
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
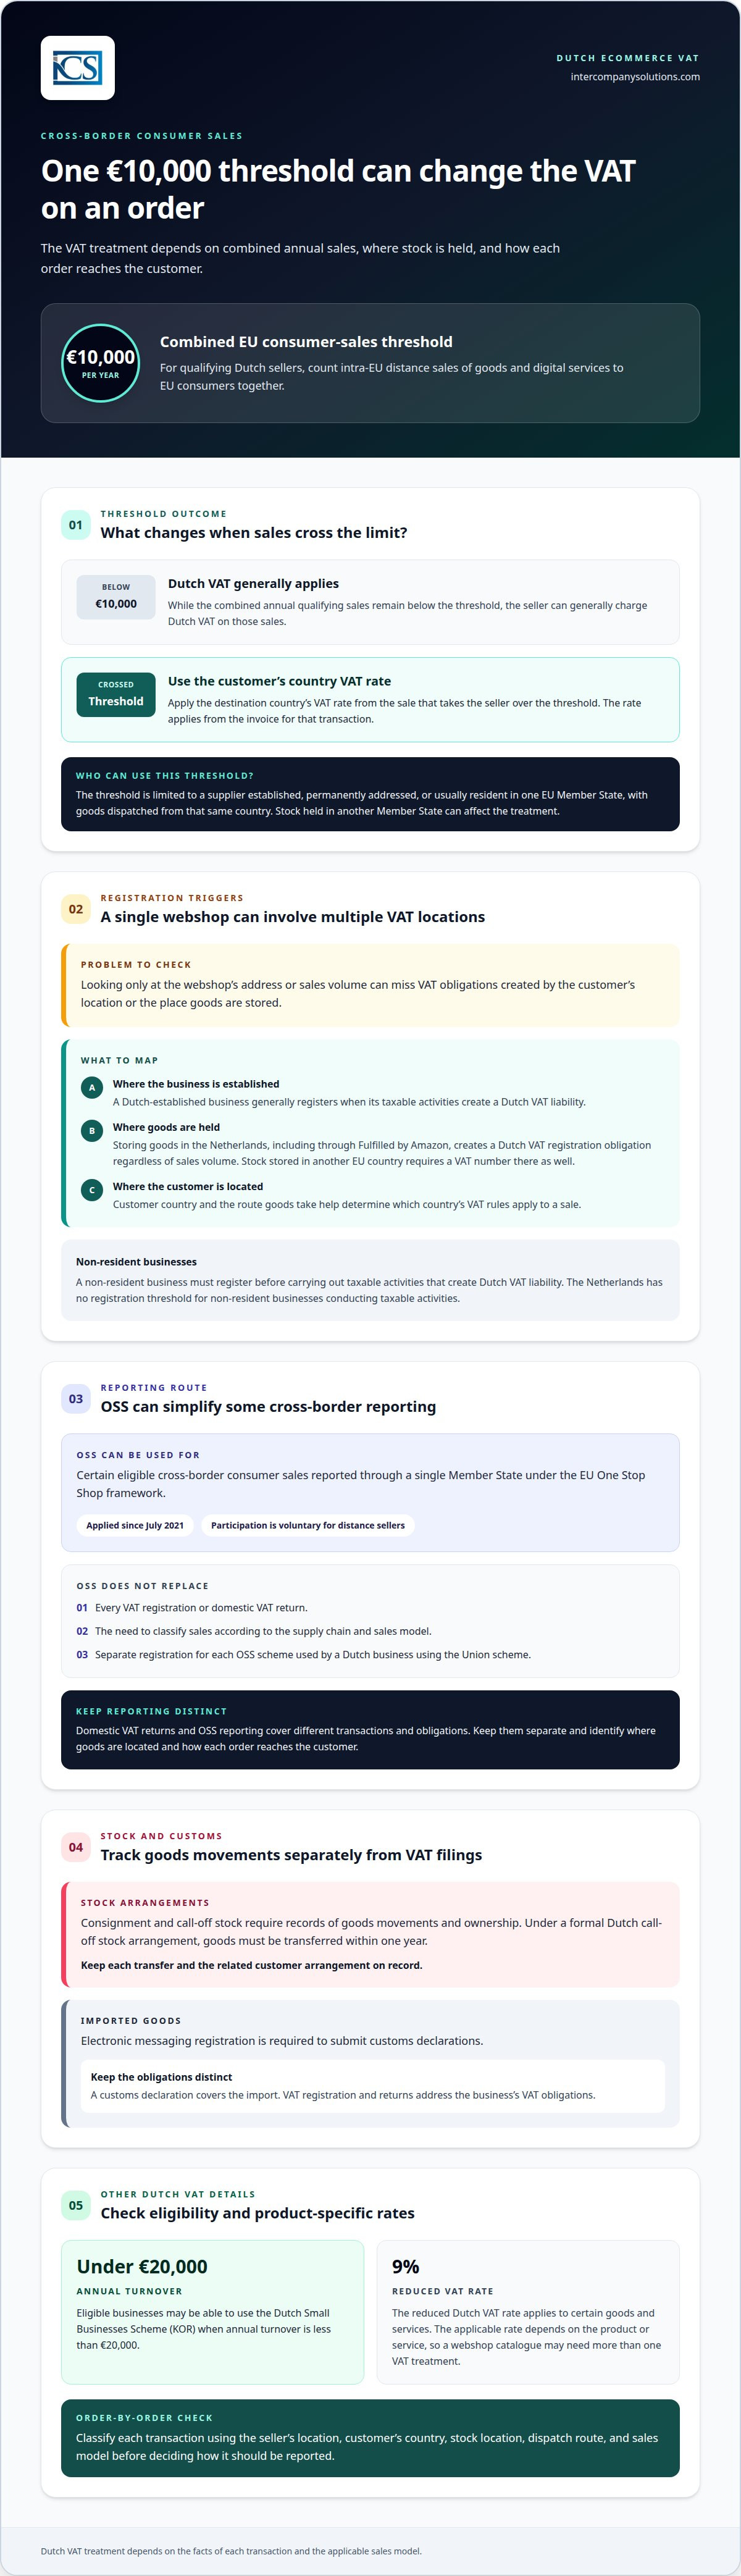
Един праг за продажби в ЕС може да промени третирането по ДДС на следващата поръчка на нидерландски онлайн магазин. Нидерландският продавач по принцип може да начислява нидерландско ДДС, докато неговите комбинирани годишни вътреобщностни дистанционни продажби и цифрови услуги към потребители в ЕС остават под 10 000 евро. След като премине този праг, той трябва да начислява ставката по ДДС на държавата на клиента, считано от продажбата, с която прагът бива надвишен. Спазването на правилата за ДДС в ЕС от нидерландска компания за електронна търговия зависи също от това къде се съхраняват стоковите наличности и как се транспортират стоките.
Това означава, че третирането по ДДС може да варира от поръчка до поръчка, дори в рамките на един и същ онлайн магазин. Връщанията на стоки, продажбите през електронни пазари и записите от доставчиците на платежни услуги добавят още едно ниво на сложност: всяко от тях трябва да бъде съгласувано с данните, отчетени в съответната справка-декларация по ДДС.
Тази статия обяснява кога се изисква регистрация по ДДС в Нидерландия, как OSS и IOSS се прилагат при различните модели на продажба и какви записи и реквизити по фактурите трябва да се поддържат. Тя също така показва как да се съгласуват продажбите, възстановяванията на суми и връщанията на стоки, така че трансграничното отчитане да отразява действителните събития.
Ключови моменти
- Определете къде се намират вашият бизнес, клиентите и материалните запаси, за да установите къде може да се прилага регистрация по ДДС.
- Преценете дали режимът OSS е подходящ за вашите трансгранични продажби към крайни потребители, като същевременно поддържате отделно вътрешното отчитане по ДДС.
- За допустими вносни пратки на стойност под 150 евро режимът IOSS позволява отчитането на ДДС да се включи в месечна декларация.
- Съхранявайте отчетността по ДДС в продължение на 7 години и пазете детайлите от фактурите, които обосновават начина, по който е била обложена всяка продажба.
- Съгласувайте данните от онлайн магазина, платформите за търговия и доставчиците на платежни услуги с възстановяванията на суми и връщанията на стоки, преди да подадете справките-декларации по ДДС.
Съдържание
- Регистрация по ДДС в Нидерландия за местни и чуждестранни предприятия
- Праг на ЕС за трансгранични дистанционни продажби и OSS
- Реквизити на фактурите, данъчни събития и съхранение на документацията
- Месечно отчитане и плащане на ДДС чрез IOSS
- Съгласуване на продажбите от онлайн магазина, платформите за търговия и доставчиците на платежни услуги със справките-декларации по ДДС
- Intercompany Solutions: Учредяване на дружество Dutch BV
Регистрация по ДДС в Нидерландия за местни и чуждестранни предприятия
Регистрацията по ДДС зависи от това къде е установен продавачът, къде се намира клиентът и къде се съхраняват стоките. Тези фактори също така определят коя държава прилага своите правила за справки-декларации по ДДС и отчитане.
Установено в Нидерландия предприятие за електронна търговия обикновено се регистрира, когато неговите облагаеми дейности пораждат задължение за ДДС в Нидерландия. Чуждестранно предприятие трябва да се регистрира преди извършването на облагаеми дейности, които пораждат задължение за нидерландски ДДС. Нидерландия няма праг за регистрация за чуждестранни предприятия, извършващи облагаеми дейности, така че ниският обем на продажбите не отменя това задължение.
За отговарящите на условията предприятия може да се прилага нидерландският режим за малки предприятия, или KOR, когато годишният оборот е под 20 000 евро. Нидерландската данъчна и митническа администрация посочва, че намалената ставка на ДДС в Нидерландия е 9% за определени стоки и услуги. Приложимата ставка зависи от продукта или услугата, така че каталогът на даден онлайн магазин може да изисква повече от едно данъчно третиране по ДДС.
Мястото, където се съхраняват стоковите наличности, може да породи отделно задължение за регистрация. Предприятие, което съхранява стоки в Нидерландия, включително чрез Fulfilled by Amazon, трябва да се регистрира за нидерландски ДДС независимо от обема на продажбите. Ако то съхранява стоки и в друга държава от ЕС, то се нуждае от ДДС номер и там. Поради това компания за електронна търговия от ЕС може да се нуждае от няколко регистрации, дори когато клиентите поръчват през един-единствен онлайн магазин.
Договореностите за консигнационни стоки и стоки на разположение (call-off stock) изискват внимателно проследяване на движението на стоките и собствеността. Съгласно официално нидерландско споразумение за режим на складиране на стоки до поискване, стоките трябва да бъдат прехвърлени в рамките на една година. Записвайте всяко прехвърляне и съответната договореност с клиента, за да разграничите отговарящо на условията споразумение от обикновените стокови наличности, съхранявани в Нидерландия.
Митническите процедури добавят отделна административна стъпка за внасяните стоки. За подаване на митнически декларации се изисква регистрация за електронен обмен на съобщения. Дръжте това отделно от регистрацията по ДДС: митническата декларация обхваща вноса, докато регистрацията и справките-декларации по ДДС уреждат данъчните задължения на предприятието. За предприятия, които координират международни вериги на доставки и превози на товари в Северна Америка, спедиторски доставчици като dubointl.com съдействат за ефективното транспортиране на товари паралелно с необходимата транспортна документация.
Регистрация и отчитане по OSS
Режимът „обслужване на едно гише“ (OSS) е рамка на ЕС, която позволява на отговарящите на условията предприятия да отчитат определени трансгранични продажби на крайни потребители чрез една-единствена държава членка. Той се прилага от юли 2021 г., като участието е доброволно за лицата, извършващи дистанционни продажби. Нидерландско предприятие, което използва режима в Съюза (OSS Union scheme), трябва да се регистрира отделно за всеки режим по OSS, който използва.
OSS може да опрости отчитането, но не заменя всяка регистрация по ДДС или национална справка-декларация. Дали се прилага зависи от веригата на доставки и модела на продажби. Преди да решите кои продажби принадлежат към справка-декларация за OSS, установете къде се намират стоките и как всяка поръчка достига до клиента.
ДДС върху цифрови продукти и услуги
Нидерландските компании за електронна търговия, продаващи цифрови продукти или услуги на потребители от ЕС, трябва да вземат предвид комбинирания годишен праг от 10 000 евро за вътреобщностни дистанционни продажби и цифрови услуги. Отговарящ на условията нидерландски продавач по принцип може да начислява нидерландски ДДС, докато тези комбинирани продажби остават под прага. След като бъде преминат, продавачът трябва да прилага ставката на ДДС в държавата на потребителя, считано от продажбата, с която прагът се надхвърля.
Прагът се прилага само за доставчици, установени, с постоянен адрес или обичайно пребиваващи в една държава от ЕС, с изпращане на стоките от тази държава. За продажбите на цифрови услуги проследявайте трансакциите с потребители паралелно с дистанционните продажби на стоки. Това помага да се определи кога се прилага ДДС в държавата на местоназначение и дали отчитането по OSS е приложимо.
След регистрацията справките-декларации по ДДС в Нидерландия трябва да се подават по електронен път през портала на Belastingdienst. Чуждестранно предприятие, извършващо облагаеми дейности в Нидерландия, не е задължено да назначава фискален представител за регистрация по ДДС. Дръжте националните справки-декларации отделно от отчитането по OSS, тъй като те обхващат различни трансакции и задължения.
Праг на ЕС за трансгранични дистанционни продажби и OSS
За отговарящите на условията нидерландски продавачи общоевропейският праг определя кога продажбите към потребители преминават от нидерландски ДДС към ДДС в държавата на местоназначение. OSS може да опрости отчитането, но неговият обхват зависи от трансакцията и веригата на доставки.
Правила за дистанционни продажби преди юли 2021 г.
Преди 1 юли 2021 г. извършващите дистанционни продажби лица обикновено трябваше да се регистрират по ДДС в държавата на клиента, когато годишните продажби там надхвърляха 35 000 евро, въпреки че някои държави определяха по-високи прагове. Тази система за всяка отделна държава означаваше, че онлайн продавач можеше да се сблъска с различни моменти за възникване на задължение за регистрация в рамките на ЕС. Познаването на предишното правило помага да се разбере защо настоящата рамка използва общ праг, а не отделни национални лимити за продажби за отговарящите на условията продавачи.
Общоевропейският праг за дистанционни продажби
Настоящият праг е 10 000 евро годишно за комбинираните вътреобщностни дистанционни продажби на стоки и цифрови услуги на потребители от ЕС за отговарящ на условията доставчик. Нидерландски продавач, който е под този праг, обикновено може да начислява нидерландски ДДС върху тези продажби. След като продавачът го премине, ставката на ДДС в държавата на местоназначение се прилага от фактурата за трансакцията, с която продавачът надхвърля прага.
Този праг е достъпен само за доставчик, установен, с постоянен адрес или обичайно пребиваващ в една държава членка на ЕС, като стоките се изпращат от същата тази държава. Нидерландско предприятие, съхраняващо стоки в друга държава членка, не трябва да приема, че прагът се прилага за продажби, изпратени оттам. Мястото на установяване, местоположението на стоките, маршрутът на изпращане и държавата на клиента влияят върху начина на третиране на дадена трансакция.
Трансгранични доставки и дистанционни продажби
Дистанционните продажби на потребители и другите трансгранични доставки са различни категории. Например нидерландски онлайн магазин, изпращащ стоки на физическо лице в друга държава от ЕС, трябва да оцени правилата за дистанционни продажби. Продажба между предприятия (B2B) трябва да се класифицира отделно въз основа на статута на клиента и детайлите на трансакцията. Това разграничение има значение, тъй като OSS не обхваща всяка продажба в ЕС и не премахва всяко задължение за регистрация.
Режимът „обслужване на едно гише“ (OSS) предоставя начин за отчитане на отговарящи на условията трансгранични продажби на крайни потребители чрез една държава членка. Режимът на ЕС се прилага от юли 2021 г., като участието е доброволно за лицата, извършващи дистанционни продажби. Нидерландски продавач, използващ режима в Съюза, подава тримесечна справка-декларация за OSS за съответните продажби в участващите държави от ЕС.
Отчитането по OSS действа успоредно със стандартната нидерландска справка-декларация по ДДС на продавача, вместо да я заменя. Нидерландският оборот остава в националната справка-декларация, докато отговарящите на условията трансгранични трансакции се отчитат чрез OSS. Продавачът трябва да се регистрира отделно за всеки режим по OSS, който използва. Преди да причислите поръчки към дадена справка-декларация, ги класифицирайте по клиент, местоназначение, местоположение на стоките и маршрут на доставка.
За нидерландски продавач, който се приближава до прага, прегледайте комбинираните годишни продажби на стоки и цифрови услуги на потребители от ЕС, а не само поръчките от едно местоназначение. Идентифицирайте трансакцията, която надхвърля 10 000 евро, и приложете ДДС на държавата на местоназначение от тази фактура нататък. Ако стоковата наличност се съхранява в друга държава членка, оценете тези продажби отделно, тъй като условията за допустимост на прага може да не съответстват на тази верига на доставки.
Реквизити на фактурата, данъчно събитие и съхранение на документация
Точното фактуриране свързва всяка поръчка за електронна търговия с нейното данъчно третиране по ДДС, плащането и справката-декларация. За нидерландско предприятие, продаващо трансгранично, съхранявайте достатъчно информация, за да идентифицирате клиента, трансакцията, приложимата ставка и датата на доставка. Други държави от ЕС може да изискват специфични реквизити на фактурата, езици или формати за отчитане, така че един шаблон може да не е подходящ за всяка държава членка.
За стоки, доставени в Нидерландия, данъчното събитие настъпва при доставката на стоките или издаването на фактурата, което от двете събития настъпи по-рано. За услуги това е по-ранната дата между издаването на фактурата и завършването на услугата. Тези дати определят данъчния период по ДДС за трансакцията. Например, ако онлайн магазин издаде фактура преди изпращането, датата на фактурата може да определи данъчното събитие за стоките.
Срокът за издаване на фактурата също е от значение. Нидерландска фактура за услуга обикновено трябва да бъде издадена не по-късно от 15-ия ден на месеца, следващ месеца, през който е извършена услугата. Една фактура може да обхваща множество услуги, предоставени на един и същ получател за период не по-дълъг от един календарен месец. Ако клиент направи авансово плащане, издайте фактурата преди това авансово плащане да стане дължимо.
В Нидерландия електронните фактури изискват съгласието на получателя. Съгласие може да се подразбира, ако получателят обработи и плати фактурата без възражения. При пакетно изпращане към един и същ получател споделените данни могат да бъдат посочени само веднъж, ако цялата информация остава достъпна за всяка фактура. Поддържайте отделните фактури разпознаваеми, дори когато системата групира общи данни.
За документацията по ДДС в Нидерландия използвайте следното правило за съхранение: документите се съхраняват 7 години (10 години за недвижими имоти). Съхранявайте фактурите заедно с потвържденията на поръчки, кредитни известия, платежни документи и доказателства за доставка или изпълнение на услугата. Тази одитна следа помага да се обясни защо отчетената сума се различава от първоначалната поръчка при възникване на връщане, възстановяване на суми или корекция.
Задължителното електронно фактуриране и цифрово отчитане за B2B в Нидерландия изискват внимание към готовността на системите. Нидерландското правителство обяви планове за задължително електронно фактуриране и цифрово отчитане, включително отчитане на данни от фактурите почти в реално време за обхванатите вътреобщностни B2B трансакции. Разграничавайте тази планирана рамка от настоящите фактурни процеси. Подгответе ERP системите и платформите за електронна търговия да запазват структурирани полета на фактурите, дати на данъчното събитие, клиентски данни, ставки на ДДС и връзки за корекции.
Преди подаване проверете дали експортът от ERP системата запазва оригиналния номер на фактурата и свързва всяко кредитно известие с неговата първична фактура. Уверете се, че датите на поръчката, изпращането и фактурата остават отделни и че възстановяванията на суми са отразени. Ясната следа от данни улеснява обясняването на времевите разлики и съгласуването на сумите от фактурите със справките-декларации по ДДС в различните държави.
Месечно отчитане и плащане на ДДС чрез IOSS
За вноса, износа и пратките по IOSS класифицирайте всяка трансакция според произход, дестинация, клиент и стойност на пратката. ДДС се дължи при въвеждането на стоките в ЕС; IOSS може да промени момента на събиране на ДДС за отговарящите на условията пратки, докато износът и вътрешните продажби имат собствено третиране за целите на отчитането.
Трансакции, отчитани чрез OSS и IOSS
OSS и IOSS обхващат различни видове трансакции, така че нидерландският продавач не трябва да обединява техните стойности в една декларация. Режимът „Съюз“ в рамките на OSS обхваща допустимите трансгранични продажби на крайни потребители, докато IOSS обхваща дистанционните продажби на внесени стоки в пратки със собствена стойност под 150 евро. Сортирането на поръчките по място на изпращане и крайна дестинация на клиента помага за насочването на всяка продажба към правилния начин на отчитане.
Предприятие, използващо режима за внос (Import scheme) на OSS, подава своята ДДС декларация по OSS ежемесечно. Съгласно IOSS дължимият ДДС за допустими пратки може да се отчита ежемесечно и да се плаща с еднократно плащане. Включвайте IOSS номера в митническите декларации, подавани чрез DECO или DMS.
За допустими пратки извън ЕС IOSS означава, че ДДС не се заплаща при внос. Без IOSS ДДС при внос се заплаща в страната на местоназначение. За пратка на стойност над 150 евро IOSS не може да се използва, като вносните мита и ДДС при внос са дължими там, където стоките навлизат в ЕС.
Счетоводни и отчетни системи за целите на ДДС
OSS не замества нидерландската справка-декларация по ДДС или прецизното счетоводство. Нидерландският продавач, използващ OSS, продължава да отчита вътрешния оборот чрез обичайната си нидерландска декларация, докато отговарящите на условията трансгранични продажби на потребители се включват в приложимата декларация за OSS. Поддържайте отчетените суми отделно, за да избегнете двойно деклариране на една и съща продажба.
Настройте записите за електронна търговия и счетоводство така, че да запазват подробностите на ниво трансакция, изисквани за всеки начин на отчитане. Регистрирайте типа клиент, държавите на изпращане и местоназначение, стойността на стоките, начисления ДДС и дали за трансакцията е използван OSS или IOSS. Свързвайте възстановяванията на суми и анулациите с първоначалната поръчка, така че всяка корекция на ДДС да може да бъде проследена.
Вътрешните нидерландски справки-декларации по ДДС обикновено се подават на тримесечие, въпреки че може да се прилага месечно подаване в зависимост от оборота или при поискване. Нидерландските предприятия подават и месечни обобщени декларации (EC Sales Lists) за вътреобщностни B2B доставки на стоки и определени услуги. Тези списъци са отделни от декларациите по OSS, поради което класифицирайте B2B трансакциите отделно от поръчките на потребители.
Преди да подадете месечна декларация по IOSS, направете равняване на отговарящите на условията поръчки с митническите декларации и събраните плащания. Сравнете IOSS номера, стойността на пратката, дестинацията и размера на ДДС за всяка пратка. Съхранявайте записите за внос и износ отделно от продажбите на потребители в ЕС, за да можете да обосновете как е била третирана и отчетена всяка трансакция.
Равняване на продажбите от уебмагазини, маркетплейси и доставчици на платежни услуги със справките-декларации по ДДС
Преди всяко подаване на декларация по ДДС направете равняване на продажбите в уебмагазина, маркетплейса и доставчика на платежни услуги. Сравнете общите суми на трансакциите за един и същ отчетен период, след което отчетете възстановяванията на суми и върнатите стоки.
Продажби през маркетплейси, възстановявания на суми и върнати стоки
Отчетите от маркетплейси, поръчките от уебмагазини и сетълментите от доставчици на платежни услуги отразяват различни етапи на продажбата. Съпоставете всяка поръчка със съответното плащане, данъчно третиране по ДДС и всяко последващо възстановяване на средства. Изплатената сума може да бъде по-ниска от брутните продажби, тъй като включва възстановявания или други корекции, затова равнявайте първичните трансакции, вместо да използвате изплатената сума като база за изчисляване на ДДС.
Записвайте всяко връщане или възстановяване на сума към първоначалната поръчка и съхранявайте съответното кредитно известие. Например, ако клиент върне един артикул от поръчка с няколко артикула, коригирайте стойността на продажбата и ДДС само за този артикул, а не за цялата поръчка. Това осигурява проследимост на първоначалната продажба и нейната корекция в съответния ДДС период.
Започнете със съпоставяне на референтните номера на поръчките в канала за продажба, платежния документ и счетоводната главна книга. След това сравнете брутните продажби, начисления ДДС, възстановяванията, анулациите и нетните сетълменти. Проучете разликите преди подаване: датата на сетълмент на плащането може да попада в различен период от датата на фактурата или доставката, а тези дати не са взаимозаменяеми.
Поддържайте продажбите през маркетплейси разпознаваеми по канал и трансакция. Това помага за разграничаване на продажбите, отчетени чрез маркетплейс, от директните поръчки през уебмагазина. Освен това осигурява последователно третиране, когато маркетплейсът обработи възстановяване на сума, след като първоначалната продажба вече е била включена в справка-декларация по ДДС.
OSS и местни справки-декларации по ДДС
Чрез режима „Съюз“ на OSS се отчитат допустимите трансгранични продажби на крайни потребители, докато нидерландската справка-декларация по ДДС обхваща вътрешния оборот и други трансакции, които подлежат на деклариране в нея. Нидерландският продавач, използващ OSS, трябва да подава и двата отчета, когато това се изисква. Отделните списъци с трансакции помагат да се предотврати двойното отчитане на трансграничните продажби или пропускането им в съответната декларация.
Нидерландските справки-декларации по ДДС обикновено се подават на тримесечна база, въпреки че може да се прилага месечно подаване в зависимост от оборота или при поискване. Месечните и тримесечните декларации се подават до последния ден на месеца, следващ отчетния период. Преди подаване съпоставете счетоводните сборове със съответната декларация и отделяйте данните за режима „Съюз“ на OSS от общите суми в нидерландската декларация.
Ако дадено предприятие установи, че неправилна или непълна нидерландска справка-декларация по ДДС е довела до недовнесен данък, то трябва да уведоми нидерландските данъчни власти за грешката възможно най-бързо. Закъснялото подаване може да доведе до санкции. Неточните декларации могат да доведат до глоба в размер до 5 278 евро при небрежност или до 100% от дължимия ДДС в случаи на измама.
Използвайте протокол за равнение в края на периода, за да покажете как първичните данни са формирали декларираните стойности. Съхранявайте отчетите от маркетплейси, платежните документи, корекциите за върнати стоки и подадените ДДС декларации на едно място. Това улеснява обосновката на разликите между сумата при приключване на поръчката, размера на сетълмента и отчетените облагаеми продажби.
Intercompany Solutions: Учредяване на дружество Dutch BV
Intercompany Solutions помага на чуждестранни предприемачи да учредят Dutch BV, включително при регистрация на компанията и подаване на заявления за регистрация по ДДС. Това може да бъде практическа следваща стъпка при създаването на нидерландско юридическо лице и съгласуването на неговото структуриране с регулаторните изисквания за електронна търговия.
След стартирането счетоводството за електронна търговия помага за организирането на трансакциите в уебмагазина, възстановяванията на суми и отчитането на ДДС. Наличието на Dutch BV не премахва необходимостта от преценка къде се съхраняват стоковите наличности, кои режими по ДДС са приложими или какво трябва да включва всяка справка-декларация. Тези задължения продължават да зависят от продажбите и веригата на доставки на бизнеса.
За съдействие при учредяване на Dutch BV или счетоводство за електронна търговия се свържете с Intercompany Solutions.
Изграждане на механизми за контрол на ДДС, които се разрастват заедно с вашия бизнес
Когато вашите канали за продажба, продуктова гама или складови локации се променят, прегледайте дали процесите ви по ДДС все още съответстват на начина на изпълнение на поръчките. Нов маркетплейс или склад може да повлияе на регистрацията, класификацията на трансакциите и документацията, необходима за обосновка на декларацията. Приемайте всяка оперативна промяна като повод за преглед на счетоводния работен процес, вместо да чакате несъответствие при подаването да разкрие пропуск.
Надеждното спазване на правилата за ДДС в ЕС за нидерландска компания за електронна търговия зависи от обвързването на данъчните решения с реалните данни за поръчките. Intercompany Solutions подпомага цялостното структуриране на бизнеса чрез учредяване на дружество Dutch BV, счетоводни и данъчни услуги, както и секретарски услуги. Тези услуги могат да помогнат при създаването на нидерландско дружество или при текущото управление на неговата корпоративна и данъчна администрация.
Изберете практическа следваща стъпка, като определите от какво се нуждае вашата структура, независимо дали става дума за учредяване на компанията или за оптимизиране на текущата й администрация. Ясните процеси предоставят на вашия бизнес стабилна основа за управление на бъдещия растеж.
Често задавани въпроси
За бизнеса контролът върху ДДС трябва да следва реалния маршрут на всяка поръчка. Продажба, изпълнена от нидерландски склад, може да изисква различна отчетност в сравнение с пратка, изпратена от център за изпълнение на поръчки (фулфилмънт център) в друга държава. Използвайте данните за поръчката, за да свържете клиента, мястото на изпращане, фактурата, плащането и всяка последваща корекция. Указанията на нидерландската данъчна и митническа администрация относно отчетността по ДДС разясняват какви записи са длъжни да поддържат предприятията.
OSS е достъпен за предприятия, които извършват трансакции, обхванати от някой от неговите режими, като правото на участие зависи от мястото на установяване на продавача и модела на доставка. Нидерландският продавач следва да разграничава продажбите, извършени от складови наличности в Нидерландия, от продажбите, свързани със стоки, съхранявани на друго място. Ръководството на Европейската комисия за режимите по OSS описва режимите и техния обхват. Това разграничение помага да се определи дали OSS е приложим за трансграничните продажби на бизнеса към крайни потребители.
Режимите обхващат конкретно определени трансгранични трансакции с крайни потребители, а не всяка продажба, отчетена от платформа за електронна търговия. Например продавачът следва да класифицира трансакция, включваща стоки, изпратени от територията на ЕС, отделно от допустима продажба на внесени стоки. Прегледът на OSS от Европейската комисия определя категориите режими. Поддържайте налични данни за държавата на изпращане, дестинацията и типа клиент за всяка поръчка, за да подкрепите тази класификация.
За доставки в Нидерландия се прилагат ставки по ДДС от 21%, 9% и 0% в зависимост от категорията на продукта или трансакцията. Нидерландската данъчна и митническа администрация посочва, че ставката от 9% се прилага за определени стоки и услуги. Използвайте нейните насоки за ставките по ДДС, за да определите категорията, преди да конфигурирате продуктовите данни. При трансгранични продажби установете и държавата, чието данъчно третиране по ДДС е приложимо за конкретната трансакция.
Регистрацията е задължителна, когато облагаемите дейности пораждат задължение за ДДС в Нидерландия. За да подадете заявление, изпратете съответния формуляр за регистрация; нидерландската данъчна и митническа администрация предоставя насоки за регистрация по ДДС. Чуждестранно предприятие следва да разграничава облагаемите дейности в Нидерландия от продажбите, облагани на друго място. След регистрацията поддържайте ДДС номера свързан с юридическото лице и го използвайте последователно във всички съответни фактури и данъчни документи.
Определената честота на отчитане обуславя съответния период за подаване, затова следвайте графика, определен за предприятието, вместо да приемате, че всеки продавач подава декларации на един и същ цикъл. Нидерландските декларации обикновено се подават по електронен път, а указанията на нидерландската данъчна и митническа администрация за декларациите по ДДС разясняват подаването и плащането. Преди да подадете декларацията, направете равняване с отчетността за съответния период, включително корекциите, записани след първоначалната продажба.
При поръчка от краен потребител определете къде се намират стоките преди изпращането им и къде се доставят. Тези факти помагат да се установи данъчното третиране по ДДС на коя държава е приложимо и дали е необходима местна регистрация или подаване на декларация по специален режим. Нидерландският продавач следва също така да отделя продажбите към крайни потребители от доставките между предприятия (B2B) в своите данни за продажбите. Ръководството за OSS на Европейската комисия очертава рамката за допустимите трансгранични трансакции към потребители.
Преди да подадете справки-декларации по ДДС, направете равняване на продажбите през маркетплейси с данните от уебмагазина, доставчика на платежни услуги, възстановяванията на суми и върнатите стоки. Ако стоките се съхраняват в Нидерландия чрез услуга като Fulfilled by Amazon, продавачът трябва да се регистрира по ДДС в Нидерландия независимо от обема на продажбите; съхранението на стоки в друга държава от ЕС също може да изисква регистрация там.
Източници
- KVK - Регистрация в Нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния данък
- Belastingdienst - ДДС (btw) за предприемачи
- Европейска комисия - Правила и ставки по ДДС
- RVO - Международен бизнес
- Belastingdienst Douane - Митници
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |