


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Пълното счетоводство е основата за изпълнение на отчетните задължения на Dutch BV. За международните собственици изискванията за счетоводно отчитане на Dutch BV могат да бъдат по-трудни за управление, когато документацията се събира през граници. Ежедневните трансакции се отразяват в справките-декларации по ДДС, годишните финансови отчети и данъчната отчетност, така че пропуските в документацията могат да засегнат няколко подавания на отчети и декларации.
Ясният процес прави тези задължения по-лесни за управление. Това ръководство обяснява какви финансови и цифрови документи трябва да поддържа една BV, колко дълго да ги съхранява и как счетоводството подпомага отчитането по ДДС и годишното отчитане. То също така разграничава основните задължения за подаване, така че да можете да ги планирате отделно, вместо да ги третирате като една обща задача.
Ще откриете практически стъпки за организиране на документацията през цялата финансова година, дистанционно координиране на информацията и подготовка за периодичните крайни срокове. С последователен работен процес Вашата BV може да поддържа администрацията си готова за отчитане и да направи регулаторното съответствие по-предвидимо.
Основни изводи
- Водете текущото счетоводство отделно от подаването на справки-декларации по ДДС, декларации за корпоративен данък и годишни финансови отчети. Всяко от тях е отделна отчетна задача.
- Организирайте фактурите, банковите извлечения, разписките, договорите и съответната документация за заплати, така че трансакциите да могат да бъдат проследени и проверени.
- Прилагайте срока за съхранение на документацията последователно: 7 години или 10 години за недвижими имоти.
- Използвайте пълната документация за трансакциите за изготвяне и преглед на справките-декларации по ДДС, като прилагате съответната ставка по ДДС: 21%/9%/0%.
- Въведете периодични проверки в работния си процес, включително прага за UBO >25% и изискването за подаване на промени относно UBO в рамките на 7 дни.
Съдържание
- Какво обхваща счетоводството на Dutch BV и по какво се различава от подаването на отчети
- Какви документи трябва да съхранява едно Dutch BV и колко дълго да ги пази
- Как счетоводството на Dutch BV подпомага отчетността и декларациите по ДДС
- Практически счетоводен работен процес за Dutch BV за периодично съответствие
- Управление на счетоводството на Dutch BV като международен учредител
Какво обхваща счетоводството на Dutch BV и по какво се различава от подаването на отчети
Едно Dutch BV е дружество с ограничена отговорност, или Besloten vennootschap. Финансовата му отчетност е текущо задължение, а не просто задача в края на годината. Счетоводството означава записване на финансовите трансакции и съхраняване на документите, които ги обосновават. Документите, стоящи зад отчитането, са част от счетоводните изисквания за Dutch BV, а не само отчетите, подавани пред институциите.
Кои отговорности попадат в обхвата на счетоводството?
Записвайте стопанските операции последователно и организирайте документите, които ги изясняват. Например фактурата за продажба отчита приход, дължим от клиент, докато свързаното банково записване показва дали и кога е постъпило плащането. Фактурата от доставчик и доказателството за плащане обосновават отчитането на фирмен разход. Свързването на тези елементи улеснява проследяването на сумите до техния първичен източник.
Belastingdienst определя търговската отчетност като основа за данъчните декларации и изисква от предприятията да я поддържат на разположение за проверка. Нейните указания обхващат първичните документи, включително цифровите записи. Указанията на Belastingdienst за водене на фирмена отчетност разясняват задължението за съхранение. Счетоводството подготвя и обезпечава отчитането, но само по себе си не подава декларация по ДДС или декларация за корпоративен данък от името на BV.
Как счетоводството се свързва с отчитането на BV
Счетоводството записва и организира доказателствата; отчитането използва тези записи за изготвяне и подаване на декларации и годишни финансови отчети. Първичните трансакции трябва да бъдат записани точно, преди да може да се подготви и прегледа дадено подаване.
За целите на ДДС счетоводството предоставя информацията за продажбите и покупките, използвана за изготвяне на декларацията. За корпоративния данък счетоводните сметки и първичните документи предоставят информация за данъчното изчисление. Годишните финансови отчети обобщават финансовото състояние и резултатите на BV за финансовата година. Това са отделни отчетни задачи, въпреки че се основават на една и съща първична отчетност.
Подаването на годишните финансови отчети в KVK в рамките на 12 месеца след края на финансовата година е приложимият краен срок за BV. KVK разяснява задължението и процеса в своите указания за подаване на годишни финансови отчети. Пълните и проследими записи улесняват съставянето на отчетите, изследването на разлики и разбирането на финансовите резултати на дружеството. Те също така помагат на BV да отговаря на въпроси относно суми в декларация или отчет.
Какви документи трябва да съхранява едно Dutch BV и колко дълго да ги пази
Отчетността на едно BV трябва да позволява всяка осчетоводена трансакция да бъде проследена обратно до документа или информацията, която я обосновава. Изискванията се прилагат за систематизирана съвкупност от документи, а не само за фактури или хартиени носители. Категориите по-долу са практически примери за организиране, а не изчерпателен нормативен списък.
Основни финансови документи за организация
Групирайте документите според дейността, която обслужват. Това улеснява проверката на записванията, изследването на разлики и подготовката на информация за отчитане.
- Продажби: фактури към клиенти, кредитни известия и свързана информация за плащанията.
- Покупки и разходи: фактури от доставчици, разписки и документи, изясняващи стопанското предназначение на даден разход.
- Банкова дейност: банкови извлечения и детайли за трансакциите, които помагат за съпоставяне на входящите и изходящите плащания с осчетоводените позиции.
- Договори: споразумения, които обосновават или изясняват трансакции, като например периодични услуги или значителни покупки.
- Трансакции, свързани със служители: съответните ведомости за заплати и документи, обосноваващи начислените суми за персонала.
Когато е практически възможно, съхранявайте оправдателните документи свързани със съответната трансакция. Например фактура от доставчик, запис за плащане и банкова операция трябва да бъдат разпознаваеми като части от един и същ разход. Цифровите записи, включително съответните имейли и изтеглени банкови извлечения, също могат да съставляват част от отчетността. Указанията на Belastingdienst за водене на фирмена отчетност разясняват изискванията за отчетност и съхранение.
Срокове за съхранение на документи за нидерландския бизнес
Документите се съхраняват 7 години (10 за недвижими имоти). Belastingdienst определя стандартен срок за съхранение от 7 години за фирмени документи и 10-годишен срок за документи, свързани с недвижими имоти. По-дългият срок се прилага за съответната документация за имоти, а не автоматично за всеки документ, съхраняван от дадено BV. Срокът за съхранение започва да тече, когато информацията престане да бъде актуална.
Организирайте документите така, че да останат достъпни през целия приложим период. Използвайте ясни категории и последователни имена на файловете и запазвайте връзката между първичните документи и счетоводните записвания. Това помага на BV да отговаря на въпроси относно трансакция, без да разчита на памет или търсене в несвързани файлове. Професионалното счетоводно съдействие също може да помогне на едно BV да организира финансовата си отчетност и свързаното с нея отчитане.
Как счетоводството на Dutch BV подпомага отчетността и декларациите по ДДС
Отчитането по ДДС зависи от свързването на сумите в декларацията с първичните стопански операции. Добре организираната счетоводна главна книга обединява продажбите и покупките с фактурите, кредитните известия и записите за плащания. Това улеснява проверката дали трансакциите са осчетоводени последователно, преди BV да изготви своята декларация по ДДС.
Кои счетоводни записи помагат за обосноваване на отчитането по ДДС?
При продажба съпоставете фактурата за продажба и всяка последваща корекция, като например кредитно известие, със съответното счетоводно записване. При покупка свържете фактурата на доставчика със записа за разход и съответната информация за плащане. Тези връзки могат да помогнат за идентифициране на липсващи документи, дублирани записи или разлики между отчетността и декларираните стойности.
Поддържайте всеки запис за трансакция достатъчно ясен, за да изясни какво е доставено или закупено и как е осчетоводена сумата. Документите, необходими за обосноваване на конкретна сделка, могат да зависят от нейните обстоятелства, затова не приемайте единичен пример за пълен контролен списък с доказателства. Belastingdienst разяснява как предприятията подават декларации по ДДС и предоставя указания относно ставките и освобождаванията от ДДС.
Как да се третират различните ставки по ДДС в отчетността
Ставките по ДДС в Нидерландия са 21%/9%/0%. Тази съвкупност от ставки сама по себе си не показва коя ставка се прилага за конкретен продукт или услуга. Правилното третиране по ДДС зависи от сделката, затова проверявайте приложимата ставка и третиране спрямо актуалните указания на Belastingdienst, преди да я осчетоводите и декларирате.
Таблицата показва примери за документи, които да бъдат свързани с трансакциите. Тя не определя ставка по ДДС за конкретна доставка; оценявайте всяка сделка според нейните индивидуални факти.
| Вид трансакция | Типичен първичен документ | Третиране по ДДС за проверка |
|---|---|---|
| Продажба от BV | Фактура за продажба и евентуално свързано кредитно известие | Проверете приложимото третиране по ДДС за конкретната доставка. |
| Покупка от BV | Фактура от доставчик и свързан документ за плащане | Проверете начисления ДДС и приложимото третиране за покупката. |
| Корекция на осчетоводена продажба или покупка | Кредитно известие или друг документ, изясняващ корекцията | Проверете как корекцията засяга записите и декларацията по ДДС. |
Използвайте последователен счетоводен процес като практически контрол: всяка стойност на ДДС в отчетността трябва да може да бъде проследена до съответната трансакция и нейния оправдателен документ. Проверявайте третирането спрямо официалните указания, вместо да приемате, че позната ставка или предишна сделка се прилага автоматично отново.
Практически счетоводен работен процес за Dutch BV за периодично нормативно съответствие
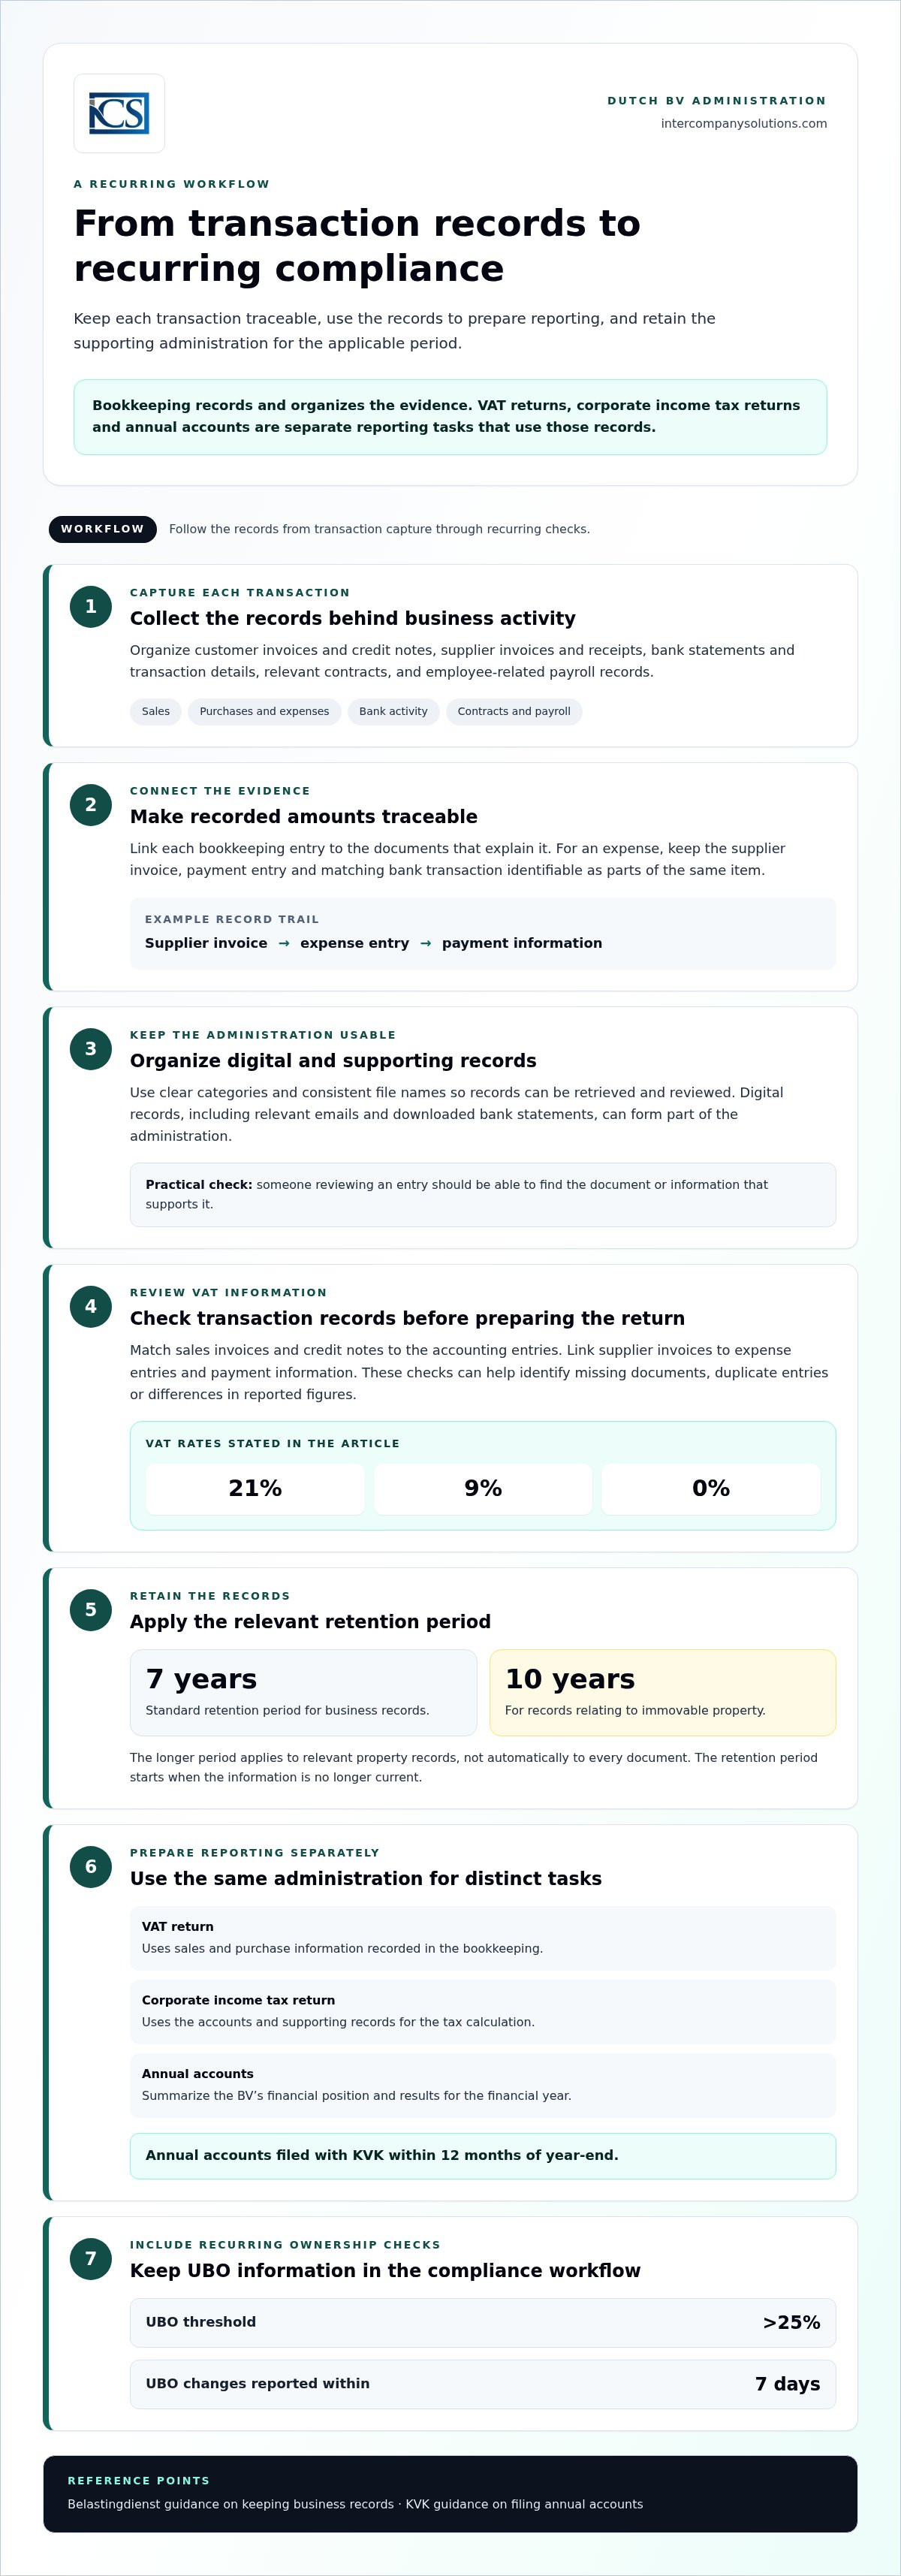
Повтаряемият процес помага за поддържане на записите за трансакциите актуални и улеснява изготвянето на отчети от същата първична счетоводна отчетност. Стъпките по-долу представляват практически работен процес, а не задължителен график за подаване на декларации. Установете ритъм на събиране и преглед, който съответства на дейността на BV и нуждите от отчитане.
Повтаряема рутина за водене на отчетност
- Събиране и класифициране на документи. Съберете фактури за продажби и покупки, разписки, договори, банкови отчети и, където е приложимо, документи за работна заплата. Подредете ги по вид трансакция или счетоводен период, за да могат да бъдат намерени отново.
- Записване на всяка трансакция. Въведете приходите, разходите и другите стопански операции в счетоводната система, като свържете записите с подкрепящите ги документи.
- Засичане на банковата активност. Сравнете осчетоводените постъпления и плащания с банковите трансакции. Проучете несъответстващите позиции, вместо да оставяте разликите неизяснени.
- Преглед за пропуски и несъответствия. Проверете за липсващи документи, дублирани записи или суми, които не съответстват на първичните документи. Разрешаването на тези въпроси по време на рутинните прегледи може да намали забавянията при изготвянето на отчетите.
- Подготвяне на информация за отчитане. Използвайте прегледаните записи за изготвяне на справки-декларации по ДДС, отчети за корпоративен данък и годишни финансови отчети. Това са отделни задължения; изпълнението на едното не заменя останалите.
Проследявайте промените в UBO и годишните финансови отчети отделно
Поддържайте информацията за собствеността и контрола като отделна контролна точка за спазване на изискванията на дружеството. Прагът за UBO е >25%. Промените в UBO трябва да се декларират в срок от 7 дни. Указанията на KVK за регистъра на UBO разясняват регистрацията и промените. Тази актуализация е отделна от рутинното счетоводство и данъчните декларации.
Годишните финансови отчети следват отделен процес в края на годината. Подаването на годишните финансови отчети в KVK в рамките на 12 месеца от края на финансовата година е приложимият краен срок. Използвайте края на финансовата година на BV, за да планирате изготвянето, одобряването и подаването, и направете справка с указанията на KVK относно подаването на годишни финансови отчети за процедурата. Проследявайте справките-декларации по ДДС, актуализациите на UBO и годишните финансови отчети независимо едни от други, тъй като всяко от тях има различна цел и основание.
Последователният работен процес помага на собствениците да идентифицират липсващата информация своевременно и да поддържат ясна проследимост от първичните документи до отчитането.
Управление на счетоводството на Dutch BV като международен учредител
Управлението на Dutch BV от друга държава може да затрудни събирането на документи от лица на различни локации, поддържането на актуална отчетност и координирането на подготовката на отчетите. Прилага се същият процес на водене на документация, но собствениците могат да решат как да организират работата и кой да отговаря за всяка стъпка. Ясното разпределение на отговорностите помага да се предотврати появата на липсваща информация едва когато настъпи срокът за подаване на декларация или годишен отчет.
Какво да подготвите, преди да предадете счетоводството на специалист
Собствениците могат да направят процеса по-организиран, като съберат записите за трансакциите на BV и предоставят съответните фирмени данни в последователен формат. Практическото предаване може да включва:
- Фактури за продажби и покупки, разписки и свързаните с тях кредитни известия;
- Банкови извлечения или информация за трансакциите за периода;
- Договори или други документи, които обясняват съществени или повтарящи се трансакции;
- Съответна информация за работните заплати, ако BV има служители; и
- Данни за компанията и предходна отчетна документация, необходими за разбиране на отчетността.
Използвайте предвидими имена на файловете и групирайте документите по периоди или вид трансакция. Предоставяйте нова информация редовно съгласно договорен работен график, вместо да оставяте документите да се натрупват през няколко отчетни периода. Това са практически мерки за координация, а не отделни законоустановени срокове. За по-подробно разяснение относно счетоводната документация се консултирайте със специализираното ръководство за счетоводство на Dutch BV заедно с официалните указания на Belastingdienst относно регистрацията по ДДС, където е приложимо.
Кога професионалното счетоводно съдействие може да помогне
Собствениците могат да водят текущата отчетност вътрешнофирмено и да търсят специализирана подкрепа, когато имат нужда от помощ при прегледа на счетоводните записвания, изготвянето на справки-декларации по ДДС, обработката на годишните данъчни декларации или съставянето на годишните отчети. Това може да бъде полезно, когато администрацията се управлява трансгранично, отговорността е разделена между няколко души или собственикът се нуждае от единен процес за свързване на записите за трансакциите със задълженията по отчитане. Обхватът на подкрепата може да бъде адаптиран спрямо работата, която компанията запазва за вътрешно изпълнение.
Intercompany Solutions предоставя счетоводна подкрепа за водене на счетоводство, справки-декларации по ДДС, годишни данъчни декларации и годишно отчитане. Безплатната първоначална консултация дава възможност на учредителите да обсъдят своя процес на водене на документация и необходимата им подкрепа.
Превърнете счетоводството на своето BV в повторяем процес
Надеждното счетоводство започва с пълна и леснодостъпна документация. Поддържайте първичните документи подредени и ги съхранявайте за изисквания период: 7 години или 10 години за недвижимо имущество. Използвайте тези записи, за да подготвяте и преглеждате отчетите по ДДС, като същевременно проследявате данъчните декларации и годишните финансови отчети като отделни задължения.
Последователната рутина помага независимо дали управлявате администрацията сами, или я координирате от чужбина. Събирайте документи редовно, засичайте трансакциите с банковата активност и проверявайте за пропуски, преди да бъде изготвена отчетността. Това ви дава по-ясен поглед върху документацията на компанията и структурирана основа за решения, свързани със спазването на регулаторните изисквания.
За подкрепа при счетоводството, справките-декларации по ДДС, годишните данъчни декларации и годишното отчитане насрочете безплатна първоначална консултация с Intercompany Solutions.
Изградете повторяем процес за финансовата администрация и отчитането на вашето BV.
Често задавани въпроси
Какви счетоводни документи трябва да съхранява едно Dutch BV?
Едно Dutch BV следва да съхранява документация, която изяснява неговите финансови трансакции, включително фактури за продажби и покупки, квитанции, банкова информация, договори и съответни документи за работна заплата. Точният обхват на документацията зависи от дейността на дружеството, така че тези примери представляват практически категории, а не изчерпателен правен списък. Организираните първични счетоводни документи помагат за проследяване на счетоводните записвания и подпомагат точното отчитане. Консултирайте се с указанията на Belastingdienst относно фирмената документация за актуалните изисквания.
Колко време едно Dutch BV трябва да съхранява своята документация?
Документите се съхраняват 7 години (10 години за недвижими имоти). 10-годишният срок се прилага за документи, свързани с недвижими имоти, и не следва да се обобщава за всички останали документи на BV. Срокът за съхранение започва да тече, когато информацията вече не е актуална. Поддържайте документите организирани и достъпни през целия приложим период. Belastingdienst разяснява правилата за съхранение и техния обхват.
Необходимо ли е едно Dutch BV да подава годишни финансови отчети всяка година?
Да. Едно BV трябва да изготвя и подава годишни финансови отчети в Нидерландската търговска камара, KVK, за съответната финансова година. Подаването на годишните финансови отчети в KVK в рамките на 12 месеца след края на финансовата година покрива крайния срок за подаване. Счетоводната документация служи за изготвянето на отчетите, но тези документи не са идентични с подадените годишни финансови отчети. Вижте актуалните указания на KVK за подаване на годишни финансови отчети за подробности относно процеса.
Какви ставки по ДДС трябва да отразява едно Dutch BV в своето счетоводство?
Нидерландските ставки по ДДС са 21%/9%/0%. Този набор от ставки сам по себе си не определя коя ставка се прилага за конкретен продукт или услуга. Правилното третиране по ДДС зависи от конкретната доставка и обстоятелствата по сделката, така че проверявайте всеки отделен случай спрямо актуалните указания на Belastingdienst, преди да го осчетоводите или да го включите в данъчна декларация. Указанията на Belastingdienst относно ставките по ДДС разясняват отделните ставки и тяхното приложение.
Колко често едно Dutch BV трябва да актуализира своето счетоводство?
Едно BV следва редовно да води своето счетоводство като практичен начин да поддържа документацията пълна и готова за преглед. Тук не е посочена конкретна честота на счетоводно отчитане като законов краен срок. Разграничавайте тази рутина от графиците за подаване на справка-декларации по ДДС и датите за годишно отчитане, които следват свои собствени приложими изисквания. Последователното събиране на документи и сверяването на осчетоводените трансакции с банковите движения може да помогне за откриване на липсваща информация преди изготвянето на декларация или отчет.
Какво се случва, ако информацията за UBO на едно Dutch BV се промени?
Прагът за UBO е >25%, а промените в обстоятелствата за UBO трябва да бъдат декларирани в рамките на 7 дни. Това задължение за деклариране е отделно от рутинното счетоводство и подаването на годишни финансови отчети. Едно BV трябва да следи промените в собствеността или контрола и да съхранява фирмените документи за съответствие отделно от документите за финансови трансакции. Консултирайте се с актуалните указания на KVK за регистъра на UBO относно подробностите по декларирането и приложимите изисквания.
Може ли международен учредител да управлява счетоводството на Dutch BV от разстояние?
Да. Международен учредител може да координира счетоводството от разстояние, като организира фактури, банкова информация и други първични документи за редовен обмен и преглед. Регулярният процес помага на собственика и на лицата, съставящи отчетите, да идентифицират навреме липсваща информация преди отчитането. Специализираната счетоводна помощ може да съдейства при воденето на счетоводството, справка-декларациите по ДДС, годишните данъчни декларации и годишното отчитане, докато самото BV остава отговорно за надлежното управление на своята документация и подаването на декларациите.
Последен преглед: октомври 2026 г.
Източници
- ICS Payroll - нидерландски ТРЗ услуги
- KVK - Регистрация в Нидерландския търговски регистър
- Business.gov.nl - Частно дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния подоходен данък
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (btw) за предприемачи
- Европейска комисия - Правила и ставки по ДДС
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |