
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Точното отчитане на корпоративния данък зависи от нещо повече от обикновеното попълване на декларация. Счетоводителят по корпоративен данък в Нидерландия трябва да свързва счетоводството, данъчните изчисления, подаването на декларации и оперативния контекст на вашето дружество, особено когато собствеността или трансакциите са трансгранични. Преди да изберете съдействие, изяснете кои задачи са включени, каква документация трябва да предоставите и кой преглежда и одобрява подадените декларации.
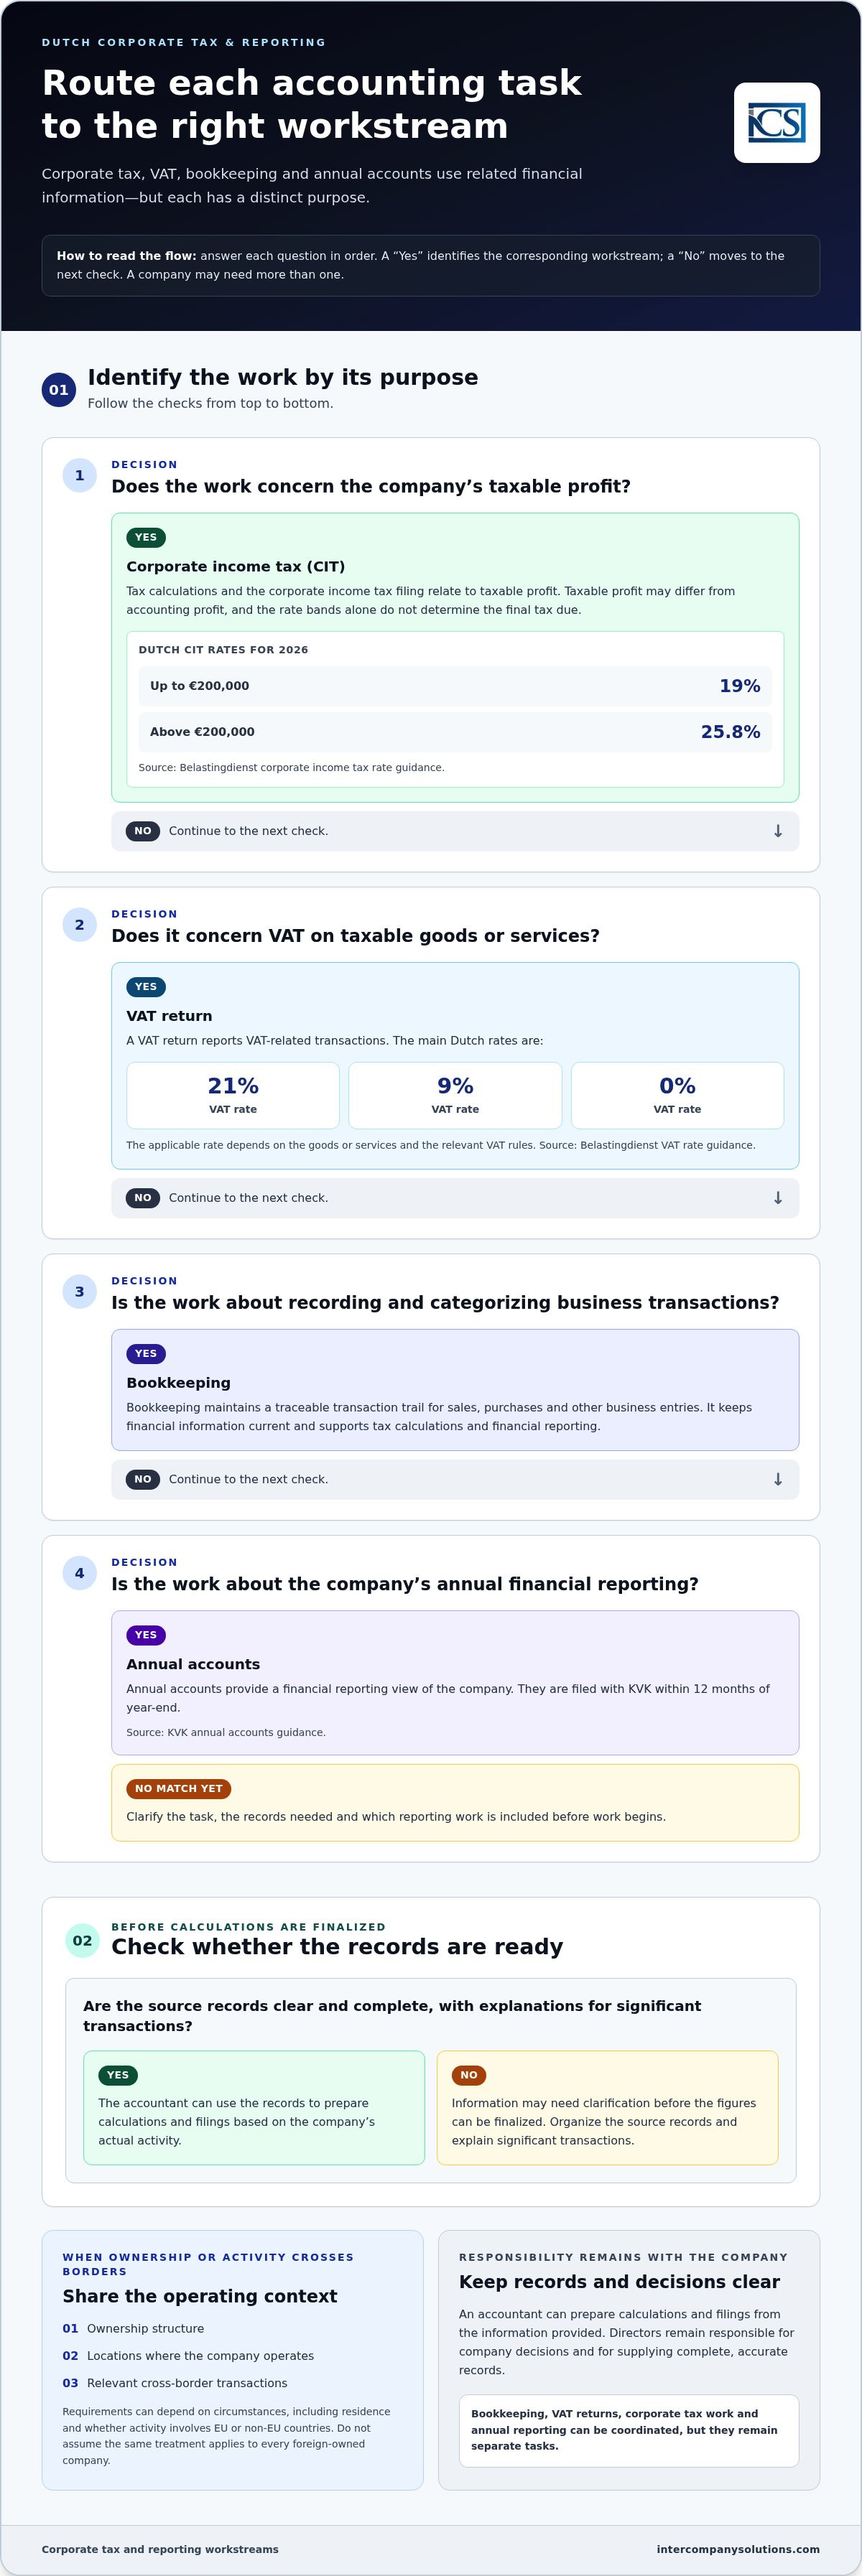
Започнете с определянето на дейностите, които вашето дружество трябва да покрие. Декларацията за корпоративен подоходен данък, декларациите по ДДС, счетоводството и годишните финансови отчети имат различна цел, въпреки че черпят част от една и съща финансова информация.
Това ръководство обяснява ролята и границите на счетоводното съдействие по корпоративен данък, фирмената информация и документация, които трябва да организирате, както и точките, които да вземете предвид при избора на счетоводител. То също така показва как данъчните декларации могат да се впишат в по-широкото счетоводно обслужване, така че да можете да планирате текущото съответствие с по-ясен поглед върху отговорностите на вашето дружество.
Основни изводи
- Счетоводителят по корпоративен данък може да съдейства за данъчните изчисления и подаването на декларации, докато счетоводството, декларациите по ДДС и годишното отчитане имат отделни роли.
- За 2026 г. нидерландските ставки за корпоративен подоходен данък са 19% до 200 000 евро и 25,8% над 200 000 евро; облагаемата печалба може да се различава от счетоводната печалба.
- Сравнете вътрешното, софтуерното и външното обслужване според обхвата, непрекъснатостта, отговорността за документацията и достъпа до данъчна експертиза.
- Организирайте финансовите документи, категоризирайте трансакциите и споделяйте съответния контекст за дружеството. Документите се съхраняват 7 години или 10 години за недвижими имоти.
- Разпределете счетоводните и данъчните задачи преди започване на работата и използвайте първоначална консултация, за да обсъдите нуждите на вашето дружество и предложения обхват.
Table of Contents
- What a Corporate Tax Accountant in the Netherlands Handles
- Dutch Corporate Tax and Reporting Duties an Accountant Coordinates
- How to Compare Corporate Tax Accountant Support for a Dutch Company
- Records and Information to Prepare for Your Dutch Tax Accountant
- Working With Intercompany Solutions on Dutch Corporate Tax
С какво се занимава счетоводителят по корпоративно облагане в Нидерландия
Счетоводителят по корпоративно облагане съдейства за организирането на данъчно относимите документи, изчисляването на облагаемия финансов резултат, изготвянето на декларациите за корпоративен подоходен данък и координирането на свързаната с тях отчетност. Оперативният счетоводител записва и категоризира трансакциите. Тези роли могат да се припокриват, но данъчната дейност използва първичната документация за извършване на изчисления и спазване на изискванията за подаване, докато оперативното счетоводство поддържа финансовата информация актуална и проследима.
Обхватът зависи от структурата, дейността и отчетните нужди на дружеството. Счетоводителят може да изготви изчисления и декларации въз основа на предоставената информация, но управителите остават отговорни за решенията на дружеството и за предоставянето на пълна и точна документация. Професионалната подкрепа не отменя отговорността на ръководството за информацията и изборите на дружеството. Указанията за корпоративен подоходен данък на нидерландската данъчна администрация разясняват данъчната рамка. За по-широка обща информация вижте Корпоративен данък в Нидерландия.
Подаване на данъчни декларации за корпоративен данък спрямо текущо счетоводство
Данъчната декларация е само една част от по-широк цикъл на финансово отчитане и документация. Оперативното счетоводство поддържа одитна следа за трансакциите при продажби, покупки и други стопански операции. Тези записи служат за данъчните изчисления и финансовата отчетност, но отразяването на дадена трансакция не е равносилно на определянето на нейното данъчно третиране.
Корпоративният подоходен данък и ДДС са отделни задължения. Корпоративният подоходен данък е свързан с облагаемата печалба на дружеството; ДДС се отнася до облагаемите доставки на стоки или услуги и начисления или отчетен ДДС по съответните трансакции. Изчисленията, декларациите и правилата се различават. Възможно е да се наложи дружеството да координира своето счетоводство, справки-декларации по ДДС, дейностите по корпоративния данък и годишната отчетност, но те остават отделни задачи. Счетоводителят може да помогне за тяхното съгласуване и да определи необходимата информация за всяка от тях.
Когато международната собственост влияе върху работните взаимоотношения
Само по себе си международното притежание на капитала не определя всяко нидерландско данъчно задължение. Относимите детайли могат да включват кой притежава дружеството, къде осъществява дейност то и дали има трансакции между свързани лица или трансгранични сделки. Тези факти спомагат за определянето на това кои документи и разяснения са необходими. Изискванията могат да варират според обстоятелствата, включително дали собственикът или субектът е местно или чуждестранно лице и дали дейността включва държави от ЕС или извън него. За дружества, поддържащи структури в различни юрисдикции, например в ОАЕ, наемането на специалисти като Account Dubai гарантира, че местното счетоводство, одитът и спазването на данъчните изисквания остават съгласувани с по-широката групова отчетност. Не приемайте като даденост, че данъчното третиране на едно дружество с чуждестранна собственост се прилага автоматично и за друго.
В началото на работните взаимоотношения споделете структурата на собственост, оперативните локации на дружеството и ясно описание на трансграничните трансакции. Това предоставя на счетоводителя необходимия контекст, за да оцени документацията и отчетните нужди, без да се предполага, че всички бизнеси с чуждестранна собственост следват едни и същи правила. Учредителите, които планират своята структура и стъпките за навлизане на пазара, могат също да прегледат ръководството за стартиране на бизнес в Нидерландия, след което да използват този специфичен контекст за текущото счетоводство и данъчна дейност.
Нидерландски корпоративни данъчни и отчетни задължения, координирани от счетоводител
Данъчната и отчетната дейност на нидерландско дружество се основава на същата първична финансова информация, но всяко задължение има своя собствена цел и процедура за подаване. Счетоводителят може да координира документите и изчисленията, необходими за тези задачи. Дружеството все пак трябва да поддържа своята информация пълна и да преглежда решенията, засягащи счетоводните му отчети и данъчната му позиция.
Изчисления и подаване на декларации за корпоративен подоходен данък
За 2026 г. ставките на нидерландския корпоративен подоходен данък са 19% до 200 000 евро и 25,8% над 200 000 евро, както е посочено в указанията на Belastingdienst относно ставките на корпоративния подоходен данък. Тези данъчни прагове са само част от изчислението, а не окончателна оценка на дължимия от дружеството данък.
Данъчната печалба не е непременно идентична със счетоводната печалба. Оперативното счетоводство отразява трансакциите и служи за съставяне на финансовите отчети; след това данъчните изчисления прилагат съответното данъчно третиране към резултатите на дружеството. За изготвянето на данъчна декларация въз основа на реалната дейност счетоводителят се нуждае от ясна първична документация и обяснения за съществените сделки. Ако информацията е непълна, данните може да изискват уточнение, преди декларацията да бъде финализирана.
Декларациите за корпоративен подоходен данък имат специфични изисквания за подаване. Тъй като крайният срок за подаване може да зависи от обстоятелствата на дружеството, използвайте актуалните инструкции на Belastingdienst за декларациите за корпоративен подоходен данък, вместо да разчитате на обща дата. Поддържайте съответствие между декларацията, съпътстващите изчисления и счетоводството, за да могат стойностите да бъдат проследени до документацията на дружеството.
ДДС и годишна отчетност в по-широкия контекст на регулаторното съответствие
ДДС е отделен данък от корпоративния подоходен данък. В справката-декларация по ДДС се отчитат трансакциите, относими към ДДС, докато декларацията за корпоративен подоходен данък се отнася до облагаемата печалба. Основните ставки на ДДС в Нидерландия са 21%, 9% и 0%; приложимата ставка зависи от стоките или услугите и съответните правила за ДДС. Указанията на Belastingdienst за ставките по ДДС разясняват ставките и тяхното прилагане. Не използвайте ставка по ДДС за изчисляване на корпоративния подоходен данък и не третирайте справката-декларация по ДДС като част от декларацията за корпоративен подоходен данък.
Годишните финансови отчети са друго отделно отчетно задължение. Годишните отчети се подават в KVK в рамките на 12 месеца след края на финансовата година, както е описано в указанията на KVK за годишните финансови отчети. Те предоставят финансово-отчетен поглед върху дружеството, докато данъчните декларации прилагат данъчните правила към съответната финансова информация. Координирането на счетоводството, ДДС, данъчните изчисления и годишната отчетност спомага за поддържането на последователна документация във всички тези отделни процеси.
Ако задълженията за подаване или документацията на вашето дружество трябва да бъдат оценени комплексно, можете да обсъдите своите счетоводни и данъчни изисквания с Intercompany Solutions.
Как да сравните счетоводната подкрепа по корпоративно облагане за нидерландско дружество
Подходящият модел на подкрепа зависи от обема работа, който вашето дружество трябва да покрие, и от наличния вътрешен капацитет. Едно Dutch BV с ограничен брой трансакции може да се нуждае от различен подход спрямо дружество с наети служители, трансгранична дейност или няколко отчетни процеса за координиране. Софтуерът може да помогне за организирането на информацията, но не може самостоятелно да замени данъчната преценка за конкретната ситуация или да компенсира липсващия бизнес контекст.
Използвайте това сравнение, за да видите как се разпределят задачите и къде допълнителната подкрепа би била полезна. Възможностите могат и да се комбинират. Например дружеството може да запази оперативното счетоводство вътре в екипа си, като същевременно използва външна подкрепа за данъчното облагане и отчетността.
| Модел на подкрепа | Обхват и приемственост | Документация и данъчна експертиза |
|---|---|---|
| Вътрешен персонал | Може непрекъснато да покрива рутинните финансови задачи в зависимост от капацитета на служителите, заместването и предаването на функциите. | Служителите на дружеството поддържат или координират документацията. Достъпът до нидерландска данъчна експертиза зависи от опита на екипа и от ползваните външни консултации. |
| Софтуерно базирано администриране | Може да подпомага повтаряеми работни процеси в счетоводството и да структурира данните за трансакциите. Приемствеността зависи от правилното използване, редовното въвеждане на данни и достъпа до системата. | Персоналът на дружеството остава отговорен за качеството на въведената информация. Софтуерът може да сигнализира за грешки или да обработва данни, но не оценява самостоятелно специфичното данъчно третиране за конкретното дружество. |
| Външна счетоводна подкрепа | Може да предостави договорен обхват от текущо счетоводно обслужване, данъчно съдействие или отчетност. Приемствеността зависи от договорения работен процес и своевременното предоставяне на информация. | Дружеството предоставя пълна документация и съответните разяснения. Данъчната експертиза е на разположение в рамките на договорения обхват, докато управителите запазват отговорността за решенията и одобренията на дружеството. |
Съобразете подкрепата със структурата и дейността на дружеството
Оценявайте обема на работата, а не разчитайте единствено на правната форма. Вземете предвид обема на трансакциите, трансграничните продажби или покупки, дейността между свързани лица, служителите и нуждите от отчитане. Едно стандартно Dutch BV с ограничена дейност може да се управлява с по-тесен обхват на подкрепа. По-разнородните операции могат да изискват по-тясна координация между счетоводството, ДДС, заплатите, данъчните изчисления и годишната отчетност. Правната форма сама по себе си не определя конкретен данъчен резултат и не гарантира спестявания.
Проверете обхвата на счетоводната и данъчната координация
Преди започване на работата разпределете задачите и прехвърлянето на отговорностите. Счетоводството организира първичните трансакции; справките-декларации по ДДС и годишните данъчни декларации използват съответната финансова информация за отделни отчетни цели; годишната отчетност представя финансовото състояние и резултатите на дружеството. Съгласувайте кой предоставя първичните документи, обяснява необичайните трансакции, преглежда предварителните данни, одобрява подаванията и отговаря на последващи въпроси. Ясното разпределение на отговорностите намалява пропуските, особено когато управителите и финансовият персонал работят от различни локации или часови зони.
Intercompany Solutions предоставя счетоводна и данъчна подкрепа за нидерландски дружества, включително за предприятия с международна собственост. Дружество, което сравнява своите възможности, може да обсъди счетоводните и данъчните си изисквания, за да определи практически обхват, съобразен с неговата дейност и вътрешен капацитет. Уверете се, че отговорностите, документацията и етапите на преглед са ясни от самото начало.
Документи и информация, които да подготвите за вашия нидерландски данъчен счетоводител
Подгответе документацията в ясна последователност, така че трансакциите да могат да бъдат проследени, а въпросите да бъдат решени ефективно. Пълните и навременни първични документи подпомагат счетоводната и данъчната дейност, но нито един списък не замества прегледа на дейността, собствеността и обстоятелствата около вашето дружество. Изброените по-долу документи са практически примери, а не фиксиран списък от документи, изисквани във всеки отделен случай.
- Организирайте първичните документи. Съберете наличните фактури, банкови извлечения, разходни документи и записи за трансакциите на дружеството. Съхранявайте документите в последователна папкава структура и направете съответния период лесен за идентифициране. Ако дадено банково плащане покрива няколко позиции, запазете достатъчно подкрепящи детайли, за да го свържете с основните трансакции.
- Категоризирайте трансакциите и пояснявайте необичайните позиции. Групирайте записите в съответствие с вашия счетоводен процес, след което обозначете позициите, които може да изискват контекст, като например голям еднократен разход, плащане към или от акционер, или трансакция със свързано лице. Добавете кратко, фактическо описание на същността на трансакцията и нейната стопанска цел. Ясните обяснения помагат на счетоводителя да прецени как да осчетоводи дадена позиция и дали е необходима допълнителна информация.
- Споделяйте контекста и промените в дружеството. Осигурете актуална картина на дейността, собствеността, оперативните локации и релевантните промени в дружеството през периода. Разяснете новите направления на дейност, промените в начина на функциониране на дружеството или трансакциите, които се различават от обичайната му дейност. Изискваната информация зависи от конкретните факти за дружеството, затова обсъждайте неясните или необичайни позиции, вместо да правите предположения за тяхното третиране.
Информация за съхранение на документацията и собствеността
Съхранявайте фирмената документация в продължение на 7 години, или 10 години за недвижими имоти, в съответствие с указанията на Belastingdienst за съхранение на документация. Съхранението подпомага бъдещи справки с първичните документи; то не означава, че всеки документ има еднаква роля в данъчното изчисляване.
Данните за собствеността също са от значение. За нидерландската регистрация на действителните собственици (UBO) прагът е >25%; промените в данните за UBO трябва да бъдат декларирани в срок от 7 дни, както е посочено в указанията на KVK за UBO. Тези задължения се отнасят до информацията за действителната собственост и контрол. Оценете дали дадена промяна в обстоятелствата на вашето дружество засяга неговата регистрация, вместо да приемате, че всяко вътрешно актуализиране подлежи на вписване.
Ако вашето дружество е BV, неговата структура и корпоративно управление са част от контекста при прегледа на собствеността и трансакциите. Учредителите могат да се запознаят с ръководството за учредяване на Dutch BV за допълнителна информация относно създаването на този тип дружество.
Подредената документация дава на счетоводителя отправна точка за преглед на фактите, имащи отношение към данъчните декларации и отчетите на вашето дружество. Поддържайте списък с открити въпроси успоредно с документацията, особено когато целта на дадена трансакция или връзката със собствеността не стават ясни само от документите.
Работа с Intercompany Solutions относно нидерландския корпоративен данък
Нидерландската данъчна и отчетна дейност са свързани. Счетоводството поддържа регистрите за трансакциите на дружеството, които служат като основа за данъчни изчисления и отчети. Подаването на декларации по ДДС и годишни данъчни декларации урежда отделни задължения, докато годишното отчитане представя финансовата информация на дружеството в изисквания формат. Координирането на тези задачи спомага за поддържането на съгласуваност на информацията през целия отчетен цикъл.
Intercompany Solutions предоставя счетоводно и данъчно съдействие на нидерландски дружества, включително международно притежавани предприятия. Обхватът може да обедини счетоводството, подаването на декларации по ДДС, годишните данъчни декларации и годишното отчитане в координиран работен процес. Подходящите задачи зависят от дейността на дружеството, съществуващите процеси и нуждите от отчитане. Започнете с установяване на това, което вече се обработва, и къде е необходима подкрепа.
Какво да обхване първоначалната консултация
Безплатната първоначална консултация е възможност да разясните състоянието на вашето дружество и да обсъдите подходящ обхват. Подгответе кратък преглед на следното:
- Дейност на дружеството: Опишете с какво се занимава дружеството, къде оперира и всякакви съществени промени в дейността му.
- Структура на собствеността: Обобщете структурата на собствеността и обяснете всички съответни промени или трансгранични взаимоотношения.
- Трансакции и документация: Дайте обща представа за обема на трансакциите, наличните счетоводни записи и начина, по който документите са организирани в момента.
- Съществуваща организация: Разяснете кой в момента отговаря за счетоводството, подаването на декларации по ДДС, данъчните дейности и годишното отчитане, включително използвания софтуер или вътрешни процеси.
- Предстоящи нужди от отчитане: Идентифицирайте известните изисквания или периоди за отчитане, които изискват внимание, без да предполагате краен срок, който може да зависи от обстоятелствата около дружеството.
Тази информация дава практическа отправна точка за дискусията и помага да се определят въпросите, които се нуждаят от допълнителен преглед. Когато даден отговор зависи от дейността на дружеството, собствеността или статута на данъчнозадължено лице, преценете приложимото третиране спрямо тези факти, вместо да го приемате въз основа на общ пример.
Ясна следваща стъпка за текуща подкрепа
След първоначалния разговор дефинирайте работния обхват и информационния поток. Съгласувайте кои документи и записи ще предоставя дружеството, как ще се обработват въпросите относно трансакциите и кои декларации и отчетни задачи са включени. Директорите следва да останат ангажирани с прегледа на информацията за дружеството и вземането на решения; счетоводителят подпомага договорената счетоводна и данъчна работа въз основа на предоставената документация.
За чуждестранен учредител последователният процес може да улесни свързването на нидерландските задължения за съответствие с по-широката дейност на дружеството. По същия начин, ако вашето предприятие оперира и в юрисдикции като Нова Зеландия, партньорството с регионални специалисти за МСП като Proledger може да помогне за поддържането на безпроблемно счетоводство и стандарти за съответствие. Подгответе прегледа на дружеството и наличните записи, идентифицирайте съществуващата организация и избройте въпросите, които изискват специфичен за дружеството отговор. Това осигурява ясна основа за обсъждане на текуща подкрепа, без да се предполага, че всяко нидерландско дружество има еднакви изисквания.
Установете ясен път за текущо спазване на изискванията
С развитието на Вашата компания нейният оперативен модел може да се промени. Новите пазари, промените в собствеността или нарастващият екип могат да повлияят на въпросите, които изискват внимание. Планирайте редовни прегледи на тези промени, така че фирмената администрация да остане съобразена с актуалните обстоятелства.
Използвайте следващото обсъждане, за да идентифицирате какво се е променило, какво предстои и къде имате нужда от яснота. Един целенасочен преглед може да превърне тези приоритети в практически план за дейността на компанията в Нидерландия.
С ясна следваща стъпка можете да продължите напред с конкретен план за текущите ангажименти на Вашата компания.
Често задавани въпроси
Какво прави счетоводителят по корпоративни данъци в Нидерландия?
Счетоводителят по корпоративни данъци помага за тълкуването на финансовата информация на дружеството за данъчни цели и изготвянето на съответните данъчни декларации. Счетоводителят може да идентифицира трансакции, които изискват изясняване, да засича данни между различните счетоводни регистри и да организира информацията за отчитане. Това се различава от простото въвеждане на трансакции в счетоводен софтуер. Управителите остават отговорни за решенията на дружеството и трябва да гарантират, че предоставяната от тях информация е пълна и точна.
Нуждае ли се едно Dutch BV от счетоводител по корпоративни данъци?
Едно Dutch BV се нуждае от подход, който поддържа неговата отчетност и отчети изрядни, но не е задължително да изисква същото ниво на външна подкрепа като друго дружество. Преценете кой може да поддържа администрацията, да оценява данъчните въпроси и да управлява отчетните задачи с развитието на бизнеса. Например назначаването на персонал или нови трансгранични трансакции могат да увеличат необходимата координация. Подходящата организация зависи от действителната дейност и вътрешния капацитет на BV.
Какви са ставките на нидерландския корпоративен данък през 2026 г.?
Приложимите ставки за 2026 г. са 19% до 200 000 евро и 25,8% над 200 000 евро. Ставката, приложима към облагаемата печалба на дружеството, зависи от съответните данъчни правила и обстоятелствата около дружеството; само номиналните ставки не определят окончателното му данъчно задължение. Прегледайте актуалните насоки на Belastingdienst относно корпоративния данък за подробности относно прилагането и отчитането.
Колко струва счетоводител по корпоративни данъци в Нидерландия?
Хонорарите зависят от договорената работа и обстоятелствата на компанията. Ценовата оферта може да се различава в зависимост от това дали подкрепата обхваща еднократно подаване на декларация, или включва също текущо счетоводство, дейности по ДДС и годишно отчитане. Състоянието и организацията на съществуващата документация могат да повлияят на необходимия обем работа. За да обсъдите обхвата, подгответе кратък преглед на дейностите на Вашата компания, текущата счетоводна организация и задачите, които желаете да бъдат покрити.
Може ли нидерландска компания с чуждестранна собственост да използва счетоводител от разстояние?
Да. Нидерландска компания с чуждестранна собственост може да координира счетоводната си работа дистанционно, като споделя бизнес документация и информация за контекста на дружеството със своя счетоводител. Самото местоположение на собственика не определя начина, по който се облага компанията. Собствеността от ЕС или извън ЕС може да има значение при определени обстоятелства, но не трябва да замества прегледа на самото лице, неговите трансакции и статута на участващите страни.
Колко време трябва една нидерландска компания да съхранява счетоводната си документация?
Съхранявайте фирмената документация в продължение на 7 години или 10 години за недвижими имоти. Организирайте и запазвайте документите така, че компанията да може да проследи счетоводните записвания до техните първични документи. Насоките на Belastingdienst за съхранение на документация предоставят подробности, включително как правилата се прилагат към конкретни видове документи.
Последен преглед: октомври 2026 г.
Източници
- KVK - Вписване в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния данък
- ICS Payroll - Нидерландски услуги по обработка на заплати
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (btw) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |