


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
إن عملية تسجيل المالك المستفيد النهائي في هولندا ليست مجرد خانة يتم التأشير عليها لمرة واحدة. بالنسبة لشركة Dutch BV مملوكة لأجانب، تبدأ العملية بتتبع من يملك الشركة أو يسيطر عليها في نهاية المطاف، بما في ذلك من خلال هياكل الشركات القابضة. وعند تأسيس شركة BV جديدة، يتولى الموثق القانوني تسجيل المالك المستفيد النهائي (UBO) الأولي إلى جانب التسجيل لدى KVK.
قد يكون التحليل أقل وضوحاً عندما لا يمتلك أي فرد أسهماً بشكل مباشر أو عندما تنشأ السيطرة من خلال حقوق التصويت أو أي ترتيب آخر. وقد يتأهل الشخص من خلال امتلاك أكثر من 25% من الأسهم أو حقوق التصويت، أو من خلال شكل آخر من أشكال السيطرة الفعلية. وإذا لم يستوفِ أي فرد هذه المعايير، يجب على الشركة تسجيل مسؤولها أو مسؤوليها الإداريين الرئيسيين كمالكين مستفيدين نهائيين حكميين (pseudo-UBOs). وتوضح KVK متطلبات التسجيل.
يوضح هذا الدليل كيفية تحديد المالكين المستفيدين النهائيين (UBOs) من خلال الملكية غير المباشرة، وإعداد المعلومات المطلوبة وتقديمها، والاحتفاظ بسجلات دقيقة بموجب قانون Wwft. كما يغطي أيضاً مهلة الـ 7 أيام للإبلاغ عن التغييرات إلى KVK، مما يساعدك على إدارة الامتثال المستمر والحد من مخاطر العقوبات الإدارية.
النقاط الرئيسية
- تحديد هيكل الملكية عبر كل شركة قابضة أو صندوق ائتماني لتحديد الأفراد الذين يملكون شركة Dutch BV أو يسيطرون عليها في نهاية المطاف.
- بالنسبة لأي شركة BV جديدة، قم بتنسيق إقرار المالك المستفيد النهائي (UBO) مع الموثق القانوني والتسجيل لدى KVK. وأعد المعلومات اللازمة للتحقق من هوية كل UBO.
- اتبع عملية تسجيل المالك المستفيد النهائي في هولندا لفهم كيفية تسجيل المالكين المستفيدين النهائيين (UBOs) والحفاظ على تحديث بيانات الشركة.
- قم بتضمين تفاصيل المالك المستفيد النهائي (UBO) في عمليات فحص الامتثال الخاصة بشركتك، وقم بتحديث KVK عندما تتغير معلومات الملكية أو السيطرة.
- قد تكون معلومات المالك المستفيد النهائي (UBO) الدقيقة ذات صلة ومهمة عند التعامل مع البنوك والسلطات الضريبية. تحقق من متطلباتهم لحالتك المحددة.
جدول المحتويات
فهم سجل المستفيد الحقيقي النهائي (UBO) والامتثال لقانون Wwft
يجب أن يحدد سجل ملكية الشركة الهولندية الأشخاص الذين يمتلكونها أو يسيطرون عليها في نهاية المطاف، بدلاً من مجرد إدراج مساهميها المباشرين. المستفيد الحقيقي النهائي (UBO) هو شخص طبيعي يتمتع بملكية أو سيطرة جوهرية، بشكل مباشر أو غير مباشر. يساعد المفهوم الدولي لـ المستفيد الحقيقي في توضيح سبب احتمال ألا يكون المساهم المسجل في الشركة هو الشخص الذي يستفيد منها أو يسيطر عليها في نهاية المطاف.
تحتفظ غرفة التجارة الهولندية (KVK) بسجل UBO المركزي. ويشكل التزام التسجيل جزءاً من قانون منع غسل الأموال وتمويل الإرهاب (Wwft)، وهو الإطار الهولندي لمكافحة غسل الأموال وتمويل الإرهاب. تدعم معلومات UBO الشفافية والعناية الواجبة تجاه العملاء من قبل السلطات والمؤسسات الخاضعة لقانون Wwft. تعامل مع السجل كسجل امتثال مستمر، وليس مجرد نموذج يتم ملؤه عند التأسيس.
الغرض من السجل في عام 2026
يدعم السجل الجهود المبذولة لتحديد من يقف وراء المنظمة ومنع إساءة استخدام هياكل الشركات في الجرائم المالية. كما يشكل جزءاً من تنفيذ هولندا لمتطلبات الاتحاد الأوروبي لمكافحة غسل الأموال. لم يعد الوصول متاحاً لعامة الناس، بل يقتصر على فئات مخولة قانوناً، بما في ذلك السلطات المختصة، والمؤسسات الملزمة بقانون Wwft، والمستفيدين الحقيقيين النهائيين الذين يطلبون معلوماتهم الخاصة، والأطراف التي تثبت وجود مصلحة مشروعة. توضح KVK تفاصيل تسجيل UBO والوصول إليه.
هناك تفصيلان لعام 2026 يرتبطان بسياق الامتثال الأوسع. تبلغ رسوم تسجيل KVK 85.15 يورو (2026، لمرة واحدة). وبشكل منفصل، أصبح البنك المعتمد لـ Belastingdienst هو Rabobank اعتباراً من 1 مايو 2026. لا يغير أي من هذين الأمرين واجب الشركة في الحفاظ على دقة معلومات UBO الخاصة بها.
الكيانات الخاضعة لتسجيل UBO
تعد شركات Dutch BV وNV والمؤسسات (stichtings) من بين الكيانات المطالبة بتسجيل المستفيدين الحقيقيين النهائيين (UBOs). وتتطلب هذه الكيانات عقداً توثيقياً لتأسيسها. تسري قواعد التسجيل أيضاً على بعض الكيانات القانونية والشراكات الأخرى، لذا لا تفترض أن المنظمة معفاة لمجرد أنها ليست BV. لا تعتبر المنشأة الفردية (eenmanszaak) كياناً قانونياً منفصلاً ولا تسجل UBO. بالنسبة لشركات VOF أو CV أو maatschap، تحقق من متطلبات KVK المعمول بها لشكل الشراكة المعني.
يعتبر المساهم أو الشركة الأم في سلسلة الملكية كياناً قانونياً وليس مستفيداً حقيقياً نهائياً (UBO). تتبع الملكية والسيطرة عبر كل شركة حتى تحدد الشخص الطبيعي أو الأشخاص الطبيعيين في نهاية السلسلة. على سبيل المثال، إذا كانت شركة قابضة تمتلك أسهماً في Dutch BV، فيجب أن يتجاوز تحليل UBO الخاص بالشركة الهولندية الشركة القابضة ليصل إلى الأفراد الذين يمتلكونها أو يسيطرون عليها في نهاية المطاف. تُعفى الشركات المدرجة والشركات التابعة لها بنسبة 100% بشكل مباشر وغير مباشر من تسجيل UBO. كما أن الكيان القانوني الأجنبي الذي يمتلك فرعاً هولندياً فقط لا يسجل المستفيدين الحقيقيين النهائيين التابعين له في السجل الهولندي.
للحصول على نظرة عامة على الخطوات الأوسع المتبعة في تأسيس عمل تجاري هولندي، راجع دليلنا لبدء عمل تجاري في هولندا.
معايير تحديد المستفيدين الحقيقيين النهائيين
طبق حد UBO الذي يزيد عن 25% على الملكية والسيطرة، ثم تتبع كل مسار ملكية وصولاً إلى الأفراد وراء الكيان الهولندي. يمكن للشخص أن يستوفي المعايير من خلال الأسهم أو حقوق التصويت أو أي شكل آخر من أشكال السيطرة الفعلية. لا تعتبر الشركة أو المؤسسة الموجودة في سلسلة الملكية مستفيداً حقيقياً نهائياً بحد ذاتها لأن UBO يجب أن يكون شخصاً طبيعياً.
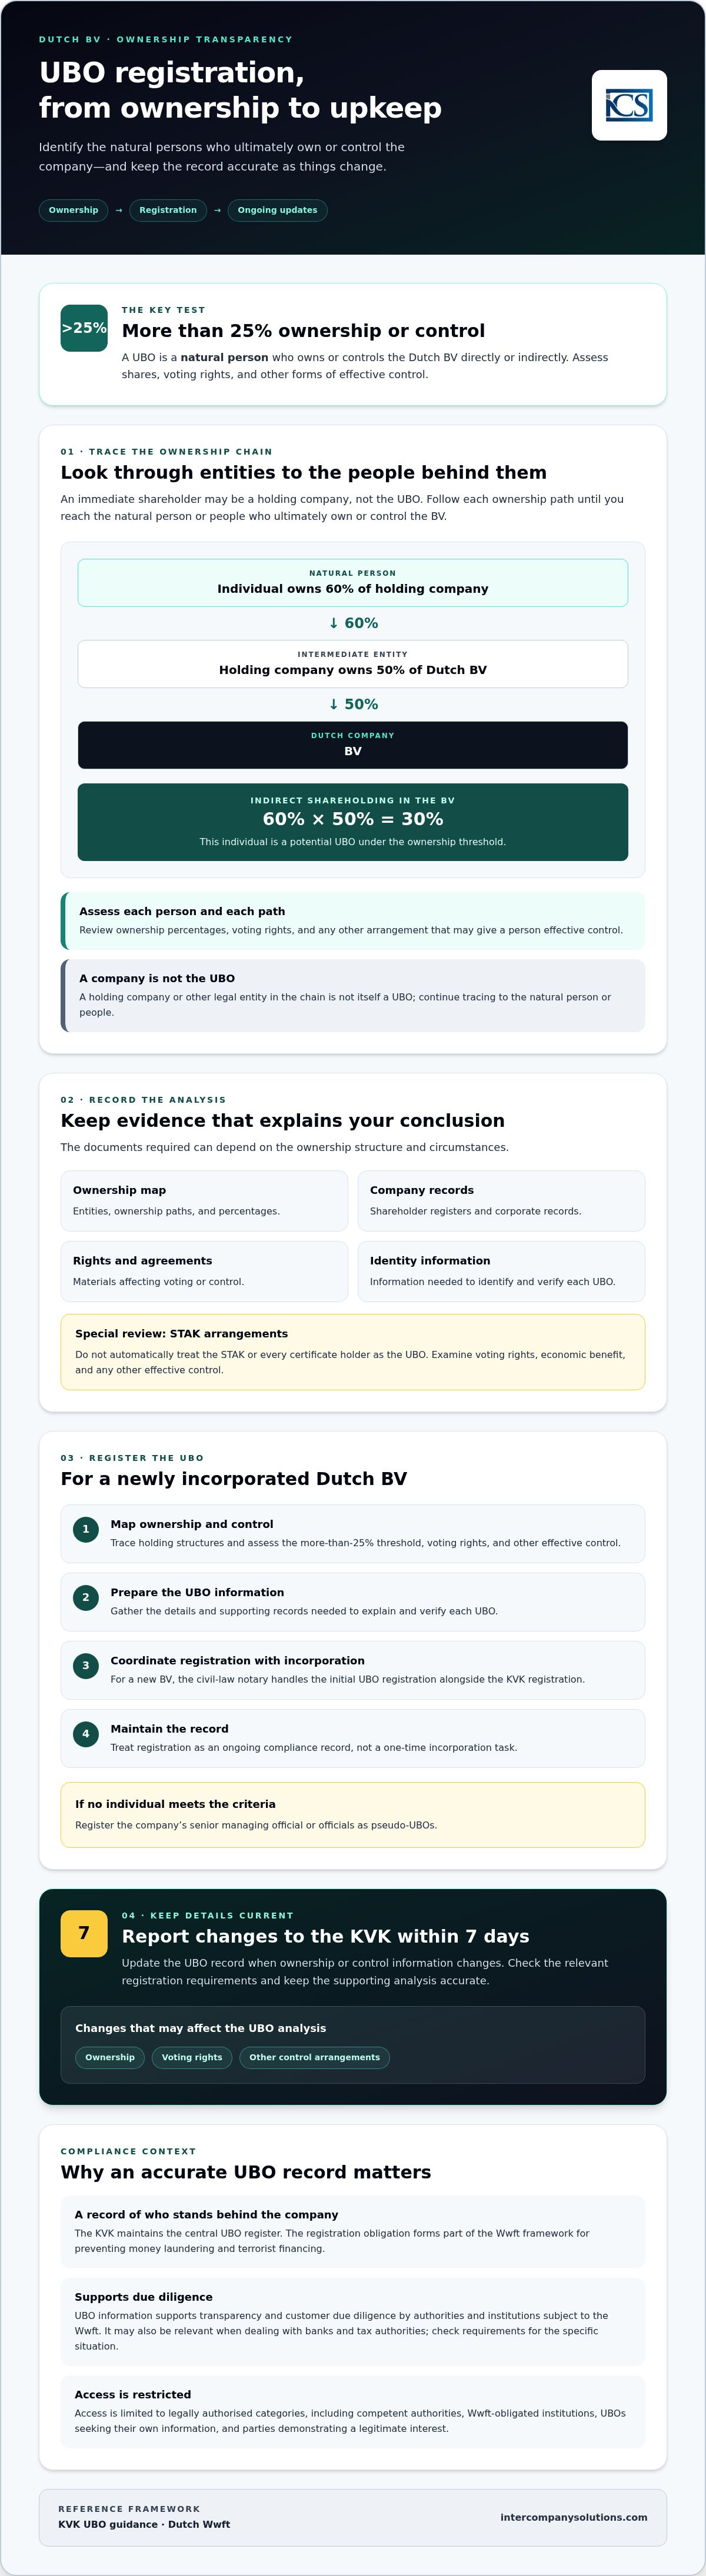
تكون الملكية المباشرة محتفظاً بها من قبل فرد في الكيان الهولندي. أما الملكية غير المباشرة فتمر عبر كيان وسيط واحد أو أكثر. على سبيل المثال، إذا كان فرد يمتلك 60% من شركة قابضة وكانت تلك الشركة القابضة تمتلك 50% من Dutch BV، فإن الحصة غير المباشرة للفرد في BV هي 30%. وهذا يجعل الفرد مستفيداً حقيقياً نهائياً محتملاً بموجب حد الملكية. قم بتقييم كل سلسلة وكل شخص بشكل منفصل، بما في ذلك حقوق التصويت وأي حقوق سيطرة أخرى.
حد الـ 25% وأدلة الملكية
لكل مسار ملكية، سجل الكيانات ونسب الملكية والحقوق ذات الصلة. احتفظ بالمواد الداعمة مثل سجلات المساهمين وسجلات الشركات ومخططات الملكية والاتفاقيات التي تؤثر على التصويت أو السيطرة. تساعد هذه السجلات في توضيح التحليل إذا طلبت KVK أدلة. يمكن أن تعتمد المستندات المطلوبة على الهيكل والظروف. تحدد إرشادات UBO الصادرة عن KVK معلومات التسجيل وكيفية تسجيل الحصة.
تتطلب STAK، وهي مؤسسة هولندية تحتفظ بالأسهم وتصدر إيصالات إيداع، مراجعة أكثر دقة. لا تعامل STAK تلقائياً على أنها UBO أو تفترض أن كل حامل شهادة مؤهل لذلك. افحص من يحمل حقوق التصويت، ومن يتلقى المنفعة الاقتصادية، وما إذا كان أي شخص يمتلك سيطرة فعلية أخرى. تحدد الترتيبات القانونية والتعاقدية الأفراد الذين يستوفون المعايير.
السيطرة والـ Pseudo-UBO
نسبة الأسهم وحدها لا تحسم كل حالة. راجع النظام الأساسي واتفاقيات المساهمين والترتيبات الأخرى للبحث عن الحقوق التي قد تمنح الفرد تأثيراً حاسماً. يمكن أن تشمل هذه الحقوق القدرة على تعيين أو عزل أكثر من نصف المديرين، أو حقوق النقض (الفيتو) على القرارات الرئيسية، أو التأثير على استراتيجية الشركة. قيم هذه الحقوق في سياقها؛ فحق النقض على مسألة محدودة لا يثبت تلقائياً صفة UBO.
إذا تعذر تحديد أي فرد على أنه UBO من خلال الملكية أو السيطرة، فيجب على الشركة تسجيل مسؤول أو مسؤولي الإدارة العليا لديها كـ pseudo-UBOs. هذا إجراء احتياطي وليس إعفاءً من التسجيل. حدد المدير النظامي المناسب أو أعضاء مجلس الإدارة، ووثق سبب عدم العثور على أي فرد مؤهل، وتأكد من مطابقة التفاصيل المسجلة لسجلات الحوكمة الحالية للشركة. يعد هذا التحليل خطوة محورية في عملية تسجيل المستفيد الحقيقي النهائي في هولندا، لا سيما عندما يتعلق الأمر بهياكل قابضة أجنبية أو حقوق سيطرة متعددة الطبقات.
عملية تسجيل المستفيد الحقيقي النهائي في هولندا لشركات Dutch BV
بالنسبة لشركة Dutch BV حديثة التأسيس، يتولى الموثق القانوني (notary) تسجيل UBO الأولي إلى جانب تسجيل الشركة لدى غرفة التجارة الهولندية (KVK). يراجع الموثق معلومات الملكية والسيطرة المقترحة كجزء من عملية التأسيس ويجري فحوصات الهوية. حدد سلسلة الملكية قبل توثيق العقد، خاصة عندما تتضمن الهيكلة شركات قابضة أجنبية.
قم بإعداد معلومات دقيقة حول كل UBO تم تحديده، بما في ذلك تفاصيل الهوية وطبيعة ومدى ملكيته أو سيطرته. بالنسبة للهيكل متعدد الطبقات، قدم مخطط ملكية وسجلات الشركة الداعمة بحيث يكون المسار من BV إلى كل فرد واضحاً. توضح إرشادات تسجيل UBO الخاصة بـ KVK المعلومات الواجب تسجيلها. رسوم تسجيل KVK البالغة 85.15 يورو (2026، لمرة واحدة) هي رسوم التسجيل العامة، وليست رسوماً منفصلة لتقديم UBO.
إجراءات التقديم خطوة بخطوة
بالنسبة لشركة BV حديثة التأسيس، يقدم الموثق التسجيل الأولي كجزء من عملية التأسيس وKVK. قبل التقديم، نظم المعلومات حتى يمكن حل أي اختلافات بسرعة:
- حدد الأشخاص الطبيعيين الذين يستوفون معايير UBO واجمع وثائق الهوية المطلوبة لفحوصات الموثق.
- حدد الملكية المباشرة وغير المباشرة وحقوق التصويت وحقوق السيطرة الأخرى ذات الصلة. استخدم مخططاً تنظيمياً عندما يحتوي الهيكل على كيانات متعددة.
- تأكد من تطابق الأسماء وتفاصيل الملكية والمستندات الداعمة قبل أن يرسل الموثق طلب التسجيل.
لا تفترض إمكانية تسجيل شركة تظهر كمساهم على أنها UBO. يجب أن يحدد الطلب الشخص الطبيعي أو الأشخاص الطبيعيين الذين يمتلكون أو يسيطرون على BV في نهاية المطاف. بالنسبة لشركة BV قائمة، يجب الإبلاغ عن أي تغييرات تطرأ على تفاصيل UBO إلى KVK في غضون 7 أيام.
التسجيل عن بعد للمؤسسين الأجانب
يمكن للمؤسسين من خارج الاتحاد الأوروبي عموماً استخدام مسار الوكالة الرسمية المصدقة (Power of Attorney) لتأسيس BV عن بعد. يمنح المؤسس تفويضاً للتصرف نيابة عنه، ويقوم الموثق الهولندي بتوثيق العقد دون الحاجة لسفر المؤسس إلى هولندا. سيحدد الموثق الشكل المطلوب للوكالة الرسمية ووثائق الهوية أو خطوات التصديق المطلوبة وفقاً لظروف المؤسس. قد تختلف المتطلبات بناءً على الدولة التي تم فيها توقيع المستندات أو إصدارها.
تشير Intercompany Solutions إلى إطار زمني يتراوح بين 3 و5 أيام لتأسيس Dutch BV عن بعد، ولكن هذا ليس موعداً نهائياً قانونياً لتأكيد KVK أو UBO. يعتمد التوقيت على جاهزية المستندات وفحوصات الموثق وعملية التسجيل. تتضمن عملية تأسيس Dutch BV الخطوات التوثيقية وإجراءات KVK. بالنسبة للمؤسسين الأجانب، يعد فهم كيفية ترابط هذه الخطوات أمراً أساسياً لعملية تسجيل المستفيد الحقيقي النهائي في هولندا.
الحفاظ على الامتثال والإبلاغ عن التغييرات
يجب أن تظل معلومات المستفيد الفعلي (UBO) دقيقة بعد التسجيل. إذا أثر تغيير ما على صفة المستفيد الفعلي أو تفاصيله المسجلة، فيجب الإبلاغ عنه في غضون 7 أيام. يمكن أن تشمل التغييرات مالكا مؤهلا جديدا، أو ترتيبا معدلا للملكية أو السيطرة، أو بيانات شخصية متغيرة. تحقق من متطلبات KVK الحالية وقدم التحديثات على الفور. لا ينبغي للمراجعة السنوية أن تؤخر الإبلاغ عن تغيير قد حدث بالفعل.
الأحداث الموجبة للتحديث
استخدم التغييرات في الملكية والحوكمة والمعلومات الشخصية كمحفزات لمراجعة السجل. على سبيل المثال، قد يؤدي نقل الأسهم إلى تجاوز شخص جديد للحد الأدنى لصفة المستفيد الفعلي. قد تؤدي إعادة هيكلة شركة أم أجنبية أيضا إلى تغيير من يملك أو يسيطر في النهاية على Dutch BV، حتى لو ظل المساهم المباشر لـ Dutch BV كما هو. كما ينبغي التحقق من التغييرات في عنوان المستفيد الفعلي أو جنسيته ومقارنتها بالتفاصيل المسجلة. توضح إرشادات KVK الخاصة بالمستفيد الفعلي كيفية الإبلاغ عن التغييرات.
احتفظ بمخطط هيكل الملكية والأدلة ذات الصلة، مثل سجلات المساهمين والوثائق التي تصف حقوق السيطرة، ضمن سجلات الشركة. يجب الاحتفاظ بالسجلات لمدة 7 سنوات (10 سنوات للأموال غير المنقولة). أثناء الإعداد السنوي للبيانات المالية، راجع ما إذا كان مخطط الملكية وتفاصيل المستفيد الفعلي والمستندات الثبوتية لا تزال تتطابق مع الهيكل الفعلي للشركة. تعامل مع هذا الإجراء كضابط رقابي عملي، وليس كموعد نهائي سنوي منفصل لتقديم إقرارات المستفيد الفعلي.
الامتثال المستمر والتبعات
حدد المسؤولية عن مراقبة التغييرات واجعل عمليات التحقق من المستفيد الفعلي جزءا من الإدارة الروتينية للشركة. يمكن أن تساعد المراجعة جنبا إلى جنب مع الأعمال المحاسبية والضريبية في تحديد عمليات نقل الأسهم أو عمليات إعادة هيكلة المجموعة التي تتطلب اهتماما. حافظ على اتساق سجل المستفيد الفعلي مع وثائق الحوكمة وقيّم الالتزامات الضريبية بشكل منفصل، بما في ذلك موقف ضريبة دخل الشركات للشركة.
يمكن أن يؤدي عدم الوفاء بالتزامات تسجيل المستفيد الفعلي إلى اتخاذ تدابير إنفاذ. بموجب سياسة الغرامات الإدارية لعام 2026، تبلغ الغرامة القياسية للمرة الأولى 2,750 يورو. قد تستوجب المخالفات المتكررة غرامة أعلى، وقد تؤدي الحالات الخطيرة إلى ملاحقة جنائية. يعتمد الإجراء المطبق على الوقائع وطبيعة المخالفة. تحقق من إرشادات KVK الحالية وعالج أوجه التناقض دون تأخير.
استخدم مراجعة سنوية مجدولة لرصد أي عدم اتساق في السجلات، ولكن تصرف بمجرد حدوث تغيير واجب الإبلاغ. يعد هذا التمييز جوهريا لعملية تسجيل المستفيد الفعلي في هولندا: تدعم المراقبة الدقة، بينما يحكم الموعد النهائي البالغ 7 أيام الإبلاغ بعد حدوث التغيير.
للحصول على مساعدة في تنسيق التأسيس والامتثال المستمر، اتصل بـ Intercompany Solutions لمناقشة الامتثال لمتطلبات المستفيد الفعلي لشركتك Dutch BV.
اعتبارات استراتيجية لرواد الأعمال الدوليين
بالنسبة للمؤسسين الدوليين، تشكل سجلات المستفيد الفعلي أيضا جزءا من المعلومات المستخدمة في عمليات الفحص التجاري الأوسع نطاقا. حافظ على اتساق مخطط هيكل الملكية ووثائق الشركة الثبوتية مع الهيكل الفعلي للشركة. تقيّم البنوك والسلطات الضريبية المسائل وفقا لإجراءاتها الخاصة، لذلك فإن تقديم إيداع دقيق لبيانات المستفيد الفعلي يدعم تلك العمليات ولكنه لا يضمن فتح حساب أو يحدد نتيجة معالجة ضريبة القيمة المضافة.
التكامل المصرفي والضريبي
البنك المعتمد لـ Belastingdienst هو Rabobank اعتبارا من 1 مايو 2026، كما يظهر في معلومات Belastingdienst الخاصة بحسابها المصرفي. يتعلق هذا بالترتيب المصرفي الخاص بالسلطة الضريبية. وهو لا يلزم الشركات بالتعامل المصرفي مع Rabobank. قد يجري البنك الذي يدرس فتح حساب تجاري العناية الواجبة الخاصة به تجاه العملاء ويطلب معلومات حول مالكي الشركة، والمسيطرين عليها، وأنشطتها، ومصدر الأموال. يرجى تأكيد متطلبات الوثائق مباشرة مع البنك.
يعد تسجيل المستفيد الفعلي والتسجيل في ضريبة القيمة المضافة إجراءين منفصلين. يجب على الكيان المملوك لأجانب تقييم ما إذا كانت أنشطته تنشئ التزاما بالتسجيل في ضريبة القيمة المضافة الهولندية والتقدم بطلب من خلال إجراءات Belastingdienst ذات الصلة. قد تطلب السلطة الضريبية معلومات عن الأعمال والملكية، ولكن قيد المستفيد الفعلي بمفرده لا ينشئ التزاما بضريبة القيمة المضافة ولا يضمن إصدار رقم ضريبة القيمة المضافة. راجع إرشادات ضريبة القيمة المضافة الخاصة بـ Belastingdienst لمعرفة المتطلبات الحالية. بالنسبة للكيانات المملوكة لأجانب، يستغرق التسجيل في ضريبة القيمة المضافة عادة من 6 إلى 8 أسابيع.
في حالات التجارة الدولية أو طلب الإعفاء بموجب المعاهدات الضريبية، قد تطلب الأطراف المقابلة أو السلطات مستندات توضح ملكية الشركة وموقفها الضريبي. يمكن لأدلة المستفيد الفعلي أن تساعد في تحديد الأشخاص الطبيعيين وراء الكيان، لكنها لا تثبت وحدها الأهلية للحصول على مزايا المعاهدة. تحقق من القواعد ومتطلبات الإثبات الخاصة بالمعاملة المحددة والدول ذات الصلة.
الخصوصية والدعم العملي
لا تتاح بيانات المستفيد الفعلي للاطلاع العام بشكل عام. يجب على أي طرف يسعى للوصول إليها على أساس المصلحة المشروعة استيفاء المعايير المعمول بها. الوصول ليس تلقائيا. توضح KVK القواعد في إرشادات تسجيل المستفيد الفعلي الخاصة بها. حافظ على دقة المعلومات الشخصية مع مشاركة المستندات الثبوتية فقط عندما يكون لدى سلطة أو مؤسسة مختصة سبب وجيه لطلبها.
يمكن للمؤسسين الدوليين الاستفادة من عملية تأسيس مهيكلة لتنسيق إنشاء الشركة والإيداعات المرتبطة بها. راجع خطوات بدء عمل تجاري في هولندا، وتحقق من المتطلبات القانونية والضريبية لدى السلطات الهولندية المختصة. يساعد ذلك في الحفاظ على اتساق سجلات المستفيد الفعلي مع المسؤوليات الإدارية الأوسع للشركة دون التعامل مع التسجيل كبديل عن الفحوصات المصرفية أو الفحوصات الخاصة بضريبة القيمة المضافة أو المعاهدات.
حافظ على تحديث سجلات المستفيد الفعلي لشركتك Dutch BV
يبدأ الامتثال الموثوق لمتطلبات المستفيد الفعلي بتتبع الملكية والسيطرة وصولا إلى الأشخاص المعنيين، بما في ذلك من خلال الحصص غير المباشرة. بالنسبة لشركة BV جديدة، يتولى الموثق التسجيل الأولي للمستفيد الفعلي لدى KVK. بعد التسجيل، راجع المعلومات عند تغير الملكية أو البيانات الشخصية، وأبلغ عن التحديثات في غضون 7 أيام.
تعد عملية تسجيل المستفيد الفعلي في هولندا خطوة من خطوات التأسيس ومسؤولية مستمرة في آن واحد. احتفظ بسجلات إثبات واضحة، وتحقق من بقاء المعلومات المسجلة دقيقة، وراع متطلبات العناية الواجبة المنفصلة التي قد تطبقها البنوك والمؤسسات الأخرى.
بالنسبة للمؤسسين الأجانب، تيسر Intercompany Solutions تأسيس Dutch BV عن بعد، ضمن إطار زمني معلن للتأسيس يبلغ 3-5 أيام، وتقدم دعما سكرتاريا للامتثال المستمر. يتعلق هذا الإطار الزمني بالتأسيس ولا يعد ضمانا لتأكيد المستفيد الفعلي أو استكمال الفحوصات الخارجية الأخرى.
من خلال هيكل ملكية موثق وعملية واضحة لمراجعة التغييرات، يمكنك التعامل مع متطلبات الامتثال الهولندية بثقة أكبر والحفاظ على تنظيم سجلات شركتك.
الأسئلة الشائعة
ما هو الحد الأدنى لرأس المال المطلوب لتأسيس Dutch BV في عام 2026؟
الحد الأدنى لرأس مال شركة Dutch BV هو 1 يورو. هذا هو الحد الأدنى لمبلغ رأس المال، وليس التكلفة الإجمالية لتأسيس شركة BV أو تشغيلها. يتطلب التأسيس أيضاً عقداً موثقاً لدى كاتب العدل، وقد تنطبق تكاليف أخرى. يختلف شرط رأس المال هذا عن رسوم التسجيل لدى KVK. يرجى الاطلاع على إرشادات BV الصادرة عن الحكومة الهولندية للحصول على معلومات حول هذا الشكل القانوني.
ما هي المهلة الزمنية للإبلاغ عن تغييرات المستفيد الحقيقي (UBO) إلى غرفة التجارة الهولندية؟
يجب الإبلاغ عن تغييرات UBO في غضون 7 أيام. تنطبق هذه المهلة المحددة للإبلاغ عند تغيير معلومات UBO المسجلة، بما في ذلك التفاصيل المتعلقة بالهوية أو الملكية أو السيطرة. احتفظ بسجل للتغييرات وتاريخ سريانها حتى تتمكن الشركة من تقديم التحديثات على الفور. توضح إرشادات تسجيل UBO الخاصة بـ KVK كيفية الإبلاغ عن التغييرات والمعلومات التي قد تكون مطلوبة.
ما هو البنك الهولندي الذي يعمل كبنك معتمد لدى Belastingdienst في عام 2026؟
البنك المعتمد لدى Belastingdienst هو Rabobank اعتباراً من 1 مايو 2026. هذا ترتيب مصرفي خاص بالسلطة الضريبية؛ ولا يلزم أي شركة بامتلاك حساب لدى Rabobank. طلب فتح الحساب التجاري منفصل تماماً، ويحدد البنك المختار إجراءات التقييم الخاصة به. تحقق من متطلبات البنك مباشرة، بما في ذلك معلومات الملكية والسيطرة التي يطلبها لأغراض العناية الواجبة بالعملاء.
هل تسجيل UBO إلزامي للمالكين غير المقيمين لشركة هولندية؟
نعم. يجب على Dutch BV تسجيل مسؤولي UBO حتى إذا كان مالكوها يقيمون خارج هولندا. ينطبق هذا الالتزام على الشركة الهولندية، وبالتالي فإن بلد إقامة المالكين لا يسقط شرط التسجيل. يجب على الشركة تحديد الأشخاص الطبيعيين المعنيين من خلال هيكل الملكية والسيطرة الخاص بها. وتحدد إرشادات KVK متطلبات التسجيل للكيانات الهولندية.
ما هي معدلات ضريبة الشركات المطبقة على Dutch BV في عام 2026؟
يبلغ معدل ضريبة الدخل على الشركات 19% على الأرباح التي تصل إلى 200,000 يورو، و25.8% على الأرباح التي تتجاوز هذا المبلغ. وتعتمد الضريبة المطبقة على الربح الخاضع للضريبة وظروف الشركة. ولا يحدد تسجيل UBO المعاملة الضريبية للشركة. راجع معلومات ضريبة الدخل على الشركات الخاصة بـ Belastingdienst للتحقق من القواعد والمعدلات المطبقة على الشركة.
هل يمكن إتمام تسجيل UBO عن بُعد لرواد الأعمال الأجانب؟
نعم. بالنسبة لشركة Dutch BV حديثة التأسيس، يتولى كاتب العدل التسجيل الأولي لـ UBO إلى جانب التسجيل لدى KVK. يمكن للمؤسسين من خارج الاتحاد الأوروبي استخدام مسار التوكيل الرسمي المصدق (Power of Attorney)، والذي بموجبه يبرم كاتب العدل الهولندي العقد دون سفر المؤسس إلى هولندا. وسيؤكد كاتب العدل المستندات وفحوصات الهوية المطلوبة لهيكل الملكية المحدد والدول المعنية.
ما هي رسوم التسجيل لدى KVK لشركة هولندية جديدة في عام 2026؟
تبلغ رسوم التسجيل لدى KVK ما قدره 85.15 يورو (2026، تُدفع لمرة واحدة). هذه هي الرسوم العامة لتسجيل شركة جديدة لدى KVK، وليست رسوماً منفصلة لتقديم بيانات UBO. وهي تختلف عن أتعاب كاتب العدل والتكاليف المهنية الأخرى التي قد تنطبق أثناء التأسيس. راجع معلومات التسجيل الخاصة بـ KVK للاطلاع على الرسوم وتفاصيل التقديم الحالية قبل إرسال الطلب.
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - الشركة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال التجارية
- Belastingdienst - ضريبة القيمة المضافة (btw) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- De Nederlandsche Bank - الرقابة والإشراف
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال الدولية
- Belastingdienst Douane - الجمارك
- محكمة العدل للاتحاد الأوروبي، Cadbury Schweppes، القضية C-196/04 (ECLI:EU:C:2006:544)
- المجلس الأعلى الهولندي (Hoge Raad)، ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |