


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
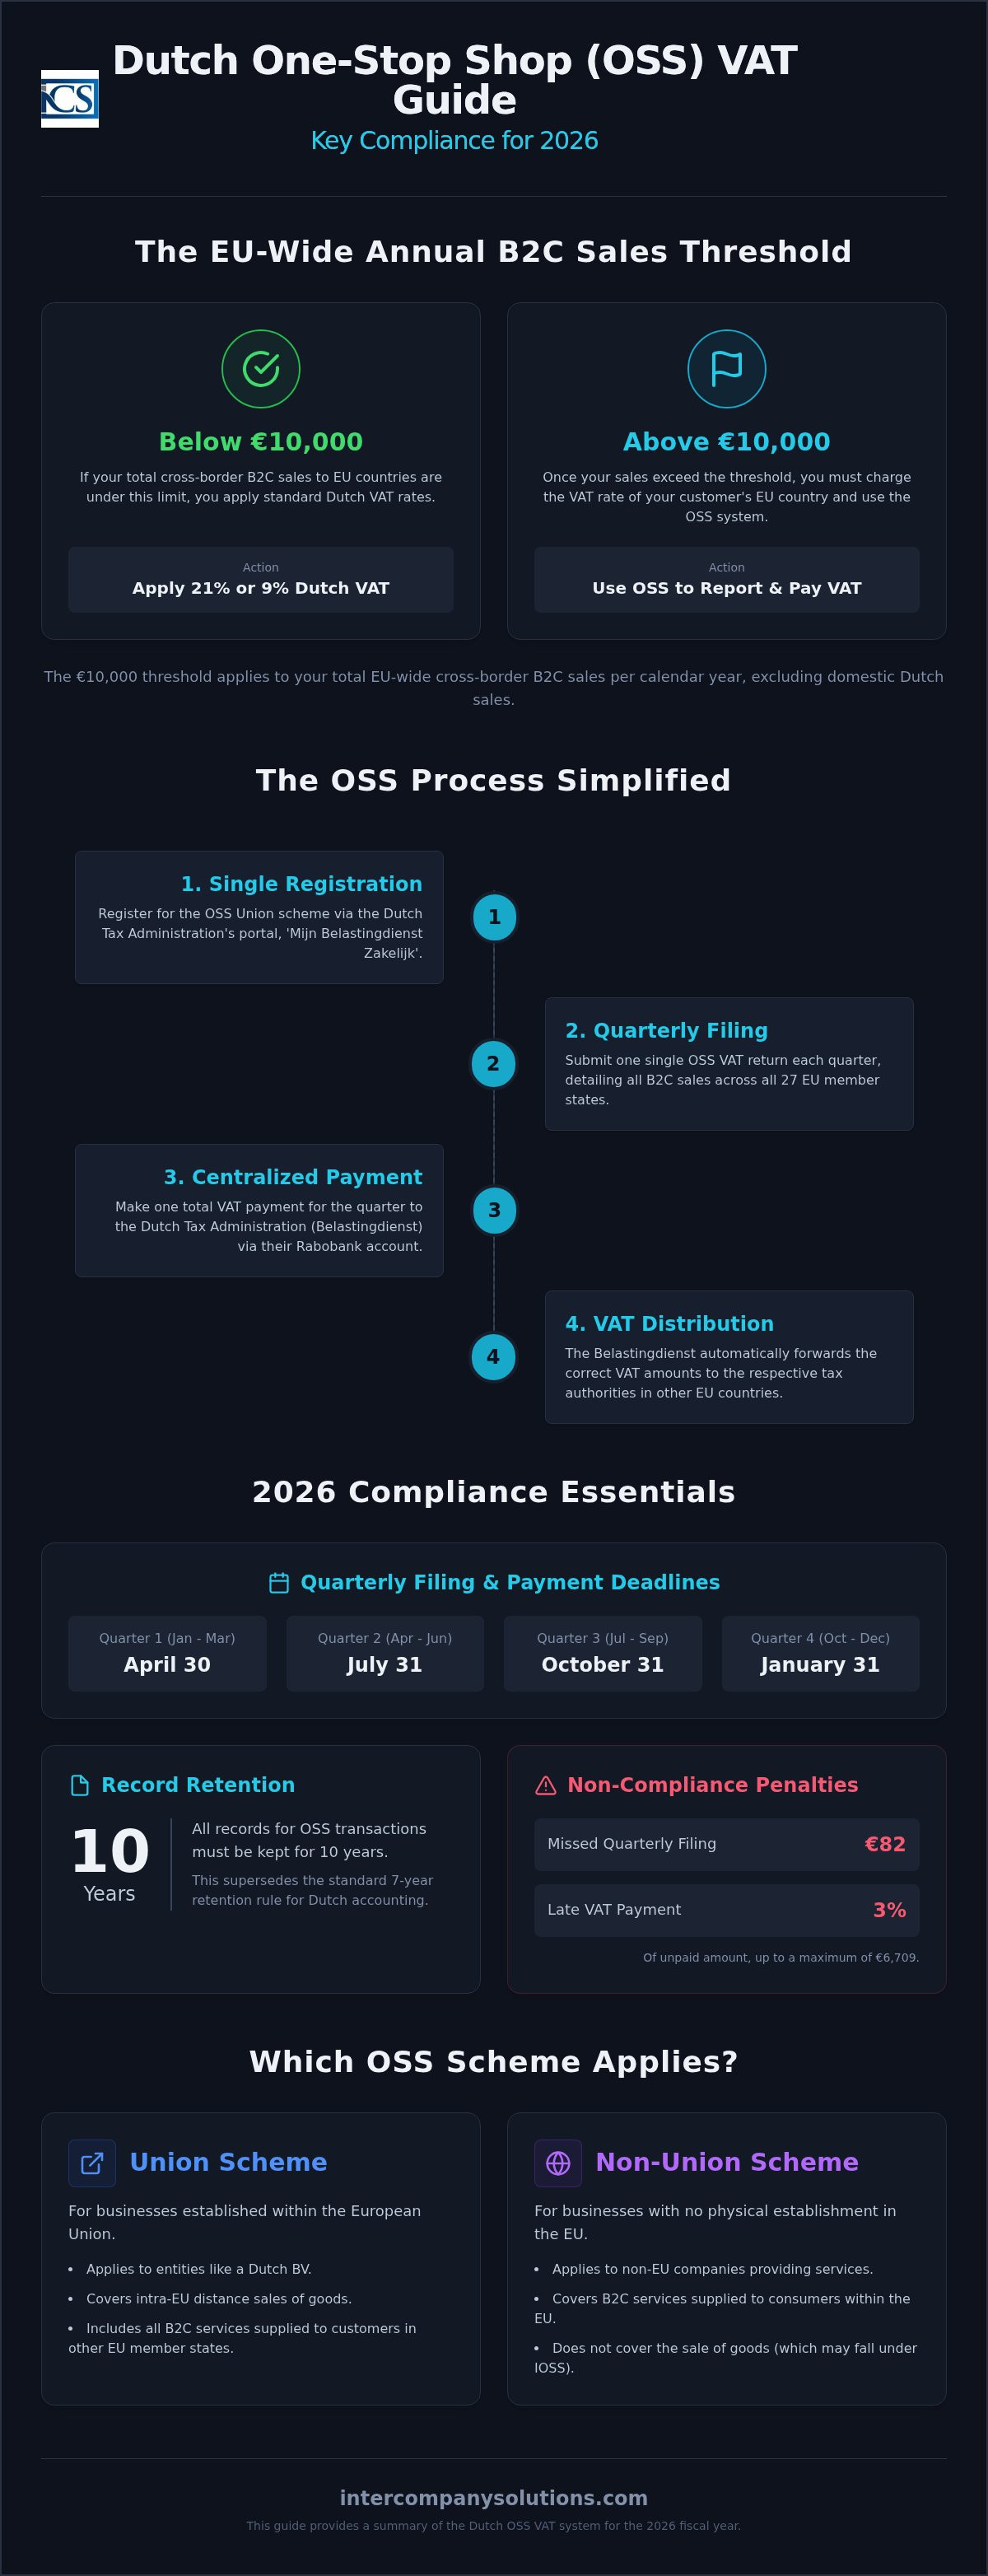
يظل الحد الأدنى على مستوى الاتحاد الأوروبي البالغ 10,000 يورو لمبيعات المعاملات بين الشركات والمستهلكين (B2C) العابرة للحدود نقطة التحول الحاسمة لرواد الأعمال الدوليين في عام 2026. وبمجرد أن تتجاوز مبيعاتك هذا الحد، يصبح نظام تقديم إقرارات ضريبة القيمة المضافة عبر نظام الشباك الموحد (OSS) في هولندا الآلية الأساسية للحفاظ على الامتثال دون الحاجة إلى التسجيل الفردي في كل دولة عضو. ويدرك معظمكم بالتأكيد أن إدارة أرقام ضريبية متعددة تشكل عبئاً إدارياً ثقيلاً وتنطوي على مخاطر جسيمة في حال تفويت موعد نهائي واحد. ويؤدي تفويت تقديم الإقرار ربع السنوي حالياً إلى فرض غرامة ثابتة قدرها 82 يورو، في حين تترتب على المدفوعات المتأخرة رسوم بنسبة 3% من مبلغ ضريبة القيمة المضافة غير المدفوع، بحد أقصى للغرامة يبلغ 6,709 يورو.
يوفر هذا الدليل المرجعي المواصفات الفنية المطلوبة لإدارة التزامات نظام الشباك الموحد (OSS) الهولندي بدقة متناهية. لقد قمنا بتجميع البيانات الأساسية للسنة المالية 2026 لضمان بقاء عملياتك العابرة للحدود مستقرة وسليمة قانونياً. ستجد تفصيلاً لمواعيد التقديم الربع سنوية، والإلزام الرقمي لطلبات الاسترداد من خارج الاتحاد الأوروبي الساري اعتباراً من 1 أبريل 2026، ومتطلبات الاحتفاظ بالسجلات المحددة لمدة 10 سنوات والتي تحل محل قواعد المحاسبة الهولندية القياسية. يوضح هذا العرض العام الفروق الإجرائية بين نظام الاتحاد ونظام غير الاتحاد لمساعدتك في الحفاظ على علاقة شفافة مع Belastingdienst.
النقاط الرئيسية
- تحديد متى تتجاوز مبيعات B2C العابرة للحدود حد الـ 10,000 يورو على مستوى الاتحاد الأوروبي للانتقال من معدلات ضريبة القيمة المضافة الهولندية المحلية إلى إعداد التقارير القائم على دولة المقصد.
- تجميع التزاماتك الضريبية على مستوى الاتحاد الأوروبي في إقرار ربع سنوي موحد لضريبة القيمة المضافة عبر نظام الشباك الموحد في هولندا من خلال بوابة 'Mijn Belastingdienst Zakelijk'.
- التأكد من استلام جميع المدفوعات الضريبية في حساب Rabobank التابع لمصلحة الضرائب الهولندية بحلول اليوم الأخير من الشهر الذي يلي كل ربع سنة مشمول بالتقرير لتجنب الغرامات.
- الاحتفاظ بسجلات شاملة لمدة 10 سنوات لجميع معاملات نظام الشباك الموحد (OSS) لاستيفاء معايير إثبات محددة تتجاوز قاعدة الاحتفاظ القياسية البالغة 7 سنوات.
- التكيف مع متطلبات التقديم الرقمي الإلزامي لجميع طلبات استرداد ضريبة القيمة المضافة السارية اعتباراً من 1 أبريل 2026 للحفاظ على الامتثال التنظيمي.
فهم نظام ضريبة القيمة المضافة للشباك الموحد (OSS) في هولندا
يعمل نظام الشباك الموحد (OSS) كمركز إداري مركزي لإدارة ضريبة القيمة المضافة على المعاملات العابرة للحدود بين الشركات والمستهلكين (B2C). ويتيح هذا النظام الاختياري لرواد الأعمال الدوليين توحيد تقاريرهم الضريبية عبر جميع الدول الأعضاء الـ 27 في الاتحاد الأوروبي داخل بوابة واحدة. ومن خلال استخدام بوابة تقديم إقرارات ضريبة القيمة المضافة عبر نظام الشباك الموحد في هولندا، تتجنب العبء الإداري المتمثل في التسجيل لدى السلطات الضريبية في كل دولة يقيم فيها عملاؤك. وقد تطور هذا النظام من نظام الشباك الصغير الموحد السابق (MOSS) وجرى توسيعه في يوليو 2021 ليشمل المبيعات عن بُعد للسلع المادية إلى جانب الخدمات الرقمية. وبالنسبة لشركة Dutch BV، تعمل Belastingdienst كسلطة وسيطة، حيث تقوم بتحصيل إجمالي مبلغ ضريبة القيمة المضافة وتوزيع الحصص المقابلة على الدول الأعضاء الأخرى في الاتحاد الأوروبي.
نظام الاتحاد مقابل نظام غير الاتحاد
ينقسم نظام OSS إلى أنظمة محددة بناءً على موقع شركتك ونموذج أعمالها. ينطبق نظام الاتحاد على الشركات المؤسسة داخل الاتحاد الأوروبي، مثل شركة Dutch BV. فإذا كنت قد أكملت عملية تأسيس شركة في هولندا، فستستخدم هذا النظام لجميع المبيعات عن بُعد للسلع والخدمات المقدمة للمستهلكين (B2C) داخل الاتحاد الأوروبي. وعلى العكس من ذلك، صُمم نظام غير الاتحاد للشركات التي ليس لديها أي مقر تأسيس في الاتحاد الأوروبي وتقدم خدمات للمستهلكين داخل الاتحاد الأوروبي. وبالنسبة لأولئك الذين يستوردون سلعاً من خارج الاتحاد الأوروبي بقيمة لا تتجاوز 150 يورو، يوفر نظام شباك الاستيراد الموحد (IOSS) تبسيطاً مماثلاً. وفي هذه الحالات، يتولى وسيط مقره في هولندا عادةً إدارة التسجيل وإعداد التقارير لضمان الامتثال للوائح ضريبة القيمة المضافة في الاتحاد الأوروبي.
المزايا الرئيسية لرواد الأعمال الدوليين
يوفر تركيز التزاماتك الضريبية من خلال البوابة الهولندية العديد من المزايا الإجرائية. أولاً، يقلل بشكل كبير من التكاليف الإدارية عن طريق إلغاء متطلب التسجيلات المتعددة في ضريبة القيمة المضافة وما يرتبط بها من أتعاب محاسبية محلية في ولايات قضائية مختلفة. ثانياً، تتواصل حصرياً مع سلطات الضرائب الهولندية بلغة واحدة، مما يبسط حل أي استفسارات. وأخيراً، تصبح معالجة المدفوعات مبسطة. أنت تدفع دفعة إجمالية واحدة إلى Belastingdienst، التي تستخدم Rabobank كبنك معتمد لها منذ 1 مايو 2026. يغطي هذا التحويل الفردي كامل التزاماتك لضريبة القيمة المضافة لتعاملات الشركات مع المستهلكين (B2C) على مستوى الاتحاد الأوروبي عن الربع السنوي، مما يضمن بقاء OSS VAT filing Netherlands فعالاً وموثوقاً. يتيح لك هذا الهيكل التركيز على توسيع نطاق عملياتك دون معوقات الامتثال الضريبي اللامركزي.
آخر مراجعة: سبتمبر 2026
معايير الأهلية وحد الـ 10,000 يورو
يطبق الاتحاد الأوروبي حداً موحداً قدره 10,000 يورو لكل سنة تقويمية للمبيعات عن بُعد العابرة للحدود بين الشركات والمستهلكين (B2C). بالنسبة لرواد الأعمال الذين يديرون Dutch BV، يحدد هذا الحد ما إذا كنت تطبق المعدلات المحلية أو المعدلات القائمة على وجهة المقصد. إذا ظل إجمالي مبيعاتك السنوية على مستوى الاتحاد الأوروبي أقل من 10,000 يورو، فإنك تستمر في تطبيق معدلات ضريبة القيمة المضافة الهولندية القياسية البالغة 21% أو المخفضة البالغة 9% على جميع عملاء الاتحاد الأوروبي. بمجرد أن يتجاوز حجم أعمالك هذا الحد، يجب عليك تحصيل معدل ضريبة القيمة المضافة المعمول به في الدولة العضو التي يقع فيها عميلك. يعد التسجيل في نظام النفاذة الواحدة الطريقة الأكثر كفاءة لإدارة هذا الانتقال. وبدونه، ستكون ملزماً قانوناً بالتسجيل في ضريبة القيمة المضافة في كل دولة عضو تقوم بالبيع فيها بمجرد تجاوز الحد.
حساب الحد للكيانات الهولندية
من الضروري تصنيف تدفقات إيراداتك بدقة لمراقبة هذا الحد. يشمل حساب الـ 10,000 يورو جميع مبيعات السلع العابرة للحدود بين الشركات والمستهلكين (B2C) داخل الاتحاد الأوروبي وخدمات الاتصالات والبث والإلكترونيات (TBE). ومع ذلك، يتم استبعاد المبيعات المحلية داخل هولندا من حساب هذا الحد المحدد على مستوى الاتحاد الأوروبي. نظراً لأن لوائح ضريبة القيمة المضافة الهولندية تفرض تقديم تقارير دقيقة، فإن الاحتفاظ بدفاتر حسابات منفصلة للمعاملات المحلية والمعاملات العابرة للحدود مع المستهلكين (B2C) يعد متطلباً قياسياً للامتثال. إذا كنت تدير كيانات متعددة، فتذكر أن الحد ينطبق على الشخص الخاضع للضريبة، وليس لكل بلد مقصد.
مزايا التسجيل الطوعي
يختار بعض رواد الأعمال التسجيل في النظام قبل الوصول إلى حد الـ 10,000 يورو. يتيح هذا النهج الاستباقي استراتيجية تسعير متسقة عبر الاتحاد الأوروبي من اليوم الأول. كما أنه يبسط العملية المحاسبية خلال المراحل الأولى من تأسيس Dutch BV، حيث لن تحتاج إلى تعديل أنظمة الدفع الخاصة بك في منتصف العام عند بلوغ الحد. بالنسبة للشركات ذات توقعات النمو المرتفعة، يمنع الاعتماد المبكر لإجراءات OSS VAT filing Netherlands الاختناقات الإدارية خلال فترات ذروة المبيعات. إذا لم تكن متأكداً من كيفية تطبيق هذه الحدود على فئات منتجاتك المحددة، يمكنك التواصل مع المتخصصين الضريبيين لدينا للحصول على تقييم مفصل.
آخر مراجعة: سبتمبر 2026
خطوات تقديم إقرار OSS لضريبة القيمة المضافة خطوة بخطوة والمواعيد النهائية الربع سنوية
يعد الوصول إلى بوابة 'Mijn Belastingdienst Zakelijk' الخطوة الإجرائية الأولى لـ OSS VAT filing Netherlands الخاصة بك. ستحتاج إما إلى DigiD أو رمز eHerkenning من المستوى 3 لتسجيل الدخول. بمجرد الدخول، يجب عليك تجميع تقرير شامل لجميع مبيعات B2C المصنفة حسب الدولة العضو المحددة في الاتحاد الأوروبي ومعدل ضريبة القيمة المضافة المطبق. تعمل هذه البيانات كأساس لـ نظام النفاذة الواحدة (OSS) لضريبة القيمة المضافة في الاتحاد الأوروبي، مما يضمن أن الضريبة المحصلة تُنسب بشكل صحيح إلى بلد الاستهلاك. لديك شهر واحد بالضبط بعد نهاية كل ربع سنة تقويمية لتقديم هذا الإقرار والتأكد من وصول الأموال إلى سلطات الضرائب الهولندية.
المواعيد النهائية لتقديم الإقرارات وإجراءات الدفع لعام 2026
يعتمد الامتثال على الالتزام بالمواعيد النهائية الربع سنوية الصارمة التي حددتها Belastingdienst. بالنسبة للسنة المالية 2026، تكون هذه التواريخ هي:
- الربع الأول (يناير–مارس): 30 أبريل 2026
- الربع الثاني (أبريل–يونيو): 31 يوليو 2026
- الربع الثالث (يوليو–سبتمبر): 31 أكتوبر 2026
- الربع الرابع (أكتوبر–ديسمبر): 31 يناير 2027
يجب عليك استخدام مرجع الدفع الفريد الذي تم إنشاؤه بواسطة البوابة لكل إقرار فردي. هذا المرجع هو الطريقة الوحيدة التي يمكن لمكتب الضرائب من خلالها ربط دفعتك بإقرارك. حدث تغيير إداري جوهري في 1 مايو 2026: البنك المعتمد لـ Belastingdienst هو Rabobank. يجب عليك تحديث جميع نماذج الدفع المحفوظة وتعليمات التحويل الدولي لتعكس حساب Rabobank هذا. المدفوعات المرسلة إلى الحسابات السابقة قد تتأخر أو تُعاد، مما قد يؤدي إلى فرض فوائد أو غرامات على التأخر في السداد. إن التأكد من صحة هذه التفاصيل يعد جزءاً قياسياً من خدمات المحاسبة والضرائب لدينا لرواد الأعمال الدوليين.
تصحيح الأخطاء في الإقرارات السابقة
إذا اكتشفت خطأً في إقرار تم تقديمه مسبقاً، فإن نظام OSS يتيح إجراء التصحيحات ضمن إقرارك الحالي. ولا يتعين عليك تقديم إقرار بديل منفصل عن الفترة السابقة؛ بل تقوم بتضمين التسوية في إقرارك الربع سنوي التالي. وتتوفر طريقة التصحيح المبسطة هذه لمدة تصل إلى ثلاث سنوات بعد تاريخ استحقاق الإقرار الأصلي. وعند التعامل مع المدفوعات الزائدة، يقوم النظام بإجراء مقاصة للرصيد الدائن مقابل التزامك الحالي. وبالنسبة للتسويات التنازلية الكبيرة، يُطلب منك الاحتفاظ بوثائق داخلية، مثل إشعارات الدائن أو سجلات المرتجعات، لتبرير التغيير أثناء التدقيق الضريبي المحتمل.
تاريخ آخر مراجعة: سبتمبر 2026
الوثائق الإلزامية والاحتفاظ بالسجلات لمدة 7 سنوات
تعد المتطلبات القانونية في هولندا صارمة فيما يتعلق بحفظ الأدلة التجارية. يفرض القانون الهولندي فترة احتفاظ لا تقل عن 7 سنوات لجميع السجلات المتعلقة بضريبة القيمة المضافة. يضمن هذا الإطار الزمني قدرة Belastingdienst على إجراء عمليات تدقيق بأثر رجعي للتحقق من دقة إقراراتك المتعلقة بـ تقديم إقرارات ضريبة القيمة المضافة لنظام OSS في هولندا. وبالنسبة للشركات التي تتعامل في العقارات، يمتد هذا المطلب إلى 10 سنوات. ويجب عليك تخزين هذه المستندات بطريقة تتيح التفتيش الفوري عليها عند الطلب. قد يؤدي عدم تقديم الوثائق الكافية إلى الإلغاء الفوري لتسجيلك في نظام OSS، وهو ما سيتطلب منك بعد ذلك التسجيل في ضريبة القيمة المضافة في كل دولة عضو على حدة في الاتحاد الأوروبي تزاول فيها أعمالك.
بيانات محددة يجب الاحتفاظ بها
لتبرير معدلات ضريبة القيمة المضافة المطبقة على المبيعات عبر الحدود، يتعين عليك جمع وتخزين أدلة محددة بشأن مواقع عملائك. تطلب السلطات الضريبية عادةً دليلين غير متناقضين على الأقل، مثل عنوان إرسال الفواتير، أو عنوان IP المستخدم أثناء المعاملة، أو رمز الدولة للحساب المصرفي المستخدم في الدفع. بالإضافة إلى ذلك، يجب أن توضح كل فاتورة بوضوح معدل ضريبة القيمة المضافة المحدد المطبق، سواء كان المعدل القياسي الهولندي البالغ 21%، أو المعدل المخفض البالغ 9%، أو معدلاً محدداً من دولة عضو أخرى في الاتحاد الأوروبي مثل ألمانيا أو فرنسا. وإذا كنت تبيع سلعاً مادية، فيجب عليك أيضاً الاحتفاظ بإثبات النقل، مثل بوالص الشحن أو إيصالات التسليم، لتأكيد أن البضائع قد عبرت الحدود بالفعل. كما ينبغي عليك الاحتفاظ بأي مراسلات مع العملاء تؤكد صفتهم كأشخاص غير خاضعين للضريبة.
معايير السجلات الرقمية
يجب أن تظل الأرشيفات الرقمية مقروءة ومتاحة طوال فترة الاحتفاظ بأكملها. وغالباً ما يكون مجرد حفظ الملف غير كافٍ؛ إذ يجب تخزين البيانات بتنسيقها الأصلي للحفاظ على سلامة المعلومات. تضمن خدمات المحاسبة المهنية لشركات Dutch BV تلبية أنظمتك الرقمية لهذه المعايير الهولندية، مما يمنع تلف البيانات أو فقدانها بمرور الوقت. ويعد الحفاظ على هذه الأرشيفات جزءاً أساسياً من الامتثال لـ تقديم إقرارات ضريبة القيمة المضافة لنظام OSS في هولندا. وإذا خضعت الشركة للتصفية، فإن مسؤولية الاحتفاظ بهذه السجلات للسنوات المتبقية من الفترة القانونية تقع عادةً على عاتق أمين حفظ معين، وغالباً ما يكون أحد المديرين السابقين. وتتوقع Belastingdienst أن تظل هذه السجلات متاحة بغض النظر عن الحالة النشطة للشركة.
تاريخ آخر مراجعة: سبتمبر 2026
الامتثال الاستراتيجي لرواد الأعمال الدوليين
يعد تأسيس شركة Dutch BV الوسيلة الأساسية للمؤسسين من خارج الاتحاد الأوروبي للاستفادة من نظام Union OSS. ومن خلال اختيار مسار التوكيل الرسمي المصدق، يمكن للمؤسسين عن بُعد إتمام عقد التأسيس عبر كاتب العدل دون الحاجة إلى السفر إلى هولندا. وتتيح هذه العملية عن بُعد البدء الفوري في إجراءات التسجيل الضريبي. كما أن دمج تقديم إقرارات ضريبة القيمة المضافة لنظام OSS في هولندا ضمن هيكل مؤسسي أوسع يضمن بقاء عملك ممتثلاً لمتطلبات ضريبة الدخل على الشركات (CIT)، حيث تبلغ المعدلات 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% لما يتجاوز هذا الحد. ولا تتطلب شركة Dutch BV سوى حد أدنى لرأس المال قدره 0.01 يورو فقط، مما يجعلها أداة ملائمة لعمليات التجارة الإلكترونية الدولية.
دور الممثل المالي
غالباً ما يحتاج رواد الأعمال الدوليون إلى ممثل مالي لإدارة التزامات ضريبة القيمة المضافة الخاصة بهم بفعالية. يعمل الممثل المالي العام نيابة عن الشركة الأجنبية في جميع عمليات التوريد والخدمات الخاصة بها، في حين يقتصر التمثيل المالي المحدود عادةً على استيراد السلع والتوريدات اللاحقة. وييسر هذا التمثيل المعاملات مع غرفة التجارة الهولندية (KVK) ويضمن إدارة جميع الاتصالات مع السلطات الضريبية من قبل متخصصين محليين. وبالنسبة للشركات التي تمتلك فرق عمل عابرة للحدود، يعد استخدام خدمات كشوف المرتبات في هولندا المهنية أمراً أساسياً لإدارة التزامات الضمان الاجتماعي وضريبة الأجور إلى جانب واجبات ضريبة القيمة المضافة. ويمنع هذا النهج المتكامل وجود فجوات إدارية قد تؤدي إلى فرض غرامات أو تأخير في عملية تقديم إقرارات ضريبة القيمة المضافة لنظام OSS في هولندا الخاصة بك.
الجداول الزمنية للتسجيل في ضريبة القيمة المضافة لعام 2026
يتطلب التخطيط لدخولك إلى السوق فهم المهل الزمنية الإدارية الحالية. وبالنسبة للكيانات المملوكة لأجانب، يستغرق إصدار رقم ضريبة القيمة المضافة (VAT) عادةً ما بين 6 و8 أسابيع. وتُعد هذه الخطوة شرطاً أساسياً وإلزامياً؛ حيث لا يمكنك التقدم بطلب لنظام OSS حتى يصبح تسجيلك الأساسي في ضريبة القيمة المضافة (VAT) نشطاً. وتبلغ رسوم التسجيل المبدئية لدى KVK لعام 2026 دفعة لمرة واحدة قدرها 85.15 يورو. وبمجرد حصولك على رقم ضريبة القيمة المضافة، يمكنك بعد ذلك المتابعة في تقديم طلب OSS لإدارة مبيعاتك الموجهة للمستهلكين (B2C) على مستوى الاتحاد الأوروبي. ومن الضروري أيضاً تذكر أن أي تغييرات تطرأ على معلومات المستفيد الفعلي النهائي (UBO)، بالنسبة لأولئك الذين يمتلكون أكثر من 25% من الأسهم، يجب الإبلاغ عنها خلال 7 أيام للحفاظ على الامتثال المؤسسي.
تنطوي الاستراتيجية الضريبية الفعالة على ما هو أكثر من مجرد الالتزام بالمواعيد النهائية الفصلية. فالأمر يتعلق بضمان عمل هيكل شركتك كأداة قوية للتجارة الأوروبية. ومن خلال مواءمة تقارير ضريبة القيمة المضافة (VAT) الخاصة بك مع حساباتك السنوية، والتي يجب إيداعها لدى KVK خلال 12 شهراً من نهاية العام، فإنك تحافظ على ملف تعريفي مؤسسي يتسم بالشفافية والموثوقية. ويحمي هذا النهج الشامل للامتثال مصالحك المهنية وييسر النمو طويل الأجل في السوق الأوروبية مع الحفاظ على إمكانية الوصول إلى سجلاتك طوال فترة الاحتفاظ المطلوبة البالغة 7 سنوات.
آخر مراجعة: سبتمبر 2026
تحسين استراتيجية ضريبة القيمة المضافة الأوروبية الخاصة بك لعام 2026
يتطلب النجاح في السوق الأوروبية التزاماً صارماً بدورة تقديم التقارير الربع سنوية ومبادئ ضريبة القيمة المضافة القائمة على بلد المقصد المقررة بموجب نظام الاتحاد. من خلال مراقبة حد الـ 10,000 يورو والاحتفاظ بالسجلات الرقمية للمدة القانونية البالغة 7 سنوات، فإنك تضمن بقاء شركتك من نوع Dutch BV بوابة ممتثلة للتجارة الدولية. إن الانتقال إلى Rabobank ليكون البنك المعتمد الرئيسي لـ Belastingdienst في 1 مايو 2026 يؤكد الحاجة إلى تحديثات إدارية دقيقة في مسارات سداد المدفوعات الخاصة بك. وتؤدي إدارة هذه المتطلبات الفنية بشكل صحيح إلى تفادي مخاطر الغرامات وضمان تمتع شركتك بوضع شفاف لدى السلطات الضريبية الهولندية.
منذ عام 2015، قدمنا المساعدة لأكثر من 2000 مؤسس حول العالم في التأسيس عن بُعد والامتثال الضريبي المستمر. يقدم فريقنا ضمان رضا بنسبة 100% على خدمات الامتثال لضمان تنفيذ OSS VAT filing Netherlands دون أي أخطاء. نحن نكرس جهودنا لنكون الميسر الاستباقي لأعمالك في هولندا، مقدمين الوضوح الإجرائي اللازم لتوسيع نطاق عملياتك عبر جميع الدول الأعضاء في الاتحاد الأوروبي البالغ عددها 27 دولة. مصالحك المهنية في أيدٍ خبيرة بينما تركز أنت على نمو أعمالك الأساسية.
آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
هل يمكن لشركة من خارج الاتحاد الأوروبي التسجيل في نظام OSS في هولندا؟
يمكن لشركة من خارج الاتحاد الأوروبي التسجيل في نظام غير الاتحاد في هولندا إذا لم يكن لديها أي منشأة في أي مكان داخل الاتحاد الأوروبي. أما إذا اختارت الشركة تأسيس Dutch BV، فستستخدم نظام الاتحاد بدلاً من ذلك. تتيح هذه العملية تقديم تقارير مركزية عن الخدمات المقدمة للمستهلكين في الاتحاد الأوروبي. يتطلب التسجيل الحصول على رقم ضريبة قيمة مضافة هولندي أولاً. تنتظر الكيانات المملوكة لأجانب عادةً من 6 إلى 8 أسابيع لإصدار رقم ضريبة القيمة المضافة قبل أن تتمكن من استكمال طلب التسجيل في نظام OSS.
ماذا يحدث إذا فاتني الموعد النهائي لتقديم إقرار ضريبة القيمة المضافة لنظام OSS؟
يترتب على تفويت الموعد النهائي عواقب مالية فورية من إدارة الضرائب الهولندية. تُفرض غرامة ثابتة قدرها 82 يورو في حال التأخر في تقديم الإقرار. ويؤدي التأخر في السداد إلى فرض غرامة بنسبة 3% من المبلغ غير المسدد، بحد أدنى قدره 50 يورو وبحد أقصى قدره 6,709 يورو. يجب عليك التأكد من وصول جميع الأموال إلى حساب Rabobank الخاص بـ Belastingdienst بحلول اليوم الأخير من الشهر الذي يلي الربع الخاضع لإعداد التقارير. قد يؤدي عدم الامتثال المتكرر إلى الاستبعاد من النظام.
هل من الممكن المطالبة باسترداد ضريبة القيمة المضافة على النفقات عبر إقرار نظام OSS؟
لا يمكنك خصم ضريبة المدخلات على نفقات الأعمال عبر إقرار نظام OSS. بوابة OSS مخصصة حصرياً للإبلاغ عن ضريبة المخرجات المحصلة من المستهلكين في الدول الأعضاء الأخرى في الاتحاد الأوروبي ودفعها. لاسترداد ضريبة القيمة المضافة المدفوعة على نفقات الأعمال الهولندية، يجب عليك تقديم إقرار ضريبة قيمة مضافة هولندي اعتيادي. وإذا كنت قد سددت ضريبة القيمة المضافة في دول أخرى من دول الاتحاد الأوروبي لم تكن مسجلاً فيها، فيجب عليك تقديم طلب استرداد رقمي منفصل عبر البوابة الرسمية.
هل لا يزال يتعين علي تقديم إقرار ضريبة قيمة مضافة هولندي اعتيادي إذا كنت أستخدم نظام OSS؟
يجب عليك الاستمرار في تقديم إقرارات ضريبة القيمة المضافة الهولندية الاعتيادية إذا كانت شركتك تجري مبيعات محلية داخل هولندا أو تحتاج إلى استرداد ضريبة المدخلات. لا يغطي نظام OSS VAT filing Netherlands سوى المعاملات العابرة للحدود بين الشركات والمستهلكين (B2C). إذا لم يكن لدى شركتك من نوع Dutch BV أي مبيعات محلية أو نفقات تتضمن ضريبة قيمة مضافة قابلة للخصم، فقد تكتفي بتقديم إقرارات نظام OSS فقط، ولكن هذا أمر نادر. تحافظ معظم الشركات النشطة على كلا التقديمين لضمان الامتثال الكامل للوائح الضريبية الهولندية وتقارير ضريبة دخل الشركات (CIT).
كيف أحدد النسبة الصحيحة لضريبة القيمة المضافة للدول الأخرى في الاتحاد الأوروبي؟
يجب عليك تطبيق نسبة ضريبة القيمة المضافة الخاصة بالدولة العضو التي يقيم فيها المستهلك. تختلف هذه النسب عبر دول الاتحاد الأوروبي، حيث تتراوح النسب القياسية بين 17% و27%. توفر المفوضية الأوروبية قاعدة بيانات للتحقق من هذه الأرقام. بالنسبة للكيانات الهولندية، تبلغ نسبة ضريبة القيمة المضافة القياسية 21%، بينما تبلغ النسبة المخفضة 9%. وتقع على عاتقك مسؤولية التأكد من تطبيق النسبة الأجنبية الصحيحة عند نقطة البيع قبل الإبلاغ عنها عبر البوابة الهولندية.
ما الفرق بين نظام OSS ونظام IOSS لبائعي التجارة الإلكترونية؟
يكمن الفارق الأساسي في منشأ البضائع. يتولى نظام OSS مبيعات B2C للبضائع الموجودة بالفعل داخل الاتحاد الأوروبي أو الخدمات المقدمة من كيانات تابعة للاتحاد الأوروبي. في حين يُيسر نظام الشباك الموحد للاستيراد (IOSS) بشكل خاص تحصيل ودفع ضريبة القيمة المضافة على البضائع المستوردة من خارج الاتحاد الأوروبي بقيمة لا تتجاوز 150 يورو. يهدف كلا النظامين إلى تبسيط التجارة، إلا أن نظام IOSS يتطلب وسيطاً للعديد من البائعين من خارج الاتحاد الأوروبي لإدارة عملية الاستيراد.
هل يمكنني استخدام نظام OSS لمعاملات B2B في الاتحاد الأوروبي؟
نظام OSS غير متاح للمعاملات بين الشركات (B2B). فهو مصمم حصرياً لمبيعات البضائع والخدمات بين الشركات والمستهلكين (B2C). وتخضع مبيعات B2B داخل الاتحاد الأوروبي عموماً لآلية الاحتساب العكسي، حيث تقوم الشركة المشترية باحتساب ضريبة القيمة المضافة في بلدها. يجب عليك التحقق من رقم التعريف الضريبي لعملائك من الشركات عبر نظام VIES لضمان تأهلهم لمعاملة B2B بدلاً من معالجتها عبر إقرار OSS الربع سنوي الخاص بك.
المصادر
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة ذات مسؤولية محدودة خاصة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - معدلات ضريبة دخل الشركات
- Belastingdienst - ضرائب كشوف المرتبات (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- De Nederlandsche Bank - الإشراف
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال التجارية دولياً
- Belastingdienst Douane - الجمارك
- CJEU، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |