


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
غالبًا ما تفترض الشركات الأجنبية أن بإمكانها تأخير الامتثال الضريبي حتى تصل إلى حد معين من الإيرادات، ولكن في هولندا، يبلغ حد التسجيل للكيانات غير المقيمة 0 يورو تمامًا. وهذا يعني أن تسجيل ضريبة القيمة المضافة في هولندا للشركات الأجنبية إلزامي بمجرد بدء الأنشطة الخاضعة للضريبة. وغالبًا ما يزداد استيفاء هذه المتطلبات تعقيدًا بسبب ضرورة إرسال الطلبات عبر البريد الفعلي إلى Belastingdienst في هيرلين واحتمال وجود حواجز لغوية مع السلطات الضريبية.
يتطلب ضمان الامتثال بنسبة 100% من الخارج دقة وفهمًا واضحًا لقانون الضرائب الهولندي. يُعد هذا الدليل موردًا تقنيًا للشركات غير المقيمة، حيث يوضح بالتفصيل المتطلبات القانونية، وإجراءات تقديم الطلبات، والتزامات تقديم الإقرارات لعام 2026. ستجد معلومات محددة حول الحصول على btw-id الخاص بك، ورسوم التسجيل لدى KVK البالغة 85.15 يورو، وإدارة تقديم الإقرارات عن بُعد. يساعدك اتباع هذه الخطوات في تأمين الأرقام الضريبية اللازمة مع تفادي مخاطر العقوبات الإدارية.
النقاط الرئيسية
- من الإلزامي للكيانات الأجنبية التسجيل في ضريبة القيمة المضافة الهولندية قبل بدء العمليات، حيث ينطبق حد 0 يورو على جميع الشركات غير المقيمة.
- تتطلب الطلبات الناجحة وثائق محددة، بما في ذلك مستخرج مصدق من السجل التجاري من بلدك الأصلي لم يمضِ على إصداره أكثر من ستة أشهر.
- يوضح هذا الدليل الخطوات التفصيلية لتسجيل ضريبة القيمة المضافة في هولندا للشركات الأجنبية، بما في ذلك كيفية التعامل مع متطلبات الإرسال عبر البريد الفعلي.
- يتضمن الامتثال تقديم إقرارات ربع سنوية في مواعيد نهائية صارمة والاحتفاظ بالسجلات التجارية لفترة قانونية تتراوح بين سبع إلى عشر سنوات.
- يمكن للخدمات المحاسبية والضريبية المهنية تيسير طلبك المقدم عن بُعد وضمان الالتزام بنسبة 100% بأحدث اللوائح الضريبية الهولندية.
معايير التسجيل الإلزامي لضريبة القيمة المضافة في هولندا
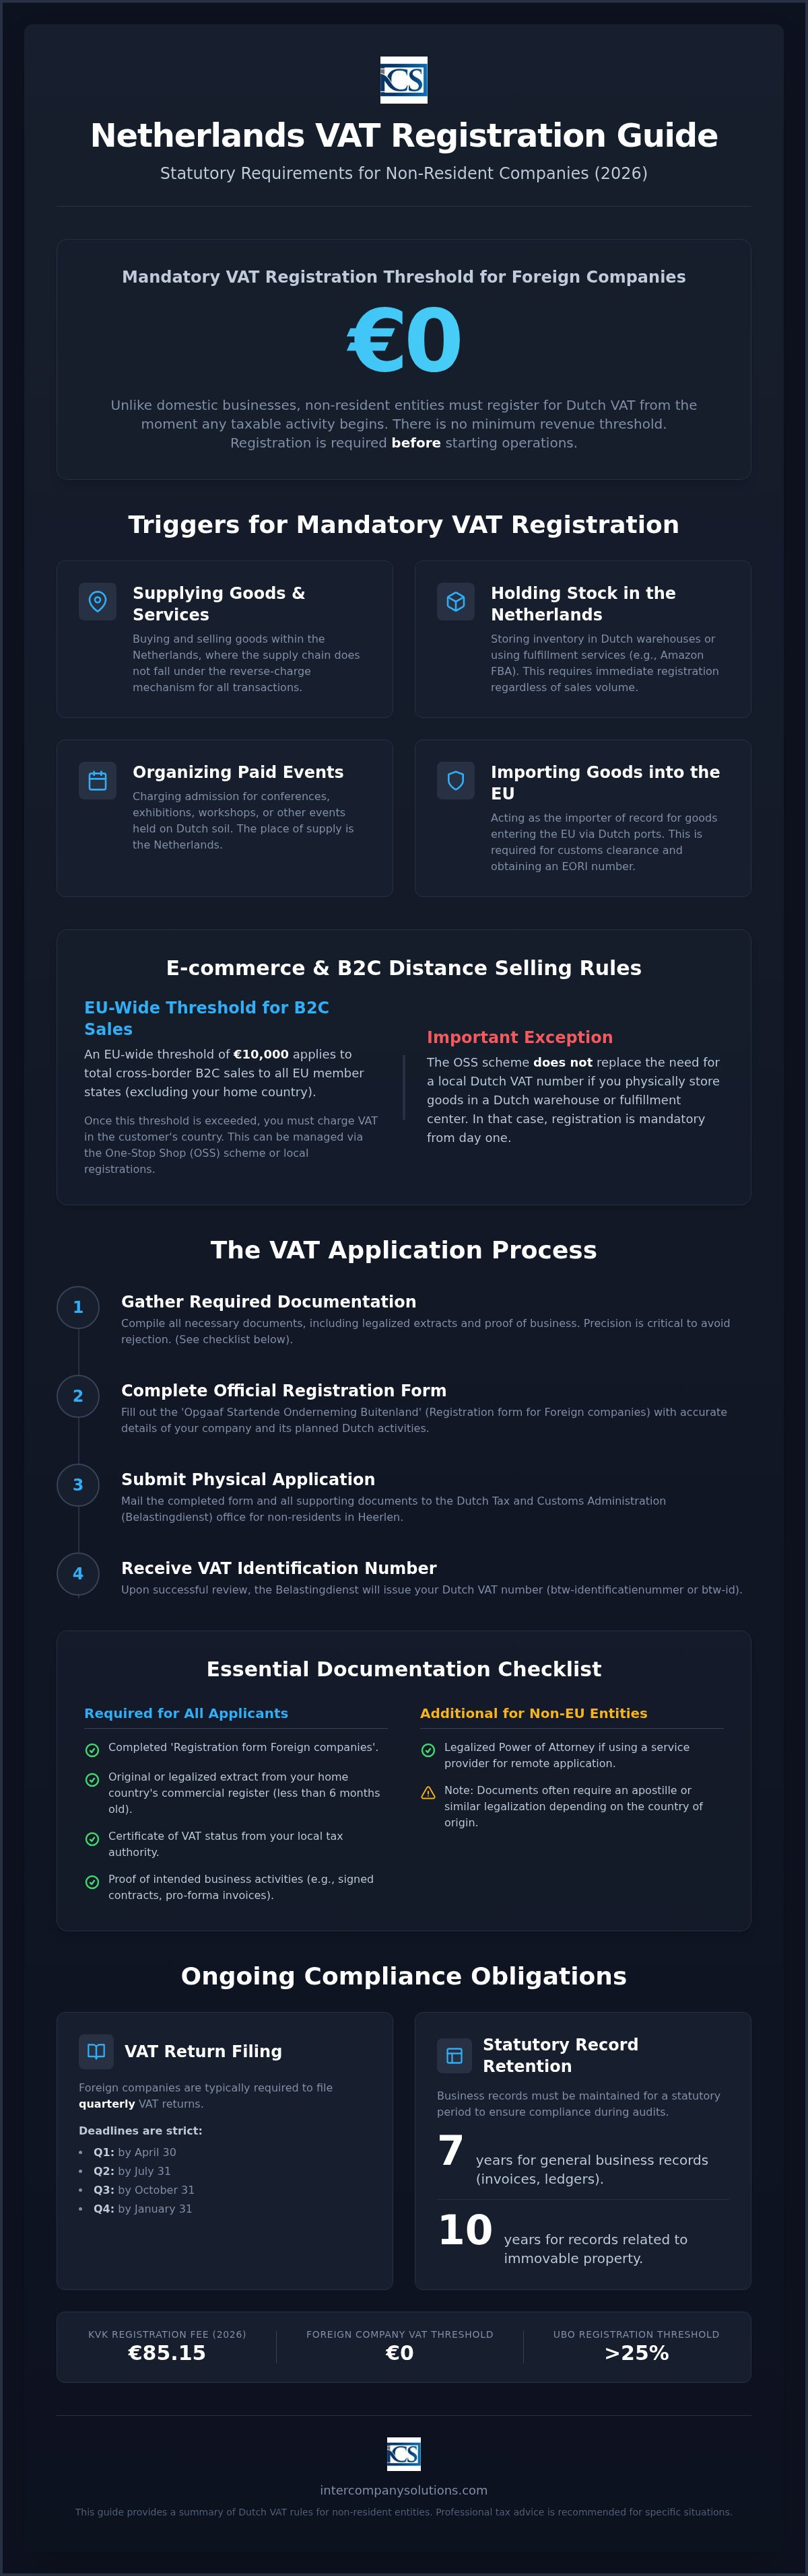
تطبق إدارة الضرائب الهولندية قواعد صارمة على الشركات غير المقيمة. في حين قد تكون الشركات المؤسسة في هولندا مؤهلة للحصول على إعفاءات معينة بناءً على حجم المبيعات، فإن التسجيل في ضريبة القيمة المضافة في هولندا للشركات الأجنبية إلزامي اعتباراً من أول يورو من الدخل الخاضع للضريبة. لا يوجد حد أدنى لحجم المبيعات للكيانات غير المقيمة. يجب عليك إتمام تسجيلك قبل أن تبدأ أي عمليات خاضعة للضريبة داخل الدولة. يضمن ذلك توافقك مع نظرة عامة على نظام ضريبة القيمة المضافة الهولندي منذ البداية، وهو ما يمثل خطوة امتثال حيوية عند تأسيس شركة في هولندا.
حتى إذا كانت معاملاتك تندرج تحت آلية "الاحتساب العكسي"، حيث تنتقل مسؤولية ضريبة القيمة المضافة إلى عميلك التجاري الهولندي، فغالبًا ما تظل بحاجة إلى رقم ضريبة القيمة المضافة. يُعد هذا ضروريًا لتقديم الإقرارات الدورية بشكل سليم ولطلب استرداد أي ضريبة قيمة مضافة مدفوعة على التكاليف الهولندية، مثل الخدمات اللوجستية أو الأتعاب المهنية. إذا كانت شركتك تعمل بصفة المستورد المسجل للبضائع التي تدخل الاتحاد الأوروبي عبر الموانئ الهولندية مثل روتردام، فإن التسجيل في ضريبة القيمة المضافة يُعد أمراً أساسياً. ترتبط هذه العملية عادةً بالحصول على رقم EORI، وهو مطلوب للتخليص الجمركي. غالبًا ما تجد الشركات من خارج الاتحاد الأوروبي أن الحصول على رقم ضريبة القيمة المضافة هو الخطوة الأولى نحو تحسين سلسلة التوريد الخاصة بها من خلال استخدام تراخيص التأجيل.
الأنشطة الخاضعة للضريبة لرواد الأعمال الأجانب
تؤدي نماذج أعمال معينة إلى اشتراط فوري للحصول على رقم ضريبة القيمة المضافة الهولندي. إذا قمت بشراء وبيع بضائع داخل هولندا حيث لا يكون المورد كيانًا هولنديًا، فأنت تقوم بتوريد خاضع للضريبة. وهناك سبب شائع آخر يتمثل في الاحتفاظ بمخزون في المستودعات الهولندية أو مراكز الوفاء بالطلبات. على سبيل المثال، يجب على البائعين الذين يستخدمون Amazon FBA ويخزنون المخزون في منشأة هولندية التسجيل في ضريبة القيمة المضافة بغض النظر عن إجمالي حجم مبيعاتهم. بالإضافة إلى ذلك، إذا نظمت شركتك فعاليات ذات رسوم دخول، مثل المؤتمرات أو المعارض أو ورش العمل على الأراضي الهولندية، فإن مكان التوريد يكون هولندا، مما يستلزم تسجيلاً محلياً.
التجارة الإلكترونية وحد نظام OSS
بالنسبة للشركات العاملة في البيع عن بُعد للمستهلكين الهولنديين، تُطبق قواعد مختلفة اعتمادًا على موقعك وتجهيزاتك اللوجستية. يوجد حد موحد على مستوى الاتحاد الأوروبي قدره 10,000 يورو لمبيعات B2C (من الشركات إلى المستهلكين). بمجرد أن تتجاوز مبيعاتك الإجمالية إلى جميع دول الاتحاد الأوروبي، باستثناء بلدك الأم، هذا المبلغ، يجب عليك احتساب ضريبة القيمة المضافة في بلد العميل. يمكنك إدارة ذلك عبر نظام الشباك الموحد (OSS) أو من خلال تسجيلات محلية فردية. ومع ذلك، إذا كنت بائعًا من خارج الاتحاد الأوروبي وتستخدم مركز وفاء بالطلبات في هولندا، فيجب عليك الحصول على رقم ضريبة قيمة مضافة محلي على الفور. يسهل نظام OSS إعداد التقارير للمبيعات عبر الحدود، ولكنه لا يلغي الحاجة إلى تسجيل محلي في ضريبة القيمة المضافة في هولندا للشركات الأجنبية إذا كنت تحتفظ بمخزون فعلي في مستودع هولندي.
الوثائق الأساسية لمقدمي طلبات ضريبة القيمة المضافة غير المقيمين
تتطلب إدارة الضرائب الهولندية مستوى عالياً من الدقة المستندية عند معالجة الطلبات المقدمة من الخارج. ولبدء التسجيل في ضريبة القيمة المضافة في هولندا للشركات الأجنبية، يجب عليك تقديم "نموذج تسجيل الشركات الأجنبية" (Opgaaf Startende Onderneming Buitenland). يجمع هذا المستند بيانات حول حجم المبيعات المتوقع، وطبيعة عملياتك في هولندا، والهيكل العالمي لشركتك. وتعد الدقة في هذه المرحلة أمراً حيوياً؛ إذ تستخدم Belastingdienst هذه التفاصيل لتحديد وتيرة تقديم إقراراتك الضريبية وما إذا كنت بحاجة إلى ممثل ضريبي.
يُطلب منك تقديم العديد من المستندات الداعمة إلى جانب النموذج الأساسي. وتشمل هذه مستخرجاً أصلياً أو مصدقاً من السجل التجاري لبلدك الأم، على ألا يتجاوز تاريخ إصداره ستة أشهر. كما يتعين عليك تقديم شهادة بالحالة الضريبية لضريبة القيمة المضافة من هيئة الضرائب المحلية لديك لإثبات أنك شركة مسجلة في بلد التأسيس. وغالباً ما تطلب السلطات إثباتاً للأنشطة التجارية المزمعة للتحقق من عملية التسجيل في ضريبة القيمة المضافة للكيانات الأجنبية. وتتكون هذه الأدلة عادة من عقود موقعة مع عملاء هولنديين، أو فواتير شكلية، أو وثائق نقل توضح حركة البضائع إلى هولندا.
متطلبات الكيانات التابعة للاتحاد الأوروبي مقابل الكيانات غير التابعة له
تعد مرحلة التوثيق السبب الأكثر شيوعاً لعدم إتمام التسجيل في ضريبة القيمة المضافة في هولندا للشركات الأجنبية بسبب نقص التصديقات. وإذا كانت شركتك مؤسسة خارج الاتحاد الأوروبي، فستحتاج إلى تقديم توكيل رسمي مصدق إذا اخترت العمل مع مزود خدمة مثل Intercompany Solutions. يتيح لنا هذا إدارة الطلب نيابة عنك. ويجب عادة أن تحمل المستندات الصادرة من دول خارج الاتحاد الأوروبي تصديق الأبوستيل (Apostille) أو تخضع للتصديق القنصلي. وإذا لم تكن مستندات شركتك باللغة الهولندية أو الإنجليزية أو الألمانية أو الفرنسية، فيجب عليك تقديم ترجمة معتمدة من مترجم محلف. كما يُطلب منك الإفصاح عن أي مستفيد حقيقي نهائي (UBO) يمتلك أكثر من 25% من ملكية الشركة أو السيطرة عليها.
قواعد الحساب البنكي والعنوان الفعلي
على الرغم من أنك لست بحاجة دائماً إلى حساب بنكي هولندي للحصول على رقم ضريبة القيمة المضافة، إلا أن السلطات الضريبية تطلبه عموماً لإصدار مبالغ استرداد ضريبة القيمة المضافة. ومن دون رقم IBAN محلي، قد يكون استلام المستحقات الدائنة من Belastingdienst عملية طويلة. وينبغي عليك أيضاً التمييز بين المقر المسجل والمنشأة الدائمة. فالمقر المسجل هو عنوان مراسلات لأغراض الامتثال، بينما تتضمن المنشأة الدائمة موقعاً فعلياً مزوداً بموارد بشرية وفنية. كما يمكن أن يؤدي استخدام منشأة دائمة إلى تغيير وضعك فيما يتعلق بضريبة دخل الشركات (CIT). وقد يُخضع ذلك أرباحك في هولندا لمعدلات ضريبة دخل الشركات البالغة 19% لما يصل إلى 200,000 يورو، و25.8% لما يتجاوز هذا الحد. وإذا لم تكن متأكداً من حالة التصديق لمستنداتك المحددة، يمكنك التواصل لطلب مراجعة المستندات.
عملية تقديم طلب ضريبة القيمة المضافة خطوة بخطوة للكيانات الأجنبية
تبدأ عملية تسجيل ضريبة القيمة المضافة في هولندا للشركات الأجنبية بالحصول على "نموذج تسجيل الشركات الأجنبية" الرسمي من بوابة Belastingdienst. تُعد هذه الوثيقة استبياناً شاملاً يتطلب بيانات دقيقة حول الهيكل القانوني لشركتك وأنشطتها المزمعة على الأراضي الهولندية. ويجب عليك تقديم تقديرات واقعية لحجم الأعمال للسنة التشغيلية الأولى وتحديد ما إذا كنت تنوي توظيف عاملين. وإذا كنت تخطط لتوظيف موظفين، فإن هذا النموذج يُعد أيضاً بمثابة إخطار أولي بالتزامات ضريبة الرواتب.
بمجرد ملء النموذج، يجب عليك جمع مستندات الشركة المصدقة المذكورة في القسم السابق. لا تقبل مصلحة الضرائب الهولندية حالياً الطلبات الرقمية للتسجيل الأولي للشركات غير المقيمة. ويتعين عليك تجهيز ملف ورقي للطلب وإرساله عبر البريد المسجل إلى إدارة الضرائب (Belastingdienst/Klantgegevens) في هيرلين. ويُعد استخدام البريد المسجل أمراً ضرورياً لتتبع تسليم هذه المستندات الحساسة وتقديم إثبات على تقديم الطلب في حال حدوث تأخير.
بعد أن تعالج السلطات طلبك، ستصدر رقمين مختلفين؛ الأول هو رقم التعريف الخاص بضريبة القيمة المضافة (btw-id)، والذي يجب عليك عرضه على فواتيرك والموقع الإلكتروني لشركتك. أما الرقم الثاني فهو رقم ضريبة حجم الأعمال (omzetbelastingnummer)، ويُستخدم هذا الرقم الثاني حصرياً لتقديم إقراراتك الضريبية الدورية ولأي مراسلات مباشرة مع Belastingdienst. ويؤكد استلامك لهذين الرقمين أن تسجيل ضريبة القيمة المضافة في هولندا للشركات الأجنبية أصبح سارياً وأنك مخول بممارسة أنشطة تجارية خاضعة للضريبة داخل الدولة.
الجدول الزمني والتسجيل في KVK
يتراوح الوقت القياسي لمعالجة طلب ضريبة القيمة المضافة عادةً بين أسبوعين وثمانية أسابيع، وذلك اعتماداً على مدى تعقيد هيكل شركتك وعبء العمل الحالي في مكتب ضرائب هيرلين. وإذا كنت بصدد بدء عمل تجاري في هولندا من خلال تأسيس شركة BV محلية، فغالباً ما يبدأ تسجيل ضريبة القيمة المضافة تلقائياً بعد موعدك لدى غرفة التجارة (KVK). وبالنسبة لعام 2026، تبلغ رسوم التسجيل في KVK 85.15 يورو. ولا تتطلب الكيانات غير المقيمة بالكامل والتي ليس لديها فرع محلي التسجيل دائماً في KVK، ولكن يتعين عليها اتباع المسار المباشر لدى السلطات الضريبية.
تقديم الطلب عن بُعد بموجب وكالة رسمية
يمكنك إدارة إجراءات تقديم الطلب بالكامل دون التواجد الفعلي في هولندا عن طريق استخدام توكيل رسمي (POA) مصدق. وتخول هذه الوثيقة متخصصاً لتوقيع نماذج الطلبات وتولي جميع المراسلات اللاحقة مع السلطات الضريبية. وبالنسبة لعام 2026، تشترط Belastingdienst أن يستوفي التوكيل الرسمي معايير تصديق محددة؛ حيث يجب على رواد الأعمال من خارج الاتحاد الأوروبي توثيق المستند لدى كاتب العدل والتصديق عليه بختم الأبوستيل في بلدهم الأصلي لضمان اعتماده من جانب المسؤولين الهولنديين. ويُعد هذا الإجراء عن بُعد هو المسار القياسي للشركات الدولية الراغبة في تأسيس وجود لها بسرعة وكفاءة.
الالتزامات القانونية لتقديم الإقرارات وقواعد حفظ السجلات
بمجرد تفعيل التسجيل في ضريبة القيمة المضافة في هولندا للشركات الأجنبية، تحدد Belastingdienst وتيرة محددة لتقديم الإقرارات. تقدم معظم الشركات غير المقيمة إقراراتها على أساس ربع سنوي. وقد يُلزم التجار ذوو أحجام المعاملات المرتفعة أو الشركات ذات سجلات السداد غير المنتظمة بالتقديم شهرياً. وتعد المواعيد النهائية قطعية، حيث يجب أن يصل كل من الإقرار الرقمي والدفعة المسددة بالكامل إلى السلطات الضريبية الهولندية بحلول اليوم الأخير من الشهر التالي للفترة المعنية. وبالنسبة لمقدمي الإقرارات الربع سنوية في عام 2026، فإن الموعد النهائي للربع الأول هو 30 مايو 2026، بينما يحل الموعد النهائي للربع الثاني في 31 أغسطس 2026.
يتجاوز الامتثال مجرد تقديم الإقرارات ليشمل حفظ السجلات التجارية. إذ يتعين عليك الاحتفاظ بسجلات إدارية كاملة لمدة 7 سنوات على الأقل. يشمل هذا الأرشيف جميع الفواتير، وكشوف الحسابات المصرفية، والعقود. وإذا كانت شركتك تتعامل في العقارات، فإن القانون يشترط فترة احتفاظ مدتها 10 سنوات. وتسري قاعدة العشر سنوات هذه أيضاً على الشركات التي تستخدم نظام النافذة الواحدة (OSS) للمبيعات الموجهة من الشركات إلى المستهلكين (B2C) على مستوى الاتحاد الأوروبي. ويضمن الاحتفاظ بهذه السجلات استعدادك لعمليات التدقيق الضريبي المحتملة والقدرة على إثبات أي مطالبات لاسترداد ضريبة القيمة المضافة.
معدلات ضريبة القيمة المضافة وإعداد التقارير في عام 2026
تخضع معظم السلع والخدمات للمعدل القياسي لضريبة القيمة المضافة البالغ 21%. ويُطبق معدل مخفض قدره 9% على سلع وخدمات محددة مثل المواد الغذائية، والكتب، وبعض الأدوية. وإذا كنت طرفاً في معاملات بين الشركات (B2B) عبر حدود الاتحاد الأوروبي، فأنت ملزم أيضاً بتقديم قوائم مبيعات المفوضية الأوروبية (EC Sales Lists) للإبلاغ عن عمليات الاستحواذ والتوريد البينية داخل الاتحاد الأوروبي. وإذا كانت عملياتك تشكل منشأة دائمة، فإن أرباحك المحققة في هولندا ستخضع لضريبة دخل الشركات. وتظل معدلات ضريبة دخل الشركات عند 19% لأول 200,000 يورو من الأرباح و25.8% لأي مبلغ يتجاوز هذا الحد.
متطلبات التقديم الإلكتروني
تلزم مصلحة الضرائب الهولندية باستخدام بوابة "Mijn Belastingdienst Zakelijk" لجميع المعاملات والإقرارات. ستحتاج إلى بيانات اعتماد آمنة لتسجيل الدخول، والتي تتطلب بالنسبة للعديد من الكيانات الأجنبية بيانات اعتماد محددة تزودها بها Belastingdienst عند التسجيل. يؤدي التأخر في تقديم الإقرارات أو التأخر في السداد إلى فرض غرامات تلقائية. وتُطبق هذه الغرامات الإدارية بصرامة للحفاظ على نزاهة النظام الضريبي. ويعد التأكد من اقتران تسجيلك في ضريبة القيمة المضافة في هولندا للشركات الأجنبية بنظام تقديم آلي للإقرارات هو الطريقة الأكثر فاعلية لتجنب هذه التكاليف غير الضرورية.
خدمات الامتثال المتخصصة لضريبة القيمة المضافة لرواد الأعمال الدوليين
تتولى Intercompany Solutions إدارة الإجراءات الإدارية الشاملة من البداية إلى النهاية للشركات التي تتطلب حضوراً ضريبياً هولندياً. نحن نتولى تقديم الطلب الأولي لكل من أرقام ضريبة القيمة المضافة (BTW) وEORI، مما يتيح لك استيراد البضائع إلى الاتحاد الأوروبي دون تأخير. يعمل فريقنا كجسر يربط بين شركتك والسلطات الضريبية الهولندية، حيث ندير متطلبات المراسلات البريدية الفعلية ونعالج الحواجز اللغوية التي غالباً ما تعيق المتقدمين غير المقيمين. نقدم باقات سكرتارية متميزة تشمل ما يصل إلى 10 ساعات من دعم الامتثال المخصص. وهذا يضمن إدارة مصالحك المهنية من قبل خبراء يفهمون دقائق البيئة التنظيمية المحلية.
تمتد خبرتنا لتشمل اللوائح العمالية والضريبية المعقدة، مثل حكم الإعفاء الضريبي بنسبة 30% للموظفين الدوليين. يتيح هذا الحكم لأصحاب العمل تقديم بدل معفى من الضرائب لتغطية النفقات الإقليمية الإضافية، مما يجعل هولندا وجهة جذابة للمواهب العالمية. ومن خلال دمج هذه الخدمات المتخصصة، يمكنك الحفاظ على عمليات تشغيلية رشيقة مع ضمان بقاء كل جانب من جوانب حضورك الهولندي ممتثلاً بالكامل للقوانين الحالية. تعد معالجة هذه الطلبات بالشكل الصحيح أمراً أساسياً للحفاظ على وضع ضريبي سليم وقانوني منذ البداية.
التأسيس عن بُعد والإعداد الضريبي
يمكن للمتخصصين لدينا تأسيس شركة Dutch BV عن بُعد خلال 3 إلى 5 أيام عمل. تعد هذه السرعة أمراً ضرورياً للشركات التي تحتاج إلى إنشاء كيان قانوني قبل التقدم بطلب للحصول على الأرقام الضريبية. نحن ندير جميع المراسلات مع غرفة التجارة (KVK) وهيئة Belastingdienst نيابة عنك. خلال هذه العملية، نضمن الامتثال الكامل لمتطلبات سجل المستفيد الحقيقي (UBO)، مع تحديد أي أصحاب مصلحة يتجاوز حد ملكيتهم أو سيطرتهم نسبة 25% بدقة. يمنع هذا النهج الاستباقي حدوث تأخيرات إدارية خلال مرحلة تقديم الطلبات اللاحقة.
حلول محاسبية شاملة
يتطلب الحفاظ على كيان هولندي اهتماماً مستمراً بإعداد التقارير المالية والالتزام بالمواعيد النهائية القانونية. نحن نقدم خدمات الرواتب والأجور والدعم المحاسبي المصمم خصيصاً لتلبية احتياجات رواد الأعمال الدوليين. تشمل خدماتنا إعداد الحسابات السنوية وإدارة إقرارات ضريبة دخل الشركات (CIT). لعام 2026، يبلغ معدل ضريبة دخل الشركات 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% على الأرباح التي تتجاوز هذا المبلغ. كما نقدم استشارات استراتيجية بشأن المزايا الضريبية الهولندية ومنافع الشبكة الواسعة التي تضم أكثر من 100 معاهدة لتجنب الازدواج الضريبي. يمكن أن يؤدي استخدام هذه الأطر إلى تحسين الوضع المالي لشركتك بشكل ملحوظ مع ضمان الامتثال بنسبة 100% لمتطلبات حفظ السجلات لمدة 7 سنوات.
آخر مراجعة: أغسطس 2026
تأسيس حضورك الضريبي الهولندي في عام 2026
يعتمد النجاح في السوق الهولندية على الامتثال الدقيق من اليوم الأول. لقد رأيت أن الشركات غير المقيمة يجب أن تلتزم بحد تسجيل يبدأ من صفر يورو وتدير متطلبات المراسلات البريدية الفعلية الخاصة الموجهة إلى المكتب الضريبي في هيرلين. من خلال تأمين btw-id الخاص بك مبكراً والاحتفاظ بالسجلات للمدة القانونية التي تتراوح بين سبع إلى عشر سنوات، فإنك تحمي شركتك من العقوبات الإدارية وتضمن أساساً مستقراً للنمو. إن التسجيل في ضريبة القيمة المضافة الهولندية للشركات الأجنبية هو عقبة إجرائية تفتح، عند التعامل معها بشكل صحيح، الباب أمام الاتحاد الأوروبي بأكمله.
تعتبر Intercompany Solutions الشركة المتخصصة رقم 1 في تأسيس الشركات في هولندا. نحن نقدم خبرة مباشرة في المعايير الضريبية لعام 2026 ونوفر ضمان رضا بنسبة 100% على خدماتنا. سواء كنت تتعامل مع متطلبات حد المستفيد الحقيقي (UBO) أو تقوم بإعداد إجراءات تقديم الإقرارات عن بُعد، فإن فريقنا مستعد لتسهيل دخولك إلى السوق الهولندية بدقة وسرعة.
نتطلع إلى دعم توسعك الدولي وضمان بقاء عملك ممتثلاً بالكامل لجميع الالتزامات القانونية الهولندية.
الأسئلة الشائعة
هل يلزم الحصول على رقم ضريبة القيمة المضافة الهولندي للشركات التي ليس لديها مكتب فعلي في هولندا؟
نعم، يعد رقم ضريبة القيمة المضافة الهولندي إلزامياً إذا كنت تقوم بأنشطة خاضعة للضريبة في هولندا، بغض النظر عما إذا كان لديك مكتب فعلي أم لا. تشمل الحالات الشائعة التي تستوجب ذلك تخزين البضائع في مركز تلبية طلبات أو العمل كمستورد مسجل. لست بحاجة إلى فرع محلي للوفاء بهذه الالتزامات. تصدر السلطات الضريبية رقم ضريبة قيمة مضافة لغير المقيمين خصيصاً لهذه الحالات، مما يسمح لك بالبقاء ممتثلاً أثناء إدارة أعمالك بالكامل من بلدك الأم.
ما هو حد التسجيل في ضريبة القيمة المضافة للشركات الأجنبية في عام 2026؟
لعام 2026، يبلغ حد التسجيل في ضريبة القيمة المضافة في هولندا للشركات الأجنبية 0 يورو. ويختلف هذا عن مخطط الأعمال الصغيرة (KOR) المتاح لرواد الأعمال المحليين. يجب عليك التقدم بطلب للحصول على رقم تعريف ضريبة القيمة المضافة الخاص بك قبل البدء في بيع البضائع أو تقديم الخدمات على الأراضي الهولندية. قد يؤدي عدم التسجيل قبل أول معاملة خاضعة للضريبة إلى فرض تقييمات بأثر رجعي وغرامات إدارية من قبل Belastingdienst.
هل يمكن لشركة غير مقيمة التسجيل في ضريبة القيمة المضافة في هولندا عن بُعد؟
يمكنك التسجيل في ضريبة القيمة المضافة الهولندية عن بُعد من خلال تقديم توكيل رسمي موثق ومصدق لمزود خدمة محترف. يجب توثيق هذا المستند لدى كاتب العدل، وتصديقه بشهادة الأبوستيل (Apostille) بالنسبة للمؤسسين من خارج الاتحاد الأوروبي. يلغي هذا المسار الحاجة إلى زيارة فعلية لهولندا. بمجرد معالجة التوكيل الرسمي، يمكن لممثلك إدارة طلب التقديم بالكامل من خلال المكتب الضريبي في هيرلين نيابة عنك.
ما هي مستندات الشركة المطلوبة لطلب ضريبة القيمة المضافة الهولندي؟
ستحتاج إلى "نموذج تسجيل الشركات الأجنبية" مكتملاً ومستخرج أصلي من السجل التجاري لبلدك الأم لا يتجاوز تاريخ إصداره ستة أشهر. بالإضافة إلى ذلك، يجب تقديم شهادة تثبت الحالة الضريبية لضريبة القيمة المضافة من هيئة الضرائب المحلية لديك. كما يعد إثبات ممارسة النشاط التجاري المستهدف، مثل العقود الموقعة أو مستندات النقل، أمراً ضرورياً أيضاً. وإذا لم تكن مستنداتك مكتوبة باللغة الهولندية أو الإنجليزية أو الألمانية أو الفرنسية، فيجب عليك إرفاق ترجمة معتمدة من مترجم قانوني محلف.
كم يستغرق إجراء التسجيل في ضريبة القيمة المضافة للشركات الأجنبية؟
تتراوح المدة القياسية لمعالجة تسجيل ضريبة القيمة المضافة في هولندا للشركات الأجنبية بين أسبوعين وثمانية أسابيع. وتعتمد هذه المدة على تعقيد الهيكل المؤسسي لشركتك وحجم الطلبات الحالي لدى المكتب الضريبي. يعد تقديم وثائق كاملة ومصدقة بشكل صحيح أثناء التقديم الأولي الطريقة الأكثر فاعلية لتجنب التأخير. بمجرد الموافقة، ستتلقى رقم btw-id ورقم ضريبة المبيعات الخاصين بك عبر البريد.
ما هي عقوبات التأخر في تقديم إقرارات ضريبة القيمة المضافة في هولندا؟
يفرض القانون الضريبي الهولندي عقوبات صارمة على التأخر في تقديم الإقرارات أو تأخير المدفوعات. تصدر الغرامات الإدارية عن التأخر في تقديم الإقرارات تلقائياً وتبدأ من حوالي 68 يورو لضريبة القيمة المضافة، مع إمكانية زيادة هذا المبلغ بشكل ملحوظ في حال تكرار المخالفات. وإذا تخلفت عن سداد المبلغ المستحق في الوقت المحدد، يتم تطبيق غرامة منفصلة بنسبة 3% من الضريبة غير المسددة، بحد أدنى قدره 50 يورو وحد أقصى قدره 5,514 يورو.
هل يتم إصدار رقم EORI تلقائياً مع التسجيل في ضريبة القيمة المضافة الهولندية؟
لا يتم إصدار رقم EORI تلقائياً بالتزامن مع تسجيلك في ضريبة القيمة المضافة. يجب عليك تقديم طلب منفصل إلى سلطات الجمارك الهولندية للحصول على هذا المعرف. ورغم أن العمليتين منفصلتان، فإنه غالباً ما يتم التنسيق بينهما للشركات التي تعمل كمستورد مسجل. يعد امتلاك كلا الرقمين أمراً ضرورياً للتخليص الجمركي على البضائع عبر الموانئ الهولندية ولاستخدام تراخيص معينة لتأجيل سداد ضريبة القيمة المضافة والتي تعمل على تحسين التدفق النقدي لشركتك.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |