
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
إن تقديم طلب الحصول على الإعفاء الضريبي بنسبة 30% (30% ruling) هو إجراء مشترك بين صاحب العمل والموظف، وليس نموذجاً ضريبياً يمكن للموظف ترتيبه بشكل مستقل. إن فهم كيفية التقديم للحصول على الإعفاء الضريبي بنسبة 30% للموظفين يعني التحقق من الأهلية مبكراً وتنسيق تقديم الطلب مع تاريخ بدء العمل وإعداد جدول الرواتب.
تعتمد الأهلية على ظروف الموظف وراتبه، كما يمكن أن يؤثر الموعد النهائي لتقديم الطلب على تاريخ سريان الإعفاء. يجب على أصحاب العمل التحقق من الشروط ذات الصلة، والاتفاق على من سيتولى جمع كل جزء من أجزاء الطلب، ومقارنة المعلومات بسجلات التوظيف والرواتب قبل التقديم. بعد الموافقة، يجب أن يلتزم جدول الرواتب بشروط القرار وتاريخ نفاذه. تغطي الخطوات أدناه عمليات التحقق هذه، والطلب المشترك، والسجلات الواجب الاحتفاظ بها بعد ذلك.
النقاط الرئيسية
- تحقق من ظروف استقدام الموظف أو نقله، وتاريخ إقامته، ومعيار الراتب المطبق قبل إعداد الطلب.
- يقدم صاحب العمل والموظف الطلب بشكل مشترك، باستخدام معلومات شخصية ومعلومات توظيف ورواتب دقيقة.
- نسق بين تاريخ بدء العمل وتوقيت تقديم الطلب لأن الموعد النهائي يمكن أن يؤثر على تاريخ سريان الإعفاء.
- بعد الموافقة، قم بمواءمة تعليمات جدول الرواتب مع القرار واحتفظ بملف الطلب والسجلات الداعمة بشكل منظم.
- راجع أي تغييرات تطرأ على ظروف الموظف بالرجوع إلى إرشادات Belastingdienst الحالية قبل تعديل المعالجة في جدول الرواتب.
جدول المحتويات
ما يعنيه قرار الـ 30% الهولندي للموظفين الدوليين
يُعد قرار الـ 30% الهولندي، المعروف رسمياً باسم تيسير الـ 30%، ترتيباً ضريبياً لبعض الموظفين الذين يتم توظيفهم أو نقلهم إلى هولندا من الخارج. إذا استوفى الموظف وصاحب العمل الشروط ووافقت مصلحة الضرائب الهولندية على الطلب، يجوز لصاحب العمل تقديم بدل للتكاليف المترتبة على الانتقال للعمل بالخارج المؤهلة من خلال كشوف المرتبات. تحدد إرشادات Belastingdienst بشأن تيسير الـ 30% الشروط الرسمية. للحصول على خلفية أوسع حول مكانة هذا التيسير في النظام الضريبي الهولندي، راجع هذه النظرة العامة على قرار الـ 30%.
لا يُطبق القرار تلقائياً على كل تعيين دولي. وتعتمد الأهلية على ظروف الموظف، وترتيبات العمل، والمتطلبات المعمول بها. كما أن الموافقة لا تجعل راتب الموظف بالكامل معفى من الضرائب. إذ يتعلق التيسير بالمعاملة الضريبية للبدل، وفقاً للقواعد والحدود المطبقة على حالة الموظف.
ما يقدمه قرار الـ 30%، وما لا يقدمه
عند استيفاء الشروط، يتيح هذا التيسير لصاحب العمل معاملة بدل التكاليف المترتبة على الانتقال للعمل بالخارج كبدل معفى من الضرائب ضمن القواعد المعمول بها. وتُعد هذه آلية استرداد عبر كشوف المرتبات، وليست خصماً ضريبياً شخصياً يطالب به الموظف بشكل منفصل. وتأتي هذه المعاملة بعد تقديم الطلب والموافقة عليه، ويجب تطبيقها بعد ذلك في كشوف المرتبات. وقد يختلف صافي الراتب الناتج بين الموظفين نظراً لاختلاف الأهلية والراتب والظروف الفردية.
يجب على أصحاب العمل عدم التعهد براتب صافٍ محدد قبل تقييم الأهلية والمعاملة المقترحة في كشوف المرتبات. فالقرار وشروطه هما ما يحددان كيفية معالجة البدل.
من يقدم الطلب: مسؤوليات صاحب العمل والموظف
يقدم صاحب العمل والموظف الطلب بشكل مشترك إلى مصلحة الضرائب الهولندية. وينسق صاحب العمل العملية ويقدم تفاصيل دقيقة حول التوظيف وكشوف المرتبات، بما في ذلك معلومات حول تاريخ بدء العمل والراتب. بينما يقدم الموظف معلومات شخصية كاملة وتفاصيل عن إقامته السابقة وتاريخ عمله. وتساعد هذه التفاصيل في إثبات استيفاء الشروط ذات الصلة.
بالنسبة لأصحاب العمل، تبدأ العملية بالتعامل مع الطلب كمسؤولية مشتركة مرتبطة بكشوف المرتبات، وليس كطلب ضريبي يخص الموظف وحده. ويجب الاتفاق على من سيجمع كل مستند أو بند، ثم التحقق من اتساق المعلومات قبل التقديم. بعد ذلك، يتم تقييم متطلبات الأهلية وإعداد الطلب.
يُعد قرار الـ 30% منفصلاً عن تصاريح الهجرة والإقامة. فهو لا يمنح الحق في العيش أو العمل في هولندا، كما أن الأهلية للحصول على التيسير الضريبي لا تثبت حصول الموظف على تصريح الإقامة أو العمل المطلوب. وتعتمد تلك المتطلبات على جنسية الفرد ووضعه من حيث الهجرة. ويجب على أصحاب العمل تقييمها بشكل منفصل باستخدام معلومات العمل والإقامة الخاصة بـ IND.
التحقق من أهلية الموظفين قبل بدء تقديم طلب قرار الـ 30%
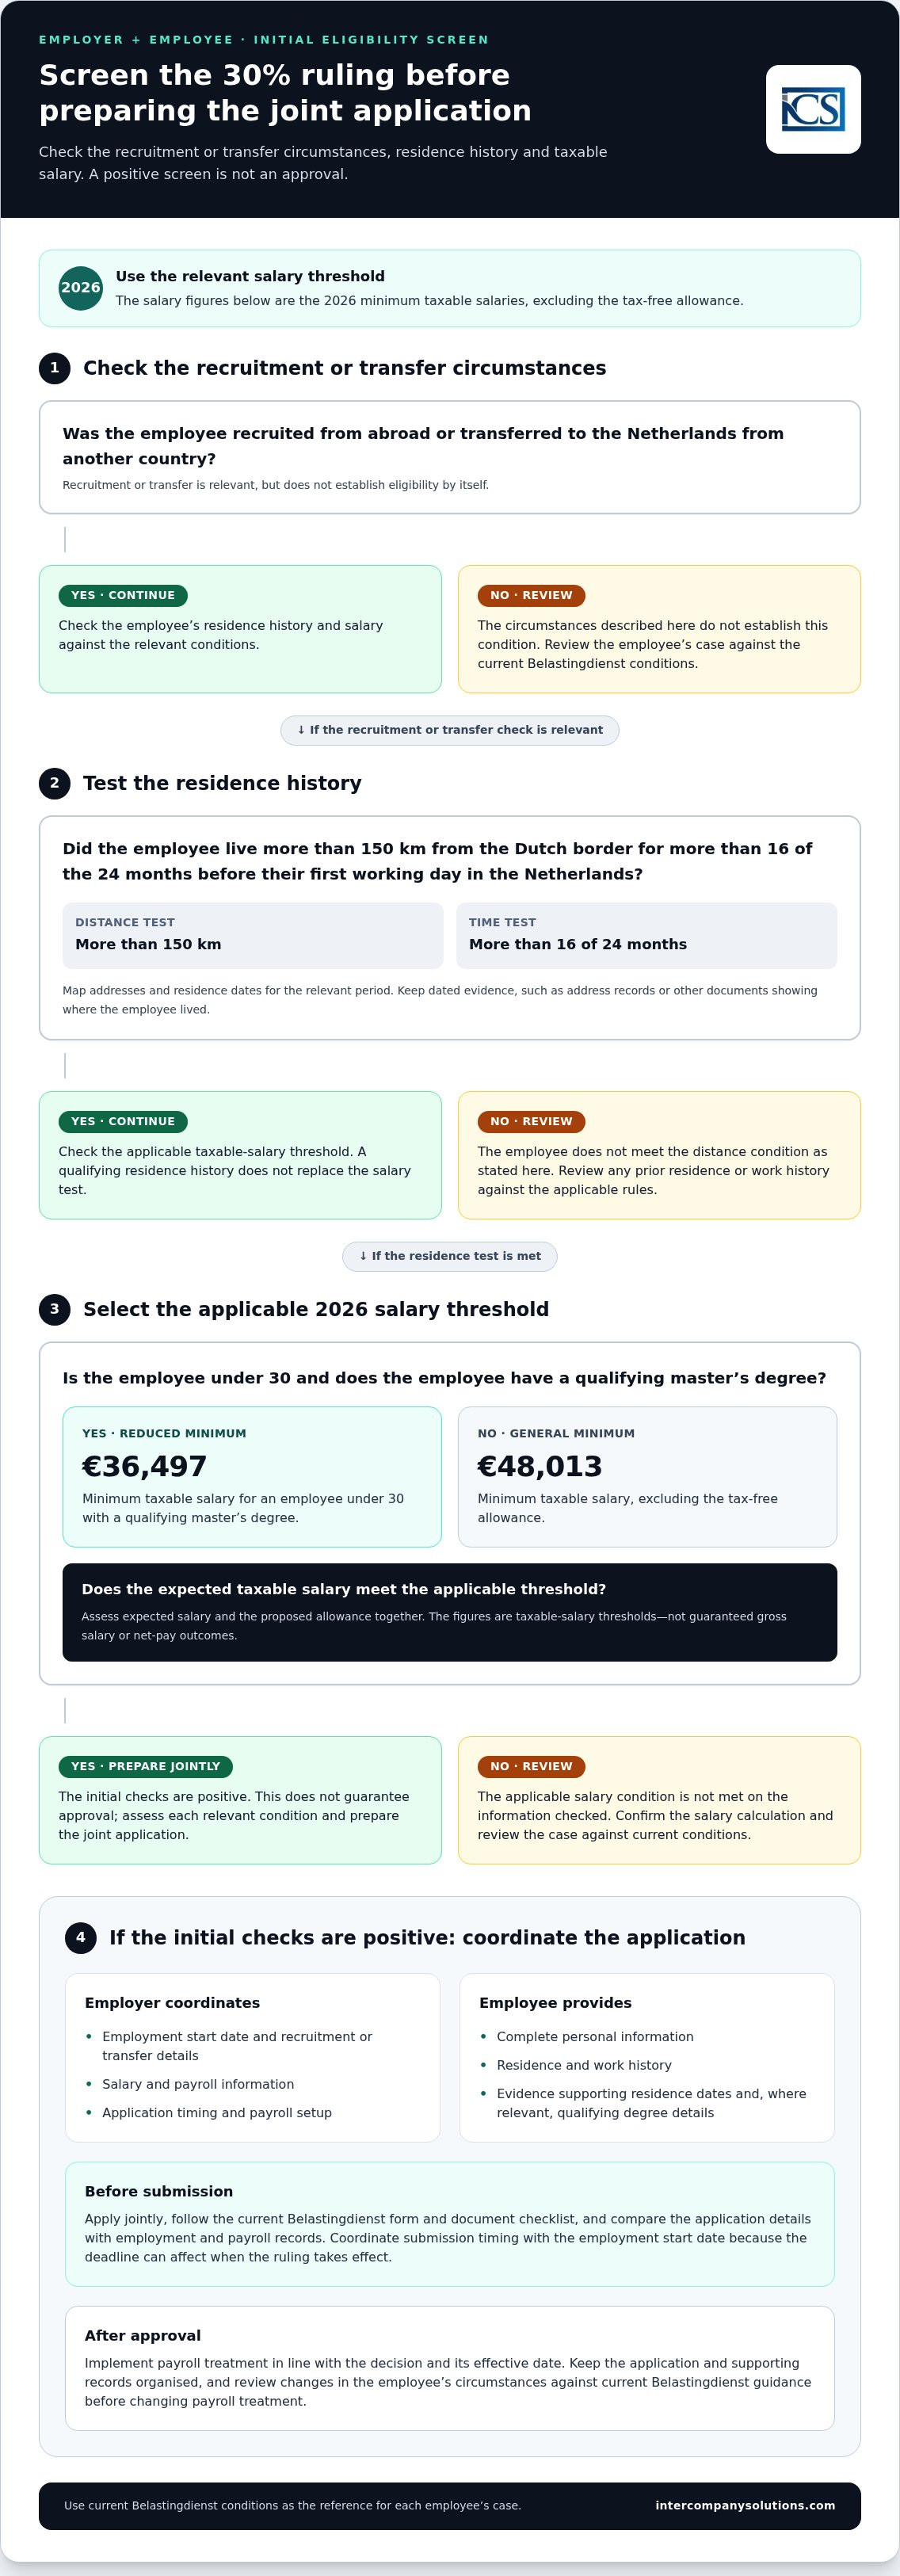
قم بفحص حالة كل موظف وفقاً للشروط الرسمية قبل إعداد الطلب المشترك. ويُعد التوظيف من الخارج أو النقل إلى هولندا أمراً ذا صلة، ولكن أياً من الظرفين وحده لا يثبت الأهلية. كما يجب تقييم تاريخ إقامة الموظف وراتبه الخاضع للضريبة. استخدم شروط Belastingdienst الخاصة بتيسير الـ 30% كمرجع، وقم بتقييم كل معيار على حدة.
شروط التاريخ الوظيفي، والتوظيف، والإقامة
هذا التيسير مخصص للموظفين الذين تم توظيفهم من الخارج أو نقلهم إلى هولندا من بلد آخر. وبالنسبة لشرط المسافة، يجب أن يكون الموظف قد عاش على بُعد أكثر من 150 كيلومتراً من الحدود الهولندية لأكثر من 16 شهراً من أصل 24 شهراً السابقة ليوم عمله الأول في هولندا. ولا يُثبت الانتقال إلى هولندا وحده ما إذا كان قد تم استيفاء هذا الاختبار.
اطلب من الموظف تحديد عناوينه وتواريخ إقامته خلال الفترة المعنية. واحتفظ بأدلة مؤرخة تدعم هذا التاريخ، مثل سجلات العناوين أو غيرها من المستندات التي توضح مكان إقامة الموظف. وقارن الجدول الزمني بالاختبار الرسمي، بما في ذلك المسافة من الحدود الهولندية. وإذا كان الموظف قد عاش أو عمل سابقاً في هولندا، فراجع سجله بالكامل وفقاً للقواعد المعمول بها بدلاً من الاعتماد فقط على عنوانه الأخير.
معايير الراتب والحالات التي تتطلب مراجعة إضافية
لعام 2026، يبلغ الحد الأدنى للراتب الخاضع للضريبة، باستثناء البدل المعفى من الضرائب، 48,013 يورو. وبالنسبة للموظف الذي يقل عمره عن 30 عاماً ويحمل درجة ماجستير مؤهلة، يبلغ الحد الأدنى المخفض 36,497 يورو. هذه حدود للراتب الخاضع للضريبة، وليست إجمالي راتب مضموناً أو نتيجة لصافي الأجر. قيّم الراتب المتوقع للموظف والبدل المطبق معاً، ثم قارن الراتب الخاضع للضريبة الناتج بالحد الأدنى المعني.
تأكد من عمر الموظف وأدلة درجته العلمية المؤهلة قبل تطبيق الحد الأدنى المخفض. إن استيفاء اختبار الراتب ليس كافياً وحده: إذ يجب أيضاً تقييم ظروف التوظيف أو النقل وشرط الإقامة. وبالمثل، لا يغني تاريخ الإقامة المؤهل عن شرط الراتب. وسجل الأساس لكل فحص حتى يتمكن صاحب العمل والموظف من معالجة أي ثغرات قبل التقديم.
تساعد هذه الفحوصات أصحاب العمل على تقييم الحالة دون اعتبار عامل تأهيل واحد بمثابة ضمان للموافقة. لتنسيق مراجعة الأهلية مع إعداد كشوف المرتبات، ناقش إجراءات التقديم مع فريقنا.
كيفية التقدم بطلب للحصول على حكم الـ 30% للموظفين خطوة بخطوة
بمجرد اكتمال عمليات التحقق الأولية من الأهلية، يمكن لصاحب العمل والموظف إعداد الطلب المشترك. اتبع التعليمات الحالية الصادرة عن Belastingdienst بشأن تيسير الـ 30%، بما في ذلك نموذج الطلب وقائمة مراجعة المستندات المرفقة به. استخدم النموذج لتحديد ما يجب تقديمه، حيث إن المرفقات المطلوبة قد تعتمد على الحالة.
إعداد معلومات الطلب والأدلة الثبوتية
اجمع البيانات الشخصية للموظف وسجل إقامته، إلى جانب تاريخ بدء العمل، ومعلومات التوظيف أو النقل، وتفاصيل الراتب. ويجب على صاحب العمل مطابقة هذه البيانات مع العقد وسجلات كشوف الرواتب. كما يجب على الموظف التحقق من دقة البيانات الشخصية والتواريخ. استخدم النموذج الحالي لتحديد الأدلة المطلوبة، والتمييز بينها وبين السجلات الداعمة المفيدة لمراجعة الطلب داخليًا.
التقديم المشترك ومتابعة الطلب
يتقدم كل من صاحب العمل والموظف معًا بالطلب باستخدام الإجراء المحدد من قبل Belastingdienst. يجب تقديم الطلب في غضون أربعة أشهر من أول يوم عمل للموظف حتى يسري مفعول الحكم اعتبارًا من ذلك اليوم. وفي حال تقديمه لاحقًا، يسري الحكم عمومًا اعتبارًا من اليوم الأول من الشهر الذي يلي تقديم الطلب. تحقق من التعليمات الرسمية الحالية الخاصة بقناة التقديم وشروط تاريخ السريان قبل إرسال النموذج.
قم بتعيين شخص واحد لتنسيق التقديم ومتابعة حالته. احتفظ بنسخة من الطلب المكتمل، وتأكيد التقديم، والمراسلات ضمن ملف كشوف رواتب الموظف. وإذا طلبت الإدارة الضريبية معلومات إضافية، فقم بتسجيل الطلب والرد خلال المدة المحددة.
ما بعد التقديم: القرارات والتطبيق في كشوف الرواتب
لا تطبق الحكم في كشوف الرواتب قبل استلام القرار ومراجعته. في حالة الموافقة، سجّل القرار وتاريخ سريانه، ثم زوّد قسم كشوف الرواتب بتعليمات كتابية واضحة تعكس الشروط المعتمدة. وإذا كان الطلب لا يزال قيد النظر، فاستمر في استخدام المعاملة الحالية لكشوف الرواتب حتى يؤكد القرار ما يجوز تطبيقه. وإذا تم رفضه، فراجع القرار وتأكد من أن كشوف الرواتب تعكس المعاملة المطبقة. احتفظ بالقرار والمراسلات ذات الصلة ضمن سجلات الموظف، وفقًا لسياسة حفظ السجلات في المؤسسة.
أخطاء شائعة في تقديم الطلبات يمكن لأصحاب العمل تفاديها
قبل التقديم، تحقق من تطابق الأسماء وتواريخ العمل ومعلومات الرواتب وتفاصيل الإقامة عبر الطلب والسجلات الداعمة. تابع الموعد النهائي المحدد بأربعة أشهر من أول يوم عمل، وحدد بوضوح المسؤولية عن التقديم. راجع التغييرات في التوظيف أو الأهلية وفقًا لإرشادات Belastingdienst الحالية. لا تفترض أن القرار الحالي يغطي الظروف المتغيرة تلقائيًا.
إدارة حكم الـ 30% عبر كشوف الرواتب والتخطيط للخطوات التالية
تمثل الموافقة الانتقال من مرحلة التقديم إلى إدارة كشوف الرواتب المستمرة. احتفظ بالقرار مع سجلات توظيف الموظف وقدّم لقسم كشوف الرواتب تعليمات واضحة بناءً على شروط القرار وتاريخ سريانه. ولا ينبغي لقسم كشوف الرواتب استنتاج تلك التفاصيل من الطلب أو من نتيجة متوقعة.
بناء آلية تسليم واضحة بين صاحب العمل وقسم كشوف الرواتب
حدد المسؤولية عن الاحتفاظ بالطلب والقرار، وتحديث كشوف الرواتب، والاستجابة للتغييرات اللاحقة. تأكد من فهم الموظف لما يغيره التيسير المعتمد في كشوف الرواتب وما لا يغيره: فالموافقة لا تعني أن الراتب بأكمله معفى من الضرائب، ولن تنطبق النتيجة الصافية ذاتها بالضرورة في كل حالة.
قبل كل تحديث لكشوف الرواتب، قارن القرار بعقد الموظف وبيانات كشوف الرواتب الحالية. وإذا تغيرت تفاصيل التوظيف، أو انتقل الموظف إلى دور وظيفي مختلف أو صاحب عمل آخر، فراجع الوضع وفقًا لإرشادات Belastingdienst الحالية بشأن تيسير الـ 30%. لا تفترض أن القرار الأصلي يغطي الظروف المتغيرة تلقائيًا. احتفظ بسجل مؤرخ يوضح ما تمت مراجعته وأسباب إجراء التغيير في كشوف الرواتب.
متى يكون الدعم المتخصص في كشوف الرواتب مفيدًا
يساعد تنسيق الحكم مع معالجة الرواتب وسجلات التوظيف وضرائب كشوف الرواتب في الحفاظ على توافق المعاملة في كشوف الرواتب مع الشروط المعتمدة. تقدم Intercompany Solutions دعمًا لكشوف الرواتب والتوظيف، بما في ذلك طلبات حكم الـ 30% وإدارة كشوف الرواتب ذات الصلة. يمكن لهذا الدعم أن يساعد في تنظيم التسليم الإداري، بينما تظل الأهلية والموافقة خاضعتين للشروط الرسمية وقرار الإدارة الضريبية.
يمكن لأصحاب العمل الاطلاع على معلومات خدمات كشوف الرواتب الهولندية وتحديد كيفية إدارة سجلات الطلبات ومتابعة القرارات وتحديثات كشوف الرواتب معًا. حدد مسؤولاً عن ملف الموظف، وسجل تاريخ السريان المعتمد، وتأكد من أن قسم كشوف الرواتب قد طبق القرار كما صدر. وإذا تغيرت ظروف الموظف، فراجع المعاملة قبل إجراء أي تعديلات إضافية.
وضع إجراءات القرار الإداري ضمن جدول زمني واضح لكشوف المرتبات
يبدأ الطلب السليم بإجراء فحوصات منفصلة لظروف الموظف، وسجل إقامته، وراتبه مقارنة بالشروط الحالية. يتقدم صاحب العمل والموظف بطلب مشترك، ثم يستخدمان قرار إدارة الضرائب لتوجيه المعاملة في كشوف المرتبات. الموافقة ليست تلقائية، لذا احرص على مطابقة تفاصيل الطلب، والقرار، وتوجيهات كشوف المرتبات بدقة.
يتضمن التخطيط أيضا تعيين المسؤولية عن المهام الإدارية بعد تقديم الطلب. تتولى Intercompany Solutions طلبات قرار الـ 30% جنبا إلى جنب مع دعم كشوف المرتبات والتوظيف، بما في ذلك عقود العمل، وضرائب الرواتب، وإدارة الضمان الاجتماعي. للاطلاع على شروط الأهلية وإرشادات التقديم الحالية، يرجى الرجوع إلى معلومات Belastingdienst حول تيسير الـ 30%.
من خلال تحديد المسؤوليات بوضوح، والاحتفاظ بسجلات دقيقة، وتحديث كشوف المرتبات بناء على القرار المؤكد، يستطيع أصحاب العمل إدارة كل خطوة بثبات وتناسق.
الأسئلة الشائعة
هل يمكن للموظف التقدم بطلب للحصول على قرار الـ 30% دون صاحب العمل؟
لا. يجب على الموظف وصاحب العمل تقديم الطلب بشكل مشترك إلى إدارة الضرائب الهولندية، كما هو موضح في إرشادات Belastingdienst بشأن تيسير الـ 30%. يقدم الموظف تفاصيل دقيقة حول هويته وسجل إقامته، بينما ينسق صاحب العمل معلومات التوظيف وكشوف المرتبات وعملية التقديم. يمكن للموظف تجهيز معلوماته ولكنه لا يستطيع الحصول على القرار الإداري بشكل مستقل عن صاحب العمل. يجب على الطرفين مراجعة النموذج والتعليمات الحالية قبل التقديم.
كم من الوقت يملك صاحب العمل للتقدم بطلب للحصول على قرار الـ 30%؟
لكي يسري القرار الإداري اعتبارا من يوم العمل الأول للموظف، يجب تقديم الطلب المشترك في غضون أربعة أشهر من ذلك التاريخ. ينبغي لصاحب العمل والموظف تنسيق النموذج والمعلومات الداعمة على الفور بعد بدء العمل. تحدد إرشادات التقديم الحالية الصادرة عن Belastingdienst الموعد النهائي وقواعد تاريخ السريان. احتفظ بسجل ليوم العمل الأول وتأكيد إرسال الطلب.
ما هي المستندات المطلوبة للتقدم بطلب للحصول على قرار الـ 30%؟
استخدم نموذج التقديم وقائمة المراجعة الحالية من Belastingdienst لتحديد الإثباتات المطلوبة لحالة الموظف. يتطلب الطلب معلومات دقيقة عن الهوية، والتوظيف، والراتب، والتعاقد أو النقل، وسجل الإقامة. تحقق من الأسماء والتواريخ ومطابقتها لعقد العمل وسجلات كشوف المرتبات قبل التقديم. اتبع تعليمات النموذج الرسمي بخصوص المستندات الواجب تقديمها.
ماذا يحدث إذا تم تقديم طلب قرار الـ 30% متأخرا؟
إذا تم تقديم الطلب المشترك بعد أكثر من أربعة أشهر من يوم العمل الأول للموظف، فإن سريان القرار الإداري يبدأ بوجه عام في اليوم الأول من الشهر الذي يلي التقديم، بدلا من تاريخ بدء العمل. يمكن أن يؤدي ذلك إلى تقصير الفترة التي يسري فيها هذا التيسير. راجع إرشادات تاريخ السريان الصادرة عن Belastingdienst للحالة، وتأكد من التزام كشوف المرتبات بالتاريخ المنصوص عليه في القرار.
هل يمكن لكل موظف دولي التأهل لقرار الـ 30% الهولندي؟
لا. التوظيف الدولي وحده لا يثبت الأهلية. يجب أن يستوفي الموظف الشروط الرسمية المعمول بها، والتي تشمل ظروف التوظيف أو النقل، وسجل الإقامة، ومعيار الراتب الخاضع للضريبة. قد تنطبق معايير رواتب مختلفة في حالات معينة، بما في ذلك الموظف الذي يقل عمره عن 30 عاما ويحمل درجة ماجستير مؤهلة. راجع إرشادات الأهلية الحالية لـ Belastingdienst وقم بتقييم كل شرط بشكل منفصل قبل التقديم.
هل يمنح قرار الـ 30% الموظف إذنا بالعمل في هولندا؟
لا. يتعلق القرار الإداري بالمعاملة الضريبية لبدل مخصص للموظفين المؤهلين؛ وهو ليس تصريح إقامة أو تصريح عمل. تعتمد متطلبات الهجرة على جنسية الموظف وظروفه. قد يخضع مواطنو الاتحاد الأوروبي، والمنطقة الاقتصادية الأوروبية، وسويسرا لمتطلبات تصاريح عمل مختلفة عن مواطني الدول من خارج الاتحاد الأوروبي. ينبغي لأصحاب العمل تقييم هذه المتطلبات بشكل منفصل باستخدام معلومات IND حول العمل في هولندا.
تاريخ آخر مراجعة: أكتوبر 2026
المصادر
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة ذات مسؤولية محدودة خاصة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال التجارية
- Belastingdienst - أسعار ضريبة دخل الشركات
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- IND - المهاجر عالي الكفاءة
- IND - تصريح إقامة للشركات الناشئة
- CJEU، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، ECLI:NL:HR:2021:1152
- الملخصات الضريبية العالمية لـ PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |