


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
يمكن أن يؤدي الاحتفاظ بشركة قابضة هولندية إلى الإلغاء القانوني لضريبة دخل الشركات على توزيعات الأرباح والأرباح الرأسمالية الدولية المؤهلة. وتُعد هذه الآلية القانونية حجر زاوية في السياسة المالية لهولندا، حيث صُممت خصيصاً لمنع الازدواج الضريبي داخل مجموعات الشركات. وبالنسبة لرواد الأعمال الدوليين، يوفر إعفاء المشاركة الهولندي مساراً واضحاً لتحقيق الكفاءة المالية، شريطة التزام الهيكل بنسبة 5% كحد أدنى من رأس المال الاسمي المدفوع. إنه إطار تنظيمي دقيق يكافئ الجوهر الاقتصادي والشفافية بدلاً من كونه مجرد ثغرة ضريبية.
أصبحت إدارة الامتثال الضريبي الدولي أكثر تعقيداً، لا سيما مع تطبيق توجيهات الاتحاد الأوروبي لمكافحة إساءة الاستخدام والحد الأقصى لخصم الفوائد البالغ 24.5%. يقدم هذا الدليل نظرة عامة فنية على القواعد الحالية لعام 2026، بما في ذلك تطبيق شرائح ضريبة دخل الشركات البالغة 19% و25.8%. سنستعرض المتطلبات القانونية لاختباري "الدافع" و"الأصول"، ونوضح كيفية تطبيق الإعفاء على المزايا المختلفة، ونفصل مسار التوكيل الرسمي المصدق لتأسيس Dutch BV عن بُعد. وتعمل Intercompany Solutions على تيسير عمليات التأسيس هذه وتقديم خدمات محاسبية وضريبية مستمرة لضمان استيفاء شركتك القابضة لجميع معايير Belastingdienst منذ البداية.
النقاط الرئيسية
- تعرف على كيفية منع إعفاء المشاركة الهولندي للازدواج الضريبي على توزيعات الأرباح والأرباح الرأسمالية من خلال إعفاء الأرباح المؤهلة من ضريبة دخل الشركات.
- فهم الحد الأدنى لملكية الأسهم البالغ 5% واختباري الأصول والدافع المحددين والمطلوبين للحفاظ على صفة الإعفاء الضريبي في عام 2026.
- تحديد المزايا الهيكلية للشركة القابضة الهولندية، بما في ذلك الاستفادة من أكثر من 100 معاهدة ضريبية ومعدل ضريبة دخل الشركات البالغ 19% للأرباح التي تصل إلى 200,000 يورو.
- اتباع مسار التوكيل الرسمي المصدق لتأسيس BV عن بُعد، مما يتيح للمؤسسين الدوليين تأسيس شركة خلال 3 إلى 5 أيام عمل دون الحاجة إلى السفر.
- ضمان الامتثال طويل الأجل من خلال الالتزام بقاعدة الاحتفاظ بالسجلات لمدة 7 سنوات وإيداع الحسابات السنوية لدى KVK خلال 12 شهراً من نهاية السنة المالية.
فهم آلية إعفاء المشاركة الهولندي
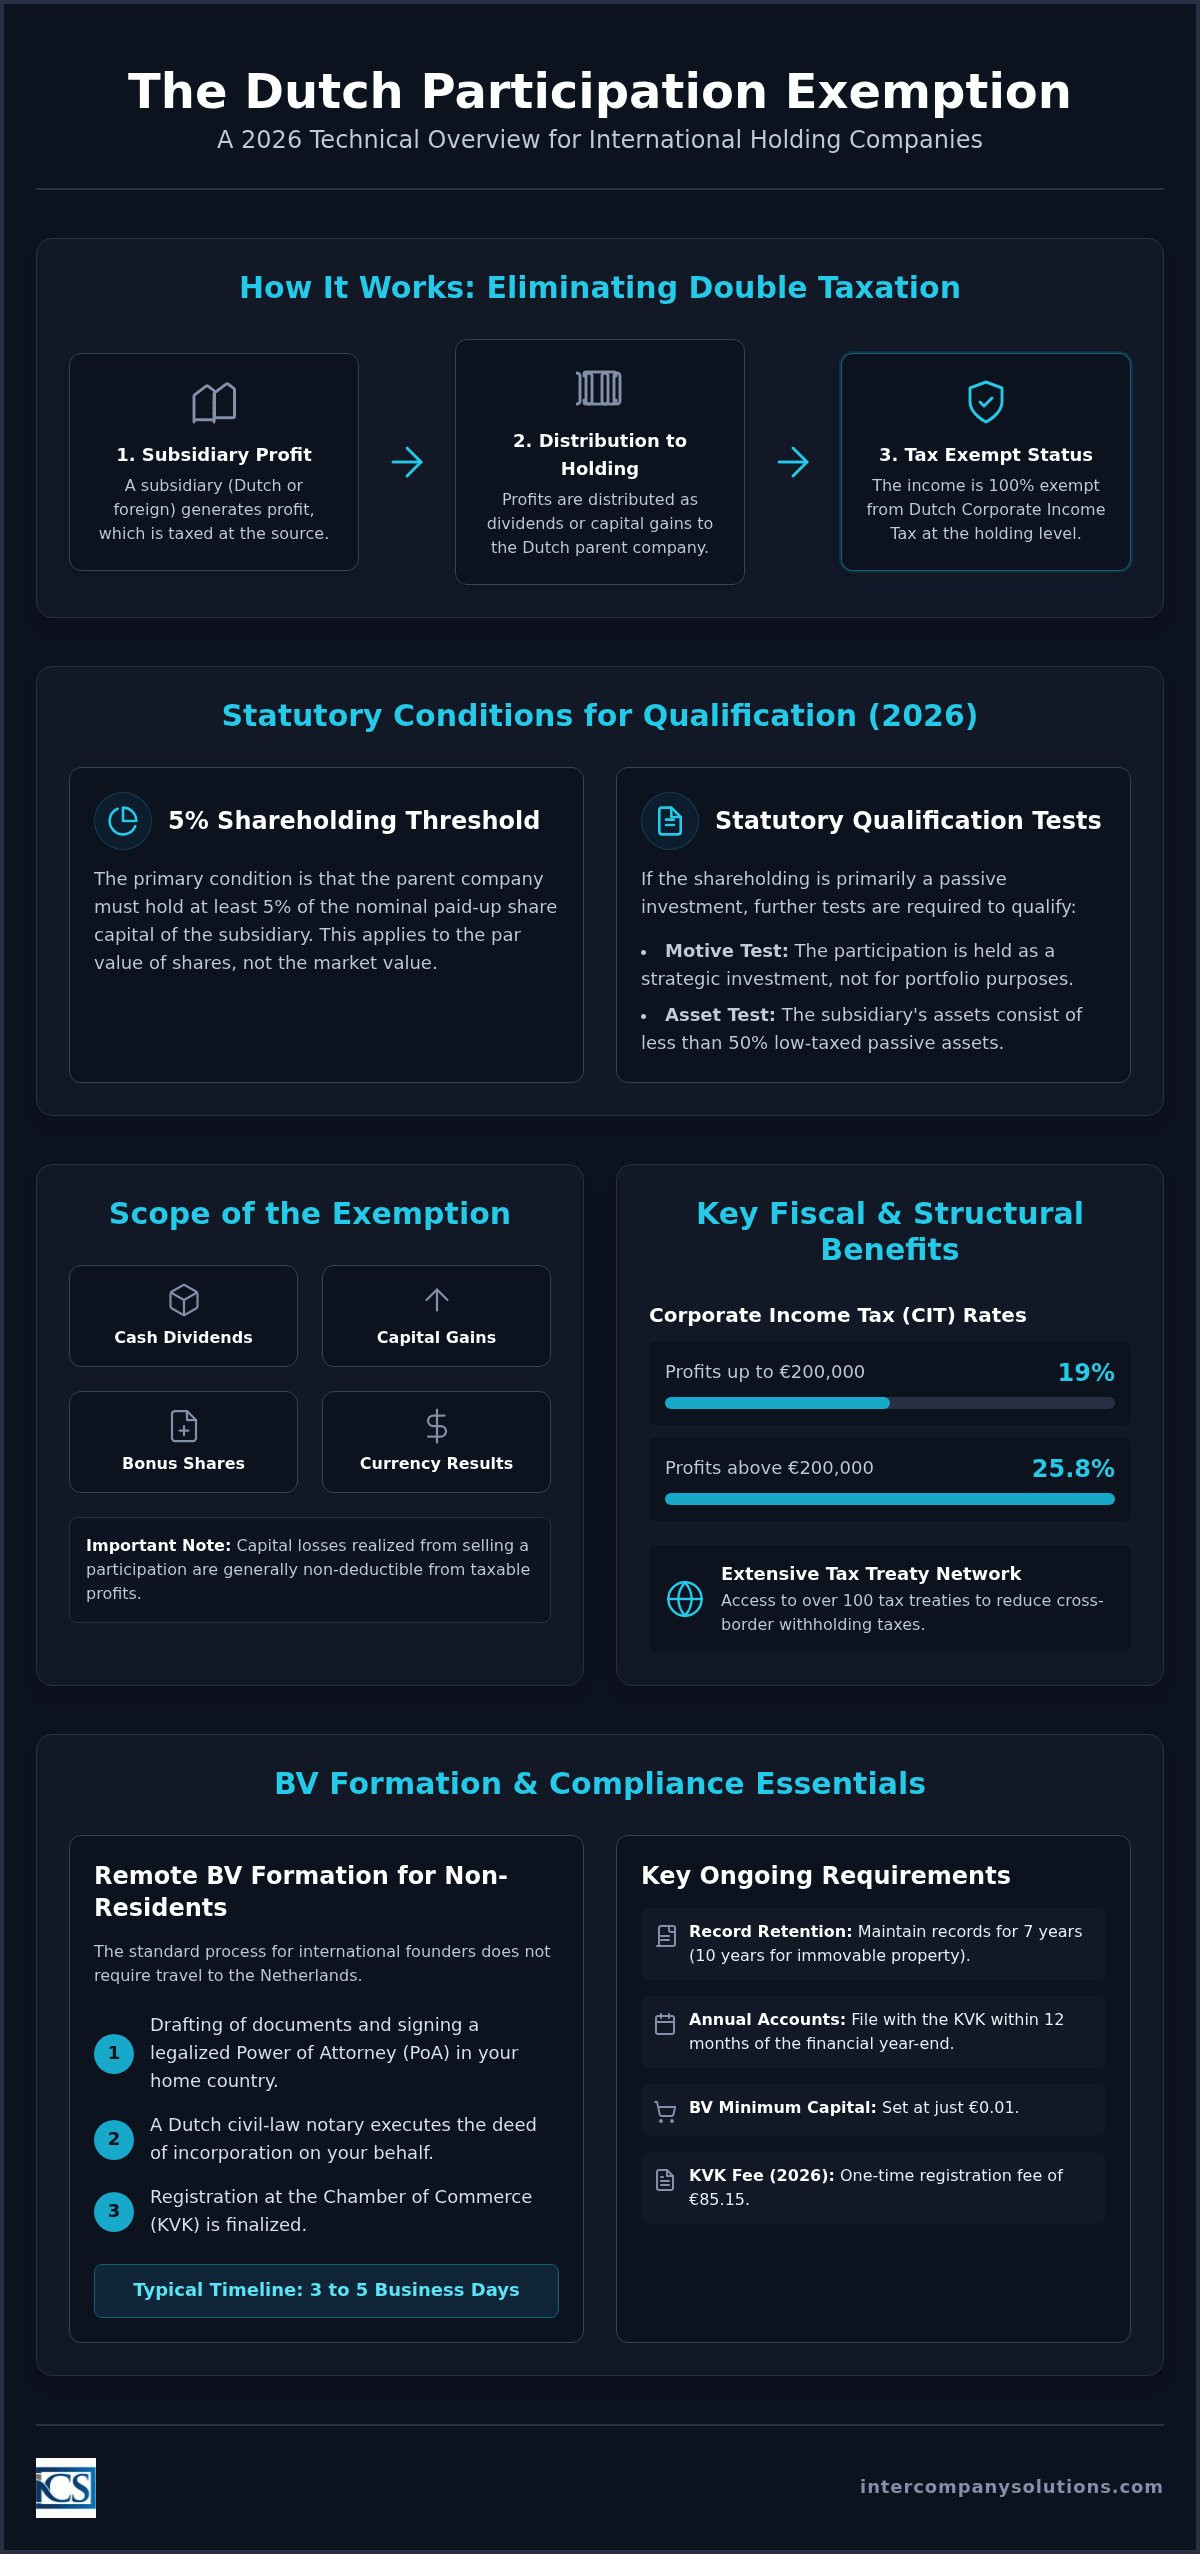
يعد إعفاء المشاركة الهولندي (deelnemingsvrijstelling) عنصرًا هيكليًا أساسيًا في نظام ضريبة الشركات الهولندي. ويتمثل غرضه الأساسي في ضمان فرض الضريبة على أرباح الشركات لمرة واحدة فقط داخل المجموعة. وبدون هذا الإعفاء، ستدفع الشركة الأم ضريبة على نفس الدخل الخاضع للضريبة بالفعل على مستوى الشركة التابعة، مما يخلق عبئًا ضريبيًا باهظًا يثبط التوسع الدولي. ومن خلال إزالة هذه الطبقة من الازدواج الضريبي، تظل هولندا وجهة مفضلة لهياكل الشركات القابضة العالمية. وغالبًا ما يستخدم رواد الأعمال تأسيس شركة Dutch BV لإنشاء هذه الشركات القابضة، مستفيدين من بيئة ضريبية تدعم النمو طويل الأجل.
القضاء على الازدواج الضريبي على الشركات
ينطبق الإعفاء عندما تتلقى شركة أم هولندية أرباحًا من شركة تابعة. إذا كانت الشركة التابعة قد خضعت بالفعل لضريبة دخل الشركات على أرباحها، فإن هذه الأرباح نفسها تظل معفاة عند توزيعها على الشركة القابضة الهولندية. وتنطبق هذه القاعدة بغض النظر عما إذا كانت الشركة التابعة تقع في هولندا أو في الخارج. وفي السيناريوهات المحلية، يمنع ذلك سلسلة من شركات Dutch BV من دفع جولات متعددة من ضريبة دخل الشركات (19% للأرباح التي تصل إلى 200,000 يورو و25.8% للمبالغ التي تتجاوز ذلك) على نفس التدفق من الإيرادات. وعلى الصعيد الدولي، يتيح ذلك للكيانات الهولندية إعادة الأرباح الأجنبية إلى الوطن دون احتكاك ضريبي محلي إضافي، بشرط استيفاء الشروط القانونية. وهذا أمر ضروري للشركات العاملة في التجارة عبر الحدود، حيث يتيح هذا الحياد تدفق رأس المال بحرية إلى الكيان الأم لإعادة استثماره.
معاملة توزيعات الأرباح مقابل الأرباح الرأسمالية
نطاق الإعفاء واسع، حيث يغطي عدة أنواع من الدخل المحمي من ضريبة الشركات:
- توزيعات الأرباح النقدية: توزيعات الأرباح المنتظمة من الشركة التابعة.
- أسهم المنحة: أسهم إضافية يتم إصدارها للشركة الأم.
- الأرباح الرأسمالية: الأرباح المحققة عند بيع المشاركة.
- نتائج العملة: الأرباح أو الخسائر الناتجة عن تقلبات أسعار الصرف فيما يتعلق بالمشاركة.
يضمن هذا الإعفاء بنسبة 100% حصول الشركة القابضة الهولندية على القيمة الكاملة لاستثماراتها. ومع ذلك، تأتي هذه الميزة القانونية مع قيد محدد: الخسائر الرأسمالية غير قابلة للخصم بشكل عام. إذا باعت شركة أم أسهمًا بخسارة، فلا يمكن استخدام تلك الخسارة لتعويض أرباح خاضعة للضريبة أخرى. ويوجد استثناء لخسائر التصفية، والتي قد تكون قابلة للخصم بموجب شروط صارمة عند تصفية شركة تابعة رسميًا. ويعد الاحتفاظ بسجلات دقيقة أمرًا حيويًا لهذه الحسابات؛ حيث يلزم القانون الهولندي الكيانات بالاحتفاظ بوثائق الشركة لمدة 7 سنوات على الأقل. تساعد خدمات المحاسبة والضرائب لدينا المؤسسين على تتبع هذه المشاركات لضمان تصنيف كل توزيع بشكل صحيح بموجب قواعد إعفاء المشاركة الهولندي.
الشروط القانونية للمشاركات المؤهلة في عام 2026
للتأهل لـ إعفاء المشاركة الهولندي، يجب على الشركة الأم استيفاء عدة متطلبات تراكمية وبديلة. وتضمن هذه القواعد تطبيق الإعفاء على المشاركات التجارية الحقيقية بدلاً من أدوات الاستثمار السلبي. ويجب أن يكون رأس مال الشركة التابعة مقسمًا إلى أسهم، والتي تشمل Dutch BV وNV، بالإضافة إلى الكيانات الأجنبية التي تستوفي معايير قانونية مماثلة. وإذا لم يتم استيفاء هذه الشروط، تخضع التوزيعات للضريبة بالمعدلات القياسية لضريبة دخل الشركات البالغة 19% للأرباح التي تصل إلى 200,000 يورو و25.8% للمبالغ التي تتجاوز ذلك.
حد ملكية الأسهم بنسبة 5%
يجب أن تمتلك الشركة الأم ما لا يقل عن 5% من رأس المال الاسمي المدفوع للشركة التابعة. ينطبق هذا الحد على القيمة الاسمية للأسهم وليس على قيمتها السوقية. وفي سياق تأسيس Dutch BV، حيث يبلغ الحد الأدنى لرأس المال 0.01 يورو، تعد قاعدة الـ 5% هذه مباشرة للمؤسسين الذين يمتلكون حصة أغلبية. ويمتد المتطلب أيضًا إلى فئات الأسهم المختلفة، بما في ذلك تلك ذات حقوق التصويت المحدودة، بشرط أن تمثل 5% من رأس المال الاسمي. وفي حين أن الحصص الأصغر لا تتأهل عادةً، فقد تنطبق قواعد تجميع معينة إذا كان كيان مرتبط يمتلك أيضًا أسهمًا في نفس الشركة التابعة، مما يتيح للمجموعة استيفاء الحد الأدنى بشكل جماعي.
الاختبارات التأهيلية البديلة الثلاثة
إذا كانت المشاركة تعتبر استثمارًا في محفظة أوراق مالية، مما يعني أنها محتفظ بها أساسًا لتحقيق عوائد سلبية، فيجب عليها اجتياز أحد الاختبارات الثلاثة للتأهل لـ إعفاء المشاركة الهولندي. وتمنع هذه الاختبارات استخدام هولندا كقناة للدخل السلبي غير الخاضع للضريبة. وإذا لم تكن متأكدًا مما إذا كان هيكلك الدولي يستوفي هذه المتطلبات المحددة، فيمكنك طلب تقييم فني من أخصائيي الضرائب لدينا.
- اختبار الدافع: يجب على الشركة الأم إثبات أن المشاركة لا يتم الاحتفاظ بها لمجرد كونها استثمارًا سلبيًا في محفظة أوراق مالية. وإذا كانت الشركة القابضة تلعب دورًا نشطًا في الإدارة أو صنع السياسات للشركة التابعة، فإنها تستوفي هذا المتطلب عادةً.
- اختبار الأصول: يتحقق هذا الاختبار من أن أقل من 50% من أصول الشركة التابعة تتكون من استثمارات سلبية منخفضة الضريبة. وإذا كانت الشركة التابعة شركة تجارية نشطة، فإنها تجتاز هذا الاختبار عمومًا بغض النظر عن دافع الشركة الأم.
- اختبار الخضوع للضريبة: بالنسبة للمشاركات السلبية التي تفشل في أول اختبارين، يجب أن تخضع الشركة التابعة لضريبة أرباح واقعية في اختصاصها القضائي الأصلي. ووفقًا للمعايير الهولندية، يجب ألا تقل هذه الضريبة عن 10% على وعاء مماثل لقواعد ضريبة دخل الشركات الهولندية.
يعد الامتثال لهذه الاختبارات إلزاميًا للحفاظ على الوضع المعفى من الضرائب لتوزيعات الأرباح. بالإضافة إلى ذلك، يجب على الشركات مراقبة سقف خصم الفائدة، والذي يقتصر على 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للشركة في عام 2026. ويضمن هذا السقف أنه في حين قد تكون توزيعات الأرباح معفاة، فإن تمويل مثل هذه المشاركات يظل ضمن الحدود التنظيمية.
تاريخ آخر مراجعة: أغسطس 2026
المزايا الاستراتيجية لهيكل الشركة القابضة الهولندية
يوفر هيكل الشركة القابضة الهولندية إطارًا مستقرًا لإدارة الأصول العالمية، مدعومًا بشبكة تضم حوالي 100 معاهدة لتجنب الازدواج الضريبي. وتقلل هذه المعاهدات بشكل كبير أو تلغي الضرائب المقتطعة عند المنبع على توزيعات الأرباح والفوائد والإتاوات المتدفقة إلى هولندا. وعلى عكس العديد من الاختصاصات القضائية الأخرى، ألغت هولندا ضريبة رأس المال على إصدار الأسهم في عام 2006. وتخفض هذه السياسة تكلفة الدخول للمؤسسين الذين ينشئون مجموعة شركات. وبالنسبة للكيانات ذات مصادر الإيرادات المتنوعة، يوفر معدل ضريبة دخل الشركات لعام 2026 البالغ 19% على الأرباح التي تصل إلى 200,000 يورو بيئة تنافسية لإدارة عمليات المجموعة. وهناك أيضًا غياب عام للضريبة المقتطعة عند المنبع الهولندية على مدفوعات الفوائد والإتاوات الصادرة، بشرط ألا يكون المستلم موجودًا في اختصاص قضائي مصنف كمنخفض الضريبة.
الكفاءة الضريبية للتجارة الدولية
يعد تجميع الأرباح الدولية على مستوى الشركة الأم دون تكبد التزامات ضريبية إضافية ميزة أساسية لهذا الهيكل. وغالبًا ما تؤدي الملكية المباشرة من قبل فرد إلى فرض ضرائب مقتطعة فورية على توزيعات الأرباح في بلد الشركة التابعة. وتتجنب الشركة القابضة الهولندية ذلك باستخدام إعفاء المشاركة الهولندي لتلقي هذه الأموال معفاة من الضرائب. وتسهل هذه الآلية إعادة الأرباح العالمية وإعادة استثمارها بسلاسة. وبالنسبة لرواد الأعمال الذين يسعون إلى الإعداد عن بُعد، يمكن إتمام عملية تأسيس شركة في هولندا عبر توكيل رسمي موثق. يتيح ذلك للمؤسسين الأجانب إنشاء هيكل قابض ممتثل دون الحاجة إلى السفر الفعلي.
حوافز الابتكار والبحث والتطوير
تشجع هولندا بنشاط الأنشطة التجارية عالية القيمة من خلال حوافز مالية محددة تكمل هيكل الشركة القابضة. يتيح Innovation Box للشركات الاستفادة من معدل مخفض لضريبة دخل الشركات يبلغ 9% على الأرباح المستمدة من الملكية الفكرية المؤهلة. ويخلق هذا رابطًا وظيفيًا عند دمجه مع إعفاء المشاركة الهولندي؛ حيث تظل الأرباح الرأسمالية الناتجة عن بيع شركة تابعة تقنية معفاة على مستوى الشركة الأم. وأيضًا، يساعد قرار الاسترداد الضريبي بنسبة 30% الشركات القابضة على جذب المواهب الدولية من خلال السماح لأصحاب العمل بتقديم بدل معفى من الضرائب للتكاليف الإقليمية الإضافية. ويتجلى التزام الدولة بهذه المعايير في احتلالها المرتبة الثامنة في مؤشر الابتكار العالمي لعام 2025. وتوفر هذه العوامل، إلى جانب حقيقة أن Rabobank يعمل كبنك معتمد لـ Belastingdienst منذ 1 مايو 2026، بنية تحتية مالية موثوقة للشركات القابضة الدولية.
المتطلبات الإدارية والامتثال للكيانات المعفاة ضريبياً
يتطلب الحفاظ على شركة قابضة هولندية التزاماً صارماً بمعايير إعداد التقارير المحلية. وعلى الرغم من أن إعفاء المشاركة الهولندي يلغي الالتزام الضريبي على الدخل المؤهل، فإنه لا يعفي من الالتزام بالإبلاغ عن ذلك الدخل بشكل صحيح. ويجب على المديرين التأكد من إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية. وقد يؤدي عدم الالتزام بهذا الموعد النهائي إلى تحميل المديرين مسؤولية شخصية في حالة الإفلاس. بالإضافة إلى ذلك، يجب الاحتفاظ بجميع سجلات الشركة، بما في ذلك بيانات المشاركات وسجل المعاملات، لمدة 7 سنوات على الأقل. وبالنسبة للأموال غير المنقولة، يمتد هذا المطلب إلى 10 سنوات. ومن الضروري أيضاً الإشارة إلى أن البنك المعتمد لدى Belastingdienst هو Rabobank منذ 1 مايو 2026، مما يؤثر على آلية معالجة المدفوعات والاستردادات الضريبية.
التزامات تقديم إقرار ضريبة دخل الشركات (CIT)
يتعين على الكيانات المستفيدة من إعفاء المشاركة الهولندي الاستمرار في تقديم إقرار ضريبة دخل الشركات السنوي. ويجب أن يفصل هذا الإقرار بدقة توزيعات الأرباح والأرباح الرأسمالية المعفاة لضمان عدم إدراجها دون قصد في الوعاء الضريبي. ولعام 2026، تبلغ أسعار ضريبة دخل الشركات 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% على أي أرباح تتجاوز هذا الحد. وحتى لو كان الدخل بالكامل معفياً، فإن تقديم الإقرار يُعد بمثابة إفصاح رسمي عن الوضع الضريبي للشركة. وتُعد المحاسبة الدقيقة الطريقة الوحيدة لتجنب النزاعات مع السلطات الضريبية بشأن تأهيل مشاركات معينة. يضمن هذا المستوى من الرقابة نزاهة نظام الشركات الهولندي لجميع رواد الأعمال الذين يقومون بـ بدء عمل تجاري في هولندا.
الامتثال للمستفيد الفعلي (UBO) والشفافية
يجب على جميع كيانات Dutch BV وNV تسجيل المستفيدين الفعليين (UBOs) في السجل الوطني الذي تحتفظ به KVK. ويُعرَّف المستفيد الفعلي بأنه أي فرد يمتلك أكثر من 25% من الأسهم، أو حقوق التصويت، أو حصص الملكية. كما يجب الإبلاغ عن أي تغييرات تطرأ على بيانات المستفيد الفعلي في غضون 7 أيام للحفاظ على الامتثال. وتُعد الشفافية أولوية لدى السلطات الهولندية، ويمكن أن يؤدي عدم الامتثال لمعايير إيداع بيانات المستفيد الفعلي أو معايير KVK إلى فرض غرامات باهظة أو عقوبات جنائية. وقد صُممت هذه اللوائح لمنع إساءة استخدام هياكل الشركات مع الحفاظ على بيئة واضحة ومستقرة للشركات القابضة الدولية المشروعة.
تأسيس Dutch BV ذات كفاءة ضريبية من الخارج
يمكن لرواد الأعمال الدوليين تأسيس شركة قابضة هولندية دون الحاجة إلى السفر الفعلي إلى هولندا. ويُعد هذا التأسيس عن بُعد مفيداً بشكل خاص للمؤسسين الذين يعتزمون الاستفادة من إعفاء المشاركة الهولندي لإدارة الأرباح العالمية. وتظل Dutch BV الأداة الأساسية لهذه الهياكل نظراً لمرونتها والحد الأدنى المطلوب لرأس مال الأسهم البالغ 0.01 يورو فقط. وبمجرد استكمال الوثائق اللازمة وتوثيقها، تستغرق عملية التأسيس في غرفة التجارة الهولندية (KVK) عادة ما بين 3 إلى 5 أيام عمل. وتتولى Intercompany Solutions إدارة عملية التأسيس بأكملها، مما يضمن استيفاء جميع المتطلبات القانونية لتسهيل الدخول السلس إلى النظام الضريبي الهولندي.
مسار التوكيل الرسمي الموثق (PoA)
يُعد مسار التوكيل الرسمي الموثق هو الإجراء القياسي للمؤسسين من خارج الاتحاد الأوروبي. ويتيح هذا الإجراء لكاتب العدل الهولندي إبرام عقد التأسيس نيابة عن المؤسس. وتبدأ العملية بإعداد مسودة النظام الأساسي للشركة ووثيقة التوكيل الرسمي. ويجب على المؤسس بعد ذلك توقيع هذه المستندات في بلده الأصلي بحضور كاتب عدل محلي. ولكي تعترف السلطات الهولندية بهذه المستندات الموقعة، فإنها تتطلب تصديقاً، ويكون ذلك عادةً عبر الأبوستيل (Apostille) أو من خلال سفارة هولندية، وذلك وفقاً لبلد إقامة المؤسس. ويُعد وجود عنوان تجاري محلي في هولندا إلزامياً للتسجيل لدى KVK وتقديم طلبات ضريبة القيمة المضافة اللاحقة. ويعمل هذا العنوان كمقر رسمي للشركة حيث يتم استلام جميع المراسلات القانونية والضريبية.
خطوات ما بعد التأسيس للشركات القابضة
بعد قيام كاتب العدل بإبرام العقد وتسجيل الشركة لدى KVK (مقابل رسم يُدفع لمرة واحدة قدره 85.15 يورو في عام 2026)، تتبع ذلك عدة خطوات إدارية. ويُعد التقدم بطلب للحصول على رقم ضريبة القيمة المضافة أولوية؛ حيث تستغرق هذه العملية عادة للكيانات المملوكة لأجانب من 6 إلى 8 أسابيع. ورغم أن الشركة القابضة قد لا تشارك دائماً في أنشطة خاضعة لضريبة القيمة المضافة، فإن التسجيل في ضريبة القيمة المضافة يكون ضرورياً في كثير من الأحيان لمعاملات المجموعة والامتثال الإداري. ويُعد فتح حساب مصرفي للشركة الخطوة الحاسمة التالية. وبينما يواجه رواد الأعمال الدوليون غالباً بروتوكولات صارمة تتعلق بإجراءات "اعرف عميلك" (KYC)، تقدم Intercompany Solutions المساعدة في إعداد خطط العمل والمستندات المطلوبة للطلبات المصرفية.
بالنسبة لأولئك الذين يقومون بـ بدء عمل تجاري في هولندا، فإن مواءمة خطوات التأسيس هذه مع التخطيط الضريبي طويل الأجل أمر ضروري. ويشمل ذلك الاستعداد لمعدل ضريبة دخل الشركات البالغ 19% على الأرباح التي تصل إلى 200,000 يورو، والتأكد من دمج Rabobank، الذي يعمل كبنك معتمد لدى Belastingdienst منذ 1 مايو 2026، بشكل صحيح في سير العمل المالي للشركة. ومن خلال اتباع هذا النهج المنظم، يمكن للمؤسسين ضمان امتثال شركاتهم القابضة بالكامل وجاهزيتها لتطبيق إعفاء المشاركة الهولندي على شركاتهم التابعة الدولية.
آخر مراجعة: أغسطس 2026
تنفيذ استراتيجية حيازة ذات كفاءة ضريبية لعام 2026
يوفر تأسيس شركة قابضة في هولندا أساساً متيناً للتخطيط الضريبي الدولي. ومن خلال استيفاء حد الملكية البالغ 5% واختباري الدافع أو الأصول، يمكن لأعمالكم الاستفادة الكاملة من إعفاء المشاركة الهولندي للقضاء على الازدواج الضريبي على أرباح الشركات. وتضمن هذه الميزة القانونية تحويل توزيعات الأرباح والأرباح الرأسمالية بأقصى قدر من الكفاءة، مما يتيح إعادة الاستثمار بموجب معدل ضريبة دخل الشركات البالغ 19% للأرباح التي تصل إلى 200,000 يورو.
تتخصص Intercompany Solutions في ريادة الأعمال الأجنبية منذ عام 2015، مما يسهل التأسيس عن بُعد في غضون 3 إلى 5 أيام عمل. ويقدم فريقنا دعماً كاملاً للامتثال لضريبة القيمة المضافة والمحاسبة لضمان استيفاء سجلاتكم لفترة الاحتفاظ الإلزامية البالغة 7 سنوات ومتطلبات الإيداع لدى KVK. ومنذ 1 مايو 2026، اعتمدت Belastingdienst مصرف Rabobank كبنك رئيسي لها؛ ونحن نساعد في مزامنة عملياتكم المالية مع هذه المعايير الحالية.
نتطلع إلى مساعدتكم في بناء تواجد مستقر ومتوافق في السوق الهولندي.
آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
هل ينطبق إعفاء المشاركة الهولندي على الشركات التابعة الأجنبية؟
نعم، ينطبق إعفاء المشاركة الهولندي على كل من الشركات التابعة المحلية والأجنبية، شريطة استيفائها للمتطلبات القانونية. ويجب أن تكون الشركة التابعة خاضعة لضريبة أرباح فعلية في ولايتها القضائية الأم أو تجتاز اختباري الدافع والأصول. تجعل هذه المرونة من هولندا مركزاً عالمياً للشركات القابضة الدولية. ومن الضروري التحقق من أن الشكل القانوني للشركة التابعة مماثل لشركة Dutch BV أو NV لضمان استمرار صلاحية الإعفاء.
ما هو الحد الأدنى لملكية الأسهم المطلوب للتأهل للإعفاء؟
للتأهل للإعفاء، يجب أن تمتلك الشركة الأم ما لا يقل عن 5% من رأس المال الاسمي المدفوع للأسهم في الشركة التابعة. وينطبق هذا المطلب على كل من القيمة الاسمية للأسهم وحقوق التصويت في سياقات معينة. وبالنسبة لشركة Dutch BV، التي يمكن تأسيسها برأس مال أدنى قدره 0.01 يورو، فإن استيفاء هذا الحد يُعد عادةً أمراً يسيراً لمعظم المؤسسين. ولا تتأهل الملكيات الأصغر حجماً بشكل عام ما لم تنطبق قواعد تجميع محددة لكيانات المجموعة.
هل الخسائر الرأسمالية الناتجة عن بيع شركة تابعة قابلة للخصم الضريبي في هولندا؟
لا تُعد الخسائر الرأسمالية الناتجة عن بيع أو التصرف في مشاركة مؤهلة قابلة للخصم الضريبي في هولندا بشكل عام. وهذا هو النظير المترتب على كون الأرباح الرأسمالية معفاة بنسبة 100% من ضريبة دخل الشركات. ومع ذلك، يوجد استثناء مهم لخسائر التصفية؛ فإذا تم حل شركة تابعة وتصفيتها رسمياً، فقد تكون الخسارة الناتجة قابلة للخصم بموجب شروط صارمة. ويجب الاحتفاظ بالوثائق المناسبة لمدة 7 سنوات على الأقل لدعم مثل هذه المطالبات.
كيف يؤثر "اختبار الدافع" على شركتي القابضة الهولندية؟
يحدد اختبار الدافع ما إذا كانت المشاركة محتفظاً بها كاستثمار محفظة سلبي. وإذا كان الهدف الأساسي للشركة القابضة هو تحقيق عائد مماثل لعائد الوديعة المصرفية العادية أو الاستثمار في سوق الأسهم، فقد يتم رفض منح الإعفاء. ومع ذلك، إذا كانت الشركة القابضة تدير الشركة التابعة بنشاط أو تلعب دوراً في سياستها التجارية، فإنها تجتاز الاختبار. ويضمن ذلك أن الهيكل يعكس نشاطاً اقتصادياً حقيقياً بدلاً من مجرد ملكية سلبية مدفوعة بأسباب ضريبية.
هل يمكنني المطالبة بإعفاء المشاركة إذا كانت شركتي التابعة تقع في ولاية قضائية ذات ضرائب منخفضة؟
لا يزال بإمكانك المطالبة بالإعفاء لشركة تابعة في ولاية قضائية ذات ضرائب منخفضة إذا اجتازت اختبار الأصول. ويتطلب هذا الاختبار أن تشكل الاستثمارات السلبية منخفضة الضريبة أقل من 50% من أصول الشركة التابعة. وإذا كانت الشركة التابعة شركة تجارية أو تصنيعية نشطة، فإن معدل الضريبة المحلي لا يكون ذا صلة عادةً بإعفاء المشاركة الهولندي. وإذا فشلت في اجتياز اختبار الأصول، فيجب أن تخضع الشركة التابعة لضريبة فعلية لا تقل عن 10% محلياً.
هل توجد فترة احتفاظ دنيا مطلوبة للاستفادة من إعفاء المشاركة؟
لا توجد فترة احتفاظ دنيا ينص عليها القانون للاستفادة من الإعفاء. فطالما أنك تمتلك ما لا يقل عن 5% من رأس المال الاسمي للأسهم في وقت توزيع الأرباح أو تحقيق الربح الرأسمالي، فإن الإعفاء ينطبق. ويوفر هذا مرونة كبيرة لإعادة هيكلة الشركات أو بيع الأصول. ومع ذلك، لا يزال يتعين عليك استيفاء الشروط القانونية الأخرى، مثل اختباري الدافع أو الأصول، بصرف النظر عن المدة التي تم الاحتفاظ بالأسهم خلالها.
هل أحتاج إلى مكتب فعلي في هولندا للتأهل للإعفاء الضريبي؟
لا تحتاج إلى مكتب فعلي مخصص، ولكن يجب أن يكون لديك عنوان تجاري مسجل في هولندا. وهذا العنوان ضروري للتسجيل لدى KVK وتقديم طلبات ضريبة القيمة المضافة. ولضمان اعتراف السلطات الضريبية بالإقامة الضريبية للشركة القابضة، يجب على الشركة إثبات تواجد فعلي وجوهر اقتصادي كافٍ. ويتضمن ذلك غالباً تعيين مديرين محليين واتخاذ قرارات الإدارة الرئيسية داخل الدولة. وتساعد Intercompany Solutions المؤسسين على إنشاء هذه الهياكل عن بُعد عبر مسار التوكيل الرسمي الموثق مع ضمان الامتثال الكامل.
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - الشركة الخاصة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال التجارية
- Belastingdienst - أسعار ضريبة دخل الشركات
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد وأسعار ضريبة القيمة المضافة
- De Nederlandsche Bank - الرقابة الإشرافية
- AFM - التراخيص والسجلات
- BOIP - تسجيل العلامات التجارية في بنلوكس
- WIPO - نظام مدريد
- RVO - ممارسة الأعمال التجارية دولياً
- Belastingdienst Douane - الجمارك
- محكمة العدل للاتحاد الأوروبي، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، رقم ECLI:NL:HR:2021:1152
- ملخصات الضرائب العالمية من PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |