


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
لم يكن السحب الرسمي لمقترح ATAD 3 في يونيو 2025 إشارة إلى تخفيف معايير مكافحة إساءة الاستخدام في الاتحاد الأوروبي، بل كان إيذانا بالتحول نحو إعداد تقارير أكثر صرامة في إطار DAC6. ويشعر العديد من المستثمرين الدوليين بالقلق من احتمال فقدان هياكلهم إمكانية الاستفادة من شبكة معاهدات الازدواج الضريبي الهولندية البالغة 95 معاهدة إذا لم يتكيفوا مع هذه التغييرات. ومن المفهوم الشعور بعدم اليقين بشأن كيفية تطبيق متطلبات الجوهر للشركات القابضة الهولندية على الإدارة عن بعد أو الكيانات التي تضم مديرين غير مقيمين. فلم يعد الحفاظ على الامتثال إجراء شكليا ثابتا، بل أصبح مطلبا يقوم على واقع اقتصادي نشط وحوكمة موثقة.
يقدم هذا الدليل تحليلا مهنيا لمعايير الجوهر الاقتصادي المطلوبة للشركات القابضة الهولندية لضمان الحصول على مزايا المعاهدات الضريبية والامتثال التنظيمي في عام 2026. نوضح فيه الحد الأقصى المحدث لخصم الفائدة، والذي يستقر عند 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) لعام 2026، وضرورة إقامة 50% على الأقل من المديرين في هولندا. يضمن هذا الإطار بقاء شركتك Dutch BV أداة قوية للعمليات العالمية مع إدارة المدفوعات الضريبية من خلال Rabobank، البنك الرسمي المعتمد لدى Belastingdienst منذ 1 مايو 2026.
النقاط الرئيسية
- تحديد الحد الأدنى لمتطلبات الجوهر للشركات القابضة الهولندية، بما في ذلك ضرورة إقامة 50% من المديرين القانونيين في هولندا لضمان مزايا معاهدات الضرائب الدولية.
- تطبيق الحد الأقصى لخصم الفوائد لعام 2026 البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) على هيكل شركتك للحفاظ على الامتثال لأحدث القواعد الهولندية لمكافحة إساءة الاستخدام وتجريد الأرباح.
- تأسيس Dutch BV عن بعد عبر مسار التوكيل الرسمي المصدق، مما يتيح للمؤسسين غير المقيمين إتمام عملية التأسيس دون الحاجة إلى السفر الفعلي.
- الحفاظ على الوضع التنظيمي طويل الأجل من خلال إيداع الحسابات السنوية لدى KVK في غضون 12 شهرا من نهاية السنة المالية وتوجيه المدفوعات الضريبية إلى الحسابات المصرفية المعتمدة لدى Rabobank.
- استيعاب التحول من مقترح ATAD 3 المسحوب إلى التزامات الإبلاغ المعززة المطلوبة بموجب إطار DAC6 الحالي للترتيبات العابرة للحدود.
تحديد الجوهر الاقتصادي للشركات القابضة في هولندا
يشير الجوهر الاقتصادي، في السياق الضريبي الهولندي، إلى الوجود والنشاط الاقتصادي الحقيقي للكيان القانوني داخل هولندا. وهو يتجاوز بكثير مسألة مكان تأسيس الشركة. فالشركة المسجلة كـ BV في أمستردام ولكنها تدار بالكامل من سنغافورة تحمل شكلا قانونيا هولنديا دون واقع اقتصادي هولندي، وهذا التمييز يكتسب أهمية بالغة لدى Belastingdienst.
يعمل قانون الضرائب الهولندي بمبدأ مكان الإدارة الفعلية بدلا من قرينة التأسيس. وبموجب قرينة التأسيس، يُفترض أن شركة BV هي مقيم ضريبي هولندي بحكم تأسيسها بموجب القانون الهولندي. ومع ذلك، تتجاوز Belastingdienst والمحاكم الهولندية هذا الافتراض عند تقييم الإقامة الضريبية الفعلية. فإذا تمت ممارسة الإدارة والسيطرة المركزية للشركة خارج هولندا، يجوز معاملة الكيان كمقيم ضريبي أجنبي لأغراض المعاهدات، بغض النظر عن مكان تأسيسه. وهذا التمييز ليس نظريا، بل يحدد ما إذا كان بإمكان هيكلك القابض الاستفادة قانونا من شبكة معاهدات الضرائب الهولندية.
الغرض من الجوهر في قانون الضرائب الدولي
يستند متطلب الجوهر إلى الجهود الدولية لمكافحة تآكل الوعاء الضريبي وتحويل الأرباح (BEPS)، وهو إطار العمل الذي تقوده منظمة التعاون الاقتصادي والتنمية ويستهدف الترتيبات التي تنقل الأرباح إلى ولايات قضائية منخفضة الضرائب دون وجود نشاط اقتصادي يقابلها. وباعتبار هولندا ولاية قضائية تمتلك شبكة واسعة تضم 95 معاهدة للازدواج الضريبي، فإنها تلتزم بشكل خاص بضمان أن الكيانات التي تستفيد من تلك المعاهدات تمتلك صلة حقيقية بالأراضي الهولندية. وبدون هذه الصلة، تصبح شبكة المعاهدات وسيلة للتسوق عبر المعاهدات، وهو ما تسعى وزارة المالية الهولندية جاهدة لمنعه. وتواجه الكيانات التي تفتقر إلى وجود اقتصادي حقيقي خطر تصنيفها كشركات وهمية أو شركات وسيطة، وهو تصنيف يترتب عليه عدد من العواقب السلبية.
عواقب عدم كفاية الجوهر الاقتصادي
ينطوي عدم استيفاء متطلبات الجوهر الاقتصادي لشركات الحيازة الهولندية على مخاطر ملموسة وقابلة للقياس:
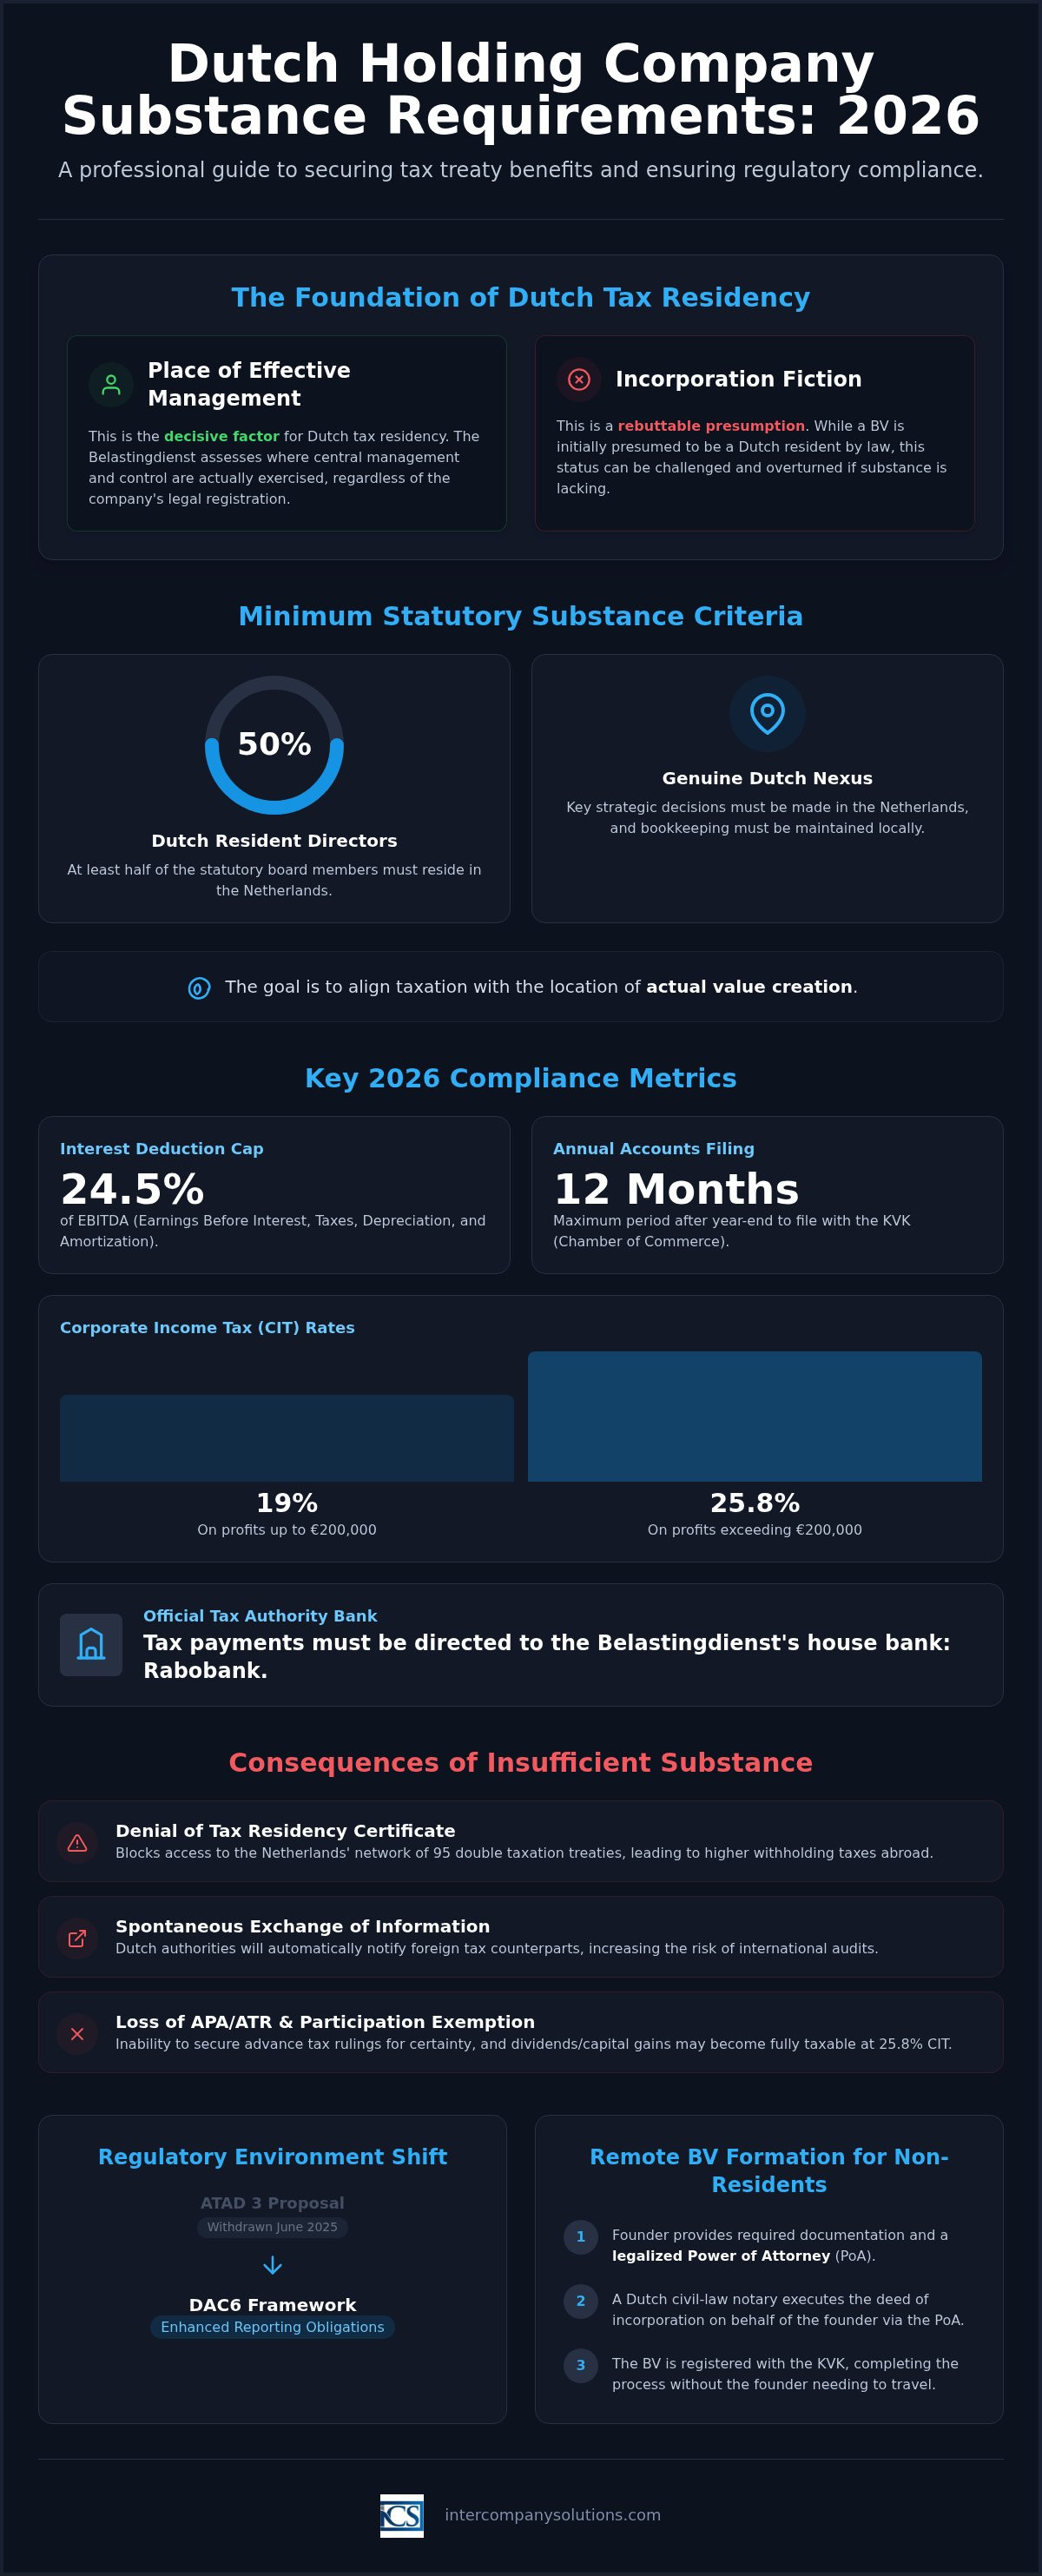
- رفض منح شهادة الإقامة الضريبية: يجوز لـ Belastingdienst رفض إصدار شهادة الإقامة، وهي الوثيقة الأساسية المطلوبة للاستفادة من مزايا المعاهدات الضريبية مثل تخفيض أسعار الضريبة المستقطعة عند المنبع على توزيعات الأرباح والفوائد والإتاوات.
- التبادل العفوي للمعلومات: تلتزم السلطات الضريبية الهولندية بمشاركة المعلومات مع نظيراتها الأجنبية عند تحديد هياكل قد تُستخدم للتجنب الضريبي في تلك الولايات القضائية، مما يزيد من مخاطر الخضوع للتدقيق الضريبي في الخارج.
- فقدان إمكانية الحصول على اتفاقيات التسعير المسبق (APA) والقرارات الضريبية المسبقة (ATR): لا تتاح اتفاقيات التسعير المسبق والقرارات الضريبية المسبقة، التي توفر اليقين بشأن التسعير التحويلي والمعاملة الضريبية، للكيانات التي لا تستطيع إثبات وجود جوهر اقتصادي كافٍ. ويؤدي ذلك إلى حرمان المجموعات الدولية من أداة رئيسية لإدارة المخاطر.
- الحرمان من إعفاء المشاركة: يعفي نظام إعفاء المشاركة الهولندي توزيعات الأرباح المؤهلة والأرباح الرأسمالية من ضريبة دخل الشركات. وعندما يُعتبر هيكل الحيازة منطوياً على إساءة استخدام أو يفتقر إلى جوهر اقتصادي حقيقي، يجوز لـ Belastingdienst الاعتراض على تطبيق الإعفاء، مما يعرض تلك العائدات لسعر ضريبة دخل الشركات القياسي البالغ 25.8%.
تؤكد هذه العواقب على سبب كون الجوهر الاقتصادي شرطاً أساسياً مسبقاً وليس ميزة اختيارية إضافية. وتوضح الأقسام التالية بدقة ما تطلبه السلطات الهولندية على الصعيد العملي.
معايير الحد الأدنى للجوهر الاقتصادي القانوني للإقامة الضريبية
لاستيفاء متطلبات السلطات الضريبية الهولندية، يجب على شركة الحيازة إثبات أن إدارتها والسيطرة عليها متجذرتان بقوة في الأراضي الهولندية. وتتوافق هذه المعايير مع إجراء BEPS رقم 5 الصادر عن منظمة التعاون الاقتصادي والتنمية (OECD)، والذي يركز على مواءمة فرض الضرائب مع موقع خلق القيمة. ويعد استيفاء متطلبات الجوهر الاقتصادي لشركات الحيازة الهولندية أمراً ضرورياً لإصدار شهادة الإقامة الضريبية للكيان، والتي تمثل المفتاح للاستفادة من شبكة هولندا التي تضم 95 معاهدة لمنع الازدواج الضريبي. وبدون هذا الاعتراف، قد تخضع مدفوعات توزيعات الأرباح والأرباح الرأسمالية لضرائب مستقطعة عند المنبع كان من الممكن تخفيضها خلاف ذلك.
متطلبات الإدارة والحوكمة
يتمثل أحد المتطلبات الأساسية في أن يكون 50% على الأقل من المديرين النظاميين مقيمين في هولندا. ويجب أن يتمتع هؤلاء المديرون بالخبرة المهنية وسلطة اتخاذ القرار اللازمتين لإدارة مخاطر الشركة وأصولها. ولا يمكنهم العمل كشخصيات صورية؛ بل يجب أن يشاركوا بفعالية في حوكمة الشركة وأن يمتلكوا الأهلية القانونية لإلزام الشركة. ويجب اتخاذ القرارات الإدارية الرئيسية داخل هولندا، عادةً أثناء اجتماعات مجلس الإدارة المنعقدة في المكتب الهولندي. ويجب توثيق هذه القرارات في محاضر اجتماعات مجلس الإدارة والسجلات الإدارية المحلية. وإذا أخفقت الشركة في تلبية معايير الحوكمة هذه، فإنها تخاطر بإعادة تصنيفها كمقيم ضريبي أجنبي أو كيان صوري، مما يؤدي إلى تفعيل التبادل الإلزامي للمعلومات مع مكاتب الضرائب الأجنبية.
المتطلبات التشغيلية ومتطلبات البنية التحتية
يجب على الشركة الحفاظ على وجود مادي في هولندا من خلال مساحة مكتبية تتناسب مع أنشطتها التجارية. ويجب استخدام هذه المساحة للعمليات التجارية الفعلية وحفظ سجلات الشركة. ولا يكفي وجود عنوان بريدي؛ بل يجب أن يكون المكتب مجهزاً للتعامل مع الوظائف الإدارية لشركة الحيازة. ويجب تنفيذ مسك الدفاتر وجميع الأعمال المحاسبية والاحتفاظ بها داخل هولندا. ويجب الاحتفاظ بالسجلات لمدة لا تقل عن 7 سنوات، أو 10 سنوات إذا كانت الشركة تمتلك أموالاً غير منقولة.
يتم إثبات التكامل المالي من خلال استخدام حساب مصرفي محلي. ووفقاً لـ Belastingdienst، يعمل Rabobank كبنك رئيسي معتمد منذ 1 مايو 2026. ويوفر استخدام حساب محلي لمعاملات الشركة والمدفوعات الضريبية مسار تدقيق واضح للنشاط الاقتصادي في هولندا. وبالنسبة لرواد الأعمال الذين يبدأون هذه العملية، تضمن خدماتنا لـ تأسيس شركات Dutch BV إرساء هذه الأسس التشغيلية بشكل صحيح منذ البداية. وإذا كانت لديك أسئلة محددة حول إقامة المديرين أو المؤهلات المهنية، فيمكنك استشارة أخصائيي الامتثال لدينا للحصول على تقييم مهني لهيكلك المؤسسي.
لوائح مكافحة إساءة الاستخدام وتأثير ATAD 3
تتميز البيئة التنظيمية في عام 2026 بنهج صارم تجاه شفافية الشركات. وفي حين تم سحب المقترح الأصلي للتوجيه الثالث لمكافحة تجنب الضرائب (ATAD 3) رسمياً في يونيو 2025، فإن أهداف السياسة الكامنة وراءه تظل أولوية محورية للاتحاد الأوروبي. ويجري الآن دمج هذه الأهداف في تعديلات على توجيه مكافحة تجنب الضرائب التابع للاتحاد الأوروبي (ATAD) وإطار عمل DAC6. ويعد الحفاظ على الواقع الاقتصادي خط الدفاع الأساسي ضد التصنيف ككيان عالي المخاطر أو شركة صورية ضمن هذا المشهد الخاص بتقديم التقارير.
يتطلب الامتثال في عام 2026 الالتزام بنسب مالية صارمة. وفقاً لـ Belastingdienst، فإن الحد الأقصى لخصم الفوائد هو 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) أو حد قدره مليون يورو، أيهما أعلى. وهذا القيد، الذي يطلق عليه غالباً قاعدة تجريد الأرباح (earnings stripping rule)، يمنع التحميل المفرط للديون في هياكل الشركات القابضة. وتنطبق هذه القاعدة على جميع شركات Dutch BV، وتشكل عاملاً حاسماً عند هيكلة القروض بين الشركات التابعة للمجموعة نفسها أو ترتيبات تمويل المجموعات.
تخضع الأرباح التي تحققها الشركة القابضة لضريبة دخل الشركات الهولندية CIT بنسبة 19% حتى 200,000 يورو و25.8% لما يتجاوز ذلك المبلغ. وقد ظلت هذه المعدلات مستقرة منذ عام 2023. إن ضمان استيفاء معايير الجوهر الاقتصادي يحمي هذه الأرباح من إعادة تقييمها من قبل السلطات الضريبية الأجنبية التي قد تطعن بخلاف ذلك في حالة الإقامة الضريبية للشركة. ويوفر التوثيق المناسب الأدلة اللازمة على أن الشركة وحدة أعمال عاملة ذات رابط اقتصادي حقيقي بهولندا.
غالباً ما يكون تأمين إعفاء المشاركة الهولندي هو الهدف الأساسي لهياكل الشركات القابضة الدولية. وللتأهل، يجب أن تمتلك الشركة القابضة عموماً ما لا يقل عن 5% من رأس المال الاسمي المدفوع لشركة تابعة. وفي حين ينطبق الإعفاء على توزيعات الأرباح والأرباح الرأسمالية، فإن استقراره يعتمد على النشاط الاقتصادي للشركة القابضة. ويجب على الشركات الأم غير التابعة للاتحاد الأوروبي إثبات مستويات أعلى من الوجود المحلي لاجتياز اختبارات مكافحة إساءة الاستخدام عند طلب الإعفاء من ضريبة توزيعات الأرباح بموجب مبادئ توجيه الشركات الأم والتابعة.
آخر مراجعة: سبتمبر 2026
التنفيذ العملي: بناء وجود حقيقي في هولندا
يبدأ إنشاء شركة قابضة تستوفي متطلبات الجوهر الاقتصادي للشركات القابضة الهولندية خلال مرحلة التأسيس. وبالنسبة للمؤسسين غير المقيمين، يجب إدارة العملية بدقة إجرائية لضمان اعتراف Belastingdienst وKVK بالكيان منذ البداية. وتتطلب شركة BV حداً أدنى لرأس المال قدره 0.01 يورو فقط، مما يجعل الهيكل متاحاً، ولكن الالتزامات التنظيمية المتعلقة بالإدارة والوجود تظل صارمة. يجب عليك إثبات أن الشركة وحدة أعمال عاملة وليست مجرد تسجيل خامل.
التأسيس عن بُعد للمؤسسين من خارج الاتحاد الأوروبي
المسار المعتاد لـ تأسيس Dutch BV عن بُعد هو طريقة التوكيل الرسمي الموثق (POA). يتيح ذلك لكاتب العدل الهولندي توقيع عقد التأسيس نيابة عنك، مما يعني أنك لست بحاجة للسفر إلى هولندا لإتمام التأسيس. ويجب عليك تقديم وثائق عالية الجودة، بما في ذلك نسخة مصدقة من إثبات الهوية وإثبات العنوان. وبمجرد أن يوقع كاتب العدل العقد، تُسجل الشركة لدى غرفة التجارة (KVK). تنطبق رسوم تسجيل لمرة واحدة لدى KVK قدرها 85.15 يورو في عام 2026. ويجب سداد هذه الرسوم على الفور لإنهاء عملية التسجيل. يتوفر التأسيس عبر الفيديو الرقمي ولكنه ليس الخيار الافتراضي للمؤسسين غير المقيمين بسبب متطلبات التصديق المحددة التي غالباً ما تطلبها البنوك الهولندية ومكتب الضرائب.
تأسيس الجوهر الإداري
بمجرد التأسيس، يتحول التركيز إلى الحوكمة المستمرة والاندماج المحلي. يجب عليك هيكلة مجلس إدارتك بحيث يكون 50% على الأقل من المديرين مقيمين في هولندا. ويجب أن يتمتع هؤلاء الأفراد بالقدرة المهنية لإدارة الشؤون المالية والقانونية للشركة. كما يتطلب الجوهر الإداري حفظ جميع السجلات المحاسبية وسجلات الشركة محلياً. ويجب الاحتفاظ بالسجلات لمدة 7 سنوات، أو 10 سنوات إذا كانت الشركة تمتلك عقارات. وإذا كانت شركتك القابضة توظف عمالة في هولندا، فيجب عليك دمج إجراءات كشوف المرتبات والتوظيف للتعامل مع التزامات الضمان الاجتماعي وضريبة الأجور بشكل صحيح. ويمتد الامتثال أيضاً إلى سجل المستفيدين الفعليين (UBO). ويجب الإبلاغ عن أي تغييرات تطرأ على المستفيدين الفعليين النهائيين بنسبة ملكية تتجاوز 25% إلى KVK في غضون 7 أيام. ويضمن الحفاظ على هذا المستوى من الإدارة النشطة عدم النظر إلى شركتك ككيان صوري غير نشط، مما يحمي حقك في الاستفادة من إعفاء المشاركة.
الحفاظ على الامتثال طويل الأجل وإعداد التقارير التنظيمية
يعتمد الاستقرار التشغيلي لشركة BV على الالتزام المستمر بالجدول التنظيمي الهولندي. بمجرد اكتمال التأسيس الأولي، يتحول التركيز إلى الالتزامات السنوية التي تثبت الوضع القانوني والضريبي للكيان لدى Belastingdienst وKamer van Koophandel (KVK). إن الالتزام طويل الأجل بمتطلبات الجوهر الاقتصادي للشركات القابضة الهولندية لا يقتصر فقط على الحفاظ على المزايا الضريبية؛ بل هو ضرورة إجرائية لتجنب الغرامات الإدارية وعمليات التدقيق المحتملة. ويجب عليك التأكد من أن السجلات المالية وسجلات الحوكمة للشركة تعكس بدقة واقعها الاقتصادي المستمر في هولندا.
يجب إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية للحفاظ على الوضع القانوني السليم. قد يؤدي عدم الالتزام بهذا الموعد النهائي إلى تحميل المديرين مسؤولية شخصية في حالة الإفلاس. فيما يتعلق بالضرائب، يجب تقديم إقرارات ضريبة دخل الشركات (CIT) سنوياً. تخضع الأرباح للضريبة بنسبة 19% حتى 200,000 يورو و25.8% لما يتجاوز هذا الحد. اعتباراً من 1 مايو 2026، يجب توجيه جميع المدفوعات الضريبية إلى حسابات Rabobank المستخدمة من قبل Belastingdienst. بالإضافة إلى ذلك، يجب عليك مراقبة الحد الأقصى لخصم الفوائد، والمحدد بنسبة 24.5% من EBITDA للسنة الضريبية 2026، لتجنب حدوث تسرب ضريبي غير متوقع ناجم عن التمويل الداخلي المفرط.
متطلبات المستفيد الحقيقي (UBO) والشفافية
تظل الشفافية حجر الزاوية في بيئة الشركات الهولندية. يُطلب منك الاحتفاظ بسجل دقيق في سجل UBO لأي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو الحصة في الملكية. يجب الإبلاغ عن أي تغييرات تطرأ على هذه المعلومات إلى KVK في غضون 7 أيام من تاريخ حدوث التغيير. في عام 2026، يظل الوصول إلى سجل UBO خاضعاً للتنظيم لتحقيق التوازن بين الخصوصية والحاجة إلى الرقابة على مكافحة غسل الأموال. ويُعد الحفاظ على سجل محدث جزءاً أساسياً من واجبات أمانة سر الشركة، وغالباً ما يخضع للفحص الدقيق أثناء مراجعات الحسابات المصرفية أو عند إبرام عقود تجارية جديدة.
قائمة التحقق من الامتثال السنوي
تساعد عملية المراجعة المنظمة في الحفاظ على سلامة شركتك القابضة. تضمن قائمة التحقق هذه بقاء الحوكمة لديك قوية:
- محاضر اجتماعات مجلس الإدارة: التحقق من صياغة وتوقيع محاضر اجتماعات مجلس الإدارة فعلياً في هولندا، بما يوثق اتخاذ القرارات الاستراتيجية الرئيسية محلياً.
- مراقبة الإقامة: التأكد من أن 50% على الأقل من المديرين القانونيين يحتفظون بمحل إقامتهم الرئيسي في هولندا على مدار العام.
- النشاط المصرفي: التأكد من بقاء الحساب المصرفي المحلي نشطاً بمعاملات تجارية منتظمة، مما يعزز الرابط الاقتصادي للشركة.
- الاحتفاظ بالسجلات: الاحتفاظ بجميع السجلات الإدارية لمدة 7 سنوات، أو 10 سنوات إذا كانت الشركة تمتلك عقارات.
إذا كنت تبحث عن مزيد من التفاصيل حول الإعداد الإداري، فإن دليلنا حول بدء عمل تجاري في هولندا يقدم رؤى إضافية حول معايير الامتثال المحلية. إن عمليات التدقيق المنتظمة لهذه البنود ستحمي إعفاء المشاركة الخاص بك وتضمن استيفاء متطلبات الجوهر الاقتصادي للشركات القابضة الهولندية باستمرار.
تاريخ آخر مراجعة: سبتمبر 2026
تأمين المستقبل المؤسسي لشركتك في هولندا لعام 2026
يعد تأسيس حضور مؤسسي قوي في هولندا خطوة استراتيجية تتطلب اهتماماً دقيقاً بالتفاصيل. ويعتمد النجاح في عام 2026 على قدرتك على إثبات وجود واقع اقتصادي حقيقي، والانتقال من مجرد التأسيس القانوني إلى الحوكمة المحلية الفعالة. إن استيفاء متطلبات الجوهر الاقتصادي للشركات القابضة الهولندية يضمن بقاء كيانك مؤهلاً للاستفادة من مزايا المعاهدات الضريبية وإعفاء المشاركة، مما يحمي استثماراتك الدولية من التدقيق غير الضروري. ومن خلال الحفاظ على مجلس إدارة يتمتع بنسبة إقامة تبلغ 50% والالتزام بالحد الأقصى لخصم الفوائد البالغ 24.5% من EBITDA، فإنك تبني أساساً من الموثوقية التنظيمية.
تصبح إدارة متطلبات شركة BV، بما في ذلك رسوم KVK البالغة 85.15 يورو ومعدلات CIT لعام 2026 البالغة 19% و25.8%، أمراً يسيراً عندما تمتلك إطار عمل منظماً للامتثال. وتتضمن الحوكمة الموثوقة ما هو أكثر من مجرد إيداع الحسابات السنوية؛ إذ تتطلب التزاماً بالتكامل الاقتصادي المحلي من خلال مديرين مقيمين في هولندا ونشاط مصرفي محلي فعال. يقدم فريقنا دعماً متخصصاً لرواد الأعمال الدوليين، مما يضمن إتمام التأسيس عن بُعد في غضون 3 إلى 5 أيام عمل فقط. ونحن نؤكد خبرتنا الإجرائية بضمان رضا بنسبة 100%، مما يتيح لك التركيز على النمو بينما نتولى نحن إدارة التفاصيل المهنية.
إن الانتقال إلى هيكل قابض متوافق تماماً هو استثمار في الاستقرار طويل الأجل لعملياتك التجارية العالمية. ونحن نتطلع إلى تسهيل دخولك إلى السوق الهولندية بالدقة والمعايير المهنية التي تستحقها مؤسستك.
تاريخ آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
ما هو الحد الأدنى لرأس المال لشركة هولندية قابضة من نوع Dutch BV في عام 2026؟
الحد الأدنى لرأس المال لشركة Dutch BV هو 0.01 يورو. تم استحداث هذا الحد لتسهيل الدخول على رواد الأعمال وحل محل الشرط السابق البالغ 18,000 يورو. بينما يمكنك اختيار مبلغ أعلى، يفضل معظم المؤسسين الدوليين مبلغا اسميا للحفاظ على المرونة المالية. يجب إيداع هذا الرأس مال بعد توثيق عقد التأسيس من قبل كاتب العدل خلال عملية التأسيس القياسية.
هل تحتاج الشركات الهولندية القابضة إلى مساحة مكتبية فعلية لتحقيق متطلبات الجوهر الاقتصادي (substance)؟
نعم، يجب أن تمتلك الشركة القابضة الهولندية وجودا ماديا من خلال مساحة مكتبية تتناسب مع أنشطتها التجارية. تعمل هذه المساحة كموقع يتخذ فيه مجلس الإدارة القرارات الاستراتيجية وحيث تُحفظ فيه إدارة الشركة. يساعد الاحتفاظ بمكتب حقيقي في إثبات أن الكيان ليس مجرد شركة صورية (صندوق بريد)، وهو أمر حيوي لتلبية متطلبات الجوهر الاقتصادي (substance) للشركات القابضة الهولندية والحصول على شهادات الإقامة الضريبية.
ما هي معدلات ضريبة الشركات للشركات القابضة الهولندية في عام 2026؟
بالنسبة للسنة الضريبية 2026، يبلغ معدل ضريبة الدخل على الشركات (CIT) نسبة 19% على أول 200,000 يورو من الأرباح الخاضعة للضريبة. تخضع أي أرباح تتجاوز هذا الحد لمعدل 25.8%. تنطبق هذه المعدلات على جميع كيانات BV، بغض النظر عما إذا كانت كيانات تشغيلية أو هياكل قابضة. من الممكن أيضا التأهل للحصول على إعفاء المشاركة (participation exemption)، والذي قد يعفي توزيعات الأرباح والأرباح الرأسمالية من هذه الضرائب بالكامل بموجب شروط محددة.
هل يمكن لغير المقيم أن يكون المدير الوحيد لشركة قابضة هولندية؟
من الناحية القانونية، يمكن لغير المقيم أن يكون المدير الوحيد، ولكن هذا الترتيب يتعارض غالبا مع متطلبات الجوهر الاقتصادي (substance) للشركات القابضة الهولندية. للاعتراف بالشركة كمقيم ضريبي في هولندا، يجب أن يقيم 50% على الأقل من المديرين القانونيين في هولندا. إذا كنت المدير الوحيد وتقيم في الخارج، فقد تقرر Belastingdienst أن مكان الإدارة الفعلية يقع خارج هولندا، مما قد يؤدي إلى الحرمان من مزايا المعاهدات الضريبية الدولية.
ما هو الحد الأقصى لخصم الفائدة للكيانات الهولندية في عام 2026؟
يقتصر خصم تكاليف الفائدة الصافية على النسبة الأعلى بين 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) للشركة أو حد قدره 1 مليون يورو. تنطبق هذه القاعدة، المعروفة باسم قاعدة تجريد الأرباح (earnings stripping rule)، على ترتيبات التمويل الداخلي والخارجي على حد سواء. تعد مراقبة هذا السقف أمرا أساسيا للشركات القابضة التي تعتمد على الديون لتمويل الشركات التابعة، حيث قد يؤدي تجاوز هذه الحدود إلى تسرب ضريبي كبير وانخفاض صافي العوائد للمجموعة.
كم من الوقت يستغرق تسجيل شركة قابضة هولندية عن بُعد؟
يستغرق تأسيس شركة Dutch BV عن بُعد عادة ما بين 3 إلى 5 أيام عمل. يبدأ هذا الجدول الزمني بمجرد استلام جميع المستندات المطلوبة والتحقق منها من قبل كاتب العدل، مثل إثبات الهوية المصدق وإثبات العنوان. تتم العملية عبر توكيل رسمي مصدق، مما يسمح لكاتب العدل بتنفيذ العقد دون حضورك الشخصي. بعد التأسيس، يتبع ذلك التسجيل لدى KVK والسلطات الضريبية كخطوات نهائية.
هل الحساب المصرفي الهولندي إلزامي لمتطلبات الجوهر الاقتصادي (substance)؟
على الرغم من أنه غير مفروض صراحة بموجب قانون واحد، فإن الاحتفاظ بحساب مصرفي هولندي يعد ضرورة عملية لإثبات الجوهر الاقتصادي. فهو يقدم دليلا على أن الشؤون المالية للشركة تُدار داخل هولندا. منذ 1 مايو 2026، تستخدم Belastingdienst بنك Rabobank كبنكها المعتمد، لذا فإن امتلاك حساب محلي يضمن سداد الضرائب بكفاءة ويعزز صلة كيانك بالولاية القضائية الهولندية لأغراض المعاهدات والامتثال.
ماذا يحدث إذا فشلت شركتي القابضة الهولندية في اختبار الجوهر الاقتصادي (substance) لـ ATAD 3؟
على الرغم من سحب اقتراح ATAD 3 الأصلي رسميا في يونيو 2025، إلا أنه يتم تطبيق أهدافه الآن من خلال تقارير DAC6 المعززة وقواعد مكافحة إساءة الاستخدام الحالية. إذا كانت شركتك تفتقر إلى الجوهر الاقتصادي الكافي، فقد يتم تصنيفها ككيان صوري عالي المخاطر. يمكن أن تؤدي هذه الحالة إلى رفض منح شهادات الإقامة، وفقدان مزايا المعاهدات الضريبية، والتبادل التلقائي للمعلومات مع السلطات الضريبية الأجنبية. إن الحفاظ على واقع اقتصادي موثق هو السبيل الوحيد للتخفيف من هذه المخاطر.
المصادر
- ICS Payroll - خدمات الرواتب الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة ذات مسؤولية محدودة خاصة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال التجارية
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات أصحاب العمل
- SVB - التأمين الاجتماعي في هولندا
- De Nederlandsche Bank - الإشراف
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال التجارية دوليا
- Belastingdienst Douane - الجمارك
- CJEU، Cadbury Schweppes، C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، ECLI:NL:HR:2021:1152
- PwC ملخصات الضرائب العالمية - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |