


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
إن ضريبة استقطاع أرباح الأسهم الهولندية القانونية البالغة 15% ليست مجرد تكلفة ثابتة لممارسة الأعمال، بل هي متغير يمكن إدارته ويتطلب التزاماً إجرائياً صارماً لتجنب الازدواج الضريبي. بالنسبة للعديد من رواد الأعمال الأجانب، غالباً ما تطغى تعقيدات تطبيق المعاهدات والخوف من تآكل الأرباح على الفوائد التشغيلية لتأسيس Dutch BV. من المحتمل أنك تدرك أنه في حين تُسهل هولندا التجارة العالمية، فإن العبء الإداري لإثبات الجوهر الاقتصادي والوفاء بالمواعيد النهائية لتقديم الإقرارات يظل أولوية كبرى لاستراتيجية الامتثال المؤسسي الخاصة بك.
يقدم هذا الدليل تحليلاً مهنياً للبيئة الضريبية لعام 2026، مع التركيز على التطبيق الدقيق لإعفاء المشاركة والتخفيضات القائمة على المعاهدات. نوضح الشروط المحددة المطلوبة لضمان معدل 0% للمساهمين المؤهلين المقيمين في الاتحاد الأوروبي أو الدول الموقعة على معاهدات، مع معالجة المعدل المشروط البالغ 25.8% المطبق على الولايات القضائية ذات الضرائب المنخفضة. من خلال اتباع خارطة الطريق هذه، ستكتسب وضوحاً بشأن مهلة تقديم الإقرارات البالغة شهراً واحداً والمتطلبات الفنية لتحويل المدفوعات إلى حساب Rabobank الخاص بهيئة Belastingdienst. يضمن ذلك بقاء توزيعات أرباحك فعالة ومتوافقة تماماً مع أحدث المعايير التنظيمية الهولندية.
النقاط الرئيسية
- تحديد المعدل القياسي البالغ 15% لعام 2026 وكيفية عمله كضريبة تمهيدية على توزيعات أرباح الشركات.
- التقدم بطلب للحصول على معدل 0% على ضريبة استقطاع أرباح الأسهم الهولندية من خلال استيفاء الشروط المحددة لإعفاء المشاركة أو المعاهدات الضريبية الدولية المعمول بها.
- مواءمة استراتيجية التوزيع الخاصة بك مع شرائح ضريبة دخل الشركات لعام 2026 والبالغة 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% للهوامش الأعلى.
- تنفيذ عمليات تقديم الإقرارات الضريبية الإلزامية خلال المهلة النهائية المحددة بشهر واحد للبقاء متوافقاً مع معايير التقارير الإلكترونية لهيئة Belastingdienst.
- استخدام مسار التوكيل الرسمي المصدق لتأسيس BV عن بُعد برأس مال أسهم أدنى يبلغ 0.01 يورو فقط.
جدول المحتويات
فهم إطار عمل ضريبة استقطاع أرباح الأسهم الهولندية (WHT)
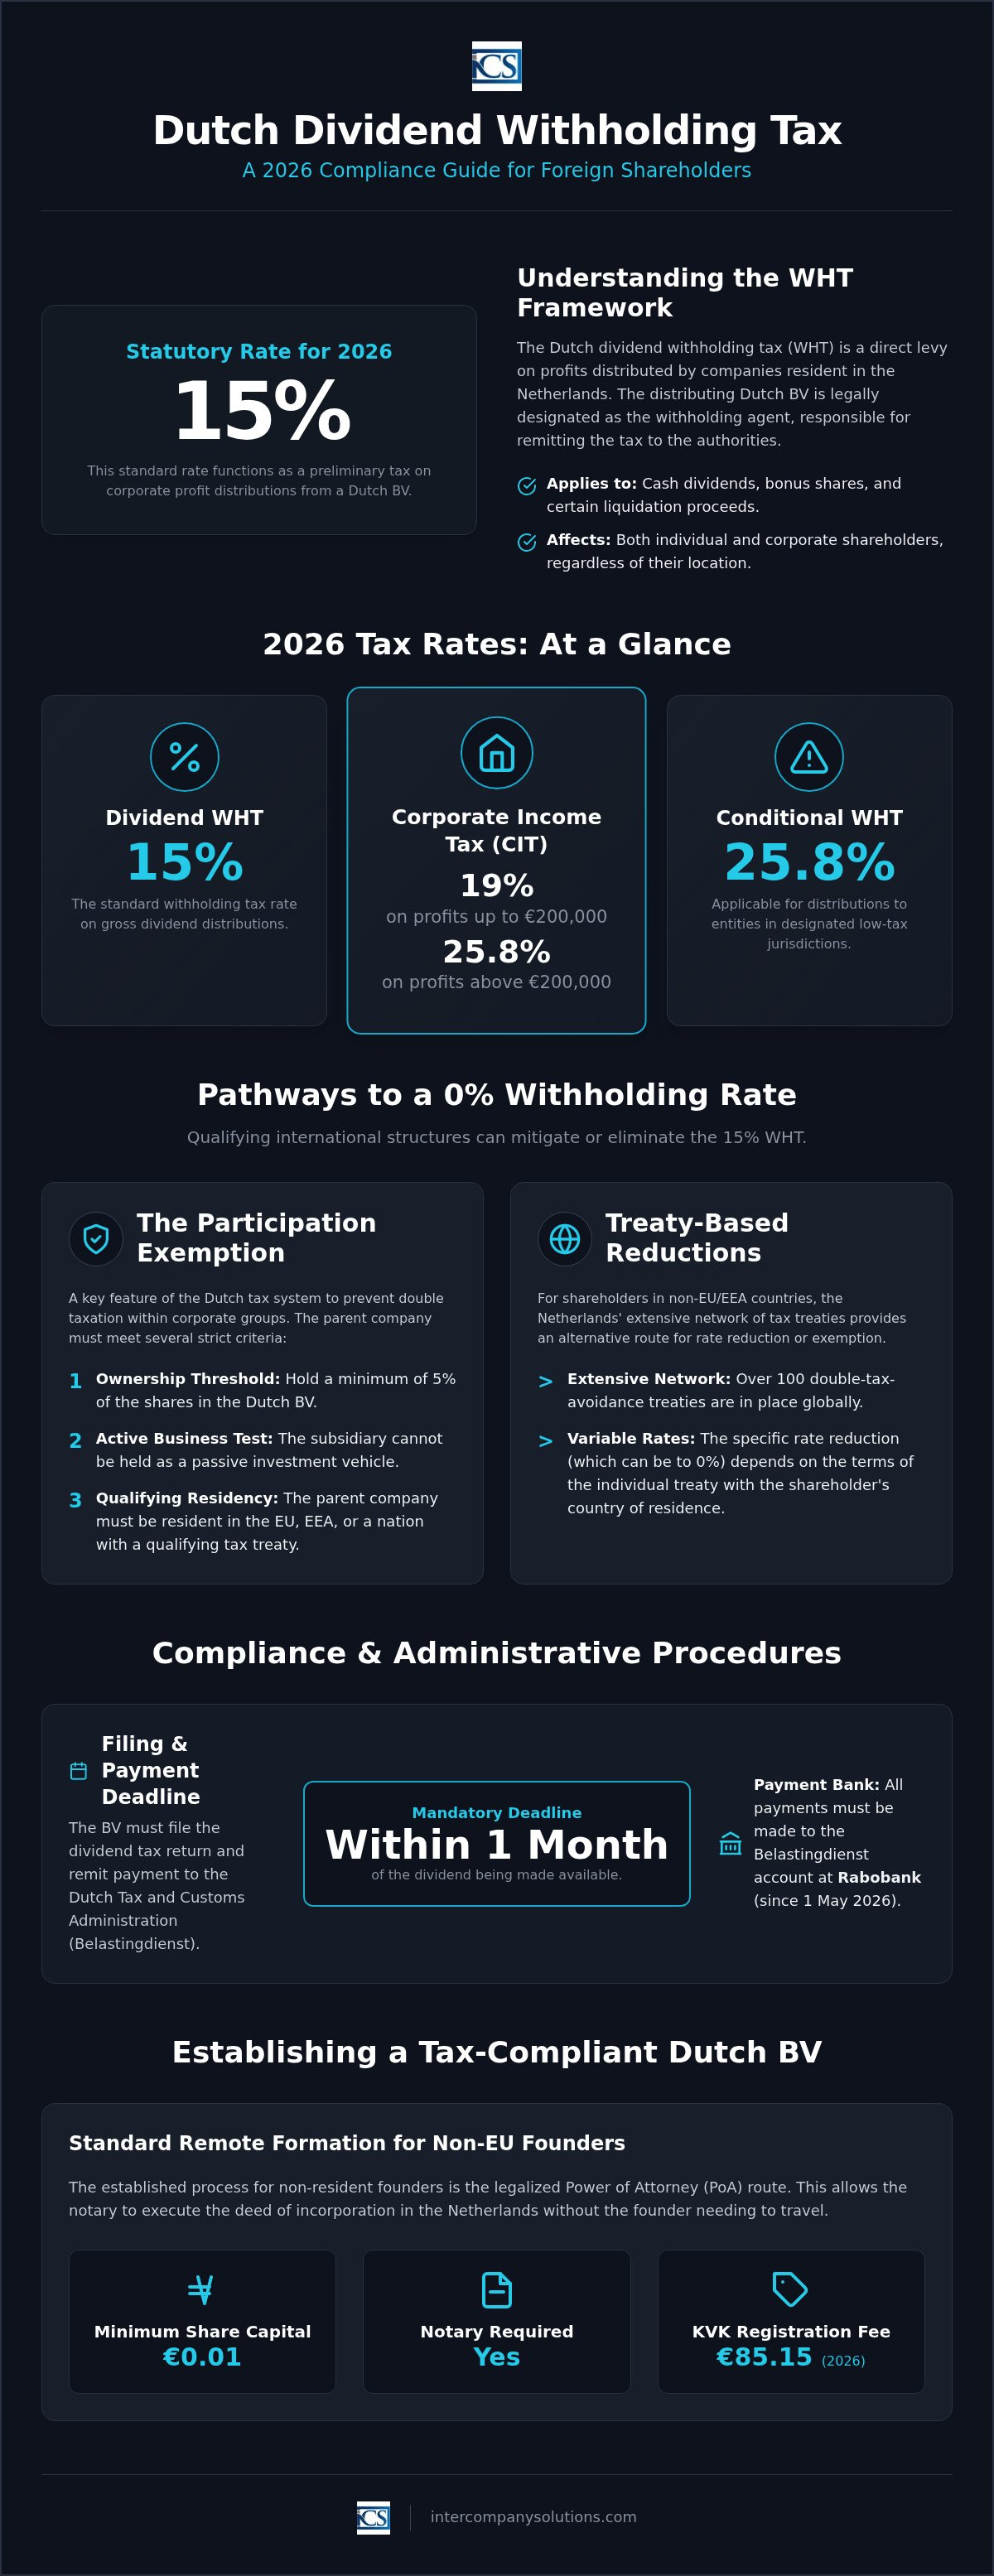
تعد ضريبة الاستقطاع من المنبع على توزيعات الأرباح الهولندية ضريبة مباشرة تُفرض على توزيعات الأرباح التي تجريها الشركات المقيمة في هولندا. وبالنسبة للسنة الضريبية 2026، تم تحديد السعر القانوني بنسبة 15%. وتعمل هذه الضريبة كاستقطاع أولي بالنسبة للمقيمين في هولندا، والذين يمكنهم في كثير من الأحيان خصمها من ضريبة الدخل الخاصة بهم؛ ومع ذلك، فإنها تمثل في كثير من الأحيان ضريبة نهائية للمستثمرين الأجانب ما لم تنص معاهدة على تخفيف ضريبي. ويمتد نطاق هذه الضريبة إلى أشكال متعددة من التوزيعات، بما في ذلك التوزيعات النقدية، وأسهم المنحة الصادرة من احتياطيات الأرباح، وعائدات التصفية التي تتجاوز متوسط رأس المال المساهم به في الشركة.
وضمن إطار ضريبة الشركات الهولندي الأوسع، تحمل شركة Dutch BV الموزعة الصفة القانونية لوكيل الاستقطاع. وهذا يعني أن الشركة، وليس المساهم، هي المسؤولة عن الدقة الإدارية لعملية الاستقطاع. وتُطبق الضريبة على التوزيعات المقدمة لكل من المساهمين الأفراد والشركات، بغض النظر عن موقعهم، شريطة اعتبار الكيان الموزع مقيماً في هولندا للأغراض الضريبية. ويعد ضمان هيكلة كيانك بشكل صحيح منذ البداية أمراً أساسياً، وغالباً ما يقدم خبراؤنا المساعدة في تأسيس الشركات في هولندا لإنشاء أساس متوافق لتوزيعات الأرباح المستقبلية.
الأساس الخاضع للضريبة ومسؤولية السداد
يتطلب حساب المبلغ الصحيح تحديد إجمالي قيمة توزيعات الأرباح قبل أي استقطاعات. وعند الموافقة على التوزيع، يجب على شركة Dutch BV استقطاع 15% من المبلغ الإجمالي وتوريده إلى Belastingdienst. ويشمل هذا الالتزام أيضاً التوزيعات غير النقدية، مثل الأصول المنقولة إلى المساهمين بقيمة تقل عن أسعار السوق. وفي هذه الحالات، يُعامل الفرق على أنه "أرباح أسهم حكمية" ويخضع لنسبة 15% ذاتها. ويجب على الشركة تقديم الإقرار الضريبي لتوزيعات الأرباح وإتمام عملية السداد في غضون شهر واحد من تاريخ إتاحة توزيع الأرباح. ومنذ 1 مايو 2026، يجب توجيه جميع هذه المدفوعات إلى البنك المعتمد لـ Belastingdienst، وهو Rabobank.
الإقامة الضريبية والتزامات الاستقطاع
تخضع شركة Dutch BV عموماً لالتزامات الاستقطاع حكماً نظراً لأن هولندا تطبق مبدأ التأسيس. وتُعتبر أي شركة تأسست بموجب القانون الهولندي مقيمة ضريبياً. وبالنسبة للمساهمين الأجانب، يؤدي هذا إلى استلام صافي التوزيعات. وبينما يُعد معدل 15% هو المعيار القانوني، فإن العديد من المستثمرين الدوليين يخفضون هذه النسبة من خلال تطبيق معاهدات تجنب الازدواج الضريبي أو الإعفاء الخاص بالمشاركات الهولندي. وينبغي عليك التحقق من المعدلات الخاصة بكل ولاية قضائية عبر belastingdienst.nl لضمان الامتثال. وإذا كان المساهم شركة مقيمة في هولندا، فإنه يمكن عادةً مقاصة الضريبة المستقطعة مقابل التزامها الخاص بضريبة دخل الشركات، والذي يبلغ 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% على ما يزيد عن ذلك.
الإعفاءات والتخفيضات لهياكل الشركات القابضة الدولية
وبينما يظل المعدل القانوني البالغ 15% هو المعيار المعتاد، فإن النظام الضريبي الهولندي يقدم تخفيفاً ضريبياً كبيراً للهياكل الدولية المؤهلة. ويُعد فهم أساسيات ضريبة توزيعات الأرباح الهولندية أمراً حيوياً للمستثمرين الأجانب الذين يهدفون إلى تطبيق معدل استقطاع محلي بنسبة 0%. وينطبق هذا الإعفاء عادةً عندما تُدفع توزيعات الأرباح إلى مساهمين من الشركات المقيمة في الاتحاد الأوروبي، أو المنطقة الاقتصادية الأوروبية، أو في دولة أبرمت معاهدة ضريبية مؤهلة مع هولندا. والهدف الأساسي هو منع الأثر التراكمي المتتابع للضرائب داخل مجموعات الشركات، مما يضمن فرض الضريبة على الأرباح مرة واحدة فقط على مستوى المستفيد النهائي.
قائمة مراجعة الإعفاء الخاص بالمشاركات
يُعد الإعفاء الخاص بالمشاركات حجر الزاوية في جاذبية هولندا كولاية قضائية للشركات القابضة عالمياً. وللاستفادة من هذا الإعفاء في سياق عابر للحدود، يجب على الشركة الأم استيفاء معايير صارمة متعددة. ويجب أن تمتلك الشركة الأم حصة لا تقل عن 5% في شركة Dutch BV. بالإضافة إلى ذلك، لا يمكن الاحتفاظ بالشركة التابعة كاستثمار سلبي غير نشط؛ بل ينبغي أن تكون، بصورة مثالية، كياناً تشغيلياً نشطاً. ويشكل التوثيق عنصراً حاسماً في الامتثال. وأثناء الفحص الضريبي، يجب عليك تقديم السجلات التالية إلى Belastingdienst:
- سجلات مساهمين محدثة تثبت استيفاء حد الملكية البالغ 5%.
- إثبات ممارسة الشركة الأم لعمليات تجارية نشطة في ولايتها القضائية الأم.
- وثائق توضح المسوغ التجاري لهيكل الشركة القابضة.
تخفيضات الأسعار القائمة على المعاهدات
بالنسبة للمساهمين المقيمين في دول خارج الاتحاد الأوروبي، توفر شبكة هولندا الواسعة التي تضم أكثر من 100 معاهدة لتجنب الازدواج الضريبي مساراً بديلاً للتخفيض. غالباً ما تخفض هذه المعاهدات ضريبة الاستقطاع من المنبع الهولندية على توزيعات الأرباح إلى 5% أو 10%، وفي حالات محددة تنطوي على حصص مشاركة جوهرية، إلى 0%. إذا كانت شركتك قد دفعت بالفعل المعدل الكامل البالغ 15%، يمكنك بدء إجراءات استرداد الضريبة من خلال مصلحة الضرائب الهولندية. بحلول عام 2026، أصبح تأثير الصك متعدد الأطراف (MLI) أكثر وضوحاً. ويجب على الهياكل الآن اجتياز "اختبار الغرض الرئيسي" للتأهل للحصول على مزايا المعاهدة. يضمن ذلك ألا يكون الترتيب مصطنعاً وأن يخدم غرضاً تجارياً حقيقياً.
يعد استيفاء متطلبات الجوهر الاقتصادي هذه أمراً إلزامياً لتجنب تطبيق أحكام مكافحة إساءة الاستخدام. إذا كنت تخطط حالياً لمشروع جديد، يمكن لمستشارينا المساعدة في تأسيس الشركات في هولندا لضمان هيكلة كيانك بما يحقق الامتثال منذ البداية. وإذا كنت بحاجة إلى تحليل محدد لكيفية تطبيق هذه المعاهدات على اختصاصك القضائي، يمكنك الاتصال بقسم الضرائب لدينا للحصول على تقييم مهني.
التفاعل مع ضريبة دخل الشركات الهولندية (CIT) في عام 2026
تحدد بيئة ضريبة دخل الشركات (CIT) في عام 2026 بشكل مباشر الوعاء المتاح لتوزيعات الأرباح. بالنسبة لشركة Dutch BV، يُحسب الالتزام الضريبي الأساسي بناءً على شريحتين. ستدفع 19% على الأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو و25.8% على أي مبلغ يتجاوز هذا الحد. ونظراً لأن توزيعات الأرباح تُدفع من صافي الربح المتبقي بعد CIT، يجب أن تأخذ استراتيجية التوزيع الخاصة بك هذه المعدلات في الحسبان. يضمن التخطيط الضريبي الفعال إدارة ضريبة الاستقطاع من المنبع الهولندية على توزيعات الأرباح جنباً إلى جنب مع هذه الالتزامات المؤسسية للحفاظ على السيولة. كما يمنع إعداد التقارير الدقيقة تراكم الفوائد أو الغرامات من Belastingdienst.
حساب الأرباح الخاضعة للضريبة والخصومات
يتطلب تحديد صافي أرباحك حساباً دقيقاً للخصومات المسموح بها. لعام 2026، يشمل الامتثال الالتزام بالحد الأقصى لخصم الفائدة، والذي تم تحديده بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للشركة. ومع ذلك، ينطبق حد قدره 1 مليون يورو؛ حيث يمكنك دائماً خصم الفائدة حتى هذا المبلغ حتى لو تجاوزت نسبة EBITDA. تمنع هذه القاعدة التحميل المفرط للديون وتضمن استقرار الوعاء الضريبي. يجب عليك الاحتفاظ بجميع السجلات المالية، بما في ذلك الفواتير، والكشوفات المصرفية، والعقود، لمدة 7 سنوات على الأقل لدعم إقرارات كل من CIT وWHT. وتعتبر هذه المستندات حيوية أثناء عمليات التدقيق لتبرير النفقات المستخدمة للوصول إلى رقم الربح الخاضع للضريبة. وإذا كانت سجلاتك تتعلق بأموال غير منقولة، فإن فترة الاحتفاظ تمتد إلى 10 سنوات.
الوحدة الضريبية وتوزيعات الأرباح
يمكن أن يؤدي إنشاء وحدة ضريبية (fiscale eenheid) إلى تيسير حركة رأس المال بين الشركة الأم الهولندية والشركات التابعة لها. عندما تشكل الشركات وحدة ضريبية لأغراض CIT، تتعامل مصلحة الضرائب معها كمكلف ضريبي واحد. ولهذا الهيكل تأثير مباشر على تحركات الأرباح. فعادة ما يتم تجاهل تدفقات توزيعات الأرباح الداخلية بين الكيانات داخل نفس المجموعة الضريبية للأغراض الضريبية. يؤدي هذا فعلياً إلى إلغاء ضريبة الاستقطاع من المنبع الهولندية على توزيعات الأرباح بالنسبة للتوزيعات التي تتم داخل المجموعة. وتعد هذه ميزة إجرائية تبسط إدارة الخزينة الداخلية.
تتطلب إدارة هذه التفاعلات المعقدة مسك دفاتر منظم. يمكنك العثور على مزيد من التفاصيل حول الحفاظ على هذه المعايير في دليلنا حول المحاسبة لـ Dutch BV. ومن خلال مواءمة إعداد تقارير CIT مع جدول التوزيع الزمني الخاص بك، يمكنك تقليل مخاطر الأخطاء الإدارية. تضمن هذه المواءمة وفاء BV بالتزاماتها تجاه حساب Belastingdienst في Rabobank مع تحقيق أقصى قدر من الكفاءة للموقف الضريبي الإجمالي للمجموعة.
المواعيد النهائية للامتثال والإجراءات الإدارية
يعد الالتزام بالجدول الزمني الصارم الذي تحدده إدارة الضرائب الهولندية أمرا ضروريا للحفاظ على مكانة شركتك المؤسسية. بمجرد إتاحة توزيعات الأرباح للمساهمين، يجب على الشركة الموزعة من نوع BV تقديم إقرار ضريبة الاستقطاع من المنبع على توزيعات الأرباح الهولندية وتحويل الدفعة في غضون شهر واحد بالضبط. هذا الموعد النهائي غير قابل للتفاوض. يؤدي تفويت هذه المهلة إلى فرض غرامات إدارية وتراكم فوائد تأخير من قبل Belastingdienst. يجب إتمام جميع الإيداعات إلكترونيا عبر البوابة الضريبية الرسمية، مما يتطلب بيانات اعتماد رقمية سارية لممثل شركتك.
بالإضافة إلى الإقرارات الضريبية المحددة، يجب على الشركة من نوع BV الحفاظ على امتثالها المؤسسي العام لدى غرفة التجارة (KVK). يجب إيداع الحسابات السنوية لدى KVK خلال 12 شهرا من نهاية السنة المالية. يعتبر عدم القيام بذلك جريمة اقتصادية ويمكن أن يؤدي إلى مسؤولية المدير. تضمن هذه المستويات الإدارية شفافية الوضع المالي للشركة أمام الجمهور والهيئات التنظيمية. كما يدعم التوثيق السليم صحة أي إعفاءات تطالب بها بموجب إعفاء المشاركة أو المعاهدات الضريبية.
اللوجستيات المصرفية والمدفوعات
يتضمن التحديث الحاسم لعام 2026 الشريك المصرفي الأساسي لـ Belastingdienst. منذ 1 مايو 2026، أصبح البنك المعتمد الرسمي لإدارة الضرائب الهولندية هو Rabobank. إذا كنت تجري تحويلا بنكيا دوليا لسداد ضريبة الاستقطاع من المنبع على توزيعات الأرباح الهولندية، فيجب عليك التأكد من تحديث سجلاتك لتعكس هذا التغيير. سيؤدي استخدام معلومات مصرفية قديمة من سنوات سابقة إلى رفض المدفوعات وغرامات محتملة على التأخر في السداد. تأكد من أن مرجع الدفع الخاص بك يتضمن رقم التقييم الصحيح المقدم أثناء عملية التقديم الإلكتروني.
بالنسبة للكيانات حديثة التأسيس، تعد إدارة رسوم تسجيل KVK الأولية البالغة 85.15 يورو الخطوة الأولى في العملية الإدارية. هذه الرسوم لمرة واحدة منفصلة عن تكاليف الامتثال السنوية، ولكنها مطلوبة لتفعيل تسجيل الشركة. يتعامل فريقنا غالبا مع هذه اللوجستيات أثناء تأسيس الشركات في هولندا عبر مسار التوكيل الرسمي المصادق عليه قانونيا. يضمن ذلك استيفاء المؤسسين غير المقيمين لجميع المتطلبات الأولية دون الحاجة إلى السفر الدولي.
الإبلاغ عن المالكين المستفيدين النهائيين (UBO) والشفافية
ترتبط الشفافية المتعلقة بالمالكين المستفيدين النهائيين (UBOs) ارتباطا مباشرا بأهليتك للحصول على مزايا المعاهدات الضريبية. يجب عليك إبلاغ KVK بأي تغييرات تطرأ على المالكين المستفيدين النهائيين الذين يمتلكون نصابا يتجاوز 25% من الأسهم أو حقوق التصويت خلال 7 أيام من التغيير. تقارن Belastingdienst بيانات المالك المستفيد النهائي مع إقرارات ضريبة توزيعات الأرباح للتحقق من أن المتلقي هو المالك المستفيد الفعلي وليس كيانا وسيطا. يمكن أن يؤدي الفشل في تحديث هذا السجل إلى تدقيق ضريبي أو رفض تطبيق نسبة استقطاع 0%.
يعد الحفاظ على سجل واضح للملكية والموظفين أمرا حيويا أيضا للمجالات الإدارية الأخرى، مثل خدمات الرواتب في هولندا. تضمن البيانات الدقيقة للمالكين المستفيدين النهائيين والموظفين بقاء الشركة ممتثلة على جميع الأصعدة التنظيمية. يحمي هذا النهج المتكامل للامتثال استثمارك ويبسط عمليات توزيع الأرباح في المستقبل.
تأسيس كيان هولندي ممتثل ضريبيا عن بعد
يعد تأسيس قاعدة ممتثلة الخطوة الأولى نحو التوزيع الفعال للأرباح. بالنسبة للمؤسسين غير المقيمين، فإن النهج القياسي هو مسار التوكيل الرسمي المصادق عليه قانونيا (PoA). تسمح هذه الطريقة للموثق بإبرام عقد التأسيس في هولندا دون الحضور الفعلي للمؤسس. تتطلب الشركة من نوع Dutch BV حدا أدنى لرأس مال الحصص يبلغ 0.01 يورو فقط، مما يجعلها هيكلا متاحا لمختلف أحجام الأعمال. عند العمل مع وكيل محترف لـ تأسيس Dutch BV، فإن الجدول الزمني المعتاد للتأسيس عن بعد هو من 3 إلى 5 أيام عمل. هذه السرعة لا تؤثر على الاهتمام الدقيق بالتفاصيل المطلوبة لضمان جاهزية الكيان للامتثال المستقبلي لـ ضريبة الاستقطاع من المنبع على توزيعات الأرباح الهولندية.
خطوات التأسيس عن بعد
تتبع العملية تسلسلا منطقيا لضمان الصلاحية القانونية. أولا، يجب عليك تصديق وثائق إثبات الهوية اللازمة وإبرام التوكيل الرسمي في بلدك الأم. ثم ترسل هذه الوثائق إلى هولندا للخطوة الثانية: الإبرام التوثيقي لعقد التأسيس. على عكس eenmanszaak أو VOF، تتطلب الشركة من نوع BV توثيقا رسميا صارما لتأسيسها. أخيرا، يتم تسجيل الكيان لدى KVK والسلطات الضريبية. يترتب على هذا التسجيل سداد رسوم KVK تدفع لمرة واحدة بقيمة 85.15 يورو وإصدار أرقام ضريبة القيمة المضافة (BTW) وضريبة دخل الشركات (CIT) الخاصة بك. يضمن هذا النهج المنظم استيفاء عملك لجميع متطلبات الدخول مع الاستعداد للواجبات الإدارية للمكلف المقيم.
دعم الامتثال المستمر
يتطلب الحفاظ على حالة الكيان الممتثل ضريبيا إشرافا إداريا متواصلا. ستحتاج إلى إدارة إقرارات ضريبة القيمة المضافة الفصلية وإعداد إقرارات ضريبة دخل الشركات السنوية بناء على معدلات عام 2026 البالغة 19% حتى 200,000 يورو و25.8% لما يزيد عن ذلك. عندما تكون الشركة جاهزة لتوزيع الأرباح، يجب عليك تقديم إقرار ضريبة الاستقطاع من المنبع على توزيعات الأرباح الهولندية في غضون شهر واحد من تاريخ التوزيع. يجب تحويل جميع المدفوعات إلى حساب Rabobank الخاص بـ Belastingdienst لتجنب العقوبات.
يجب الاحتفاظ بجميع السجلات المالية لمدة لا تقل عن 7 سنوات للوفاء بالمتطلبات القانونية. إذا كانت شركتك من نوع BV تمتلك عقارات، تمدد فترة الاحتفاظ هذه إلى 10 سنوات. يعد الحفاظ على ترتيب هذه السجلات أمرا حيويا لتبرير إعفاءات المشاركة أو تخفيضات الأسعار القائمة على المعاهدات أثناء عمليات التدقيق المستقبلية. من خلال دمج عادات الامتثال هذه من البداية، فإنك تحمي قدرة الشركة على توزيع الأرباح على المساهمين الدوليين بأقل قدر من العقبات الضريبية.
آخر مراجعة: سبتمبر 2026
تأمين استراتيجية التوزيع الهولندية الخاصة بك لعام 2026
تتطلب الإدارة الفعالة لـ ضريبة الاستقطاع من المنبع على توزيعات الأرباح الهولندية تنسيقا دقيقا بين هيكلك المؤسسي وأحدث المتطلبات التنظيمية. من خلال الاستفادة من شبكة تضم أكثر من 100 معاهدة ضريبية وإعفاء المشاركة المحلي، يمكنك حماية أرباحك من التآكل غير المبرر. يتضمن الامتثال الناجح الوفاء بالموعد النهائي للإيداع المحدد بشهر واحد وضمان وصول جميع المدفوعات إلى حساب Rabobank الخاص بـ Belastingdienst في الوقت المحدد. هذه الخطوات الإجرائية حيوية للحفاظ على مكانة كيانك وتجنب الغرامات الإدارية.
تعمل Intercompany Solutions كشريك استباقي لرواد الأعمال العالميين، حيث تقدم خدمات تأسيس شركات BV عن بعد في غضون 3 إلى 5 أيام عمل عبر توكيل رسمي مصادق عليه قانونيا. مع أكثر من 2,000 عملية تأسيس ناجحة عالميا، نقدم دعما محاسبيا متخصصا لإقرارات ضريبة دخل الشركات وإقرارات ضريبة توزيعات الأرباح الدورية. يضمن هذا الإشراف المهني استيفاء كيانك لمعايير عام 2026 الخاصة بالوجود الاقتصادي الفعلي (substance) والشفافية من أول يوم تشغيل له.
نحن مستعدون لتيسير نموك ومساعدتك في تأسيس وجود مستقر وممتثل في هولندا.
آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
ما هو سعر ضريبة الاستقطاع من المنبع على توزيعات الأرباح الهولندية لعام 2026؟
يبلغ سعر ضريبة الاستقطاع من المنبع القانوني الهولندي على توزيعات الأرباح لعام 2026 نسبة 15% على توزيعات الأرباح التي تجريها شركة هولندية. وينطبق هذا السعر على توزيعات الأرباح النقدية، وأسهم المنحة، وعائدات التصفية التي تتجاوز متوسط رأس المال المساهم به. وفي حين تعمل Dutch BV كوكيل استقطاع ضريبي، فإن الضريبة تُعد من الناحية الفنية رسماً مفروضاً على المستلم. وبالنسبة للمقيمين في هولندا، فهي ضريبة مبدئية يتم خصمها من ربط ضريبة الدخل أو ضريبة الشركات النهائي الخاص بهم.
هل يمكن لرواد الأعمال الأجانب التقدم بطلب للحصول على نسبة ضريبة 0% على توزيعات الأرباح؟
يمكن لرواد الأعمال الأجانب في كثير من الأحيان الحصول على نسبة 0% إذا استوفوا متطلبات إعفاء المشاركة أو معاهدة ضريبية محددة. وينطبق هذا عموماً على المساهمين من الشركات المقيمين في الاتحاد الأوروبي، أو المنطقة الاقتصادية الأوروبية، أو دولة طرف في معاهدة ضريبية والذين يمتلكون 5% على الأقل من الأسهم. ويجب عليك إثبات أن الهيكل ليس مصطنعاً وأن الشركة القابضة تتمتع بجوهر اقتصادي حقيقي في ولايتها القضائية الأم للتأهل لهذا التخفيض.
كيف يعمل إعفاء المشاركة بالنسبة لـ Dutch BV؟
يضمن إعفاء المشاركة عدم فرض ضرائب مجدداً على الأرباح التي خضعت للضريبة بالفعل على مستوى الشركة التابعة عند توزيعها على الشركة الأم Dutch BV. وللتأهل، يجب أن تمتلك الشركة الأم ما لا يقل عن 5% من رأس مال أسهم الشركة التابعة. بالإضافة إلى ذلك، يجب أن تكون الشركة التابعة كياناً تشغيلياً نشطاً وليس أداة للاستثمار السلبي. وتُعد هذه الآلية ضرورية للحفاظ على هيكل ملكية قابض دولي يتسم بالكفاءة الضريبية وتجنب الأثر التراكمي للطبقات الضريبية المتعددة.
ما هو الموعد النهائي لسداد ضريبة توزيعات الأرباح الهولندية؟
الموعد النهائي القانوني لتقديم الإقرار وسداد ضريبة الاستقطاع من المنبع الهولندية على توزيعات الأرباح هو خلال شهر واحد من تاريخ التوزيع. واعتباراً من 1 مايو 2026، يجب سداد جميع المدفوعات الضريبية إلى Rabobank، الذي يعمل كبنك معتمد لدى Belastingdienst. ويؤدي تفويت هذه المهلة إلى فرض غرامات إدارية وتكاليف فوائد. ومن الضروري التنسيق مع فريق المحاسبة الخاص بك لضمان إتمام التقديم الإلكتروني والتحويل المصرفي قبل الموعد النهائي.
هل أحتاج إلى السفر إلى هولندا لتقديم إقراراتي الضريبية؟
لست بحاجة إلى السفر إلى هولندا لإدارة إقراراتك الضريبية أو تأسيس شركتك. تُقدم جميع الإقرارات الضريبية، بما في ذلك إقرارات ضريبة القيمة المضافة، وضريبة دخل الشركات، وتوزيعات الأرباح، إلكترونياً عبر بوابة الإدارة الضريبية. وبالنسبة لإجراءات التأسيس الأولية، فإننا نعتمد مسار التوكيل الرسمي المصدق، مما يسمح للكاتب بالعدل بتوثيق العقد بينما تظل أنت في الخارج. وتستغرق هذه العملية عن بُعد عادةً من 3 إلى 5 أيام عمل لشركة Dutch BV قياسية.
كيف تؤثر المعاهدات الضريبية على ضريبة الاستقطاع البالغة 15%؟
غالباً ما تخفض المعاهدات الضريبية سعر الاستقطاع القياسي البالغ 15% إلى 10%، أو 5%، أو حتى 0% للمستثمرين الدوليين المؤهلين. وتمتلك هولندا شبكة تضم ما يقرب من 100 معاهدة لتجنب الازدواج الضريبي تمنح الأولوية لمنع الازدواج الضريبي. ومع ذلك، منذ تطبيق الصك متعدد الأطراف، يجب عليك استيفاء اختبار الغرض الرئيسي. يضمن ذلك ألا يكون السبب الأساسي لهيكل الاستثمار هو مجرد الحصول على ميزة ضريبية، مما يتطلب وجود مبررات تجارية موثقة.
ما هي السجلات التي يجب على Dutch BV الاحتفاظ بها للامتثال الضريبي؟
تُلزم Dutch BV قانوناً بالاحتفاظ بسجلاتها المالية لمدة 7 سنوات لضمان الامتثال الضريبي. وتشمل هذه السجلات كشوف الحسابات المصرفية، والفواتير، والعقود، وسجلات المساهمين المستخدمة لحساب ضريبة الاستقطاع من المنبع الهولندية على توزيعات الأرباح. وإذا كانت شركتك تمتلك أو تدير عقارات، فإن متطلب الاحتفاظ يمتد إلى 10 سنوات. ويُعد الحفاظ على أرشيفات رقمية أو ورقية منظمة أمراً ضرورياً لدعم موقفك أثناء تدقيق محتمل من قِبل Belastingdienst.
ما هي شريحة ضريبة دخل الشركات لـ Dutch BV في عام 2026؟
تنقسم شرائح ضريبة دخل الشركات لعام 2026 إلى مستويين بناءً على الأرباح الخاضعة للضريبة للشركة. ستدفع 19% على الأرباح التي تصل إلى حد 200,000 يورو. وبالنسبة لأي مبلغ يتجاوز هذا الحد البالغ 200,000 يورو، يرتفع سعر الضريبة إلى 25.8%. وتنطبق هذه الأسعار على صافي الربح بعد احتساب نفقات الأعمال والحد الأقصى لخصم الفائدة، والذي تم تحديده حالياً بنسبة 24.5% من أرباح الشركة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) للسنة المالية.
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - الشركة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- Belastingdienst - ضرائب كشوف المرتبات (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد وأسعار ضريبة القيمة المضافة
- De Nederlandsche Bank - الرقابة
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال التجارية دولياً
- Belastingdienst Douane - الجمارك
- CJEU، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، ECLI:NL:HR:2021:1152
- ملخصات الضرائب العالمية من PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |