

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
يفترض العديد من رواد الأعمال الدوليين أن هامش الربح الأعلى يؤدي تلقائياً إلى زيادة خطية في الالتزام الضريبي، غير أن النظام المالي الهولندي يعمل وفق هيكل متدرج مصمم لدعم النمو خلال المراحل الأولى من التوسع. يعد فهم معدل ضريبة الشركات الهولندي أمراً أساسياً لأي Dutch BV مملوكة لأجانب تتطلع إلى الحفاظ على الامتثال مع تحسين وضعها الضريبي العالمي. من المحتمل أنك تدير ضغوط إعداد التقارير عبر الحدود وترغب في تجنب العقوبات المالية المرتبطة بتفويت المواعيد النهائية الصارمة لتقديم الإقرارات. إنه تحدٍ شائع لأولئك غير المعتادين على متطلبات Belastingdienst المحلية.
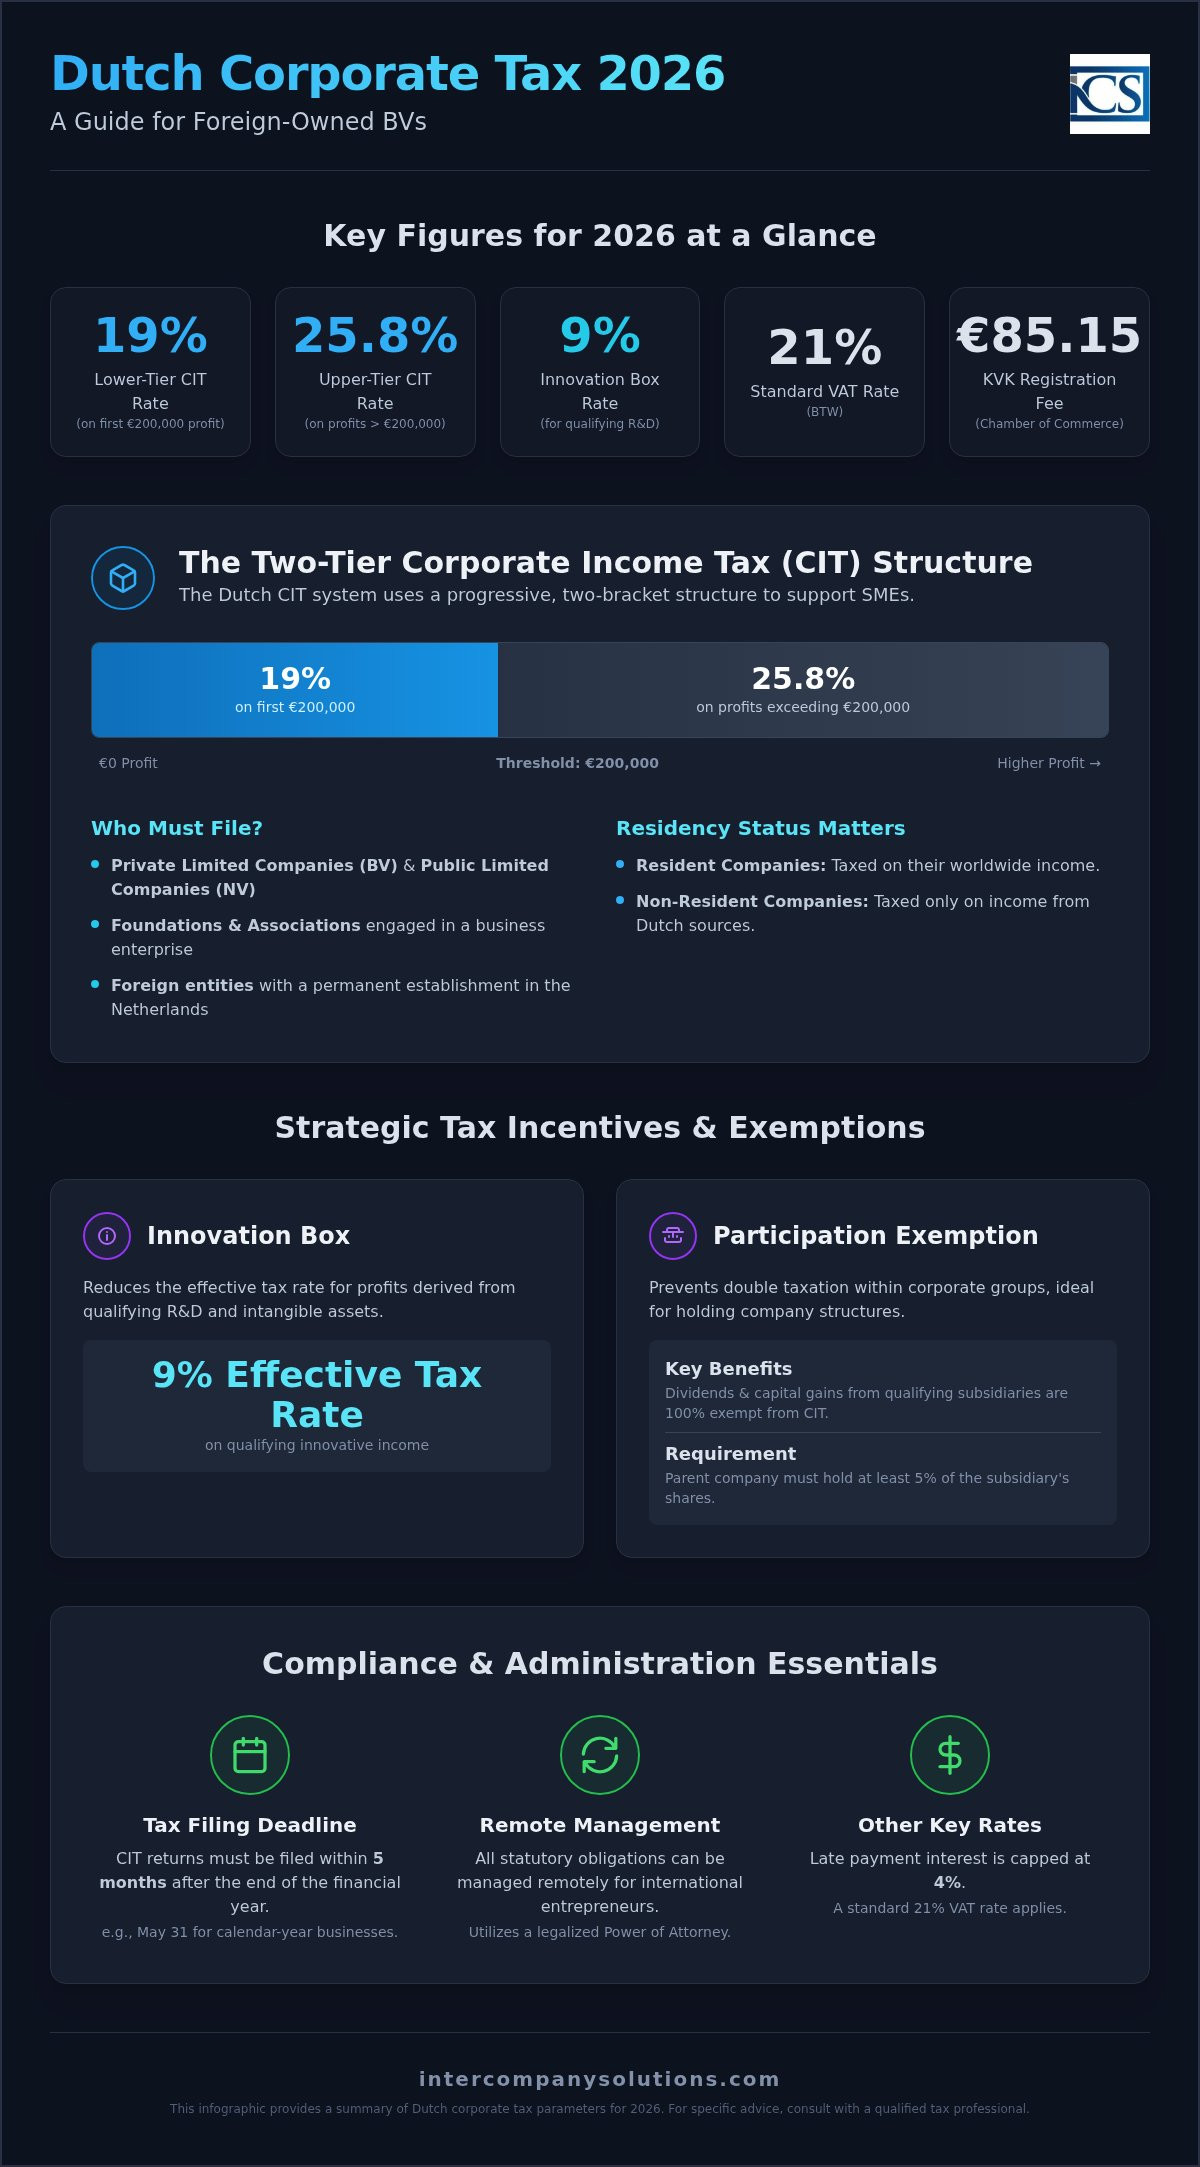
تقدم هذه المقالة تفصيلاً دقيقاً للشرائح الضريبية والحدود وخطوات الامتثال الإلزامية لعام 2026. سنوضح كيفية تطبيق معدل 19% على أول 200,000 يورو من الأرباح ومتى يبدأ تطبيق شريحة 25.8%. قام فريق خدمات المحاسبة والضرائب لدينا بهيكلة هذا الدليل لتغطية حافز صندوق الابتكار بنسبة 9% وقواعد الإعفاء من المشاركة. ستحصل على جدول زمني موثوق لتقديم الإقرارات الضريبية ورؤية واضحة لرسوم تسجيل KVK البالغة 85.15 يورو لعام 2026، مما يضمن عمل شركتك بيقين تنظيمي كامل منذ البداية.
النقاط الرئيسية
- معدل ضريبة الشركات الهولندي لعام 2026 هو 19% على أول 200,000 يورو من الأرباح الخاضعة للضريبة و25.8% للأرباح التي تتجاوز هذا الحد.
- يمكن للأنشطة التجارية المبتكرة المؤهلة الاستفادة من معدل ضريبي فعلي مخفض بنسبة 9% من خلال صندوق الابتكار، بينما يمنع الإعفاء من المشاركة الازدواج الضريبي لهياكل الشركات القابضة.
- يجب تقديم إقرارات ضريبة الدخل للشركات في غضون خمسة أشهر بعد نهاية السنة المالية، وهو ما يتوافق مع الموعد النهائي في 31 مايو للشركات التي تتبع سنتها السنة الميلادية.
- يمكن لرواد الأعمال الدوليين إدارة جميع الالتزامات القانونية عن بُعد من خلال استخدام مسار التوكيل الرسمي المصدق لتأسيس الشركات والامتثال الضريبي المستمر.
- بالإضافة إلى ضرائب الأرباح، يجب على الشركات مراعاة معدل BTW القياسي البالغ 21% ورسوم تسجيل KVK الإلزامية البالغة 85.15 يورو للسنة المالية 2026.
فهم الهيكل ثنائي المستوى لضريبة الدخل على الشركات (CIT) في هولندا
تفرض هولندا ضريبة دخل الشركات على الأرباح الخاضعة للضريبة المحققة من قبل الشركات. يعمل هذا نظام ضريبة الشركات الهولندي وفق هيكل متدرج ثنائي المستوى بدلاً من نسبة مئوية ثابتة. تم تصميمه لتوفير بيئة مالية تنافسية، لا سيما للشركات الصغيرة والمتوسطة (SMEs) التي تشكل العمود الفقري للاقتصاد المحلي. من خلال تطبيق معدل أقل على شرائح الأرباح الأولية، تشجع الحكومة الشركات على إعادة استثمار أرباحها في مزيد من النمو والابتكار.
يعد حساب أرباحك الخاضعة للضريبة عملية مباشرة تتضمن طرح نفقات الأعمال القابلة للخصم من إجمالي إيراداتك الإجمالية. ورغم بساطة المفهوم، فإن التمييز بين حالة الإقامة وغير الإقامة أمر حيوي للامتثال. تخضع الشركات المقيمة، وهي تلك المؤسسة أو المدارة فعلياً داخل هولندا، للضريبة على دخلها العالمي. بينما تواجه الشركات غير المقيمة التزامات ضريبية فقط على الأرباح المتأتية من مصادر هولندية، مثل منشأة دائمة محلية أو عقارات هولندية. يعد فهم حالة الإقامة لشركتك الخطوة الأولى في تحديد إجمالي التزامك الضريبي.
شرائح وحدود ضريبة الشركات لعام 2026
بالنسبة للسنة المالية 2026، يظل معدل ضريبة الشركات الهولندي متوافقاً مع معايير العام السابق. تخضع الأرباح التي تصل إلى حد 200,000 يورو لمعدل ضريبي قدره 19%. وأي ربح يتجاوز هذا الحد البالغ 200,000 يورو يخضع للضريبة بالمعدل القياسي البالغ 25.8%. من المهم فهم أن هذه المعدلات تطبق بالتتابع. وهذا يعني أنه حتى الشركة ذات الربحية العالية تستمر في دفع المعدل الأدنى البالغ 19% على أول 200,000 يورو من أرباحها، مع تطبيق المعدل الأعلى البالغ 25.8% فقط على الجزء الذي يتجاوز هذا المبلغ. لا توجد ضرائب شركات بلدية أو إقليمية محلية، مما يبسط الحساب للمؤسسين الدوليين.
الكيانات الخاضعة للضريبة: من يجب عليه التقديم؟
يقع التزام تقديم إقرار ضريبة دخل الشركات بشكل أساسي على عاتق الشركات المساهمة العامة (NV) والشركات ذات المسؤولية المحدودة الخاصة (BV). إذا كنت تفكر في بدء عمل تجاري في هولندا، فإن هيكل BV هو الخيار الأكثر شيوعاً للمستثمرين الأجانب بسبب مرونته. ومع ذلك، لا يقتصر الالتزام الضريبي على هذه الأشكال من الشركات. يجب على المؤسسات والجمعيات أيضاً تقديم إقرارات إذا كانت تشارك في مشروع تجاري ينافس في السوق. تخضع الكيانات الأجنبية التي لديها منشأة دائمة أو ممثل هولندي معين أيضاً لضريبة دخل الشركات (CIT). يساعد فريق خدمات المحاسبة والضرائب لدينا العملاء في التعامل مع هذه التعريفات لضمان وفاء كل كيان بمتطلبات التقديم السنوية دون تكبد فوائد تأخير السداد، والتي يبلغ حدها الأقصى 4%.
الحوافز والإعفاءات الضريبية الاستراتيجية لشركات Dutch BV
ينص قانون الضرائب الهولندي على أنظمة محددة لخفض العبء الضريبي الفعلي لهياكل المجموعات الدولية والمؤسسات المبتكرة. لا تُطبق هذه الحوافز تلقائياً؛ بل تتطلب إدارة استباقية وتوثيقاً دقيقاً ضمن إقراراتك الضريبية السنوية. وبينما ينطبق معدل ضريبة الشركات الهولندي القياسي على أرباح الأعمال العامة، يمكن لهذه الإعفاءات أن تغير الالتزام النهائي بشكل كبير للكيانات المؤهلة. ومن الضروري دمج هذه الاعتبارات مع التكاليف الإدارية الأخرى، مثل رسوم التسجيل في KVK البالغة 85.15 يورو لعام 2026، لفهم التكلفة الإجمالية للحفاظ على وجود في هولندا.
إطار إعفاء المشاركة
يُعد إعفاء المشاركة سبباً رئيسياً لاختيار العديد من رواد الأعمال لهولندا لهياكل الشركات القابضة. يُلغي هذا النظام ضريبة الدخل على الشركات المفروضة على جميع توزيعات الأرباح والأرباح الرأسمالية الناتجة عن الشركات التابعة المؤهلة. وللتأهل، يجب أن تمتلك الشركة الأم الهولندية 5% على الأقل من الأسهم في الشركة التابعة. بالإضافة إلى ذلك، لا يمكن الاحتفاظ بالشركة التابعة كاستثمار محفظة سلبي بحت. يُمثل هذا الإطار عنصراً أساسياً في تأسيس شركة Dutch BV عندما يعمل الكيان كبوابة للاستثمارات الدولية أو توسع المجموعة. وهو يمنع الازدواج الضريبي بفعالية داخل مجموعة الشركات، مما يضمن عدم فرض ضريبة على الأرباح الخاضعة للضريبة على مستوى الشركة التابعة مرة أخرى على مستوى الشركة القابضة.
صندوق الابتكار وحوافز البحث والتطوير
يمكن للشركات العاملة في مجال البحث والتطوير التقني الاستفادة من صندوق الابتكار. حيث يُفرض على الدخل المؤهل الناتج عن الأصول الحاصلة على براءات اختراع أو البرمجيات المطوّرة معدل ضريبي فعلي قدره 9% فقط، بدلاً من شرائح المعدل القياسي البالغة 19% أو 25.8%. للوصول إلى هذه الميزة، يجب عليك أولاً الحصول على إقرار بحث وتطوير (WBSO) من وكالة المشاريع الهولندية. ويُعد هذا الحافز وثيق الصلة بشكل خاص بالشركات التي تطور الأجهزة والمعدات أو التكنولوجيا الطبية أو حلول البرمجيات المملوكة حصرياً. ينطبق معدل الـ 9% على صافي الأرباح المستمدة من الأصل المبتكر بعد استرداد تكاليف التطوير.
يُعد التوثيق المناسب لهذه الأنشطة أمراً حيوياً للامتثال. تتطلب السلطات الضريبية الهولندية وجود صلة واضحة بين جهود البحث والتطوير والدخل الناتج عنها. إذا كان نموذج عملك يعتمد على الملكية الفكرية، فإن إدارة هذه الحوافز بشكل صحيح يضمن الحفاظ على الوضع الضريبي الأمثل على المستوى العالمي. وإذا كنت بحاجة إلى مساعدة في تحديد الحوافز التي تنطبق على هيكلك المحدد، يمكنك استشارة المتخصصين الضريبيين لدينا للحصول على تقييم تفصيلي لمدى أهليتك. نحن نضمن تقديم جميع الإقرارات اللازمة بشكل صحيح إلى جانب إقرارك السنوي لضريبة الدخل على الشركات.
المتطلبات الإدارية والمواعيد النهائية للامتثال
يتطلب الحفاظ على شركة هولندية الالتزام الصارم بالبروتوكولات الإدارية. يبدأ الامتثال بالمحاسبة المنهجية لكيانات Dutch BV لضمان تسجيل جميع الأحداث الخاضعة للضريبة بدقة على مدار العام. تتبع السنة المالية الهولندية عادةً السنة التقويمية، حيث تمتد من 1 يناير إلى 31 ديسمبر. وبالنسبة لجميع الكيانات الاعتبارية، لا يُعد التقديم الإلكتروني عبر بوابة Belastingdienst أمراً اختيارياً؛ بل هو متطلب إلزامي. تتطلب البوابة الرقمية تسجيل دخول آمن، والذي يديره عادةً ممثلك الضريبي لضمان نقل البيانات بأمان. يؤدي عدم الوفاء بهذه الالتزامات أو تفويت مواعيد نهائية محددة إلى فرض غرامات إدارية موحدة ورسوم فوائد على أي التزامات مستحقة تتعلق بـ معدل ضريبة الشركات الهولندي.
الجدول الزمني القياسي لتقديم الإقرارات
الموعد النهائي القياسي لتقديم إقرار ضريبة الدخل على الشركات (CIT) هو 1 يونيو من العام التالي للسنة المالية. وعلى الرغم من أن نافذة الأشهر الخمسة هذه تمثل الأساس الزمني، فإن العديد من رواد الأعمال الدوليين يستفيدون من نظام التمديد. يمكنك طلب تمديد قياسي يصل إلى 11 شهراً، بشرط تقديم الطلب قبل الموعد النهائي الأصلي في 1 يونيو. ويُعد هذا التمديد لمدة 11 شهراً مفيداً بشكل خاص للشركات العاملة في ولايات قضائية متعددة، حيث يُوفق بين مواعيد تقديم الإقرارات الهولندية ودورات التقارير الدولية. وإلى جانب الإقرار الضريبي، يجب عليك التعامل مع نشر الحسابات السنوية لدى غرفة التجارة (KVK). ويجب إتمام ذلك في غضون 12 شهراً من نهاية السنة المالية لتجنب مخاطر المسؤولية الشخصية للمديرين.
قاعدة الاحتفاظ بالسجلات القانونية لمدة 7 سنوات
يفرض القانون الهولندي نهجاً صارماً في حفظ السجلات. يجب الاحتفاظ بجميع السجلات التجارية، بما في ذلك الفواتير، والكشوفات المصرفية، والعقود، لمدة لا تقل عن 7 سنوات. وإذا كانت شركة BV الخاصة بك تمتلك عقارات، فإن فترة الاحتفاظ هذه تمتد إلى 10 سنوات. وفي حين أن التخزين الرقمي مسموح به وغالباً ما يكون مفضلاً للإدارة عن بُعد، يجب ضمان سلامة البيانات وإمكانية الوصول إليها. يجب تخزين السجلات بطريقة تتيح تقديمها بتنسيق مقروء خلال إطار زمني معقول إذا طلب ذلك أحد المفتشين. ويجب أن تتمكن Belastingdienst من إجراء تدقيق ضريبي على هذه السجلات في أي وقت خلال فترة الاحتفاظ. يساعد الحفاظ على تنظيم هذه السجلات في ضمان تطبيق معدل ضريبة الشركات الهولندي الصحيح في السنوات السابقة، مما يوفر شبكة أمان أثناء عمليات المراجعة التنظيمية.
ضريبة القيمة المضافة والتكاليف الإدارية المحلية لعام 2026
ينطوي تشغيل Dutch BV على التزامات ضريبية تمتد إلى ما هو أبعد من ضريبة الأرباح السنوية. وبينما يمثل معدل ضريبة الشركات الهولندية مصدر قلق أساسي للربحية، فإن الضرائب غير المباشرة ورسوم التسجيل الحكومية تمثل التفاعلات الأكثر تكراراً مع السلطات المحلية. تحدد الحكومة هذه التكاليف ويتم تعديلها سنوياً لتعكس النفقات الإدارية العامة. بالنسبة للسنة المالية 2026، تبلغ رسوم التسجيل لمرة واحدة لدى غرفة التجارة (KVK) مبلغ 85.15 يورو. وإذا كان نموذج عملك يتضمن توظيف موظفين، فيجب عليك أيضاً تطبيق خدمات كشوف المرتبات في هولندا لإدارة استقطاعات ضريبة الأجور واشتراكات الضمان الاجتماعي، والتي يتم تقديم إقراراتها شهرياً.
معدلات ضريبة القيمة المضافة والتسجيل
تعد ضريبة القيمة المضافة (VAT)، أو BTW باللغة الهولندية، ضريبة استهلاك تُفرض على جميع المعاملات المحلية وتلك التي تتم داخل الاتحاد الأوروبي تقريباً. يظل المعدل القياسي لضريبة القيمة المضافة لعام 2026 عند 21%، وهو يغطي الغالبية العظمى من السلع التجارية والخدمات المهنية. ويُطبق معدل مخفض قدره 9% على فئات محددة، مثل المنتجات الغذائية والكتب والمستلزمات الطبية. وبالنسبة لرواد الأعمال الدوليين، تتضمن عملية تقديم الإقرارات عملياً إقراراً ربع سنوي يُقدم عبر بوابة Belastingdienst. وإذا كانت شركة BV الخاصة بك تعمل في التجارة عبر الحدود داخل الاتحاد الأوروبي، فيمكنك استخدام آلية التكليف العكسي، حيث ينتقل الالتزام بضريبة القيمة المضافة إلى العميل، بشرط امتلاك كلا الطرفين أرقام تعريف صالحة لضريبة القيمة المضافة. وتعتبر سجلات ضريبة القيمة المضافة الدقيقة أمراً أساسياً، حيث تقوم السلطات غالباً بمطابقة هذه الإقرارات مع إقرار ضريبة دخل الشركات السنوي الخاص بك.
تكاليف غرفة التجارة (KVK) والمستفيد الحقيقي (UBO)
يعد التسجيل لدى KVK الخطوة الأولى لأي كيان جديد. وبعد سداد الرسوم الأولية البالغة 85.15 يورو، لا تدفع الشركات رسوم اشتراك سنوية بعد الآن، حيث تم إلغاؤها لتخفيف العبء الإداري عن الشركات الصغيرة والمتوسطة. ومع ذلك، فإن الحفاظ على تسجيلك يتطلب الإفصاح الإلزامي عن المستفيدين الحقيقيين (UBO). يتطلب سجل UBO تحديد أي شخص طبيعي يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو حصص الملكية في BV. تعد هذه الشفافية مطلباً قانونياً بموجب اللوائح الهولندية لمكافحة غسل الأموال (AML). ويجب على المديرين غير المقيمين التأكد من تحديث معلومات UBO الخاصة بهم باستمرار، حيث إن عدم تحديث هذه البيانات يمكن أن يؤدي إلى غرامات إدارية والتجميد المحتمل للحسابات المصرفية للشركة. وتعتبر هذه التكاليف المحلية، رغم أنها أصغر من معدل ضريبة الشركات الهولندية، حاسمة للحفاظ على الوضع القانوني لكيانك.
إدارة الامتثال الضريبي الهولندي عن بُعد
يمكن لرواد الأعمال الأجانب الحفاظ على الامتثال الضريبي الكامل دون الإقامة في هولندا. ويسهل النظام القانوني الهولندي ذلك من خلال مسار التوكيل الرسمي الموثق (PoA)، والذي يسمح بتأسيس BV عن بُعد دون الحاجة إلى زيارة فعلية لكاتب عدل هولندي. وبمجرد تسجيل شركتك، تصبح أدوات المحاسبة الرقمية واجهتك الأساسية لمراقبة الالتزامات الضريبية في الوقت الفعلي. تتيح لك هذه الأنظمة تتبع النفقات القابلة للخصم وإجمالي الإيرادات، مما يوفر توقعات واضحة لالتزاماتك بموجب معدل ضريبة الشركات الهولندية. ويحظى هذا النموذج للعمل عن بُعد بدعم من بنية تحتية رقمية قوية لدى Belastingdienst، والتي تقبل الإقرارات الإلكترونية لكل من ضريبة القيمة المضافة وضريبة دخل الشركات.
يتطلب العمل من الخارج نهجاً منضبطاً تجاه المواعيد النهائية الإدارية. ورغم أنك لست متواجداً بشكل فعلي، فإن شركة BV الخاصة بك تظل خاضعة لنفس قواعد الاحتفاظ بالسجلات لمدة 7 سنوات المطبقة على الشركات المحلية. ويجب أن تضمن حلول التخزين الرقمي سلامة جميع البيانات المالية وإمكانية الوصول إليها، بما في ذلك الفواتير وكشوف الحسابات المصرفية. ويتيح استخدام نظام محاسبي سحابي لممثلك الضريبي الوصول إلى المستندات اللازمة على الفور، مما يضمن تقديم إقرارات ضريبة القيمة المضافة ربع السنوية وإقرارات ضريبة الشركات السنوية بدقة وفي الوقت المحدد.
دور مزود خدمات الشركات
يعمل مزود خدمات الشركات كحلقة وصل أساسية بين مقرك الرئيسي الدولي ومصلحة الضرائب والجمارك الهولندية. وإلى جانب تقديم الإقرارات الأساسية، فإننا نضمن احتفاظ شركة BV الخاصة بك بالجوهر الاقتصادي المحلي اللازم، والذي قد يكون متطلباً للاستفادة من شبكة المعاهدات الضريبية الهولندية الواسعة. ويشمل ذلك إدارة عنوان تجاري محلي وضمان توثيق قرارات الإدارة الرئيسية بشكل صحيح. ويتضمن الانتقال من بدء عمل تجاري في هولندا إلى إدارة الامتثال المستمر عدة خطوات تقنية، مثل الحصول على رقم RSIN وإجراء تسجيل UBO الإلزامي. ويوصى بالتمثيل المهني بشكل خاص للمؤسسين من خارج الاتحاد الأوروبي لضمان استيفاء جميع اللوائح المحلية منذ اليوم الأول.
الخطوات التالية للمؤسسين الدوليين
- إجراء تقييم ضريبي أولي لتحديد ما إذا كانت أرباحك المتوقعة ستبقى ضمن شريحة 19% أو ستصل إلى حد معدل ضريبة الشركات الهولندية البالغ 25.8%.
- جمع وثائق إثبات الهوية اللازمة لتسجيل UBO والمديرين، وتحديداً لأي شخص طبيعي يمتلك حصة تزيد عن 25% في الشركة.
- إنشاء نظام رقمي للاحتفاظ بالسجلات يتوافق مع القاعدة القانونية التي تلزم بحفظ سجلات الأعمال لمدة 7 سنوات.
- التواصل مع متخصص لبدء عملية التأسيس عن بُعد عبر مسار التوكيل الرسمي الموثق.
لمناقشة وضعك الضريبي المحدد، تواصل مع Intercompany Solutions للحصول على استشارة.
آخر مراجعة: أغسطس 2026
تأمين وضعك المالي الهولندي لعام 2026
توفر السنة المالية 2026 بيئة مستقرة للشركات الدولية، حيث يظل معدل ضريبة الشركات الهولندي عند 19% للأرباح التي تصل إلى 200,000 يورو و25.8% للأرباح التي تتجاوز هذا الحد. تتطلب الإدارة الناجحة لهذا النظام ثنائي الشرائح دمج التخطيط الضريبي مع المتطلبات الإدارية الإلزامية، مثل رسوم التسجيل في KVK البالغة 85.15 يورو وقاعدة الاحتفاظ بالسجلات لمدة 7 سنوات. ومن خلال الاستفادة من الحوافز مثل إعفاء المشاركة أو صندوق الابتكار، يمكن للمؤسسين هيكلة عملياتهم العالمية لتجنب الازدواج الضريبي بفعالية مع تعزيز النمو طويل الأجل.
يعمل خبراؤنا كجسر موثوق به إلى السوق الهولندية، حيث يقدمون خدمات شاملة لتقديم إقرارات ضريبة القيمة المضافة وضريبة دخل الشركات. نحن نتولى معالجة تعقيدات اللوائح الضريبية المحلية ومتطلبات الجوهر الاقتصادي لضمان بقاء مصالحكم المهنية في أيدٍ خبيرة. يتيح لكم ذلك التركيز على توسع شركتكم بينما نضمن الالتزام بكل موعد نهائي لتقديم الإقرارات بدقة. وندير إجراءات التأسيس عن بُعد عبر التوكيل الرسمي، مما يجعل عملية الدخول فعالة للمؤسسين في جميع أنحاء العالم.
نتطلع إلى تسهيل دخولكم إلى هولندا ودعم نجاحكم في السوق الأوروبية.
آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
ما هو معدل ضريبة الشركات الهولندي لعام 2026؟
يبلغ معدل ضريبة الشركات الهولندي لعام 2026 نسبة 19% على أول 200,000 يورو من الأرباح الخاضعة للضريبة و25.8% على أي مبلغ يتجاوز هذا الحد. يضمن هذا الهيكل المتدرج أن تدفع الشركات الأصغر نسبة أقل على أرباحها الأولية. ونظراً لعدم وجود ضرائب شركات محلية في هولندا، تمثل هذه المعدلات الوطنية إجمالي الالتزام بضريبة الدخل على كيانكم الهولندي.
متى يكون الموعد النهائي لتقديم إقرار ضريبة دخل الشركات في هولندا؟
تستحق إقرارات ضريبة دخل الشركات خلال خمسة أشهر بعد نهاية السنة المالية. وبالنسبة للشركات التي تتبع السنة التقويمية، فإن الموعد النهائي هو 31 مايو. ومن الممكن طلب تمديد قياسي لمدة تصل إلى 11 شهراً، مما ينقل الموعد النهائي إلى أبريل من العام التالي. سيؤدي عدم تقديم الإقرار أو عدم طلب التمديد في الوقت المحدد إلى فرض غرامات إدارية من جانب Belastingdienst.
هل يمكن لشركة Dutch BV المملوكة لأجانب الاستفادة من معدل الضريبة البالغ 19%؟
تُعامل شركة Dutch BV المملوكة لأجانب بنفس معاملة الشركة المملوكة محلياً، ويمكنها الاستفادة الكاملة من الشريحة الضريبية الأدنى البالغة 19%. ينطبق معدل ضريبة الشركات الهولندي على أرباح الشركة بغض النظر عن جنسية المساهمين أو إقامتهم. تجعل هذه المعاملة المتساوية من BV أداة جذابة لرواد الأعمال الدوليين الراغبين في دخول السوق الأوروبية مع الحفاظ على وضع ضريبي تنافسي.
ما هو إعفاء المشاركة في قانون الضرائب الهولندي؟
إعفاء المشاركة هو حكم يمنع الازدواج الضريبي من خلال إعفاء توزيعات الأرباح والأرباح الرأسمالية المستلمة من شركة تابعة. وللتأهل، يجب أن تمتلك الشركة الأم الهولندية 5% على الأقل من أسهم الشركة التابعة. بالإضافة إلى ذلك، يجب ألا تكون الشركة التابعة محتفظاً بها كاستثمار سلبي بحت في محفظة استثمارية. وتعد هذه القاعدة ميزة رئيسية لهياكل الشركات القابضة الدولية، حيث تضمن عدم فرض الضرائب مرة أخرى على الأرباح التي خضعت للضريبة بالفعل على مستوى الشركة التابعة.
هل أحتاج إلى حساب بنكي هولندي لدفع ضرائب الشركات؟
لا تحتاج بالضرورة إلى حساب بنكي هولندي لدفع ضرائب الشركات الخاصة بك، ولكن امتلاك حساب متوافق مع نظام SEPA يعد أمراً عملياً للغاية. تفضل السلطات الضريبية الهولندية المدفوعات عبر التحويل المصرفي مع أرقام مرجعية محددة. ورغم إمكانية التحويلات الدولية، فإنها قد تؤدي إلى تأخيرات أو مشكلات في المطابقة المحاسبية. وتجد معظم الشركات أن الحساب التجاري المحلي أو القائم في الاتحاد الأوروبي يسهل مدفوعات ضريبة القيمة المضافة وضرائب الشركات مع ضمان الامتثال للمعايير المصرفية المحلية.
ماذا يحدث إذا فاتني الموعد النهائي لتقديم الإقرار الضريبي الهولندي؟
يؤدي تفويت الموعد النهائي لتقديم الإقرار الضريبي إلى فرض غرامات إدارية موحدة وتطبيق فوائد السداد المتأخر. ويبلغ الحد الأقصى لمعدل الفائدة على مدفوعات ضريبة الشركات المتأخرة حالياً 4%. وإذا أدركت أنه لا يمكنك الالتزام بموعد 1 يونيو النهائي، فمن الضروري طلب تمديد قبل انقضاء هذا التاريخ. يمكن أن يؤدي عدم الامتثال المتكرر إلى إجراء عمليات تدقيق أكثر شمولاً أو فرض عقوبات أعلى من إدارة الضرائب والجمارك الهولندية.
هل يُشترط حد أدنى لرأس مال الأسهم لتأسيس شركة BV في عام 2026؟
لا يوجد حد أدنى قانوني مرتفع لرأس مال الأسهم مطلوب لتأسيس Dutch BV في عام 2026. يمكنك تأسيس شركة برأس مال أسهم يبدأ من 0.01 يورو فقط، على الرغم من أن العديد من المؤسسين يختارون مبلغاً أكثر عملية مثل 100 يورو أو 1,000 يورو. وقد تم إدخال هذه المرونة لجعل هيكل BV متاحاً بشكل أكبر مقارنة بشركة NV، التي لا تزال تتطلب حداً أدنى لرأس المال قدره 45,000 يورو.
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - الشركة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - أسعار ضريبة دخل الشركات
- ICS Payroll - خدمات الرواتب الهولندية
- Belastingdienst - ضرائب الرواتب والأجور (loonheffingen)
- UWV - التزامات صاحب العمل
- CJEU، Cadbury Schweppes، C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |