

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
إن تفويت الموعد النهائي المحدد بـ 12 شهرًا لإيداع الحسابات السنوية لدى الغرفة التجارية (KVK) ليس مجرد مسألة غرامة صغيرة؛ بل يمكن أن يؤدي إلى المسؤولية الشخصية للمدير في حال واجهت شركتك الإفلاس. بالنسبة لرواد الأعمال الدوليين، فإن الضغط للحفاظ على الامتثال أثناء توسيع نطاق العمليات يكون شديدًا. ومن المرجح أنك تدرك أن المتطلبات الإدارية الهولندية صارمة، وأن الخوف من العقوبات الشديدة المفروضة على التقديمات المتأخرة هو مبعث قلق مشروع. إن فهم المواعيد النهائية المحددة لتقديم الإقرارات الضريبية لشركة Dutch BV لعام 2026 أمر ضروري لحماية استثمارك والحفاظ على سجل سليم لدى إدارة الضرائب والجمارك الهولندية.
يوفر هذا الدليل قائمة مرجعية زمنية دقيقة للمواعيد القانونية النهائية لضريبة دخل الشركات، وضريبة القيمة المضافة، وإيداعات الحسابات السنوية. ستتعرف على الفرق بين تواريخ الإعداد والإيداع، بما في ذلك كيفية التقدم بطلب للحصول على تمديد قياسي لمدة خمسة أشهر لإقرار ضريبة دخل الشركات الخاص بك. كما نحدد متطلبات الإيداع الرقمي الإلزامي عبر إعداد التقارير التجارية القياسية (SBR) وقوانين الاحتفاظ بالسجلات لمدة 7 سنوات. ومن خلال اتباع هذا المسار المنظم، يمكنك ضمان استيفاء شركة BV الخاصة بك لكل حد تنظيمي، بدءًا من معدل ضريبة الشركات البالغ 19% على الأرباح التي تصل إلى 200,000 يورو وصولاً إلى بروتوكولات التسجيل لدى KVK البالغة 85.15 يورو لعام 2026.
Key Takeaways
- فهم هيكل الامتثال القائم على ثلاث ركائز والذي يشمل إدارة الضرائب الهولندية، والغرفة التجارية، ومتطلبات الحوكمة المؤسسية الداخلية.
- تحديد المواعيد النهائية المحددة لتقديم الإقرارات الضريبية لشركة Dutch BV لعام 2026، بما في ذلك الموعد النهائي القياسي في 31 مايو لضريبة دخل الشركات والحد الأقصى المطلق البالغ 12 شهرًا لإيداعات KVK.
- تعلم التسلسل الإلزامي لإعداد الحسابات السنوية واعتمادها وإيداعها لحماية المديرين من المسؤولية الشخصية وضمان الامتثال الرقمي لـ SBR.
- وضع جدول زمني دقيق لتقديم تقارير ضريبة القيمة المضافة، مع مراعاة المواعيد النهائية المحددة بشهرين المطبقة على رواد الأعمال غير المقيمين.
- الالتزام بالمعايير القانونية للاحتفاظ بالسجلات، والتي تتطلب فترة حفظ لمدة 7 سنوات للإدارة العامة للأعمال و10 سنوات للمستندات المتعلقة بالعقارات.
الالتزامات القانونية لتقديم التقارير لشركات Dutch BV
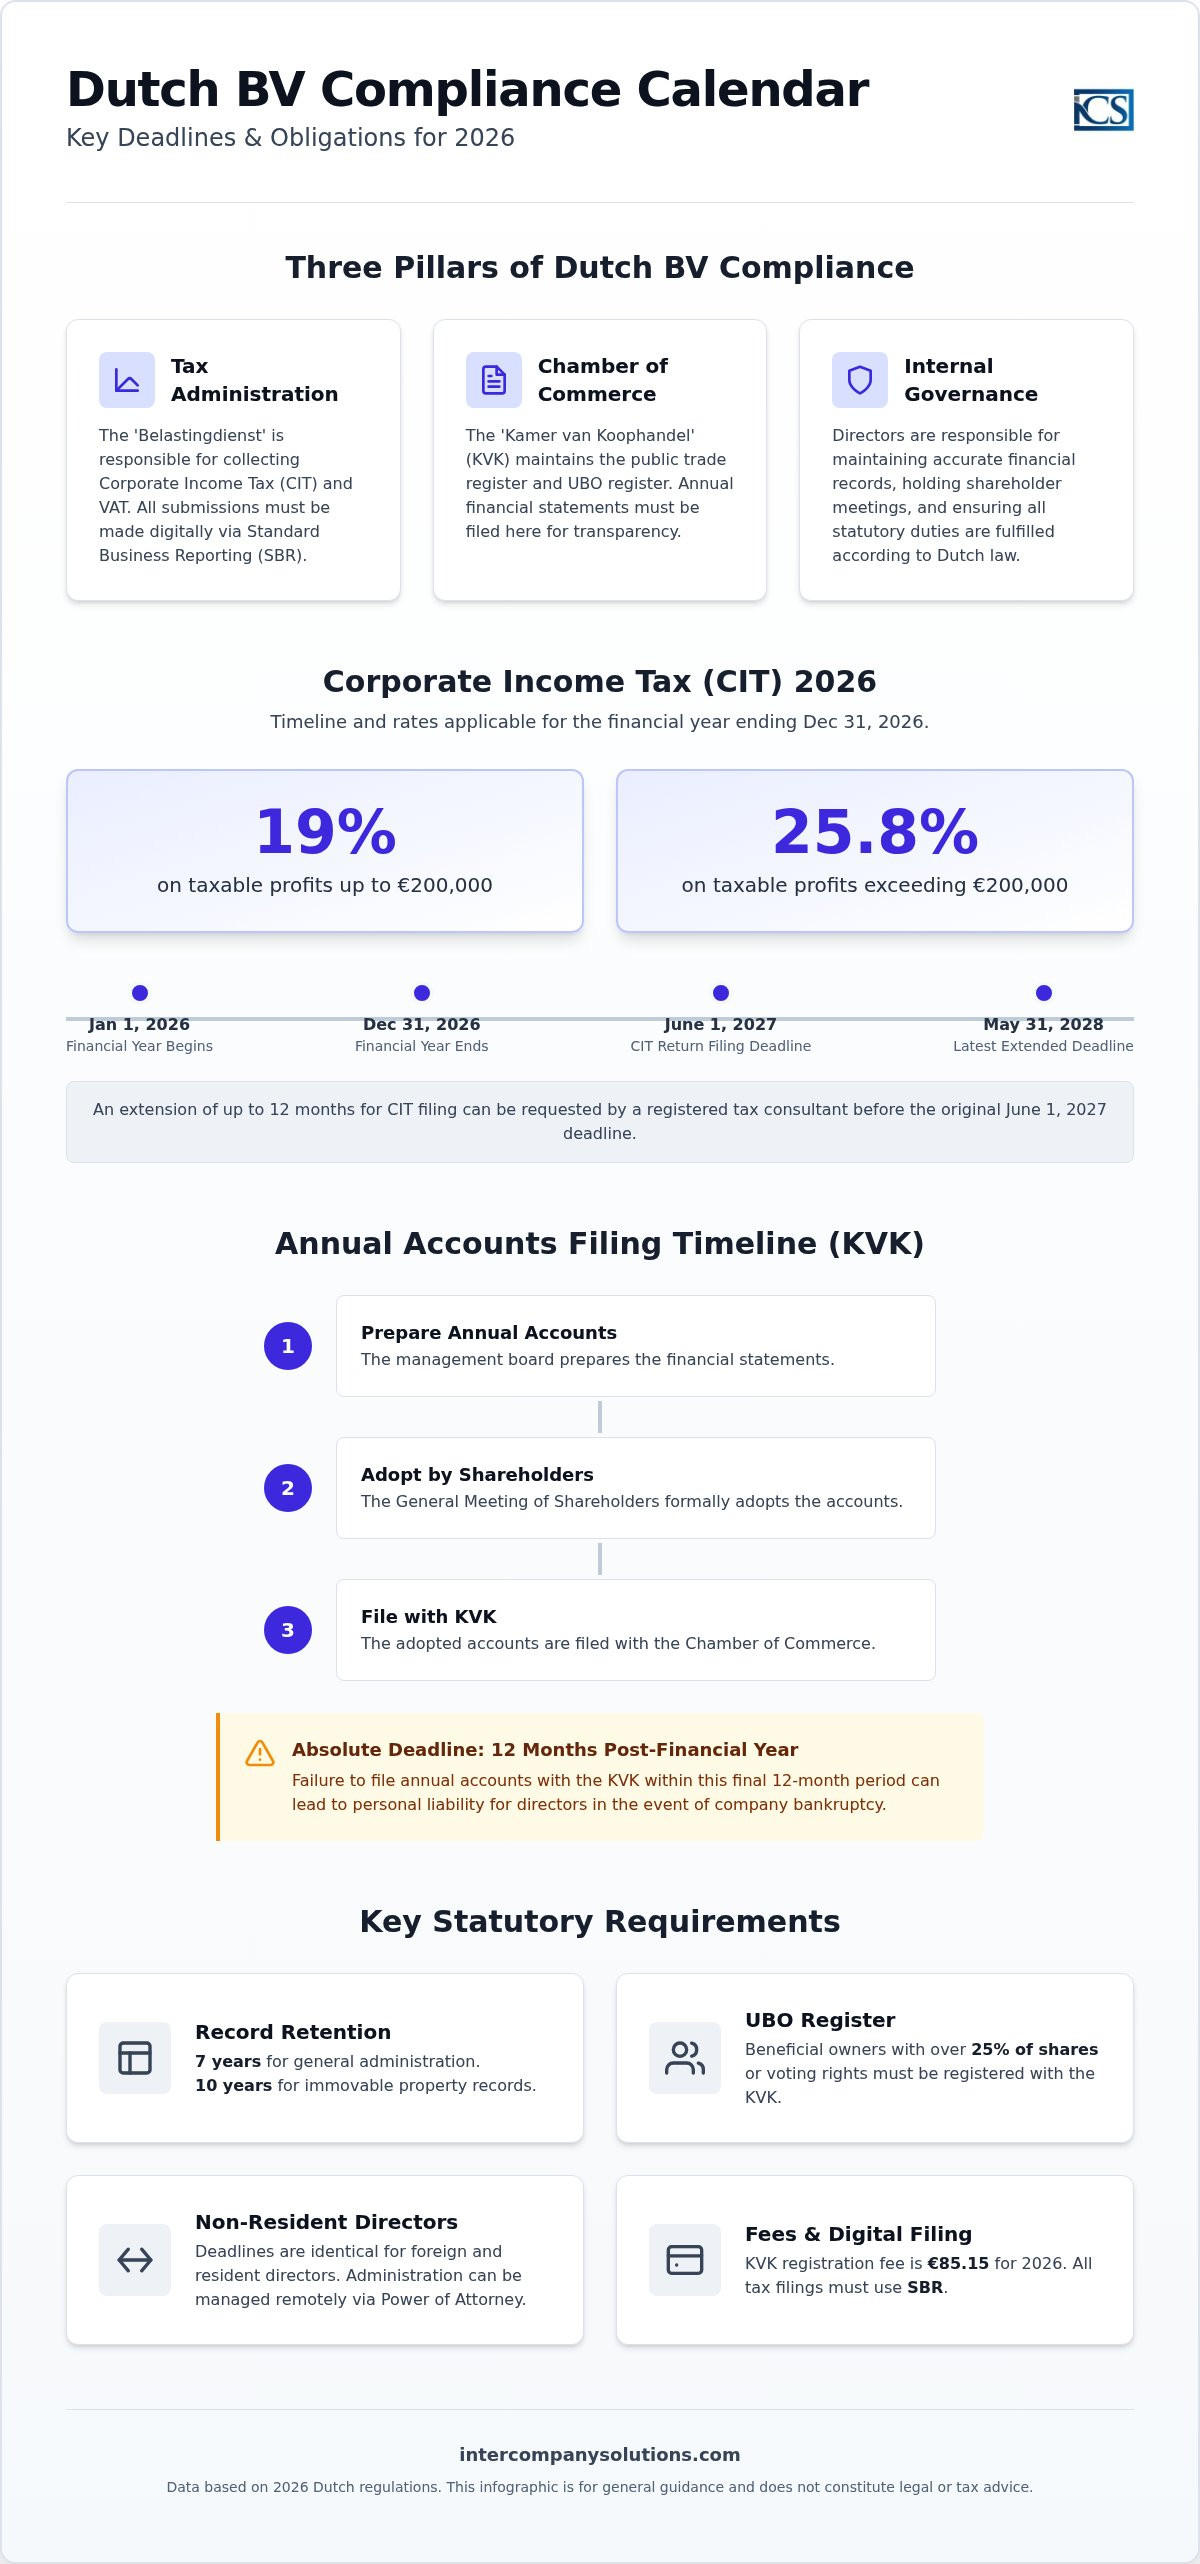
تعمل شركة Dutch BV كشخص اعتباري مستقل، مما يعني أنها تتمتع بحقوقها الخاصة وتتحمل التزاماتها بشكل منفصل عن مالكيها. ويتطلب هذا الهيكل القانوني من الشركة الاحتفاظ بسجلاتها المالية الخاصة والالتزام بمعايير صارمة لإعداد التقارير. ويتمحور الامتثال لشركة BV حول ثلاث ركائز أساسية: إدارة الضرائب (Belastingdienst)، والغرفة التجارية (KVK)، والحوكمة المؤسسية الداخلية. ولكل ركيزة متطلبات محددة تضمن بقاء الشركة في وضع قانوني سليم ضمن الإطار القانوني الهولندي.
يخضع المديرون الأجانب للمواعيد النهائية نفسها المفروضة لتقديم الإقرارات الضريبية لشركة Dutch BV مثل المقيمين في هولندا تماما. ولا توجد أي تسهيلات للمالكين الدوليين فيما يتعلق بتوقيت هذه الإيداعات أو دقتها. وبالنسبة لرواد الأعمال الذين يديرون أعمالهم من الخارج، فإن مسار الوكالة الرسمية المصدقة هو الطريقة القياسية لإدارة المهام الإدارية. وتتيح هذه العملية إتمام تأسيس شركة Dutch BV وإدارة الخدمات السكرتارية المستمرة عن بعد، مما يضمن الوفاء بجميع الالتزامات القانونية دون الحاجة إلى التواجد الفعلي للمدير في البلاد.
دور إدارة الضرائب الهولندية (Belastingdienst)
تعد Belastingdienst الهيئة المسؤولة عن تحصيل ضريبة دخل الشركات (CIT) وضريبة القيمة المضافة (VAT). ويتميز نظام ضريبة الشركات في هولندا برقمنة عالية، حيث يتطلب من جميع شركات BV تقديم إقراراتها عبر نظام التقارير التجارية القياسية (SBR). وهذا يعني أنه لا يمكنك ببساطة إرسال نموذج ورقي أو ملف PDF عادي؛ بل يجب تقديم الإقرارات عبر برامج متوافقة أو من خلال وسيط ضريبي مسجل. وغالبا ما تصدر إدارة الضرائب ربوطا ضريبية مؤقتة في بداية العام. وتستند هذه الربوط إلى أداء العام السابق أو الأرباح المتوقعة، وتساعد الحكومة على تحصيل الضرائب على أقساط بدلا من دفعة واحدة في نهاية الفترة.
دور الغرفة التجارية (KVK)
تحتفظ KVK بالسجل التجاري الهولندي، وهو قاعدة بيانات عامة لجميع الشركات النشطة. كما أنها تدير سجل المستفيدين الحقيقيين (UBO)، حيث يجب تسجيل أي شخص يمتلك أكثر من 25% من أسهم الشركة أو حقوق التصويت فيها. وبالنسبة للكيانات التي تؤسس أو تسجل تغييرات في عام 2026، تبلغ رسوم التسجيل الإلزامية لدى KVK مبلغ 85.15 يورو. ويتمثل أحد الواجبات الأساسية لشركة BV في الإيداع السنوي للقوائم المالية لدى KVK. وتكون هذه المستندات متاحة للجمهور وتوفر الشفافية فيما يتعلق بالوضع المالي للشركة. وإذا فاتتك المهلة النهائية المحددة بـ 12 شهرا لهذا الإيداع، فإنك تخاطر بالمسؤولية الشخصية عن ديون الشركة، مما يجعل من الضروري تتبع المواعيد النهائية لتقديم الإقرارات الضريبية لشركة Dutch BV على مدار العام.
المواعيد النهائية لتقديم إقرارات ضريبة دخل الشركات (CIT) لعام 2026
بالنسبة لغالبية شركات Dutch BV، تتبع السنة المالية السنة الميلادية القياسية، حيث تبدأ في 1 يناير وتنتهي في 31 ديسمبر. وبموجب الإطار التنظيمي الحالي، يجب تقديم إقرارات ضريبة دخل الشركات (CIT) في موعد أقصاه 1 يونيو من العام التالي للسنة المالية. وبالنسبة للفترة الضريبية لعام 2026، يعني هذا أنه يجب أن يصل إقرارك إلى Belastingdienst بحلول 1 يونيو 2027. ويعد الالتزام بهذه المواعيد النهائية لتقديم الإقرارات الضريبية لشركة Dutch BV عنصرا حاسما في الحوكمة المؤسسية، حيث يمنع تراكم فوائد التأخير في السداد والغرامات الإدارية.
ينبغي لرواد الأعمال الدوليين أن يكونوا على دراية بإمكانية الحصول على تمديد للمهل لمن يحتاجون إلى مزيد من الوقت لإعداد حساباتهم النهائية. ومن خلال العمل مع مستشار ضريبي مسجل، يمكن لشركة BV طلب تمديد مهلة التقديم لمدة تصل إلى 12 شهرا. ويوفر هذا التمديد مرونة كبيرة للعمليات العالمية المعقدة، ولكن يجب تقديم الطلب قبل الموعد النهائي الأصلي في 1 يونيو. وبالنسبة للسنة الضريبية 2026، تم تحديد معدلات ضريبة الشركات عند 19% للأرباح الخاضعة للضريبة حتى 200,000 يورو. وتخضع أي أرباح تتجاوز هذا الحد البالغ 200,000 يورو لمعدل 25.8%.
الربوط المؤقتة مقابل النهائية لضريبة دخل الشركات (CIT)
تصدر إدارة الضرائب الهولندية عادة ربطا ضريبيا مؤقتا في وقت مبكر من السنة المالية. وهذا الربط هو تقدير يستند إلى أداء الشركة في السنوات السابقة أو الأرباح المتوقعة. وتسدد هذا المبلغ على أقساط طوال العام. وبمجرد تقديم إقرار ضريبة دخل الشركات (CIT) الفعلي بعد نهاية العام، تعالج Belastingdienst البيانات وتصدر ربطا نهائيا. وإذا كانت أرباحك الفعلية أعلى من التقديرات، فسوف تدفع الفرق. ومن المهم ملاحظة أن سعر الفائدة المطبق على ربوط ضريبة دخل الشركات هو 5% لعام 2026، ويبدأ احتسابها بعد ستة أشهر من انتهاء السنة المالية إذا لم يتم سداد الضريبة المستحقة.
نظام العملة الأجنبية الوظيفية
يجوز لشركات BV الدولية التي تدير أعمالها في الغالب بعملة غير اليورو التقدم بطلب للاستفادة من نظام العملة الأجنبية الوظيفية. ويتيح ذلك للشركة حساب أرباحها الخاضعة للضريبة وتقديم إقرارات ضريبة دخل الشركات (CIT) بعملة مثل الدولار الأمريكي أو الجنيه الإسترليني. ولاستخدام هذا النظام، يجب تقديم طلب رسمي إلى سلطات الضرائب الهولندية قبل بداية السنة المالية التي ترغب في التحويل فيها. وبمجرد الموافقة، يجب على الشركة الحفاظ على عملة إعداد التقارير هذه لمدة لا تقل عن عشر سنوات. ويضمن هذا الاستقرار الاتساق في المعاملة الضريبية لتقلبات أسعار الصرف ويبسط إعداد التقارير المالية للشركات الأم الأجنبية.
يعد الإعداد الدقيق لهذه الإقرارات جزءا أساسيا من خدمات المحاسبة والضرائب لدينا، مما يساعدك في الحفاظ على الامتثال الكامل للوائح التنظيمية الهولندية.
الجدول الزمني للحسابات السنوية والإيداع لدى KVK
تكتمل الدورة الإدارية لشركة Dutch BV بنشر حساباتها السنوية. وبينما فصلت الأقسام السابقة المواعيد النهائية لتقديم الإقرارات الضريبية لشركة Dutch BV لدى Belastingdienst، تعمل الغرفة التجارية (KVK) وفق جدول زمني قانوني منفصل. وبالنسبة لشركة BV تنتهي سنتها المالية في 31 ديسمبر، يجب على مجلس الإدارة إعداد القوائم المالية في غضون خمسة أشهر، أي بحلول 31 مايو من العام التالي. ويمكن للمساهمين منح تمديد لمدة خمسة أشهر إضافية للإعداد في ظل ظروف محددة. ومع ذلك، فإن الموعد النهائي القطعي لاستلام KVK للحسابات السنوية هو 12 شهرا بعد نهاية السنة المالية. وبالنسبة للفترة المالية لعام 2026، فإن هذا الموعد النهائي الحاسم هو 31 ديسمبر 2027.
متطلبات الإعداد والاعتماد
يتحمل مجلس الإدارة المسؤولية الأساسية عن صياغة الحسابات السنوية. ويجب على جميع المديرين التوقيع على هذه القوائم؛ وفي حالة غياب أي توقيع، يجب ذكر السبب بوضوح في المستندات. وبمجرد إعدادها، يعرض مجلس الإدارة الحسابات على المساهمين. ويتم الاعتماد الرسمي عادة خلال الاجتماع العام السنوي (AGM)، حيث يراجع المساهمون الأرقام ويوافقون عليها. ويجب على المساهمين اعتماد الحسابات في غضون شهرين بعد إعدادها. وإذا كان عقد تأسيس الشركة يسمح بذلك، يمكن للمساهمين أيضا اعتماد الحسابات من خلال قرارات مكتوبة دون الحاجة إلى اجتماع فعلي. وعقب الاعتماد، يجب على شركة BV إيداع الحسابات لدى KVK في غضون ثمانية أيام.
متطلبات النشر حسب حجم الشركة
يعتمد عمق المعلومات المطلوبة للنشر على تصنيف الشركة. ويندرج معظم رواد الأعمال الدوليين الذين يؤسسون شركة BV ضمن فئتي المنشآت متناهية الصغر أو الصغيرة. وتحتاج المنشآت متناهية الصغر فقط إلى نشر ميزانية عمومية موجزة، بينما يجب على المنشآت الصغيرة تقديم ميزانية عمومية وإيضاحات تفسيرية محدودة. ولا تتطلب أي من الفئتين تدقيقا محاسبيا كاملا من قبل محاسب مسجل. وفي المقابل، يجب على المنشآت المتوسطة والكبيرة الخضوع لتدقيق إلزامي ونشر تقرير إدارة وبيان أرباح وخسائر أكثر شمولا. وتعد مراقبة المواعيد النهائية لتقديم الإقرارات الضريبية لشركة Dutch BV وتواريخ النشر أمرا حيويا لتجنب المسؤولية الشخصية، والتي يمكن أن تترتب إذا تم تفويت مهلة الإيداع البالغة 12 شهرا. وتساعد الخدمات السكرتارية لدينا المديرين في إدارة هذا الجدول الزمني بدقة.
متطلبات تقديم إقرارات ضريبة القيمة المضافة والامتثال في الاتحاد الأوروبي
يعد الامتثال لضريبة القيمة المضافة التزاماً مستمراً يتطلب الالتزام الصارم بـ المواعيد النهائية لتقديم الإقرارات الضريبية لشركة Dutch BV التي تحددها Belastingdienst. وضريبة القيمة المضافة، أو Omzetbelasting (BTW)، هي ضريبة غير مباشرة تُحصل على معظم السلع والخدمات. بالنسبة لشركة Dutch BV، يكون تواتر تقديم التقارير الافتراضي ربع سنوي. ستطبق النسبة القياسية البالغة 21% على معظم المعاملات، على الرغم من تطبيق نسبة مخفضة قدرها 9% على عناصر محددة مثل المواد الغذائية وبعض الأدوية. اعتباراً من 1 يناير 2026، ارتفعت نسبة ضريبة القيمة المضافة على أماكن الإقامة للإقامات القصيرة من 9% إلى النسبة القياسية البالغة 21%. إذا كانت شركة BV الخاصة بك تعمل في مجال التجارة الإلكترونية وتبيع للمستهلكين في جميع أنحاء الاتحاد الأوروبي، فقد تحتاج إلى التسجيل في نظام الشباك الموحد (OSS) لتبسيط تحصيل الضرائب عبر دول أعضاء متعددة.
جدول تقديم إقرارات ضريبة القيمة المضافة الربع سنوية لعام 2026
تعتمد المواعيد النهائية لإقرارات ضريبة القيمة المضافة على ما إذا كانت شركتك مصنفة كمقيمة أو غير مقيمة. تتطلب القواعد الهولندية القياسية التقديم بحلول اليوم الأخير من الشهر الذي يلي الربع السنوي. ومع ذلك، بالنسبة لرواد الأعمال غير المقيمين، تمنح Belastingdienst شهرين لاستلام الإقرار والمدفوعات. يعد البقاء على دراية بـ المواعيد النهائية لتقديم الإقرارات الضريبية لشركة Dutch BV أمراً حيوياً؛ اعتباراً من عام 2026، وصلت العقوبة القصوى للتأخر في سداد ضريبة القيمة المضافة إلى 6,709 يورو.
بالنسبة لرواد الأعمال غير المقيمين، يكون جدول عام 2026 كما يلي:
- الربع الأول (يناير - مارس): 31 مايو 2026
- الربع الثاني (أبريل - يونيو): 31 أغسطس 2026
- الربع الثالث (يوليو - سبتمبر): 30 نوفمبر 2026
- الربع الرابع (أكتوبر - ديسمبر): 28 فبراير 2027
المعاملات البينية في الاتحاد الأوروبي ورقم EORI
إذا كانت شركة BV الخاصة بك تبيع سلعاً أو خدمات لشركات في دول أخرى داخل الاتحاد الأوروبي، فيجب عليك تقديم قائمة مبيعات المفوضية الأوروبية، المعروفة باسم إقرار ICP. يفصل هذا التقرير أرقام ضريبة القيمة المضافة للعملاء وقيم المعاملات. بالنسبة للواردات من خارج الاتحاد الأوروبي، يُعد رقم تسجيل وتحديد المشغل الاقتصادي (EORI) إلزامياً للتخليص الجمركي. يمكنك العثور على مزيد من التفاصيل حول تسجيل ضريبة القيمة المضافة للشركات الأجنبية لضمان الإعداد الصحيح منذ البداية.
يعد التسجيل في نظام الشباك الموحد (OSS) ميزة إجرائية لكيانات التجارة الإلكترونية. فهو يتيح لك الإقرار عن ضريبة القيمة المضافة وسدادها لجميع المبيعات عن بُعد داخل الاتحاد الأوروبي في إقرار واحد يُقدم في هولندا. وهذا يلغي الحاجة إلى التسجيل في ضريبة القيمة المضافة في كل دولة عضو يقيم فيها عملاؤك، شريطة أن تظل ضمن الحدود المعمول بها.
قائمة التحقق من الامتثال لعام 2026 للمديرين الأجانب
تتطلب إدارة كيان هولندي من الخارج نهجاً منظماً للواجبات الإدارية. يجب على المديرين الأجانب التأكد من بقاء سجل المستفيد الفعلي (UBO) الخاص بالشركة دقيقاً. يجب تسجيل أي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت. يمكن أن يؤدي الفشل في تحديث سجل UBO أثناء تغييرات الملكية إلى فرض غرامات إدارية أو عقوبات جنائية. يجب على المديرين أيضاً التحقق من توافق توقعات أرباحهم مع حدود ضريبة دخل الشركات (CIT) لعام 2026. يضمن البقاء تحت حد 200,000 يورو تطبيق نسبة 19%، بينما تخضع الأرباح التي تتجاوز هذا المبلغ لشريحة 25.8%. يُعد الالتزام بـ المواعيد النهائية لتقديم الإقرارات الضريبية لشركة Dutch BV الحد الأدنى للامتثال، لكن الحوكمة رفيعة المستوى تتطلب إجراء هذه الفحوصات الاستباقية؛ اقرأ المزيد حول كيفية دعم IntegraSense للممارسة المهنية ومعايير الحوكمة.
يُعد تحديد موعد الجمعية العمومية السنوية (AGM) خطوة بالغة الأهمية أيضاً. كما هو موضح في القسم السابق حول الجداول الزمنية للتقارير، يجب اعتماد الحسابات في غضون شهرين من إعدادها. وتُعد الجمعية العمومية السنوية (AGM) المنصة الرسمية لهذا الاعتماد، مما يمنح المديرين إبراء ذمة من المسؤولية عن إدارتهم خلال السنة المالية. وبالنسبة للشركات التي تضم مساهمين دوليين متعددين، فهذا هو الوقت المناسب لضمان جمع جميع التوقيعات على البيانات المالية النهائية.
حفظ السجلات الإدارية
تفرض مصلحة الضرائب الهولندية متطلبات صارمة لحفظ السجلات تسري على كل من الملفات الرقمية والمادية. يجب عليك الاحتفاظ بجميع السجلات التجارية والإدارية لمدة سبع سنوات على الأقل. يشمل هذا المتطلب الفواتير، والكشوف البنكية، والعقود، والمراسلات التجارية. وإذا كانت شركة BV الخاصة بك تمتلك عقارات في هولندا، فإن فترة الاحتفاظ بالوثائق ذات الصلة تمتد إلى عشر سنوات. إذا كنت توظف موظفين دوليين بموجب حكم الـ 30%، فأنت ملزم بالاحتفاظ بجميع الوثائق ذات الصلة، مثل إثبات التوظيف من الخارج وحسابات الرواتب، كجزء من سجلات الرواتب والتوظيف الخاصة بك. ويجب أن تكون هذه الملفات متاحة بسهولة للتفتيش من قبل Belastingdienst إذا طُلب ذلك.
الخطوات التالية للامتثال
يُعد الحفاظ على عنوان عمل صالح لدى KVK متطلباً قانونياً لجميع شركات BV. إذا انتقلت شركتك أو غيرت عنوان خدمتها، فيجب عليك تحديث السجل التجاري على الفور لتجنب مشكلات إعلان الأوراق القضائية. ويُعد الاستعانة بمحاسب معتمد الطريقة الأكثر موثوقية لمتابعة المواعيد النهائية لتقديم الإقرارات الضريبية لشركة Dutch BV المتغيرة على مدار العام. ويضمن الوسيط المهني تقديم الإقرارات عبر برامج متوافقة مع SBR، مما يقلل من مخاطر الأخطاء الفنية أو غرامات التأخير في التقديم. للحصول على المساعدة في تقديم الإقرارات أو لمراجعة وضعك الحالي، اتصل بـ Intercompany Solutions للتحدث مع أخصائي شركات.
آخر مراجعة: أغسطس 2026
تأمين الوضع المالي لشركة Dutch BV الخاصة بك في عام 2026
يتطلب الحفاظ على شركة Dutch BV اهتماماً مستمراً بالجدول الزمني لتجنب العقوبات الإدارية والمسؤولية المحتملة للمدير. لقد رأيت أن المواعيد النهائية الرئيسية لتقديم الإقرارات الضريبية لشركة Dutch BV تشمل تقديم إقرار ضريبة دخل الشركات في 1 يونيو وإقرارات ضريبة القيمة المضافة الفصلية. وتُعد الدقة في هذه الإقرارات أمراً ضرورياً، لا سيما عند تطبيق نسبة ضريبة دخل الشركات البالغة 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو. منذ عام 2015، ركز خبراؤنا على الامتثال عن بُعد، حيث ساعدوا أكثر من 2000 مؤسس حول العالم في إدارة التزاماتهم القانونية بدقة.
يضمن اتباع قائمة تحقق منظمة لتسجيل UBO، وحفظ السجلات، واعتماد الحسابات السنوية بقاء عملك شريكاً موثوقاً به في السوق الأوروبية. تحمي هذه الإجراءات مصالحك المهنية بينما تركز أنت على توسيع نطاق عملياتك. ويضمن دمج الخدمات السكرتارية والمحاسبية التعامل مع كل مرحلة رئيسية، بدءاً من الجمعية العمومية السنوية (AGM) وحتى النشر النهائي لدى KVK، باهتمام دقيق بالتفاصيل.
نحن مستعدون لمساعدتك في إنشاء إطار إداري قوي يدعم طموحاتك العالمية ويضمن الامتثال التنظيمي الكامل.
آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
ما هي عقوبات تفويت الموعد النهائي لتقديم الإقرارات الضريبية لشركة Dutch BV؟
يؤدي تفويت الموعد النهائي لتقديم الإقرار الضريبي لشركة Dutch BV إلى فرض غرامات إدارية واحتساب فوائد. بالنسبة لضريبة دخل الشركات، تفرض Belastingdienst فائدة بنسبة 5% على المبلغ المستحق بدءاً من ستة أشهر بعد انتهاء السنة المالية. وتخضع مدفوعات ضريبة القيمة المضافة المتأخرة لغرامات أعلى بكثير، والتي يمكن أن تصل إلى حد أقصى قدره 6,709 يورو اعتباراً من عام 2026. كما قد يؤدي عدم الامتثال المتكرر إلى عمليات تدقيق أكثر كثافة أو حتى الملاحقة الجنائية في حالات الاشتباه في الاحتيال الضريبي.
هل يمكنني تقديم الحسابات السنوية لشركة Dutch BV الخاصة بي عن بُعد من الخارج؟
يمكنك تقديم حساباتك السنوية عن بُعد من خلال نظام إعداد التقارير التجارية القياسية (SBR) الإلزامي. تتطلب هذه البنية التحتية الرقمية برمجيات محددة أو الاستعانة بوسيط ضريبي مسجل في هولندا. والحضور الفعلي ليس مطلوباً، شريطة أن يكون مجلس الإدارة قد اعتمد الحسابات. ويساعد استخدام هذه الأدوات عن بُعد المديرين الدوليين على الالتزام بالمواعيد النهائية لتقديم الإقرارات الضريبية لشركة Dutch BV والتزامات النشر لدى غرفة التجارة دون الحاجة للسفر إلى الدولة لإنهاء الإجراءات الإدارية.
هل يلزم تعيين مدقق حسابات هولندي لجميع الشركات الخاصة ذات المسؤولية المحدودة؟
لا يلزم تعيين مدقق حسابات هولندي للشركات الخاصة ذات المسؤولية المحدودة متناهية الصغر أو الصغيرة. وتندرج معظم شركات BV المملوكة لأجانب ضمن هذه الفئات، ولا يُطلب منها سوى نشر ميزانية عمومية مختصرة وإيضاحات محدودة. ويكون التدقيق من قِبل محاسب مسجل إلزامياً فقط إذا استوفت شركتك معيارين على الأقل من ثلاثة معايير لمدة عامين متتاليين: أصول تتجاوز 7.5 مليون يورو، أو صافي حجم أعمال يتجاوز 15 مليون يورو، أو أكثر من 50 موظفاً.
كيف أتقدم بطلب للحصول على تمديد لإقراري الخاص بضريبة دخل الشركات؟
يمكنك التقدم بطلب للحصول على تمديد لضريبة دخل الشركات عن طريق تقديم طلب إلى Belastingdienst قبل الموعد النهائي القياسي في 1 يونيو. وعادةً ما يستطيع رواد الأعمال الأفراد الحصول على تمديد لمدة خمسة أشهر. ومع ذلك، فإن العمل مع مستشار ضريبي مهني يتيح لشركتك الانضمام إلى مخطط تمديد جماعي، والذي يمكن أن يمنحك مهلة إضافية تصل إلى 12 شهراً. ويعد هذا الوقت الإضافي مفيداً لإتمام الحسابات الدولية المعقدة مع ضمان الوفاء بجميع المتطلبات القانونية في نهاية المطاف.
ما هي فترة الاحتفاظ بالسجلات للمستندات التجارية الهولندية؟
تبلغ فترة الاحتفاظ القانونية بالسجلات للمستندات التجارية العامة سبع سنوات. ويشمل ذلك جميع حسابات دفتر الأستاذ والفواتير وكشوف الحسابات المصرفية والعقود. وإذا كانت شركة BV الخاصة بك تمتلك أموالاً غير منقولة، مثل المساحات المكتبية أو الأراضي في هولندا، فيجب عليك الاحتفاظ بتلك السجلات المحددة لمدة عشر سنوات على الأقل. كما يجب تخزين هذه المستندات بتنسيق يضمن بقاءها قابلة للاطلاع والفحص من قِبل السلطات الضريبية الهولندية طوال فترة الاحتفاظ بالكامل.
هل لا تزال هناك متطلبات تقديم إقرارات على شركة Dutch BV الخاملة؟
يجب على شركة Dutch BV الخاملة الوفاء بالتزامات التقديم الأساسية الخاصة بها حتى لو لم يكن لديها أي نشاط تجاري. ويُطلب منك تقديم إقرار سنوي لضريبة دخل الشركات ونشر البيانات المالية لدى غرفة التجارة كل عام. ورغم أن هذه التقارير ستُظهر حجم أعمال صفري، فإن الإخفاق في تقديمها يشكل خرقاً لقانون الشركات، مما قد يؤدي إلى فرض غرامات إدارية وإمكانية تحمل مديري الشركة المسؤولية الشخصية.
ما هو سجل UBO ومن يجب إدراجه فيه؟
سجل UBO هو قاعدة بيانات عامة تحدد المستفيدين الفعليين النهائيين للشركة. ويجب عليك إدراج أي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو حصص الملكية في شركة BV. ويهدف هذا المطلب إلى مكافحة غسل الأموال وضمان الشفافية المؤسسية. كما يتحمل المديرون مسؤولية الحفاظ على تحديث هذه المعلومات، حيث تطلب غرفة التجارة إخطاراً فورياً بأي تغييرات تطرأ على هيكل الملكية أو السيطرة.
كم تبلغ رسوم التسجيل لدى KVK في عام 2026؟
تبلغ رسوم التسجيل الإلزامية لكيان جديد لدى غرفة التجارة 85.15 يورو للسنة التقويمية 2026. وتعد هذه دفعة لمرة واحدة تستحق عند تسجيل شركة BV الخاصة بك لأول مرة في السجل التجاري. وفي حين أن التقديم السنوي للبيانات المالية مجاني، يجب عليك مراعاة تكاليف البرمجيات المتوافقة مع نظام SBR وشهادات الأمان الرقمية المطلوبة لتقديم مستنداتك إلى KVK وإلى Belastingdienst.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |