


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
لقد أدى الانتقال من شرط 18,000 EUR التاريخي إلى النموذج المرن الحالي إلى إحداث تغيير جوهري في كيفية تعامل رواد الأعمال الدوليين مع هولندا. واليوم، تسمح المتطلبات القانونية لرأس مال أسهم Dutch BV بحد أدنى اسمي يبلغ 0.01 EUR فقط، مما يزيل فعلياً العائق المالي الكبير للدخول الذي كان يميز السوق الهولندية سابقاً. ومن المرجح أنك تدرك أنه بينما توفر نقطة الدخول المنخفضة هذه مرونة كبيرة، فإنها تفرض أيضاً التزامات إدارية محددة تتعلق بالإبلاغ عن المستفيدين الفعليين (UBO) وطرق تقديم الحصص في رأس المال، والتي يجب التعامل معها بدقة تامة.
يفصل هذا الدليل الحد الأدنى القانوني الدقيق لرأس المال، وبروتوكولات إصدار الأسهم، والتزامات الامتثال لتأسيس Dutch BV في عام 2026. ستتعرف على الفرق بين الحصص النقدية والعينية مع اكتشاف كيفية الحفاظ على هيكل رأس مال ممتثل عبر مسار الوكالة الرسمية المصدقة (Power of Attorney). ونستعرض هنا المعايير القانونية لعام 2026، بما في ذلك رسوم التسجيل لدى KVK البالغة 85.15 EUR والحد الأقصى لخصم الفائدة البالغ 24.5 بالمائة، لضمان استيفاء تأسيس شركة Dutch BV لجميع التوقعات التنظيمية منذ البداية. ومن خلال اتباع هذه الخطوات الإجرائية، يمكنك تأسيس حضور قوي في هولندا دون الحاجة إلى السفر الفعلي أو توفير سيولة أولية مفرطة.
Key Takeaways
- التأكد من أن المتطلبات القانونية الحديثة لرأس مال أسهم Dutch BV تتيح حداً أدنى قدره 0.01 EUR، مما يقلل بشكل كبير من العبء المالي الأولي على المؤسسين.
- فهم الفروق الإجرائية بين الحصص النقدية والعينية لضمان تقييم الأصول بالشكل الصحيح وفقاً لمعايير القانون المدني الهولندي.
- ضمان الامتثال التنظيمي من خلال تسجيل المستفيدين الفعليين (UBOs) الذين يمتلكون أكثر من 25% من الأسهم خلال مهلة الإبلاغ الإلزامية المحددة بسبعة أيام.
- هيكلة كيانك للاستفادة من المسؤولية المحدودة للمساهمين ومعدل ضريبة الشركات لعام 2026 البالغ 19% على الأرباح التي تصل إلى 200,000 EUR.
- تأسيس شركتك عن بُعد عبر وكالة رسمية مصدقة (Power of Attorney)، مما يتيح التأسيس الكامل دون اشتراط السفر الدولي.
جدول المحتويات
الحد الأدنى القانوني لرأس المال للشركات الخاصة ذات المسؤولية المحدودة في هولندا
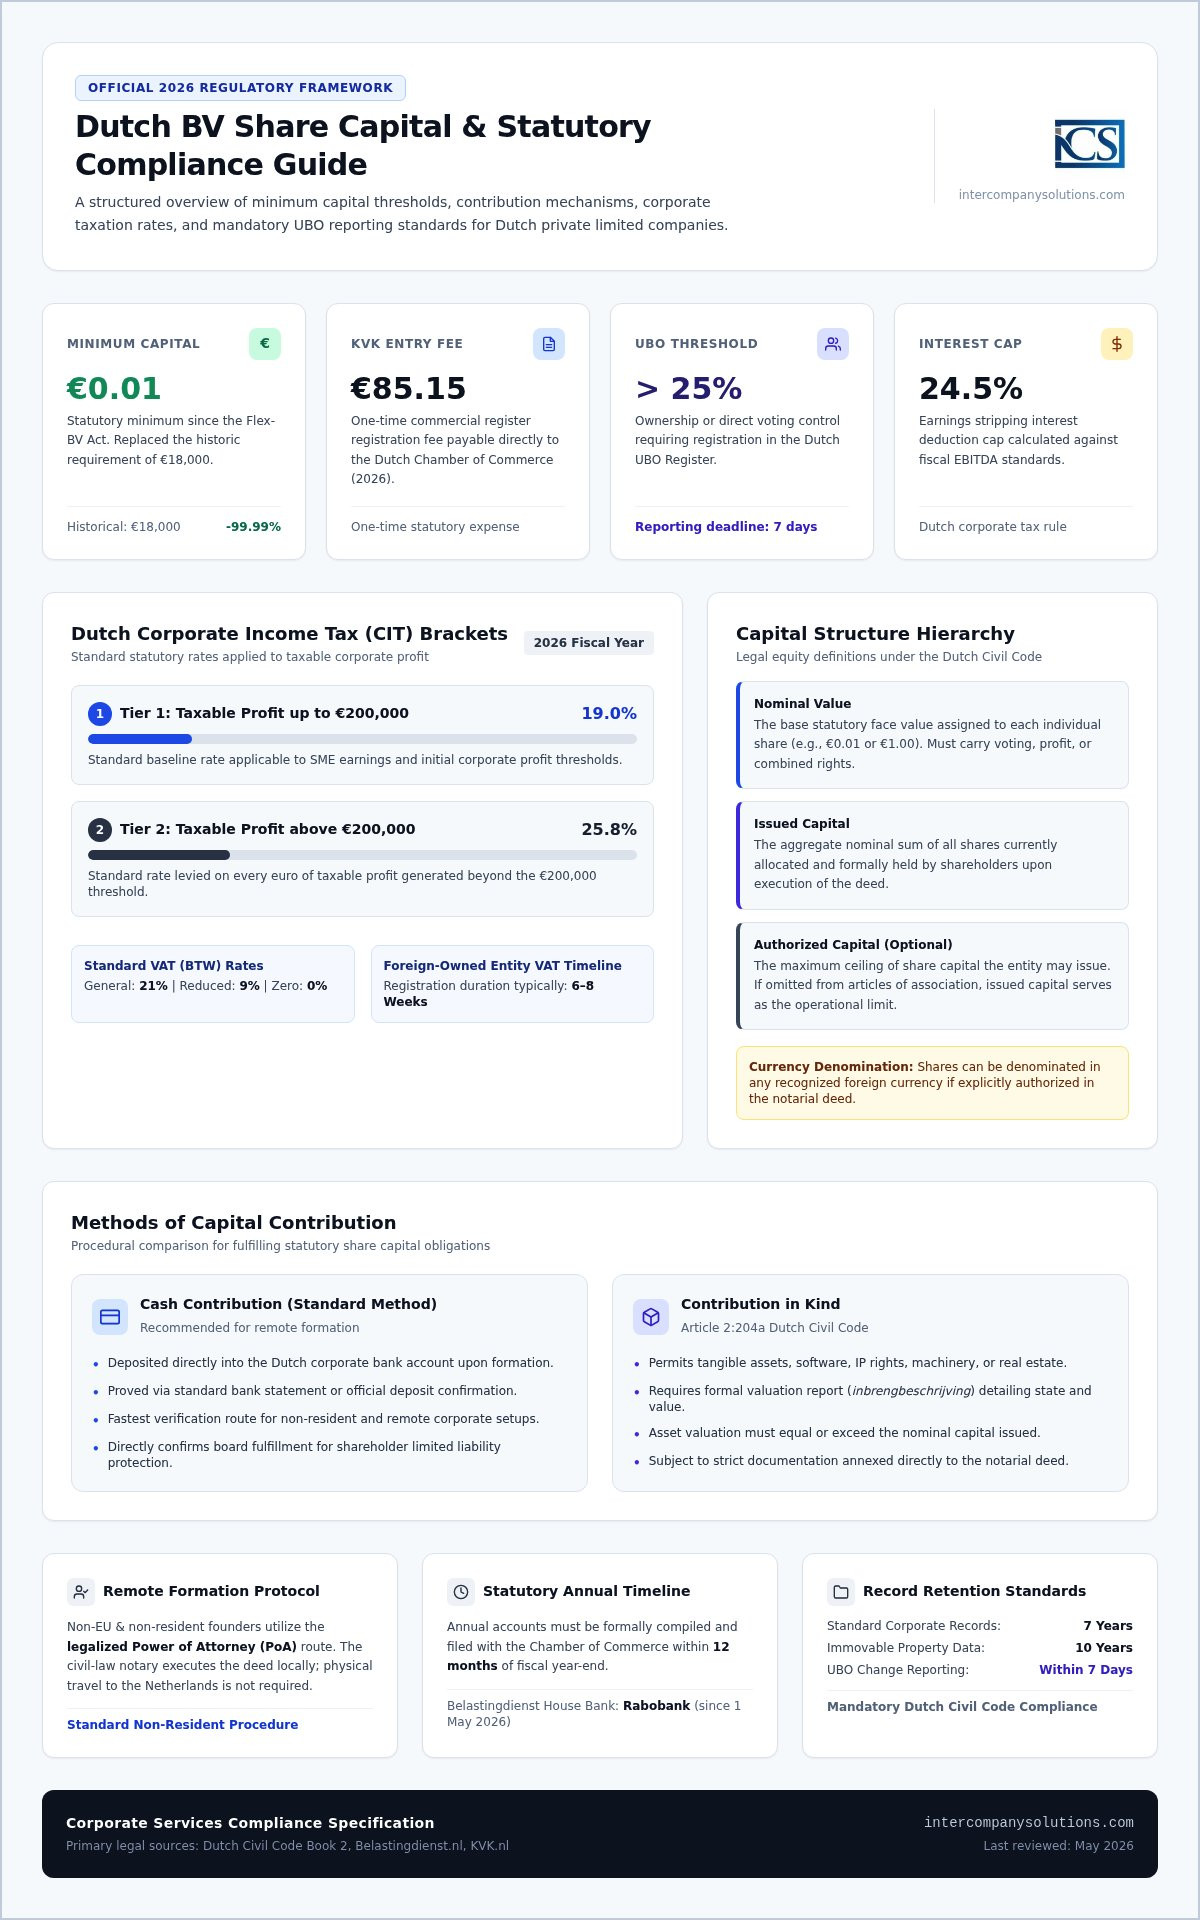
تعمل الشركة الهولندية الخاصة ذات المسؤولية المحدودة (BV) وفق نظام رأس مال مرن. منذ تطبيق قانون Flex-BV في 1 أكتوبر 2012، تم استبدال المتطلب التاريخي البالغ 18,000 يورو بحد أدنى رمزي. تنص متطلبات رأس مال أسهم Dutch BV الحالية على إمكانية تأسيس الكيان برأس مال مدفوع لا يتجاوز 0.01 يورو. صُمم هذا التحول التشريعي لخفض حواجز الدخول أمام رواد الأعمال الدوليين وتحفيز نمو الشركات الصغيرة والمتوسطة من خلال إلغاء الحاجة إلى سيولة أولية كبيرة.
يجب على المؤسسين إصدار سهم واحد على الأقل يمنح إما حقوق التصويت أو حقوق الأرباح أو كليهما. بالإضافة إلى رأس مال الأسهم، ينبغي على المؤسسين مراعاة رسوم التسجيل لمرة واحدة لدى KVK، والمحددة بمبلغ 85.15 يورو لعام 2026. يعد هذا النهج المبسط جزءاً أساسياً من خدمات تأسيس شركات Dutch BV، مما يضمن دعم الهيكل القانوني للدخول الميسر إلى السوق الأوروبية.
قاعدة الحد الأدنى لرأس المال البالغ 0.01 يورو
في حين أن الحد الأدنى البالغ 0.01 يورو كافٍ من الناحية القانونية، يتعين على المؤسسين تحديد هيكل رأس مال يناسب احتياجاتهم التشغيلية. من الناحية العملية، يختار العديد من رواد الأعمال مبلغاً اسمياً أعلى، مثل 100 يورو أو 1,000 يورو، مقسماً إلى أسهم بقيمة 1.00 يورو لكل سهم. غالباً ما يسهل هذا الخيار التعاملات الأكثر سلاسة مع البنوك التجارية والجهات المانحة للائتمان، والتي قد ترى أن رسملة قدرها 0.01 يورو غير كافية لمتطلبات التواجد الفعلي المهني. وبغض النظر عن المبلغ المختار، يجب سداد رأس المال بالكامل في حساب الشركة عند التأسيس لوضع اللمسات الأخيرة على عملية الإعداد.
معايير العملة وتحديد الفئات
يتيح القانون المدني الهولندي مرونة كبيرة فيما يتعلق بكيفية تحديد عملة رأس المال. ولا يلزم إصدار الأسهم باليورو؛ بل يمكن تحديد قيمتها بأي عملة معترف بها دولياً، بشرط أن ينص النظام الأساسي صراحة على ذلك. وعند اختيار عملة أجنبية، يجب على الشركة الاحتفاظ بسجلاتها بطريقة تظل متوافقة مع معايير المحاسبة الهولندية. وينبغي لرواد الأعمال أيضاً التمييز بين المصطلحات التالية:
- القيمة الاسمية: القيمة الاسمية المحددة لسهم واحد (على سبيل المثال، 0.01 يورو).
- رأس المال المصدر: إجمالي القيمة الاسمية لجميع الأسهم التي يمتلكها المساهمون حالياً.
- رأس المال المصرح به: الحد الأقصى من الأسهم التي يُسمح للشركة بإصدارها وفقاً لنظامها الأساسي.
بالنسبة لشركة BV، يعد تحديد رأس المال المصرح به أمراً اختيارياً. وإذا لم يُذكر في عقد التأسيس، يُعتبر رأس المال المصدر هو الحد الأقصى، مما يبسط إدارة حقوق الملكية المستقبلية ما لم يرغب المؤسسون في قيود محددة.
طرق المساهمة في رأس المال وإصدار الأسهم
يتم الإصدار الرسمي للأسهم من خلال سند توثيقي يحرره موثق عقود مدني هولندي. ويشكل هذا السند القانوني أساس الشركة، حيث يوثق كيفية تلبية متطلبات رأس مال أسهم Dutch BV. يمكن للمؤسسين الاختيار بين طريقتين رئيسيتين للوفاء بالتزاماتهم المتعلقة برأس المال: الحصص النقدية أو الحصص العينية. ورغم أن كلا الطريقتين صحيحتان قانوناً، إلا أن الخطوات الإجرائية تختلف بشكل كبير، خاصة بالنسبة لرواد الأعمال غير المقيمين الذين يديرون العملية عن بُعد.
المساهمات النقدية والمتطلبات المصرفية
تعد المدفوعات النقدية الخيار القياسي لعمليات التأسيس عن بُعد نظراً لبساطتها الإدارية. بعد أن يحرر موثق العقود السند ويسجل الشركة لدى غرفة التجارة (KVK)، يجب على المديرين التأكد من إيداع رأس المال المصدر في حساب مصرفي تجاري. من المفيد معرفة أن Rabobank هو البنك المعتمد الرسمي للإدارة الضريبية الهولندية (Belastingdienst) منذ 1 مايو 2026. وبالنسبة للمؤسسين الذين يستخدمون مسار التوكيل الرسمي المصدق، فإن إثبات سداد رأس المال يتضمن عادة تقديم تأكيد تحويل مصرفي أو كشف إيداع إلى السجلات الداخلية للشركة. ويضمن ذلك قدرة مجلس الإدارة على تأكيد سداد قيمة الأسهم بالكامل، وهو شرط أساسي للحفاظ على صفة المسؤولية المحدودة للكيان.
بروتوكولات الحصص العينية
يجب على المؤسسين الذين يرغبون في رسملة شركة BV الخاصة بهم باستخدام أصول مثل المعدات أو البرمجيات أو العقارات اتباع بروتوكولات محددة بموجب المادة 2:204a من القانون المدني الهولندي. تتطلب هذه الطريقة وصفاً مكتوباً للأصول، يُعرف باسم inbrengbeschrijving، والذي يجب توقيعه من قبل جميع المؤسسين والمديرين. ويجب أن يتضمن الوصف قيمة الأصول وطرق التقييم المستخدمة، مع تاريخ إسناد لا يتجاوز ستة أشهر قبل تقديم الحصة. في حين تتطلب الشركة العامة (NV) تقرير مدقق حسابات لهذه العملية، فإن شركة BV لا تتطلب ذلك. وهذا يبسط العملية، على الرغم من أنه لا يزال يتعين عليك إتاحة وقت إضافي لإعداد الوثائق اللازمة. إذا لم تكن متأكداً من تقييم أصولك المحددة، يمكنك التحدث مع متخصص لضمان مطابقة وصف الأصول الخاص بك للمعايير التوثيقية.
الآثار المالية لرأس مال الأسهم على المسؤولية والضرائب
تحدد رسملة شركة Dutch BV ما هو أكثر من مجرد السيولة الأولية للشركة؛ فهي ترسي الحدود المالية بين الكيان ومالكيه. ورغم أن متطلبات رأس مال أسهم Dutch BV تسمح بنقطة انطلاق قدرها 0.01 يورو، فإن هذا الاختيار يؤثر على الاستقرار المتصور للشركة في نظر الدائنين. ويعمل هيكل رأس المال الذي تختاره جنباً إلى جنب مع قانون الضرائب الهولندي لتحديد التزاماتك المالية ومدى حمايتك المالية الشخصية.
بالنسبة للسنة المالية 2026، تطبق هولندا معدل ضريبة دخل الشركات (CIT) بنسبة 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو. وتخضع أي أرباح تتجاوز هذا الحد لضريبة بنسبة 25.8%. وبخلاف هذه المعدلات الرئيسية، تطبق السلطات الضريبية الهولندية قيوداً صارمة على خصم الفائدة. لعام 2026، تم تحديد سقف صافي تكاليف الاقتراض بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) المعدلة ضريبياً للشركة. تجعل هذه الحدود التخصيص الدقيق لرأس المال أمراً أساسياً لتحقيق الكفاءة الضريبية، لا سيما بالنسبة للكيانات التي تعتمد بشكل كبير على التمويل بين الشركات التابعة.
الحد من المسؤولية الشخصية
تعتبر شركة BV كياناً قانونياً يتمتع بحقوق والتزامات خاصة به، منفصلة عن مالكيه. ولا يتحمل المساهمون مسؤولية شخصية عن ديون الشركة بما يتجاوز المبلغ الذي دفعوه مقابل أسهمهم. وتعتمد هذه الحماية على مبدأ الشخصية الاعتبارية المستقلة، والتي تحمي أصولك الشخصية من دائني الشركة. وهذا الدرع ليس مطلقاً؛ فإذا تصرف المدير بإهمال جسيم أو انخرط في أنشطة احتيالية، يمكن رفع "حجاب الشركة". وفي حالات سوء الإدارة المثبت، يواجه المديرون مسؤولية شخصية عن عجز الشركة في حالة الإفلاس. ويعد الاحتفاظ بسجل واضح يثبت سداد رأس مال الأسهم بالكامل خطوة أساسية لضمان صفة المسؤولية المحدودة هذه.
الاعتبارات الضريبية للمساهمين
يمكن للطريقة التي تهيكل بها أسهمك أيضاً أن تتيح مزايا ضريبية كبيرة من خلال إعفاء المشاركة. بموجب القانون الهولندي، تُعفى أرباح الأسهم والأرباح الرأسمالية الناتجة عن شركة تابعة بنسبة 100% من ضريبة دخل الشركات (CIT) على مستوى الشركة الأم، بشرط أن تمتلك الشركة الأم ما لا يقل عن 5% من الأسهم وأن تستوفي متطلبات التواجد الفعلي المحددة. وبالنسبة للمساهمين غير المقيمين، تفرض هولندا عادة ضريبة استقطاع على أرباح الأسهم بنسبة 15%، على الرغم من أن هذا المعدل غالباً ما يتم تخفيضه أو إلغاؤه من خلال المعاهدات الضريبية الثنائية. تتطلب إدارة هذه التعقيدات حفظاً دقيقاً للسجلات. يمكنك العثور على مزيد من التفاصيل حول الحفاظ على هذه المعايير في دليلنا حول المحاسبة للامتثال لشركة Dutch BV. يضمن إنشاء هيكل رأس مال احترافي منذ البداية بقاء الكيان الخاص بك مؤهلاً لهذه الإعفاءات مع تلبية جميع معايير إعداد التقارير لعام 2026.
متطلبات الامتثال لتخصيص رأس المال وتسجيل UBO
يعد الحفاظ على هيكل مؤسسي شفاف التزاماً قانونياً يبدأ فور استيفاء متطلبات رأس مال أسهم Dutch BV. وتتولى غرفة التجارة الهولندية (KVK) الإشراف على سجل المستفيد الحقيقي (UBO)، وهو إلزامي لجميع الشركات ذات المسؤولية المحدودة الخاصة. ويحدد هذا السجل الأشخاص الطبيعيين الذين يمتلكون الكيان التجاري أو يسيطرون عليه في نهاية المطاف، بما يدعم المعايير الأوروبية للمساءلة المؤسسية والشفافية المالية.
سجل UBO ومعايير الشفافية
يتم تحديد UBO بناءً على بلوغ نسبة ملكية UBO أكثر من 25% من الأسهم، أو حقوق التصويت، أو حصة الملكية في الشركة. وينطبق هذا المعيار على الحيازات المباشرة وغير المباشرة من خلال الشركات الأم أو المؤسسات على حد سواء. وعند تأسيس الكيان، يجب عليك تقديم مستندات للتحقق من هوية هؤلاء الأفراد ومصدر رأس المال الأولي. ويضمن الإبلاغ عن أي تغييرات لاحقة تطرأ على UBO إلى السجل التجاري لدى KVK في غضون 7 أيام استمرار امتثال الكيان للقانون الهولندي. وفي حين تخضع بيانات شخصية محددة للحماية من الاطلاع العام، تحتفظ السلطات والمؤسسات المالية بحق الوصول إلى هذه السجلات لأغراض التحقق الإلزامية.
التقارير السنوية والحفاظ على رأس المال
يتطلب الامتثال بعد التأسيس إدارة إدارية دقيقة لحماية المسؤولية المحدودة للمساهمين. ويجب على المديرين التأكد من إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية لتجنب الغرامات الإدارية أو المسؤولية المحتملة للمديرين في حالة الإفلاس. وتؤكد هذه القوائم المالية احتفاظ الشركة برأس مالها القانوني والتزامها باختبارات الميزانية العمومية المطلوبة قبل إجراء أي توزيعات للأرباح. وفيما يتعلق بإدارة البيانات، فإن الاحتفاظ بالسجلات لمدة 7 سنوات (10 سنوات للأموال غير المنقولة) يعد إلزامياً لجميع الشركات الهولندية. ويعد حفظ السجلات بدقة أمراً بالغ الأهمية لجميع المعاملات مع السلطات الضريبية، حيث إن البنك المعتمد لدى Belastingdienst هو Rabobank منذ 1 مايو 2026.
تسهيل تأسيس شركة BV عن بُعد في هولندا
بالنسبة لرواد الأعمال غير المقيمين، فإن استيفاء متطلبات رأس مال أسهم Dutch BV واستكمال إجراءات التأسيس لا يتطلبان الحضور الفعلي في هولندا. ويختار معظم المؤسسين الدوليين مسار التوكيل الرسمي المصدق (POA) لإدارة عملية التأسيس من موطنهم الأصلي. وتتيح هذه الطريقة لكاتب العدل الهولندي توثيق عقد التأسيس نيابة عن المؤسس، مع إتمام عملية التسجيل بالكامل عادة في غضون 3 إلى 5 أيام عمل. وتتخصص Intercompany Solutions في دعم تأسيس Dutch BV، حيث ترشد رواد الأعمال خلال كل خطوة قانونية لضمان الامتثال للمعايير القانونية لعام 2026.
إجراءات التوكيل الرسمي المصدق
تبدأ إجراءات التوكيل الرسمي (POA) بإعداد مسودة العقد ووثيقة التوكيل بواسطة كاتب العدل أو وكيل التأسيس. ويجب عليك توقيع هذه الوثيقة بحضور كاتب عدل محلي أو سلطة مختصة في بلد إقامتك. ووفقاً لولايتك القضائية، غالباً ما تتطلب الوثيقة الموقعة تصديق الأبوستيل أو التصديق من السفارة الهولندية حتى يعتمدها كاتب العدل الهولندي. وسيتعين عليك تقديم وثائق إثبات هوية عالية الجودة، مثل جواز سفر سارٍ، يستخدمه كاتب العدل للتحقق من هويتك واستيفاء متطلبات مكافحة غسل الأموال. بعد ذلك، ينسق وكيل التأسيس مع غرفة التجارة الهولندية للحصول على رقم تسجيل الشركة بمجرد توقيع العقد. ويمثل هذا المسار عن بُعد الخيار القياسي للمؤسسين من خارج الاتحاد الأوروبي، نظراً لأن التأسيس الرقمي عبر الفيديو ليس هو الخيار الافتراضي حالياً للطلبات المقدمة من غير المقيمين.
الخطوات الإدارية بعد التأسيس
بمجرد اكتمال التسجيل لدى KVK، يتحول التركيز إلى الجاهزية التشغيلية. وإذا كانت شركتك BV تعتزم ممارسة التجارة الدولية، فيجب عليك التقدم بطلب للحصول على رقم ضريبة القيمة المضافة (VAT) ورقم EORI. وبالنسبة للكيانات المملوكة لأجانب، تستغرق Belastingdienst عادة من 6 إلى 8 أسابيع لمعالجة طلبات ضريبة القيمة المضافة عقب تقديم الاستبيان المطلوب. وإذا كنت تخطط لتوظيف عمالة، فستحتاج إلى إنشاء نظام محلي للرواتب يتوافق مع قوانين العمل والضرائب الهولندية. وتعد هذه المرحلة بالغة الأهمية لمواءمة هيكلك المؤسسي مع أهدافك التجارية طويلة الأجل. ويمكنك الاطلاع على مزيد من التفاصيل حول هذه المراحل الأولية في دليلنا حول بدء نشاط تجاري في هولندا. وتضمن هذه الخطوات ألا يقتصر وضع شركتك على كونها مسجلة قانونياً فحسب، بل أن تكون مجهزة بالكامل لممارسة الأعمال التجارية عبر الاتحاد الأوروبي مع الالتزام التام بـ متطلبات رأس مال أسهم Dutch BV ومعايير الامتثال.
آخر مراجعة: سبتمبر 2026
التنفيذ الاستراتيجي لهيكلك المؤسسي الهولندي
يتطلب تأسيس شركة في هولندا فهماً دقيقاً للمشهد القانوني الحالي. وتوفر قاعدة الحد الأدنى لرأس المال البالغ 0.01 يورو مرونة كبيرة، ولكن يجب عليك الموازنة بين ذلك والالتزام الصارم بمعايير تسجيل UBO والتقارير السنوية للحفاظ على صفة المسؤولية المحدودة. ويتيح لك الاعتماد على مسار التوكيل الرسمي المصدق إدارة هذه المتطلبات القانونية بفعالية دون الحاجة إلى السفر الدولي.
قدمت Intercompany Solutions الدعم لأكثر من 2,000 مؤسس على مستوى العالم، وهي متخصصة في الإدارة الشاملة لـ متطلبات رأس مال أسهم Dutch BV والامتثال المؤسسي. وتدعم خبرتنا في قانون الضرائب الهولندي والإجراءات الإدارية إتمام إجراءات التأسيس في جدول زمني ميسر يتراوح بين 3 إلى 5 أيام عمل. ونحن نضمن استيفاء كيانك لكافة معايير عام 2026، بدءاً من التسجيل الأولي وحتى الامتثال الضريبي طويل الأجل، بما يوفر أساساً راسخاً لعملياتك الأوروبية.
نتطلع إلى تيسير دخولك إلى السوق الهولندية بالدقة والموثوقية التي تتطلبها مصالحك المهنية.
آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
ما هو الحد الأدنى المطلق لرأس مال أسهم Dutch BV؟
الحد الأدنى المطلق لرأس مال أسهم Dutch BV هو 0.01 يورو. وقد تم تطبيق هذا المطلب الاسمي بموجب قانون Flex-BV لتبسيط إجراءات التأسيس لرواد الأعمال. ورغم أنه يمكنك اختيار مبلغ أكبر لتعزيز مكانتك المهنية أمام البنوك، فإن القانون يكتفي بطلب هذا السنت الرمزي فقط. ويجب الوفاء بقيمة جميع الأسهم المصدرة بالكامل خلال مرحلة التأسيس للوفاء بـ متطلبات رأس مال أسهم Dutch BV المقررة قانوناً.
هل يمكنني إيداع رأس مال الأسهم بعملة أخرى غير اليورو؟
نعم، يمكنك تحديد رأس مال الأسهم وإيداعه بأي عملة معترف بها دولياً. وتُتاح هذه المرونة بموجب القانون المدني الهولندي، شريطة النص صراحة على العملة المحددة في عقد التأسيس الموثق للشركة. ويمكن أن يكون اختيار عملة أجنبية مفيداً للتجارة الدولية، مع بقاء الشركة ملزمة بالاحتفاظ بسجلاتها المالية بطريقة تتوافق مع معايير المحاسبة والتقارير المالية الهولندية.
هل يتعين عليّ السفر إلى هولندا لتسجيل رأس مال الأسهم؟
لا يلزمك السفر إلى هولندا لتسجيل رأس مال الأسهم أو لتأسيس شركتك؛ إذ يعتمد معظم المؤسسين غير المقيمين على مسار التوكيل الرسمي المصدق. ووفقاً لهذا الإجراء، تقوم بتوقيع الوثائق المطلوبة في موطنك وتصديقها لدى كاتب عدل محلي أو لدى السفارة، ثم يتولى كاتب العدل الهولندي توثيق عقد التأسيس عن بُعد، وعادة ما تكتمل إجراءات التسجيل في غضون 3 إلى 5 أيام عمل.
ما هي رسوم التسجيل لدى KVK لشركة BV جديدة في عام 2026؟
تبلغ الرسوم القياسية لمرة واحدة لتسجيل كيان جديد في السجل التجاري الهولندي 85.15 يورو لعام 2026. وتُسدد هذه الرسوم مباشرة إلى غرفة التجارة (KVK) أثناء عملية التأسيس. وتعد هذه الرسوم تكلفة إدارية إلزامية تنطبق على جميع شركات BV الجديدة، بغض النظر عما إذا كان المؤسسون مقيمين أو غير مقيمين. وتعد هذه الرسوم منفصلة تماماً عن أي أتعاب مهنية خاصة بخدمات التوثيق العدلي أو المساعدة في تأسيس الشركات.
كيف يُعرَّف المستفيد الحقيقي (UBO) لأغراض ملكية الأسهم؟
يُعرَّف المستفيد الحقيقي (UBO) بأنه أي شخص طبيعي يمتلك حصة مباشرة أو غير مباشرة تزيد عن 25% في الشركة. ويشمل ذلك الأفراد الذين يحوزون أكثر من 25% من الأسهم، أو حقوق التصويت، أو حصص الملكية. ويجب على كافة شركات BV تسجيل المستفيدين الحقيقيين التابعين لها في سجل KVK. كما يجب الإبلاغ عن أي تغييرات تطرأ على هذا الوضع أو على هيكل الملكية إلى غرفة التجارة خلال 7 أيام تقويمية لضمان استمرار الامتثال.
هل تفرض هولندا ضريبة رأس مال على إصدار الأسهم؟
لا تفرض هولندا أي ضريبة رأس مال على إصدار الأسهم؛ فقد تم إلغاء رسم رأس المال الهولندي، المعروف باسم kapitaalsbelasting، رسمياً في 1 يناير 2006. ويعني هذا أن المساهمة بأموال أو أصول لاستيفاء متطلبات رأس مال أسهم Dutch BV لا يترتب عليها فرض ضريبة إصدار مخصصة. وتظل هذه السياسة ميزة جوهرية لرواد الأعمال الراغبين في تمويل شركاتهم برؤوس أموال أكبر دون تحمل أعباء ضريبية إضافية خلال مرحلة التأسيس.
ما هي المدة الإلزامية للاحتفاظ بالسجلات المتعلقة برأس مال أسهم الشركة؟
يجب عليك الاحتفاظ بكافة سجلات إدارة الأعمال والمحاسبة لمدة لا تقل عن 7 سنوات. وينطبق هذا الالتزام القانوني على الوثائق المتعلقة بتخصيص رأس المال، وإصدارات الأسهم، والمعاملات المالية العامة. وإذا كانت شركتك تمتلك حقوقاً في أموال غير منقولة، فإن فترة الاحتفاظ بتلك المستندات الخاصة تمتد إلى 10 سنوات. ويعد الالتزام بحفظ هذه السجلات أمراً أساسياً للامتثال لمتطلبات Belastingdienst، التي تعتمد Rabobank كبنك لمعاملاتها اعتباراً من 1 مايو 2026.
المصادر
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |