


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
لا يجعل هيكل Dutch BV القابضة الأعمال التجارية أكثر أمانًا أو أكثر كفاءة من الناحية الضريبية بشكل تلقائي. فهو يعمل على أفضل وجه عندما يتم تخصيص الملكية والأنشطة التجارية والأصول عن قصد وبشكل مدروس، مع وجود غرض واضح لكل شركة.
في الترتيب النموذجي، تمتلك BV القابضة أسهمًا في واحدة أو أكثر من شركات BV التشغيلية، بينما تباشر BV التشغيلية الأنشطة التجارية اليومية. يمكن أن يؤثر هذا التمييز على مكان الاحتفاظ بالأرباح والشركة التي تبرم الاتفاقيات التشغيلية، ولكنه يفرض أيضًا مسؤوليات محاسبية ومسؤوليات إعداد تقارير إضافية.
يوضح هذا المقال طبيعة العلاقة بين شركتي BV، وما قد يقدمه هذا الهيكل، وما لا يمكنه ضمانه. كما يتناول فصل الأصول وإعفاء المشاركة، بالإضافة إلى قرارات التأسيس والضرائب وإعداد التقارير الواجب مراعاتها. والهدف هو مساعدتك في تقييم ما إذا كان الهيكل القابض يخدم أعمالك بدلاً من إضافة كيانات دون غرض واضح.
النقاط الرئيسية
- يفصل هيكل Dutch BV القابضة ملكية الأسهم عن النشاط التجاري اليومي، ولكن BV القابضة تمثل دورًا وليست شكلاً قانونيًا منفصلاً.
- حدد بدقة من يمتلك الأسهم، ومن يباشر كل نشاط، ومن يحتفظ بالأصول الرئيسية قبل تحديد شركة BV التي ينبغي أن تؤدي كل دور.
- قارن بين الفصل المحتمل للمخاطر ومرونة النمو في مقابل الأعباء الإدارية الإضافية والتكاليف ومسؤوليات الحوكمة المترتبة على وجود عدة شركات BV.
- لا يضمن الفصل بين شركات BV الحماية من المطالبات القضائية، أو الإعسار، أو مسؤولية المديرين.
- خطط للامتثال في كل شركة BV، بما في ذلك نسبة الحد الأدنى للمالك المستفيد الحقيقي (UBO) >25%؛ والإبلاغ عن تغييرات المالك المستفيد الحقيقي (UBO) في غضون 7 أيام.
جدول المحتويات
ما هو هيكل Dutch BV القابضة؟
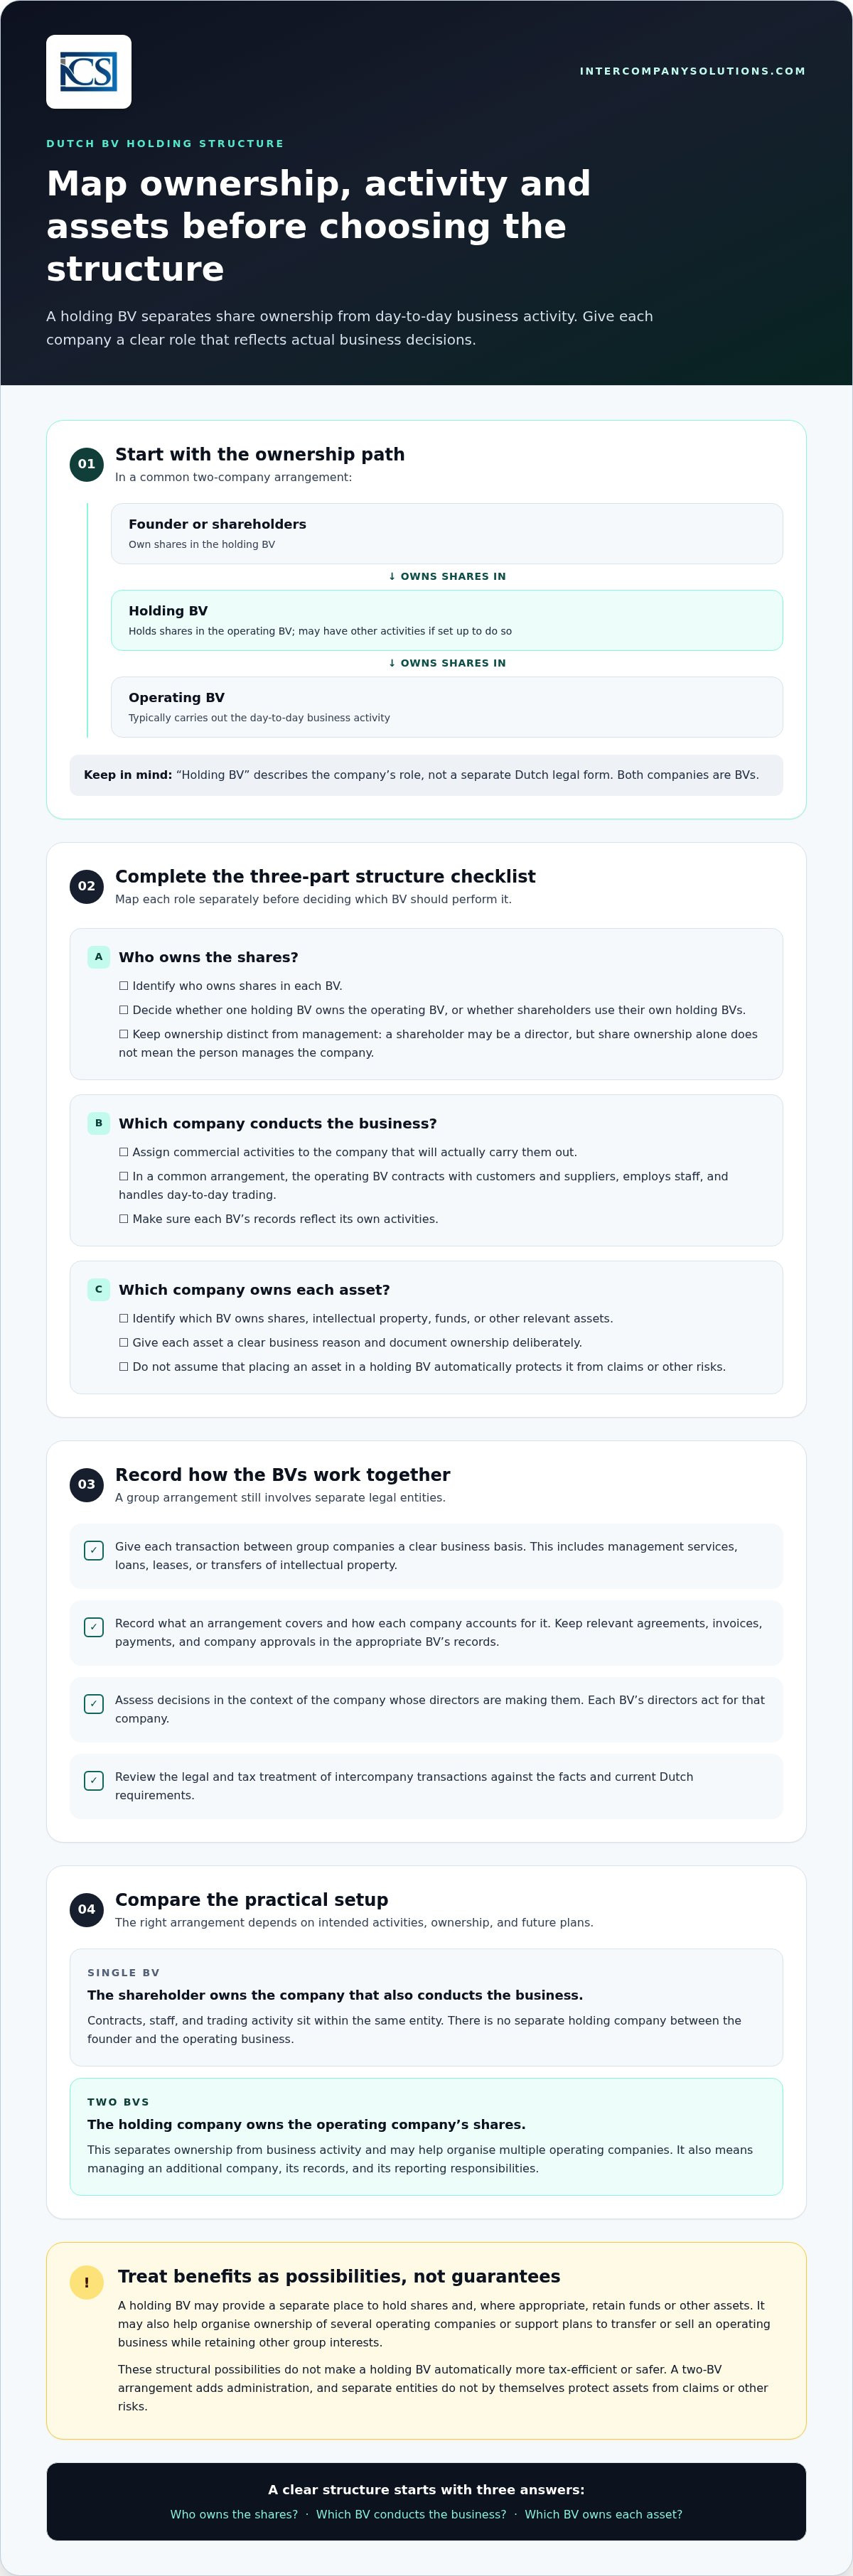
يتكون هيكل Dutch BV القابضة عادة من BV قابضة تمتلك أسهمًا في BV تشغيلية، بينما تباشر BV التشغيلية الأنشطة التجارية. ويصف مصطلح "BV القابضة" دور الشركة، وليس شكلاً قانونيًا هولنديًا منفصلاً. فكلا الكيانين هما BV، أي شركات خاصة ذات مسؤولية محدودة. ويوضح دليل غرفة التجارة الهولندية لتأسيس شركة BV الشكل القانوني المستخدم لكل شركة في هذا الترتيب.
يشتمل الترتيب الشائع على شركتي BV، ولكن هيكل الملكية المناسب يعتمد على خطط المؤسس. فقد تمتلك الشركة القابضة أسهمًا في أكثر من شركة تشغيلية واحدة، أو قد يحتفظ عدة مساهمين بأسهمهم من خلال شركة BV القابضة الخاصة بكل منهم. ابدأ بالتمييز بين من يمتلك الأسهم والشركة التي تباشر العمل.
الملكية الأساسية: المؤسس أو المساهمون ← BV القابضة ← BV التشغيلية
كيف ترتبط BV القابضة بـ BV التشغيلية؟
تعتبر BV القابضة هي المساهم في BV التشغيلية. ويمتلك المؤسس أسهمًا في BV القابضة، بمفرده أو مع مساهمين آخرين. وفي الترتيب الشائع، تتعاقد BV التشغيلية مع العملاء والموردين، وتوظف العاملين، وتتولى شؤون التجارة اليومية. ويتمثل دور BV القابضة في الملكية، على الرغم من أنها قد تباشر أيضًا أنشطة منفصلة إذا تم تأسيسها للقيام بذلك.
الملكية والإدارة دوران متمايزان. فقد يكون المؤسس مساهمًا أو مديرًا أو كليهما، ولكن كون الشخص مساهمًا لا يعني بحد ذاته أنه يدير الشركة. كل شركة BV هي كيان قانوني مستقل، وبالتالي يتصرف مديروها نيابة عن تلك الشركة ويجب أن تعكس سجلاتها أنشطتها الخاصة.
ما الفرق في ترتيب الشركة الواحدة من نوع BV؟
في حالة وجود شركة BV واحدة، يمتلك المساهم أسهمًا في الشركة التي تباشر النشاط التجاري أيضًا. وتقع العقود والموظفون والنشاط التجاري ضمن نفس هذا الكيان. ولا توجد شركة قابضة منفصلة بين المؤسس والنشاط التجاري التشغيلي.
في حالة وجود شركتي BV، تمتلك الشركة القابضة أسهم الشركة التشغيلية، مما ينشئ كيانين منفصلين للملكية والنشاط التجاري. يمكن أن يدعم هذا خطة ملكية أكثر إحكامًا ومدروسة بعناية، ولكنه يعني أيضًا إدارة شركة إضافية وسجلاتها. ليس الهيكل القابض ضروريًا لكل مؤسس؛ إذ يعتمد القرار على الأنشطة المزمعة والملكية والخطط المستقبلية.
كيف تعمل الهياكل القابضة الهولندية من الناحية العملية؟
حدد ثلاثة أمور بشكل منفصل: من يمتلك الأسهم، وأي شركة تباشر النشاط التجاري، وأي شركة تمتلك كل أصل من الأصول. يمكن أن تتوزع هذه الأدوار بين شركات BV مختلفة، ولكن ينبغي أن يعكس هذا الترتيب قرارات تجارية فعلية وأن يُسجل بوضوح. كل شركة BV هي كيان قانوني مستقل بموجب القانون المدني الهولندي، الذي يعامل الشخص الاعتباري على أنه معادل للشخص الطبيعي فيما يتعلق بالأموال والعلاقات القانونية القانون المدني الهولندي، الكتاب 2، المادة 5.
أين تقع الأسهم والأنشطة التجارية والأصول؟
لنفترض وجود شركة برمجيات افتراضية. يمتلك مؤسسها حصصاً في BV قابضة، وتمتلك تلك الـ BV القابضة الحصص في BV تشغيلية. تبيع الـ BV التشغيلية الاشتراكات، وتوقع عقود العملاء، وتوظف فريق التطوير. وتمتلك الـ BV القابضة الحصص وقد تحتفظ أيضاً بأصول معينة، مثل الملكية الفكرية أو الأموال المتراكمة، عندما يكون هناك مبرر تجاري واضح.
هذا المثال توضيحي، وليس استشارة قانونية أو ضريبية. حدد ملكية الأصول ووثقها بعناية. إن وضع أصل في BV قابضة لا يحميه تلقائياً من المطالبات أو المخاطر الأخرى. ويعتمد المركز القانوني والمالي على الوقائع، بما في ذلك كيفية نقل الأصل وكيفية إدارة كل شركة.
كيف ينبغي لشركات الـ BV المرتبطة توثيق علاقتها؟
يجب أن تستند المعاملات بين شركات المجموعة إلى أساس تجاري واضح، بدلاً من التعامل معها كتحركات غير رسمية للأموال أو الممتلكات. إذا قدمت إحدى شركات الـ BV خدمات إدارية، أو أقرضت أموالاً، أو أجرت أصلاً، أو نقلت ملكية فكرية إلى أخرى، فيجب قيد ما يغطيه هذا الترتيب وكيفية إثبات كل شركة له محاسبياً. يتضمن قانون ضريبة الشركات الهولندي قواعد للمعاملات بين الكيانات المرتبطة؛ وتعتمد المعاملة المطبقة على الوقائع قانون ضريبة دخل الشركات الهولندي.
احتفظ بسجلات محاسبية منفصلة لكل BV. وسجل الاتفاقيات والفواتير والمدفوعات وموافقات الشركة ذات الصلة في سجلات الكيان المعني. وقبل المضي قدماً في معاملة بين الشركات التابعة، راجع معاملتها القانونية والضريبية في ضوء المتطلبات الهولندية الحالية. فالتحويل بين الشركات المرتبطة يظل معاملة بين كيانات قانونية منفصلة.
يجب على المديرين تقييم القرارات في سياق الشركة التي يديرونها. تتناول المادة 9 من الكتاب 2 من القانون المدني الهولندي مسؤوليات المديرين تجاه الكيان القانوني الذي يديرونه (القانون المدني الهولندي، الكتاب 2). وتساعد السجلات الواضحة في إظهار سبب اتخاذ القرار والشركة التي أبرمت الترتيب.
بالنسبة لهيكل المجموعة المقترح، يمكن للمراجعة المبكرة لمخطط الملكية والأنشطة وعمليات نقل الأصول المزمعة تحديد المسائل الواجب حلها قبل إعداد المستندات. يمكنك مناقشة هيكل Dutch BV الخاص بك في ضوء خططك.
مزايا وحدود Dutch BV القابضة: ما لا يضمنه هذا الهيكل
يمكن لـ BV القابضة توفير مكان منفصل لحيازة الحصص، وعند الاقتضاء، الاحتفاظ بالأموال أو الأصول الأخرى. وقد تجعل أيضاً ملكية العديد من الشركات التشغيلية أسهل تنظيماً. وهذه إمكانيات هيكلية، وليست مزايا مالية أو ضريبية تلقائية. قم بتقييم الهيكل في مقابل أعبائه الإدارية الإضافية وخططك الفعلية.
متى قد تكون الـ BV القابضة مفيدة؟
قد يكون من المجدي تقييم ترتيب الشركة القابضة إذا كنت تخطط لـ:
- إعادة استثمار الأرباح في نشاط تجاري آخر أو الاحتفاظ بالأموال داخل المجموعة المؤسسية.
- امتلاك شركات تشغيلية متعددة من خلال شركة أم واحدة.
- الاستعداد لنقل أو بيع محتمل لعمل تجاري تشغيلي مع الاحتفاظ بمصالح المجموعة الأخرى.
لا تثبت هذه السيناريوهات أن الشركة القابضة هي الخيار الصحيح. فالأرباح المحتجزة في شركة تظل خاضعة للقواعد القانونية والضريبية المعمول بها، كما أن نقل الأموال أو الأصول بين شركات الـ BV يتطلب معاملة وتوثيقاً مناسبين. وتعتمد النتيجة الضريبية على الشركات والملكية والمعاملات المعنية.
قد يمنع إعفاء المشاركة الهولندي خضوع توزيعات الأرباح أو الأرباح الرأسمالية المؤهلة من شركة تابعة للضريبة مجدداً كأرباح شركات على مستوى الشركة القابضة. وهو يخضع لشروط محددة ولا يجعل جميع أرباح المجموعة معفاة من الضرائب. راجع إرشادات Belastingdienst بشأن إعفاء المشاركة في ضوء حصص الملكية والظروف الخاصة بك.
ما هي المقايضات والمفاهيم الخاطئة الشائعة؟
وجود شركتي BV يعني وجود كيانين يجب إدارتهما. ويحتاج كل منهما إلى سجلاته الخاصة ومحاسبته وحوكمته وإيداعاته المعمول بها. وازن بين العمل الإضافي والإدارة المهنية في مقابل الغرض من فصل الملكية عن العمليات التشغيلية.
| شركة BV واحدة | شركتا BV قابضة وتشغيلية |
|---|---|
| تتركز الملكية والنشاط التجاري في كيان واحد. | تمتلك إحدى شركتي الـ BV الحصص؛ بينما تدير الأخرى النشاط التجاري التشغيلي. |
| عدد أقل من الكيانات الواجب إدارتها. | يلزم إدارة وحوكمة منفصلة لكل BV. |
| لا توجد شركة منفصلة لحيازة أصول المجموعة أو حصصها. | يجوز حيازة الأصول بشكل منفصل حيثما كان ذلك مناسباً قانونياً وتجارياً. |
لا يُعد الفصل ضماناً ضد المطالبات أو الإعسار أو مسؤولية المديرين. فكل BV هي كيان متميز، لكن الهيكل لا يلغي كل المخاطر القانونية أو المالية. كما لا يحتاج كل مؤسس إلى شركتي BV، ولا تؤدي الشركة القابضة تلقائياً إلى خفض الضرائب أو التأهل لإعفاء المشاركة. راجع خطط الملكية والأنشطة والمخاطر والإدارة المستمرة قبل اختيار الهيكل.
كيفية تقييم ما إذا كان هيكل شركة Dutch BV قابضة يناسب خططك
اربط كل شركة بغرض تجاري واضح. قد يناسب هيكل Dutch BV القابضة خطة ملكية أو نمو معينة، لكن الكيان الإضافي يستلزم أيضاً إدارة منفصلة. استخدم إطار العمل هذا قبل اتخاذ القرار:
- تحديد خريطة الملكية. حدد كل مساهم مقترح، ونسبة ملكيته المستهدفة، ومن سيعمل كمدير لكل BV.
- فصل الأنشطة. أدرج الأنشطة التجارية المخطط لها وحدد الشركة التي ستبرم عقود العملاء والموردين وتوظف الموظفين.
- توزيع الأصول بعناية. انظر في المكان الذي ستستقر فيه الملكية الفكرية، والمعدات، والأموال، والأصول الأخرى، ووثق السبب التجاري لهذا الترتيب.
- اختبار خطة النمو. ميّز بين الخطط الحالية والاحتمالات المستقبلية. هل تتوقع أنشطة متعددة، أو مستثمرين خارجيين، أو بيعاً للأعمال، أو إعادة استثمار الأرباح؟ انظر فيما إذا كانت تلك الخطط تبرر إنشاء كيانات منفصلة الآن.
- مقارنة الأعباء الإدارية بالغرض. تتطلب شركة BV الواحدة إدارة عدد أقل من الكيانات. تفصل شركة BV القابضة والتشغيلية الملكية عن النشاط التجاري، ولكن يكون لكل شركة حوكمتها وسجلاتها الخاصة.
تحديد الهيكل قبل التأسيس
دوّن المساهمين المقترحين، والمديرين، ونسب الملكية، والأنشطة، والعقود، والموظفين، والأصول لكل BV. حدد القرارات التي تم حسمها وتلك التي تمثل احتمالات مستقبلية. قد يكون البيع المحتمل أو المشروع الجديد مهماً للتخطيط، ولكن الخطة التخمينية وحدها قد لا تبرر إضافة شركة أخرى في البداية.
| الاعتبار | شركة BV منفردة | شركتا BV قابضة وتشغيلية |
|---|---|---|
| الملكية | يمتلك المساهمون الشركة التشغيلية مباشرة. | تمتلك شركة BV القابضة أسهماً في شركة BV التشغيلية. |
| النشاط التجاري | تمتلك نفس شركة BV الأعمال وتديرها. | تدير شركة BV التشغيلية الأعمال، بينما تمتلك شركة BV القابضة أسهمها. |
| الإدارة | سجلات وحوكمة لشركة واحدة. | سجلات وحوكمة منفصلة لكل BV. |
التخطيط لمسار التأسيس
تتطلب شركة Dutch BV عقد توثيق رسمي. بالنسبة للمؤسسين من خارج الاتحاد الأوروبي، فإن المسار المعتاد عن بُعد هو توكيل رسمي مصدق: ينفذ كاتب العدل العقد دون الحاجة لسفر المؤسس. تعتمد الإجراءات المناسبة على المؤسسين وهيكل الحصص المقترح. توفر إرشادات KVK حول تأسيس شركة BV معلومات التأسيس الرسمية.
الحد الأدنى لرأس مال شركة BV هو 0.01 يورو. لا يعفي هذا من متطلبات التأسيس الأخرى ولا يغني عن التخطيط لأنشطة الشركة وملكية وحوكمتها. لمزيد من سياق التأسيس، راجع دليل تأسيس Dutch BV هذا.
الامتثال لشركة Dutch BV القابضة والخطوات العملية التالية
يتضمن الهيكل القابض شركات منفصلة، لذا يجب تنظيم الامتثال لكل BV بدلاً من التعامل مع المجموعة ككيان واحد. تحتاج كل من شركة BV القابضة والتشغيلية إلى سجلات تعكس أنشطتها ومعاملاتها وقراراتها الخاصة. وتعتمد المعاملة الضريبية وواجبات تقديم الإقرارات على الشركة وظروفها.
ما هي الواجبات المستمرة التي تنطبق على شركات BV؟
احتفظ بمسك دفاتر وسجلات حوكمة منفصلة لكل BV. يجب على كل شركة أيضاً تلبية التزاماتها الخاصة بتقديم الإقرارات الضريبية والحسابات السنوية. خطط للمسؤوليات التالية:
| المجال | المتطلب العملي |
|---|---|
| مسك الدفاتر | الاحتفاظ بسجلات لكل BV تعكس معاملاتها وأنشطتها الخاصة. |
| ضريبة دخل الشركات | تقييم الموقف الضريبي والتزامات تقديم الإقرارات لكل BV بشكل منفصل. |
| الحسابات السنوية | إيداع الحسابات السنوية لدى KVK خلال 12 شهراً من نهاية السنة المالية. |
| معلومات المستفيد الحقيقي النهائي (UBO) | الحد الأدنى لـ UBO >25%؛ ويجب الإبلاغ عن تغييرات UBO خلال 7 أيام. |
تبلغ ضريبة دخل الشركات (CIT) نسبة 19% حتى 200,000 يورو و25.8% لما زاد عن ذلك. تنطبق هذه المعدلات على الأرباح الخاضعة للضريبة، ولكن الموقف الضريبي والتزامات كل BV تعتمد على ظروفها. ارجع إلى إرشادات ضريبة دخل الشركات الصادرة عن Belastingdienst للحصول على المعلومات الرسمية الحالية.
راعِ الحد الأدنى لـ UBO والموعد النهائي للإبلاغ عن ترتيبات الملكية والسيطرة لكل شركة. تقدم KVK إرشادات حول تسجيل وتغييرات UBO. ولإيداع الحسابات السنوية، يُرجى الرجوع إلى إرشادات الحسابات السنوية الخاصة بـ KVK.
كيف يمكن للمؤسسين الانتقال من التخطيط للهيكل إلى التأسيس الفعلي؟
قبل إعداد وثائق التأسيس، حدد المساهمين المقترحين ونسب الملكية، والأنشطة المقصودة لكل BV، وأين ستستقر العقود والموظفون والأصول. حدد كيف ستوثق الشركات المعاملات البينية ومن سيحتفظ بالسجلات المحاسبية وحوكمة كل شركة. يمنح هذا كاتب العدل والمستشارين الضريبيين هيكلاً واضحاً لمراجعته.
احتفظ بجدول زمني للامتثال لكل BV يسجل مسؤوليات التقديم ومواعيد الاستحقاق. راجع الجدول الزمني وفقاً للإرشادات الرسمية الحالية، لا سيما عند حدوث تغيير في الملكية أو الأنشطة أو الترتيبات البينية بين الشركات.
اجعل الهيكل قرارا تجاريا مدروسا
يفصل هيكل الشركة القابضة Dutch BV بين ملكية الأسهم والعمليات التشغيلية، إلا أنه لا يكون مفيدا إلا إذا كان هذا الفصل يخدم غرضا واضحا. حدد الشركة التي ستملك الأسهم والأصول، والشركة التي ستدير الأعمال، وما إذا كانت خطط مثل إعادة الاستثمار أو الأنشطة الإضافية أو البيع تبرر الأعباء الإدارية الإضافية.
ضع القيود في الحسبان. لا تضمن شركات BV المنفصلة الحماية من المطالبات أو مسؤولية المديرين، كما تعتمد المعاملة الضريبية على الشركات والمعاملات المعنية. ولا تجعل الشركة القابضة الأرباح معفاة من الضرائب تلقائيا أو تخفض العبء الضريبي الإجمالي.
تدعم Intercompany Solutions رواد الأعمال الدوليين في تأسيس Dutch BV وتقديم الدعم المستمر في المحاسبة والامتثال. وتعد الاستشارة الأولية المجانية نقطة انطلاق عملية لمناقشة كيفية توافق خطط الملكية والأنشطة ومسؤوليات إعداد التقارير لديك معا.
ناقش هيكل Dutch BV الخاص بك مع فريقنا اليوم.
احسم المسائل الرئيسية قبل التأسيس حتى تتمكن من اختيار ترتيب يناسب خططك وإدارة مسؤولياته بوضوح.
آخر مراجعة: أكتوبر 2026
الأسئلة الشائعة
ما الفرق بين شركة holding BV وشركة operating BV؟
تمتلك شركة holding BV في المقام الأول أسهما في شركة واحدة أو أكثر. بينما تباشر شركة operating BV عموما النشاط التجاري، مثل التعاقد مع العملاء، وبيع المنتجات أو الخدمات، وتوظيف العاملين. ويمكن ترتيب هذه الأدوار بشكل مختلف عندما يكون لدى الشركة سبب يدعو إلى ذلك. وقد يكون المؤسس مساهما، أو مديرا، أو كليهما، غير أن الملكية والإدارة هما دوران منفصلان.
هل تعد Dutch holding BV ضرورية لكل نشاط تجاري؟
لا. يجوز للمؤسس العمل من خلال BV واحدة، مع الجمع بين الملكية والأنشطة التجارية في نفس الشركة. وقد تكون holding BV مفيدة عندما تتضمن خطة الملكية عدة شركات تشغيلية، أو إعادة استثمار، أو بيعا محتملا، ولكنها تضيف أيضا أعباء إدارية وأعمال حوكمة. قارن بين الغرض من إنشاء كيان ثان ومسؤولياته المستمرة. ويعتمد الهيكل المناسب على ظروف المؤسس وخططه.
هل تحمي holding BV أصول الأعمال تلقائيا؟
لا. يمكن أن يؤدي الاحتفاظ بالأصول في BV منفصلة إلى التمييز بين الملكية وأنشطة الشركة التشغيلية، ولكنه لا يضمن الحماية من المطالبات أو الإعسار أو مسؤولية المديرين. ويعتمد الأثر القانوني والمالي على الوقائع، بما في ذلك كيفية تملك الأصول ونقلها وإدارتها. عامل كل تحويل كمعاملة بين شركات منفصلة، ووثق أساسها التجاري، وراجع التبعات قبل اتخاذ أي إجراء.
هل يخفض هيكل holding الهولندي ضريبة الشركات تلقائيا؟
لا. لا يؤدي هيكل holding إلى خفض الضرائب تلقائيا أو جعل الأرباح معفاة من الضرائب. قد ينطبق إعفاء المشاركة على توزيعات الأرباح المؤهلة أو الأرباح الرأسمالية المحققة من شركة تابعة، ولكنه يخضع لشروط الأهلية. وتعتمد الآثار الضريبية الأخرى على الشركات والملكية والمعاملات المعنية. قم بتقييم الترتيب المحدد بموجب القواعد الضريبية الهولندية الحالية قبل الاعتماد على أي نتيجة ضريبية. فالهيكل في حد ذاته لا يعد ضمانا للحصول على تخفيف ضريبي.
هل يمكن لمؤسس من خارج الاتحاد الأوروبي تأسيس Dutch holding BV عن بُعد؟
نعم. يمكن للمؤسس من خارج الاتحاد الأوروبي عموما استخدام مسار التأسيس القياسي عن بُعد استنادا إلى توكيل رسمي (Power of Attorney) مصدق. وبموجب هذا المسار، يبرم الموثق عقد التأسيس دون حاجة لسفر المؤسس. يتطلب تأسيس Dutch BV وجود موثق، وتعتمد عملية التأسيس على الملكية المقترحة والوثائق المقدمة. خطط لكل من holding BV وoperating BV عند إنشاء هيكل مكون من شركتين، نظرا لأن كل واحدة منهما تعد كيانا قانونيا منفصلا.
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - الشركة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال التجارية
- Belastingdienst - أسعار ضريبة الدخل على الشركات
- BOIP - تسجيل العلامات التجارية في Benelux
- WIPO - نظام مدريد
- RVO - ممارسة الأعمال دوليا
- Belastingdienst Douane - الجمارك
- CJEU، Cadbury Schweppes، C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |