


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
يمكن استخدام Dutch BV لأعمال التعاقد، ولكنها لا تُثبت في حد ذاتها أهليتك كمتعاقد مستقل. ويعتمد ذلك على علاقة العمل، وليس فقط على الشكل القانوني الذي تختاره، كما هو موضح في إرشادات الحكومة الهولندية بشأن العمل الحر الصوري.
إذا كنت تدرس خيار BV، فقد تقارنها أيضًا بالمنشأة الفردية أو بشكل تجاري آخر أكثر بساطة. ويعتمد الخيار الصحيح على عوامل مثل المسؤولية القانونية، والأرباح المتوقعة، وكيفية تخطيطك للحصول على دخل من النشاط التجاري، والأعمال الإدارية التي تكون مستعدًا لإدارتها.
يوضح هذا الدليل كيف يمكن استخدام Dutch BV للمتعاقدين المستقلين، وكيف تقارَن بالأشكال القانونية الهولندية الأخرى، والمسؤوليات المترتبة على تشغيلها. كما يحدد المسائل القانونية والضريبية والعملية التي يتعين حسمها قبل اتخاذ القرار، حتى تتمكن من تقييم ما إذا كانت BV تناسب نشاطك التعاقدي وخططك.
النقاط الرئيسية
- تُعد Dutch BV للمتعاقدين المستقلين هيكل شركة وليست إثباتًا لصفة المتعاقد المستقل؛ حيث تظل علاقة العمل الفعلية هي المعيار الأساسي.
- احرص على أن تكون العقود، وإصدار الفواتير، وتقديم الخدمات، وسجلات الشركة متوافقة مع كون BV هي الطرف المتعاقد.
- قارن بين BV وeenmanszaak من خلال مراعاة إجراءات التأسيس التوثيقية، والإدارة، وظروف عملك.
- خطط لخطوات التأسيس والتزامات الشركة المستمرة قبل اتخاذ القرار بشأن ما إذا كانت BV تناسب عملك التعاقدي.
- بالنسبة للمؤسسين من خارج الاتحاد الأوروبي، يعتمد مسار التأسيس القياسي عن بُعد على توكيل رسمي مصدق حتى يتمكن كاتب العدل من توقيع العقد دون الحاجة لسفر المؤسس.
جدول المحتويات
ما تعنيه Dutch BV بالنسبة للمقاول المستقل
تُعد Dutch BV شركة خاصة ذات مسؤولية محدودة وكياناً قانونياً يمكنه ممارسة الأعمال باسمه الخاص، بشكل منفصل عن مالكه. ويصف مصطلح "المقاول المستقل" الوضع المهني للشخص في علاقة معينة، وليس شكلاً من أشكال الشركات. إن BV هي هيكل قانوني؛ أما صفة المقاول فتعتمد على كيفية ترتيب العمل وتنفيذه فعلياً. وهذا التمييز أساسي عند النظر في تأسيس Dutch BV للمقاولين المستقلين. وتوضح الإرشادات الحكومية الهولندية بشأن الشركة الخاصة ذات المسؤولية المحدودة الشكل القانوني لـ BV.
كيف ترتبط BV بصفة المقاول المستقل
قد يتضمن الأمر ثلاثة أدوار: تمثل BV الكيان القانوني، ويمتلك مالكها الأسهم، ويؤدي شخص ما الخدمات المتعاقد عليها. ويمكن لفرد واحد أن يكون مالك BV والشخص الذي ينفذ العمل في آن واحد، ولكن تلك الأدوار تظل متمايزة. يجوز للعميل التعاقد مع BV بينما يؤدي الفرد الخدمة نيابة عنها.
لا تحسم المعاملات الورقية وحدها ما إذا كانت العلاقة مستقلة بصورة حقيقية. يجب تقييم علاقة العميل وممارسات العمل بموجب القواعد المعمول بها. وتوضح التوجيهات الحكومية الهولندية بشأن التوظيف الذاتي الصوري أن العلاقة الفعلية هي المعيار الحاسم عند تقييم ما إذا كان الشخص يعمل بشكل مستقل أو كموظف. كما أن تأسيس BV لا يغير، في حد ذاته، جوهر تلك العلاقة.
على سبيل المثال، قد يوقع استشاري اتفاقية خدمات باسم BV، وتصدر BV الفاتورة للعميل، وينفذ هو المشروع شخصياً. ينبغي أن تعكس هذه الترتيبات الكيفية التي يُنظم بها العمل فعلياً. وإذا كانت علاقة العمل تشير إلى علاقة توظيف، فإن إبرام العقد أو إصدار الفواتير من خلال BV لا يجعله وحده تعاقداً مستقلاً.
متى يفكر المقاولون في العمل من خلال شركة
قد يفكر المقاول في تأسيس BV مع نمو أعماله أو عندما تجعل الترتيبات التجارية هيكل الشركة أكثر عملية. كما يمكن أن توفر إطاراً رسمياً لإدارة العقود والإيرادات وإدارة الأعمال بشكل منفصل عن الشؤون الشخصية للفرد. هذه أسباب لتقييم الهيكل، وليست ضمانات بأنه سيكون مناسباً أو سيقلل من الضرائب.
لنفترض حالة استشاري يتوسع عمله من مشاريع متفرقة إلى محفظة مستمرة من تعاقدات العملاء. قبل اختيار BV، يمكن للاستشاري مراجعة من سيوقع الاتفاقيات، وكيف ستُقدَّم الخدمات، وما إذا كانت الإدارة المستمرة للشركة تتوافق مع خطة العمل. قارن هذه الاعتبارات بالأشكال القانونية الأبسط واحصل على المشورة بشأن التبعات الضريبية والقانونية الخاصة بظروفك المحددة. فالخيار الصائب يعتمد على ما هو أكثر من مجرد المسمى المستخدم في العقد.
كيفية عمل Dutch BV عند تقديم خدمات مستقلة
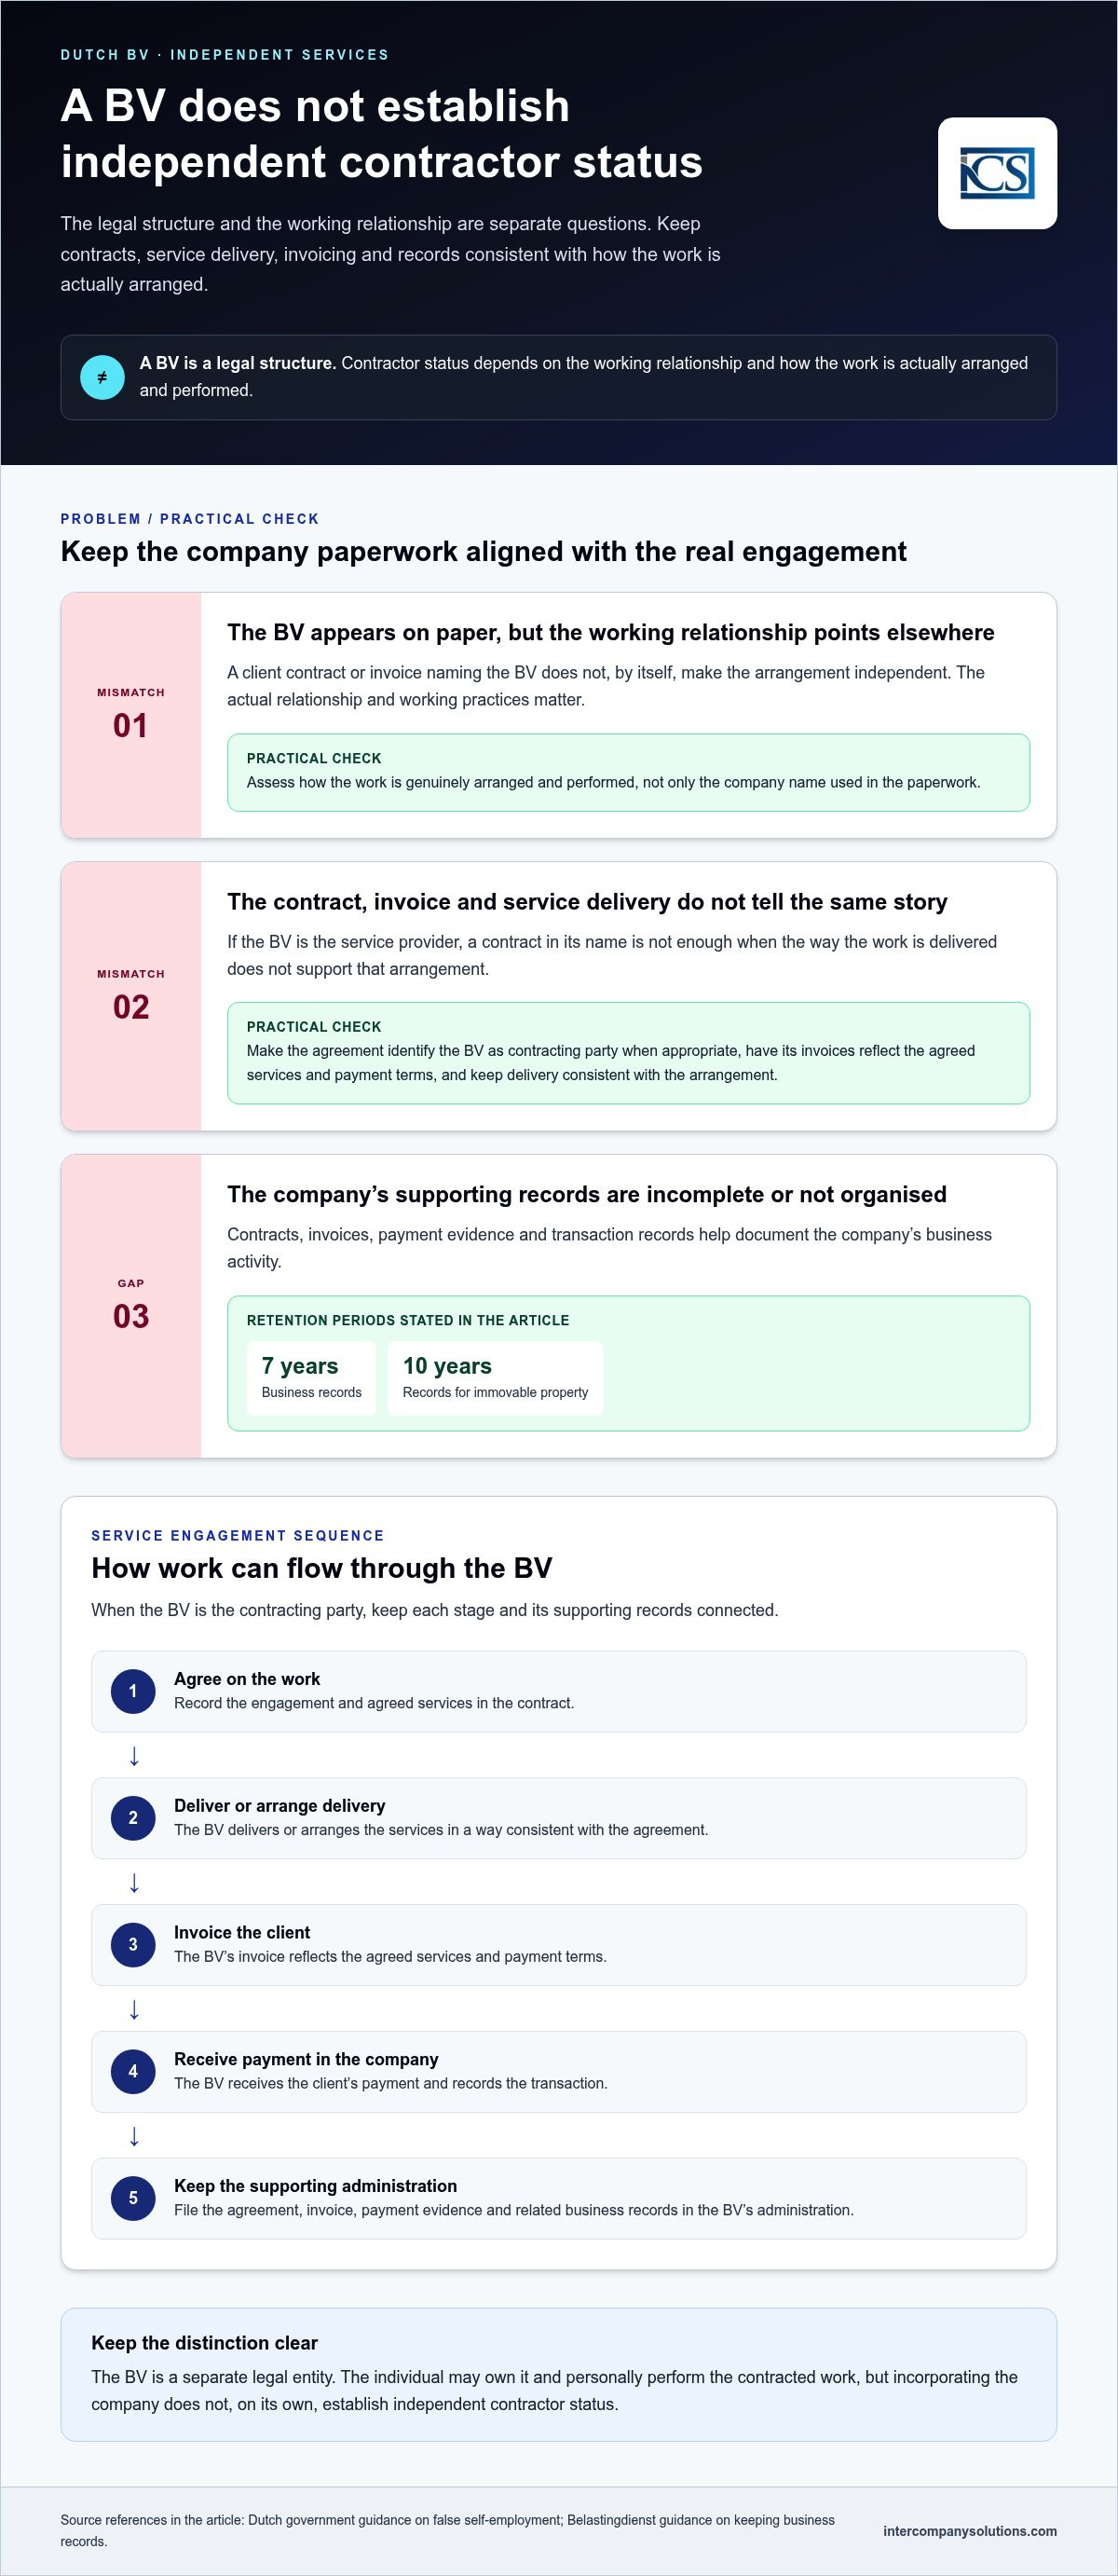
ينبغي أن يتبع التعاقد على تقديم الخدمات من خلال BV تسلسلاً واضحاً: يتفق الطرفان على العمل، وتقدم BV العمل أو ترتب لتقديمه، وتصدر BV الفاتورة للعميل، وتستلم الشركة المدفوعات. ثم تُسجل BV الاتفاقية والفاتورة والمدفوعات والمعاملات التجارية ذات الصلة في سجلاتها الإدارية. وتُعد الشركة الهولندية الخاصة ذات المسؤولية المحدودة (BV) كياناً قانونياً منفصلاً، لكنها لا تكون الطرف المتعاقد إلا عندما يدعم العقد والترتيبات الفعلية هذا الموقف. وهذا التسلسل أمر جوهري لتحديد ما إذا كانت Dutch BV للمقاولين المستقلين تناسب التعاقد المعني.
لا يحدد الشكل القانوني لـ BV ما إذا كان الشخص الذي يؤدي العمل مقاولاً مستقلاً أم موظفاً. وتقوم إدارة الضرائب الهولندية بتقييم علاقة العمل بناءً على الحقائق والظروف، وليس فقط بناءً على مسمى العقد أو وجود شركة. وتوضح إرشاداتها بشأن التوظيف الذاتي الصوري هذا التمييز. وعليه، فإن تأسيس Dutch BV للمقاولين المستقلين لا يثبت في حد ذاته صفة الاستقلالية.
العقود والفواتير وسجلات الأعمال
اجعل المعاملات الورقية متطابقة مع واقع العمل. إذا كانت BV هي مقدم الخدمة، فيجب أن يحددها الاتفاق كطرف متعاقد، ويجب أن تعكس فواتيرها الخدمات المتفق عليها وشروط الدفع. كما ينبغي أن تكون طريقة تقديم العمل متسقة مع ذلك الترتيب. ولا يكفي ذكر اسم BV في العقد إذا كانت ممارسات العمل الفعلية تشير إلى خلاف ذلك. ويُعد هذا التوافق جزءاً عملياً من تشغيل Dutch BV للمقاولين المستقلين.
حافظ على تنظيم السجلات الثبوتية للشركة، بما في ذلك العقود والفواتير وإثباتات الدفع وسجلات المعاملات. تقتضي قواعد الإدارة الضريبية الهولندية الاحتفاظ بسجلات الأعمال للفترة المعمول بها: يتم الاحتفاظ بالسجلات لمدة 7 سنوات (10 سنوات للأموال غير المنقولة). راجع إرشادات Belastingdienst بشأن حفظ سجلات الأعمال لمعرفة نطاق قواعد الاحتفاظ بها.
كيف يختلف هيكل BV عن المقاول بصفته الشخصية
تستلم الشركة دخل أعمالها وتفي بالتزاماتها باسمها الخاص. ويُعد مالكها شخصاً منفصلاً، حتى عندما يؤدي ذلك المالك أيضاً العمل المتعاقد عليه ويدير الأعمال. وهذا التمييز مهم للعقود ومسك الدفاتر والقرارات المتعلقة بكيفية حصول المالك على أتعابه. ولا يعني هذا أن المالك محمي من كل مسؤولية محتملة؛ إذ يعتمد الموقف القانوني على الظروف.
تعتمد المعاملة الضريبية على وضع الشركة وظروف المالك، لذا لا يمكن لمقال عام تحديد المعاملة الصحيحة لمقاول فردي. يرجى مراجعة إرشادات الضرائب التجارية الحالية الصادرة عن Belastingdienst والحصول على استشارة تأخذ ترتيباتك في الاعتبار. للحصول على الدعم بشأن الآثار العملية لتأسيس وتشغيل BV، يمكنك مناقشة حالتك مع متخصص هولندي في خدمات الشركات.
Dutch BV أو المنشأة الفردية: قارن بين الهيكلين قبل الاختيار
بالنسبة للمقاول الفردي، غالباً ما يكون الخيار الرئيسي بين العمل كفرد من خلال eenmanszaak أو تأسيس BV ككيان قانوني منفصل. ويكمن الفرق العملي في الهيكل الكامن وراء العمل: إذ ترتبط eenmanszaak بالفرد، بينما تكون BV شركة ذات هوية قانونية وشكليات خاصة بها. ولا يثبت أي من الخيارين بمفرده صفة المقاول المستقل.
| العامل | Eenmanszaak | BV |
|---|---|---|
| الشكل القانوني | يدير فرد الأعمال. | يدير كيان قانوني منفصل الأعمال. |
| كاتب العدل | غير مطلوب لتأسيس هذا الشكل القانوني. | مطلوب لتأسيس الشركة. |
| الإدارة | تظل سجلات الأعمال والالتزامات الضريبية سارية. | تنطبق سجلات الشركة والتزامات تقديم التقارير الخاصة بالشركات، بالإضافة إلى الالتزامات الضريبية ذات الصلة. |
| عوامل اتخاذ القرار للمقاول | قد يناسب النشاط الفردي عند تفضيل هيكل أكثر بساطة. | قد يناسب الخطط التي تتطلب هيكل شركة منفصلاً، شريطة أن يتمكن المالك من إدارة إجراءاتها الشكلية. |
هذه فروق هيكلية وليست توصية عامة. يمكن لشركة BV أن تحد من مسؤولية المساهم في بعض الظروف، ولكن هذه الحماية ليست مطلقة. راجع شروحات الحكومة الهولندية بشأن BV والمنشأة الفردية قبل اتخاذ القرار. كما تساعد إرشادات الهيكل القانوني الصادرة عن KVK في تأطير الاختيار وفقا لخطط عملك ومسؤولياتك.
مقارنة بين BV وeenmanszaak للمتعاقد الفردي
لا تتطلب eenmanszaak كاتب عدل؛ بينما تتطلب BV ذلك. تخضع BV أيضا لإجراءات شكلية على مستوى الشركة، بما في ذلك الاحتفاظ بإدارتها وسجلاتها الخاصة وإيداع الحسابات السنوية لدى الغرفة التجارية. لا تتمتع eenmanszaak بكيان قانوني منفصل بين الأعمال ومالكها، في حين أن الفصل القانوني لشركة BV لا يلغي كل مسؤولية شخصية محتملة. بالنسبة للمتعاقد، ينبغي النظر فيمن سيوقع اتفاقيات العملاء، وكيف يمكن للنشاط التجاري أن يتطور، وما إذا كانت الإدارة الإضافية للشركة قابلة للإدارة.
ما هي الأشكال القانونية الهولندية الأخرى التي ينبغي للمتعاقدين فهمها؟
إذا كنت تخطط للعمل مع آخرين، فقارن بين أشكال الشراكات أيضا. تعد VOF شركة تضامن، وتميز CV بين الشركاء المتضامنين والموصين، في حين تشيع الاستعانة بـ maatschap بين المهنيين الذين يعملون معا. لا تتطلب eenmanszaak وVOF وCV وmaatschap كاتب عدل؛ بينما تتطلب BV ذلك. ويعتمد الشكل المناسب على الكيفية التي يعتزم بها المشاركون العمل معا وتوزيع المسؤوليات.
باختصار، تربط eenmanszaak النشاط التجاري بالفرد مباشرة، بينما تضعه BV ضمن هيكل شركة منفصل مع إجراءات شكلية إضافية. ويعتمد الاختيار الصحيح على عقودك وخطط عملك وقدرتك على الإدارة المستمرة، وليس على وعد بتوفير ضريبي أو حماية تلقائية.
ما يجب أن يخطط له المتعاقد قبل تأسيس BV وبعده
خطط للتأسيس والإدارة المستمرة كعملية واحدة. تتطلب BV سندا توثيقيا، والتسجيل ليس سوى نقطة البداية. وقبل المتابعة، حدد ما إذا كانت BV تناسب ترتيبات تعاقدك، وحدد الشركة المقترحة والأشخاص الرئيسيين فيها، وانظر في كيفية إدارة العقود وإصدار الفواتير والالتزامات الضريبية والاحتفاظ بالسجلات.
التحضير والتأسيس عن بعد للمتعاقدين الدوليين
- تحديد تفاصيل الشركة. إعداد المعلومات المطلوبة حول الشركة وأنشطتها والأشخاص المعنيين. يستخدم كاتب العدل التفاصيل ذات الصلة لإعداد عقد التأسيس.
- ترتيب التأسيس. يجب على كاتب العدل توثيق عقد BV. الحد الأدنى لرأس مال BV هو 0.01 يورو. وهذا يختلف عن رسوم التسجيل لدى KVK: رسوم التسجيل لدى KVK تبلغ 85.15 يورو (2026، لمرة واحدة). راجع إرشادات الحكومة الهولندية بشأن BV ومعلومات رسوم KVK.
- التخطيط للعملية عن بعد إذا كنت مؤسسا من خارج الاتحاد الأوروبي. المسار القياسي عن بعد هو توكيل رسمي موثق ومصدق. يوثق كاتب العدل العقد، وبالتالي لا يسافر المؤسس إلى هولندا لهذه الخطوة. اقرأ الدليل حول تأسيس Dutch BV عن بعد للحصول على نظرة عامة على العملية.
- استكمال التسجيل والإعداد الضريبي. بعد التأسيس، تأكد من معالجة تسجيل الشركة والمسائل الضريبية ذات الصلة. ويعتمد انطباق التسجيل في ضريبة القيمة المضافة على أنشطة الشركة وظروفها.
الإدارة الدورية التي ينبغي للمتعاقد توقعها
بمجرد أن تبدأ الـ BV في ممارسة النشاط التجاري، احتفظ بمعاملات الشركة والمستندات الثبوتية منظمة. واحتفظ بسجلات العقود والفواتير والمدفوعات والمصروفات والأنشطة التجارية الأخرى. يتم الاحتفاظ بالسجلات لمدة 7 سنوات (10 سنوات للعقارات). وتوضح Belastingdienst متطلبات حفظ السجلات.
في حال انطباق التسجيل في ضريبة القيمة المضافة (VAT)، استخدم المعاملة الضريبية الصحيحة للخدمة والمعاملة المعنية. والمعدلات القياسية هي 21% / 9% / 0%، حيث يعتمد المعدل المطبق على السلع أو الخدمات والظروف المحيطة. وبالنسبة للكيانات المملوكة لأجانب، يستغرق التسجيل في ضريبة القيمة المضافة عادة من 6 إلى 8 أسابيع. راجع إرشادات ضريبة القيمة المضافة الصادرة عن Belastingdienst لمعرفة القواعد ذات الصلة بوضعك.
يجب على الـ BV أيضاً إعداد الحسابات السنوية وإيداعها. ويتم إيداع الحسابات السنوية لدى KVK خلال 12 شهراً من نهاية السنة المالية. واحرص على إبقاء معلومات الملكية محدثة أيضاً: الحد الأدنى للمستفيد الحقيقي النهائي (UBO) هو >25%؛ ويجب الإبلاغ عن تغييرات المستفيد الحقيقي النهائي (UBO) في غضون 7 أيام. راجع إرشادات KVK بشأن المستفيد الحقيقي النهائي (UBO) لمعرفة متطلبات التسجيل المعمول بها.
أنشئ عملية مسك دفاتر تتيح للشركة الوفاء بمسؤولياتها الضريبية والتزامات الإيداع على مدار العام، بدلاً من جمع السجلات في نهاية العام فقط.
اتخاذ القرار بشأن Dutch BV والخطوة التالية
قد تكون الـ BV خياراً مناسباً لمتعاقد تتطلب خطط أعماله وترتيباته التجارية هيكل شركة منفصلاً، شريطة أن يكون مستعداً لإدارة متطلباتها الشكلية. وهي ليست الخيار الصحيح تلقائياً لكل الحالات. قارن هذا الهيكل بعلاقاتك الفعلية مع العملاء، والطريقة التي تقدم بها خدماتك، والأعباء الإدارية التي يمكن لعملك التجاري تحملها.
قائمة مرجعية عملية لاتخاذ القرار للمتعاقدين المستقلين
قبل الاختيار، راجع هذه النقاط بعناية:
- خطط الأعمال: هل يدعم هيكل الشركة المنفصل أنشطتك وتطورك المتوقع؟
- الترتيبات التجارية: هل تعكس عقودك وممارسات عملك أن الـ BV هي مقدم الخدمة، حينما يكون هذا هو الترتيب المستهدف؟
- الإدارة المستمرة: هل يمكنك الحفاظ على سجلات الشركة والوفاء بالتزامات الإيداع والضرائب الدورية؟
- الحاجة إلى المشورة: هل درست اختيار الشكل القانوني بمعزل عن المعاملة الضريبية وتقييم صفتك كمتعاقد؟
هذه قرارات مترابطة ولكنها متباينة. فالـ BV لا تحدد ما إذا كانت علاقة العمل علاقة استقلال أم توظيف. وتوضح إرشادات الحكومة الهولندية بشأن العمل الحر الصوري سبب أهمية علاقة العمل الفعلية. وللمقارنة بين الأشكال القانونية، راجع إرشادات KVK بشأن اختيار الهيكل التجاري. وتحقق من القواعد السارية لدى السلطات الهولندية المختصة، واطلب المشورة الضريبية أو القانونية بشأن المسائل التي تعتمد على ظروفك الخاصة.
كيفية الانتقال من مرحلة القرار إلى التأسيس
إذا أشارت مراجعتك إلى اختيار الـ BV، فإن الخطوة التالية هي إعداد معلومات الشركة والبدء في إجراءات التأسيس، بما في ذلك السند التوثيقي والتسجيل. كما ينبغي للمؤسسين الدوليين التخطيط لأي خطوات إضافية تنطبق على ظروفهم. ويكون القرار أكثر رسوخاً عندما تستوعب كلاً من الإجراءات الشكلية للتأسيس والمتطلبات الإدارية المستمرة قبل المضي قدماً.
تقدم Intercompany Solutions الدعم لرواد الأعمال الدوليين في تأسيس Dutch BV. ويوفر دليل بدء الأعمال التجارية في هولندا سياقاً تفصيلياً إضافياً حول عملية التأسيس الشاملة.
احجز استشارة أولية مجانية لمناقشة تأسيس Dutch BV لنشاط التعاقد الخاص بك.
آخر مراجعة: أكتوبر 2026
اتخاذ قرار مدروس والتخطيط لخطواتك التالية
إن تأسيس Dutch BV للمتعاقدين المستقلين هو مجرد اختيار لهيكل شركة، وليس حسماً لصفة المتعاقد. فعلاقاتك الفعلية مع العملاء وممارسات عملك تظل ذات أهمية جوهرية. وقبل اختيار الـ BV، قارن بينها وبين eenmanszaak، وانظر فيما إذا كان هيكل الشركة يلائم عقودك وخطط أعمالك، وقيّم قدرتك على إدارة التزاماتها الإدارية الدورية.
تنطوي الـ BV على إجراءات شكلية عند التأسيس ومسؤوليات مستمرة بعد التسجيل. ويجب الموازنة بين المزايا المحتملة لممارسة النشاط من خلال كيان قانوني منفصل وتلك الالتزامات، مع تقييم المسائل الضريبية وتحديد صفة المتعاقد بشكل مستقل. تحقق من الإرشادات الحالية الصادرة عن السلطات الحكومية الهولندية واحصل على المشورة وفقاً لظروفك الخاصة قبل البدء.
تدعم Intercompany Solutions رواد الأعمال الدوليين في تأسيس Dutch BV، بما في ذلك المساعدة في التأسيس عن بُعد. ويمكن للاستشارة الأولية المجانية أن تساعدك في مناقشة خطوات التأسيس والاعتبارات العملية لخططك.
من خلال الإعداد السليم، يمكنك اختيار الهيكل القانوني الذي يتوافق مع عملك التعاقدي والمضي قدماً برؤية واضحة.
الأسئلة الشائعة
هل يمكن لمتعاقد مستقل العمل من خلال Dutch BV؟
نعم. يمكن للمتعاقد تقديم الخدمات من خلال Dutch BV عندما تؤيد العقود والترتيبات التجارية الفعلية عمل الـ BV كمقدم للخدمة. حيث يجوز للـ BV الاتفاق على تنفيذ الأعمال، وإصدار الفواتير للعميل، واستلام المدفوعات، بينما يؤدي الفرد الخدمات نيابة عنها. ولا يحسم هيكل الشركة في حد ذاته ما إذا كانت علاقة العمل مستقلة فعلياً، حيث تظل الوقائع الحاكمة لتلك العلاقة هي الفيصل بموجب القواعد الهولندية.
هل تعد Dutch BV أفضل من eenmanszaak للمستقلين؟
ليس بالضرورة. فالـ BV تعد كياناً قانونياً منفصلاً وتتطلب موثقاً رسمياً لتأسيسها، في حين تُدار eenmanszaak بواسطة فرد واحد ولا تتطلب موثقاً رسمياً. كما تترتب على الـ BV متطلبات إدارية والتزامات إيداع على مستوى الشركة. لذلك، قارن بين الهيكلين بناءً على ترتيباتك مع عملائك، وخطط أعمالك، والأعباء الإدارية المتوقعة، ووضعك الضريبي. فليس هناك نموذج يعد تلقائياً أكثر ملاءمة أو كفاءة ضريبية لكل مستقل.
هل يجعلني تأسيس Dutch BV متعاقداً مستقلاً؟
لا. إن تأسيس BV ينشئ شركة، ولكنه لا يحدد صفة الشخص الذي يؤدي العمل لصالح العميل. وتنظر مصلحة الضرائب الهولندية في علاقة العمل الفعلية عند تقييم ما إذا كان الشخص يعمل بصفة مستقلة أم كموظف. كما أن الصياغة الواردة في العقود والفواتير تُعد وثيقة الصلة بالترتيب التجاري، لكنها لا تُلغي ولا تعلو على الطريقة الفعلية التي يُنظم بها العمل ويُؤدى بها على أرض الواقع.
هل أحتاج إلى موثق رسمي لتأسيس Dutch BV؟
نعم. يجب تأسيس Dutch BV بموجب سند توثيقي يحرره الموثق الرسمي. وهذا يختلف عن eenmanszaak التي لا تتطلب موثقاً رسمياً. ويتولى الموثق إعداد سند التأسيس بالاستناد إلى البيانات المتعلقة بالشركة المقترحة والشركاء فيها. وللاطلاع على التفاصيل الحالية لمتطلبات تأسيس BV، راجع إرشادات بوابة Business.gov.nl التابعة للحكومة الهولندية والإجراءات التوثيقية المتبعة.
هل يمكن لمتعاقد من خارج الاتحاد الأوروبي تأسيس Dutch BV دون السفر إلى هولندا؟
نعم. المسار القياسي المعمول به للمؤسسين من خارج الاتحاد الأوروبي لتأسيس الشركة عن بُعد يتمثل في تقديم توكيل رسمي مصدق وموثق، مما يتيح للموثق توقيع السند التوثيقي دون حاجة المؤسس للسفر إلى هولندا لإتمام هذه الخطوة. ويظل المؤسس مطالباً بتقديم المعلومات والمستندات اللازمة لإجراءات التأسيس. وقد تختلف الشروط بناءً على ظروف كل مؤسس، لذا يجب التأكد من الإجراءات المطبقة قبل البدء.
ما هي الالتزامات المستمرة المترتبة على Dutch BV؟
يجب على الـ BV مسك سجلات الشركة والوفاء بمسؤولياتها الضريبية والتزامات الإيداع المقررة. ويتم الاحتفاظ بالسجلات لمدة 7 سنوات (10 سنوات للعقارات). وتُودع الحسابات السنوية لدى KVK خلال 12 شهراً من تاريخ انتهاء السنة المالية. وتعتمد التزامات ضريبة القيمة المضافة (VAT) على أنشطة الشركة ووضعها. والحد الأدنى لصفة المستفيد الحقيقي النهائي (UBO) هو >25%؛ مع وجوب الإبلاغ عن تغييرات المستفيد الحقيقي النهائي (UBO) خلال 7 أيام. راجع الإرشادات الصادرة حديثاً عن KVK وBelastingdienst للتعرف على المتطلبات المفروضة على شركتك.
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - معدلات ضريبة الدخل على الشركات
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- ملخصات الضرائب العالمية من PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |