


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
هل تعلم أن تفويت الموعد النهائي الأخير في 31 ديسمبر لإيداع حساباتك السنوية يمكن أن يؤدي إلى غرامات إدارية فورية بل وحتى المسؤولية الشخصية لمديري الشركة؟ بالنسبة لرواد الأعمال الدوليين، غالبًا ما تبدو الشبكة المعقدة من متطلبات إعداد التقارير المالية لشركات Dutch BV عائقًا أمام النمو بدلاً من كونها مهمة إدارية قياسية. لست وحدك إذا كان الانتقال إلى إعداد التقارير الرقمية الإلزامية أو الفروق الدقيقة في النظام الضريبي الهولندي تبدو شاقة.
نحن ندرك أن تركيزك يجب أن ينصب على توسيع نطاق أعمالك، وليس على فك رموز المصطلحات القانونية المعقدة الصادرة عن Belastingdienst. يوفر هذا الدليل تحليلاً تقنياً شاملاً للمواعيد القانونية النهائية للإيداع، والمعايير المحاسبية، والالتزامات الضريبية التي يتعين عليك الوفاء بها في عام 2026. ستكتسب فهماً واضحاً للتصنيفات المحدثة لأحجام الكيانات المتناهية الصغر والصغيرة والمتوسطة، إلى جانب جدول زمني خطوة بخطوة لضمان بقاء شركة Dutch BV الخاصة بك في وضع نظامي سليم تماماً لدى السلطات. بدءاً من فهم شريحة ضريبة الشركات البالغة 19% وحتى التعامل مع إنفاذ سجل UBO المعاد تفعيله، لقد قمنا بتبسيط الطريق نحو الامتثال الكامل وراحة البال المهنية.
Key Takeaways
- تعرّف على المواعيد النهائية الحاسمة للإيداع عبر المسار المزدوج لكل من غرفة التجارة (KVK) ومكتب الضرائب لتجنب العقوبات الإدارية.
- افهم كيف يحدد حجم كيانك (متناهي الصغر، أو صغير، أو متوسط) بشكل مباشر متطلبات إعداد التقارير المالية والتزامات تدقيق الحسابات المحددة لشركات Dutch BV.
- تعامل مع هيكل ضريبة الشركات لعام 2026، مع تطبيق نسبة 19% على الأرباح التي تصل إلى 200,000 يورو ونسبة 25.8% على المبالغ التي تتجاوز هذا الحد.
- حافظ على الشفافية المؤسسية من خلال استيفاء التحديثات الإلزامية لسجل UBO والالتزام بقاعدة الاحتفاظ بالسجلات المالية لمدة سبع سنوات.
- اكتشف كيف يمكن للمؤسسين الدوليين إدارة جميع مهام مسك الدفاتر، والإقرارات الضريبية، والواجبات السكرتارية عن بُعد من خلال وكالة رسمية مصدقة (Power of Attorney).
The Regulatory Framework for Dutch BV Financial Reporting
تخضع كل شركة Besloten Vennootschap (BV) تم تأسيسها في هولندا للمعايير القانونية الصارمة المنصوص عليها في الكتاب 2 من القانون المدني الهولندي. وتضمن هذه اللوائح احتفاظ الكيانات الاعتبارية بالشفافية تجاه المساهمين والدائنين والجمهور. إن فهم متطلبات إعداد التقارير المالية لشركات Dutch BV يبدأ بإدراك أن الامتثال ليس أمراً اختيارياً، بل هو ركيزة إدارية إلزامية لكل مدير. وحتى لو كانت شركتك خاملة أو لا تحقق أي إيرادات في الوقت الحالي، فأنت ملزم قانوناً بإعداد الحسابات السنوية وإيداعها.
تتوافق السنوات المالية القياسية في هولندا مع السنة التقويمية، حيث تمتد من 1 يناير إلى 31 ديسمبر. ومع ذلك، يتمتع المؤسسون بالمرونة لإنشاء "سنة مالية غير متزامنة" أثناء عملية تأسيس الشركات في هولندا. وغالباً ما يتم ذلك للتوافق مع دورة إعداد التقارير الخاصة بالشركة الأم أو لمراعاة سنة تشغيل أولى جزئية. وبغض النظر عن الدورة المختارة، يظل نظام إعداد التقارير ثنائي المسار كما هو، متطلباً تقديم المستندات إلى جهتين حكوميتين مختلفتين.
The Role of the Kamer van Koophandel (KVK)
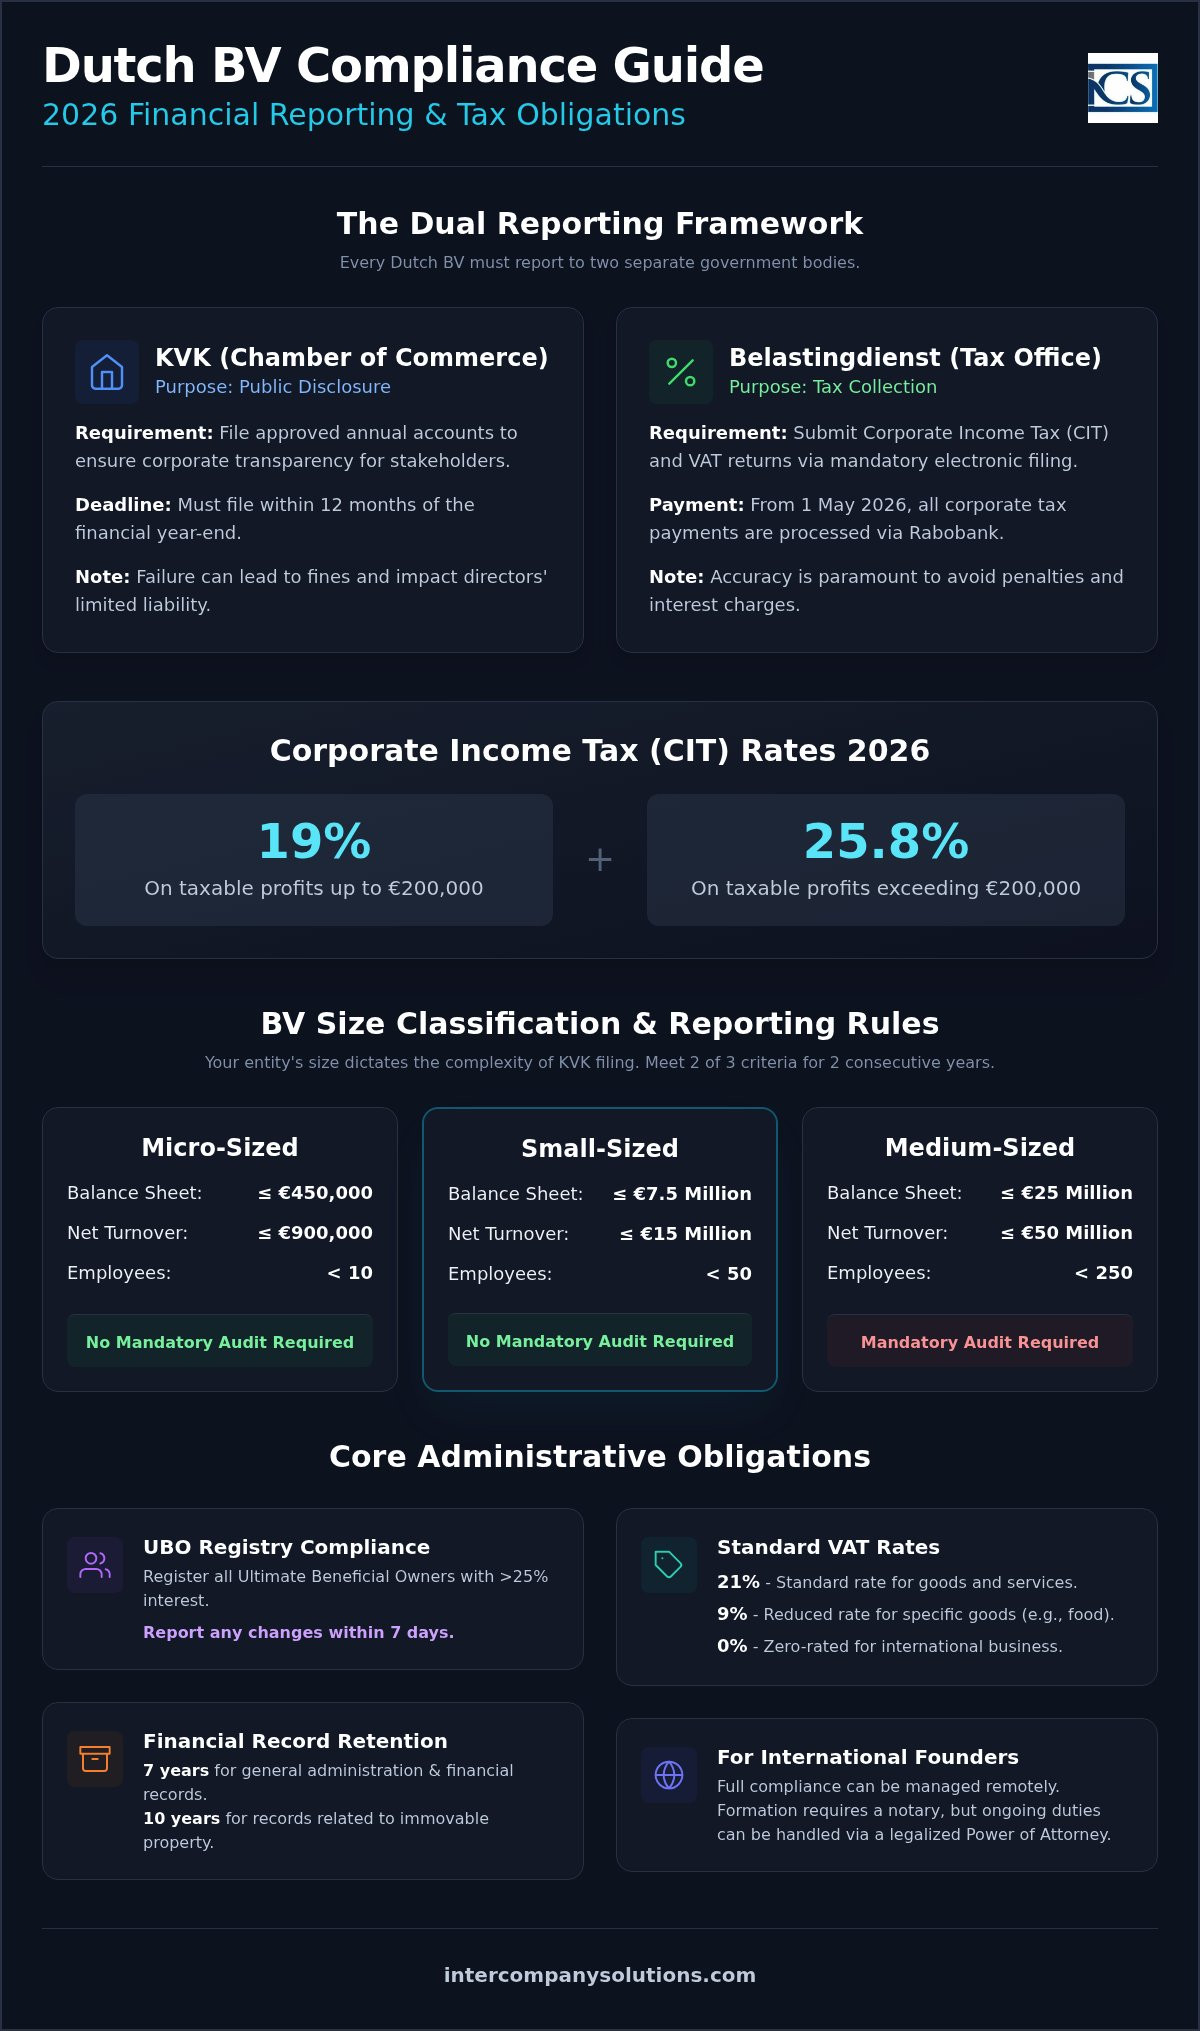
تعمل غرفة التجارة، أو KVK، كمستودع مركزي لبيانات الشركات. ويتمثل غرضها الأساسي في إعداد التقارير المالية في الإفصاح العام. ومن خلال إتاحة تفاصيل مالية محددة، تحمي KVK أصحاب المصلحة وتحافظ على الثقة في منظومة الأعمال الهولندية. وبالنسبة للسنة المالية 2026، يبلغ رسم التسجيل الأولي 85.15 يورو. ويجب على المديرين التأكد من إيداع الحسابات السنوية المعتمدة لدى KVK في غضون 12 شهراً من نهاية السنة المالية. وقد يؤدي عدم الالتزام بهذا الموعد النهائي إلى فرض غرامات فورية وقد يؤثر على وضع المسؤولية المحدودة للمديرين.
The Role of the Belastingdienst
بينما تركز KVK على الشفافية، تركز Belastingdienst (مصلحة الضرائب الهولندية) على الإيرادات. وتتولى هذه الهيئة تحصيل ضريبة الدخل على الشركات (CIT) وضريبة القيمة المضافة (VAT). وتتضمن متطلبات إعداد التقارير المالية لشركات Dutch BV تقديم إقرارات ضريبية مفصلة من خلال أنظمة الإيداع الإلكتروني الإلزامية. وتُعد الدقة أمراً بالغ الأهمية. اعتباراً من 1 مايو 2026، يعمل Rabobank كبنك رئيسي رسمي للحكومة الهولندية، مما يسهل جميع المدفوعات المتعلقة بضرائب الشركات. ويعمل هذا التغيير على تبسيط التفاعل المالي بين شركة BV الخاصة بك والدولة، شريطة الحفاظ على مسك الدفاتر الداخلية بدقة متناهية.
Classification of Dutch BVs and Annual Account Requirements
لا تُعامل غرفة التجارة جميع شركات Dutch BV على قدم المساواة. وتعتمد كثافة متطلبات إعداد التقارير المالية لشركة Dutch BV كلياً على تصنيف كيانك. ويضمن هذا النظام المتدرج عدم إثقال كاهل المؤسسات الأصغر حجماً بالتكاليف الإدارية، في حين توفر الشركات الأكبر حجماً الشفافية اللازمة لاستقرار السوق. وسيجد معظم رواد الأعمال الأجانب الذين يبدؤون مشروعاً جديداً أن شركتهم تُصنف على أنها "متناهية الصغر" أو "صغيرة" خلال السنوات الأولى من التشغيل.
لتحديد فئتك، تنظر السلطات الهولندية في ثلاثة مقاييس محددة. ويجب أن تستوفي معيارين على الأقل من المعايير التالية لسنتين ماليتين متتاليتين للاستقرار في تصنيف محدد. وتعد "قاعدة السنتين" هذه أمراً حيوياً؛ إذ إنها تمنع سنة واحدة من النمو الاستثنائي أو الخسارة غير المتوقعة من تغيير التزاماتك القانونية على الفور، مما يوفر الاستقرار لعملياتك المحاسبية الداخلية.
تحديد فئة حجم كيانك
بالنسبة لدورة إعداد التقارير لعام 2026، تظل الحدود كما يلي:
- متناهية الصغر: إجمالي الميزانية العمومية أقل من أو يساوي 450,000 يورو؛ وصافي حجم الأعمال أقل من أو يساوي 900,000 يورو؛ وأقل من 10 موظفين.
- صغيرة الحجم: إجمالي الميزانية العمومية أقل من أو يساوي 7.5 مليون يورو؛ وصافي حجم الأعمال أقل من أو يساوي 15 مليون يورو؛ وأقل من 50 موظفاً.
- متوسطة الحجم: إجمالي الميزانية العمومية أقل من أو يساوي 25 مليون يورو؛ وصافي حجم الأعمال أقل من أو يساوي 50 مليون يورو؛ وأقل من 250 موظفاً.
- كبيرة الحجم: تتجاوز معيارين على الأقل من معايير الشركات متوسطة الحجم.
الإعفاءات ومتطلبات تدقيق الحسابات
يحدد التصنيف مدى تعقيد إيداع القوائم المالية السنوية الهولندية الخاص بك. وتتمتع الكيانات متناهية الصغر والصغيرة بتخفيف كبير؛ حيث لا يُطلب منها الخضوع لتدقيق خارجي إلزامي بواسطة مدقق حسابات مسجل (RA أو AA). وبدلاً من ذلك، يمكنها تقديم ميزانية عمومية مبسطة وإيضاحات محدودة إلى KVK. ويعد هذا العبء المخفف سبباً رئيسياً لاستمرار جاذبية هولندا للشركات الناشئة الدولية ومشاريع التجارة الإلكترونية.
تواجه الكيانات المتوسطة والكبيرة قواعد أكثر صرامة بكثير؛ إذ يجب عليها تعيين مدقق حسابات هولندي مسجل للتحقق من حساباتها. وتحتاج هذه الشركات أيضاً إلى تقديم تقرير إدارة شامل وقائمة أرباح وخسائر كاملة للسجل العام. وإذا لم تكن متأكداً من وضع شركتك أو كنت بحاجة إلى مساعدة في إعداد هذه المستندات، يمكنك التواصل مع فريق الامتثال لدينا لإجراء مراجعة فنية. ويساعدك فهم هذه الحدود في وقت مبكر على التخطيط للنمو المستقبلي دون مواجهة صدمات متعلقة بالامتثال مع زيادة حجم أعمالك.
التزامات تقديم إقرارات ضريبة دخل الشركات (CIT) وضريبة القيمة المضافة
تتطلب إدارة الالتزامات الضريبية لشركة Dutch BV اتباع نهج استباقي في كل من إعداد التقارير السنوية والدورية. وتُفرض ضريبة دخل الشركات (CIT) على الأرباح الخاضعة للضريبة العالمية لكيانك. وبالنسبة للسنة المالية 2026، يعمل النظام الضريبي الهولندي بهيكل شرائح من مستويين. ستدفع معدل ضريبة قدره 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو، بينما تخضع أي أرباح تتجاوز هذا الحد للضريبة بنسبة 25.8%. وتعد هذه المعدلات عنصراً أساسياً في متطلبات إعداد التقارير المالية لشركة Dutch BV التي يجب على كل مدير مراقبتها لضمان تكوين مخصصات ضريبية دقيقة.
تتضمن التفاصيل الفنية بالغة الأهمية لعام 2026 قيود خصم الفائدة. ولمنع التمويل المفرط بالديون، تحد الحكومة الهولندية من خصم الفوائد بما لا يتجاوز 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للكيان. ويعد هذا السقف اعتباراً حيوياً لشركات Dutch BV التي لديها قروض كبيرة بين الشركات أو تمويل خارجي. وإذا تجاوزت نفقات الفوائد لديك هذه النسبة المئوية، فلن تكون الزيادة قابلة للخصم من أرباحك الخاضعة للضريبة، مما قد يؤدي إلى زيادة معدل الضريبة الفعلي لديك. ونوصي بمراجعة نسب الدين إلى حقوق الملكية في وقت مبكر من السنة المالية لتجنب الالتزامات الضريبية غير المتوقعة.
التسجيل في ضريبة القيمة المضافة والامتثال لها
تعد ضريبة القيمة المضافة (VAT)، أو BTW، ضريبة معاملات تتطلب اهتماماً دورياً. وتخضع معظم شركات Dutch BV للمعدل القياسي لضريبة القيمة المضافة البالغ 21%. ومع ذلك، ينطبق معدل مخفض قدره 9% على سلع محددة مثل المواد الغذائية والكتب، في حين يُطبق معدل 0% على الصادرات وبعض الخدمات الدولية. وإذا كنت قد أتممت مؤخراً تأسيس شركة في هولندا، فتوقع فترة انتظار تتراوح بين 6 إلى 8 أسابيع حتى تصدر Belastingdienst رقم ضريبة القيمة المضافة الخاص بك. وبمجرد تفعيله، يجب عليك تقديم إقرارات ضريبة القيمة المضافة إلكترونياً. ورغم أن التقديم ربع السنوي هو المعيار الأساسي، يمكنك اختيار تقديم إقرارات شهرية إذا كان حجم أعمالك مرتفعاً أو إقرارات سنوية إذا كان التزامك بضريبة القيمة المضافة في حده الأدنى.
المواعيد النهائية لتسليم إقرارات ضريبة دخل الشركات (CIT) وتمديدها
الموعد النهائي القياسي لتقديم إقرار CIT الخاص بك هو 1 يونيو من العام الذي يلي السنة المالية. بالنسبة لشركة تتبع السنة التقويمية، يستحق إقرار عام 2025 بحلول 1 يونيو 2026. غالباً ما تصدر Belastingdienst تقييمات أولية في وقت مبكر من العام بناءً على أدائك السابق أو أرقامك التقديرية. ومن الضروري سداد هذه المستحقات على الفور لتجنب احتساب الفوائد. إذا كنت بحاجة إلى مزيد من الوقت لإنهاء حساباتك، فيمكن للوسطاء الضريبيين طلب تمديد مهلة التقديم لمدة تصل إلى 12 شهراً إضافياً. يوفر هذا التمديد المتسع اللازم لضمان الإبلاغ الدقيق عن الأوضاع الضريبية الدولية المعقدة دون المخاطرة بالتعرض لغرامات عدم الامتثال.
المتابعة الإدارية: سجل UBO وحفظ السجلات
لا يقتصر الامتثال في هولندا على الأرقام التي تقدمها إلى KVK أو Belastingdienst فحسب، بل يشمل أيضاً البيانات الأساسية وشفافية هيكل شركتك. تتطلب تلبية dutch b.v. company financial reporting requirements في عام 2026 حفظاً دقيقاً للسجلات وإدارة استباقية لسجل المستفيد الفعلي (UBO). وتشكل هذه المهام الإدارية الأساس الذي تُبنى عليه بياناتك المالية، وبدونها تفتقر ملفاتك السنوية إلى المكانة القانونية والنزاهة اللازمتين.
تحمي المتابعة الإدارية الفعالة كيانك من التدقيق غير الضروري. فهي تضمن توفر الأدلة بسهولة عندما يُطلب منك إثبات مصدر الأموال أو صحة أي معاملة. وبالنسبة لرواد الأعمال الدوليين، يعني هذا إنشاء أنظمة رقمية تسد الفجوة بين العمليات المحلية والإدارة العالمية. ولا يعد هذا الهيكل مجرد عبء، بل هو ضمانة لحماية وضع مسؤوليتك المحدودة.
متطلبات الإبلاغ لسجل UBO
صُمم سجل UBO لمنع غسيل الأموال وضمان المساءلة المؤسسية. والمستفيد الفعلي (UBO) هو أي فرد يمتلك أو يسيطر بشكل نهائي على أكثر من 25% من الأسهم أو حقوق التصويت أو حصص الملكية في شركة Dutch BV الخاصة بك. وإذا لم يستوفِ أي فرد هذا الحد الأدنى، فيجب تسجيل "pseudo-UBO" بدلاً من ذلك، وعادة ما يكون مسؤولاً إدارياً رفيع المستوى. وهذا التسجيل هو سجل عام، على الرغم من تقييد الوصول إليه في السنوات الأخيرة ليقتصر على الأطراف ذات المصلحة المشروعة.
تتسم السلطات الهولندية بالصرامة الشديدة فيما يتعلق بالتحديثات. يجب عليك إبلاغ KVK بأي تغيير في حالة UBO أو البيانات الشخصية في غضون سبعة أيام بالضبط من تاريخ سريان التغيير. وتعتبر هذه مهلة أقصر بكثير مقارنة بالعديد من المواعيد النهائية الإدارية الأخرى. وقد يؤدي عدم الامتثال إلى فرض غرامات إدارية باهظة، وفي الحالات الشديدة، عقوبات جنائية على مديري الشركة. ونوصي بمراجعة هيكل الملكية الخاص بك بشكل ربع سنوي لضمان بقاء السجل دقيقاً.
المعايير القانونية لحفظ السجلات
يعد الحفاظ على تسلسل مستندي متكامل ضرورة قانونية. ويُطلب منك الاحتفاظ بجميع الوثائق الأساسية، بما في ذلك الفواتير وكشوف الحسابات المصرفية والعقود، لمدة لا تقل عن سبع سنوات. وتضمن هذه المدة قدرة Belastingdienst على إجراء عمليات الفحص والتدقيق أو التحقق من الإقرارات الضريبية السابقة. ومع ذلك، إذا كانت شركتك Dutch BV تمتلك أموالاً غير منقولة، فإن القانون يمدد متطلب الاحتفاظ هذا إلى عشر سنوات لتلك السجلات المحددة. النزاهة أمر أساسي، حيث يجب أن تظل البيانات غير قابلة للتعديل ومقروءة طوال الفترة بأكملها.
يُعد التخزين الرقمي مقبولاً تماماً وغالباً ما يكون أكثر كفاءة للمؤسسين الذين يديرون أعمالهم عن بُعد. يجب تخزين الفواتير المستلمة إلكترونياً بصيغتها الأصلية للحفاظ على حجيتها القانونية. وإلى جانب السجلات المالية، يجب عليك أيضاً الاحتفاظ بسجلات المساهمين ومحاضر اجتماعات الجمعيات العامة. توفر هذه المستندات السياق القانوني للقرارات المالية المنعكسة في دفاترك. للحصول على نظرة أعمق حول كيفية هيكلة هذه الأنظمة، راجع دليلنا حول المحاسبة لشركات Dutch BV: الالتزامات الضريبية والامتثال في عام 2026.
إدارة الامتثال للكيانات الهولندية المملوكة لأجانب
يوفر تشغيل الأعمال في هولندا كمؤسس غير مقيم مزايا استراتيجية كبيرة، ولكنه يتطلب نهجاً منظماً للإدارة. لست بحاجة إلى التواجد الفعلي في البلاد للحفاظ على الامتثال الكامل للقانون. يمكن للوكلاء المتخصصين إدارة جميع dutch b.v. company financial reporting requirements عن بُعد، والعمل كشريك فني محلي لك. وهذا الترتيب فعال بشكل خاص لرواد الأعمال الذين يرغبون في الاستفادة من بيئة الأعمال الهولندية مع البقاء في بلدانهم الأصلية.
يتمثل أساس هذه الإدارة عن بُعد في مسار التوكيل الرسمي (PoA) المصدق. تتيح هذه الآلية القانونية تأسيس الشركات في هولندا دون الحاجة إلى السفر الدولي. بمجرد تأسيس الكيان، والذي يستغرق عادةً من يومين إلى 5 أيام، ينتقل التركيز إلى الامتثال المستمر. ومن خلال الاستعانة بخدمات مسك الدفاتر المهنية، فإنك تضمن توافق كل إقرار لضريبة BTW وضريبة CIT تماماً مع مبادئ المحاسبة المقبولة عموماً في هولندا (Dutch GAAP). ويُعد هذا التوافق أمراً بالغ الأهمية للحفاظ على مصداقية بياناتك المالية أثناء عمليات التدقيق المستقبلية أو جولات الاستثمار.
المزايا الاستراتيجية للمحاسبة المركزية
يؤدي توحيد خدمات المحاسبة وسكرتارية الشركات إلى إيجاد جهة مسؤولة واحدة. وعندما يتولى شريك واحد مسك الدفاتر، وكشوف المرتبات، وإيداعات الشركات الخاصة بك، فإن مخاطر تفويت المواعيد النهائية أو تضارب البيانات تنخفض بشكل كبير. يتيح هذا النهج المتكامل مراقبة فورية لحدود ضريبة دخل الشركات (CIT) الخاصة بك. وإذا اقتربت أرباحك من حاجز 200,000 يورو، يمكن لمستشاريك تقديم إرشادات في الوقت المناسب بشأن استراتيجيات التحسين الضريبي قبل تطبيق معدل 25.8%. كما يضمن التنسيق بين كشوف المرتبات وإقرارات ضريبة الشركات اقتطاع اشتراكات الضمان الاجتماعي وضرائب الأجور والإبلاغ عنها بشكل صحيح.
لمزيد من التفاصيل حول تأسيس كيانك مع التركيز على الاستقرار طويل الأجل، يرجى مراجعة الدليل المهني لتأسيس Dutch BV الخاص بنا.
الخطوات التالية لمالكي Dutch BV
يعتمد النجاح في السوق الهولندي على الاستعداد المبكر. نوصي باتخاذ هذه الخطوات الملموسة الثلاث لضمان حالة الامتثال الخاصة بك لعام 2026:
- إجراء تقييم لحجم الكيان: راجع أصولك وحجم معاملاتك المتوقع لتحديد ما إذا كنت ستندرج ضمن فئة الكيانات متناهية الصغر (Micro) أو الصغيرة (Small)، حيث يحدد ذلك متطلبات الإيداع المحددة المطبقة عليك.
- تطبيق نظام حفظ متوافق: أنشئ أرشيفاً رقمياً يفي بقاعدة الاحتفاظ بالسجلات لمدة 7 سنوات، مما يضمن تخزين جميع الفواتير وكشوف الحسابات المصرفية بسلامتها الأصلية.
- تقييم حوافز التوظيف: إذا كنت تخطط لتوظيف كفاءات دولية، يمكن لخدمات التوظيف مثل Amplify Yourself, LLC مساعدتك في العثور على مساعدين افتراضيين ماهرين، بينما تستشير متخصصاً بشأن حكم الـ 30% (30% ruling) لتقليل عبئك الضريبي الإجمالي وتحسين نتائج التوظيف.
من خلال اتخاذ هذه الخطوات الآن، فإنك تنتقل من الإدارة التفاعلية إلى النمو الاستباقي. إن شركة BV المُدارة جيداً ليست مجرد كيان ممتثل؛ بل هي أصل قيّم جاهز للتنقل والتوسع العالمي.
تأمين مستقبل شركة Dutch BV الخاصة بك من خلال الامتثال الاستباقي
تتطلب إدارة شركة هولندية بفعالية فهماً واضحاً لكيفية تدرج التزامات إعداد التقارير وفقاً لحجم أعمالك. بدءاً من الإيداعات المبسطة المسموح بها للكيانات متناهية الصغر وحتى معايير التدقيق الصارمة للشركات متوسطة الحجم، يعد مواكبة هذه المستويات أمراً أساسياً لتحقيق الاستقرار طويل الأجل. يجب عليك التأكد من إيداع حساباتك السنوية لدى KVK ووصول إقرارات ضريبة دخل الشركات (CIT) الخاصة بك إلى Belastingdienst قبل الموعد النهائي في 1 يونيو. ومن خلال إتقان متطلبات إعداد التقارير المالية لشركة dutch b.v.، فإنك تحمي وضع المسؤولية المحدودة لشركتك وتحافظ على الشفافية مع جميع الأطراف المعنية.
مع خدمة أكثر من 2,000 مؤسس في جميع أنحاء العالم، توفر Intercompany Solutions دعم الامتثال الشامل من الألف إلى الياء اللازم لإدارة أعمالك عن بُعد. يتولى متخصصونا كل شيء بدءاً من التأسيس الأولي وحتى مسك الدفاتر المستمر وتقديم الإقرارات الضريبية؛ مما يضمن بقاء كيانك في وضع نظامي مثالي. نحن ملتزمون بتبسيط الإجراءات الإدارية حتى تتمكن من التركيز على توسيع مشروعك الدولي بثقة. نتطلع إلى مساعدتك في التعامل مع المشهد التنظيمي الهولندي بكل سهولة.
الأسئلة الشائعة
ما هو الموعد النهائي لإيداع الحسابات السنوية لدى KVK؟
يجب على Dutch BV إيداع حساباتها السنوية لدى غرفة التجارة (KVK) في غضون 12 شهرًا بعد انتهاء السنة المالية. وبالنسبة للسنة التقويمية القياسية، فإن الموعد النهائي هو 31 ديسمبر 2026. ويجب على المديرين إعداد الحسابات في غضون خمسة أشهر من نهاية السنة، على الرغم من أنه يمكن للمساهمين منح تمديد لمدة خمسة أشهر. وبمجرد اعتماد الحسابات، يجب إيداعها في غضون ثمانية أيام لضمان الامتثال الكامل.
هل تحتاج Dutch BV إلى تدقيق حسابات كل عام؟
لا تتطلب كل Dutch BV تدقيقًا قانونيًا للحسابات. ينطبق هذا الالتزام فقط على الشركات المصنفة على أنها "متوسطة" أو "كبيرة" لمدة سنتين متتاليتين. وتستوفي شركتك هذا الحد إذا تجاوزت اثنين على الأقل من هذه المعايير: إجمالي ميزانية عمومية قدره 7.5 مليون يورو، أو صافي حجم أعمال قدره 15 مليون يورو، أو متوسط 50 موظفًا. وتندرج معظم الشركات الناشئة الدولية ضمن فئتي الشركات متناهية الصغر أو الصغيرة، وبالتالي فهي معفاة.
ما هو الحد الأدنى لرأس المال لشركة Dutch BV في عام 2026؟
الحد الأدنى لرأس مال الأسهم لشركة Dutch BV في عام 2026 هو 1 يورو فقط. تم تخفيض هذا المطلب بشكل كبير عن الحد السابق البالغ 18,000 يورو لجعل هولندا أكثر سهولة في الوصول بالنسبة لرواد الأعمال الدوليين. يمكنك تقسيم هذا الرأس مال إلى أسهم بأي قيمة اسمية، مثل 0.01 يورو للسهم. وتتيح هذه المرونة للمؤسسين إنشاء هيكل شركتهم بأقل استثمار أولي مع الاستمرار في الاستفادة من المسؤولية المحدودة.
ما هي المدة التي يجب أن تحتفظ فيها الشركة الهولندية بسجلاتها المالية؟
يجب عليك الاحتفاظ بالسجلات المالية لشركتك ومستنداتها الأساسية لمدة لا تقل عن سبع سنوات. ويشمل ذلك جميع الفواتير، وكشوف الحسابات المصرفية، والعقود، والمراسلات الرقمية المتعلقة بمعاملاتك التجارية. ومع ذلك، إذا كانت شركتك الـ BV تمتلك عقارات، فإن فترة الاحتفاظ بتلك السجلات المحددة هي عشر سنوات. ويعد الحفاظ على هذه السجلات جزءًا أساسيًا من متطلبات إعداد التقارير المالية لشركة dutch b.v. لتسهيل عمليات التدقيق المحتملة.
ما هي معدلات ضريبة الشركات لشركة Dutch BV في عام 2026؟
بالنسبة للسنة المالية 2026، تُطبق ضريبة دخل الشركات الهولندية (CIT) على شريحتين. ستدفع معدل ضريبة بنسبة 19% على الأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو. وتخضع أي أرباح تتجاوز عتبة الـ 200,000 يورو هذه لمعدل 25.8%. ومن المهم مراقبة مستويات الأرباح هذه طوال العام، حيث تزداد التزاماتك الضريبية بشكل كبير بمجرد الانتقال إلى الشريحة الثانية، مما يؤثر على صافي عائدك الإجمالي.
من يُعتبر مالكًا مستفيدًا نهائيًا (UBO) في شركة هولندية خاصة ذات مسؤولية محدودة؟
المالك المستفيد النهائي (UBO) هو أي فرد يمتلك أو يسيطر في نهاية المطاف على أكثر من 25% من أسهم الشركة أو حقوق التصويت فيها. وينطبق هذا أيضًا على الأفراد الذين لديهم حصة ملكية بنسبة 25% في الكيان. وإذا لم يستوفِ أي شخص هذه المعايير المحددة، فيجب تسجيل مسؤول إداري رفيع المستوى كـ "pseudo-UBO". ويجب على جميع شركات BV تسجيل هذه المعلومات لدى KVK لضمان الشفافية المؤسسية والامتثال القانوني.
هل يمكنني إدارة التقارير المالية لشركتي Dutch BV عن بُعد؟
يمكنك إدارة جميع متطلبات إعداد التقارير المالية لشركة dutch b.v. عن بُعد من خلال مزود خدمة متخصص. وبفضل استخدام توكيل رسمي مصدق (PoA)، لن تحتاج إلى السفر إلى هولندا لأغراض التأسيس أو الإدارة المستمرة. ويمكن للوكلاء المهنيين تولي مسك الدفاتر، وإقرارات ضريبة القيمة المضافة، والحسابات السنوية رقميًا. يتيح ذلك للمؤسسين الدوليين الحفاظ على وجود متوافق تمامًا في هولندا أثناء العمل من أي مكان في العالم.
ما هو الحد الأقصى لخصم الفوائد للشركات الهولندية؟
تم تحديد الحد الأقصى لخصم الفوائد للشركات الهولندية بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للكيان. تحد هذه القاعدة من مقدار الفائدة التي يمكنك خصمها من ربحك الخاضع للضريبة لمنع التمويل المفرط بالديون. وإذا تجاوزت مصروفات الفوائد لديك هذه النسبة المئوية، فإن الفائض لا يكون قابلاً للخصم في العام الحالي. إنه متطلب فني يستلزم تخطيطًا ماليًا دقيقًا، لا سيما لشركات BV التي تعتمد على القروض بين الشركات أو الديون الخارجية لتمويل عملياتها.
المصادر
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة خاصة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - معدلات ضريبة الدخل على الشركات
- Belastingdienst - ضرائب كشوف المرتبات (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (btw) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- محكمة العدل للاتحاد الأوروبي (CJEU)، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- المحكمة العليا الهولندية (Hoge Raad)، رقم ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |