

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-22 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
يتطلب الحفاظ على Dutch BV ما هو أكثر من مجرد تسجيل محلي؛ فهو يقتضي الالتزام الصارم بسياسة الاحتفاظ بالسجلات لمدة سبع سنوات وتقديم تقارير دقيقة إلى سجل UBO في غضون أسبوع واحد من أي تغيير في الملكية. بالنسبة لأصحاب الأعمال الدوليين، غالباً ما يتحول العبء الإداري من حماسة دخول السوق إلى التفاصيل الفنية للامتثال المحلي. كما يتطلب البقاء في وضع سليم لدى غرفة التجارة الهولندية (KVK) وإدارة الضرائب اتباع نهج استباقي تجاه الالتزامات القانونية وحفظ السجلات.
يقدم هذا المقال نظرة عامة دقيقة على المتطلبات الإدارية التي يجب على الشركات الهولندية استيفاؤها لضمان الامتثال القانوني الكامل. ستتعلم كيفية إدارة إقرارات ضريبة القيمة المضافة (VAT) وضريبة دخل الشركات الإلزامية وفقاً لمعدلات عام 2026، حيث تخضع الأرباح التي تصل إلى 200,000 يورو للضريبة بنسبة 19%، وتُطبق نسبة 25.8% على ما يتجاوز ذلك. سنوضح أيضاً بالتفصيل متطلبات الحفاظ على عنوان محلي مسجل، وإدارة كشوف رواتب الموظفين، واستيفاء معايير الشفافية للأشخاص الطبيعيين الذين يمتلكون أكثر من 25% من حصص الشركة. يُعد هذا الدليل بمثابة خارطة طريق عملية لإدارة دورة حياة كيانك الهولندي بدقة مهنية.
Key Takeaways
- تحديد الواجبات الإدارية المحددة المطلوبة للحفاظ على الكيان القانوني الهولندي في وضع سليم لدى غرفة التجارة (KVK) والسلطات الضريبية.
- تطبيق معدلات ضريبة دخل الشركات لعام 2026 البالغة 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو و25.8% على المبالغ الزائدة عن ذلك.
- إدارة التزامات سجل UBO من خلال تسجيل أي شخص طبيعي يمتلك أكثر من 25% من أسهم الشركة أو حقوق التصويت فيها في غضون أسبوع واحد من حدوث أي تغييرات.
- الاستفادة من خدمات إدارة الشركات في هولندا لإدارة الإيداعات القانونية وتسهيل التأسيس عن بُعد عبر مسار التوكيل الرسمي المصدق.
- دمج خدمات أمانة الشركات مع محاسبة Dutch BV لضمان تقديم إقرارات ضريبة القيمة المضافة بدقة وإيداع الحسابات السنوية في الوقت المحدد.
تحديد الإدارة المؤسسية في السياق التنظيمي الهولندي
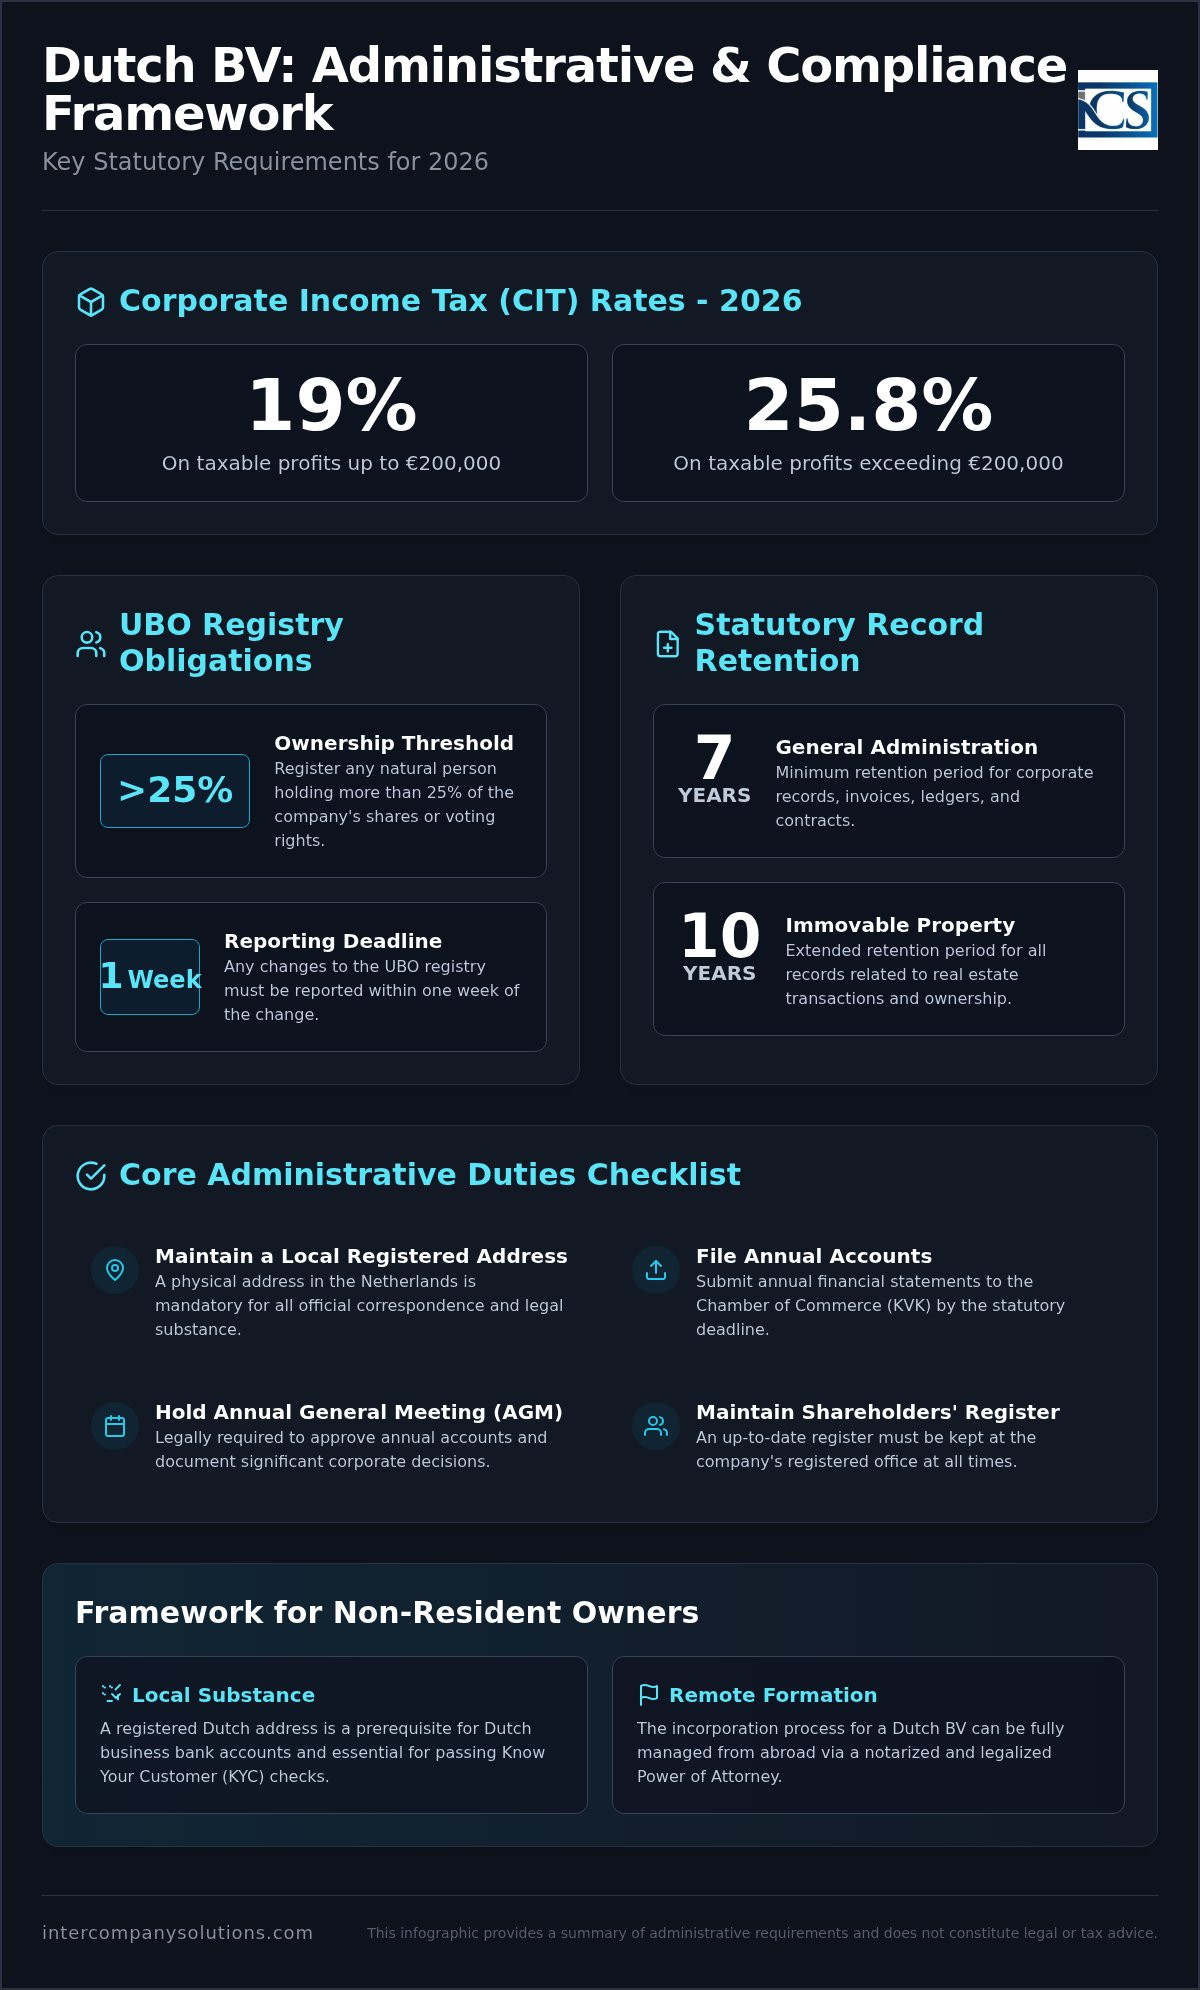
الإدارة المؤسسية هي الإطار الإلزامي لحوكمة Dutch BV وحفظ السجلات القانونية. وهي تشمل المهام القانونية والمالية وأمانة السر اللازمة للحفاظ على الوضع القانوني السليم للكيان القانوني الهولندي. هذه ليست عملية اختيارية، بل هي متطلب قانوني لكل شركة مسجلة في الدولة. تحافظ الإدارة الفعالة على جسر التواصل بين شركتك وغرفة التجارة الهولندية (KVK) وهيئة الضرائب (Belastingdienst). بالنسبة للمؤسسين الأجانب، توفر خدمات الإدارة المؤسسية في هولندا البنية التحتية اللازمة لتلبية متطلبات التواجد الاقتصادي والامتثال المحلية دون الحاجة إلى وجود مادي. ويتماشى هذا النظام مع المبادئ الأوسع لـ حوكمة الشركات في هولندا، مما يضمن الشفافية لجميع أصحاب المصلحة. وتشمل الإدارة السليمة أيضاً الالتزام بفترة حفظ السجلات القانونية البالغة 7 سنوات للإدارة العامة و10 سنوات للسجلات المتعلقة بالعقارات.
دور أمين سر الشركة الهولندي
يدير أمين سر الشركة الهولندي الشؤون القانونية الداخلية للـ BV. ويشمل واجبه الأساسي مسك سجل المساهمين، الذي يجب الاحتفاظ به في المقر المسجل للشركة. كما ينسق قرارات مجلس الإدارة والاجتماع العام السنوي (AGM) الإلزامي لضمان أن تكون القرارات ملزمة قانوناً وموثقة. وعند حدوث تغييرات، مثل استقالة مدير أو نقل ملكية أسهم، يحرص أمين السر على تحديث سجلات KVK على الفور. ويشمل ذلك إدارة سجل المستفيدين الحقيقيين (UBO)، حيث يجب تسجيل أي شخص طبيعي يمتلك حصة تزيد على 25% في غضون أسبوع واحد من حدوث التغيير. وتمنع الدقة هنا فرض غرامات باهظة وتعقيدات قانونية. كما يعمل كحارس للتاريخ القانوني للشركة ويضمن تلبية متطلبات خدمات الإدارة المؤسسية في هولندا من خلال الإيداع الدقيق.
التواجد الاقتصادي الإداري للمالكين غير المقيمين
يواجه المالكون غير المقيمين تحديات خاصة فيما يتعلق بالتواجد الاقتصادي المحلي. يشترط القانون الهولندي أن يكون لكل BV عنوان مقر مسجل محلي في هولندا لتلقي المراسلات الرسمية من الهيئات الحكومية. وتضمن الإدارة المهنية عدم بقاء المراسلات الواردة من Belastingdienst دون رد. كما يعد هذا الوجود المحلي شرطاً أساسياً لـ تأسيس شركة Dutch BV والاحتفاظ بالحسابات المصرفية التجارية الهولندية. تجري البنوك عمليات تدقيق صارمة لمبدأ "اعرف عميلك" (KYC) وتتوقع وجود سجل إداري موثق جيداً وصلة محلية واضحة. بالنسبة للمؤسسين من خارج الاتحاد الأوروبي، غالباً ما تبدأ هذه العملية بالتأسيس عن بُعد عبر توكيل رسمي موثق ومصدق. وتسهل الخدمات المهنية ذلك من خلال إدارة تدفق المستندات وضمان استيفاء الشركة للمعايير العالية للسلطات التنظيمية الهولندية. وبدون هذا الأساس الإداري، تخاطر الشركة بفقدان رقم ضريبة القيمة المضافة الخاص بها أو مواجهة إغلاق حساباتها المصرفية.
المكونات الأساسية لخدمات أمانة سر الشركات الهولندية
يعتمد النجاح التشغيلي للكيان القانوني الهولندي على دقة الدعم السكرتاري المقدم له. وتعمل هذه الخدمات كصلة وصل رئيسية بين الشركة والهيئات التنظيمية مثل غرفة التجارة الهولندية (KVK) وإدارة الضرائب (Belastingdienst). وبينما يتحمل مجلس الإدارة المسؤولية النهائية، يدير خبراء أمانة السر التنفيذ الفني للواجبات القانونية. ويشمل ذلك صياغة قرارات مجلس الإدارة، وإعداد محاضر الاجتماع العام السنوي، وإدارة الاستفسارات الواردة من IND بشأن وضع الهجرة للموظفين الدوليين. ويضمن مزودو خدمات الإدارة المؤسسية في هولندا الموثوقون توافق هذه الإجراءات مع قوانين حوكمة الشركات الهولندية السائدة لمنع أي هفوات إدارية.
يعد تقديم الحسابات السنوية إلى KVK موعداً نهائياً حاسماً يختلف باختلاف فئة حجم الشركة. وعادةً ما تقدم شركات BV الصغيرة ميزانية عمومية مبسطة وإيضاحات، ولكن الجدول الزمني للنشر صارم للغاية. وقد يؤدي تفويت هذه المواعيد النهائية إلى فرض مسؤولية شخصية على المديرين في حالة الإفلاس. ويضمن الدعم السكرتاري دقة هذه الإيداعات ورفعها ضمن المهل المحددة، مما يحافظ على وضع الشركة ككيان شفاف وممتثل.
حفظ السجلات القانونية والاحتفاظ بها
يفرض القانون الهولندي نهجاً صارماً للحفاظ على البيانات. ويجب الاحتفاظ بجميع السجلات المؤسسية والمالية، بما في ذلك حسابات دفتر الأستاذ والفواتير والعقود، لمدة لا تقل عن 7 سنوات. وتمتد هذه الفترة إلى 10 سنوات لأي وثائق متعلقة بالعقارات، مثل سندات ملكية المكاتب أو عقود الإيجار طويلة الأجل. وفي حين تسمح Belastingdienst بالتخزين الإلكتروني، يجب أن تظل الملفات الرقمية قابلة للوصول وقراءتها طوال فترة الاحتفاظ بأكملها. وإذا لم تكن متأكداً من وضعك الحالي في تقديم الإقرارات، فيمكنك استشارة أخصائي امتثال لمراجعة سجلاتك.
الامتثال لسجل المستفيدين الحقيقيين (UBO)
يعد سجل المستفيدين الحقيقيين (UBO) إجراءً للشفافية يهدف إلى منع غسل الأموال والجرائم المالية. ويُعرَّف المستفيد الحقيقي (UBO) بأنه أي شخص طبيعي يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو حصة الملكية في BV. ومنذ عام 2022، أصبحت بيانات محددة للمستفيدين الحقيقيين متاحة للسلطات المختصة لضمان معايير عالية من المساءلة. ويجب على الشركات تسجيل مستفيديها الحقيقيين في غضون أسبوع واحد من تأسيس الكيان أو حدوث أي تغيير لاحق في الملكية. وقد يؤدي عدم الالتزام بمواعيد التسجيل النهائية هذه أو تقديم معلومات غير صحيحة إلى فرض غرامات إدارية أو عقوبات جنائية. ويراقب المتخصصون في خدمات الإدارة المؤسسية في هولندا هذه النسب بشكل مستمر لضمان أن يعكس السجل هيكل الملكية الحالي بدقة.
متطلبات الامتثال القانوني والمعايير الضريبية لعام 2026
يتمحور الامتثال لشركة Dutch BV في عام 2026 حول الالتزام بحدود مالية وجداول إيداع محددة. وبالنسبة للسنة المالية 2026، تبلغ رسوم التسجيل لمرة واحدة في غرفة التجارة الهولندية (KVK) مبلغ 85.15 يورو. وبالإضافة إلى هذه التكلفة الأولية، يجب على الشركات التعامل مع مشهد ضريبي منظم يتطلب متابعة شهرية أو ربع سنوية. ويضمن الاستعانة بـ خدمات الإدارة المؤسسية في هولندا الاحترافية استيفاء هذه المعايير بدقة لتجنب غرامات التأخير في تقديم الإقرارات. وتعد هذه المتطلبات جزءاً من الإطار الأوسع لـ حوكمة الشركات في هولندا، والذي يركز على الشفافية المالية والمساءلة لجميع الكيانات القانونية.
حدود ضريبة دخل الشركات (CIT)
يعمل نظام ضريبة الشركات الهولندي وفق هيكل من شريحتين بناءً على الأرباح الخاضعة للضريبة. وتخضع الأرباح التي تصل إلى 200,000 يورو للضريبة بنسبة 19% الأدنى في عام 2026. وتخضع أي أرباح خاضعة للضريبة تتجاوز حد الـ 200,000 يورو هذا لمعدل 25.8%. وبالنسبة لرواد الأعمال الذين يديرون هياكل شركات قابضة، يعد إعفاء المشاركة عنصراً حيوياً في الإدارة الضريبية. وتمنع هذه القاعدة الازدواج الضريبي من خلال إعفاء توزيعات الأرباح والأرباح الرأسمالية المستمدة من شركة تابعة، بشرط أن تمتلك الشركة الأم 5% على الأقل من الأسهم وأن تستوفي اختبارات محددة تتعلق بالدافع أو الأصول. وتضمن الإدارة السليمة المطالبة بهذه الإعفاءات بشكل صحيح خلال عملية تقديم إقرار CIT السنوي.
طلبات ضريبة القيمة المضافة (VAT) ورقم EORI
يُطلب من معظم شركات Dutch BV التسجيل في ضريبة القيمة المضافة (VAT)، المعروفة محلياً باسم BTW. والمعدل القياسي هو 21%، بينما ينطبق معدل مخفض قدره 9% على سلع وخدمات محددة، مثل المنتجات الغذائية وبعض الخدمات كثيفة العمالة. وغالباً ما تعين الشركات غير المقيمة ممثلاً ضريبياً أو تستعين بـ خدمات الإدارة المؤسسية في هولندا المتخصصة للحصول على رقم ضريبة القيمة المضافة من Belastingdienst. وتعتمد وتيرة تقديم الإقرارات على حجم أعمال الشركة؛ حيث تقدم معظم شركات BV إقراراتها كل ثلاثة أشهر، على الرغم من أن السلطات قد تفرض تقديم إقرارات شهرية إذا تجاوز حجم الأعمال 7,000 يورو لكل ربع سنة أو في حال التأخر المستمر في السداد.
إذا كانت شركتك تعمل في استيراد أو تصدير البضائع خارج الاتحاد الأوروبي، فإن الحصول على رقم تسجيل وتحديد المشغلين الاقتصاديين (EORI) يعد أمراً إلزامياً. وتستخدم سلطات الجمارك هذا الرقم لتتبع الشحنات، وهو مرتبط بتسجيلك في ضريبة القيمة المضافة. وتؤدي إدارة هذه الطلبات أثناء مرحلة بدء عمل تجاري في هولندا إلى منع حدوث تأخيرات في سلسلة التوريد الخاصة بك.
المواعيد النهائية لتقديم الإقرارات والتقارير المالية
تتبع السنة المالية لمعظم الشركات الهولندية السنة التقويمية، وتنتهي في 31 ديسمبر. ويجب إعداد الحسابات السنوية وعرضها على المساهمين في غضون خمسة أشهر من نهاية السنة. وبعد الموافقة، يكون أمام الشركة ثمانية أيام لنشر هذه الحسابات لدى KVK. وفي حين أن التمديد ممكن في ظل ظروف محددة، فإن الموعد النهائي المطلق لتقديم الحسابات السنوية هو 12 شهراً بعد نهاية السنة المالية. ويعد تفويت هذا الموعد النهائي جريمة اقتصادية ويمكن أن يؤدي إلى مسؤولية شخصية على مديري الشركة.
تقييم مزودي خدمات الشركات للمؤسسين الدوليين
يتطلب اختيار شريك لكيانك الهولندي التركيز على الشفافية الإجرائية والخبرة الفنية. غالبًا ما يواجه المؤسسون الدوليون تحدي إدارة كيان محلي من منطقة زمنية مختلفة، مما يجعل إمكانية الوصول عن بُعد شرطًا غير قابل للتفاوض. يجب على المزود الكفء لـ خدمات إدارة الشركات في هولندا تقديم نهج موحد حيث تُدار مهام سكرتارية الشركات والمحاسبة للامتثال لمتطلبات Dutch BV تحت سقف واحد. يضمن هذا التكامل توافق الإيداعات القانونية لدى KVK تمامًا مع البيانات المالية المقدمة إلى Belastingdienst، مما يمنع التناقضات التي قد تؤدي إلى عمليات تدقيق ضريبي.
تُعد الشفافية في هيكل الرسوم مؤشرًا حاسمًا آخر على الشريك الموثوق. تفصح الشركات المهنية عن تكاليف الأطراف الخارجية، مثل رسوم تسجيل KVK البالغة 85.15 يورو وأتعاب كاتب العدل، في بداية التعاقد بدلاً من إخفائها في البنود الدقيقة. وبما أن ما يقرب من 93% من سكان هولندا يتحدثون الإنجليزية، يجب أن يُظهر مزود الخدمة كفاءة عالية في اللغة الإنجليزية لضمان التواصل الواضح بشأن المسائل القانونية والضريبية المعقدة. تعمل شركات خدمات إدارة الشركات في هولندا عالية الجودة كجسر يترجم المتطلبات التنظيمية المحلية إلى خطوات قابلة للتنفيذ لرائد الأعمال العالمي.
التأسيس والإدارة عن بُعد
يُعد مسار التوكيل الرسمي المصادق عليه (PoA) الإجراء المعياري للمؤسسين غير المقيمين الذين لا يمكنهم زيارة هولندا شخصيًا. تتيح هذه الطريقة لممثل محلي توقيع عقد التأسيس أمام كاتب عدل هولندي نيابة عنك، مما يلغي الحاجة إلى السفر فعليًا. لبدء هذا الإجراء، ستحتاج إلى تقديم مجموعة من المستندات المحددة، بما في ذلك نسخة مصادق عليها من جواز سفرك وإثبات عنوان السكن. يُعد هذا النهج عن بُعد ركيزة أساسية في عملية تسجيل الشركات في هولندا لرواد الأعمال الدوليين. وبمجرد تأسيس BV، تستمر خدمة الإدارة في إدارة عنوانك المسجل والمراسلات القانونية دون اشتراط حضورك الفعلي.
إدارة الرواتب والتوظيف المتكاملة
إذا كانت Dutch BV الخاصة بك تعتزم توظيف موظفين محليين أو دوليين، فيجب على شريكك الإداري تقديم خدمات الرواتب في هولندا لإدارة هذه الالتزامات المعقدة. يشمل ذلك التسجيل كصاحب عمل لدى مصلحة الضرائب وإدارة قسائم الرواتب الشهرية ومساهمات التقاعد. بالنسبة للمهاجرين ذوي المهارات العالية، يُعد قرار الإعفاء الضريبي بنسبة 30% حافزًا كبيرًا يتطلب تقديم طلب دقيق ومراقبة مستمرة للحفاظ على الأهلية. غالبًا ما يكون من المفيد استخدام نموذج صاحب العمل المسجل (EOR)، والذي يتيح لك توظيف الموظفين دون إنشاء قسم موارد بشرية داخلي كامل، مما يحافظ على انخفاض تكاليفك الإدارية العامة مع الامتثال الكامل لقوانين العمل الهولندية.
حلول إدارية متكاملة عبر Intercompany Solutions
يتطلب تأسيس تواجد في سوق أجنبية شريكًا يفهم نقطة التقاء القانون المحلي باستراتيجية الأعمال الدولية. تقدم Intercompany Solutions (ICS) باقة خدمات متكاملة تيسر كل شيء، بدءًا من التأسيس الأولي لـ BV وحتى التسجيل في ضريبة القيمة المضافة والمساعدة المصرفية. لقد ساعدنا رواد أعمال من أكثر من 50 دولة مختلفة في إطلاق عملياتهم الهولندية بنجاح. يضمن هذا النهج المتكامل ألا يقتصر وجود شركتك على مجرد قيد قانوني، بل أن تعمل ككيان ممتثل بالكامل ضمن النظام المالي الهولندي. من خلال مركزة متطلبات خدمات إدارة الشركات في هولندا الخاصة بك، يمكنك تقليل مخاطر فجوات التواصل بين مقدمي الخدمات القانونية والمحاسبية المنفصلين.
عملية التأسيس لدى ICS
تُعد السرعة وإمكانية الوصول عن بُعد الركيزتين الأساسيتين لنموذج التأسيس لدينا. نحن نتولى عملية تأسيس شركة Dutch BV خلال 2 إلى 5 أيام عمل باستخدام مسار التوكيل الرسمي المصادق عليه. تتيح لك هذه الطريقة تأسيس عملك التجاري دون زيارة هولندا شخصيًا. بمجرد تقديم وثائق الهوية والإقامة المطلوبة، نتولى التسجيل المباشر لدى غرفة التجارة الهولندية (KVK) ونضمن سداد رسوم التسجيل البالغة 85.15 يورو بشكل صحيح. بعد توقيع عقد التأسيس، نقدم مساعدة متخصصة في فتح الحسابات المصرفية التجارية. نحن نعمل مع مزودي التكنولوجيا المالية الحديثة مثل bunq والبنوك الهولندية التقليدية لضمان امتلاك كيانك الأدوات اللازمة لإدارة المعاملات المحلية والدولية. يرشدك فريقنا خلال متطلبات "اعرف عميلك" (KYC) الصارمة لتقليل التأخير في تفعيل حسابك.
الامتثال المستمر والمحاسبة
ينطوي الحفاظ على شركة BV على تفاعل مستمر مع مصلحة الضرائب وKVK. نحن نخصص مديري حسابات متخصصين للإشراف على إقرارات ضريبة القيمة المضافة الفصلية وإعداد بياناتك المالية السنوية. يُعد هذا الدعم طويل الأجل أمرًا أساسيًا للوفاء بمتطلب الاحتفاظ بالسجلات لمدة 7 سنوات ولضمان أن إقرارات ضريبة دخل الشركات (CIT) الخاصة بك تعكس بدقة معدلات عام 2026 البالغة 19% و25.8%. إذا كان نموذج عملك يتضمن توظيف كفاءات دولية، فإننا نيسر الحصول على تأشيرات المهاجرين ذوي المهارات العالية (HSM) وطلبات IND لتسهيل نقل موظفيك الأساسيين. تتضمن باقة الدعم السكرتاري المتميز لدينا 10 ساعات من الاستشارات المخصصة في سنتك الأولى، مما يتيح لك معالجة الأسئلة القانونية أو الإدارية المحددة فور ظهورها. وللحفاظ على زخم أعمالك، نضمن وقت استجابة مدته 24 ساعة لجميع الاستفسارات الإدارية. يضمن هذا الالتزام بالكفاءة بقاء مصالحك المهنية في أيدٍ خبيرة بينما تركز أنت على توسيع نطاق عملياتك.
آخر مراجعة: أغسطس 2026
تأمين مستقبل أعمالك في هولندا من خلال الامتثال القانوني
يتطلب الحفاظ على Dutch BV اهتمامًا دقيقًا بالمعايير الضريبية لعام 2026، بما في ذلك معدلات ضريبة دخل الشركات (CIT) ذات الشريحتين ورسوم تسجيل KVK البالغة 85.15 يورو. يعتمد النجاح طويل الأجل على قدرتك على الالتزام بمعيار الاحتفاظ بالسجلات لمدة سبع سنوات وضمان أن سجل المستفيدين الحقيقيين (UBO) يعكس بدقة أي شخص طبيعي يمتلك حصة تزيد عن 25%. هذه الواجبات الإدارية ليست مجرد مهام كتابية، بل هي الأساس القانوني الذي يحمي مكانة شركتك لدى Belastingdienst وغرفة التجارة.
توفر خدمات إدارة الشركات في هولندا المهنية البنية التحتية اللازمة لسد الفجوة بين استراتيجيتك الدولية والالتزام التنظيمي المحلي. وبصفتنا الشركة المتخصصة الأولى في التأسيس لرواد الأعمال الأجانب، فإننا نيسر التأسيس عن بُعد خلال 2 إلى 5 أيام عمل عبر مسار التوكيل الرسمي المصادق عليه. يضمن دعمنا الشامل، المدعوم بضمان رضا بنسبة 100%، تلبية كل متطلب قانوني بدقة ووضوح إجرائي.
نحن على استعداد لنكون دليلك الخبير في السوق الهولندية. يظل فريقنا ملتزمًا بتقديم الدقة والنزاهة القانونية التي يستحقها مشروعك الدولي.
آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
ما هي مهام الإدارة المؤسسية الإلزامية لشركة Dutch BV؟
تشمل مهام الإدارة المؤسسية الإلزامية إيداع الحسابات السنوية لدى الغرفة التجارية (KVK)، والاحتفاظ بسجل المساهمين في المقر المسجل، وتقديم إقرارات ضريبة القيمة المضافة وضريبة دخل الشركات (CIT) الدورية. ويجب عليك أيضاً تسجيل المستفيدين الفعليين في سجل المستفيد الفعلي (UBO) خلال أسبوع واحد من أي تغيير. ويضمن مقدمو corporate administration services Netherlands المهنيون الالتزام بهذه المواعيد النهائية لتفادي الغرامات الإدارية أو مسؤولية أعضاء مجلس الإدارة في حالات عدم الامتثال.
هل أحتاج إلى التواجد الفعلي في هولندا لإدارة شركتي؟
لا تحتاج إلى التواجد الفعلي في هولندا لإدارة شركتك أو استكمال إجراءات التأسيس. عادةً ما يستخدم المؤسسون الأجانب مسار التوكيل الرسمي المصدق لتأسيس شركة Dutch BV عن بُعد خلال يومين إلى 5 أيام عمل. وبمجرد تأسيسها، يمكنك إدارة الالتزامات القانونية لكيانك وإقراراته الضريبية من خلال شريك خدمات محلي يتولى المراسلات الرسمية والإيداعات بالنيابة عنك من عنوان مقر مسجل في هولندا.
ما هو الحد الأدنى لرأس المال المطلوب لشركة Dutch BV في عام 2026؟
الحد الأدنى لرأس المال المطلوب لتأسيس شركة Dutch BV في عام 2026 هو 0.01 يورو. وتتيح هذه المرونة للمؤسسين تأسيس شركة خاصة ذات مسؤولية محدودة دون الحاجة إلى ضخ رأس مال أولي كبير. وأثناء عملية التأسيس، يجب عليك تحديد القيمة الاسمية للأسهم وإجمالي رأس المال المصدر. وعلى الرغم من أن الحد الأدنى القانوني رمزي، إلا أن امتلاك رأس مال أعلى قد يكون مفيداً لبعض طلبات فتح الحسابات المصرفية التجارية أو لتعزيز المصداقية التجارية.
كم تبلغ معدلات ضريبة الشركات في هولندا لعام 2026؟
بالنسبة للسنة المالية 2026، تطبق هولندا نظام ضريبة دخل الشركات (CIT) المكون من شريحتين. ستدفع معدل 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو. وتخضع أي أرباح تتجاوز حد 200,000 يورو لضريبة بمعدل 25.8%. تطبق هذه المعدلات على الدخل العالمي للشركات المقيمة في هولندا. ويعد مسك الدفاتر بدقة وتطبيق إعفاءات ضريبية محددة، مثل إعفاء المشاركة، أمراً أساسياً لتحسين العبء الضريبي لكيانك.
ما هي رسوم تسجيل KVK لشركة جديدة في عام 2026؟
تبلغ رسوم تسجيل الغرفة التجارية الهولندية (KVK) لشركة جديدة في عام 2026 مبلغ 85.15 يورو. وتُعد هذه رسوماً تدفع لمرة واحدة وغير متكررة وتستحق عند التسجيل الأولي لكيانك القانوني في السجل التجاري. وإذا كنت تستعين بخدمات corporate administration services Netherlands لتسهيل التأسيس، فغالباً ما يتولى مقدم الخدمة سداد هذه الرسوم كجزء من تكاليف الإعداد والتأسيس. وستحصل أيضاً على رقم KVK فريد، وهو مطلوب لجميع المعاملات التجارية الرسمية.
من يُعتبر مستفيداً فعلياً (UBO) في هولندا؟
يُعتبر الشخص الطبيعي مستفيداً فعلياً نهائياً (UBO) إذا كان يمتلك أكثر من 25% من الأسهم، أو حقوق التصويت، أو حصص الملكية في شركة هولندية. ويشمل هذا التعريف أيضاً الأفراد الذين يمارسون سيطرة فعلية على الكيان من خلال وسائل أخرى. ومنذ عام 2022، أصبح سجل UBO أداة شفافية إلزامية. ويجب عليك تسجيل هؤلاء الأفراد وتحديث السجل خلال أسبوع واحد من أي تغيير يطرأ على هيكل ملكية الشركة.
ما هي المدة التي يجب أن أحتفظ خلالها بالسجلات التجارية لشركة هولندية؟
يجب عليك الاحتفاظ بجميع السجلات التجارية والمالية لمدة قانونية قدرها 7 سنوات. ويغطي هذا المتطلب حسابات دفتر الأستاذ، والفواتير، وكشوف الحسابات المصرفية، والعقود. ومع ذلك، إذا كانت سجلاتك تتعلق بأموال غير منقولة (عقارات)، مثل صكوك ملكية المكاتب أو عقود الإيجار طويلة الأجل، فإن فترة الاحتفاظ تمتد إلى 10 سنوات. ويمكن حفظ السجلات إلكترونياً، بشرط أن تظل مقروءة ومتاحة للتدقيق من قِبل إدارة الضرائب الهولندية (Belastingdienst) طوال الفترة بأكملها.
هل يمكنني توظيف عاملين في هولندا من خلال شريك إداري؟
يمكنك توظيف موظفين في هولندا بالاعتماد على دعم كشوف المرتبات والتوظيف المقدم من شريك إداري. ويتيح لك ذلك إدارة الموظفين المحليين دون الحاجة إلى إنشاء قسم موارد بشرية داخلي. ويتولى شريكك إجراءات تسجيل صاحب العمل لدى Belastingdienst، وإصدار قسائم الرواتب الشهرية، وسداد مساهمات المعاشات التقاعدية. كما يمكنهم المساعدة في تطبيق قرار الإعفاء الضريبي بنسبة 30% للمهاجرين ذوي المهارات العالية، مما يضمن استفادة موظفيك الدوليين من الحوافز الضريبية الهولندية المتاحة.
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة خاصة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - معدلات ضريبة دخل الشركات
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- Belastingdienst - ضرائب كشوف المرتبات (loonheffingen)
- UWV - التزامات صاحب العمل
- CJEU، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، رقم ECLI:NL:HR:2021:1152
- ملخصات الضرائب العالمية من PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |