

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
سجل ما يقارب 80% من الكيانات القانونية الهولندية المستفيدين الحقيقيين بنجاح بحلول أوائل عام 2024، مما يسلط الضوء على معايير الشفافية الصارمة التي تطبقها Belastingdienst حاليًا. بالنسبة لرواد الأعمال الأجانب، يعد الحفاظ على الامتثال لضريبة الشركات في هولندا متطلبًا قانونيًا دقيقًا لا يترك مجالًا للأخطاء الإدارية أو تفويت المواعيد النهائية. ومن الشائع الشعور بالارتباك أمام المصطلحات التقنية وجداول تقديم الإقرارات الصارمة المطلوبة للحفاظ على الوضع النظامي السليم لشركة Dutch BV لدى السلطات الضريبية.
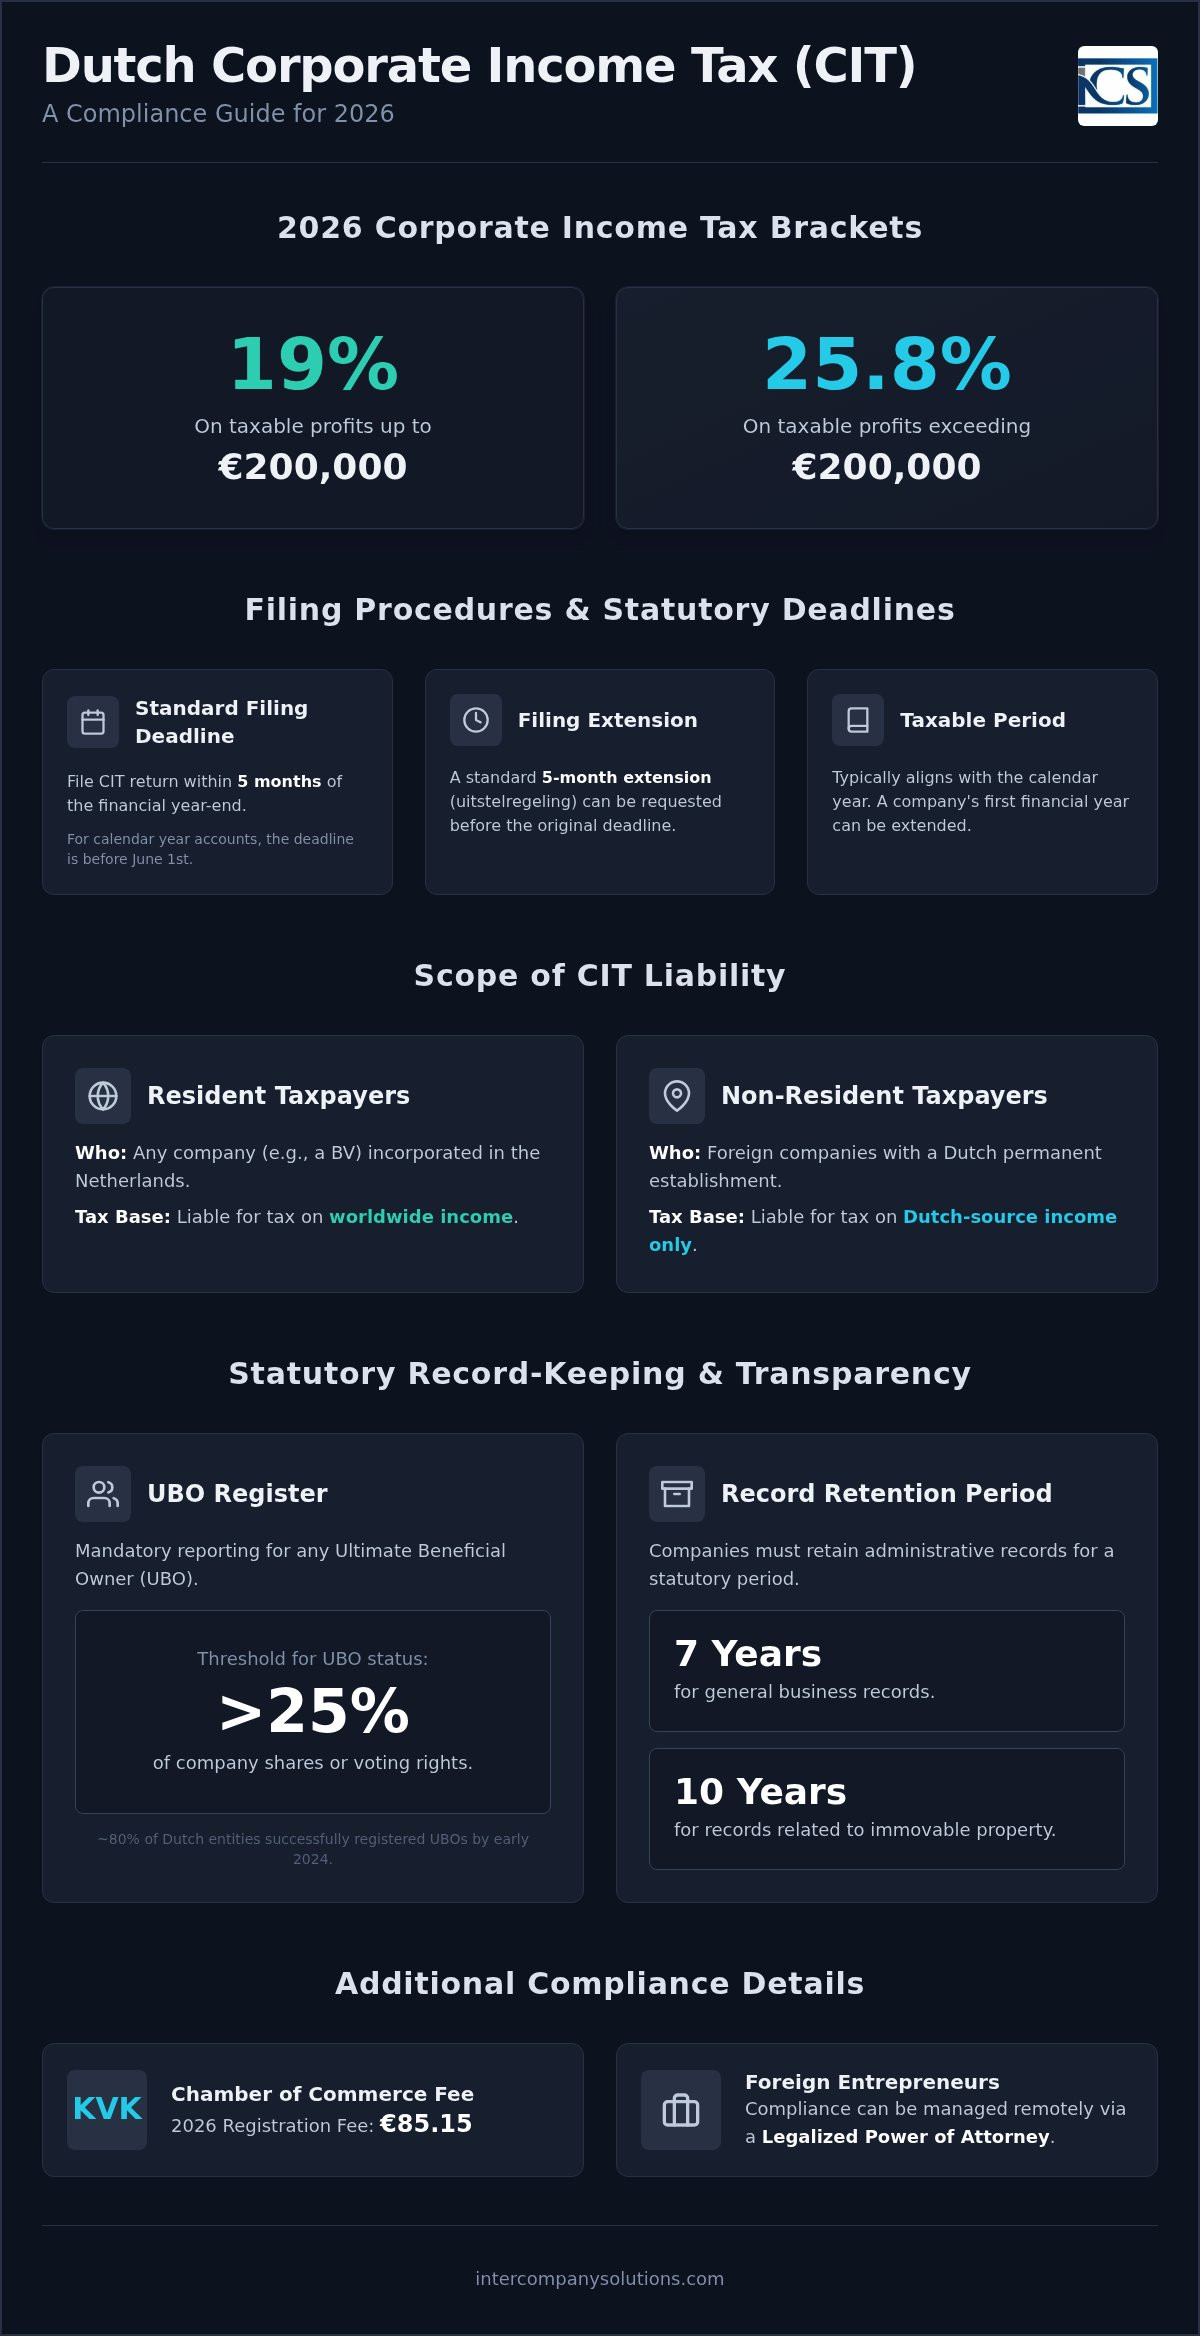
نحن ندرك أن تعقيد قانون الضرائب الهولندي يمكن أن يشكل عائقًا كبيرًا أمام نمو الأعمال التجارية الدولية. يقدم هذا الدليل تفصيلًا مهنيًا وتدريجيًا لمتطلبات ضريبة الدخل على الشركات لعام 2026، مما يضمن حصولك على البيانات الدقيقة اللازمة لإدارة المسؤوليات المالية والضريبية لشركتك. ستكتسب فهمًا واضحًا للشرائح الضريبية الحالية، والتي تظل محددة بنسبة 19% للأرباح التي تصل إلى 200,000 يورو و25.8% لأي مبالغ تتجاوز هذا الحد.
وبالإضافة إلى المعدلات الضريبية، سنفصل المواعيد النهائية الأساسية لتقديم الإقرارات وفترة الاحتفاظ بالسجلات الإلزامية البالغة سبع سنوات والتي يتعين عليك الالتزام بها. كما نغطي أيضًا رسوم التسجيل لدى KVK البالغة 85.15 يورو والحدود المحددة للإبلاغ عن المستفيد الحقيقي (UBO) للمساهمين الذين تتجاوز نسبة ملكيتهم 25%. وتعد هذه النظرة العامة بمثابة خارطة طريق موثوقة لمساعدتك على تجنب الغرامات الإدارية والحفاظ على علاقة شفافة مع الدولة الهولندية.
النقاط الرئيسية
- فهم نظام الشرائح الضريبية الثنائي لعام 2026 لضمان الامتثال الدقيق لضريبة الشركات في هولندا، من خلال تطبيق نسبة 19% على الأرباح التي تصل إلى 200,000 يورو ونسبة 25.8% على المبلغ المتبقي.
- تحديد المواعيد النهائية الحاسمة لتقديم الإقرارات، والتي تستحق عادةً في غضون خمسة أشهر من نهاية السنة المالية، لتجنب العقوبات الإدارية وفوائد التأخير في السداد.
- تطبيق بروتوكولات حفظ السجلات القانونية التي تتوافق مع فترة الاحتفاظ الإلزامية البالغة سبع سنوات، أو عشر سنوات للسجلات المتعلقة بالعقارات.
- معرفة كيفية إدارة المديرين غير المقيمين للالتزامات الضريبية الهولندية عن بُعد باستخدام مسار التوكيل الرسمي المصدق للامتثال المؤسسي.
- توضيح متطلبات الشفافية الخاصة بسجل المستفيد الحقيقي (UBO)، والتي تنطبق على أي شخص طبيعي يمتلك أكثر من 25% من أسهم الشركة أو حقوق التصويت فيها.
نطاق الخضوع لضريبة دخل الشركات الهولندية
تُفرض ضريبة دخل الشركات الهولندية (CIT) على الكيانات بناءً على حالة إقامتها الضريبية وطبيعة أنشطتها داخل الدولة. وبالنسبة لمعظم رواد الأعمال الدوليين، يُعد الكيان ذو المسؤولية المحدودة Besloten Vennootschap (BV) الأداة الرئيسية لممارسة الأعمال التجارية. بموجب القانون الهولندي، تُعتبر أي BV تم تأسيسها في هولندا مقيماً ضريبياً بصورة تلقائية. ويفرض هذا الوضع خضوع الكيان للضريبة على دخله العالمي، بغض النظر عن مكان تحقيق ذلك الدخل. ويُعد هذا عاملاً حاسماً تجب مراعاته أثناء تأسيس شركة هولندية، حيث يحدد الأساس لجميع الالتزامات المالية والضريبية المستقبلية.
بالنسبة لرواد الأعمال الذين يديرون أيضاً كيانات في أمريكا الشمالية، يمكنك معرفة المزيد حول دليل Secretary of State Directory لإجراء عمليات البحث عن الكيانات التجارية والتحقق من توافر الأسماء بسهولة عبر جميع الولايات الأمريكية الخمسين.
يواجه المكلفون غير المقيمين، مثل الشركات الأجنبية التي تمتلك منشأة دائمة أو دخلاً محدداً من مصدر هولندي، نطاقاً أكثر محدودية، إذ يدفعون الضريبة فقط على الأرباح المستمدة مباشرة من العمليات الهولندية. ويتضمن تحديد الإقامة فحص مكان الإدارة الفعلية؛ فإذا كانت القرارات التجارية والاستراتيجية الرئيسية تُتخذ داخل هولندا، يُصنف الكيان عادةً على أنه مقيم للأغراض الضريبية. ويُعد فهم هذه الفروق أمراً أساسياً للحفاظ على الامتثال لضريبة دخل الشركات في هولندا وضمان الوفاء بجميع الالتزامات القانونية منذ تاريخ التأسيس. ويوفر نظام ضريبة الشركات الهولندي إطاراً واضحاً لهذه التقييمات، محققاً التوازن بين المتطلبات المحلية والمعاهدات الدولية لتفادي الازدواج الضريبي.
الكيانات الخاضعة لضريبة دخل الشركات
يفرض قانون الضرائب الهولندي الخضوع لضريبة دخل الشركات على عدة أشكال قانونية، وتُعد الشركات ذات المسؤولية المحدودة (BVs) والشركات المساهمة العامة (NVs) الكيانات الأكثر شيوعاً في الخضوع لها. وتُعفى المؤسسات (stichtingen) والجمعيات عموماً، ما لم تنخرط في عمليات تجارية نشطة تنافس المنشآت التجارية؛ وفي هذه الحالات، يتعين عليها التسجيل في ضريبة دخل الشركات بمجرد أن تتجاوز أنشطتها حد الأعمال التجارية. ويجب أيضاً على الفروع الأجنبية التي تعمل كمنشآت دائمة الامتثال لمتطلبات تقديم الإقرارات الهولندية بالنسبة لحصة الأرباح المنسوبة إلى أنشطتها المحلية. ويضمن ذلك تكافؤ الفرص بين شركات BV المحلية والمجموعات الدولية التي تمتلك وجوداً مادياً في البلاد.
الفترة الضريبية
توفّق معظم الشركات فترتها الضريبية مع السنة التقويمية القياسية، الممتدة من 1 يناير إلى 31 ديسمبر. ومع ذلك، يسمح القانون باعتماد سنوات مالية متداخلة إذا تم النص على ذلك في عقد تأسيس الشركة. وبالنسبة لشركة BV حديثة التأسيس، يمكن تمديد سنتها المالية الأولى؛ وهذا يعني أن الشركة التي تأسست في أكتوبر 2025 قد تنتهي فترة إعداد تقاريرها الأولى في 31 ديسمبر 2026. ويُعد هذا التوافق حيوياً لأن إقرارات ضريبة دخل الشركات يجب أن تتطابق تماماً مع البيانات المالية السنوية المودعة لدى غرفة التجارة (KVK). ويمثل التنسيق الدقيق بين المحاسبة وتقديم الإقرارات الضريبية ركيزة أساسية للامتثال الناجح لضريبة دخل الشركات في هولندا، إذ يمنع وجود أي اختلافات قد تؤدي إلى عمليات تدقيق أو استفسارات من جانب Belastingdienst.
إجراءات تقديم الإقرارات والمواعيد النهائية القانونية
يتطلب الامتثال لضريبة دخل الشركات في هولندا التزاماً صارماً بالجدول الزمني القانوني لتقديم الإقرارات. فبالنسبة لشركة Dutch BV التي تطابق سنتها المالية السنة التقويمية، يجب تقديم إقرار ضريبة دخل الشركات قبل 1 يونيو من العام التالي. وإذا كانت شركتك تعتمد سنة مالية متداخلة، كما تم توضيحه في القسم السابق بشأن عقد التأسيس، فإن الموعد النهائي يكون بعد خمسة أشهر تماماً من نهاية تلك الفترة. ويؤدي تفويت هذه المواعيد إلى فرض غرامات إدارية تلقائية، والتي قد تتصاعد في حال استمرار التأخير.
يمكنك طلب تمديد قياسي لمدة خمسة أشهر للتقديم من خلال نظام التأجيل (uitstelregeling). ويُعد هذا مفيداً بشكل خاص لرواد الأعمال الدوليين الذين يحتاجون إلى وقت إضافي لتوحيد حسابات الشركات التابعة الأجنبية أو التنسيق مع المديرين غير المقيمين. وتتولى معظم جهات تقديم الخدمات المهنية إدارة هذا الطلب نيابة عن عملائها، مما يضمن بقاء الشركة في وضع سليم أثناء التحقق من الأرقام النهائية. إنه إجراء روتيني، ولكن يجب البدء فيه قبل انتهاء الموعد النهائي الأصلي البالغ خمسة أشهر.
عملية تقديم إقرار ضريبة دخل الشركات
إن الأساس للإقرار الضريبي الصحيح هو مجموعة الحسابات السنوية التجارية. ومع ذلك، غالباً ما يختلف الربح الخاضع للضريبة عن الربح التجاري بسبب تسويات مالية وضريبية محددة. وتشمل هذه التسويات النفقات غير القابلة للخصم مثل بعض الغرامات أو جزء من تكاليف التمثيل والاستقبال، بالإضافة إلى قواعد إهلاك محددة للأصول التجارية. ويجب تقديم الإقرار إلكترونياً عبر بوابة Belastingdienst أو من خلال برامج معتمدة. وتضمن هذه العملية اتباع إجراءات تقديم إقرارات ضريبة دخل الشركات والامتثال لها وفقاً لأحدث معايير عام 2026، مع إعطاء الأولوية للدقة في الانتقال من إعداد التقارير التجارية إلى التقارير الضريبية.
الربط الضريبي المؤقت مقابل الربط الضريبي النهائي
تُصدر السلطات الضريبية الهولندية عادةً ربطاً ضريبياً مؤقتاً (voorlopige aanslag) في وقت مبكر من السنة المالية استناداً إلى النتائج السابقة أو التقديرات. ويعمل هذا كخطة دفع أولية لمساعدة الشركات على إدارة تدفقاتها النقدية على مدار العام. وإذا كنت تتوقع أرباحاً أعلى أو أقل بكثير مما كانت عليه في السنوات السابقة، فيجب عليك تعديل هذا الربط الضريبي على الفور. ويؤدي القيام بذلك إلى تجنب مطالبة ضريبية كبيرة وغير متوقعة في نهاية العام ويقلل من الفائدة المفروضة على المدفوعات المتأخرة. وتُعد الإدارة الاستباقية لقرارات الربط هذه عنصراً أساسياً للامتثال الفعال لضريبة دخل الشركات في هولندا.
في أعقاب حكم صادر عن المحكمة العليا لعام 2026، تم تحديد سقف لمعدل الفائدة على المدفوعات المتأخرة لضريبة الشركات عند 4%. ورغم أن هذا المعدل أقل مما كان عليه في السنوات السابقة، فإنه يظل تكلفة تتجنبها الشركات الفعالة من خلال إعداد التقارير بدقة. وبمجرد أن تقوم Belastingdienst بمعالجة الإقرار المقدم، تصدر ربطاً ضريبياً نهائياً (definitieve aanslag). وإذا كنت تعتقد أنه قد تم احتساب التزاماتك الضريبية بشكل غير صحيح، فيمكنك استشارة المتخصصين المحاسبيين لدينا لمراجعة إقرارك أو بدء إجراءات الاعتراض الرسمي خلال المهلة القانونية البالغة ستة أسابيع.
أسعار ضريبة الشركات الهولندية والشرائح لعام 2026
يحافظ هيكل ضريبة دخل الشركات الهولندية لعام 2026 على نظام مستقر ثنائي الشرائح، مما يوفر بيئة يمكن التنبؤ بها للشركات الدولية. وبالنسبة للأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو، تدفع الشركات نسبة 19%. وبمجرد أن تتجاوز الأرباح هذا الحد البالغ 200,000 يورو، تخضع الحصة التي تزيد عن هذا المبلغ للضريبة بنسبة 25.8%. وتُطبق هذه الأسعار على الربح الضريبي، الذي يُحدد بعد إجراء التعديلات اللازمة على الحسابات التجارية كما هو موضح في الأقسام السابقة. ويُعد حفظ سجلات دقيقة أمراً ضرورياً لضمان تطبيق شركتك للشرائح الصحيحة أثناء عملية تقديم الإقرارات السنوية.
غالباً ما تستفيد الشركات القابضة من إعفاء المشاركة (deelnemingsvrijstelling). وتضمن هذه القاعدة إعفاء توزيعات الأرباح والأرباح الرأسمالية المحققة من شركة تابعة مؤهلة، عموماً عندما تمتلك الشركة الأم 5% على الأقل من الأسهم، من ضريبة دخل الشركات. ويحول ذلك دون الازدواج الضريبي داخل المجموعة المؤسسية، مما يجعل هولندا موقعاً استراتيجياً لهياكل الشركات القابضة. ويُعد التطبيق السليم لهذا الإعفاء حجر الزاوية للامتثال لضريبة دخل الشركات في هولندا بالنسبة للمجموعات التي تضم كيانات متعددة، نظراً لتأثيره المباشر على معدل الضريبة الفعلي الإجمالي.
حساب الربح الخاضع للضريبة
يتطلب تحديد فاتورة الضرائب النهائية حساباً دقيقاً للربح الخاضع للضريبة. ويمكنك خصم معظم النفقات المتعلقة بالأعمال، شريطة أن تكون متكبدة لغرض تحقيق الدخل. ومع ذلك، تخضع بعض التكاليف، مثل الفوائد على القروض، لقواعد تحديد وقيود معينة. وإذا تكبدت شركتك خسارة، فإن النظام الهولندي يسمح بترحيل الخسائر إلى الوراء لمدة عام واحد لخصمها من أرباح العام السابق. وبالنسبة للخسائر التي لا يمكن تسويتها بهذه الطريقة، يمكنك ترحيلها إلى الأمام إلى أجل غير مسمى. ومن المفيد معرفة أنه على الرغم من أن الترحيل للأمام غير محدد المدة، إلا أن هناك قيوداً تُطبق عند التسوية مقابل أرباح تتجاوز مليون يورو.
يمكن للمجموعات التي تضم شركات BV متعددة في كثير من الأحيان تكوين وحدة ضريبية (fiscale eenheid). ويتيح ذلك معاملة الشركة الأم والشركات التابعة لها كدافع ضرائب واحد. وتتمثل الفائدة الأساسية في القدرة على مقاصة خسائر إحدى الشركات مقابل أرباح شركة أخرى ضمن نفس المجموعة. كما أنه يخفف العبء الإداري، حيث يتم تقديم إقرار موحد واحد لضريبة دخل الشركات لكامل الوحدة. ويتطلب هذا الترتيب تخطيطاً دقيقاً أثناء بدء الأعمال التجارية في هولندا لضمان استيفاء جميع الكيانات لمتطلبات التكامل الضريبي.
الحوافز والإعفاءات
تقدم الحكومة الهولندية العديد من الحوافز لتشجيع أنواع معينة من النشاط الاقتصادي. ويُعد صندوق الابتكار (Innovation Box) مثالاً بارزاً، حيث يسمح بفرض ضريبة بمعدل فعلي قدره 9% بدلاً من الأسعار القياسية على الأرباح المستمدة من الملكية الفكرية المطورة ذاتياً أو أنشطة البحث والتطوير المؤهلة. ويقلل هذا المعدل المخفض بشكل كبير من العبء الضريبي على المؤسسات القائمة على التكنولوجيا والتي تمتلك براءات اختراع سارية أو إقرارات بحث وتطوير مؤهلة.
بالإضافة إلى ذلك، يمكن للشركات الاستفادة من مخصصات الاستثمار للمعدات الموفرة للطاقة أو الصديقة للبيئة. وتُخصم هذه الاستقطاعات من الربح الخاضع للضريبة قبل تطبيق أسعار ضريبة دخل الشركات. وعند دمجها مع إعفاء المشاركة على توزيعات الأرباح، توفر هذه الحوافز إطاراً ضريبياً تنافسياً لرواد الأعمال الذين يضعون النمو والابتكار في أولوياتهم. ويمثل الالتزام بهذه القواعد جزءاً حيوياً من الامتثال لضريبة دخل الشركات في هولندا لأي شركة BV حديثة.
المتطلبات القانونية لحفظ السجلات والشفافية
تُعد السلامة الإدارية الركيزة الأساسية لشركة Dutch BV الممتثلة. تطلب منك Belastingdienst الاحتفاظ بإدارة دفاتر وسجلات شاملة يمكن الوصول إليها بسهولة لأغراض التدقيق في أي وقت. وبالنسبة لسجلات الأعمال القياسية، بما في ذلك الفواتير، وكشوف الحسابات المصرفية، والعقود، فإن فترة الاحتفاظ الإلزامية هي سبع سنوات. ومع ذلك، إذا كانت شركتك تمتلك مقرات أعمال أو تديرها، فيجب عليك الاحتفاظ بالسجلات المتعلقة بالأموال غير المنقولة لمدة عشر سنوات. ويُعد هذا التمييز أمراً حيوياً للامتثال لضريبة الشركات في هولندا على المدى الطويل، حيث إن عدم تقديم هذه المستندات أثناء التفتيش يمكن أن يؤدي إلى عكس عبء الإثبات في النزاعات الضريبية.
تقبل السلطات السجلات الرقمية بالكامل، بشرط أن تظل موثوقة ومتاحة للوصول. ويجب عليك التأكد من إمكانية استرجاع البيانات وقراءتها في غضون إطار زمني معقول إذا طلب مفتش الضرائب ذلك. وعلى الرغم من أن الحلول المحاسبية المستندة إلى السحابة تسهل هذا الأمر، إلا أن المسؤولية النهائية عن سلامة البيانات تقع على عاتق مديري الشركة. ويعد الحفاظ على تنظيم أرشيفاتك الرقمية طريقة عملية لإثبات الشفافية والموثوقية للدولة الهولندية.
لضمان بقاء هذه الأنظمة آمنة وقادرة على الصمود، تستفيد العديد من الشركات الدولية من خبرة Insoft Services للحصول على استشارات مهنية في مجال تكنولوجيا المعلومات وخدمات الأمن السيبراني المدارة.
إيداعات ورسوم KVK
يجب على كل شركة Dutch BV تقديم بياناتها المالية سنوياً إلى الغرفة التجارية (KVK). وبالنسبة لفترة عام 2026، تبلغ رسوم التسجيل في السجل التجاري 85.15 يورو. ويجب عليك إيداع هذه البيانات في غضون 12 شهراً بعد نهاية السنة المالية للحفاظ على الوضع القانوني السليم للشركة. ويعتمد حجم المعلومات المطلوب منك الإفصاح عنها على فئة حجم شركتك. وعادةً ما تحتاج الشركات متناهية الصغر والصغيرة فقط إلى نشر ميزانية عمومية موجزة وإيضاحات محدودة. وفي المقابل، تواجه الكيانات المتوسطة والكبيرة متطلبات تدقيق وإفصاح أكثر شمولاً. ويحمي الإيداع في الوقت المناسب المديرين من المسؤولية الشخصية في حالة الإفلاس، ويشكل جزءاً أساسياً من شفافية الشركات.
الامتثال لسجل UBO
تمتد الشفافية إلى هيكل الملكية من خلال سجل UBO. يُطلب منك تسجيل أي شخص طبيعي يُعتبر مالكاً مستفيداً نهائياً (UBO)، والذي يُعرَّف بأنه أي شخص يمتلك أكثر من 25% من الأسهم أو حقوق التصويت. وحتى أوائل عام 2024، أتمت حوالي 80% من الكيانات الهولندية هذا التسجيل بنجاح، مما يعكس الأولوية العالية الممنوحة للشفافية المؤسسية. ويمكن أن تؤدي بيانات UBO غير الدقيقة أو المفقودة إلى فرض غرامات إدارية ومواجهة عقبات كبيرة عند فتح الحسابات المصرفية للشركات أو الحفاظ عليها. وتستخدم البنوك هذه البيانات كجزء من إجراءات "اعرف عميلك" الإلزامية الخاصة بها، مما يجعل دقة بيانات UBO شرطاً أساسياً للامتثال السلس لضريبة الشركات في هولندا. كما يجب الإبلاغ عن أي تغييرات في الملكية خلال ثمانية أيام لضمان بقاء السجل محدثاً.
إدارة الامتثال لضريبة الشركات كرائد أعمال أجنبي
تمثل إدارة البيئة التنظيمية كمدير غير مقيم عقبات لوجستية فريدة من نوعها. تُجري Belastingdienst جميع المراسلات الرسمية تقريبًا باللغة الهولندية، مما يصعب على رواد الأعمال الأجانب تفسير الطلبات أو إشعارات الربط الضريبي الحساسة للوقت. للحفاظ على الامتثال لضريبة الشركات في هولندا، يجب أن يكون لديك عنوان تجاري هولندي مسجل. يعمل هذا العنوان كنقطة اتصال رسمية للتبليغ الضريبي، مما يضمن تلقي شركتك لجميع الإخطارات القانونية دون تأخير. غالبًا ما يؤدي الاعتماد على عنوان دولي إلى تفويت المواعيد النهائية وفرض غرامات إدارية لاحقة.
تُعد الإدارة عن بُعد ممارسة قياسية للشركات من نوع Dutch BV الدولية، بشرط استخدام مسار التوكيل الرسمي المصدق (PoA). يتيح هذا الإطار القانوني لممثل محلي إدارة شؤونك المالية، بدءًا من التسجيلات في ضريبة القيمة المضافة وحتى إقرار ضريبة الشركات النهائي. إنه يلغي الحاجة إلى السفر الفعلي لكل إجراء إداري، مما يضمن بقاء شركتك ممتثلة بينما تركز أنت على العمليات العالمية. يجب توثيق التوكيل الرسمي وتصديقه على النحو الصحيح لكي تعترف به البنوك الهولندية ومكتب الضرائب، وهي عملية يتولاها خبراؤنا خلال مرحلة التأسيس.
حلول الامتثال عن بُعد
يُعد الاستعانة بخدمات المحاسبة المهنية لشركات Dutch BV الطريقة الأكثر كفاءة للتعامل مع هذه المتطلبات. يعمل هؤلاء المختصون كوكلاء مفوضين، باستخدام بوابات رقمية آمنة للتواصل المباشر مع السلطات الضريبية. من خلال دمج مسك الدفاتر الخاص بك مع خدمات كشوف المرتبات، فإنك تضمن احتساب جميع ضرائب الأجور واشتراكات الضمان الاجتماعي بشكل صحيح وتجهيزها للتسوية الموحدة لضريبة الشركات في نهاية العام. يمنع هذا النهج الشامل وجود تعارض في البيانات بين الفئات الضريبية المختلفة، وهو ما يشكل سببًا شائعًا لبدء عمليات التدقيق الضريبي.
التخطيط الاستراتيجي للامتثال
يتطلب النجاح على المدى الطويل التخطيط لحوافز ضريبية محددة والتزامات دولية. على سبيل المثال، ينبغي لك تحديد ما إذا كان موظفوك الدوليون مؤهلين لحكم الإعفاء الضريبي بنسبة 30%، والذي يتيح لك تقديم بدل معفى من الضرائب للتكاليف الإقليمية الإضافية للمهاجرين ذوي المهارات العالية. بالإضافة إلى ذلك، فإن إدارة الالتزامات الضريبية العابرة للحدود أمر حيوي للاستفادة من اتفاقيات تجنب الازدواج الضريبي بين هولندا وبلدك الأم. يمنع هذا فرض ضريبة على نفس الربح في نطاقين قضائيين. يوفر لك اختيار وكيل تأسيس شركات في هولندا واسع المعرفة نقطة اتصال موحدة لكل من التأسيس الأولي والمتابعة القانونية المستمرة المطلوبة لمؤسسة هولندية سليمة.
تاريخ آخر مراجعة: أغسطس 2026
تأمين المستقبل المالي لشركتك من نوع Dutch BV
يضمن الالتزام بالإطار القانوني لهولندا بقاء عملك كيانًا شفافًا وموثوقًا في نظر Belastingdienst. من خلال فهم الشرائح الضريبية لعام 2026 البالغة 19% و25.8%، واحترام المهلة المحددة لخمسة أشهر لتقديم الإقرارات، فإنك تحمي شركتك من العقوبات الإدارية ورسوم الفوائد غير الضرورية. إن الاحتفاظ بسجلاتك للفترات المطلوبة البالغة سبع أو عشر سنوات ليس مجرد التزام قانوني ولكنه ممارسة استراتيجية تعدك لأي استفسارات مستقبلية. تتطلب إدارة الامتثال لضريبة الشركات في هولندا بفعالية اتباع نهج استباقي تجاه هذه المتطلبات الفنية.
يعمل فريقنا كجسر بين عملياتك الدولية والسلطات الضريبية الهولندية، حيث يتعامل مع كل التفاصيل الإجرائية بكفاءة. نحن نقدم الخبرة اللازمة لإدارة تسجيلات UBO، وإيداعات KVK، والإقرارات السنوية عن بُعد. يتيح لك هذا النهج المنهجي التركيز على النمو بينما نضمن استيفاء شركتك لكل المعايير القانونية والمالية المطلوبة للاستقرار طويل الأجل.
بصفتها وكيلاً ضريبيًا معتمدًا لدى Belastingdienst، تخصصت Intercompany Solutions في امتثال رواد الأعمال الأجانب منذ عام 2015. نحن نقدم ضمان رضا بنسبة 100% على خدماتنا للشركات لطمأنتك بأن مصالحك المهنية في أيدٍ خبيرة. نحن مستعدون لمساعدتك في بناء وجود متوافق ومزدهر في السوق الهولندية.
تاريخ آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
ما هو معدل ضريبة الشركات في هولندا لعام 2026؟
يبلغ معدل ضريبة دخل الشركات لعام 2026 نسبة 19% على الأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو و25.8% على أي مبلغ يتجاوز هذا الحد. تنطبق هذه المعدلات على كل من المكلفين المقيمين وغير المقيمين الذين يحققون دخلاً من مصدر هولندي. يجب عليك احتساب الربح الضريبي بعد تطبيق التعديلات الإلزامية على حساباتك السنوية التجارية لضمان تطبيق الشريحة الصحيحة أثناء تقديم إقرارك الضريبي.
متى يحل الموعد النهائي لتقديم إقرار ضريبة دخل الشركات الهولندي؟
بالنسبة للسنة المالية التي تتبع السنة التقويمية، فإن الموعد النهائي لتقديم الإقرار هو 1 يونيو من العام التالي. وإذا كانت شركة BV الخاصة بك تستخدم سنة مالية متداخلة، فيجب عليك تقديم الإقرار في غضون خمسة أشهر بعد انتهاء الفترة المالية. يمكنك طلب تمديد قياسي لمدة خمسة أشهر من خلال مقدم خدمات ضريبية مسجل لضمان الامتثال لضريبة دخل الشركات في هولندا أثناء وضع اللمسات الأخيرة على الحسابات المعقدة أو التنسيق مع المديرين الدوليين.
هل يمكنني تقديم إقرار ضريبة الشركات الهولندي عن بُعد من الخارج؟
نعم، يمكنك إدارة التزاماتك الضريبية الخاصة بالشركات بالكامل من الخارج عن طريق استخدام مسار الوكالة القانونية المصدقة. يتيح هذا الإطار القانوني لممثل محلي تولي عمليات التقديم الإلكتروني والمراسلات مع Belastingdienst نيابة عنك. ويستخدم معظم رواد الأعمال الأجانب هذه الطريقة للوفاء بالتزاماتهم القانونية دون الحاجة إلى السفر الفعلي المتكرر إلى هولندا لأغراض إدارية.
ما هي المدة التي يجب أن تحتفظ فيها شركة Dutch BV بسجلاتها المالية؟
تُلزم شركة Dutch BV قانوناً بالاحتفاظ بسجلاتها الإدارية العامة لمدة سبع سنوات. ويشمل ذلك جميع الفواتير والعقود وكشوف الحسابات المصرفية ذات الصلة بالتاريخ المالي للشركة. وبالنسبة لأي سجلات تتعلق تحديداً بالأموال غير المنقولة، مثل مباني المكاتب أو الأراضي، تُمَد فترة الاحتفاظ الإلزامية إلى عشر سنوات للامتثال لمتطلبات التدقيق القانونية.
ما هي عقوبة التأخر في تقديم إقرار ضريبة دخل الشركات في هولندا؟
تفرض Belastingdienst غرامات إدارية تلقائية على التأخر في تقديم الإقرار، والتي يمكن أن تزيد بناءً على مدة التأخير. بالإضافة إلى هذه الغرامات، ستُحتسب عليك فوائد على مبلغ الضريبة المستحق. وبعد صدور قرار لعام 2026، تم تحديد سقف لهذه الفائدة بنسبة 4%. ويعد الامتثال الدقيق لضريبة دخل الشركات في هولندا أمراً أساسياً لتجنب هذه التكاليف التي يمكن تفاديها وللحفاظ على سجل ضريبي سليم لدى السلطات.
هل تحتاج شركة Dutch BV إلى مدير محلي للامتثال لضريبة دخل الشركات؟
لا تتطلب شركة Dutch BV بشكل صارم وجود مدير محلي للوفاء بالتزاماتها الضريبية، ولكن يجب أن تحتفظ بعنوان تجاري مسجل في الدولة. ومع ذلك، فإن مكان الإدارة والسيطرة الفعلية هو العامل الأساسي في تحديد الإقامة الضريبية. وإذا كان جميع المديرين غير مقيمين، فلا يزال يتعين على الشركة ضمان استلام وفهم المراسلات باللغة الهولندية الواردة من مصلحة الضرائب على الفور.
ما هي رسوم التسجيل لدى KVK لعام 2026؟
تبلغ رسوم التسجيل لمرة واحدة في السجل التجاري الهولندي لدى الغرفة التجارية (KVK) 85.15 يورو لفترة عام 2026. وتُستحق هذه الرسوم عند التسجيل الأولي لشركتك من نوع BV أو NV. ورغم أن هذه التكلفة تدفع لمرة واحدة، إلا أنه يجب عليك أيضاً مراعاة الالتزام السنوي بتقديم البيانات المالية، مما يضمن بقاء بيانات شركتك شفافة ومحدثة في السجل العام.
هل يُطلب من شركة Dutch BV تسجيل معلومات المستفيدين الحقيقيين (UBO)؟
نعم، يجب على كل شركة Dutch BV تسجيل المستفيدين الحقيقيين النهائيين (UBOs) في السجل العام. والمستفيد الحقيقي هو أي شخص طبيعي يمتلك أو يسيطر في النهاية على أكثر من 25% من أسهم الشركة أو حقوق التصويت فيها. ويعد الحفاظ على دقة بيانات المستفيدين الحقيقيين متطلباً أساسياً للشفافية، حيث يمكن أن تؤدي المعلومات الناقصة أو غير المحدثة إلى فرض غرامات إدارية ومشكلات كبيرة في استمرار الحصول على الخدمات المصرفية للشركات.
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - الشركة الخاصة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال
- Belastingdienst - معدلات ضريبة دخل الشركات
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- Belastingdienst - ضرائب كشوف المرتبات (loonheffingen)
- UWV - التزامات صاحب العمل
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |