


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
يتطلب الحفاظ على Dutch BV الالتزام التام بالمواعيد النهائية للإيداع لدى KVK واللوائح الضريبية الخاصة بـ Belastingdienst لتجنب المسؤولية الشخصية للمدير. يرى معظم المؤسسين الدوليين أن التعقيد الإجرائي للإدارة الضريبية الهولندية يمثل عائقاً كبيراً أمام الإدارة الفعالة عن بُعد. ومن المرجح أنك تدرك أن الحفاظ على الامتثال هو جانب غير قابل للتفاوض في حياة الشركات، ومع ذلك يصعب إدارة الحدود المعينة ومعايير إعداد التقارير عن بُعد. ويساعد الحصول على خدمات محاسبية مهنية في سد الفجوة بين العمليات التجارية العالمية والمتطلبات القانونية المحلية بينما تركز على النمو الأساسي.
يوفر هذا الدليل خارطة طريق عملية لإعداد التقارير المالية الإلزامية، وحدود ضريبة الشركات، والامتثال لضريبة القيمة المضافة لشركات Dutch BV المملوكة لأجانب في عام 2026. ستتعلم كيفية مزامنة حساباتك السنوية مع الإقرارات الضريبية مع الاستفادة من حوافز محددة مثل إعفاء المشاركة لتحسين وضعك الضريبي. ونغطي التفاصيل الأساسية مثل نسبة ضريبة الشركات البالغة 19% للأرباح التي تصل إلى 200,000 يورو، وانتقال البنك المعتمد لمصلحة الضرائب إلى Rabobank. تعدك هذه النظرة العامة لعام من الامتثال المنظم من خلال تحديد المتطلبات المحددة اللازمة للحفاظ على السلامة المالية لشركتك.
Key Takeaways
- تعرف على المتطلبات القانونية للاحتفاظ بالسجلات المالية لمدة 7 سنوات والإيداع الإلزامي لدى KVK في غضون 12 شهراً من نهاية السنة المالية.
- حدد نسب ضريبة الشركات لعام 2026 البالغة 19% للأرباح التي تصل إلى 200,000 يورو و25.8% للأرباح التي تتجاوز هذا الحد.
- استفد من الخدمات المحاسبية المتخصصة لإدارة الامتثال لضريبة القيمة المضافة ودورات إعداد التقارير ربع السنوية لشركات Dutch BV المملوكة لأجانب.
- افهم إقرارات ضريبة الرواتب الإلزامية والتزامات الضمان الاجتماعي المطلوبة من جميع أصحاب العمل النشطين في هولندا.
- قم بتحديث إجراءات الدفع الخاصة بك لتتوافق مع انتقال Belastingdienst إلى Rabobank باعتباره بنكها الرئيسي المعتمد في 1 مايو 2026.
جدول المحتويات
الالتزامات المحاسبية القانونية لكيانات Dutch BV
تنطوي إدارة شركة Dutch Besloten Vennootschap (BV) على مسؤوليات قانونية محددة منصوص عليها في القانون المدني الهولندي. يقع على عاتق كل مدير واجب قانوني للاحتفاظ بدفتر أستاذ يعكس بدقة المركز المالي للشركة في أي لحظة. لا يقتصر هذا الشرط على مجرد الرقابة الداخلية، بل هو تكليف قانوني لضمان إمكانية تحديد حقوق والتزامات الكيان على الفور. وبينما يركز العديد من المؤسسين على المحاسبة الإدارية لتتبع الأداء اليومي، فإن إعداد التقارير القانونية يمثل الشاغل الأساسي لدى Belastingdienst وغرفة التجارة الهولندية (KVK). إن مسك الدفاتر والسجلات الدقيقة يحمي وضع المسؤولية المحدودة للمديرين ويوفر مسار تدقيق واضح للسلطات الضريبية.
الإطار القانوني لمسك الدفاتر في هولندا
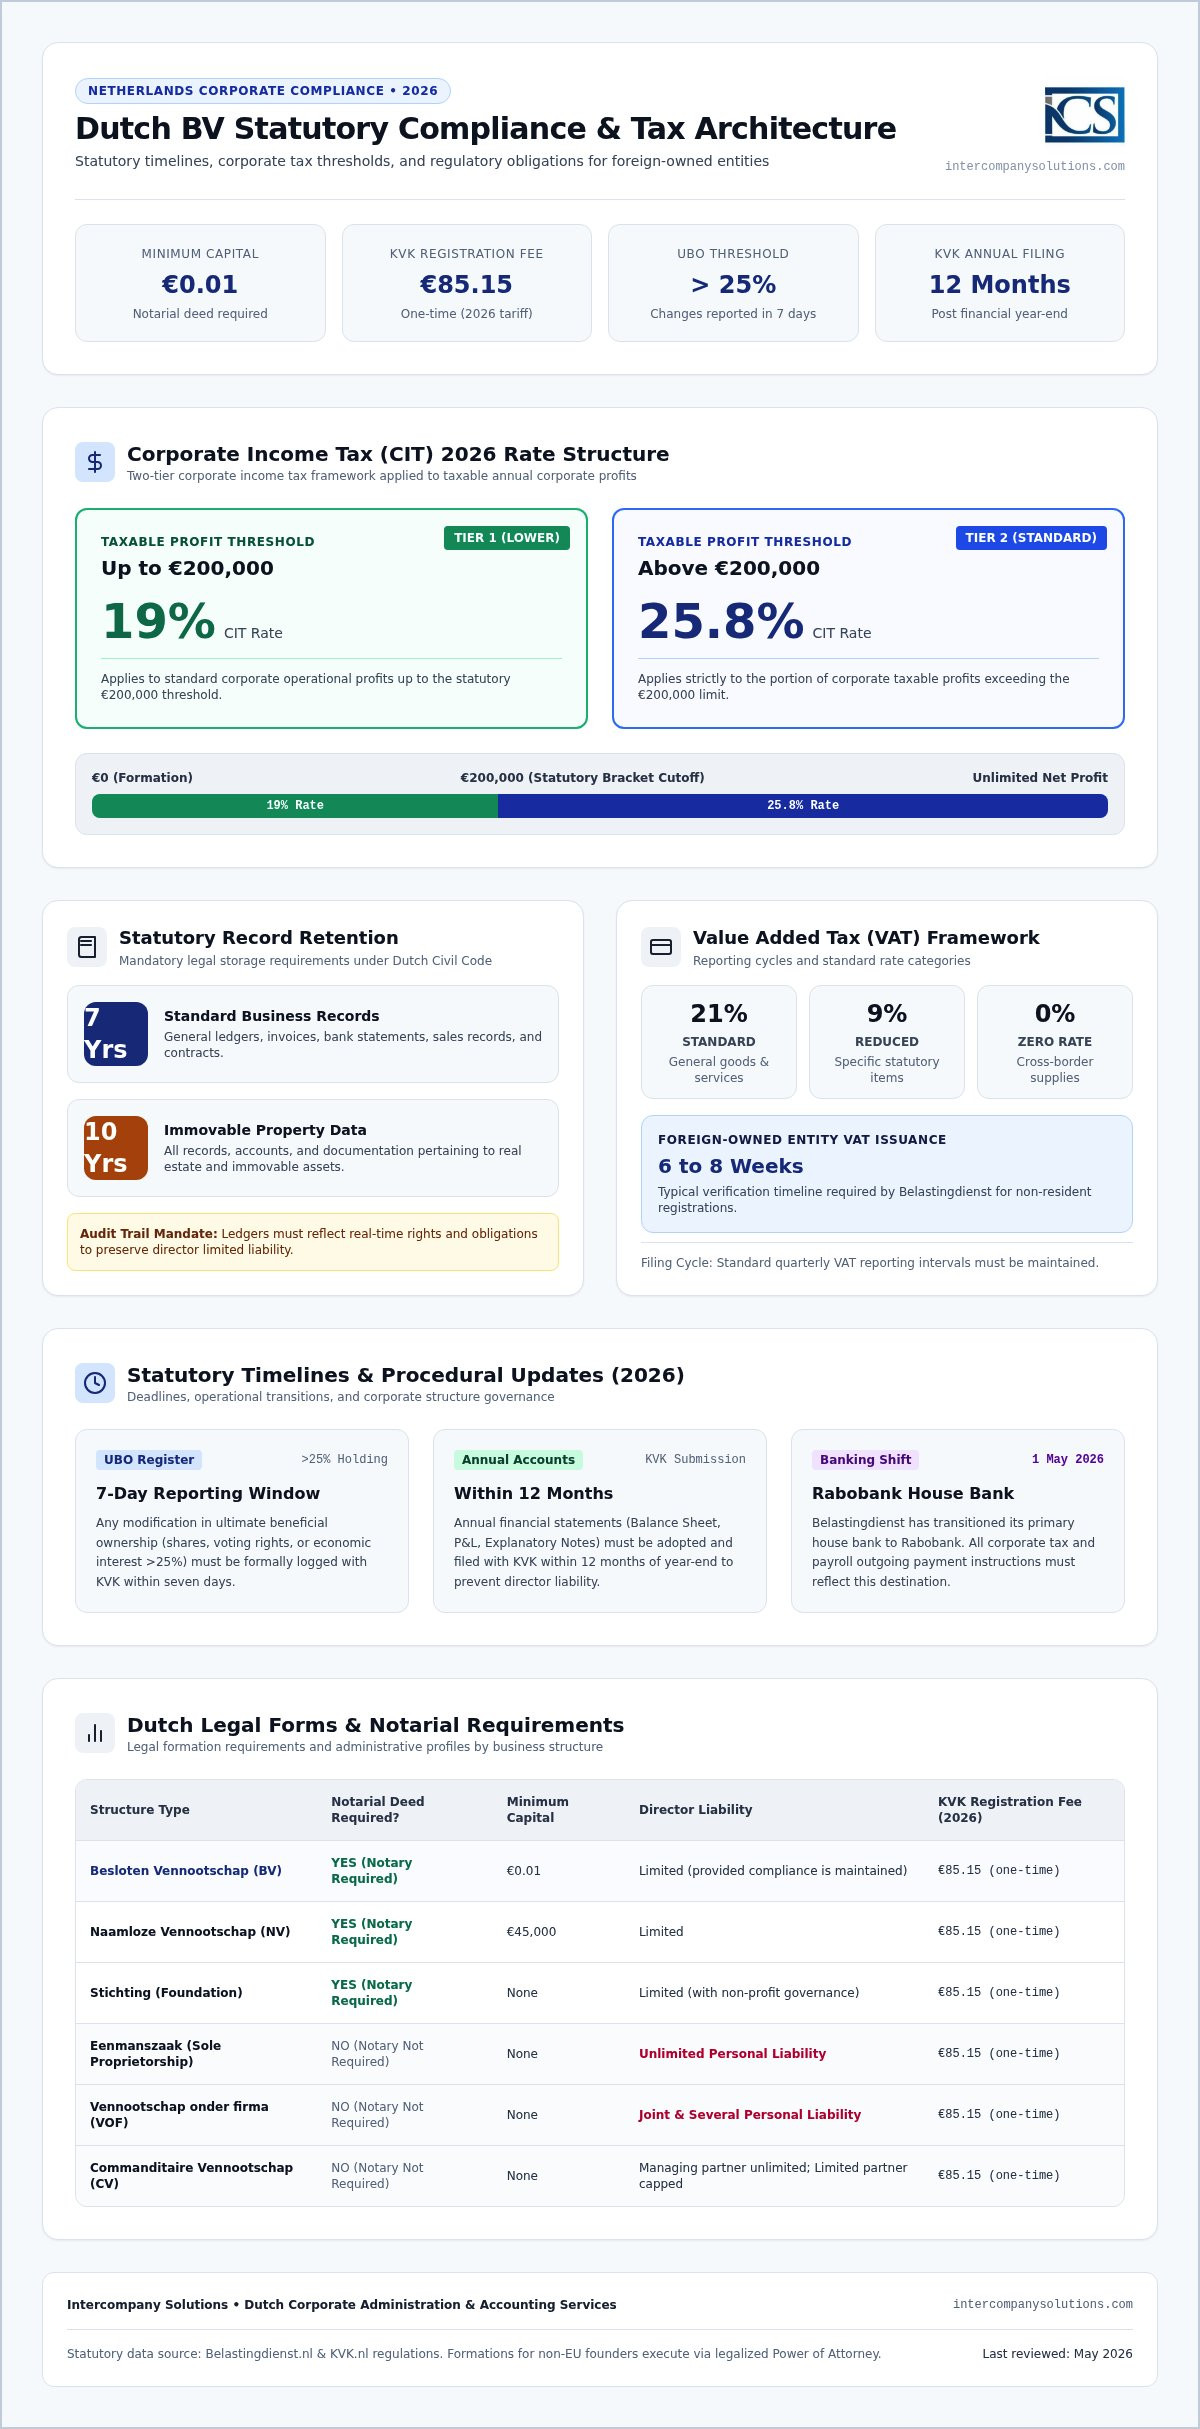
يتطلب الإطار القانوني الهولندي من جميع الكيانات المؤسسية الاحتفاظ بسجلات تفصيلية لمدة لا تقل عن سبع سنوات. وفيما يخص الأموال غير المنقولة، تمتد فترة الحفظ هذه إلى عشر سنوات. ويجب أن تكون هذه السجلات متاحة ومنظمة بحيث يتمكن أي طرف ثالث من فهم الوضع المالي للشركة دون تأخير كبير. ويشكل وجود عنوان تجاري هولندي عنصراً حاسماً للمالكين غير المقيمين، إذ يُعد هذا العنوان المقر الرسمي للمراسلات الواردة من السلطات الضريبية وKVK. يمكنك الاطلاع على القواعد الإدارية الرسمية المفصلة عبر البوابة الحكومية لضمان توافق عملياتك الداخلية مع المتطلبات المحلية. ويتيح مسك الدفاتر الدقيق التحديد الفوري للحقوق والالتزامات، وهو ما يمثل شرطاً جوهرياً في القانون الهولندي.
التسجيل الإلزامي لدى KVK والمحافظة على قيوده
تمثل الشفافية حجر الزاوية في بيئة الأعمال الهولندية، وتدار من خلال KVK. وعند تأسيس شركة Dutch BV، تُطبق رسوم تسجيل لمرة واحدة قدرها 85.15 يورو لعام 2026. وتتطلب الشركة ذات المسؤولية المحدودة (BV) حداً أدنى لرأس المال قدره 0.01 يورو فقط، ويجب أن يتم تأسيسها عبر سند توثيقي. وإلى جانب التأسيس المبدئي، يتعين على الـ BV الاحتفاظ بسجل دقيق لمالكي الانتفاع الحقيقيين (UBO). ويُعد أي شخص يمتلك أكثر من 25% من الأسهم، أو حقوق التصويت، أو حصة الملكية مالك انتفاع حقيقي (UBO). ويتطلب الامتثال الإبلاغ عن أي تغييرات تطرأ على بيانات الـ UBO خلال سبعة أيام. ويضمن هذا الإفصاح العام بقاء هيكل الشركة شفافاً أمام المؤسسات المالية والهيئات التنظيمية.
تتطلب إدارة هذه الالتزامات القانونية اتباع نهج منهجي في مسك الدفاتر. ويساعد الاستعانة بخدمات المحاسبة المهنية في سد الفجوة بين ممارسات الأعمال الدولية والمتطلبات الهولندية المحددة. ونظراً لأن البنك المعتمد لـ Belastingdienst قد تحول إلى Rabobank في 1 مايو 2026، فمن الضروري التأكد من مزامنة أنظمة الدفع وإعداد التقارير الخاصة بك مع أحدث التغييرات الإدارية. وتحول خدمات المحاسبة المتخصصة دون تراكم الغرامات وتضمن بقاء السجل المالي لشركتك في منأى عن أي مآخذ أثناء عمليات التدقيق المحتملة. وتتيح هذه الإدارة الاستباقية للمؤسسين الدوليين الحفاظ على الامتثال التنظيمي الكامل أثناء إدارة أعمالهم عن بُعد.
معايير إعداد التقارير المالية والحسابات السنوية
يتعين على كل شركة Dutch BV إعداد بياناتها المالية وإيداعها سنوياً للحفاظ على الشفافية القانونية. وتتجاوز هذه العملية مجرد مسك الدفاتر داخلياً؛ إذ تُعد التزاماً بالإفصاح العام يضمن للدائنين وأصحاب المصلحة إمكانية التحقق من السلامة المالية للشركة. وتتكون حزمة التقارير القياسية من ميزانية عمومية، وحساب الأرباح والخسائر، وإيضاحات تفسيرية. ولا تعتبر متطلبات النشر موحدة لجميع الكيانات، بل تتفاوت بشكل ملحوظ بناءً على فئة حجم الـ BV، والتي تتراوح بين متناهية الصغر، وصغيرة، ومتوسطة، وكبيرة. وتندرج معظم شركات الـ BV المملوكة لأجانب ضمن الفئات متناهية الصغر أو الصغيرة، والتي تستفيد من معايير إعداد تقارير مبسطة. وتضمن الاستعانة بخدمات المحاسبة المهنية إعداد هذه المستندات وفقاً للحدود المحددة المطبقة على حجم أعمالك.
المواعيد النهائية لإعداد الحسابات السنوية
يعد التوقيت عاملاً حاسماً عند إيداع البيانات المالية لدى KVK. وينص القانون على وجوب إيداع الحسابات السنوية لدى KVK خلال 12 شهراً من نهاية السنة المالية. وقبل هذا التقديم، يجب على مجلس الإدارة إعداد البيانات لاعتمادها من قِبل المساهمين خلال الاجتماع العام السنوي. وتتاح للمساهمين عادةً فترة زمنية محددة لاعتماد هذه الحسابات بعد اختتام السنة المالية. وقد يؤدي تفويت هذه المواعيد الصارمة إلى عواقب وخيمة، إذ يُصنف التأخر في الإيداع على أنه جنحة اقتصادية يترتب عليها فرض غرامات باهظة من السلطات. ولعل الأمر الأكثر خطورة هو أن عدم الإيداع في الوقت المحدد قد يؤدي إلى فرض المسؤولية الشخصية على المدير إذا واجهت الشركة الإعسار في أي وقت. ويتم تقديم الإيداعات عبر بوابة kvk.nl، والتي تتطلب بروتوكولات رقمية محددة أو الاستعانة بوسيط مسجل.
المبادئ المحاسبية المقبولة عموماً في هولندا (Dutch GAAP) مقابل المعايير الدولية لإعداد التقارير المالية (IFRS) في التقارير المحلية
تعتمد معظم شركات Dutch BV الصغيرة والمتوسطة المبادئ المحاسبية المقبولة عموماً في هولندا (Dutch GAAP) في إعداد تقاريرها المحلية. وبينما قد تختار المجموعات الدولية الكبيرة المعايير الدولية لإعداد التقارير المالية (IFRS)، غالباً ما تكون Dutch GAAP هي الخيار المفضل لتطبيقها العملي داخل البيئة التنظيمية المحلية. وهناك إعفاءات محددة متاحة للكيانات الأصغر حجماً لحماية خصوصيتها التشغيلية؛ فعلى سبيل المثال، تُعفى الكيانات متناهية الصغر عموماً من نشر قوائم الأرباح والخسائر الكاملة الخاصة بها. وللحصول على تحليل أكثر تفصيلاً لهذه الواجبات المالية، يمكنك مراجعة دليلنا حول المحاسبة لشركات Dutch BV: التزامات الامتثال والضرائب في عام 2026.
يشمل الامتثال أيضاً الإدارة الصارمة للبيانات؛ إذ يجب الاحتفاظ بالسجلات لمدة 7 سنوات، وتزيد هذه الفترة إلى 10 سنوات للمستندات المتعلقة بالأموال غير المنقولة. ونظراً لأن البنك المعتمد لـ Belastingdienst هو Rabobank منذ 1 مايو 2026، فيجب تنسيق جميع المدفوعات أو الاستردادات الضريبية ذات الصلة مع مراعاة هذا التحول. وتتطلب إدارة هذه المعايير من الخارج شريكاً يدرك التداخل بين القانون الهولندي والأعمال الدولية. ويقدم فريقنا خدمات المحاسبة اللازمة لمعالجة هذه الإيداعات القانونية بكفاءة، مما يتيح لك إدارة الشؤون المالية لشركتك عن بُعد دون المخاطرة بعدم الامتثال أو التعرض لغرامات.
إطار الامتثال لضريبة دخل الشركات وضريبة القيمة المضافة
يعمل النظام الضريبي الهولندي وفق مبدأ فرض الضريبة على الأرباح العالمية للشركات المقيمة. وبالنسبة لشركة BV المملوكة لأجانب، يعني هذا أن جميع الإيرادات المحققة في جميع أنحاء العالم تخضع لضريبة الشركات الهولندية ما لم تنطبق معاهدات أو إعفاءات محددة. وتتطلب إدارة هذه الإقرارات فهماً دقيقاً لـ الامتثال لضرائب الأعمال لدى Belastingdienst. ومنذ 1 مايو 2026، اعتمدت مصلحة الضرائب Rabobank كبنك رئيسي لها، وهو تغيير يؤثر على جميع المعاملات الضريبية الصادرة والواردة. وينطوي الحفاظ على الامتثال على ما هو أكثر من مجرد حساب الأرباح؛ فهو يتطلب الالتزام بتدابير محددة لمكافحة التجنب الضريبي، مثل الحد الأقصى لخصم الفائدة. وبالنسبة للسنة الضريبية 2026، تم تحديد هذا الحد بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) للشركة.
شرائح ضريبة دخل الشركات (CIT) لعام 2026
بالنسبة لعام 2026، يظل هيكل ضريبة دخل الشركات في هولندا مقسماً إلى شريحتين متمايزتين. وتُفرض ضريبة بنسبة 19% على الأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو، بينما تخضع أي أرباح تتجاوز هذا الحد البالغ 200,000 يورو لنسبة أعلى تبلغ 25.8%. وغالباً ما تستفيد الشركات القابضة من إعفاء المشاركة، وهي قاعدة تحول دون الازدواج الضريبي من خلال إعفاء توزيعات الأرباح والأرباح الرأسمالية الناتجة عن الشركات التابعة المؤهلة من ضريبة دخل الشركات (CIT). ويمثل تطبيق هذه الإعفاءات بشكل صحيح جزءاً أساسياً من خدمات المحاسبة المهنية، إذ يتيح للشركات إعادة استثمار رأس المال بكفاءة مع البقاء ضمن الحدود القانونية لقانون الضرائب الهولندي.
نسب ضريبة القيمة المضافة (BTW) وطلبات الحصول على رقم EORI
تتبع ضريبة القيمة المضافة، أو BTW، دورة تقارير منظمة. وتقدم معظم شركات Dutch BV إقراراتها ربع سنوياً، مع أن السلطات قد تفرض إقرارات شهرية أو سنوية اعتماداً على حجم المعاملات. ويبلغ المعدل القياسي لضريبة القيمة المضافة في هولندا 21%، بينما ينطبق معدل مخفض قدره 9% على فئات محددة مثل المواد الغذائية والكتب. وبالنسبة للكيانات المملوكة لأجانب، يستغرق الحصول على رقم ضريبة القيمة المضافة عادةً ما بين 6 إلى 8 أسابيع، ويعد هذا النطاق الزمني اعتباراً حيوياً للشركات التي تخطط لإطلاق أعمالها. وإذا كانت شركتك الـ BV تمارس تجارة دولية مع دول خارج الاتحاد الأوروبي، فيجب عليك أيضاً الحصول على رقم EORI؛ إذ يُعد هذا المعرف مطلوباً لجميع البيانات الجمركية ويضمن حركة بضائعك عبر الحدود دون تأخيرات إدارية.
يمكن أن تكون إدارة هذه المتطلبات الضريبية متعددة المستويات من الخارج أمراً شاقاً. وتوفر خدمات المحاسبة المتخصصة لدينا الخبرة المحلية اللازمة لمواءمة إقرارات ضريبة القيمة المضافة مع التزامات ضريبة دخل الشركات. ومن خلال التأكد من دقة كل إقرار وتقديمه في الوقت المحدد، فإنك تحمي شركتك من التدقيق غير المبرر. ويعد هذا المستوى من الرقابة أمراً جوهرياً للحفاظ على علاقة جيدة مع السلطات الضريبية الهولندية أثناء توسيع نطاق عملياتك الدولية.
إدارة كشوف المرتبات والتزامات الضمان الاجتماعي
يتطلب توظيف الموظفين من خلال شركة Dutch BV الامتثال لقوانين عمل ولوائح ضريبية محددة. يجب أن يكون لكل موظف عقد مكتوب يتوافق مع القانون المدني الهولندي. قبل سداد أول راتب، يتعين على الشركة التسجيل كصاحب عمل لدى Belastingdienst. يتيح هذا التسجيل التقديم الشهري لإقرارات ضريبة الرواتب، المعروفة باسم loonaangifte. وتعد هذه الإقرارات إلزامية لجميع أصحاب العمل النشطين، بغض النظر عما إذا كان الموظفون مقيمين أو غير مقيمين. تضمن إدارة هذه الإقرارات بدقة احتساب ضرائب الأجور واشتراكات الضمان الاجتماعي بشكل صحيح.
يتسم نظام الضمان الاجتماعي في هولندا بالشمولية؛ حيث تغطي الاشتراكات الحماية الأساسية بما في ذلك معاش التقاعد الحكومي (AOW)، والتأمين ضد العجز، وإعانات البطالة. ويتحمل أصحاب العمل مسؤولية استقطاع هذه المبالغ من إجمالي راتب الموظف وسداد حصة صاحب العمل مباشرة إلى السلطات الضريبية. اعتباراً من 1 مايو 2026، يجب توجيه جميع هذه المدفوعات إلى Belastingdienst عبر Rabobank. قد يؤدي عدم الوفاء بهذه الالتزامات الشهرية إلى فرض غرامات فورية واحتساب فوائد تأخير. وتعتبر الإدارة الاستباقية لهذه المدفوعات جزءاً قياسياً من الحفاظ على التواجد المؤسسي الممتثل.
إدارة الرواتب والتوظيف للشركات الهولندية BV الدولية
بالنسبة للمؤسسين الدوليين، تشكل إدارة القوى العاملة المحلية من الخارج تحديات لوجستية. يتيح لك استخدام خدمات كشوف المرتبات والتوظيف المتخصصة إدارة عقود العمل والتزامات الضمان الاجتماعي من خلال فاتورة شهرية واحدة. يشمل ذلك المساعدة في التسجيل الإلزامي في خطط التقاعد وتوفير التأمين ضد الإجازات المرضية، وهو أمر حيوي نظراً للالتزام القانوني الهولندي بدفع الراتب أثناء فترات المرض طويلة الأجل. وإذا كانت شركتك بحاجة إلى مهاجرين ذوي مهارات عالية، فإننا نقدم التوجيه اللازم لتلبية متطلبات المهاجرين ذوي المهارات العالية المحددة والموضوعة من قبل IND. ويضمن ذلك تمتع موظفيك الدوليين بالوضع القانوني السليم للعمل في هولندا.
حكم الإعفاء الضريبي بنسبة 30%
يعد البدل المعفى من الضرائب بنسبة 30% حافزاً كبيراً لشركات Dutch BV التي تستقطب كفاءات متخصصة من الخارج. يمكن للموظفين الدوليين المؤهلين الحصول على 30% من إجمالي رواتبهم معفاة من الضرائب، بشرط استيفائهم لحدود معينة للرواتب ومعايير ندرة التخصص. يقلل هذا الحكم التكلفة الإجمالية للتوظيف على الشركة مع تقديم راتب صافٍ تنافسي للموظف المستقطب. وتتم إجراءات تقديم الطلب من خلال Belastingdienst، وتتطلب توثيقاً دقيقاً يثبت توظيف الموظف من خارج هولندا. لإلقاء نظرة أعمق على هذه المزايا، راجع دليل خدمات كشوف المرتبات في هولندا لعام 2026.
معايير اختيار الخدمات المحاسبية المتخصصة
يتطلب اختيار شريك للإدارة المالية لشركتك تقييم خبرته المحددة في التعامل مع المؤسسين غير المقيمين. بالنسبة لشركة Dutch BV المملوكة لأجانب، غالباً ما تكون مسك الدفاتر التقليدية غير كافية للتعامل مع تقاطع المتطلبات المحلية والهياكل التجارية الدولية. يجب إعطاء الأولوية للشركات التي تضمن الاستجابة خلال 24 ساعة للتعامل مع الاستفسارات العابرة للحدود المرتبطة بمهل زمنية محددة. وتعد هذه السرعة ضرورية عند إدارة أعمالك من منطقة زمنية مختلفة، لضمان عدم تفويت أي موعد نهائي لتقديم ملفات KVK أو ترك أي طلب من Belastingdienst دون رد. يعمل الشريك الموثوق كجسر بين عملياتك العالمية والمعايير الدقيقة للنظام الضريبي الهولندي.
من المعايير الفارقة والحاسمة لرواد الأعمال الدوليين القدرة على إدارة إجراءات التأسيس الأولية عن بُعد من خلال وكالة رسمية قانونية ومصدقة (POA). يتيح هذا المسار لكاتب العدل تنفيذ عقد التأسيس دون حاجة المؤسس للسفر إلى هولندا، وهو الإجراء المعتاد للمديرين غير المقيمين. يجب أن يتمتع مقدم الخدمة بالخبرة والراحة في العمل ضمن هذا الإطار، وتوفير انتقال سلس من مرحلة التأسيس إلى الامتثال القانوني المستمر. يمكنك معرفة المزيد حول المتطلبات الفنية لهذه العملية من خلال دليلنا المهني لتأسيس شركة Dutch BV: التأسيس عن بُعد في 2026.
الامتثال عن بُعد لرواد الأعمال الدوليين
تعتمد التدفقات الإدارية الحديثة على البوابات الرقمية لتقديم المستندات ومراقبة الامتثال. تتيح لك هذه التكنولوجيا تحميل الفواتير، وتتبع التزامات BTW، ومراجعة القوائم المالية دون الحاجة إلى تواجد فعلي في هولندا. خلال السنة الأولى من التشغيل، يصبح التنسيق الإداري المخصص عنصراً حيوياً في استراتيجيتك. ويضمن ذلك معالجة وأرشفة جميع مراسلات KVK وBelastingdienst بشكل صحيح. ومع تحديد حد ملكية المستفيد الفعلي النهائي (UBO) بنسبة تتجاوز 25% واشتراط الإبلاغ عن أي تغييرات في غضون 7 أيام، فإن وجود ميسر استباقي على أرض الواقع يحول دون حدوث أي تقصير إداري قد يؤدي إلى غرامات كبيرة أو تعقيدات قانونية.
الدعم الإداري للشركات الهولندية BV المملوكة لأجانب
يمتد الامتثال المالي إلى ما هو أبعد من الإقرارات الضريبية، ليشمل التنسيق للحصول على المساعدة بشأن الحسابات المصرفية والتسجيل الضريبي. ويجب أن تتوافق كل خطوة إدارية مع اللوائح الحالية المتاحة على belastingdienst.nl. على سبيل المثال، فإن البنك المعتمد لدى Belastingdienst هو Rabobank منذ 1 مايو 2026، وهو ما يتطلب تحديثات دقيقة لإجراءات السداد الخاصة بك لتسويات ضريبة دخل الشركات وضريبة القيمة المضافة BTW. وسواء كنت تدير الانتقال بين شرائح ضريبة دخل الشركات أو تتأكد من الاحتفاظ بالسجلات للمدة الإلزامية البالغة 7 سنوات، فإن اختيارك لمقدم الخدمة يحدد كفاءة عملياتك عن بُعد. يضمن استخدام خدمات محاسبية متخصصة بقاء أعمالك دقيقة في تقاريرها مع الحفاظ على إمكانية الوصول الرقمي الكامل لمديريها.
تأمين المستقبل المالي لشركتك الهولندية Dutch BV
يتطلب الحفاظ على امتثال شركة Dutch BV في عام 2026 نهجاً استباقياً تجاه المواعيد النهائية القانونية والشرائح الضريبية. لقد حددت الآن ضرورة إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية، وأسعار ضريبة دخل الشركات المحددة بنسبة 19% للأرباح التي تصل إلى 200,000 يورو و25.8% لما يتجاوز ذلك. ونظراً لأن Belastingdienst اعتمدت Rabobank مصرفاً رئيسياً لها في 1 مايو 2026، فإن تحديث بروتوكولات الدفع الخاصة بك يمثل أولوية لضمان سلاسة العمليات المالية. علاوة على ذلك، يضمن الالتزام بحد خصم الفائدة البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) وفترة الاحتفاظ بالسجلات الإلزامية البالغة 7 سنوات بقاء شركتك في وضع قانوني ومالي سليم.
توفر الخدمات المحاسبية المهنية الإشراف المتخصص المطلوب لإدارة هذه المتطلبات من الخارج. منذ عام 2015، ركزنا على دعم شركات BV المملوكة لأجانب من خلال مسار التوكيل القانوني المصدق (POA)، محققين رضا بنسبة 100% لأكثر من 1,000 رائد أعمال. وتضمن خبرتنا في حكم الإعفاء بنسبة 30% ومتطلبات المهاجرين ذوي المهارات العالية (HSM) تحسين هيكل موظفيك الدوليين وشركتك للسنة المالية 2026. نحن نعمل كدليل متمرس لك في البيئة التنظيمية المحلية، ونوفر الوضوح اللازم لتحقيق النمو العالمي.
نتطلع إلى تيسير استمرار نجاحك واستقرارك في السوق الهولندي.
تاريخ آخر مراجعة: أكتوبر 2024
الأسئلة الشائعة
ما هي الخدمات المحاسبية الأساسية المطلوبة لشركة Dutch BV؟
تشمل المهام المالية المطلوبة لشركة Dutch BV مسك دفاتر الأستاذ، وتقديم إقرارات ضريبة BTW الدورية، وتقديم إقرارات ضريبة دخل الشركات السنوية. كما يجب على كل شركة BV إعداد قوائم مالية تتكون من ميزانية عمومية وحساب أرباح وخسائر لتقديمها إلى الغرفة التجارية. وتضمن هذه الواجبات الامتثال للقانون المدني الهولندي وتحمي المديرين من المسؤولية الشخصية، فضلاً عن توفير الشفافية أمام Belastingdienst والمستثمرين المحتملين.
كم تبلغ رسوم التسجيل في KVK لعام 2026؟
تبلغ رسوم التسجيل لمرة واحدة في الغرفة التجارية الهولندية (KVK) 85.15 يورو لعام 2026. وتعد هذه الرسوم إلزامية لجميع الكيانات القانونية الجديدة، بما في ذلك Dutch BV، ويجب سدادها عند التأسيس. ونظراً لأن شركة BV لا تتطلب سوى حد أدنى لرأس مال الأسهم يبلغ 0.01 يورو، فإن تكلفة التسجيل تمثل أحد النفقات القانونية الأولية القليلة. وتغطي هذه الرسوم قيد شركتك في السجل التجاري الرسمي وإصدار رقم KVK الفريد الخاص بك.
ما هو معدل ضريبة الشركات للشركات الهولندية في عام 2026؟
بالنسبة للسنة الضريبية 2026، يتم هيكلة ضريبة دخل الشركات الهولندية (CIT) إلى شريحتين؛ حيث يُطبق معدل 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو، وتخضع أي أرباح تتجاوز هذا الحد البالغ 200,000 يورو لضريبة بنسبة 25.8%. وتنطبق هذه المعدلات على الأرباح العالمية للشركات المقيمة. ويساعد اللجوء إلى خدمات محاسبية مهنية في ضمان احتساب الوعاء الضريبي بدقة، مما يتيح لك الاستفادة من الحوافز المحلية مثل إعفاء المشاركة حيثما ينطبق ذلك.
ما هي المدة التي يجب عليّ خلالها الاحتفاظ بالسجلات المالية لشركتي الهولندية؟
يلزم القانون الهولندي الشركات بالاحتفاظ بسجلاتها المالية وبياناتها الإدارية لمدة لا تقل عن سبع سنوات. ويتم تمديد فترة الاحتفاظ هذه إلى عشر سنوات للسجلات المتعلقة حصرياً بالعقارات، مثل سندات الملكية أو فواتير الصيانة. ويجب حفظ هذه السجلات بطريقة تتيح التفتيش عليها من قِبل Belastingdienst. ويعد الحفاظ على أرشيف منظم أمراً ضرورياً لإثبات الامتثال أثناء عمليات التدقيق وضمان بقاء المركز المالي التاريخي للشركة قابلاً للتحقق.
هل يمكنني إدارة محاسبة شركتي الهولندية عن بُعد بصفتي غير مقيم؟
يمكنك إدارة المحاسبة والامتثال لشركتك الهولندية بالكامل من الخارج. بالنسبة للمؤسسين من خارج الاتحاد الأوروبي، تبدأ العملية عادةً بتوكيل رسمي مصدق (POA) للتأسيس عن بُعد. وبمجرد تفعيل شركة BV، تتيح البوابات الرقمية والخدمات المحاسبية المتخصصة إرسال الفواتير وإقرارات BTW والتقارير السنوية عن بُعد. ويزيل هذا الترتيب الحاجة إلى التواجد الفعلي في هولندا مع ضمان الوفاء بجميع الالتزامات القانونية تجاه KVK وBelastingdienst.
ما هو الموعد النهائي لإيداع الحسابات السنوية لدى KVK؟
يجب إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية. وقبل الإيداع، يقوم مجلس الإدارة بإعداد القوائم المالية، والتي يتعين على المساهمين اعتمادها بعد ذلك. ويعد تفويت هذا الموعد النهائي مخالفة اقتصادية قد تؤدي إلى غرامات إدارية كبيرة. ويمثل التقديم في الوقت المناسب واجباً حاسماً على المدير يحافظ على الوضع القانوني للشركة ويحمي من المسؤولية الشخصية في حالة الإعسار أو النزاعات الرسمية.
ما هو البنك الذي تستخدمه هيئة الضرائب الهولندية للمدفوعات؟
تستخدم Belastingdienst بنك Rabobank بصفته مصرفها المعتمد الرئيسي لجميع المعاملات الضريبية اعتباراً من 1 مايو 2026. وينطبق هذا التغيير على كل من المبالغ المستردة الصادرة والمدفوعات الواردة لضريبة دخل الشركات، وضريبة القيمة المضافة BTW، وضرائب كشوف المرتبات. ويجب على رواد الأعمال التأكد من تحديث أنظمة الدفع ونماذج التحويل المصرفي لديهم لتعكس هذا التغيير. وتعتبر التفاصيل المصرفية الدقيقة ضرورية لتجنب التأخير في معالجة الإقرارات الضريبية أو استلام مبالغ الرد المستحقة من الإدارة الضريبية الهولندية.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |