
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
30%裁定申请是雇主与雇员共同办理的流程,而不是雇员可以独立填报的税务表格。了解如何为员工申请30%裁定意味着及早核实其适用资格,并使申请与入职日期及薪酬核算设置保持协调。
资格取决于雇员的具体情况和薪酬水平,而申请截止日期可能会影响裁定的生效时间。雇主在提交前应核实相关条件,商定由谁收集申请各部分所需的材料,并将相关信息与雇佣记录及薪酬记录进行核对。获得批准后,薪酬核算必须遵循该决定的条款及生效日期。以下步骤涵盖了上述核查事项、联合申请流程以及获批后需要留存的记录。
核心要点
- 在准备申请前,核实雇员的招聘或调动情况、居住历史以及适用的薪资标准。
- 雇主与雇员共同提出申请,并使用准确的个人信息、雇佣信息和薪酬信息。
- 统筹雇佣开始日期与提交时间,因为申请截止期限会影响裁定的生效时间。
- 获得批准后,使薪资核算指令与该决定保持一致,并妥善整理保存申请材料及支持性记录。
- 在变更薪酬税务处理方式之前,对照Belastingdienst的最新指引审查雇员具体情况的变动。
荷兰30%裁定对国际员工意味着什么
荷兰30%裁定(正式名称为30%便利政策)是一项针对从境外招聘或调派至荷兰的特定员工的税收安排。如果员工和雇主符合相关条件且荷兰税务机关批准了该申请,雇主可通过薪资发放为符合条件的域外费用提供免税补贴。Belastingdienst 关于30%便利政策的指南规定了官方条件。如需了解该便利政策在荷兰税收体系中地位的更广泛背景,请参阅此 30%裁定概述。
该裁定并非对所有国际雇员自动适用。资格取决于员工的具体情况、雇佣安排以及适用要求。获得批准也并不意味着员工的全部薪资均可免税。该便利政策仅涉及补贴的税务处理,并受适用于该员工个案的规则和限额约束。
30%裁定的作用与局限
在符合条件的情况下,该便利政策允许雇主在适用规则范围内将域外费用补贴视为免税补贴。这是一种工资单报销机制,而非由员工单独申报的个人所得税抵扣。该税务处理须在申请并获得批准后方可执行,并随后在薪资核算中实施。由于资格、薪资水平和个人情况各有不同,最终的实发净工资在不同员工之间可能会有所差异。
雇主在评估资格及拟定的薪资处理方案之前,不应承诺具体的净薪资额。税务机关的决定及其条款决定了该补贴的具体处理方式。
申请主体:雇主与员工的职责
雇主和员工共同向荷兰税务局提交申请。雇主负责协调整个流程并提供准确的雇佣与薪酬明细,包括有关入职日期和薪资的信息。员工则需提供完整的个人信息以及过往居住地和工作履历的详细信息。这些细节有助于确定是否满足相关条件。
对于雇主而言,首要步骤是将该申请视为与薪资挂钩的共同责任,而非仅由员工自行处理的税务申请。双方应商定由谁收集各项材料,并在提交前核实信息的一致性。随后,评估资格要求并准备申请。
30%裁定与移民许可相互独立。它并不赋予在荷兰居住或工作的权利,具备该税收便利的资格也并不证明员工已取得所需的居留或工作许可。这些要求取决于个人的国籍和移民身份。雇主应参考 IND 的工作与居留信息 对其进行单独评估。
在启动30%裁定申请前核查员工资格
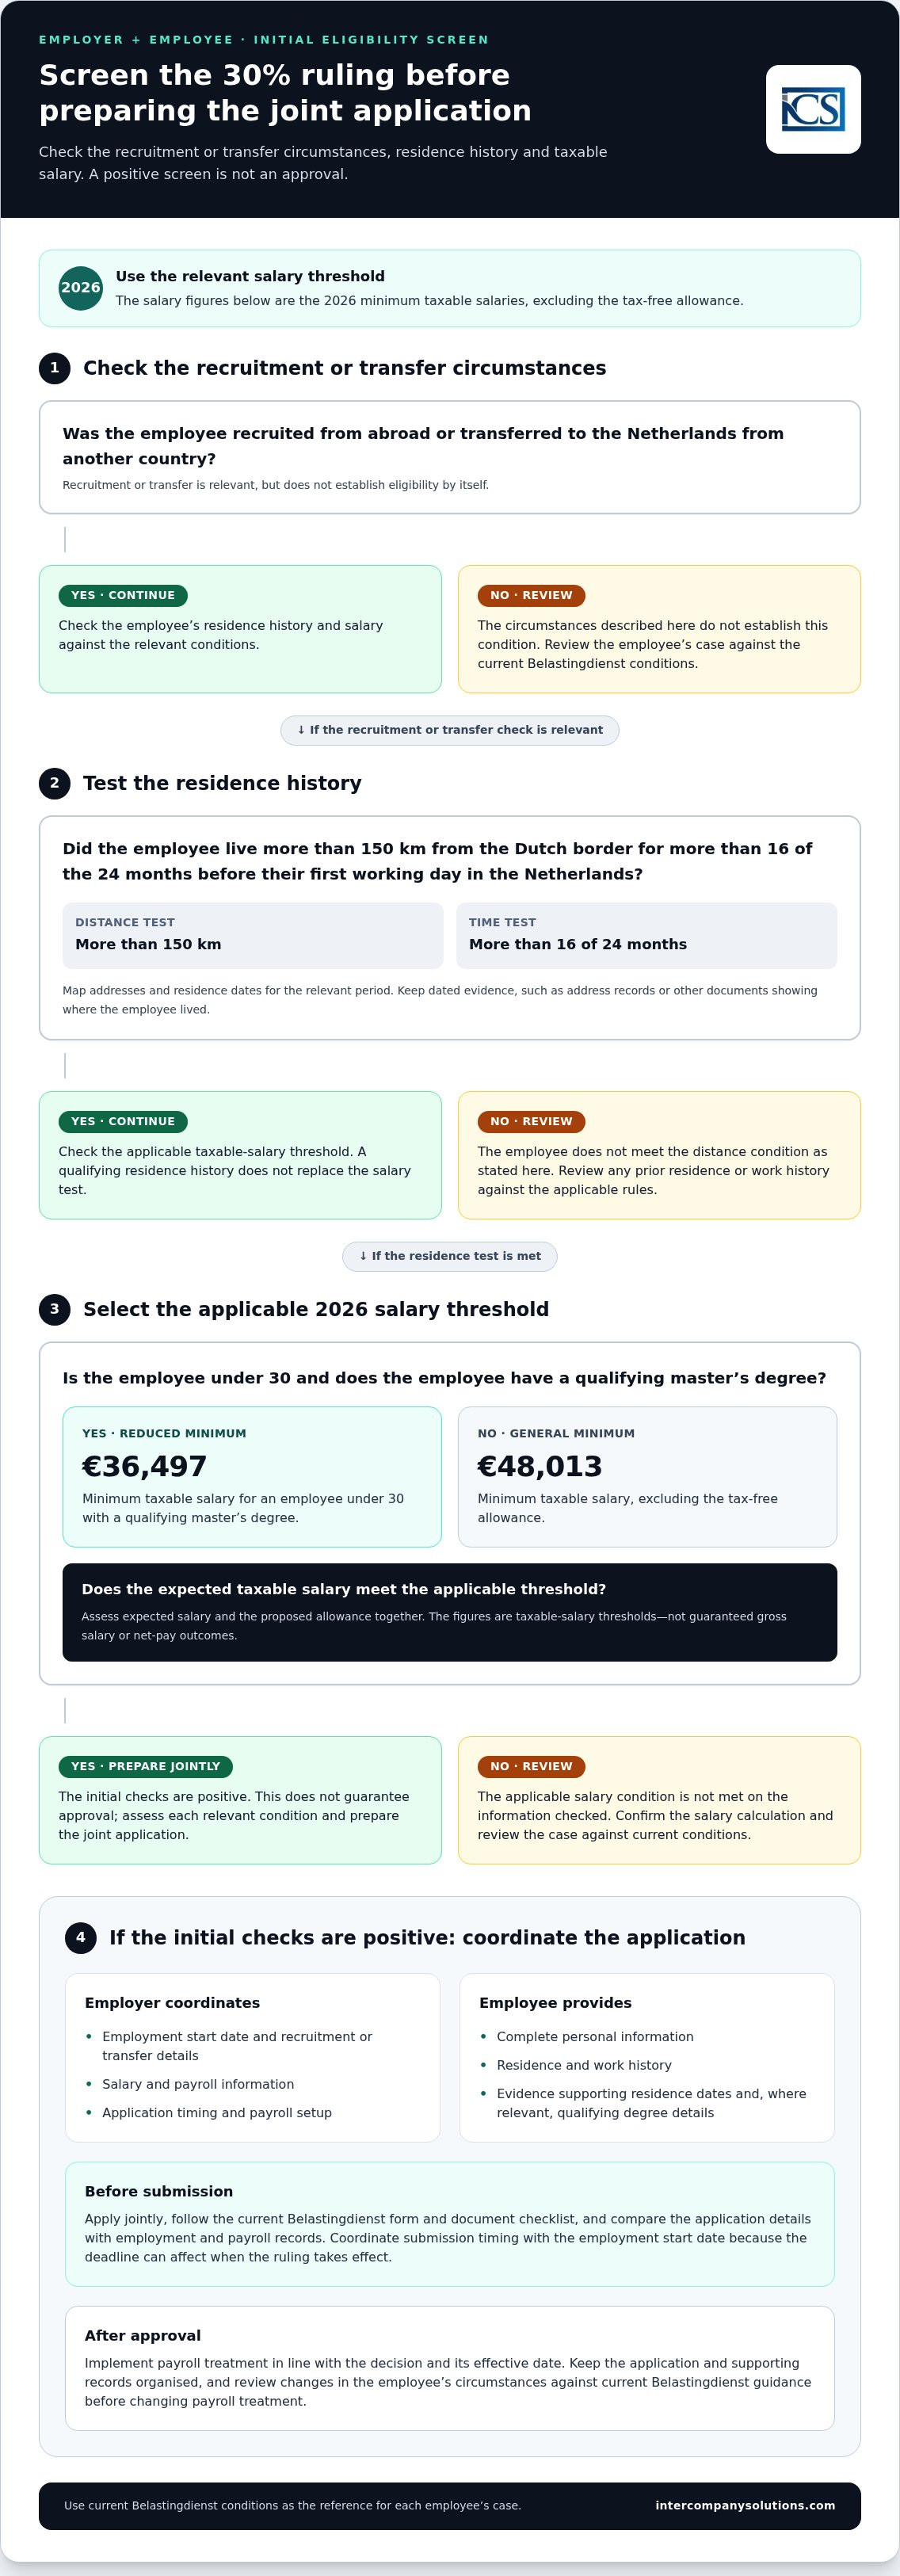
在准备联名申请之前,应根据官方条件对每名员工进行筛查。从境外招聘或调派至荷兰是相关考量因素,但仅凭这两项情况均不足以确立申请资格。还必须对员工的居住史和应税薪资进行评估。应以 Belastingdienst 关于30%便利政策的条件为参考基准,逐项单独评估各项标准。
工作履历、招聘及居住条件
该便利政策适用于从境外招聘或从其他国家调派至荷兰的员工。关于距离条件,员工在荷兰首个工作日之前的24个月中,必须有超过16个月居住在距离荷兰边境150公里以外的地方。仅搬迁至荷兰并不能证明是否符合该测试要求。
要求员工列出其在相关时段内的地址和居住日期。保留支持该历史记录且注明凭证日期的证明文件,例如地址登记记录或证明员工居住地的其他文件。将时间线与官方考核标准进行比对,包括与荷兰边境的距离。如果员工此前曾在荷兰居住或工作,应根据适用规则审查其完整履历,而不能仅凭其最近的地址。
薪资标准及需额外审查的情形
2026年,不含免税补贴的最低应税薪资为 €48,013。对于拥有合规硕士学位且年龄在30岁以下的员工,降低后的最低标准为 €36,497。这些均为应税薪资门槛,而非有保障的税前总薪资或实发净薪资。应将员工的预期薪资与适用的补贴一并评估,然后将计算出的应税薪资与相关门槛进行比对。
在适用降低的门槛之前,请核实员工的年龄和符合资格的学位证明。仅满足薪资考核是不够的:还必须评估招聘或调派情况以及居住条件。同样,符合资格的居住履历也不能替代薪资要求。记录每项核查的依据,以便雇主和员工在提交申请前解决不足之处。
这些核查有助于雇主全面评估个案,避免将单一符合条件的因素视为获批的保证。如需将资格审核与薪资核算准备工作协同开展,欢迎与我们的团队讨论申请流程。
如何逐步为员工申请30%裁定
初步资格审查完成后,雇主和员工即可准备联合申请。请遵循Belastingdienst关于30%机制的现行指引,包括申请表及其文件清单。请根据表格确认必须提交的内容,因为所需附件可能因个案而异。
准备申请信息与证明材料
收集员工的个人信息和居住历史,以及入职日期、招聘或调动信息和薪资详情。雇主应将这些信息与雇佣合同及工资单记录进行核对。员工应核实个人信息及日期的准确性。使用当前版本的表格确认所需证明材料,并将其与用于内部审查申请的支持性记录区分开来。
联合提交并跟踪申请
雇主和员工须按照Belastingdienst规定的流程共同提交申请。申请必须在员工首个工作日之后的四个月内提交,该裁定方可自该日起生效。如果逾期提交,该裁定通常自提交申请次月的第一天起生效。在寄送表格之前,请查阅现行官方指引以了解提交渠道及生效日期的具体条件。
指定专人协调提交事宜并跟踪其状态。将填写完毕的申请表副本、提交确认函及相关往来函件归入该员工的工资档案。如果税务机关要求补充信息,请记录该要求并在规定期限内予以回复。
提交后:决定与工资核算执行
在收到并审查决定之前,切勿在工资核算中应用该裁定。如果获得批准,请记录该决定及其生效日期,随后向薪资部门发出明确的书面指示以体现获批条款。如果申请仍在审理中,请继续采用现行的工资核算处理方式,直至决定确认可适用的内容。如果申请被拒绝,请审查该决定并确保工资核算反映适用的处理方式。根据组织的档案保管政策,将决定及相关往来函件保存在员工的档案中。
雇主可以避免的常见申请错误
提交前,请核对申请表与证明材料中的姓名、雇佣日期、薪资信息及居住详情是否一致。跟踪自首个工作日起算为期四个月的截止日期,并明确提交责任人。对照Belastingdienst的现行指引审查雇佣关系或资格条件的变化。切勿假定原有的决定会自动涵盖发生变化的情况。
通过工资核算管理30%裁定并规划后续步骤
获得批准标志着从申请流程向日常薪资管理的交接。将决定与员工的雇佣记录一并存档,并根据决定的条款和生效日期向薪资部门发出明确指令。薪资部门不应从申请材料或预期结果中推断这些细节。
建立明确的雇主与薪资交接流程
明确保留申请与决定、更新薪资以及应对后续变更的职责。确保员工理解获批的机制对工资核算带来了哪些改变以及未改变哪些内容:获批并不意味着所有薪酬均免税,且并非所有情况下都会产生相同的净额结果。
在每次更新薪资之前,请将决定与员工合同及当前薪资数据进行比对。如果雇佣详情发生变化,或者员工调任不同职位或更换雇主,请对照Belastingdienst关于30%机制的现行指引审查该情况。切勿假定原决定会自动涵盖变更后的情况。保留标有日期的审查记录,并注明调整薪资的原因。
何时可能需要专业的薪资支持
将该裁定与薪资处理、雇佣记录及工资税相协调,有助于确保薪资处理与获批条款保持一致。Intercompany Solutions 提供薪资和人员配置支持,包括30%裁定申请及相关的薪资管理。此项支持有助于组织行政交接,而适用资格及批准仍取决于官方条件和税务机关的决定。
雇主可查阅荷兰薪资服务信息,并决定如何统筹管理申请记录、决定跟踪及薪资更新。为员工档案指定负责人,记录核准的生效日期,并确认薪资部门已按签发的决定予以执行。如果员工的情况发生变化,请在做出进一步调整前重新审查处理方式。
将裁定流程纳入明确的薪资时间表
规范的申请始于根据现行条件分别核查雇员的具体情况、居住历史及薪资。雇主与雇员需共同提交申请,随后依据税务局的决定进行相应的薪资处理。批准并非自动生效,因此请确保申请细节、裁定决定与薪资指令保持一致。
周全的规划还意味着明确提交申请后的行政管理责任。Intercompany Solutions在提供薪资和人员配备支持(包括雇佣合同、薪资税和社保管理)的同时,亦协助办理30%裁定申请。有关当前的资格条件和申请指南,请参阅Belastingdienst关于30%机制的信息。
通过明确职责归属、保留准确记录并依据确认的决定更新薪资,雇主可以连贯一致地管理每一个环节。
常见问题解答
雇员可以在没有雇主的情况下申请30%裁定吗?
不可以。正如Belastingdienst关于30%机制的指南中所说明的,雇员和雇主必须共同向荷兰税务局提交申请。雇员提供准确的个人及居住历史信息,而雇主统筹雇佣与薪资信息并负责提交。雇员可以准备其个人资料,但不能脱离雇主独立获得该裁定。双方在申请前均应查阅现行表格和填表说明。
雇主申请30%裁定的时限是多久?
若要使该裁定自雇员的首个工作日起适用,共同申请必须在自该日期起的四个月内提交。雇主和雇员应在雇佣关系开始后及时协调表格及证明材料。Belastingdienst现行的申请指南规定了截止日期和生效日期的相关规则。请妥善保存首个工作日以及提交确认凭证的记录。
申请30%裁定需要哪些文件?
请使用现行的Belastingdienst申请表和核对清单,以确定该雇员个案所需的证明材料。申请需要提供准确的身份、雇佣、薪资、招聘或调动以及居住历史信息。提交前,请根据雇佣合同和薪资记录核对姓名与日期。请按照官方表格的说明提供所需文件。
如果逾期提交30%裁定申请会发生什么?
如果共同申请在雇员首个工作日超过四个月后才提交,该裁定通常自提交次月的第一天起生效,而非从入职之日起生效。这可能会缩短该机制的适用期限。请查阅Belastingdienst关于该个案生效日期的指导,并确保薪资发放遵照裁定书中注明的日期执行。
每位国际雇员都有资格获得荷兰30%裁定吗?
不可以。仅凭国际招聘本身并不能确立资格。雇员必须满足适用的法定条件,包括招聘或调动情况、居住历史以及应税薪资标准。在特定情况下可能适用不同的薪资标准,包括对于30岁以下且持有合资格硕士学位的雇员。申请前,请查阅现行的Belastingdienst资格指南,并逐项评估各项条件。
30%裁定是否赋予雇员在荷兰工作的许可?
否。该裁定涉及对合资格雇员津贴的税务处理,并非居留许可或工作许可。移民要求取决于雇员的国籍及个人情况。欧盟、欧洲经济区及瑞士公民适用的工作许可要求可能与非欧盟公民不同。雇主应参考IND关于在荷兰工作的信息,单独评估这些要求。
最后审核日期:2026年10月
来源
- ICS Payroll - 荷兰薪资服务
- KVK - 在荷兰商业登记处注册
- Business.gov.nl - 私人有限责任公司(bv)
- Burgerlijk Wetboek Boek 2(荷兰民法典第2卷,法人)
- Rijksoverheid - 企业经营
- Belastingdienst - 企业所得税税率
- Belastingdienst - 薪资税(loonheffingen)
- UWV - 雇主义务
- SVB - 荷兰社会保险
- IND - 高技术移民
- IND - 初创企业居留许可
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC全球税务概览 - 荷兰
- ICLG - 公司治理法律与法规,荷兰
想了解更多关于荷兰 BV 公司的信息?
咨询专家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |