

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
错过向商会 (KVK) 提交年度账目的最终 12 个月截止期限,不仅会面临小额罚款;如果公司面临破产,还可能导致董事承担个人连带责任。对于国际创业者而言,在扩大业务规模的同时保持合规,面临着巨大的压力。您可能已经意识到荷兰的行政管理要求非常严格,而对逾期提交招致严厉处罚的担忧也确实并非空穴来风。了解 2026 年具体的 Dutch BV 税务申报截止期限,对于保护您的投资以及保持在荷兰税务与海关管理局的良好合规记录至关重要。
本指南按时间顺序提供了企业所得税、增值税以及年度账目备案法定截止日期的精确核对清单。您将了解编制日期与提交日期之间的区别,包括如何为您的企业所得税申报表申请标准的 5 个月延期。我们还概述了通过标准商业报告(SBR)进行强制性数字化申报的要求,以及 7 年法定记录保存规定。遵循这一结构化指引,您可以确保您的 BV 满足各项监管要求,从利润不超过 200,000 欧元的 19% 企业所得税税率,到 2026 年 85.15 欧元的 KVK 注册规程。
核心要点
- 了解涉及荷兰税务局、商会和内部公司治理要求的三大合规支柱结构。
- 明确 2026 年具体的 Dutch BV 税务申报截止期限,包括企业所得税的 5 月 31 日标准截止日期,以及向 KVK 提交备案的 12 个月绝对期限。
- 掌握编制、通过和提交年度账目的法定先后顺序,以规避董事个人责任并确保符合 SBR 数字化合规要求。
- 制定精准的增值税申报时间表,兼顾适用于非居民创业者的具体两个月截止期限。
- 遵守法定记录保存标准,普通商业管理记录需保存 7 年,与不动产相关的凭证文件需保存 10 年。
Dutch BV 的法定申报义务
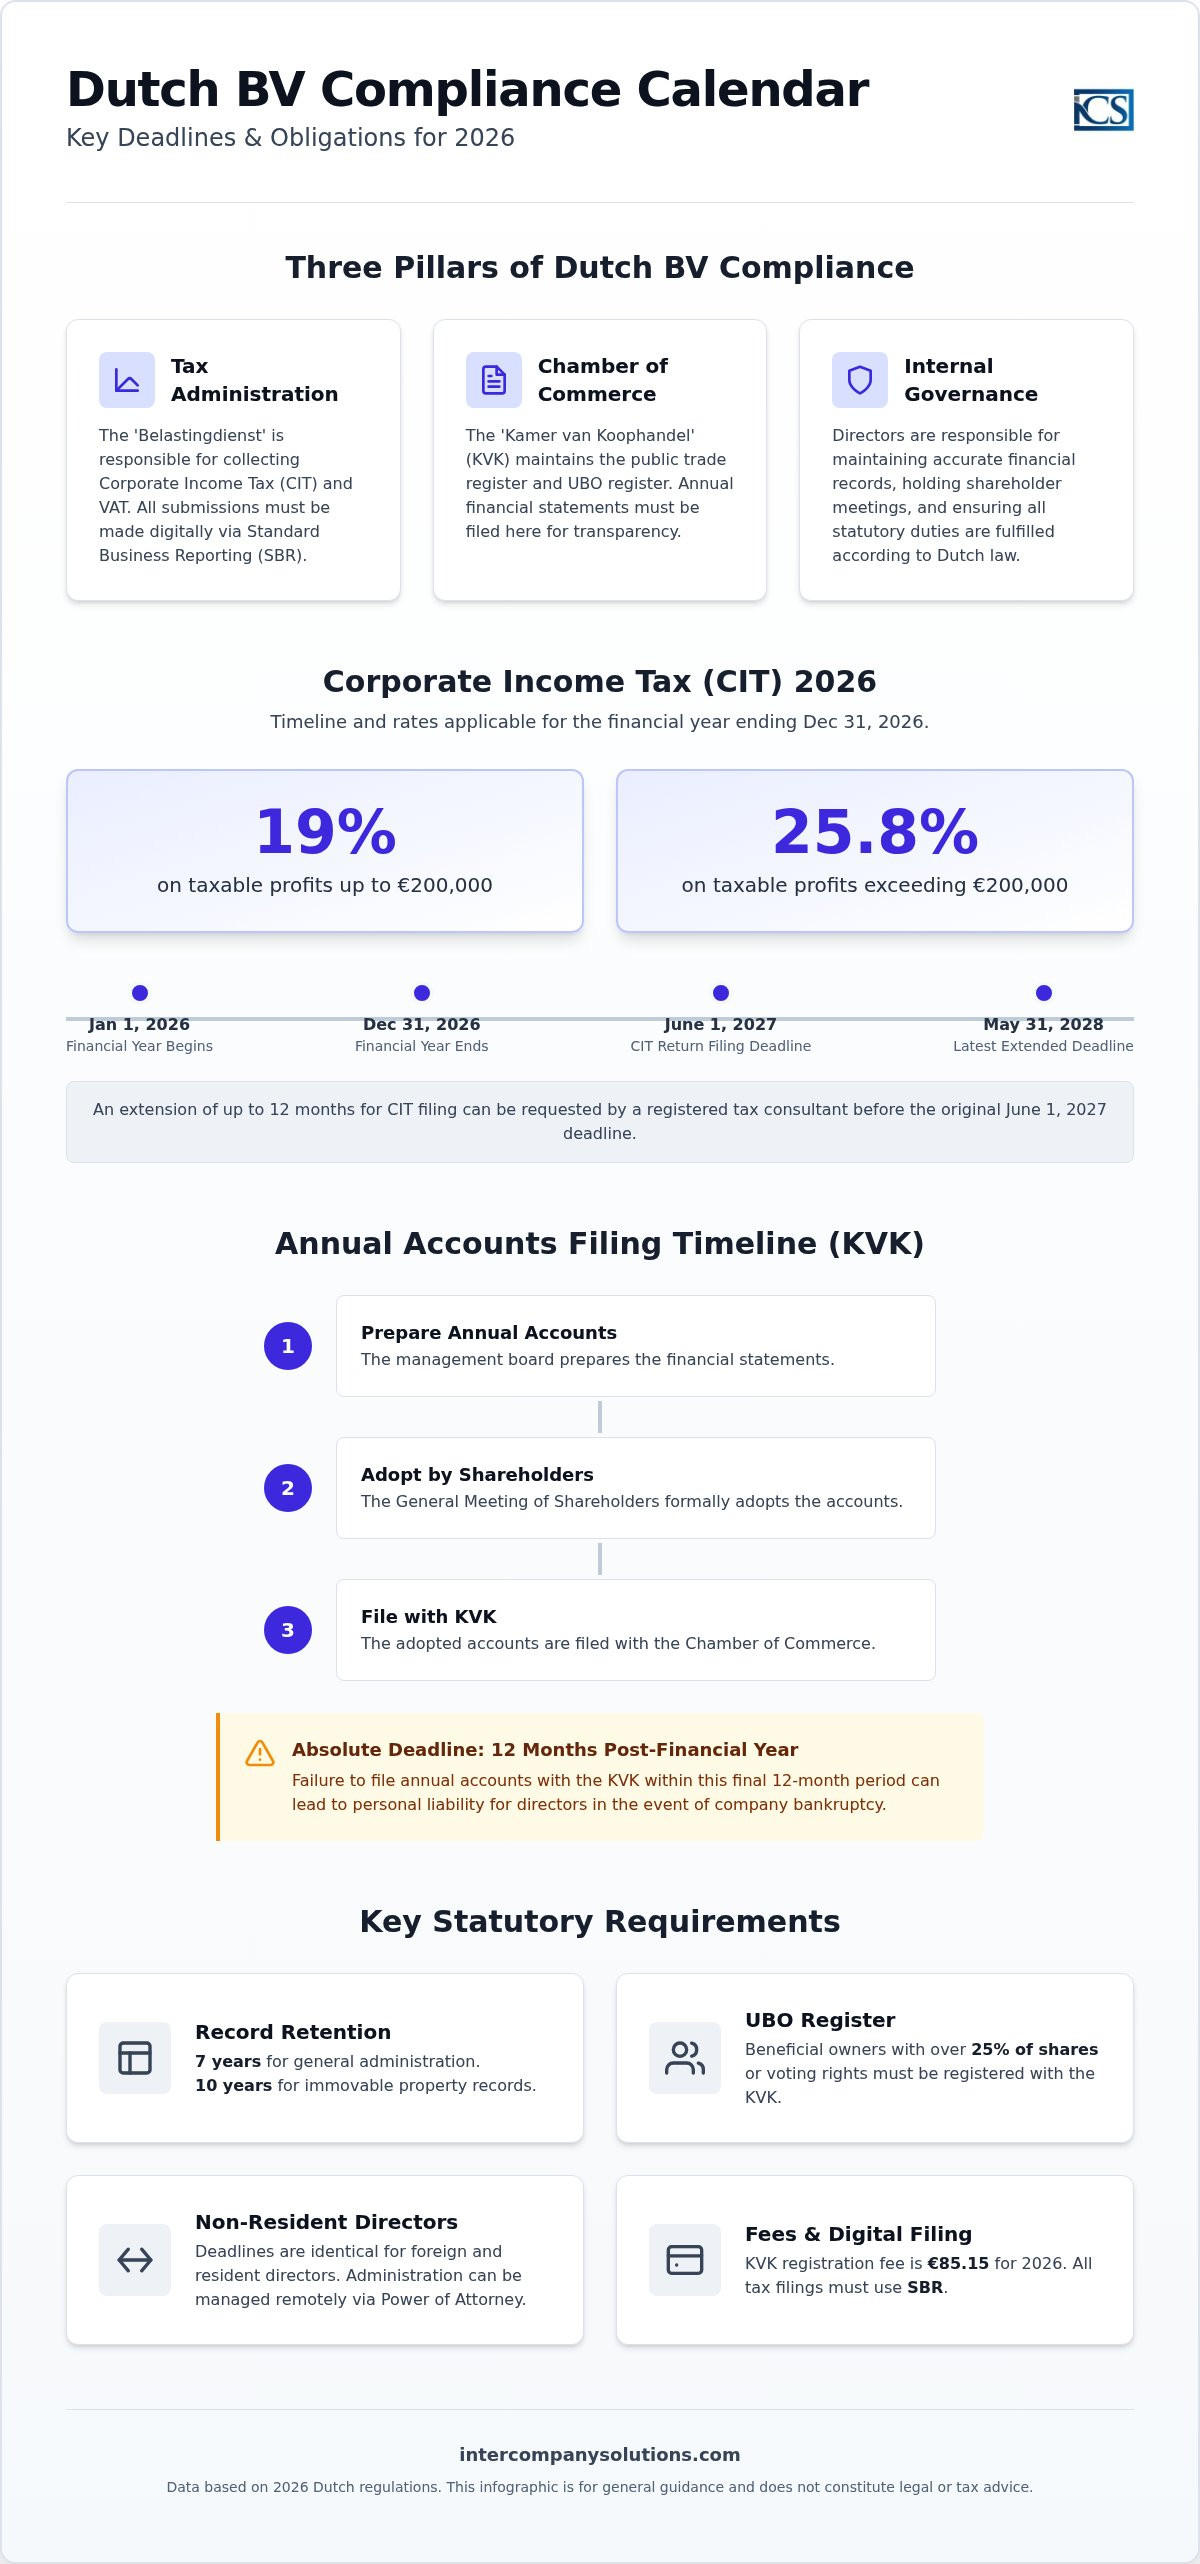
Dutch BV 作为一个独立的法人运营,这意味着它享有并承担独立于其所有者的权利和责任。这种法律结构要求公司维护独立的财务记录,并遵守严格的申报标准。BV 的合规围绕三大支柱构建:税务局(Belastingdienst)、商会(KVK)以及内部公司治理。每个支柱都有具体的要求,以确保公司在荷兰法律框架内保持合规存续状态。
外籍董事适用的 Dutch BV 税务申报截止日期与居住在荷兰的董事完全相同。对于国际所有者,在这些提交的时间节点或准确性方面没有任何宽限。对于在境外运营企业的创业者,经过认证的授权委托书途径是处理行政事务的标准方式。该流程支持远程办理Dutch BV 公司设立及后续的秘书管理,从而确保在无需董事亲临该国的情况下履行所有法定责任。
荷兰税务局(Belastingdienst)的职责
Belastingdienst 是负责征收企业所得税(CIT)和增值税(VAT)的主管机关。荷兰的企业税制高度数字化,要求所有 BV 通过标准商业报告(SBR)系统提交纳税申报表。这意味着不能仅发送纸质表格或普通的 PDF 文件;申报必须通过兼容的软件或通过注册税务中介提交。税务局通常会在年初签发预缴税核定表。这些评估基于公司上一年度的业绩或预期利润,有助于政府分期征收税款,而不是在期末一次性缴纳。
商会(KVK)的职责
KVK 负责维护荷兰商业登记册,这是所有存续企业的公开数据库。它还管理最终受益人(UBO)登记册,凡持有公司25%以上股份或表决权的人员均须在其中登记。对于在2026年设立或登记变更的实体,强制性 KVK 注册费为85.15欧元。BV 的一项主要义务是每年向 KVK 报备财务报表。这些文件面向公众公开,可体现公司财务健康状况的透明度。如果错过这笔申报最终的12个月窗口期,可能会面临对公司债务承担个人责任的风险,因此全年在关键节点跟踪 Dutch BV 税务申报截止日期至关重要。
2026年企业所得税(CIT)申报截止日期
对于大多数 Dutch BV 而言,财政年度遵循标准日历年,即自1月1日始至12月31日止。在现行监管框架下,CIT 申报必须在财政年度次年的6月1日之前完成。对于2026纳税年度,这意味着申报文件必须在2027年6月1日之前送达 Belastingdienst。严格遵守这些 Dutch BV 税务申报截止日期是公司治理的关键环节,有助于避免累积滞纳金利息及行政罚款。
国际创业者应当注意,需要更多时间完成决算的纳税人可以申请延期。通过与注册税务顾问合作,BV 最多可申请长达12个月的申报延期。该延期为复杂的跨国业务运作提供了极大的灵活性,但申请必须在原定的6月1日截止日期之前提交。对于2026纳税年度,应税利润不超过200,000欧元的部分适用的企业所得税税率为19%。超过200,000欧元门槛的部分适用25.8%的税率。
预缴税评估与最终 CIT 评估
荷兰税务局通常会在财政年度初期出具预缴税核定表。该评估是基于公司往年业绩或预测利润作出的预估。公司在年内分期缴纳该笔税款。在会计年度结束后提交实际 CIT 申报表后,Belastingdienst 将审核数据并出具最终核定表。如果实际利润高于预估,则须补缴差额。需要注意的是,2026年 CIT 核定的计息利率为5%;如果应纳税款未结清,利息将在财政年度结束六个月后开始计征。
功能性外币制度
主要使用欧元以外的货币开展业务的国际 BV,可以申请适用功能性外币制度。该制度允许公司以美元(USD)或英镑(GBP)等币种计算应税利润并提交 CIT 申报表。要采用此制度,必须在拟转换货币的财政年度开始前向荷兰税务机关提交正式申请。一经获批,公司必须至少在十年内保持该记账与申报货币。这一稳定性确保了汇率波动税务处理的一致性,并简化了外国母公司的财务报告流程。
准确编制这些申报文件是我们会计与税务服务的核心内容,助力您全面遵守荷兰法规。
年度账目与 KVK 申报时间表
Dutch BV 的行政管理周期以公布其年度账目为终结。虽然前文详细说明了 Belastingdienst 相关的 Dutch BV 税务申报截止日期,但商会(KVK)遵循一套独立的法定时间表。对于财政年度于12月31日截止的 BV,管理委员会必须在五个月内编制完成财务报表,即次年5月31日之前。在特定情况下,股东可批准将编制时间延长最多五个月。然而,KVK 接收年度账目的绝对最终期限为财政年度结束后的12个月。对于2026纳税期间,该严格截止日期为2027年12月31日。
编制与通过要求
管理委员会承担起草年度账目的首要责任。所有董事均须签署这些报表;若缺少任何签名,必须在文件中明确说明原因。编制完成后,董事会将账目提交给股东。正式通过通常在年度股东大会(AGM)上进行,股东在会上对各项财务数据进行审阅和批准。股东必须在账目编制完成后两个月内予以通过。若公司章程允许,股东也可以在无需召开实体会议的情况下通过书面决议批准账目。在账目获批后,BV 必须在八天内向 KVK 报备该账目。
按公司规模划分的公布要求
公布所需信息的详尽程度取决于公司的分类。设立 BV 的大多数国际创业者均属于微型或小型企业类别。微型实体仅需公布简明资产负债表,而小型实体则必须提供资产负债表及有限的附注说明。这两个类别均不需要由注册会计师进行全面审计。相比之下,中型和大型实体必须接受强制审计,并公布更为详尽的董事报告以及损益表。监控这些 Dutch BV 税务申报截止日期及公布日期对于规避个人法律责任至关重要,一旦错过12个月的申报窗口便可能产生该风险。我们的秘书服务协助董事精准把控这一时间表。
增值税申报与欧盟合规要求
增值税合规是一项持续的法定义务,需要严格遵守Belastingdienst设定的Dutch BV税务申报截止日期。增值税,即Omzetbelasting (BTW),是对绝大多数商品和服务征收的间接税。对于Dutch BV,默认的申报频率为季度申报。您将对大多数交易适用21%的标准税率,但对食品和某些药品等特定项目适用9%的低税率。自2026年1月1日起,短期住宿的增值税税率从9%提高至21%的标准税率。如果您的BV从事电子商务并向欧盟各地的消费者销售,您可能需要进行一站式服务(OSS)注册,以简化在多个成员国的税款征收。
2026年季度增值税申报时间表
增值税申报的截止日期取决于您的企业是被归类为居民企业还是非居民企业。荷兰标准规则要求在季度结束后的次月最后一天之前完成申报。然而,对于非居民企业家,Belastingdienst允许在两个月内完成申报并确保税款到账。密切关注这些Dutch BV税务申报截止日期至关重要;截至2026年,逾期缴纳增值税的最高罚款已达到6,709欧元。
对于非居民企业家,2026年的时间表如下:
- 第一季度(1月至3月):2026年5月31日
- 第二季度(4月至6月):2026年8月31日
- 第三季度(7月至9月):2026年11月30日
- 第四季度(10月至12月):2027年2月28日
共同体内交易与EORI
如果您的BV向其他欧盟国家的企业销售货物或提供服务,您必须提交欧共体销售清单,即ICP申报。该报告详细列出客户的增值税号和交易金额。对于来自欧盟境外的进口,清关时必须具备经济营运者注册和识别(EORI)号码。您可以在外国公司增值税注册中了解更多详情,以确保从一开始就正确完成设置。
一站式服务(OSS)注册是电子商务实体的程序性优势。它允许您通过在荷兰提交的一份单一申报表中,申报并缴纳所有欧盟远程销售的增值税。只要您符合相关阈值要求,这就免除了在客户所在的每个成员国注册增值税的需要。
2026年外籍董事合规清单
从境外管理荷兰实体需要采取结构化的行政职责管理方法。外籍董事必须确保公司的UBO(最终受益所有人)登记信息保持准确。任何持有超过25%股份或表决权的个人均须进行登记。在所有权发生变更时未及时更新UBO登记可能会导致行政罚款或刑事制裁。董事还应核实其利润预测是否符合2026年企业所得税(CIT)起征门槛。利润不超过200,000欧元上限可享受19%的税率,而超过该金额的利润将适用25.8%的税率档次。遵守Dutch BV税务申报截止日期是合规的基本底线,但高水准的公司治理需要落实这些前瞻性审查;阅读更多了解IntegraSense如何支持专业实践与治理标准。
安排年度股东大会(AGM)是另一个关键步骤。如前文关于报告时间表所述,财务决算必须在编制完成后两个月内获得通过。年度股东大会是完成该审议通过的正式法定程序,免除董事在该财政年度管理职责方面的责任。对于拥有多位跨国股东的公司而言,这也是确保在最终财务报表上收齐所有签名的时机。
行政记录保存
荷兰税务机关对电子和纸质档案均规定了严格的记录保存要求。必须将所有商业行政记录至少保存七年。该要求涵盖发票、银行对账单、合同及商务往来函件。若您的BV在荷兰持有不动产,相关文件的保存期限延长至十年。若您根据30%裁定雇佣外籍员工,则必须保存所有相关文件,例如境外招聘证明和薪酬计算明细,作为您的薪资与人事记录的一部分。遇Belastingdienst调取查验时,这些文件必须可随时供其调阅。
后续合规步骤
保持有效的KVK营业地址是所有BV的法定要求。若您的公司迁址或变更送达地址,必须立即更新商业登记册,以避免法律文书送达问题。聘请注册会计师是全年在动态中掌握Dutch BV税务申报截止日期的最可靠途径。专业中介机构可确保通过符合SBR规范的软件提交申报,从而降低技术错误或逾期申报罚款的风险。如需申报方面的协助或审查您当前的合规状况,请联系Intercompany Solutions,与企业事务专家沟通。
最后审查时间:2026年8月
保障您的Dutch BV在2026年的财务稳健
维持Dutch BV的正常存续需要时刻关注日程节点,以避免行政处罚及潜在的董事责任。如您所知,主要的Dutch BV税务申报截止日期包括6月1日的企业所得税申报以及季度增值税申报。这些申报的准确性至关重要,尤其是在对应税利润不超过200,000欧元的部分适用19%的CIT税率时。自2015年以来,我们的专家团队始终专注于远程合规服务,已协助全球2,000多位创始人精准履行其法定义务。
遵循关于UBO登记、记录保存和年度账目通过的规范清单,可确保您的企业在欧洲市场上始终是值得信赖的合作伙伴。在您专注于扩大业务规模的同时,这些程序能够切实保障您的专业利益。整合公司秘书与会计服务,可确保从AGM到最终向KVK备案公示的每个关键节点均得到严谨周密的处理。
我们随时准备协助您建立稳健的行政管理框架,支持您的全球拓展抱负,并确保全面遵守监管要求。
最后审查时间:2026年8月
常见问题解答
错失Dutch BV税务申报截止日期有哪些处罚?
错失Dutch BV税务申报截止日期会导致行政罚款和利息支出。对于企业所得税,Belastingdienst自财政年度结束六个月后起,对未缴金额按5%的利率计征利息。逾期缴纳增值税将面临大幅提高的罚款,截至2026年最高可达6,709欧元。屡次违规还可能引发更严格的税务稽查,在涉嫌税务欺诈的情况下甚至可能导致刑事起诉。
我可以从境外远程申报我的Dutch BV年度账目吗?
您可以通过强制性的标准商业报告(SBR)系统远程申报您的年度账目。该数字化基础设施需要特定软件或荷兰注册税务中介机构的协助。只要您的董事会已批准账目,便无需本人亲临现场。使用这些远程工具,有助于跨国董事满足Dutch BV税务申报截止日期以及商会的公示义务,而无需前往该国办理行政事务。
所有私营有限责任公司都需要荷兰审计师吗?
微型或小型私营有限责任公司无需聘请荷兰审计师。大多数外资控股的BV均属于此类,仅需公示简要资产负债表和有限附注。只有当您的公司连续两年在以下三项标准中至少满足两项时,才必须由注册会计师进行审计:资产超过750万欧元、净营业额超过1,500万欧元,或员工超过50人。
我该如何申请企业所得税申报延期?
您需要在6月1日这一法定标准截止日期之前向Belastingdienst提交申请,以申请企业所得税延期。个人企业主通常可以获得五个月的延期。然而,若与专业税务顾问合作,您的公司便可加入集体延期计划,该计划最多可额外提供12个月的宽限期。这些额外时间有助于完成复杂的跨国账目,同时确保您最终符合所有法定要求。
荷兰商业文件的记录留存期是多久?
一般商业文件的法定记录留存期为七年。这包括所有总分类账目、发票、银行对账单和合同。如果您的BV拥有不动产,例如荷兰境内的办公空间或土地,则必须将这些特定记录保留至少十年。这些文件在整个留存期内必须以荷兰税务机关可随时调阅核查的格式进行存储。
休眠的Dutch BV仍有申报要求吗?
休眠的Dutch BV即使没有任何商业活动,也仍须履行其主要的申报义务。您每年仍必须向商会提交年度企业所得税申报表并公示财务报表。虽然这些报表将显示零营业额,但未按规定提交即构成违反公司法。这可能导致行政罚款以及公司董事承担潜在个人责任。
什么是UBO登记册,谁必须被列入?
UBO登记册是一个用于识别公司最终受益所有人的公共数据库。您必须列出在BV中持有超过25%股份、表决权或所有权权益的任何个人。该要求旨在防止洗钱并确保企业透明度。由于商会要求在股权结构或控制权发生任何变更时立即进行通知,因此董事有责任保持该信息的最新状态。
2026年的KVK注册费是多少?
在2026日历年,新实体在商会的强制注册费为85.15欧元。这是在商业登记册中首次注册您的BV时需缴纳的一次性费用。虽然每年向商会备案财务报表是免费的,但您应将符合SBR标准的软件成本以及向KVK和Belastingdienst提交文件所需的数字安全证书成本纳入预算。
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
想了解更多关于荷兰 BV 公司的信息?
咨询专家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |