


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dutch BV控股架构并不会自动使企业更安全或更具税收效益。只有在所有权、商业活动和资产经过审慎规划并分配,且每家公司都有明确目的时,它才能发挥最佳作用。
在典型架构中,控股BV持有一家或多家运营BV的股份,而运营BV开展日常商业活动。这种区分会影响利润保留在何处以及哪家公司签订运营协议,但同时也会产生额外的会计和报告责任。
本文将阐述这两类BV之间的关系、该架构可以提供的优势以及它无法保证的事项。内容涵盖资产隔离和参股免税制度(participation exemption),以及需要考量的设立、税务和申报决策。其目的是帮助您评估控股架构是否契合您的业务需求,而非盲目增加没有明确用途的实体。
核心要点
- Dutch BV控股架构将股权所有权与日常商业活动分离开来,但控股BV仅代表一种职能角色,而非独立的法律组织形式。
- 在决定哪家BV承担相应角色之前,先梳理谁持有股份、谁开展各项经营活动以及谁持有关键资产。
- 权衡潜在的风险隔离与增长灵活性与管理多家BV所带来的额外行政管理、成本及治理责任。
- 设立独立的BV并不能保证免受索赔、破产或董事责任的影响。
- 规划每家BV的合规事宜,包括UBO(最终实益拥有人)门槛 >25%;UBO变更须在7天内申报。
目录
什么是Dutch BV控股架构?
Dutch BV控股架构通常由持有一家运营BV股份的控股BV组成,而运营BV负责开展商业活动。“控股BV”描述的是该公司的职能角色,而非独立的荷兰法律形式。两家实体均为BV,即私人有限责任公司。荷兰商会关于设立BV的指南解释了该架构中每家公司所采用的法律形式。
常见的架构包含两家BV,但合适的所有权安排取决于创始人的规划。一家控股公司可以持有多家运营公司的股份,或者若干股东也可以各自通过自己的控股BV持有股份。首先应将谁持有股份与哪家公司开展业务工作区分开来。
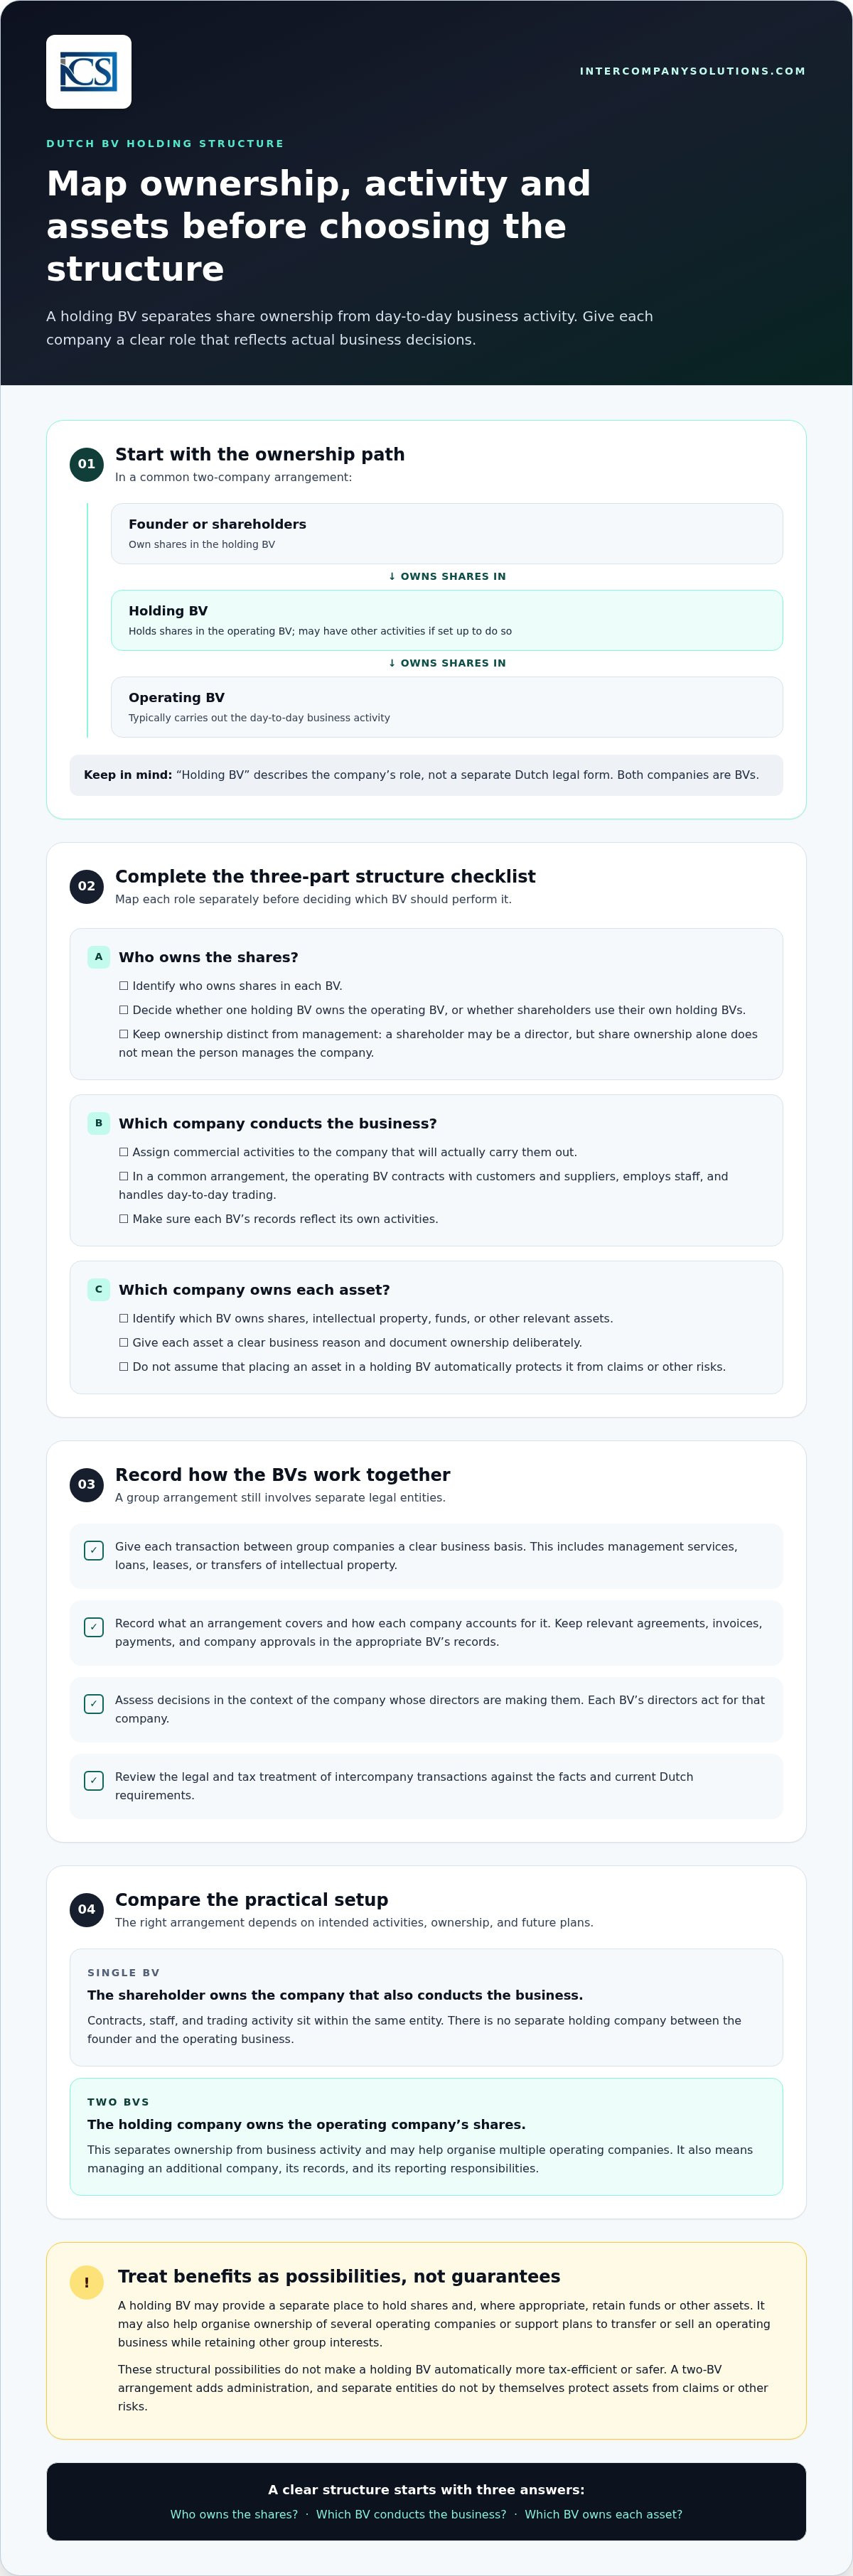
基础股权结构:创始人或股东 → 控股BV → 运营BV
控股BV与运营BV之间有何关系?
控股BV是运营BV的股东。创始人单独或与其他股东共同持有控股BV的股份。在常见架构中,运营BV与客户和供应商签订合同、雇佣员工并处理日常交易。控股BV的作用是所有权持有,尽管如果设立时另有安排,它也可以开展独立的业务活动。
所有权与管理权是不同的角色。创始人可以是股东、董事,或二者兼任,但作为股东本身并不意味着该个人管理公司。每家BV都是独立的法律实体,因此其董事代表该公司行事,其记录应反映其自身的活动。
单一BV架构有何不同?
在单一BV架构下,股东持有的正是开展业务的那家公司的股份。合同、员工和交易活动都归属于同一个实体。创始人与运营业务之间没有独立的控股公司。
在设立两家BV的情况下,控股公司持有运营公司的股份,从而为所有权和业务活动分别设立了独立实体。这有助于实现更审慎的所有权规划,但同时也意味着需要管理一家额外的公司及其记录。控股架构并非对每位创始人都必不可少;该决策取决于预期的业务活动、所有权结构和未来规划。
荷兰控股架构在实践中如何运作?
分别梳理以下三点:谁持有股份、哪家公司开展业务,以及哪家公司拥有各项资产。这些角色可以分布在不同的BV中,但相关安排应反映实际的商业决策并予以明确记录。根据《荷兰民法典》,每家BV都是独立的法律实体,在财产和法律关系方面将法人等同于自然人 《荷兰民法典》第2编第5条。
股份、商业活动和资产分别归属于何处?
以一家假想的软件企业为例。其创始人持有一家控股 Dutch BV 的股份,而该控股 Dutch BV 又持有运营 Dutch BV 的股份。运营 Dutch BV 销售订阅服务、签署客户合同并雇佣开发团队。控股 Dutch BV 持有股份,并且在具有明确商业合理性的情况下,还可以持有某些资产,例如知识产权或累积资金。
本示例仅供参考,不构成法律或税务建议。资产归属应经过审慎决策并予以完备记录。将资产置于控股 Dutch BV 中,并不能自动使其免受索赔或其他风险的影响。其法律和财务状况取决于具体事实,包括资产的转让方式以及各公司的管理运营方式。
关联 Dutch BV 之间应如何记录其往来关系?
集团公司之间的交易应具有明确的商业基础,而非被视为非正式的资金或财产划转。如果一家 Dutch BV 向另一家提供管理服务、借出资金、租赁资产或转让知识产权,必须记录该安排所涵盖的具体内容以及各公司如何进行会计核算。荷兰企业所得税法对关联实体之间的交易做出了明确规定;适用的税务处理取决于具体事实,参见 Dutch Corporate Income Tax Act。
各 Dutch BV 应分别保存独立的会计记录。应在相应实体的账簿中记录相关协议、发票、付款和公司决议审批。在进行集团内部交易之前,请根据现行的荷兰法规要求审查其法律和税务处理。关联公司之间的转让仍然属于独立法人实体之间的交易。
董事应在其所管理的公司的背景下评估各项决策。《荷兰民法典》第二卷第9条阐明了董事对其所管理的法人实体承担的职责(参见 Dutch Civil Code, Book 2)。清晰完备的记录有助于说明做出决策的原因以及由哪家公司签订了该项安排。
对于拟议的集团架构,尽早审查股权结构图、业务活动和预期的资产转让,有助于在起草法律文件之前发现并解决相关问题。您可以结合自身业务规划,进一步探讨您的 Dutch BV 架构。
荷兰控股 Dutch BV 的优势与局限:该架构无法保证的事项
控股 Dutch BV 可以提供一个独立的实体来持有股份,并在适当时留存资金或其他资产。它还可以让多家运营公司的股权管理更具条理。这些属于架构层面的可能性,并不等同于自动获得财务或税收优惠。在选择该架构时,必须权衡其带来的额外行政管理负担以及您的实际业务规划。
控股 Dutch BV 何时可能具有实用价值?
如果您有以下计划,设立控股架构可能值得评估:
- 将利润再投资于其他业务活动,或将资金保留在企业集团内部。
- 通过一家母公司控股多家运营公司。
- 为未来可能转让或出售某一运营业务做准备,同时保留集团内的其他权益。
上述应用场景并不代表控股架构必然是正确选择。保留在公司内的利润仍须遵守适用的法律和税务规则,并且在不同 Dutch BV 之间转移资金或资产需要进行适当的合规处理和文档记录。最终的税务结果取决于所涉及的公司、股权结构以及具体交易。
荷兰参股豁免制度(participation exemption)可以避免子公司符合条件的股息或收益在控股公司层面被重复征收企业所得税。该制度受到严格条件的限制,并非使所有集团利润都能免税。请根据具体的持股情况和实际事实,仔细核对 Belastingdienst 关于参股豁免的指导指引。
权衡考量与常见误区有哪些?
设立两家 Dutch BV 意味着需要管理两个实体。每个实体都需要独立的账目记录、会计核算、公司治理以及适用的合规申报。在将所有权与日常运营分离之前,必须充分权衡由此增加的工作量和专业管理成本与设立目的之间的关系。
| 单一 Dutch BV | 控股与运营双层 Dutch BV |
|---|---|
| 所有权与业务经营活动集中于同一个实体。 | 一家 Dutch BV 持有股份;另一家开展具体经营业务。 |
| 需要管理的实体数量较少。 | 每家 Dutch BV 均需独立的行政管理与公司治理。 |
| 没有独立的实体用于持有集团资产或股权。 | 在法律和商业上合理的情况下,资产可分开独立持有。 |
架构分离并不能绝对规避法律索赔、破产风险或董事责任。尽管每家 Dutch BV 都是独立的法人实体,但该架构无法消除所有的法律或财务风险敞口。此外,并非每位创业者都需要设立两家 Dutch BV,控股架构也不会自动降低税负或自动符合参股豁免条件。在确定采用该架构之前,请全面审视股权架构规划、实际业务活动、潜在风险以及长期的日常行政管理要求。
如何评估荷兰控股架构是否符合您的规划
使每家公司对应明确的商业目的。Dutch BV控股架构可能适合特定的股权安排或增长规划,但增加的实体也会带来独立的行政管理工作。在做出决定前,请参考以下框架:
- 梳理股权结构。明确拟定的每位股东、其预期持股比例,以及谁将担任各BV的董事。
- 拆分业务活动。列出规划的商业活动,并确定哪家公司将签订客户与供应商合同以及雇佣员工。
- 审慎配置资产。考量知识产权、设备、资金及其他资产将置于何处,并记录该安排的商业理由。
- 检验增长规划。区分当前规划与未来可能性。您是否预期开展多项业务活动、引入外部投资者、出售企业或进行利润再投资?评估这些规划目前是否足以支持设立独立实体。
- 权衡行政管理与设立目的。单一BV需要管理的实体较少。控股BV和运营BV将所有权与商业活动分离开来,但每家公司都有其独立的治理与记录。
在设立前确立架构
书面列出各BV拟定的股东、董事、持股比例、业务活动、合同、员工及资产。明确哪些决定已定案,哪些属于未来的可能性。潜在的出售或新业务拓展可能对规划至关重要,但仅凭推测性的规划可能不足以支持在初期就增加一家公司。
| 考量因素 | 单一BV | 控股BV与运营BV |
|---|---|---|
| 所有权 | 股东直接拥有运营公司。 | 控股BV持有运营BV的股份。 |
| 商业活动 | 同一BV拥有并开展业务。 | 运营BV开展业务;控股BV持有其股份。 |
| 行政管理 | 一家公司的记录与治理。 | 各BV拥有独立的记录与治理。 |
规划设立路径
设立Dutch BV需要公证书。对于非欧盟创始人,标准的远程途径是通过经认证的授权委托书(Power of Attorney):由公证人签署公证书,创始人无需亲赴当地。适用何种流程取决于创始人及拟定的股权结构。KVK关于设立BV的指引提供了官方设立信息。
BV最低资本为0.01欧元。这并未免除其他设立要求,也无法取代对公司业务活动、所有权和治理的规划。有关设立的更多背景信息,请参阅本Dutch BV设立指南。
荷兰控股BV合规要求与后续实操步骤
控股架构涉及不同的独立公司,因此必须针对各BV分别组织合规工作,而不能将整个集团视作单一实体处理。控股BV和运营BV各自都需要具备能反映自身业务活动、交易及决议的记录。税务处理与申报义务取决于具体公司及其具体情况。
各BV适用哪些日常合规义务?
为各BV保持独立的簿记和治理记录。每家公司还必须处理其适用的税务申报与年度账目。请针对以下职责做好规划:
| 领域 | 实操要求 |
|---|---|
| 簿记 | 为各BV保留反映其自身交易与活动的记录。 |
| 企业所得税 | 分别评估各BV的税务状况与申报义务。 |
| 年度账目 | 在财政年度结束后12个月内向KVK提交年度账目。 |
| UBO信息 | UBO持股/控制权门槛 >25%;UBO变更须在7天内申报。 |
企业所得税(CIT)200,000欧元以下为19%,超过部分为25.8%。这些税率适用于应税利润,但各BV的税务状况与义务取决于其具体情况。请查阅Belastingdienst企业所得税指引以获取最新官方信息。
针对各公司的所有权与控制权安排,考量UBO门槛及申报截止日期。KVK提供了关于UBO登记与变更的指引。关于年度账目提交,请参阅KVK的年度账目指引。
创始人如何从架构规划推进至实际设立?
在起草设立文件前,明确拟定的股东及所有权结构、各BV的拟开展活动,以及合同、员工和资产的归属。确定各公司之间将如何记录关联交易,以及谁来维护各公司的会计与治理记录。这将为公证人与税务顾问提供清晰的架构以供审查。
为各BV建立合规日历,记录其申报职责与截止日期。对照最新的官方指引审查该日历,特别是在所有权、业务活动或集团内部安排发生变动时。
让架构设计成为审慎的商业决策
Dutch BV控股架构将股权所有权与业务运营相分离,但唯有当这种分离具有明确目的时,它才具有实用价值。确定哪家公司将持有股份和资产,哪家公司将开展业务运营,以及诸如再投资、新增业务活动或出售等计划是否能证明额外管理工作的合理性。
请时刻注意其局限性。设立独立的BV并不能确保免受索赔或董事责任的追究,且税务处理取决于所涉及的公司和交易。控股公司不会自动使利润免税或降低整体税负。
Intercompany Solutions为国际创业者提供Dutch BV设立以及持续的会计与合规支持。免费的初步咨询是一个切实可行的起点,可用于探讨您的股权规划、业务活动和申报职责如何相互契合。
立即与我们的团队探讨您的Dutch BV架构。
在设立之前解决关键问题,以便您能够选择符合自身规划的架构安排,并清晰地履行其相关职责。
最后审核时间:2026年10月
常见问题解答
控股BV与运营BV之间有什么区别?
控股BV主要持有一家或多家公司的股份。运营BV通常开展商业活动,例如与客户签订合同、销售产品或服务以及雇用员工。若企业有正当理由,这些职能角色亦可作出不同安排。创始人可以是股东、董事或兼任两者,但所有权与管理权是截然不同的职能。
每家企业都有必要设立Dutch控股BV吗?
不一定。创始人可以通过单一BV开展运营,将股权所有权与业务活动集中在同一家公司内。当股权规划包含多家运营公司、再投资或潜在出售时,控股BV可能会有所助益,但它同时也会增加行政管理与治理工作。应将设立第二家实体的目的与其持续履行的职责进行权衡对比。最合适的架构取决于创始人的具体情况和规划。
控股BV会自动保护企业资产吗?
不会。在独立的BV中持有资产可以将所有权与运营公司的活动区分开来,但这并不能确保免受索赔、破产或董事责任的影响。法律和财务效果取决于具体事实,包括资产的所有权归属、转让和管理方式。应将每次转让均视为独立公司之间的交易,记录其商业依据,并在采取行动前评估其后果。
荷兰控股架构会自动降低企业所得税吗?
不会。控股架构不会自动降低税负或使利润免税。参股免税制度可能适用于来自子公司的符合条件的股息或资本利得,但该制度设有适用条件。其他税务后果取决于所涉及的公司、股权结构及交易情况。在依赖某种税务结果之前,请根据现行荷兰税收法规评估具体安排。架构本身并不能保证获得税收减免。
非欧盟创始人可以远程设立Dutch控股BV吗?
可以。非欧盟创始人通常可以根据经认证的授权委托书(Power of Attorney),采用标准的远程设立流程。在此流程下,公证人签署契约,创始人无需出行。设立Dutch BV必须经由公证人,且设立流程取决于拟议的股权架构和文件准备情况。在设立双公司架构时,需同时对控股BV与运营BV进行规划,因为二者均为独立的法人实体。
来源
- KVK - 在荷兰商业登记处登记
- Business.gov.nl - 私人有限责任公司(bv)
- Burgerlijk Wetboek Boek 2(荷兰民法典第2卷,法人实体)
- Rijksoverheid - 企业经营
- Belastingdienst - 企业所得税税率
- BOIP - 比荷卢商标注册
- WIPO - 马德里体系
- RVO - 开展国际业务
- Belastingdienst Douane - 海关
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - 荷兰
- ICLG - 公司治理法律与法规,荷兰
想了解更多关于荷兰 BV 公司的信息?
咨询专家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |