
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Строки подання можуть залежати від вашого звітного періоду та обставин, тому перевірте відповідний строк перед поданням. Іноземні підприємства можуть мати до восьми тижнів після закінчення відповідного податкового періоду для подання нідерландської декларації з ПДВ. Знання того, як подавати декларацію з ПДВ у Нідерландах, означає точне відображення продажів, придбань та операцій у межах ЄС у правильному періоді.
Подання декларації з ПДВ може здаватися складним, коли вам доводиться одночасно контролювати строки, відрахування вхідного ПДВ та транскордонні операції. Зробіть цей процес зрозумілішим, спочатку підтвердивши періодичність подання звітності, а потім упорядкувавши свої показники та підтвердні документи перед заповненням декларації.
Цей посібник пояснює, як подати нідерландську декларацію з ПДВ, що до неї включати, коли ви маєте право на відрахування вхідного ПДВ і як виправити помилку. Він також охоплює порядок оподаткування ПДВ операцій з придбання товарів у ЄС, допомагаючи підготувати кожну частину вашої звітності.
Ключові моменти
- З'ясуйте, яку періодичність подання декларацій з ПДВ вам призначено: щомісячну, щоквартальну чи щорічну, та впорядкуйте свою документацію відповідно до цього періоду.
- Відокремлюйте придбання для бізнесу від приватного використання, щоб оцінити, який вхідний ПДВ підлягає відрахуванню.
- Використовуйте процедуру коригування відповідно до розміру помилки; деякі незначні розбіжності можна скоригувати в наступній декларації.
- Відображайте ПДВ з внутрішньоспільнотних придбань у розділі 4b і заявляйте відповідний вхідний ПДВ до відрахування щодо цих товарів у розділі 5b.
- Перевірте показники декларації щодо продажів, придбань та коригувань перед її поданням, особливо якщо операція має транскордонний характер.
Зміст
Як подати декларацію з ПДВ у Нідерландах?
Відображайте ПДВ, нарахований на продажі, та належний до відрахування ПДВ, сплачений під час придбання товарів і послуг за визначений період. Звірте рахунки-фактури та записи транзакцій перед поданням декларації, після чого сплатіть суму ПДВ, що підлягає сплаті, до встановленого строку.
Строки подання декларації з ПДВ
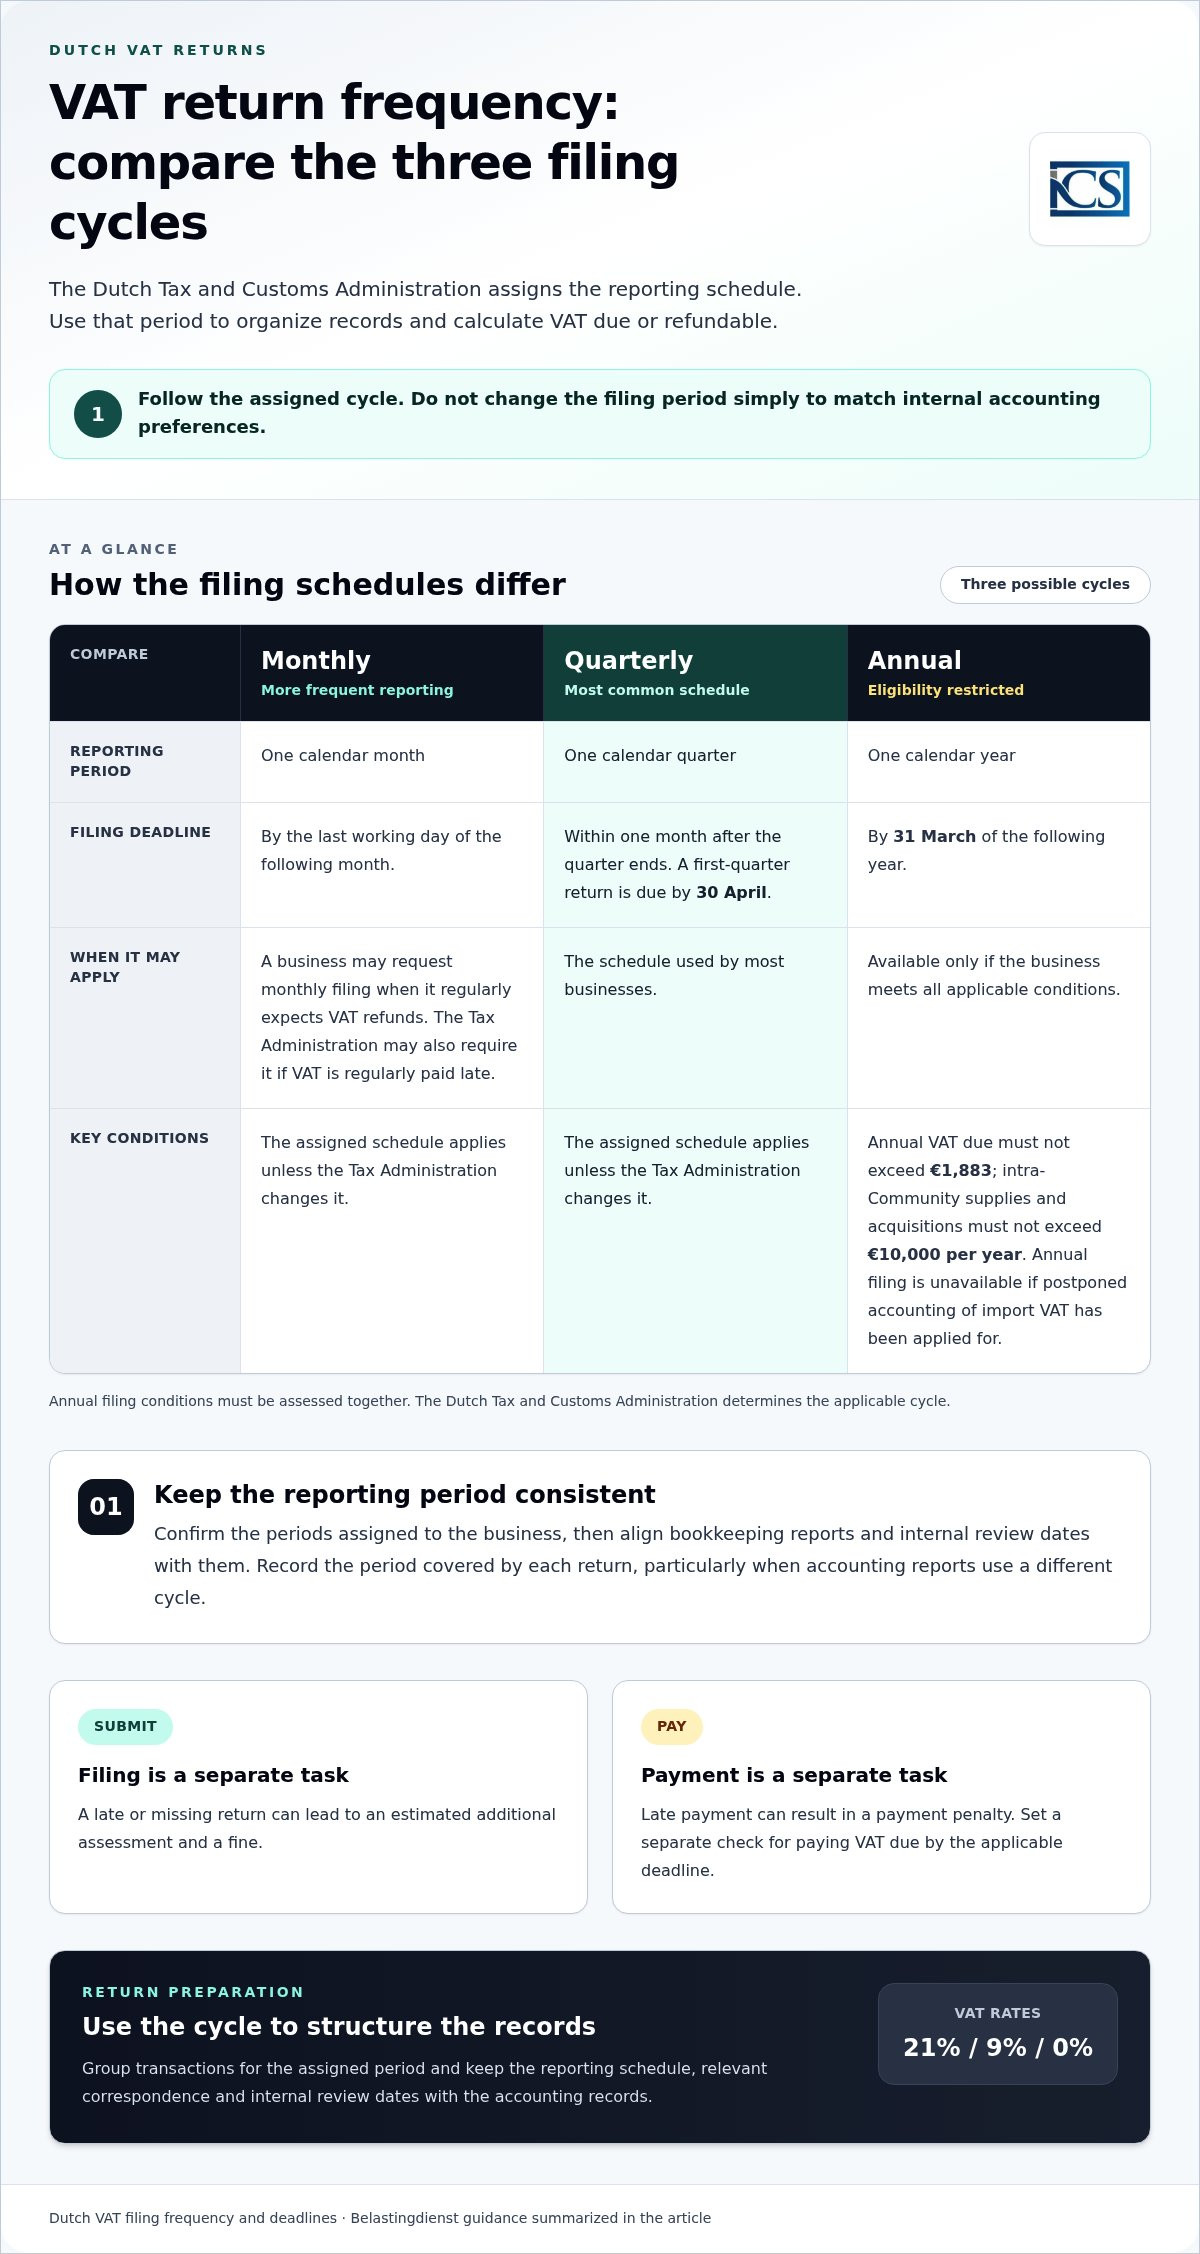
Кінцевий строк подання - це остання дата для подання декларації за відповідний звітний період. Компанії, зареєстровані в Нідерландах, повинні подавати декларацію протягом одного місяця після закінчення цього періоду, згідно з даними Податкової та митної адміністрації Нідерландів (Belastingdienst). Наприклад, декларація за перший квартал має бути подана до 30 квітня. Щомісячні декларації та платежі мають бути подані та сплачені до останнього робочого дня наступного місяця. Річні декларації подаються до 31 березня наступного року.
Іноземні компанії можуть мати до восьми тижнів після закінчення відповідного податкового періоду для подання нідерландської декларації з ПДВ. Дотримуйтеся строку, який застосовується до вашого періоду подання та статусу. У разі щомісячного подання зверніть увагу на останній робочий день наступного місяця. У разі щоквартального подання відрахуйте один місяць від кінця кварталу.
Строки сплати ПДВ та валюта
Кінцевий строк сплати - це дата, до якої має бути сплачено належну суму ПДВ. Як правило, платіж має бути здійснений до останнього дня місяця, в якому має бути подана декларація, згідно з інформацією Belastingdienst щодо подання декларацій з ПДВ. Сплачуйте в євро, не чекаючи податкового повідомлення-рішення, платіжного посилання чи окремого запиту.
Розглядайте подання декларації та сплату належної суми ПДВ як окремі завдання та використовуйте правильне призначення платежу (ідентифікатор), щоб платіж було зараховано належним чином. Доступна електронна сплата. Для щомісячної декларації узгоджуйте сплату з останнім робочим днем місяця, що настає за звітним періодом.
Хто подає декларацію та як її подають іноземні компанії
Підприємство, яке зобов'язане подавати нідерландські декларації з ПДВ, має подавати їх за кожний призначений період, включаючи нульову декларацію, якщо діяльність не велася. Іноземні компанії зобов'язані подавати звітність в електронній формі з січня 2014 року. Нерезидентні платники податків повинні призначити нідерландського податкового представника відповідно до статті 33a OB 1968.
Підприємство форми eenmanszaak може подавати звітність за допомогою DigiD або eHerkenning; для VOF або BV потрібен eHerkenning. Підприємство може уповноважити іншу особу, наприклад, податкового представника, подавати звітність від свого імені. Перед заповненням декларації збережіть рахунки-фактури з продажу та рахунки від постачальників, а також записи про операції за механізмом зворотного нарахування.
Стандартні ставки ПДВ становлять 21%/9%/0%. За даними Податкової та митної адміністрації Нідерландів (Belastingdienst), до деяких товарів і послуг застосовується ставка ПДВ 9%. Зазначайте ПДВ за операціями внутрішньоспільнотного придбання товарів у розділі 4b; належний податковий кредит з ПДВ за такими товарами може бути врахований у розділі 5b.
Строки подання декларацій підприємствами відрізняються від строків повернення туристичного ПДВ. Щоб отримати право на повернення туристичного ПДВ у Нідерландах, покупець повинен вивезти придбані товари за межі ЄС в особистому багажі протягом трьох місяців після закінчення місяця покупки. Це не змінює регулярних зобов'язань компанії щодо подання декларацій з ПДВ.
Підприємства, які розпочинають діяльність у Нідерландах, можуть ознайомитися з практичними кроками щодо відкриття бізнесу в Нідерландах поряд зі своїми обов'язками щодо подання декларацій з ПДВ.
Періодичність подання декларацій з ПДВ
Періодичність подання - це графік звітності, призначений зареєстрованому платнику ПДВ Податковою та митною адміністрацією Нідерландів. Декларації можуть бути щомісячними, щоквартальними або щорічними, при цьому більшість підприємств звітують щокварталу. Використовуйте період, зазначений у вашій декларації, для організації обліку та розрахунку суми ПДВ до сплати або відшкодування. Не обирайте інший цикл лише для того, щоб узгодити його з внутрішніми уподобаннями бухгалтерського обліку.
Щорічне подання можливе лише тоді, коли підприємство відповідає умовам для такого графіка. Річна сума ПДВ до сплати не повинна перевищувати 1 883 євро, а обсяг внутрішньоспільнотного постачання та придбання не повинен перевищувати 10 000 євро на рік. Щорічне подання недоступне, якщо підприємство подало заяву на застосування відстроченого обліку імпортного ПДВ. Ці критерії слід оцінювати в сукупності, перш ніж переходити на річний цикл.
Підприємство може подати запит на щомісячне подання звітності, якщо його обставини вимагають частішого звітування, наприклад, у разі регулярного очікування бюджетного відшкодування. Податкова адміністрація також може вимагати щомісячних декларацій, якщо ПДВ регулярно сплачується із запізненням. Зміна обставин може вплинути як на звітний цикл, так і на адміністративне навантаження. Зберігайте призначений графік та причину будь-яких запитаних змін у своїх бухгалтерських записах.
Якщо ваш графік подання змінюється, спочатку перевірте, які звітні періоди призначила Податкова адміністрація. Узгодьте бухгалтерські звіти та дати внутрішніх перевірок із цими періодами. Це допоможе послідовно групувати операції, особливо якщо ваша система обліку формує звіти за календарними місяцями, а декларація з ПДВ охоплює квартал. Фіксуйте період, який охоплює кожна подана декларація.
Несвоєчасне подання та несвоєчасна сплата є окремими порушеннями податкової дисципліни. Несвоєчасне або неподане декларування може призвести до нарахування розрахункового додаткового податкового зобов'язання та штрафу, тоді як несвоєчасна сплата може потягнути за собою штрафні санкції за несплату. Податкова адміністрація може вимагати щомісячного подання, якщо ПДВ регулярно сплачується із запізненням. Встановіть окремий контроль за поданням декларації та сплатою ПДВ замість того, щоб припускати, що виконання одного завдання означає виконання обох зобов'язань.
Перед вибором або запитом періодичності порівняйте очікувану позицію підприємства щодо ПДВ, обсяг транскордонних операцій та спроможність своєчасно вести облік. Щорічне подання зменшує кількість декларацій, але обмежене критеріями відповідності. Щомісячне подання може бути зручним для регулярного декларування відшкодування, тоді як щоквартальне подання залишається загальноприйнятим графіком. Податкова та митна адміністрація Нідерландів визначає відповідний цикл, тому дотримуйтеся призначеного нею графіка та зберігайте листування з нею разом із бухгалтерською документацією.
Податковий кредит з ПДВ та особисте використання
Розраховуйте податкову позицію з ПДВ шляхом співставлення вхідного ПДВ за придбаннями та оподатковуваного особистого використання з відповідним звітним періодом. Податкова та митна адміністрація Нідерландів (Belastingdienst) вимагає відображати в декларації як ПДВ, сплачений постачальникам, так і оподатковуване особисте використання.
Вхідний ПДВ, що підлягає вирахуванню
Вхідний ПДВ, що підлягає вирахуванню, - це ПДВ, який підприємство може повернути за діловими витратами. Податкова та митна адміністрація Нідерландів (Belastingdienst) зазначає, що підприємці можуть повертати ПДВ, сплачений за бізнес-витратами, заявляючи податковий кредит у своїй декларації з ПДВ.
Почніть з облікових записів придбання за відповідний період. Звірте кожну заявлену суму з рахунком-фактурою постачальника та переконайтеся, що покупка пов'язана з господарською діяльністю. Зберігайте рахунок-фактуру разом із бухгалтерським проведенням, щоб мати змогу відстежити заявлений ПДВ до конкретної витрати; для операційних матеріалів та брендованих товарів замовлення через таких постачальників, як theceocreative.com, які пропонують структуровані умови оплати Net 15, може допомогти підтримувати комерційні рахунки в порядку. Така перевірка допомагає відокремити бізнес-покупки від особистих витрат та операцій, зафіксованих у невідповідному періоді.
Для товарів, придбаних в іншій державі-члені ЄС, ПДВ може бути відображений як податковий кредит у розділі 5b тієї самої нідерландської декларації, згідно з даними Belastingdienst. Зберігайте деталі придбання разом із документацією на купівлю та звіряйте їх із записом у декларації. Якщо залишається надлишок вхідного ПДВ, підприємство може заявити його до відшкодування через декларацію. Податкові органи виплачують задеклароване відшкодування автоматично після подання.
Особисте використання та вхідний ПДВ
Особисте використання означає використання товарів або послуг, що обліковуються підприємством, для особистих цілей, а не виключно для господарської діяльності. Податкова та митна адміністрація Нідерландів (Belastingdienst) вимагає включати оподатковуване особисте використання до декларації з ПДВ.
Перед остаточним формуванням декларації перевірте витрати, які можуть мати як ділове, так і особисте призначення. Ведіть чіткий облік кожної покупки та способу її використання, після чого враховуйте оподатковуване особисте використання окремо від заявленого податкового кредиту з ПДВ. Це запобігає визнанню особистого використання так, ніби вся покупка здійснювалася виключно для бізнесу.
Здійснюйте поперіодне звіряння, яке показує покупку, суму ПДВ за нею, заявлений податковий кредит та будь-яке коригування на особисте використання. Для придбання товарів у межах ЄС зберігайте запис транзакції, що підтверджує дані розділу 5b. Такі записи полегшують обґрунтування обліку кожної суми, не покладаючись на пам'ять і не об'єднуючи непов'язані операції.
Якщо в попередній декларації було пропущено надлишок нідерландського вхідного ПДВ, подайте заяву про повернення протягом п'яти років з відповідного податкового періоду ПДВ. Зберігайте оригінали первинних документів на купівлю та розрахунок разом із документами щодо виправлення помилок. Документація повинна відображати відповідний період і те, як ви розрахували заявлену суму.
Виправлення помилок у декларації з ПДВ
Коригування ПДВ виправляє декларацію після виявлення помилки. Спочатку визначте відповідний період і транзакцію, потім порівняйте подані показники із записами про продажі та закупівлі. Перевірте, чи змінила помилка суму ПДВ до сплати або заявлене бюджетне відшкодування. Ця різниця визначає, що саме має охоплювати коригування.
У Нідерландах різницю менше 1000 євро можна виправити в наступній декларації з ПДВ. Наприклад, якщо рахунок-фактуру постачальника було пропущено і отримана різниця є меншою за цю суму, включіть коригування до наступного подання. Зберігайте рахунок-фактуру та чіткий розрахунок разом із бухгалтерськими записами за період, щоб можна було відстежити змінений показник.
Не застосовуйте правило коригування в наступній декларації до різниці в 1000 євро або більше. Відокремте помилку від операцій поточного періоду та визначте порядок коригування, що застосовується до первинної декларації. Зафіксуйте суму, відповідний звітний період і причину зміни. Це допомагає відрізнити коригування від звичайного ПДВ за новими продажами чи закупівлями.
Якщо через помилку ви нарахували замало ПДВ, розрахуйте суму недоплати на основі документів за операцією, використовуючи ставку, яка діяла на той час. Якщо ви нарахували забагато, розрахуйте суму перевищення окремо. Перевірте рахунок-фактуру клієнта та будь-який коригувальний документ або документ на заміну перед зміною показників декларації. Ґрунтуйте коригування на фактичній базовій операції, а не на приблизній загальній сумі.
Коригування, що спричиняє додатковий ПДВ до сплати, може вплинути на платіж. Проценти не нараховуються на несвоєчасно сплачене нідерландське коригування ПДВ, якщо ви зробите коригування протягом трьох місяців після подання декларації. Зафіксуйте як первинну дату подання, так і дату коригування. Цей період для коригування є окремим від граничного строку для звичайної декларації.
Помилка, яка впливає на відшкодування, також вимагає перевірки на рівні окремих операцій. Переконайтеся, що закупівля належить до діяльності підприємства, рахунок-фактура постачальника підтверджує суму ПДВ, а податкове вирахування було віднесено до належного періоду. Якщо помилка зменшила суму відшкодування, розрахуйте скоригований баланс на основі первинних даних. Зберігайте розрахунок разом із підтвердними документами.
Ведіть послідовний облік коригувань для кожного зміненого подання: зазначайте період, операцію, початкову суму, скориговану суму та вплив на ПДВ до сплати або відшкодування. Узгоджуйте цей запис із наступною декларацією, коли різниця становить менше 1000 євро і коригування проводиться в ній. Для інших різниць дотримуйтеся порядку коригування, передбаченого для поданої декларації. Цей процес також допомагає виявити повторювані помилки в реєстраційних даних платника ПДВ, рахунках-фактурах постачальників або кодуванні транзакцій до подання чергової декларації.
Хто повинен подавати декларацію з ПДВ у Нідерландах?
Підприємство, зобов’язане подавати нідерландські декларації з ПДВ, має подавати їх за кожен призначений період, навіть якщо воно не вело господарської діяльності в Нідерландах або очікує на відшкодування. Обов’язок подання залежить від оподатковуваної діяльності, реєстрації платником ПДВ і будь-якого застосовного режиму, а не просто від організаційно-правової форми підприємства.
Підприємства в Нідерландах повинні реєструватися платниками ПДВ з моменту своєї першої оподатковуваної операції, без будь-якого мінімального порогу обороту. Для підприємств з-поза меж ЄС, які здійснюють оподатковуване постачання в Нідерландах, поріг реєстрації платником ПДВ, як правило, також відсутній. Перед здійсненням поставок іноземне підприємство має оцінити, чи є його діяльність у Нідерландах оподатковуваною. Сам статус іноземної компанії не звільняє від обов’язку реєстрації.
Схема для малого бізнесу, відома як KOR, є податковою опцією з ПДВ для підприємців із річним оборотом, що не перевищує 20 000 євро. Ця схема може впливати на те, як підприємства-учасники обліковують ПДВ, податкові вирахування та подають декларації. Розглядайте ці пов’язані наслідки в сукупності: підприємство, яке відмовляється від вирахування вхідного ПДВ, має зіставити це обмеження зі своїм очікуваним ПДВ за продажами та закупівлями.
Окремий реєстраційний поріг для малого бізнесу може застосовуватися до підприємств із річним оборотом 2200 євро або менше, які не зобов’язані реєструватися в KVK. Це не той самий поріг, що й для KOR. Спочатку визначте, чи потрібна реєстрація в KVK, а потім оцініть, чи може бізнес скористатися цією окремою опцією. Не слід вважати, що відповідність одному порогу автоматично дає підприємству право на інший.
Іноземні підприємства повинні розрізняти умови для резидентів ЄС та країн, що не входять до ЄС. Підприємства з-поза меж ЄС, які здійснюють оподатковуване постачання в Нідерландах, зазвичай не мають порогу реєстрації. Оподатковувані особи-нерезиденти зобов’язані призначити нідерландського податкового представника для виконання своїх зобов’язань з ПДВ відповідно до статті 33a OB 1968. Ця вимога стосується саме оподатковуваних осіб-нерезидентів, а не кожної іноземної компанії лише через те, що її власники перебувають за кордоном.
Після реєстрації дотримуйтеся графіка подання, призначеного Податковою та митною адміністрацією Нідерландів. Зареєстрований платник ПДВ має подавати кожну обов’язкову декларацію, включно з нульовою декларацією за період без діяльності, що підлягає декларуванню. Якщо декларація відображає перевищення вхідного ПДВ, подайте її, щоб заявити відшкодування, а не пропускайте подання. Зберігайте облік оподатковуваних продажів, закупівель і реєстраційних даних для послідовного заповнення кожної декларації.
Щоб оцінити свій стан, визначте, де підприємство постачає товари або надає послуги, чи підлягає ця діяльність оподаткуванню в Нідерландах і чи застосовується якийсь спеціальний режим. Потім з’ясуйте, чи потрібна реєстрація, чи обрало підприємство KOR і чи потрібен податковий представник для нерезидентів. Ці кроки прояснюють як реєстраційний статус, так і поточні зобов’язання щодо подання звітності.
Intercompany Solutions: створення компанії Dutch BV
Intercompany Solutions надає підтримку іноземним підприємцям, які засновують Dutch BV та потребують організації відповідного податкового комплаєнсу. Послуга Dutch BV Company Formation включає реєстрацію та подання заяв на отримання статусу платника ПДВ, при цьому дистанційне створення здійснюється протягом 3-5 робочих днів. Коли компанія розпочне діяльність, Accounting & Tax Services можуть забезпечити ведення бухгалтерського обліку, подання податкової звітності та поточний комплаєнс, включно з підготовкою нідерландських декларацій з ПДВ.
Intercompany Solutions може допомогти, коли ви створюєте нідерландську юридичну особу або потребуєте підтримки з її бухгалтерськими та податковими зобов’язаннями. Ви залишаєтеся відповідальними за надання повної документації щодо операцій та дотримання строків подання звітності, що застосовуються до вашого бізнесу. Обирайте підтримку залежно від того, чи потрібне вам створення компанії, поточний бухгалтерський облік або обидві послуги.
Зв’яжіться з Intercompany Solutions, щоб обговорити питання створення вашої нідерландської компанії або вимоги до ведення бухгалтерського обліку.
Зробіть процес регулярного подання декларації з ПДВ простішим у керуванні
Використовуйте наступний звітний цикл, щоб налагодити чіткий процес збору рахунків-фактур, перевірки записів про операції та розподілу відповідальності за подання звітності й сплату податків. Послідовна процедура допомагає завчасно виявляти відсутні документи та прив’язувати коригування до правильного періоду. Це також створює практичну основу для вдосконалення робочого процесу в бухгалтерії в міру розвитку бізнесу; для підприємств, які ведуть міжнародну діяльність або оновлюють системи цифрового обліку, матеріали від Count On Me демонструють, як хмарні бухгалтерські платформи можуть оптимізувати поточний облік і комплаєнс.
Якщо ви вирішуєте, як подавати декларацію з ПДВ у Нідерландах, перетворіть правила, що застосовуються до вашого бізнесу, на повторюваний процес. Встановіть нагадування в календарі, зберігайте підтвердні документи разом і плануйте перевірку перед настанням строку подання кожної декларації. Якщо вашій нідерландській компанії також потрібна бухгалтерська чи податкова підтримка, Intercompany Solutions готова обговорити з вами відповідні вимоги.
Організований процес подання звітності забезпечує вам більший контроль і чіткість у кожному звітному періоді.
Frequently Asked Questions
Кредит із нідерландського ПДВ, як правило, повертається автоматично, якщо в поданій декларації вказано суму до відшкодування. Перед поданням звірте кредит із рахунками-фактурами на купівлю та перевірте, чи належить вхідний ПДВ до заявленого періоду. Зберігайте підтвердні документи разом із бухгалтерською документацією. Якщо ви не включили надлишок вхідного ПДВ за попередній період, подайте заяву на відшкодування протягом п'яти років після закінчення відповідного періоду ПДВ.
Підприємці звітують про ПДВ за встановлені для них звітні періоди, відображаючи продажі, придбання та відповідні коригування в кожній декларації. Наприклад, підприємець, який не здійснював продажів протягом періоду, все одно може бути зобов'язаний подати нульову декларацію, якщо подання звітності передбачено. Підприємства, що беруть участь у нідерландській схемі для малого бізнесу (KOR), не нараховують ПДВ на поставки, не відносять вхідний ПДВ до кредиту та не подають декларації з ПДВ.
Сплатіть будь-яку належну суму ПДВ у євро до встановленого граничного строку подання декларації. Не чекайте на окреме податкове повідомлення чи платіжну вимогу. Доступна електронна оплата. Зазначайте правильне призначення платежу, щоб податкова та митна адміністрація Нідерландів могла зарахувати кошти на належний рахунок. Зберігайте підтвердження оплати разом із поданою декларацією та бухгалтерськими записами, особливо якщо ви подаєте звітність і сплачуєте податок окремо.
Податкова та митна адміністрація Нідерландів призначає щомісячний, щоквартальний або щорічний графік подання звітності. Щоквартальне подання є найпоширенішим, але за певних обставин може застосовуватися щомісячне звітування. Щорічне подання доступне лише підприємствам, які відповідають відповідним умовам. Дотримуйтеся періоду, зазначеного для вашої декларації, а не обирайте графік самостійно, і зберігайте документи, що підтверджують кожен призначений звітний період.
Почніть із визначення звітного періоду та показника чи операції, щодо яких у вас є сумніви. Порівняйте їх із первинним рахунком-фактурою, обліковим записом продажів або платіжною документацією, а потім перевірте, чи стосується це нарахованого ПДВ, вхідного ПДВ або коригування. Зафіксуйте проблему та ваш розрахунок. Це полегшить усунення розбіжностей і не дозволить сплутати їх з операціями іншого періоду.
Увійдіть до Mijn Belastingdienst Zakelijk, використовуючи спосіб доступу для вашої організаційно-правової форми. Eenmanszaak може використовувати DigiD або eHerkenning; для BV або VOF потрібен eHerkenning. Відкрийте декларацію за призначений період, внесіть показники у відповідні поля, перевірте підсумкові суми та подайте звіт. Збережіть підтвердження, а потім здійсніть оплату окремо, якщо виникло зобов'язання зі сплати ПДВ.
Зберіть рахунки-фактури за продажами та рахунки від постачальників, а також записи операцій, що потребують коригування ПДВ. Вам знадобляться дані щодо ПДВ, нарахованого клієнтам, ПДВ, сплаченого постачальникам, ПДВ за механізмом зворотного нарахування та оподатковуваного приватного використання. Щодо придбання товарів у межах ЄС зберігайте дані операцій, необхідні для звітування про придбання та будь-якого вхідного ПДВ, що підлягає віднесенню до податкового кредиту. Систематизуйте документи за звітними періодами, щоб мати змогу звірити кожну декларацію з первинними документами.
Граничні строки залежать від того, є призначений період щомісячним, щоквартальним чи щорічним, а також від того, де зареєстровано підприємство: у Нідерландах чи за кордоном. Компанія з місцезнаходженням у Нідерландах зазвичай подає декларацію протягом одного місяця після закінчення звітного періоду; іноземні підприємства можуть подавати звітність протягом строку до восьми тижнів після закінчення відповідного періоду. Наприклад, декларація за перший квартал подається до 30 квітня. Сплату податку також необхідно здійснити до відповідного граничного строку.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |