
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
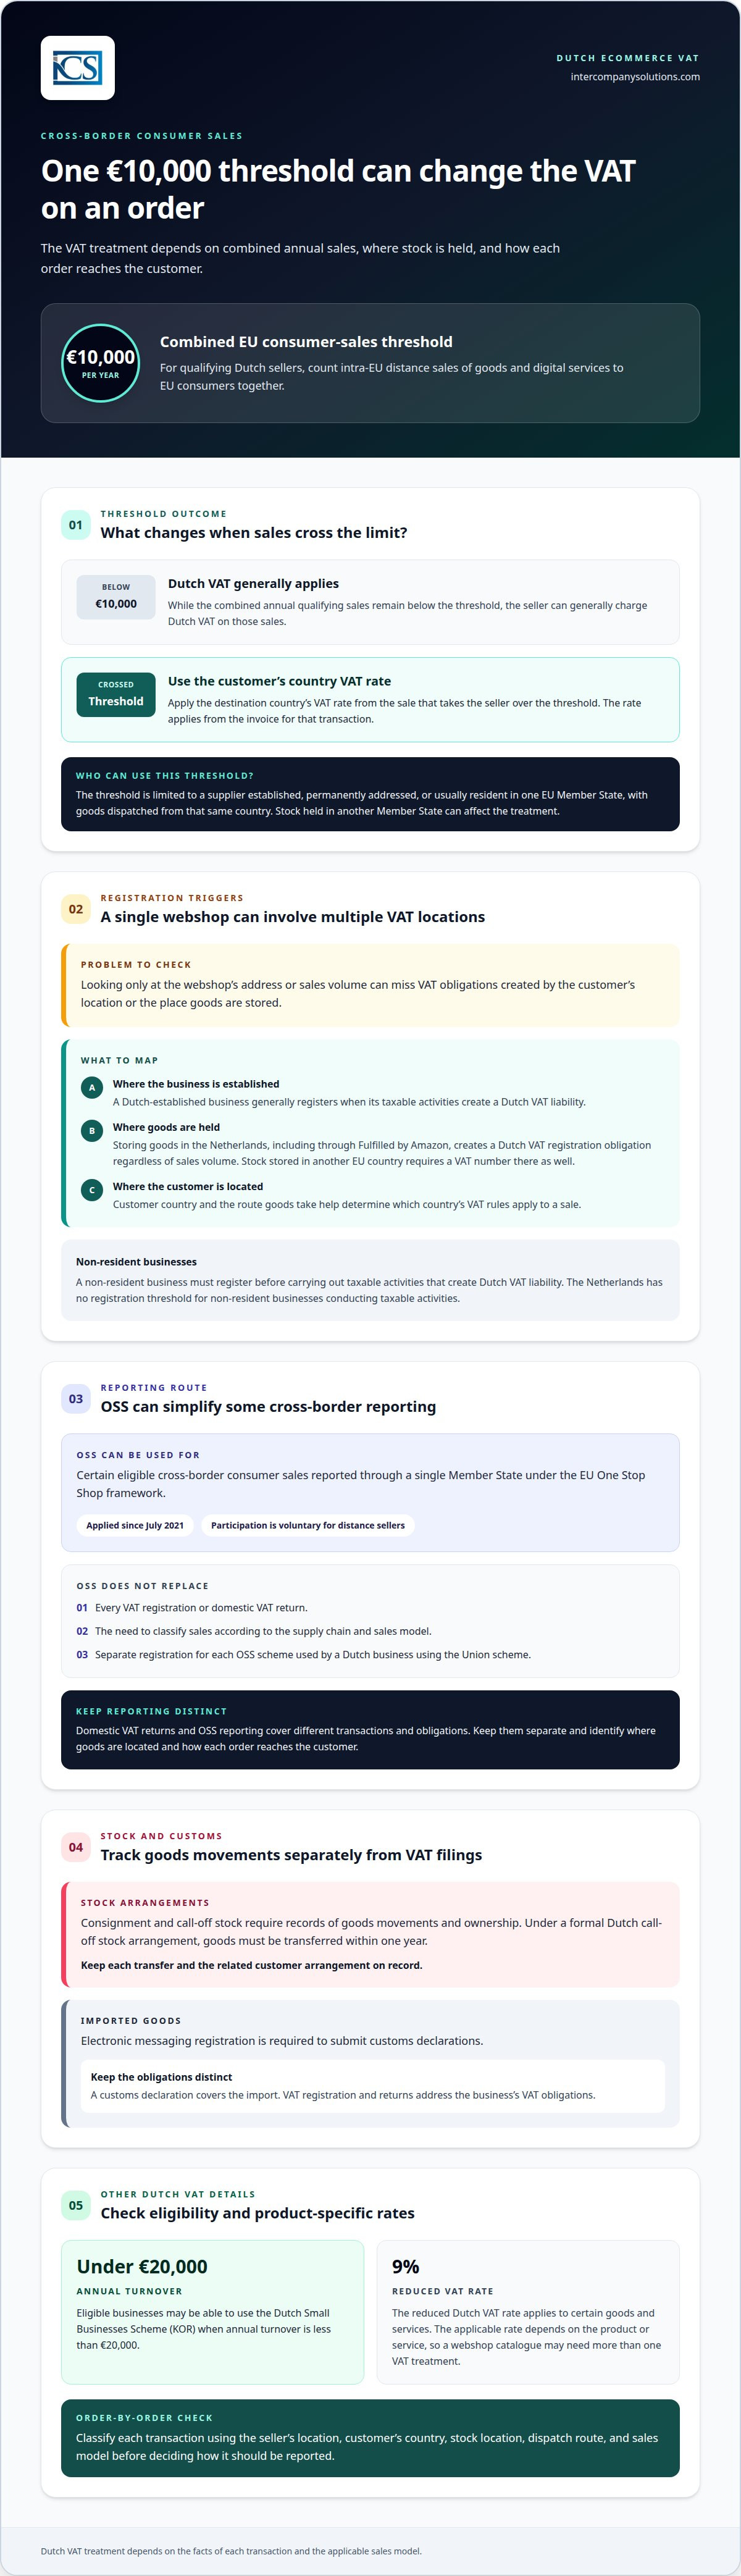
Один поріг продажів у ЄС може змінити порядок оподаткування ПДВ для наступного замовлення нідерландського інтернет-магазину. Нідерландський продавець зазвичай може нараховувати нідерландський ПДВ, доки його сукупний річний обсяг внутрішньоєвропейських дистанційних продажів і цифрових послуг споживачам у ЄС не перевищує 10 000 євро. Щойно цей поріг подолано, він повинен застосовувати ставку ПДВ країни покупця, починаючи з операції, яка призвела до перевищення. Дотримання правил ЄС щодо ПДВ для нідерландської компанії електронної комерції також залежить від того, де зберігаються запаси та як відправляються товари.
Це означає, що порядок оподаткування ПДВ може варіюватися від замовлення до замовлення навіть у межах одного інтернет-магазину. Повернення, продажі через маркетплейси та дані платіжних провайдерів додають ще один рівень складності: кожен показник має узгоджуватися з цифрами, зазначеними у відповідній декларації з ПДВ.
У цій статті пояснюється, коли потрібна реєстрація платником ПДВ у Нідерландах, як OSS та IOSS застосовуються до різних моделей продажу, а також які облікові записи та реквізити рахунків-фактур необхідно зберігати. Вона також демонструє, як узгоджувати продажі, відшкодування та повернення, щоб транскордонна звітність відображала фактичні операції.
Key Takeaways
- Визначте географічне розташування вашого бізнесу, клієнтів та складських запасів, щоб з'ясувати, де може виникнути обов'язок реєстрації платником ПДВ.
- Оцініть, чи підходить OSS для ваших транскордонних продажів кінцевим споживачам, зберігаючи при цьому окрему звітність щодо внутрішнього ПДВ.
- Для відповідних імпортованих партій товарів вартістю до 150 євро IOSS дозволяє включити звітність з ПДВ до щомісячної декларації.
- Зберігайте документацію з ПДВ протягом 7 років та фіксуйте реквізити рахунків-фактур, які підтверджують застосований режим оподаткування кожного продажу.
- Узгоджуйте дані інтернет-магазину, маркетплейсів та платіжних провайдерів із поверненнями коштів і товарів перед поданням декларацій з ПДВ.
Table of Contents
- Dutch VAT registration for domestic and non-resident businesses
- EU cross-border distance-sale threshold and OSS
- Invoice details, tax points, and record retention
- Monthly VAT reporting and payment through IOSS
- Reconciliation of webshop, marketplace, and payment-provider sales with VAT returns
- Intercompany Solutions: Dutch BV Company Formation
Реєстрація платником ПДВ у Нідерландах для резидентних та нерезидентних компаній
Реєстрація платником ПДВ залежить від того, де зареєстрований продавець, де знаходиться покупець і де зберігаються товари. Ці фактори також визначають, декларації з ПДВ та правила звітності якої країни застосовуються.
Компанія електронної комерції, зареєстрована в Нідерландах, зазвичай реєструється, коли її оподатковувана діяльність створює зобов'язання з нідерландського ПДВ. Компанія-нерезидент повинна зареєструватися до здійснення оподатковуваної діяльності, яка створює зобов'язання з нідерландського ПДВ. У Нідерландах немає реєстраційного порогу для компаній-нерезидентів, які здійснюють оподатковувану діяльність, тому низький обсяг продажів не звільняє від цього обов'язку.
Для відповідних критеріям компаній може застосовуватися Dutch Small Businesses Scheme, або KOR, якщо річний оборот становить менше 20 000 євро. Податкова та митна адміністрація Нідерландів зазначає, що знижена ставка ПДВ у Нідерландах становить 9% для певних товарів і послуг. Застосовна ставка залежить від продукту чи послуги, тому каталог інтернет-магазину може вимагати застосування кількох режимів ПДВ.
Місце зберігання товарних запасів може створити окреме зобов'язання щодо реєстрації. Компанія, яка зберігає товари в Нідерландах, зокрема через Fulfilled by Amazon, повинна зареєструватися платником нідерландського ПДВ незалежно від обсягу продажів. Якщо вона також зберігає запаси в іншій країні ЄС, їй потрібен номер платника ПДВ і там. Таким чином, компанії електронної комерції в ЄС може знадобитися кілька реєстрацій, навіть якщо клієнти замовляють через один інтернет-магазин.
Договори консигнації та відклику запасів (call-off stock) вимагають ретельного відстеження переміщення товарів і права власності. Згідно з офіційною нідерландською домовленістю про call-off stock, товари повинні бути передані протягом одного року. Фіксуйте кожне переміщення та пов'язану з ним домовленість із клієнтом, щоб відрізнити відповідну угоду від звичайних запасів, що зберігаються в Нідерландах.
Митні процедури додають окремий адміністративний етап для імпортованих товарів. Для подання митних декларацій потрібна реєстрація в системі електронного обміну повідомленнями. Не змішуйте це з реєстрацією платником ПДВ: митна декларація охоплює імпорт, тоді як реєстрація та декларації з ПДВ стосуються податкових зобов'язань бізнесу. Для компаній, які координують міжнародні ланцюги постачання та перевезення вантажів у Північній Америці, експедиторські компанії, такі як dubointl.com, допомагають ефективно переміщувати вантажі разом із необхідною транспортною документацією.
Реєстрація та звітність OSS
One Stop Shop (OSS) — це система ЄС, яка дозволяє відповідним компаніям звітувати про певні транскордонні продажі споживачам через одну державу-член. Вона діє з липня 2021 року, і участь у ній є добровільною для суб'єктів дистанційної торгівлі. Нідерландська компанія, яка використовує схему OSS Union, повинна реєструватися окремо для кожної схеми OSS, яку вона використовує.
OSS може спростити звітність, але вона не замінює кожну реєстрацію платником ПДВ чи внутрішню декларацію. Її застосування залежить від ланцюга постачання та моделі продажу. Перш ніж вирішувати, які продажі належать до декларації OSS, визначте, де знаходяться товари і як кожне замовлення потрапляє до клієнта.
ПДВ на цифрові продукти та послуги
Нідерландські компанії електронної комерції, які продають цифрові продукти або послуги споживачам у ЄС, повинні враховувати сукупний річний поріг у 10 000 євро для внутрішньоєвропейських дистанційних продажів і цифрових послуг. Відповідний нідерландський продавець зазвичай може нараховувати нідерландський ПДВ, доки ці сукупні продажі залишаються нижче порогу. Після його перевищення продавець повинен застосовувати ставку ПДВ країни споживача, починаючи з продажу, який спричинив це перевищення.
Поріг застосовується лише до постачальників, які зареєстровані, мають постійну адресу або зазвичай проживають в одній країні ЄС, за умови, що товари відправляються з цієї країни. Для цифрових продажів відстежуйте операції зі споживачами паралельно з дистанційними продажами товарів. Це допомагає визначити, коли застосовується ПДВ країни призначення і чи є доречною звітність через OSS.
Після реєстрації нідерландські декларації з ПДВ повинні подаватися в електронному вигляді через портал Belastingdienst. Компанія-нерезидент, яка здійснює оподатковувану діяльність у Нідерландах, не зобов'язана призначати фіскального представника для реєстрації платником ПДВ. Ведіть внутрішні декларації окремо від звітності OSS, оскільки вони охоплюють різні операції та зобов'язання.
Загальноєвропейський поріг дистанційних продажів і OSS
Для відповідних нідерландських продавців загальноєвропейський поріг визначає момент, коли оподаткування продажів споживачам переходить від нідерландського ПДВ до ПДВ країни призначення. OSS може спростити звітність, але сфера її застосування залежить від транзакції та ланцюга постачання.
Правила дистанційних продажів до липня 2021 року
До 1 липня 2021 року продавці при дистанційній торгівлі зазвичай повинні були реєструватися платниками ПДВ у країні клієнта, якщо річні продажі там перевищували 35 000 євро, хоча деякі країни встановлювали вищі пороги. Ця система з розбивкою по країнах означала, що онлайн-продавець міг мати різні ліміти реєстрації по всьому ЄС. Розуміння попереднього правила допомагає пояснити, чому поточна система використовує єдиний спільний поріг замість окремих національних лімітів продажів для відповідних критеріям продавців.
Загальноєвропейський поріг дистанційних продажів
Поточний поріг становить 10 000 євро на рік для сукупних внутрішньоєвропейських дистанційних продажів товарів і цифрових послуг споживачам у ЄС відповідним постачальником. Нідерландський продавець, продажі якого не перевищують цю суму, зазвичай може нараховувати нідерландський ПДВ на такі операції. Як тільки продавець перевищує ліміт, ставка ПДВ країни призначення застосовується, починаючи з рахунка-фактури за операцію, яка спричинила це перевищення.
Цей поріг доступний лише для постачальника, який зареєстрований, має постійну адресу або зазвичай проживає в одній державі-члені ЄС, якщо товари відправляються з цієї самої країни. Нідерландська компанія, яка зберігає запаси в іншій державі-члені, не повинна вважати, що поріг застосовується до продажів товарів, відправлених звідти. Місце реєстрації, місцезнаходження запасів, маршрут доставки та країна клієнта впливають на порядок оподаткування операції.
Транскордонні постачання та дистанційні продажі
Дистанційні продажі споживачам та інші транскордонні постачання — це різні категорії. Наприклад, нідерландський інтернет-магазин, який доставляє товари приватному клієнту в іншу країну ЄС, повинен застосовувати правила дистанційних продажів. Продаж бізнесу для бізнесу (B2B) повинен класифікуватися окремо, виходячи зі статусу клієнта та деталей операції. Ця різниця має значення, оскільки OSS не поширюється на всі продажі в ЄС і не звільняє від усіх реєстраційних зобов'язань.
One Stop Shop (OSS) надає можливість звітувати про відповідні критеріям транскордонні продажі споживачам через одну державу-член. Схема ЄС діє з липня 2021 року, і участь у ній є добровільною для компаній дистанційної торгівлі. Нідерландський продавець, який використовує Union scheme, подає щоквартальну декларацію OSS щодо відповідних продажів у всіх країнах ЄС, які беруть участь у системі.
Звітність OSS доповнює, а не замінює звичайну нідерландську декларацію продавця з ПДВ. Оборот у Нідерландах залишається у внутрішній декларації, тоді як відповідні транскордонні операції відображаються через OSS. Продавець повинен реєструватися окремо для кожної схеми OSS, яку він використовує. Перш ніж розподіляти замовлення по деклараціях, класифікуйте їх за клієнтом, місцем призначення, місцезнаходженням товарів і маршрутом доставки.
Нідерландському продавцю, який наближається до ліміту, слід перевіряти сукупні річні продажі товарів і цифрових послуг споживачам у ЄС, а не лише замовлення з однієї конкретної країни. Визначте операцію, яка перевищує 10 000 євро, і застосовуйте ПДВ країни призначення, починаючи з відповідного рахунка-фактури. Якщо запаси зберігаються в іншій державі-члені, оцінюйте такі продажі окремо, оскільки умови застосування порогу можуть не підходити для такого ланцюга постачання.
Реквізити рахунка-фактури, момент виникнення податкового зобов'язання та зберігання документів
Точне виставлення рахунків-фактур пов'язує кожне замовлення в електронній комерції з його режимом оподаткування ПДВ, оплатою та декларацією. Для нідерландської компанії, яка здійснює транскордонні продажі, необхідно зберігати достатньо інформації для ідентифікації клієнта, операції, застосовної ставки та дати постачання. Інші країни ЄС можуть вимагати специфічних реквізитів рахунка-фактури, мов або форматів звітності, тому один шаблон може не підійти для кожної держави-члена.
Для товарів, що постачаються в Нідерландах, моментом виникнення податкового зобов'язання є дата поставки товарів або дата виставлення рахунка-фактури, залежно від того, що відбувається раніше. Для послуг це найбільш рання з двох дат: виставлення рахунка-фактури або завершення надання послуги. Ці дати визначають податковий період ПДВ для операції. Наприклад, якщо інтернет-магазин виставляє рахунок-фактуру до відправлення, дата рахунка може визначити момент виникнення податкового зобов'язання для товарів.
Терміни виставлення рахунків-фактур також мають значення. Нідерландський рахунок-фактура на послугу зазвичай повинен бути виставлений не пізніше 15-го числа місяця, наступного за місяцем, у якому послуга була надана. Один рахунок-фактура може охоплювати кілька послуг, наданих одному й тому ж отримувачу протягом не більше одного календарного місяця. Якщо клієнт здійснює передоплату, виставте рахунок-фактуру до настання строку здійснення цієї передоплати.
У Нідерландах електронні рахунки-фактури вимагають згоди отримувача. Згода може вважатися наданою за замовчуванням, якщо отримувач приймає та оплачує рахунок без зауважень. Для пакета рахунків, надісланих одному й тому ж отримувачу, спільні реквізити можуть зазначатися один раз, якщо вся інформація залишається доступною для кожного окремого рахунка. Зберігайте можливість ідентифікації кожного окремого рахунка-фактури, навіть коли система групує спільні дані.
Для облікових документів з нідерландського ПДВ застосовуйте наступне правило зберігання: документи зберігаються 7 років (10 років для нерухомого майна). Зберігайте рахунки-фактури разом із підтвердженнями замовлень, кредит-нотами, платіжними документами та доказами доставки або завершення надання послуг. Цей документальний слід допомагає пояснити, чому задекларована сума відрізняється від початкового замовлення у випадку повернення, відшкодування чи коригування.
Обов'язковий перехід на електронні рахунки-фактури (B2B e-invoicing) та цифрове звітування в Нідерландах вимагає уваги до готовності систем. Уряд Нідерландів оголосив про плани щодо обов'язкового електронного документообігу та цифрової звітності, включаючи звітування щодо даних рахунків-фактур практично в режимі реального часу для відповідних операцій B2B у межах ЄС. Відокремлюйте цей запланований режим від поточних процесів виставлення рахунків. Підготуйте системи ERP та платформи електронної комерції до збереження структурованих полів рахунків-фактур, дат виникнення податкових зобов'язань, даних клієнтів, ставок ПДВ і посилань на коригування.
Перед поданням звітності переконайтеся, що вивантаження з ERP зберігає оригінальний номер рахунка-фактури та пов'язує кожну кредит-ноту з її вихідним рахунком. Перевірте, щоб дати замовлення, відправлення та виставлення рахунків залишалися розмежованими, а повернення коштів фіксувалися. Чіткий документальний слід полегшує пояснення часових розбіжностей та узгодження підсумкових сум рахунків-фактур із деклараціями з ПДВ у різних країнах.
Щомісячна звітність та сплата ПДВ через IOSS
Для імпорту, експорту та відправлень IOSS класифікуйте кожну операцію за місцем походження, призначенням, клієнтом та вартістю партії товару. ПДВ підлягає сплаті під час ввезення товарів до ЄС; IOSS може змінювати момент стягнення ПДВ для відповідних відправлень, тоді як експорт та внутрішні продажі мають власний порядок звітування.
Операції, які декларуються через OSS та IOSS
OSS та IOSS охоплюють різні типи операцій, тому нідерландський продавець не повинен об'єднувати їхні показники в одну декларацію. Схема OSS Union поширюється на відповідні транскордонні продажі споживачам, тоді як IOSS охоплює дистанційні продажі імпортованих товарів у партіях вартістю до 150 євро. Сортування замовлень за місцем відправлення та місцем призначення клієнта допомагає віднести кожен продаж до правильного маршруту звітності.
Підприємство, що використовує схему OSS Import, подає податкову декларацію з ПДВ у системі OSS щомісяця. За системою IOSS ПДВ, що підлягає сплаті за відповідними відправленнями, можна декларувати щомісяця та сплачувати одним платежем. Зазначайте номер IOSS у митних деклараціях, що подаються через DECO або DMS.
Для відповідних відправлень з-за меж ЄС використання IOSS означає, що ПДВ не сплачується під час імпорту. Без IOSS імпортний ПДВ сплачується в країні призначення. Для відправлень вартістю понад 150 євро IOSS використовувати не можна, а ввізне мито та імпортний ПДВ підлягають сплаті в місці ввезення товарів до ЄС.
Системи бухгалтерського обліку та звітності з ПДВ
OSS не замінює нідерландську декларацію з ПДВ або належний бухгалтерський облік. Нідерландський продавець, який використовує OSS, і надалі звітує про внутрішній оборот через свою звичайну нідерландську декларацію, тоді як відповідні транскордонні продажі споживачам включаються до відповідної декларації OSS. Ведіть підсумкові показники звітності окремо, щоб уникнути подвійного декларування одного й того самого продажу.
Налаштуйте облік в електронній комерції та бухгалтерії так, щоб зберігати детальні дані на рівні транзакцій, необхідні для кожного маршруту звітності. Фіксуйте категорію клієнта, країни відправлення та призначення, вартість товарів, нарахований ПДВ, а також те, чи застосовувалася до операції система OSS або IOSS. Пов'язуйте повернення коштів та скасування з початковим замовленням, щоб можна було відстежити кожне коригування ПДВ.
Внутрішні нідерландські декларації з ПДВ зазвичай подаються щокварталу, хоча залежно від обороту або за запитом може застосовуватися щомісячне подання. Нідерландські компанії також щомісяця подають звіти EC Sales Lists щодо внутрішньоєвропейських постачань товарів та певних послуг у сегменті B2B. Ці звіти є окремими від декларацій OSS, тому класифікуйте операції B2B окремо від замовлень кінцевих споживачів.
Перед поданням щомісячної декларації IOSS узгодьте відповідні замовлення з митними деклараціями та отриманими платежами. Зіставте номер IOSS, вартість партії товару, пункт призначення та суму ПДВ для кожного відправлення. Зберігайте записи щодо імпорту та експорту окремо від продажів споживачам у ЄС, щоб мати змогу обґрунтувати порядок обліку та декларування кожної операції.
Звірка продажів інтернет-магазину, маркетплейсу та платіжного провайдера з деклараціями з ПДВ
Перед кожним поданням декларації з ПДВ проводьте звірку продажів між інтернет-магазином, маркетплейсом і платіжним провайдером. Порівнюйте загальні суми операцій за один і той самий звітний період, після чого враховуйте повернення коштів і товарів.
Продажі, повернення коштів і повернення товарів на маркетплейсах
Виписки з маркетплейсу, замовлення в інтернет-магазині та розрахунки платіжного провайдера фіксують різні етапи продажу. Зіставляйте кожне замовлення з його оплатою, порядком нарахування ПДВ та будь-яким подальшим поверненням коштів. Сума виплати може бути нижчою за валовий обсяг продажів, оскільки вона включає повернення коштів або інші коригування, тому звіряйте первинні операції, а не використовуйте суму виплати як базу для розрахунку ПДВ.
Фіксуйте кожне повернення товару або коштів щодо відповідного початкового замовлення та зберігайте пов'язане кредит-ноту. Наприклад, якщо клієнт повертає одну позицію із замовлення з кількома товарами, коригуйте вартість продажу та ПДВ саме для цієї позиції, а не для всього замовлення. Це забезпечує можливість відстеження початкового продажу та його коригування у відповідному податковому періоді з ПДВ.
Почніть зі зіставлення номерів замовлень у каналі продажу, платіжному документі та бухгалтерському регістрі. Потім порівняйте валові продажі, нарахований ПДВ, повернення коштів, скасування та чисті розрахунки. З'ясовуйте розбіжності до подання звітності: дата розрахунку за платежем може припадати на інший період, ніж дата виставлення рахунка-фактури або дата постачання, і ці дати не є взаємозамінними.
Забезпечте ідентифікацію продажів на маркетплейсі за каналами та транзакціями. Це допомагає розмежовувати продажі, задекларовані через маркетплейс, і прямі замовлення в інтернет-магазині. Це також забезпечує послідовність обліку, коли маркетплейс обробляє повернення коштів після того, як початковий продаж уже було включено до декларації з ПДВ.
Декларації OSS та локальні декларації з ПДВ
У схемі OSS Union декларуються відповідні транскордонні продажі споживачам, тоді як нідерландська декларація з ПДВ охоплює внутрішній оборот та інші операції, що підлягають відображенню в цій декларації. Нідерландський продавець, який використовує OSS, зобов'язаний подавати обидва звіти за наявності відповідних операцій. Окремі реєстри операцій допомагають запобігти подвійному декларуванню транскордонних продажів або їхньому пропуску у відповідній звітності.
Нідерландські декларації з ПДВ зазвичай подаються щокварталу, хоча залежно від обороту або за запитом може застосовуватися щомісячне подання. Щомісячні та щоквартальні декларації подаються не пізніше останнього дня місяця, наступного за звітним періодом. Перед поданням звіряйте підсумкові дані бухгалтерської книги з відповідною декларацією та ведіть показники схеми OSS Union окремо від підсумків нідерландської декларації.
Якщо підприємство виявляє, що подання неправильної або неповної нідерландської декларації з ПДВ призвело до недоплати, воно зобов'язане повідомити про помилку податкові органи Нідерландів якомога швидше. Несвоєчасне подання може призвести до штрафних санкцій. За подання неточних декларацій може стягуватися штраф у розмірі до 5 278 євро за помилки через необережність або до 100% суми належного до сплати ПДВ у випадках шахрайства.
Використовуйте звіт про звірку на кінець періоду, щоб показати, як первинні дані трансформувалися в задекларовані показники. Зберігайте виписки з маркетплейсів, платіжні документи, коригування повернень і подані декларації з ПДВ разом. Це полегшує обґрунтування розбіжностей між сумою замовлення під час оформлення, сумою взаєморозрахунків і задекларованим оподатковуваним обсягом продажів.
Intercompany Solutions: заснування компанії Dutch BV
Intercompany Solutions допомагає іноземним підприємцям заснувати Dutch BV, включаючи реєстрацію компанії та подання заяв на отримання номера ПДВ. Це може бути практичним наступним кроком під час створення нідерландської юридичної особи та узгодження процесу її створення з вимогами законодавства у сфері електронної комерції.
Після запуску бухгалтерський облік для електронної комерції допомагає структурувати операції інтернет-магазину, повернення коштів і звітність з ПДВ. Наявність Dutch BV не скасовує необхідності оцінювати, де зберігаються складські запаси, які схеми ПДВ застосовуються або що повинна містити кожна декларація. Ці зобов'язання і надалі залежать від структури продажів та ланцюга постачання компанії.
Щоб отримати допомогу щодо заснування Dutch BV або ведення бухгалтерського обліку в електронній комерції, зверніться до Intercompany Solutions.
Створення систем контролю ПДВ, здатних масштабуватися разом із вашим бізнесом
У разі зміни каналів продажу, асортименту продукції або місць зберігання запасів перевіряйте, чи відповідають ваші процеси обліку ПДВ фактичному виконанню замовлень. Новий маркетплейс або склад можуть вплинути на реєстрацію, класифікацію операцій та первинні документи, необхідні для підтвердження декларації. Сприймайте кожну операційну зміну як привід для перегляду робочого процесу обліку, а не чекайте, поки розбіжності у звітності виявлять прогалину.
Надійне дотримання правил ПДВ у ЄС для нідерландської компанії електронної комерції залежить від узгодження податкових рішень із фактичними даними замовлень. Intercompany Solutions забезпечує комплексну підтримку започаткування бізнесу, пропонуючи заснування компаній Dutch BV, бухгалтерські та податкові послуги, а також корпоративні секретарські послуги. Ці послуги можуть стати в пригоді під час створення нідерландської юридичної особи або ведення її поточної корпоративної та податкової адміністрації.
Оберіть практичний наступний крок, визначивши потреби вашої структури: створення компанії чи вдосконалення її поточного адміністрування. Чіткі процеси забезпечують вашому бізнесу надійне підґрунтя для подальшого зростання.
Поширені запитання
Що це означає для бізнесу?
Для бізнесу процедури контролю ПДВ повинні відповідати фактичному маршруту кожного замовлення. Продаж, виконаний з нідерландського складу, може вимагати іншої документації, ніж відправлений із фулфілмент-центру в іншій країні. Використовуйте дані замовлення, щоб пов'язати клієнта, місце відправлення, рахунок-фактуру, оплату та будь-які подальші коригування. Настанови податкової та митної адміністрації Нідерландів щодо адміністрування ПДВ роз'яснюють, які саме записи зобов'язані вести підприємства.
Які компанії можуть брати участь у системі OSS?
Система OSS доступна для підприємств, які здійснюють операції, що охоплюються однією з її схем, при цьому право на участь залежить від місця заснування продавця та моделі постачання. Нідерландський продавець повинен розмежовувати продажі, здійснені зі складу в Нідерландах, і продажі з використанням запасів, що зберігаються в інших місцях. Керівництво Європейської комісії щодо схем OSS описує схеми та сферу їх застосування. Це розмежування допомагає визначити, чи застосовна система OSS до транскордонних продажів підприємства кінцевим споживачам.
Які операції охоплюються схемами OSS?
Схеми охоплюють чітко визначені транскордонні операції зі споживачами, а не кожен продаж, зафіксований платформою електронної комерції. Наприклад, продавець повинен класифікувати операцію з товарами, відправленими з території ЄС, окремо від відповідного продажу імпортованих товарів. Огляд системи OSS від Європейської комісії визначає категорії схем. Зберігайте інформацію про країну відправлення, пункт призначення та категорію клієнта щодо кожного замовлення для підтвердження такої класифікації.
Які ставки ПДВ застосовуються до товарів і послуг, що реалізуються нідерландськими компаніями електронної комерції?
Для постачань у Нідерландах застосовуються ставки ПДВ 21%/9%/0% відповідно до категорії товару чи операції. Податкова та митна адміністрація Нідерландів зазначає, що ставка 9% застосовується до певних товарів і послуг. Використовуйте її роз'яснення щодо ставок ПДВ для визначення категорії перед налаштуванням карток товарів. Для транскордонних продажів також визначайте країну, правила оподаткування ПДВ якої застосовуються до відповідної операції.
Коли нідерландська компанія електронної комерції зобов'язана зареєструватися платником ПДВ і як подати заявку на отримання номера ПДВ?
Реєстрація є обов'язковою, якщо оподатковувана діяльність створює зобов'язання зі сплати нідерландського ПДВ. Щоб подати заявку, надішліть відповідну реєстраційну форму; податкова та митна адміністрація Нідерландів надає інструкції щодо реєстрації платником ПДВ. Підприємство-нерезидент має відмежовувати оподатковувану діяльність у Нідерландах від продажів, що оподатковуються в інших юрисдикціях. Після реєстрації закріпіть номер ПДВ за юридичною особою та послідовно використовуйте його у відповідних рахунках-фактурах і податкових реєстрах.
Як часто нідерландські підприємства повинні подавати декларації з ПДВ та які встановлено строки подання та сплати?
Установлена періодичність звітування визначає відповідний звітний період, тому дотримуйтеся графіка, визначеного для вашого бізнесу, а не вважайте, що кожен продавець звітує за однаковим циклом. Нідерландські декларації зазвичай подаються в електронному вигляді, а інструкції податкової та митної адміністрації Нідерландів щодо декларацій з ПДВ роз'яснюють порядок подання та сплати. Перед поданням узгоджуйте декларацію з обліковими записами за цей період, включаючи коригування, зафіксовані після початкового продажу.
Які правила ЄС щодо ПДВ діють для транскордонних B2C-продажів в електронній комерції з Нідерландів?
Для замовлення споживача визначте, де розташовані товари до відправлення та куди вони доставляються. Ці факти допомагають встановити, правила ПДВ якої країни застосовуються і чи потрібна локальна реєстрація або подання декларації за відповідною спрощеною схемою. Нідерландський продавець також повинен відокремлювати продажі кінцевим споживачам від постачань у сегменті B2B у своїх даних про продажі. Керівництво Європейської комісії щодо OSS окреслює нормативну базу для відповідних транскордонних операцій зі споживачами.
Які правила ПДВ застосовуються у разі продажу через онлайн-маркетплейси, такі як Amazon або bol.com?
Перед поданням декларацій з ПДВ здійснюйте звірку продажів на маркетплейсах із даними інтернет-магазину, платіжного провайдера, повернень коштів і товарів. Якщо товари зберігаються в Нідерландах через такі сервіси, як Fulfilled by Amazon, продавець зобов'язаний зареєструватися платником нідерландського ПДВ незалежно від обсягу продажів; зберігання запасів в іншій країні ЄС також може вимагати реєстрації в тій країні.
Джерела
- KVK - Реєстрація в торговельному реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - ПДВ (btw) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- Суд справедливості ЄС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та нормативно-правові акти про корпоративне управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |