


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Повноцінний бухгалтерський облік є основою для виконання звітних зобов'язань Dutch BV. Для міжнародних власників вимоги до бухгалтерського обліку Dutch BV можуть бути складнішими у виконанні, коли документація збирається з різних країн. Щоденні операції формують декларації з ПДВ, річну фінансову звітність і податкову звітність, тому прогалини в документах можуть вплинути на кілька звітів.
Чіткий процес полегшує управління цими зобов'язаннями. Цей посібник пояснює, які фінансові та цифрові записи має вести BV, як довго їх зберігати та як бухгалтерський облік підтримує звітність з ПДВ і річну звітність. Він також розмежовує основні зобов'язання щодо подання звітності, щоб ви могли планувати їх окремо, а не розглядати як одне завдання.
Ви знайдете практичні кроки для організації обліку протягом фінансового року, дистанційної координації інформації та підготовки до регулярних дедлайнів. Завдяки послідовному робочому процесу ваша BV зможе підтримувати свій документообіг у стані готовності до звітності та зробити дотримання нормативних вимог більш передбачуваним.
Ключові висновки
- Відокремлюйте ведення бухгалтерського обліку від подання декларацій з ПДВ, декларацій з податку на прибуток підприємств і річної фінансової звітності. Кожне з них є окремим звітним завданням.
- Упорядковуйте рахунки-фактури, банківські виписки, квитанції, договори та відповідну зарплатну документацію, щоб операції можна було відстежити та перевірити.
- Послідовно застосовуйте строк зберігання документів: 7 років або 10 років для нерухомого майна.
- Використовуйте повні записи транзакцій для підготовки та перевірки декларацій з ПДВ, застосовуючи відповідну ставку ПДВ: 21%/9%/0%.
- Впроваджуйте регулярні перевірки у свій робочий процес, включаючи поріг UBO >25% і вимогу повідомляти про зміни UBO протягом 7 днів.
Зміст
- Що охоплює бухгалтерський облік Dutch BV та чим він відрізняється від подання фінансової звітності
- Які документи повинна зберігати Dutch BV та протягом якого часу
- Як бухгалтерський облік Dutch BV забезпечує облік та декларації з ПДВ
- Практичний робочий процес бухгалтерського обліку Dutch BV для регулярного дотримання вимог
- Ведення бухгалтерського обліку Dutch BV іноземним засновником
Що охоплює бухгалтерський облік Dutch BV та чим він відрізняється від подання фінансової звітності
Dutch BV є товариством з обмеженою відповідальністю, або Besloten vennootschap. Ведення його фінансового обліку є постійним обов'язком, а не лише завданням на кінець року. Бухгалтерський облік означає реєстрацію фінансових операцій та збереження документів, які їх підтверджують. Первинні дані, на основі яких формується звітність, є частиною вимог до бухгалтерського обліку Dutch BV, а не лише звіти, що подаються до контролюючих органів.
Які обов'язки належать до бухгалтерського обліку?
Послідовно реєструйте господарські операції та систематизуйте документи, які їх пояснюють. Наприклад, вихідний рахунок-фактура фіксує виручку, належну до сплати клієнтом, тоді як відповідний банківський запис показує, чи надійшов платіж і коли саме. Рахунок-фактура від постачальника та підтвердження оплати обґрунтовують відображення операційних витрат. Пов'язування цих елементів полегшує відстеження походження показників до першоджерела.
Belastingdienst визначає господарський облік як основу для податкових декларацій і вимагає від бізнесу надавати його для перевірки. Її роз'яснення охоплюють підтвердні документи, включаючи цифрові записи. Інструкції Belastingdienst щодо ведення ділової документації роз'яснюють обов'язок щодо її зберігання. Бухгалтерський облік готує та обґрунтовує звітність, але сам по собі не подає декларацію з ПДВ або декларацію з податку на прибуток підприємств від імені BV.
Як бухгалтерський облік пов'язаний зі звітністю BV
Бухгалтерський облік фіксує та впорядковує доказову базу; звітність використовує ці дані для підготовки та подання декларацій і річної фінансової звітності. Первинні операції мають бути точно відображені до того, як звітність може бути підготовлена та перевірена.
Для ПДВ бухгалтерський облік надає інформацію про продажі та закупівлі, яка використовується для підготовки декларації. Для податку на прибуток підприємств дані обліку та підтвердні документи містять відомості для розрахунку податку. Річна фінансова звітність узагальнює фінансовий стан і результати діяльності BV за фінансовий рік. Це окремі завдання зі звітності, хоча вони й спираються на одну й ту саму первинну систему обліку.
Річна фінансова звітність, подана до KVK протягом 12 місяців після завершення фінансового року, є встановленим строком подання для BV. KVK роз'яснює цей обов'язок і процедуру у своїх інструкціях щодо подання річної звітності. Повні та відстежувані дані полегшують складання звітності, аналіз розбіжностей і розуміння фінансових результатів компанії. Вони також допомагають BV відповідати на запити щодо показників у деклараціях або звітах.
Які документи повинна зберігати Dutch BV та протягом якого часу
Система обліку BV повинна дозволяти відстежити зареєстровану операцію до документа або інформації, яка її підтверджує. Ці вимоги стосуються всієї сукупності систематизованої документації, а не лише рахунків-фактур чи паперових документів. Наведені нижче категорії є практичними прикладами для структурування, а не вичерпним законодавчим переліком.
Основні фінансові документи для структурування
Групуйте документи за видами діяльності, які вони відображають. Це полегшує перевірку проводок, аналіз розбіжностей і підготовку даних для звітності.
- Продажі: рахунки-фактури клієнтам, кредит-ноти та пов'язана інформація про оплату.
- Закупівлі та витрати: рахунки-фактури від постачальників, квитанції та документи, що обґрунтовують ділову мету витрат.
- Банківські операції: виписки та деталі транзакцій, які допомагають зіставити вхідні та вихідні платежі із зафіксованими статтями обліку.
- Договори: угоди, які підтверджують або пояснюють операції, такі як періодичні послуги чи значні закупівлі.
- Операції, пов'язані з працівниками: відповідні розрахунково-платіжні відомості та документи, що підтверджують суми, нараховані персоналу.
Якщо це можливо, зберігайте підтвердні документи прив'язаними до відповідної операції. Наприклад, рахунок-фактура постачальника, платіжний запис та банківська транзакція повинні чітко ідентифікуватися як частини однієї й тієї самої витрати. Цифрові записи, зокрема відповідне електронне листування та завантажені банківські виписки, також можуть бути частиною ділового обліку. Інструкції Belastingdienst щодо ведення ділової документації роз'яснюють вимоги до обліку та термінів зберігання.
Терміни зберігання документів для нідерландського бізнесу
Документи зберігаються 7 років (10 років для нерухомого майна). Belastingdienst встановлює стандартний термін зберігання ділової документації тривалістю 7 років та 10-річний період для документів, що стосуються нерухомого майна. Довший термін застосовується до відповідних документів на нерухомість, а не автоматично до кожного документа, який має BV. Термін зберігання починається з моменту, коли інформація втрачає актуальність.
Організуйте зберігання документів так, щоб їх можна було знайти протягом усього встановленого періоду. Використовуйте чіткі категорії та узгоджені назви файлів, а також зберігайте зв'язок між підтвердними документами та бухгалтерськими проводками. Це допоможе BV відповідати на запитання щодо операцій, не покладаючись на пам'ять і не шукаючи серед непов'язаних файлів. Професійний бухгалтерський супровід також може допомогти BV впорядкувати фінансову документацію та відповідну звітність.
Як бухгалтерський облік Dutch BV забезпечує облік та декларації з ПДВ
Звітність з ПДВ базується на прив'язці показників декларації до первинних господарських операцій. Належним чином організована головна книга об'єднує операції з продажу та купівлі з рахунками-фактурами, кредит-нотами та платіжними документами. Це спрощує перевірку правильності відображення операцій перед тим, як BV складе податкову декларацію з ПДВ.
Які бухгалтерські документи допомагають обґрунтувати звітність з ПДВ?
Для операцій продажу зіставляйте рахунок-фактуру та будь-які подальші коригування, такі як кредит-нота, з відповідною бухгалтерською проводкою. Для закупівель пов'язуйте рахунок-фактуру постачальника із записом про витрати та відповідною платіжною інформацією. Такі зв'язки допомагають виявити відсутні документи, дублювання записів або розбіжності між даними обліку та задекларованими показниками.
Як відображати різні ставки ПДВ в обліку
Ставки ПДВ у Нідерландах становлять 21%/9%/0%. Сам по собі цей перелік ставок не визначає, яка саме ставка застосовується до конкретного товару чи послуги. Правильне застосування ПДВ залежить від умов операції, тому перед відображенням в обліку та звітності перевіряйте застосовну ставку та режим оподаткування за актуальними роз'ясненнями Belastingdienst.
У таблиці наведено приклади документів, які слід пов'язувати з операціями. Вона не закріплює ставку ПДВ за конкретною операцією постачання; оцінюйте кожну операцію на основі її фактичних обставин.
| Тип операції | Типовий підтвердний документ | Режим ПДВ для перевірки |
|---|---|---|
| Продаж, здійснений BV | Рахунок-фактура та будь-яка відповідна кредит-нота | Перевірте застосовний режим ПДВ для конкретної операції постачання. |
| Закупівля, здійснена BV | Рахунок-фактура постачальника та відповідний платіжний документ | Перевірте зазначений ПДВ та застосовний режим для закупівлі. |
| Коригування зафіксованого продажу або закупівлі | Кредит-нота або інший документ, що пояснює коригування | Перевірте, як коригування впливає на дані обліку та декларацію з ПДВ. |
Використовуйте послідовний процес ведення бухгалтерського обліку як практичний інструмент контролю: кожен показник ПДВ у системі обліку повинен бути простежуваним до відповідної операції та її підтвердного документа. Перевіряйте податковий режим за офіційними роз'ясненнями, а не припускайте, що знайома ставка або попередня операція автоматично застосовуються знову.
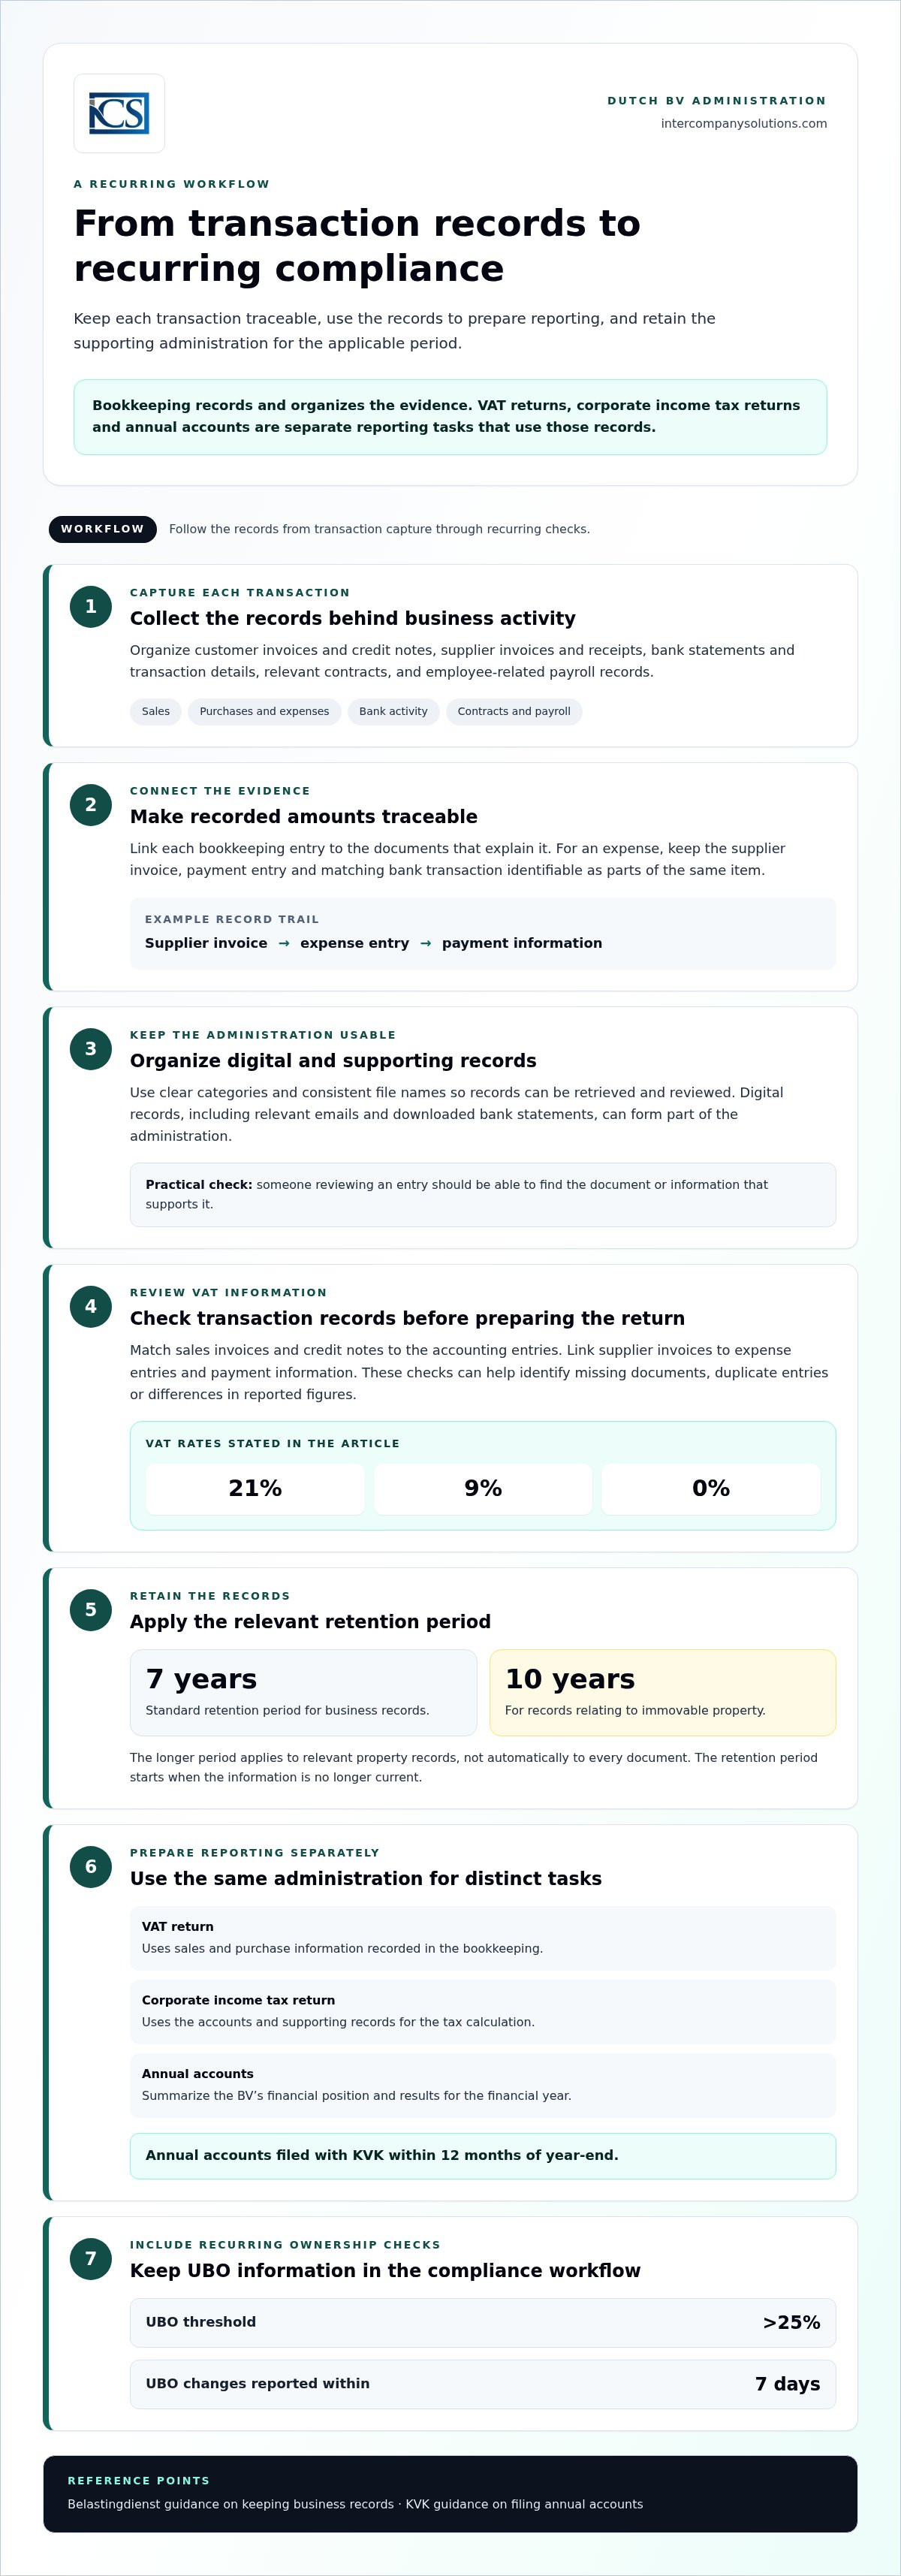
Практичний робочий процес бухгалтерського обліку Dutch BV для регулярного дотримання вимог
Повторюваний процес допомагає підтримувати записи про транзакції в актуальному стані та спрощує підготовку звітності на основі єдиної базової системи обліку. Наведені нижче кроки є практичним робочим процесом, а не обов'язковим графіком подання звітності. Встановіть графік збору та перевірки даних, який відповідає діяльності BV та її потребам у звітності.
Повторюваний порядок ведення обліку
- Збирайте та класифікуйте документи. Збирайте рахунки-фактури на продаж та придбання, квитанції, договори, банківські виписки та, за потреби, зарплатні документи. Систематизуйте їх за типом операцій або звітним періодом, щоб їх можна було легко знайти.
- Реєструйте кожну транзакцію. Вносьте доходи, витрати та інші господарські операції до бухгалтерської системи, пов'язуючи записи з відповідними первинними документами.
- Звіряйте банківські операції. Порівнюйте внесені до обліку надходження та платежі з банківськими транзакціями. З'ясовуйте причини неспівпадінь замість того, щоб залишати розбіжності непоясненими.
- Перевіряйте на наявність прогалин і невідповідностей. Перевіряйте наявність відсутніх документів, повторних записів або сум, які не узгоджуються з первинними документами. Усунення таких розбіжностей під час регулярних перевірок дає змогу уникнути затримок під час складання звітності.
- Готуйте дані для звітності. Використовуйте перевірені облікові дані для підготовки декларацій з ПДВ, звітності з корпоративного податку на прибуток та річної фінансової звітності. Це окремі зобов'язання; виконання одного з них не замінює інші.
Відстежуйте зміни щодо UBO та річну звітність окремо
Ведіть інформацію про власність та контроль як окремий контрольний пункт комплаєнсу компанії. Поріг для UBO становить >25%. Про зміни щодо UBO необхідно повідомляти протягом 7 днів. Роз'яснення KVK щодо реєстру UBO пояснюють порядок реєстрації та внесення змін. Це оновлення здійснюється окремо від поточного бухгалтерського обліку та подання податкової звітності.
Річна фінансова звітність підпорядковується окремому процесу закриття фінансового року. Подання річної звітності до KVK протягом 12 місяців після закінчення фінансового року є встановленим граничним строком. Використовуйте дату закінчення фінансового року BV для планування підготовки, затвердження та подання, а також перегляньте роз'яснення KVK щодо подання річної звітності для ознайомлення з процедурою. Відстежуйте декларації з ПДВ, оновлення даних UBO та річну звітність окремо, оскільки кожне з цих завдань має різну мету та підстави для виконання.
Послідовний робочий процес допомагає власникам завчасно виявляти відсутню інформацію та забезпечувати чіткий зв'язок від первинних документів до звітності.
Ведення бухгалтерського обліку Dutch BV міжнародним засновником
Управління Dutch BV з іншої країни може ускладнювати збір документів від осіб у різних місцях, підтримання обліку в актуальному стані та координацію підготовки звітності. Застосовується той самий процес ведення обліку, але власники можуть самі вирішувати, як організувати роботу і хто відповідає за кожен етап. Чіткий розподіл обов'язків допомагає уникнути ситуацій, коли відсутність інформації виявляється лише тоді, коли настає строк подання податкової декларації чи річного звіту.
Що необхідно підготувати перед передачею бухгалтерського обліку фахівцю
Власники можуть упорядкувати процес, зібравши записи про транзакції BV та надавши відповідні відомості про компанію в єдиному форматі. Практична передача справ може включати:
- Рахунки-фактури на продаж та придбання, квитанції та відповідні кредит-ноти;
- Банківські виписки або інформацію про операції за відповідний період;
- Договори або інші документи, що пояснюють суттєві чи регулярні операції;
- Відповідну інформацію щодо нарахування заробітної плати, якщо BV має працівників; та
- Дані компанії та попередні звітні документи, необхідні для розуміння стану обліку.
Використовуйте зрозумілі назви файлів і групуйте документи за періодами або типами операцій. Надавайте нову інформацію регулярно згідно з узгодженим робочим графіком, не допускаючи накопичення документів за кілька звітних періодів. Це практичні координаційні заходи, а не окремі встановлені законом строки. Для більш детального ознайомлення з вимогами до облікових записів зверніться до спеціального посібника з бухгалтерського обліку для Dutch BV, а також до офіційних роз'яснень Belastingdienst щодо реєстрації платником ПДВ, де це застосовно.
Коли професійна бухгалтерська підтримка може бути корисною
Власники можуть вести поточний облік самостійно та звертатися за фаховою підтримкою, коли їм потрібна допомога з перевіркою проведень, підготовкою декларацій з ПДВ, поданням річної податкової звітності або складанням річної фінансової звітності. Це може бути корисним, коли адміністрування здійснюється з-за кордону, обов'язки розподілені між кількома людьми або власнику потрібен єдиний процес для поєднання записів про операції зі звітними завданнями. Обсяг підтримки можна адаптувати відповідно до тієї частини роботи, яку компанія виконує власними силами.
Intercompany Solutions надає бухгалтерську підтримку для ведення обліку, складання декларацій з ПДВ, подання річної податкової звітності та складання річної фінансової звітності. Безкоштовна первинна консультація дає засновникам можливість обговорити процес ведення обліку та необхідну підтримку.
Зробіть бухгалтерський облік вашої BV відтворюваним процесом
Надійний бухгалтерський облік починається з повної документації, до якої завжди є зручний доступ. Зберігайте первинні документи впорядкованими та забезпечуйте їхнє зберігання протягом встановленого строку: 7 років або 10 років для нерухомого майна. Використовуйте ці документи для підготовки та перевірки звітності з ПДВ, розглядаючи подання податкових декларацій та річної звітності як окремі зобов'язання.
Чіткий розпорядок допомагає як у разі самостійного ведення справ, так і при координації процесів з-за кордону. Збирайте документи регулярно, звіряйте операції з рухом коштів по банківському рахунку та перевіряйте відсутні дані до початку підготовки звітності. Це дає чіткіше уявлення про документацію компанії та структуровану основу для рішень щодо дотримання комплаєнсу.
Для отримання підтримки у веденні бухгалтерського обліку, складанні декларацій з ПДВ, річній податковій звітності та підготовці річної фінансової звітності запишіться на безкоштовну первинну консультацію до Intercompany Solutions.
Створіть відтворюваний процес для фінансового адміністрування та звітності вашої BV.
Frequently Asked Questions
Які бухгалтерські документи повинна зберігати Dutch BV?
Dutch BV повинна зберігати документи, що пояснюють її фінансові операції, включно з вихідними та вхідними рахунками-фактурами, квитанціями, банківською інформацією, договорами та відповідними документами з нарахування заробітної плати. Точний перелік документів залежить від діяльності компанії, тому ці приклади є практичними категоріями, а не вичерпним юридичним переліком. Впорядковані первинні документи допомагають відстежувати бухгалтерські проведення та забезпечують точність звітності. Ознайомтеся з роз'ясненнями Belastingdienst щодо ділової документації стосовно актуальних вимог.
Як довго Dutch BV повинна зберігати свої документи?
Документи зберігаються 7 років (10 років для нерухомого майна). 10-річний строк застосовується до документів, що стосуються нерухомого майна, і не повинен поширюватися на всі інші документи BV. Строк зберігання починається з моменту, коли інформація втрачає актуальність. Зберігайте документи впорядкованими та доступними для пошуку протягом усього застосовного періоду. Belastingdienst роз'яснює правила зберігання та сферу їх застосування.
Чи повинна Dutch BV подавати річну фінансову звітність щороку?
Так. BV повинна складати та подавати річну фінансову звітність до Торгово-промислової палати Нідерландів, KVK, за свій фінансовий рік. Подання річної фінансової звітності до KVK протягом 12 місяців після закінчення року відповідає встановленому строку подання. Бухгалтерські документи слугують основою для підготовки звітності, але ці документи не тотожні поданій річній фінансовій звітності. Перегляньте актуальні роз'яснення KVK щодо подання річної фінансової звітності для отримання детальної інформації про процедуру.
Які ставки ПДВ повинна фіксувати Dutch BV у своєму бухгалтерському обліку?
Нідерландські ставки ПДВ становлять 21%/9%/0%. Цей набір ставок сам по собі не визначає, яка саме ставка застосовується до конкретного товару чи послуги. Правильне оподаткування ПДВ залежить від конкретних умов постачання та операції, тому перевіряйте кожен випадок за актуальними роз'ясненнями Belastingdienst перед внесенням запису або включенням його до декларації. Роз'яснення Belastingdienst щодо ставок ПДВ містять пояснення ставок та порядку їх застосування.
Як часто Dutch BV повинна оновлювати свій бухгалтерський облік?
BV повинна вести бухгалтерський облік регулярно, що є практичним способом підтримувати документи в повному обсязі та готовими до перевірки. Тут не встановлено єдиної періодичності ведення бухгалтерського обліку як законодавчого строку. Слід відрізняти цей регулярний процес від графіків подання декларацій з ПДВ та дат річної звітності, які регулюються власними застосовними вимогами. Систематичний збір документів і звірка зафіксованих операцій з банківською випискою допомагають виявити відсутню інформацію до підготовки подання звітності.
Що відбувається у разі зміни інформації про UBO Dutch BV?
Поріг володіння для UBO становить >25%, а про зміни щодо UBO необхідно повідомляти протягом 7 днів. Це зобов'язання зі звітності не залежить від щоденного бухгалтерського обліку та подання річної фінансової звітності. BV повинна відстежувати зміни у структурі власності або контролю та вести корпоративні документи з комплаєнсу окремо від записів про фінансові операції. Ознайомтеся з актуальними роз'ясненнями KVK щодо реєстру UBO для отримання детальної інформації про порядок звітності та застосовні вимоги.
Чи може іноземний засновник дистанційно вести бухгалтерський облік Dutch BV?
Так. Іноземний засновник може координувати бухгалтерський облік дистанційно, систематизуючи рахунки-фактури, банківську інформацію та інші первинні документи для постійного обміну та перевірки. Налагоджений регулярний процес допомагає власнику та будь-якій особі, яка складає звітність, своєчасно виявити відсутню інформацію до настання строків звітування. Професійна бухгалтерська підтримка може допомогти з веденням бухгалтерського обліку, деклараціями з ПДВ, щорічним поданням податкової звітності та річною звітністю, тоді як BV залишається відповідальною за належне ведення своїх документів та подання звітності.
Останнє оновлення: жовтень 2026 року
Sources
- ICS Payroll - послуги з нарахування заробітної плати в Нідерландах
- KVK - Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - Податки із заробітної плати (loonheffingen)
- UWV - Обов'язки роботодавця
- SVB - Соціальне страхування в Нідерландах
- Belastingdienst - ПДВ (BTW) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та нормативні акти про корпоративне врядування, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |