
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Точна податкова звітність підприємств залежить не лише від заповнення декларації. Бухгалтер із корпоративного оподаткування в Нідерландах повинен пов'язувати бухгалтерський облік вашої компанії, податкові розрахунки, подання звітності та операційний контекст, особливо коли структура власності або транзакції мають транскордонний характер. Перш ніж обрати супровід, з'ясуйте, які завдання входять до переліку послуг, які первинні документи ви повинні надати та хто перевіряє й затверджує звітність.
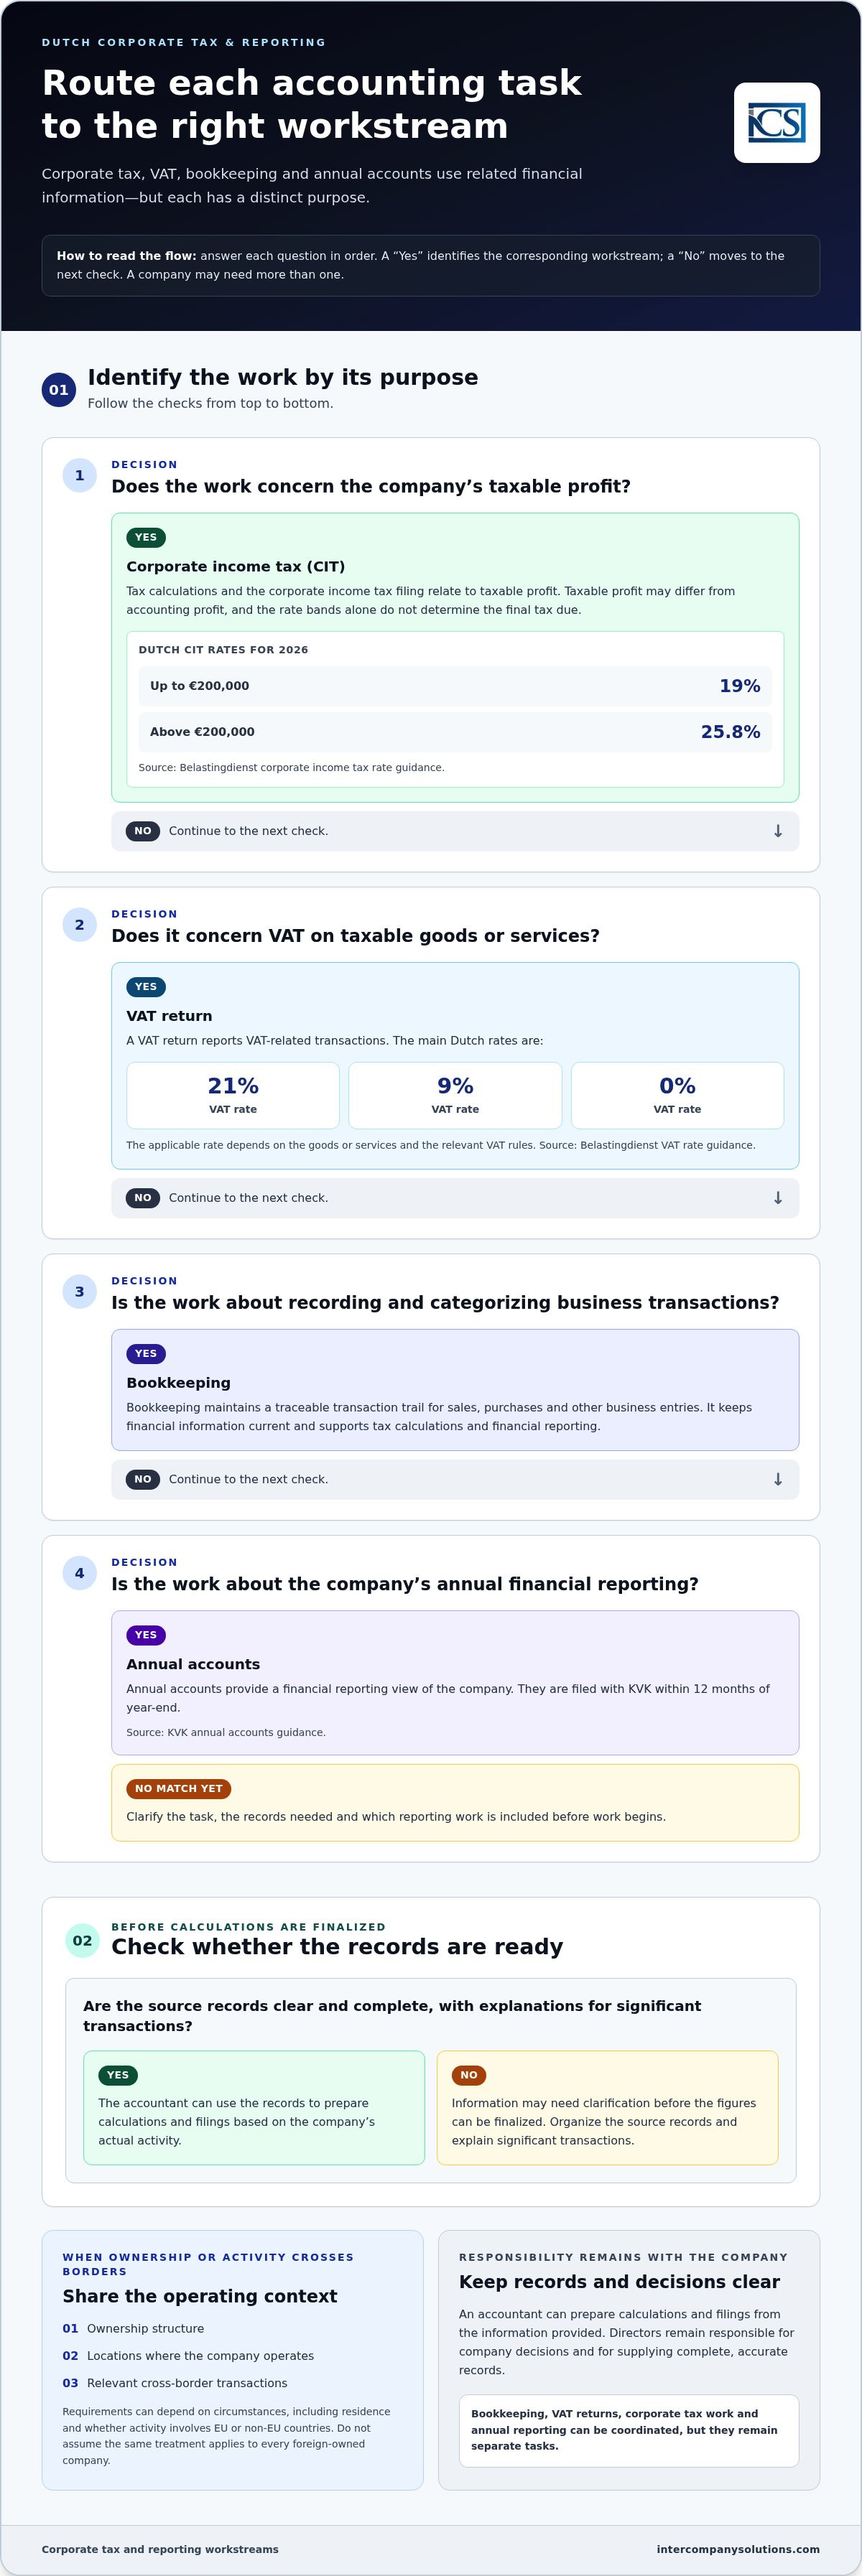
Почніть із визначення напрямів роботи, покриття яких потребує ваша компанія. Декларація з податку на прибуток підприємств, декларації з ПДВ, бухгалтерський облік та річна фінансова звітність мають різні цілі, навіть якщо вони базуються на одних і тих самих фінансових даних.
Цей посібник роз'яснює роль і межі бухгалтерського та податкового супроводу підприємств, інформацію про компанію та документацію, яку необхідно систематизувати, а також фактори, які слід враховувати при виборі бухгалтера. Він також демонструє, як подання податкової звітності інтегрується в ширший бухгалтерський та обліковий супровід, щоб ви могли планувати безперервне дотримання вимог із чіткішим розумінням обов'язків вашої компанії.
Key Takeaways
- Бухгалтер із корпоративного оподаткування може здійснювати податкові розрахунки та подання декларацій, тоді як бухгалтерський облік, декларації з ПДВ і річна звітність виконують окремі функції.
- У 2026 році ставки нідерландського податку на прибуток підприємств (CIT) становлять 19% для суми до 200 000 євро та 25,8% для суми понад 200 000 євро; оподатковуваний прибуток може відрізнятися від бухгалтерського прибутку.
- Порівнюйте штатних фахівців, автоматизовані програмні рішення та зовнішній супровід за обсягом, безперервністю, відповідальністю за ведення документації та доступом до податкової експертизи.
- Систематизуйте фінансову документацію, класифікуйте транзакції та надавайте відповідну інформацію про діяльність компанії. Документи зберігаються 7 років або 10 років для нерухомого майна.
- Визначте перелік бухгалтерських і податкових завдань до початку роботи та скористайтеся первинною консультацією для обговорення потреб вашої компанії та запропонованого обсягу послуг.
Зміст
- Чим займається бухгалтер з корпоративного оподаткування в Нідерландах
- Обов'язки щодо корпоративного оподаткування та звітності в Нідерландах, які координує бухгалтер
- Як порівняти моделі бухгалтерського супроводу з корпоративного оподаткування для нідерландської компанії
- Документи та інформація для підготовки вашому нідерландському податковому бухгалтеру
- Співпраця з Intercompany Solutions щодо корпоративного оподаткування в Нідерландах
Чим займається бухгалтер з корпоративного оподаткування в Нідерландах
Бухгалтер з корпоративного оподаткування допомагає впорядкувати податкову документацію, розрахувати оподатковуваний прибуток, підготувати декларації з податку на прибуток підприємств та координувати пов'язану звітність. Бухгалтер з первинного обліку переважно фіксує та класифікує операції. Ці ролі можуть перетинатися, проте податкова робота використовує первинні дані обліку для виконання розрахунків та вимог щодо подання звітності, тоді як ведення бухгалтерського обліку підтримує фінансову інформацію в актуальному та доступному для перевірки стані.
Обсяг послуг залежить від структури, діяльності та вимог компанії до звітності. Бухгалтер може підготувати розрахунки та декларації на основі наданої інформації, проте директори несуть відповідальність за рішення компанії та надання повної і точної документації. Професійна підтримка не замінює відповідальності керівництва за інформацію та вибір компанії. Роз'яснення Податкової адміністрації Нідерландів щодо податку на прибуток підприємств пояснюють податкову базу. Для ширшого ознайомлення див. Корпоративний податок у Нідерландах.
Подання податкової звітності та поточний бухгалтерський облік
Податкова декларація є однією зі складових ширшого циклу ведення фінансової документації та звітності. Бухгалтерський облік зберігає слід операцій з продажу, придбання та інших господарських проводок. Ці записи є основою для податкових розрахунків і фінансової звітності, однак відображення операції в обліку не тотожне визначенню її податкового статусу.
Податок на прибуток підприємств і ПДВ є окремими зобов'язаннями. Податок на прибуток підприємств стосується оподатковуваного прибутку компанії; ПДВ стосується оподатковуваного постачання товарів або послуг, а також нарахованого або врахованого ПДВ за відповідними операціями. Розрахунки, декларації та правила відрізняються. Компанії може знадобитися координація ведення бухгалтерського обліку, декларацій з ПДВ, розрахунків з податку на прибуток та річної звітності, але вони залишаються окремими завданнями. Бухгалтер може допомогти об'єднати їх і визначити інформацію, необхідну для кожного з них.
Коли іноземна форма власності впливає на співпрацю
Міжнародна власність сама по собі не визначає кожне податкове зобов'язання в Нідерландах. Важливі деталі можуть включати те, хто володіє компанією, де вона здійснює діяльність і чи проводить операції з пов'язаними особами або транскордонні операції. Ці факти допомагають визначити, які документи та пояснення мають значення. Вимоги можуть відрізнятися залежно від обставин, зокрема від того, чи є власник або юридична особа резидентом чи нерезидентом, а також чи охоплює діяльність країни ЄС або країни за межами ЄС. Для компаній, які мають структури в кількох юрисдикціях, наприклад в ОАЕ, залучення таких фахівців, як Account Dubai, гарантує, що місцевий бухгалтерський облік, аудит і податковий комплаєнс узгоджуватимуться з ширшою консолідованою звітністю групи. Не слід вважати, що порядок оподаткування однієї компанії з іноземною участю автоматично застосовується до іншої.
На початку співпраці надайте структуру власності, інформацію про місця здійснення діяльності компанії та чіткий опис транскордонних операцій. Це дає бухгалтеру контекст для оцінки документації та потреб у звітності без припущення, що всі компанії з іноземними власниками підпорядковуються однаковим правилам. Засновники, які планують свою структуру та кроки виходу на ринок, можуть також ознайомитися з посібником щодо відкриття бізнесу в Нідерландах, а потім використати цей контекст компанії для ведення поточного бухгалтерського обліку та податкової роботи.
Обов'язки щодо корпоративного оподаткування та звітності в Нідерландах, які координує бухгалтер
Податкова та звітна робота нідерландської компанії базується на одній і тій самій первинній фінансовій інформації, проте кожне зобов'язання має власну мету та порядок подання. Бухгалтер може скоординувати документацію та розрахунки, необхідні для цих завдань. Компанія все одно зобов'язана забезпечувати повноту інформації та переглядати рішення, які впливають на її звітність і податкову позицію.
Розрахунки та подання звітності з податку на прибуток підприємств
На 2026 рік ставки податку на прибуток підприємств у Нідерландах становлять 19% на прибуток до 200 000 євро та 25,8% на суму понад 200 000 євро, як зазначено в роз'ясненнях Belastingdienst щодо ставок податку на прибуток підприємств. Ці діапазони ставок є лише частиною розрахунку, а не повною оцінкою остаточної суми податку до сплати компанією.
Оподатковуваний прибуток автоматично не дорівнює бухгалтерському прибутку. Бухгалтерський облік фіксує операції та формує фінансову звітність; податкові розрахунки застосовують відповідний податковий режим до результатів діяльності компанії. Щоб підготувати декларацію на основі фактичної діяльності, бухгалтеру потрібні чіткі первинні документи та пояснення щодо суттєвих операцій. Якщо інформація є неповною, показники можуть потребувати уточнення до остаточного формування декларації.
Декларації з податку на прибуток підприємств мають власні вимоги до подання. Оскільки граничний строк подання може залежати від обставин конкретної компанії, слід використовувати чинні інструкції Belastingdienst щодо подання декларацій з податку на прибуток підприємств, а не покладатися на загальну дату. Зберігайте узгодженість між декларацією, супровідними розрахунками та бухгалтерським обліком, щоб показники можна було відстежити до первинних записів компанії.
ПДВ та річна звітність у ширшій системі комплаєнсу
ПДВ відокремлений від податку на прибуток підприємств. Декларація з ПДВ відображає операції, пов'язані з ПДВ, тоді як декларація з податку на прибуток підприємств стосується оподатковуваного прибутку. Основними ставками ПДВ у Нідерландах є 21%, 9% та 0%; застосовна ставка залежить від товарів чи послуг та відповідних правил ПДВ. У роз'ясненнях Belastingdienst щодо ставок ПДВ пояснюються ставки та їх застосування. Не використовуйте ставку ПДВ для оцінки податку на прибуток підприємств і не розглядайте декларацію з ПДВ як частину декларації з податку на прибуток підприємств.
Річна фінансова звітність є ще одним окремим звітним зобов'язанням. Річна фінансова звітність подається до KVK протягом 12 місяців після закінчення фінансового року, як описано в роз'ясненнях KVK щодо річної фінансової звітності. Вона забезпечує фінансовий зріз діяльності компанії, тоді як податкові декларації застосовують податкові норми до відповідної фінансової інформації. Координація бухгалтерського обліку, ПДВ, податкових розрахунків та річної звітності допомагає підтримувати узгодженість даних між цими окремими процесами.
Якщо зобов'язання вашої компанії щодо звітності або первинні дані потребують комплексної оцінки, ви можете обговорити ваші бухгалтерські та податкові вимоги з Intercompany Solutions.
Як порівняти моделі бухгалтерського супроводу з корпоративного оподаткування для нідерландської компанії
Відповідна модель супроводу залежить від обсягу завдань компанії та її внутрішніх ресурсів. Dutch BV з обмеженою кількістю операцій може потребувати інших умов співпраці, ніж компанія з найманими працівниками, транскордонною діяльністю або кількома звітними процесами, які потребують узгодження. Програмне забезпечення допомагає впорядкувати інформацію, але воно не може замінити експертну оцінку конкретної податкової ситуації чи самостійно надати відсутній бізнес-контекст.
Скористайтеся цим порівнянням, щоб побачити розподіл функцій і визначити, де може знадобитися додаткова підтримка. Варіанти також можна комбінувати. Наприклад, компанія може вести первинний бухгалтерський облік силами власних фахівців, залучаючи зовнішню підтримку для податків і звітності.
| Модель супроводу | Обсяг та безперервність | Документація та податкова експертиза |
|---|---|---|
| Власний персонал | Може забезпечувати безперервне виконання поточних фінансових завдань за умови достатньої завантаженості персоналу, взаємозамінності посад і належної передачі справ. | Персонал компанії веде або координує документацію. Доступ до нідерландської податкової експертизи залежить від досвіду команди та залучення зовнішніх консультацій. |
| Адміністрування на основі програмного забезпечення | Може підтримувати стандартні робочі процеси бухгалтерського обліку та систематизувати дані транзакцій. Безперервність залежить від правильного використання, регулярного внесення даних і доступу до системи. | Персонал компанії несе відповідальність за якість внесеної інформації. Програмне забезпечення може маркувати або обробляти дані, але не здійснює незалежної оцінки податкових наслідків для конкретної компанії. |
| Зовнішній бухгалтерський супровід | Забезпечує узгоджений обсяг регулярної підтримки з ведення бухгалтерського обліку, податків або звітності. Безперервність залежить від узгодженого процесу та своєчасного обміну інформацією. | Компанія надає повну документацію та відповідні пояснення. Податкова експертиза надається в межах узгодженого обсягу, тоді як директори зберігають відповідальність за рішення компанії та їх затвердження. |
Узгодьте підтримку зі структурою та діяльністю компанії
Оцінюйте обсяг роботи, а не покладайтеся лише на організаційно-правову форму. Враховуйте обсяг операцій, транскордонні продажі чи закупівлі, діяльність за участю пов'язаних осіб, персонал та потреби у звітності. Проста Dutch BV з обмеженою діяльністю може потребувати вужчого формату підтримки. Більш різноманітні операції можуть вимагати тіснішої координації між бухгалтерським обліком, ПДВ, нарахуванням заробітної плати, податковими розрахунками та річною звітністю. Тип компанії сам по собі не визначає конкретний податковий результат і не гарантує економії.
Перевірте обсяг бухгалтерської та податкової координації
Перед початком роботи визначте завдання та розподіл обов'язків. Бухгалтерський облік систематизує первинні операції; декларації з ПДВ та річні податкові декларації використовують відповідну фінансову інформацію для окремих цілей звітності; річна звітність відображає фінансовий стан і результати діяльності компанії. Узгодьте, хто надає первинні документи, пояснює нетипові операції, перевіряє попередні показники, затверджує звітність і відповідає на додаткові запитання. Чіткий розподіл відповідальності мінімізує прогалини, особливо коли директори та фінансовий персонал працюють у різних місцях або часових поясах.
Intercompany Solutions надає бухгалтерську та податкову підтримку нідерландським юридичним особам, включаючи компанії з іноземною власністю. Компанія, яка порівнює варіанти, може обговорити свої бухгалтерські та податкові потреби, щоб визначити практичний обсяг співпраці, що відповідає її діяльності та внутрішнім ресурсам. Переконайтеся, що обов'язки, ведення документації та етапи перевірки чітко визначені з самого початку.
Документи та інформація, які слід підготувати для вашого нідерландського податкового бухгалтера
Готуйте документи в чіткій послідовності, щоб можна було відстежити операції та ефективно вирішити питання. Повні й своєчасно надані первинні документи полегшують бухгалтерську та податкову роботу, але жоден контрольний список не замінить аналізу діяльності, структури власності та обставин вашої компанії. Наведені нижче документи є практичними прикладами, а не фіксованим переліком, обов'язковим для кожного випадку.
- Впорядкуйте первинні документи. Зберіть наявні рахунки-фактури, банківські виписки, документацію щодо витрат і записи про операції компанії. Зберігайте документи в узгодженій структурі папок і забезпечте легку ідентифікацію відповідного періоду. Якщо банківський платіж покриває кілька статей, зберігайте достатньо підтвердної інформації, щоб пов'язати його з відповідними базовими операціями.
- Класифікуйте операції та пояснюйте нетипові статті. Групуйте записи відповідно до вашого процесу бухгалтерського обліку, а потім позначайте операції, які можуть потребувати контексту, наприклад, значні одноразові витрати, платіж за участю акціонера або операцію з пов'язаною компанією. Додайте короткий фактичний опис того, чого стосувалася операція, та її ділову мету. Чіткі пояснення допомагають бухгалтеру оцінити, як відобразити статтю в обліку та чи потрібна додаткова інформація.
- Надавайте інформацію про контекст компанії та зміни. Надайте актуальну картину діяльності компанії, структури власності, місць ведення діяльності та відповідних змін протягом періоду. Пояснюйте появу нових напрямів бізнесу, зміни в роботі компанії або операції, які відрізняються від її звичайної діяльності. Необхідна інформація залежить від конкретних обставин компанії, тому обговорюйте незрозумілі або нетипові позиції, а не робіть припущень щодо їхнього обліку.
Зберігання документації та інформація про право власності
Зберігайте ділову документацію протягом 7 років або 10 років для нерухомого майна відповідно до вказівок Belastingdienst щодо зберігання документів. Зберігання забезпечує можливість звернення до первинних документів у майбутньому; це не означає, що кожен документ має однакове значення для податкового розрахунку.
Дані про право власності також мають значення. Для реєстрації UBO в Нідерландах поріг становить >25%; про зміни в даних UBO необхідно повідомляти протягом 7 днів, як зазначено в інструкціях KVK щодо UBO. Ці обов'язки стосуються інформації про фактичне володіння та контроль. Оцінюйте, чи впливає зміна в обставинах вашої компанії на її реєстрацію, а не припускайте, що кожне внутрішнє оновлення підлягає звітуванню.
Якщо ваша компанія є BV, її структура та корпоративне управління є частиною контексту для перевірки права власності та операцій. Засновники можуть звернутися до посібника зі створення Dutch BV для отримання довідкової інформації щодо заснування цього типу компанії.
Впорядкована документація дає бухгалтеру відправну точку для аналізу фактів, важливих для подання звітності вашої компанії. Ведіть список відкритих питань разом із документами, особливо якщо мета операції або зв'язок із правом власності не є очевидними лише з документів.
Співпраця з Intercompany Solutions щодо корпоративного податку в Нідерландах
Податкова та звітна діяльність у Нідерландах взаємопов'язана. Бухгалтерський облік фіксує операції компанії, що слугує основою для податкових розрахунків і звітів. Подання декларацій з ПДВ та річних податкових декларацій охоплює окремі зобов'язання, тоді як річна звітність представляє фінансову інформацію компанії у встановленому форматі. Координація цих завдань допомагає зберігати узгодженість інформації протягом усього звітного циклу.
Intercompany Solutions надає бухгалтерську та податкову підтримку нідерландським юридичним особам, включаючи бізнес з іноземними власниками. Обсяг послуг може об'єднати ведення бухгалтерського обліку, подання декларацій з ПДВ, річних податкових декларацій та річної звітності в узгоджений робочий процес. Відповідні завдання залежать від діяльності компанії, наявних процесів і потреб у звітності. Почніть із визначення того, які завдання вже виконуються, а де необхідна підтримка.
Що варто обговорити під час первинної консультації
Безкоштовна первинна консультація є можливістю пояснити ситуацію у вашій компанії та обговорити відповідний обсяг послуг. Підготуйте стислий огляд таких питань:
- Діяльність компанії: Опишіть, чим займається компанія, де вона веде діяльність, а також будь-які суттєві зміни в її діяльності.
- Структура власності: Коротко охарактеризуйте структуру власності та поясніть будь-які відповідні зміни або транскордонні зв'язки.
- Операції та первинні документи: Надайте загальну інформацію про обсяг операцій, наявні записи та поточний стан організації документів.
- Поточні домовленості: Поясніть, хто наразі веде бухгалтерський облік, подає декларації з ПДВ, займається податковими питаннями та річною звітністю, включаючи використовуване програмне забезпечення або внутрішні процеси.
- Майбутні потреби у звітності: Визначте відомі вимоги щодо звітності або періоди, які потребують уваги, не роблячи припущень щодо кінцевих термінів, які можуть залежати від обставин компанії.
Ця інформація надає практичну відправну точку для обговорення та допомагає визначити пункти, що потребують додаткового аналізу. Якщо відповідь залежить від діяльності компанії, структури власності або статусу платника податків, оцінюйте застосовний підхід на основі цих фактів, а не загальних прикладів.
Зрозумілий наступний крок для постійної підтримки
Після первинного обговорення визначте робочий обсяг та порядок обміну інформацією. Узгодьте, які документи надаватиме компанія, як вирішуватимуться питання щодо транзакцій, а також які декларації та завдання зі звітності включено до послуг. Директори повинні брати участь у перевірці інформації компанії та прийнятті рішень; бухгалтер забезпечує виконання узгоджених бухгалтерських і податкових завдань на основі наданих документів.
Для іноземного засновника послідовний процес спрощує інтеграцію виконання нідерландських вимог законодавства у ширшу діяльність компанії. Так само, якщо ваше підприємство веде діяльність у таких юрисдикціях, як Нова Зеландія, партнерство з регіональними фахівцями для МСП, такими як Proledger, допоможе підтримувати безперебійне ведення бухгалтерського обліку та стандарти комплаєнсу. Підготуйте огляд компанії та наявні документи, визначте поточні домовленості та складіть список питань, які потребують індивідуального розгляду для вашої компанії. Це забезпечить чітку основу для обговорення подальшої підтримки без хибного припущення, що всі юридичні особи в Нідерландах мають однакові вимоги.
Встановіть чіткий план для безперервного дотримання вимог
У міру розвитку вашої компанії її операційна модель може змінюватися. Нові ринки, зміна структури власності або зростання команди можуть впливати на питання, які потребують уваги. Заплануйте регулярний перегляд цих змін, щоб адміністрування компанії відповідало поточним обставинам.
Використовуйте наступне обговорення, щоб визначити, що змінилося, чого очікувати далі та де потрібна ясність. Цільовий перегляд може перетворити ці пріоритети на практичний план для діяльності компанії в Нідерландах.
Маючи чіткий наступний крок, ви можете рухатися вперед із визначеним планом щодо поточних процесів вашої компанії.
Часті запитання
Чим займається бухгалтер із корпоративного оподаткування в Нідерландах?
Бухгалтер із корпоративного оподаткування допомагає інтерпретувати фінансову інформацію компанії для податкових цілей та готувати відповідну звітність. Бухгалтер може виявляти операції, які потребують уточнення, звіряти показники між обліковими регістрами та впорядковувати інформацію для звітності. Це відрізняється від простого внесення транзакцій у бухгалтерське програмне забезпечення. Директори залишаються відповідальними за рішення компанії та повинні гарантувати, що надана ними інформація є повною та точною.
Чи потрібен Dutch BV бухгалтер із корпоративного оподаткування?
Dutch BV потребує підходу, який підтримує її документацію та звітність у належному стані, але їй не обов'язково потрібен такий самий рівень зовнішньої підтримки, як іншій компанії. Подумайте, хто зможе вести адміністрування, оцінювати податкові питання та керувати завданнями зі звітності в міру змін у бізнесі. Наприклад, наймання персоналу або нові транскордонні операції можуть збільшити потребу в координації. Відповідний формат організації залежить від фактичної діяльності BV та її внутрішнього потенціалу.
Які ставки корпоративного податку на прибуток у Нідерландах у 2026 році?
Застосовні ставки на 2026 рік становлять 19% до 200 000 євро та 25,8% понад 200 000 євро. Ставка, яка застосовується до оподатковуваного прибутку компанії, залежить від відповідних податкових правил та обставин діяльності компанії; лише базові ставки не визначають остаточну суму податку до сплати. Ознайомтеся з актуальними роз'ясненнями Belastingdienst щодо корпоративного податку на прибуток, щоб дізнатися подробиці щодо застосування та звітності.
Скільки коштують послуги бухгалтера з корпоративного оподаткування в Нідерландах?
Вартість залежить від узгодженого обсягу робіт та обставин компанії. Цінова пропозиція може відрізнятися залежно від того, чи покриває підтримка подання однієї декларації, чи також включає регулярне ведення обліку, роботу з ПДВ та річну звітність. Стан та організованість наявної документації можуть впливати на обсяг необхідної роботи. Щоб обговорити обсяг, підготуйте короткий огляд діяльності вашої компанії, поточного стану ведення обліку та завдань, які ви хочете охопити.
Чи може нідерландська компанія, яка належить іноземним власникам, користуватися послугами бухгалтера дистанційно?
Так. Нідерландська компанія з іноземними власниками може дистанційно координувати бухгалтерську роботу, надаючи ділову документацію та інформацію про діяльність компанії своєму бухгалтеру. Сама лише локація власника не визначає спосіб оподаткування компанії. Володіння з боку резидентів ЄС або країн поза межами ЄС може мати значення за певних обставин, але це не скасовує необхідності аналізу самої юридичної особи, її операцій та статусу залучених сторін.
Скільки часу нідерландська компанія повинна зберігати бухгалтерські документи?
Ділову документацію слід зберігати протягом 7 років, або 10 років для нерухомого майна. Впорядковуйте та зберігайте її так, щоб компанія могла відстежити проводки до первинних підтвердних документів. Роз'яснення Belastingdienst щодо зберігання документації містять деталі, зокрема щодо застосування правил до окремих видів документів.
Останній перегляд: жовтень 2026 року
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |