


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda nihai intifa hakkı sahibi tescil süreci, tek seferlik işaretlenen bir onay kutusundan ibaret değildir. Yabancı mülkiyetindeki bir Dutch BV için bu süreç, holding yapıları da dahil olmak üzere, şirketin nihai olarak kime ait olduğunu veya kimin kontrolünde bulunduğunu tespit etmekle başlar. Bir BV yeni kurulduğunda, resmi noter ilk UBO tescilini KVK tescili ile birlikte yürütür.
Hiçbir gerçek kişinin doğrudan hisseye sahip olmadığı veya kontrolün oy hakları ya da başka bir düzenleme yoluyla sağlandığı durumlarda analiz o kadar basit olmayabilir. Bir kişi, hisselerin veya oy haklarının %25'inden fazlasına sahip olarak ya da başka bir fiili kontrol biçimi aracılığıyla bu niteliği kazanabilir. Hiçbir gerçek kişi bu kriterleri karşılamıyorsa, şirket üst düzey yönetim yetkilisini veya yetkililerini sözde UBO (pseudo-UBO) olarak kaydettirmelidir. KVK, tescil şartlarını açıklamaktadır.
Bu kılavuz, dolaylı mülkiyet yoluyla UBO'ların nasıl tespit edileceğini, gerekli bilgilerin nasıl hazırlanıp sunulacağını ve Wwft kapsamında doğru kayıtların nasıl tutulacağını açıklamaktadır. Ayrıca değişikliklerin KVK'ye bildirilmesine ilişkin 7 günlük yasal süreyi de ele alarak, sürekli uyumu yönetmenize ve idari para cezası riskini azaltmanıza yardımcı olur.
Önemli Noktalar
- Bir Dutch BV'ye nihai olarak sahip olan veya kontrol eden gerçek kişileri belirlemek için her bir holding şirketi veya trust üzerinden mülkiyet haritasını çıkarın.
- Yeni bir BV için, UBO beyanını noter ve KVK tescili ile koordine edin. Her bir UBO'nun kimliğini doğrulamak için gereken bilgileri hazırlayın.
- UBO'ların nasıl kaydedileceğini ve şirket bilgilerinin nasıl güncel tutulacağını anlamak için Hollanda nihai intifa hakkı sahibi tescil sürecini takip edin.
- Şirketinizin uyum kontrollerine UBO bilgilerini dahil edin ve mülkiyet veya kontrol bilgileri değiştiğinde KVK'yi güncelleyin.
- Doğru UBO bilgileri, bankalar ve vergi daireleri ile olan işlemlerde önem taşıyabilir. Özel durumunuza ilişkin gereksinimlerini kontrol edin.
İçindekiler
UBO Sicilini ve Wwft Uyumluluğunu Anlamak
Bir Hollanda şirketinin ortaklık kayıtları, yalnızca doğrudan hissedarlarını listelemekle kalmamalı, nihai olarak şirketin mülkiyetine veya kontrolüne sahip olan kişileri de tanımlamalıdır. UBO, doğrudan veya dolaylı olarak önemli ölçüde mülkiyete veya kontrole sahip olan bir gerçek kişidir. Uluslararası Beneficial Owner (Gerçek Hak Sahibi) kavramı, bir şirketin tescilli hissedarının neden nihai olarak şirketten menfaat sağlayan veya onu kontrol eden kişi olmayabileceğini açıklamaya yardımcı olur.
Hollanda Ticaret Odası (KVK), merkezi UBO sicilini tutar. Kayıt yükümlülüğü, Hollanda'nın kara para aklama ve terörizmin finansmanıyla mücadele çerçevesi olan Kara Para Aklama ve Terörizmin Finansmanının Önlenmesi Yasası'nın (Wwft) bir parçasını oluşturur. UBO bilgileri, şeffaflığı ve yetkili makamlar ile Wwft'ye tabi kuruluşlar tarafından yürütülen müşteri durum tespitini destekler. Sicili, yalnızca kuruluş aşamasında doldurulan bir form olarak değil, devam eden bir uyumluluk kaydı olarak değerlendirin.
Sicilin 2026 Yılındaki Amacı
Sicil, bir kuruluşun arkasında kimin durduğunu tespit etme ve kurumsal yapıların mali suçlar amacıyla kötüye kullanılmasını önleme çabalarını destekler. Ayrıca Hollanda'nın Avrupa Birliği kara para aklamayı önleme gerekliliklerini uygulamasının bir parçasını teşkil eder. Erişim artık genel kamuoyuna açık değildir. Yetkili makamlar, Wwft yükümlüsü kuruluşlar, kendi bilgilerine ulaşmak isteyen UBO'lar ve meşru bir menfaat kanıtlayan taraflar da dahil olmak üzere yasal olarak yetkilendirilmiş kategorilerle sınırlandırılmıştır. KVK, UBO kaydını ve erişimini açıklamaktadır.
Daha geniş uyumluluk bağlamıyla ilgili iki 2026 detayı bulunmaktadır. KVK kayıt ücreti 85,15 €'dur (2026, tek seferlik). Ayrı olarak, Belastingdienst ana bankası 1 Mayıs 2026'dan itibaren Rabobank'tır. Bu durumların hiçbiri şirketin UBO bilgilerini doğru tutma yükümlülüğünü değiştirmez.
UBO Kaydına Tabi Kuruluşlar
Dutch BV'ler, NV'ler ve vakıflar (stichting'ler), UBO kaydı yaptırması gereken kuruluşlar arasındadır. Kurulmaları için bir noter senedi gerekir. Kayıt kuralları diğer bazı tüzel kişiler ve ortaklıklar için de geçerlidir; bu nedenle bir kuruluşun yalnızca bir BV olmadığı için muaf olduğunu varsaymayın. Bir eenmanszaak ayrı bir tüzel kişilik değildir ve UBO kaydı yapmaz. Bir VOF, CV veya maatschap için ilgili ortaklık türüne uygulanan KVK gerekliliklerini kontrol edin.
Bir ortaklık zincirindeki hissedar veya ana şirket bir tüzel kişiliktir, UBO değildir. Zincirin sonundaki gerçek kişi veya kişileri tespit edene kadar mülkiyeti ve kontrolü her bir şirket üzerinden takip edin. Örneğin, bir holding şirketi bir Dutch BV'de hisseye sahipse, BV'nin UBO analizi holding şirketinin ötesine bakarak nihai olarak ona sahip olan veya onu kontrol eden bireyleri incelemelidir. Borsaya kote şirketler ile bunların doğrudan ve dolaylı %100 iştirakleri UBO kaydından muaftır. Yalnızca Hollanda şubesi bulunan yabancı bir tüzel kişi de UBO'larını Hollanda siciline kaydettirmez.
Bir Hollanda işletmesi kurmanın içerdiği daha kapsamlı adımlara genel bir bakış için Hollanda'da iş kurma rehberimize bakın.
Nihai Gerçek Hak Sahiplerini Belirleme Kriterleri
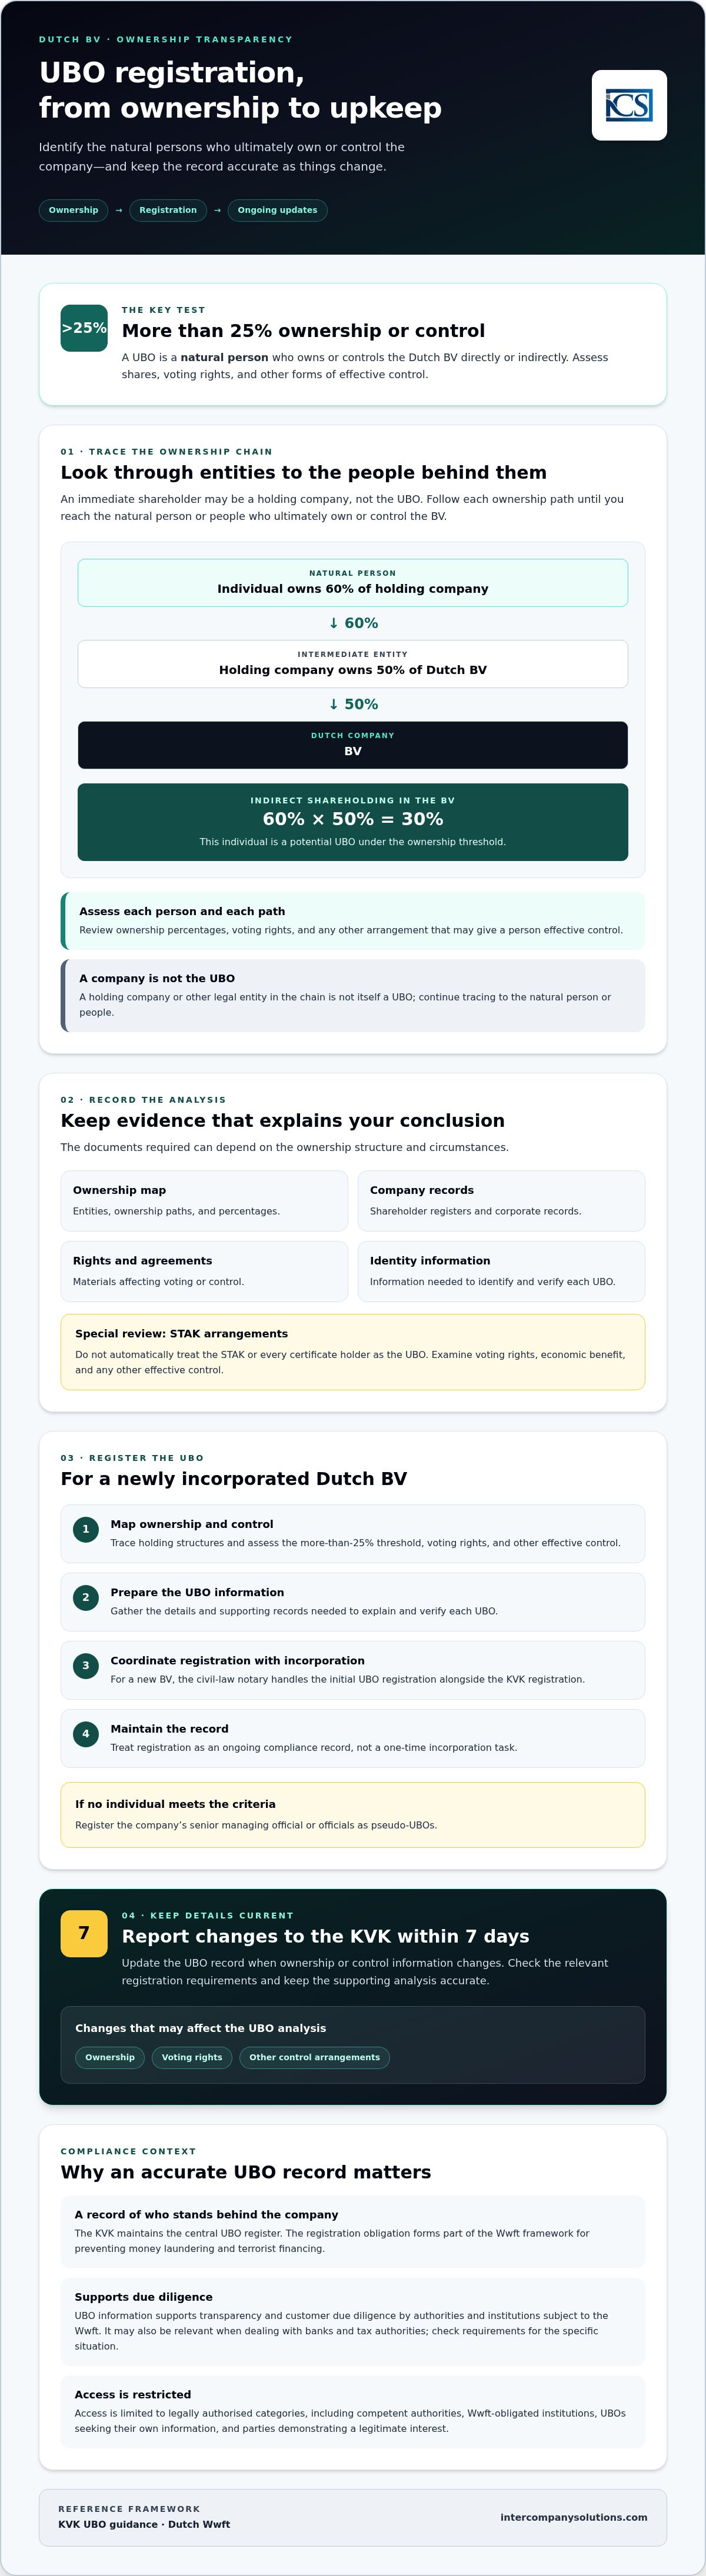
Mülkiyet ve kontrol için %25'in üzerindeki UBO eşiğini uygulayın, ardından her bir mülkiyet yolunu Hollanda kuruluşunun arkasındaki bireylere kadar takip edin. Bir kişi hisseler, oy hakları veya başka bir fiili kontrol biçimi yoluyla hak sahibi olabilir. Ortaklık zincirindeki bir şirket veya vakıf, UBO'nun bir gerçek kişi olması gerekmesi nedeniyle tek başına UBO olamaz.
Doğrudan mülkiyet, bir birey tarafından Hollanda kuruluşunda tutulur. Dolaylı mülkiyet ise bir veya daha fazla aracı kuruluş üzerinden gerçekleşir. Örneğin, bir birey bir holding şirketinin %60'ına sahipse ve bu holding şirketi bir Dutch BV'nin %50'sine sahipse, bireyin BV'deki dolaylı pay sahipliği %30 olur. Bu durum, bireyi mülkiyet eşiği kapsamında potansiyel bir UBO haline getirir. Oy hakları ve diğer tüm kontrol hakları dahil olmak üzere her zinciri ve her kişiyi ayrı ayrı değerlendirin.
%25 Eşiği ve Mülkiyet Kanıtı
Her mülkiyet yolu için kuruluşları, mülkiyet yüzdelerini ve ilgili hakları kaydedin. Pay defterleri, kurumsal kayıtlar, ortaklık şemaları ile oy hakkını veya kontrolü etkileyen sözleşmeler gibi destekleyici materyalleri saklayın. KVK kanıt talep ederse, bu kayıtlar analizin açıklanmasına yardımcı olur. İhtiyaç duyulan belgeler yapıya ve koşullara bağlı olarak değişebilir. KVK'nın UBO kılavuzu, kayıt bilgilerini ve bir menfaatin nasıl kaydedileceğini ortaya koyar.
Hisseleri elinde tutan ve depo sertifikası ihraç eden bir Hollanda vakfı olan STAK, daha yakından incelenmelidir. STAK'ı otomatik olarak UBO kabul etmeyin veya her sertifika sahibinin şartları karşıladığını varsaymayın. Oy haklarını kimin elinde bulundurduğunu, ekonomik menfaati kimin elde ettiğini ve herhangi bir kişinin başka bir fiili kontrole sahip olup olmadığını inceleyin. Yasal ve sözleşmeye dayalı düzenlemeler, hangi bireylerin kriterleri karşıladığını belirler.
Kontrol ve Pseudo-UBO
Hisse yüzdesi tek başına her durumu çözüme kavuşturmaz. Bir bireye belirleyici bir etki sağlayabilecek haklar açısından esas sözleşmeyi, hissedarlar sözleşmelerini ve diğer düzenlemeleri inceleyin. Bunlar, yöneticilerin yarısından fazlasını atama veya görevden alma yetkisini, kilit kararlar üzerindeki veto haklarını veya şirket stratejisi üzerindeki etkiyi içerebilir. Bu tür hakları bağlamı içinde değerlendirin. Sınırlı bir konudaki veto hakkı otomatik olarak UBO statüsü sağlamaz.
Mülkiyet veya kontrol yoluyla hiçbir birey UBO olarak belirlenemiyorsa, şirket üst düzey yönetici veya yöneticilerini pseudo-UBO olarak kaydettirmelidir. Bu durum bir istisna değil, ikincil bir çözümdür. Uygun tescilli direktörü veya yönetim kurulu üyelerini belirleyin, neden şartları taşıyan bir bireyin bulunamadığını belgeleyin ve kayıtlı bilgilerin şirketin mevcut yönetim kayıtlarıyla eşleştiğinden emin olun. Bu analiz, özellikle yabancı holding yapıları veya katmanlı kontrol hakları söz konusu olduğunda, Hollanda nihai gerçek hak sahibi kayıt sürecinde merkezi bir adımdır.
Dutch BV'ler için Hollanda Nihai Gerçek Hak Sahibi Kayıt Süreci
Yeni kurulan bir Dutch BV için noter, şirketin Hollanda Ticaret Odası'na (KVK) tescilinin yanı sıra ilk UBO kaydını da yürütür. Noter, kuruluş sürecinin bir parçası olarak önerilen mülkiyet ve kontrol bilgilerini inceler ve kimlik kontrollerini gerçekleştirir. Özellikle yabancı holding şirketlerinin dahil olduğu durumlarda, senet imzalanmadan önce ortaklık zincirini netleştirin.
Kimlik bilgileri ile mülkiyet veya kontrollerinin niteliği ve kapsamı dahil olmak üzere, belirlenen her bir UBO hakkında doğru bilgileri hazırlayın. Katmanlı bir yapı için, BV'den her bir bireye giden yolun açık olması amacıyla bir ortaklık şeması ve destekleyici kurumsal kayıtlar sağlayın. KVK'nın UBO kayıt kılavuzu, kaydedilecek bilgileri açıklamaktadır. 85,15 € tutarındaki KVK kayıt ücreti (2026, tek seferlik) genel tescil ücreti olup ayrı bir UBO bildirim ücreti değildir.
Adım Adım Bildirim Prosedürü
Yeni kurulan bir BV için noter, ilk kaydı kuruluş ve KVK sürecinin bir parçası olarak sunar. Bildirimden önce, uyuşmazlıkların derhal çözülebilmesi için bilgileri düzenleyin:
- UBO kriterlerini karşılayan gerçek kişileri belirleyin ve noterin kontrolleri için talep edilen kimlik belgelerini toplayın.
- Doğrudan ve dolaylı mülkiyeti, oy haklarını ve diğer ilgili kontrol haklarını haritalandırın. Yapı birden fazla kuruluş içerdiğinde bir organizasyon şeması kullanın.
- Noter kaydı sunmadan önce isimlerin, mülkiyet detaylarının ve destekleyici belgelerin tutarlı olduğunu teyit edin.
Hissedar olarak görünen bir şirketin UBO olarak kaydedilebileceğini varsaymayın. Bildirim, nihai olarak BV'ye sahip olan veya onu kontrol eden gerçek kişi veya kişileri tanımlamalıdır. Mevcut bir BV için, UBO bilgilerindeki değişiklikler 7 gün içinde KVK'ya bildirilmelidir.
Yabancı Kurucular için Uzaktan Kayıt
AB dışındaki kurucular, uzaktan BV kuruluşu için genellikle tasdikli Vekaletname yolunu kullanabilir. Kurucu kendi adına hareket etme yetkisi verir ve Hollanda noteri, kurucu Hollanda'ya seyahat etmeksizin senedi imzalar. Noter, Vekaletnamenin zorunlu şeklini ve kurucunun koşullarına bağlı olarak hangi kimlik belgelerinin veya tasdik adımlarının gerekli olduğunu belirtecektir. Gereksinimler, belgelerin imzalandığı veya düzenlendiği ülkeye göre değişiklik gösterebilir.
Intercompany Solutions, uzaktan Dutch BV kuruluşu için 3-5 günlük bir kuruluş süresi bildirmektedir; ancak bu, yasal bir KVK veya UBO onay süresi değildir. Süre; belgelerin hazır olmasına, noterin kontrollerine ve kayıt sürecine bağlıdır. Dutch BV kuruluş süreci noter ve KVK adımlarını içerir. Yabancı kurucular için bu adımların birbiriyle nasıl uyum sağladığını anlamak, Hollanda nihai gerçek hak sahibi kayıt sürecinin merkezinde yer alır.
Uyumluluğun Sürdürülmesi ve Değişikliklerin Bildirilmesi
UBO bilgileri tescilden sonra da güncel kalmalıdır. Bir değişiklik bir UBO'nun durumunu veya kayıtlı bilgilerini etkiliyorsa, bunu 7 gün içinde bildirin. Değişiklikler; yeni bir nitelikli maliki, revize edilmiş bir mülkiyet veya kontrol düzenlemesini ya da değişen kişisel bilgileri içerebilir. Güncel KVK gerekliliklerini kontrol edin ve güncellemeleri derhal iletin. Yıllık inceleme, halihazırda gerçekleşmiş bir değişikliğin bildirilmesini geciktirmemelidir.
Güncellemeleri Tetikleyen Olaylar
Mülkiyet, kurumsal yönetim ve kişisel bilgilerdeki değişiklikleri sicili gözden geçirmek için birer uyarıcı olarak kullanın. Örneğin, bir hisse devri yeni bir gerçek kişinin UBO eşiğini aşmasına neden olabilir. Yabancı bir ana şirketin yeniden yapılandırılması da Dutch BV'nin doğrudan hissedarı aynı kalsa bile, Dutch BV'nin nihai olarak kime ait olduğunu veya kimin kontrolünde olduğunu değiştirebilir. Bir UBO'nun adresindeki veya uyruğundaki değişiklikler de kayıtlı bilgilere göre kontrol edilmelidir. KVK'nin UBO kılavuzu değişikliklerin nasıl bildirileceğini açıklamaktadır.
Bir mülkiyet şeması bulundurun ve hissedar kayıtları ile kontrol haklarını açıklayan belgeler gibi ilgili kanıtları şirketin kayıtlarıyla birlikte saklayın. Kayıtlar 7 yıl (taşınmaz mallar için 10 yıl) boyunca saklanmalıdır. Yıllık finansal tabloların hazırlanması sırasında mülkiyet şemasının, UBO bilgilerinin ve destekleyici belgelerin şirketin fiili yapısıyla hala eşleşip eşleşmediğini inceleyin. Bunu ayrı bir yıllık UBO bildirim son tarihi olarak değil, pratik bir kontrol olarak değerlendirin.
Süregelen Uyumluluk ve Sonuçları
Değişikliklerin izlenmesi için sorumluluk atayın ve UBO kontrollerini rutin şirket yönetiminin bir parçası haline getirin. Muhasebe ve vergi çalışmalarıyla birlikte yapılacak bir inceleme, dikkat gerektiren hisse devirlerinin veya grup yeniden yapılandırmalarının belirlenmesine yardımcı olabilir. UBO kaydını kurumsal yönetim belgeleriyle tutarlı tutun ve şirketin kurumlar vergisi durumu da dahil olmak üzere vergi yükümlülüklerini ayrı olarak değerlendirin.
UBO tescil yükümlülüklerinin yerine getirilmemesi icra takibatına yol açabilir. 2026 idari para cezası politikası kapsamında standart ilk ihlal cezası 2.750 Avro'dur. Tekrarlanan ihlaller daha yüksek bir cezaya yol açabilir ve ciddi vakalar cezai kovuşturmayla sonuçlanabilir. Uygulanacak yaptırım, somut olgulara ve ihlalin niteliğine bağlıdır. KVK'nin güncel kılavuzunu kontrol edin ve tutarsızlıkları gecikmeksizin giderin.
Kayıt tutarsızlıklarını yakalamak için planlı bir yıllık inceleme kullanın, ancak bildirimi zorunlu bir değişiklik gerçekleştiğinde derhal harekete geçin. Bu ayrım, Hollanda nihai lehdar tescili sürecinin merkezinde yer alır: izleme doğruluğu desteklerken, 7 günlük son tarih bir değişiklik sonrasındaki bildirimi yönetir.
Şirket kuruluşu ve süregelen uyumluluğun koordine edilmesinde yardım almak için, Dutch BV'niz için UBO uyumluluğunu görüşmek üzere Intercompany Solutions ile iletişime geçin.
Uluslararası Girişimciler İçin Stratejik Değerlendirmeler
Uluslararası kurucular için UBO kayıtları, daha geniş kapsamlı ticari kontrollerde kullanılan bilgilerin de bir parçasını oluşturur. Mülkiyet şemasını ve destekleyici şirket belgelerini şirketin fiili yapısıyla tutarlı tutun. Bankalar ve vergi makamları konuları kendi prosedürleri kapsamında değerlendirir; bu nedenle doğru bir UBO kaydı bu süreçleri destekler ancak bir hesap açılmasını garanti etmez veya bir BTW sonucunu belirlemez.
Bankacılık ve Mali Entegrasyon
Belastingdienst'in banka hesabına ilişkin bilgilerinde yansıtıldığı üzere, Belastingdienst ana bankası 1 Mayıs 2026'dan itibaren Rabobank'tır. Bu, vergi dairesinin bankacılık düzenlemesini ilgilendirir. Bir işletmenin Rabobank ile çalışmasını gerektirmez. Bir ticari hesap başvurusunu değerlendiren bir banka, kendi müşteri durum tespiti sürecini yürütebilir ve şirketin sahipleri, kontrol edenleri, faaliyetleri ve fon kaynağı hakkında bilgi talep edebilir. Belge gerekliliklerini doğrudan banka ile teyit edin.
UBO tescili ve BTW tescili ayrı prosedürlerdir. Yabancı mülkiyetindeki bir kuruluş, faaliyetlerinin bir Hollanda BTW tescil yükümlülüğü doğurup doğurmadığını değerlendirmeli ve ilgili Belastingdienst süreci aracılığıyla başvuruda bulunmalıdır. Vergi dairesi ticari ve mülkiyet bilgileri talep edebilir, ancak tek başına bir UBO kaydı BTW yükümlülüğü doğurmaz veya bir BTW numarası verileceğini garanti etmez. Güncel gereksinimler için Belastingdienst'in BTW kılavuzuna bakın. Yabancı mülkiyetindeki kuruluşlar için BTW tescili genellikle 6 ila 8 hafta sürer.
Uluslararası ticaret veya vergi anlaşması muafiyeti talebi için karşı taraflar ya da makamlar, şirketin mülkiyetini ve vergi durumunu açıklayan belgeler isteyebilir. UBO kanıtları kuruluşun arkasındaki gerçek kişilerin belirlenmesine yardımcı olabilir, ancak anlaşma avantajlarından yararlanma uygunluğunu tek başına tesis etmez. İlgili işlem ve ilgili ülkeler için geçerli kuralları ve kanıt gerekliliklerini kontrol edin.
Gizlilik ve Pratik Destek
UBO verileri genel olarak kamunun incelemesine açık değildir. Meşru menfaat temelinde erişim talep eden bir taraf geçerli kriterleri karşılamalıdır. Erişim otomatik değildir. KVK bu kuralları UBO tescil kılavuzunda açıklamaktadır. Kişisel bilgileri doğru tutarken, destekleyici belgeleri yalnızca yetkili bir makamın veya kurumun bunları talep etmek için geçerli bir nedeni olduğunda paylaşın.
Uluslararası kurucular, şirket kuruluşunu ve ilgili bildirimleri koordine etmek için yapılandırılmış bir kuruluş süreci kullanabilir. Hollanda'da iş kurma adımlarını inceleyin ve yasal ve vergisel gereksinimleri ilgili Hollanda makamlarıyla doğrulayın. Bu, tescili bankacılık, BTW veya anlaşmalara özgü kontrollerin bir alternatifi olarak görmeden, UBO kayıtlarının şirketin daha geniş kurumsal sorumluluklarıyla uyumlu kalmasına yardımcı olur.
Dutch BV'nizin UBO Kayıtlarını Güncel Tutun
Güvenilir UBO uyumluluğu, dolaylı pay sahiplikleri de dahil olmak üzere mülkiyet ve kontrolün ilgili gerçek kişilere kadar takip edilmesiyle başlar. Yeni bir BV için noter, KVK nezdindeki ilk UBO tescilini yürütür. Tescilden sonra, mülkiyet veya kişisel bilgiler değiştiğinde bilgileri gözden geçirin ve güncellemeleri 7 gün içinde bildirin.
Hollanda nihai lehdar tescili süreci hem bir kuruluş adımı hem de süregelen bir sorumluluktur. Net destekleyici kayıtlar tutun, tescil edilen bilgilerin doğruluğunu koruduğunu kontrol edin ve bankalar ile diğer kurumların uygulayabileceği ayrı durum tespiti gerekliliklerini dikkate alın.
Yabancı kurucular için Intercompany Solutions, 3-5 günlük belirtilen kuruluş süresiyle uzaktan Dutch BV kurulumunu kolaylaştırır ve süregelen uyumluluk için sekretarya desteği sağlar. Bu zaman çerçevesi kuruluşu ilgilendirir ve UBO onayının veya diğer harici kontrollerin tamamlanmasının bir garantisi değildir.
Belgelenmiş bir mülkiyet yapısı ve değişiklikleri gözden geçirmek için net bir süreçle, Hollanda'daki uyumluluk süreçlerine daha fazla güvenle yaklaşabilir ve şirketinizin kayıtlarını düzenli tutabilirsiniz.
Sıkça Sorulan Sorular
2026 yılında bir Dutch BV için gereken asgari sermaye tutarı nedir?
Bir Dutch BV için asgari sermaye 1 €'dur. Bu tutar asgari sermaye miktarı olup, bir BV kurmanın veya işletmenin toplam maliyeti değildir. Kuruluş ayrıca bir noter senedi gerektirir ve diğer masraflar söz konusu olabilir. Sermaye şartı, KVK kayıt ücretinden ayrıdır. Bu hukuki yapı hakkındaki bilgiler için Hollanda hükümetinin BV kılavuzunu inceleyin.
UBO değişiklikleri Hollanda Ticaret Odasına ne kadar sürede bildirilmelidir?
UBO değişikliklerini 7 gün içinde bildirin. Bildirim süresi; kimlik, mülkiyet veya kontrolle ilgili ayrıntılar dahil olmak üzere kayıtlı UBO bilgileri değiştiğinde geçerlidir. Şirketin güncellemeleri zamanında iletebilmesi için değişikliklerin ve yürürlüğe girdikleri tarihin kaydını tutun. KVK'nın UBO tescil kılavuzu, değişikliklerin nasıl bildirileceğini ve hangi bilgilerin gerekli olabileceğini açıklamaktadır.
2026 yılında Belastingdienst için ana banka olarak hangi Hollanda bankası hizmet vermektedir?
Belastingdienst ana bankası 1 Mayıs 2026'dan itibaren Rabobank'tır. Bu, vergi dairesinin bankacılık düzenlemesidir; bir işletmenin Rabobank nezdinde hesap bulundurmasını zorunlu kılmaz. Ticari hesap başvurusu ayrı bir süreçtir ve seçilen banka kendi değerlendirme sürecini belirler. Müşteri durum tespiti (customer due diligence) için hangi mülkiyet ve kontrol bilgilerine ihtiyaç duyduğu dahil olmak üzere doğrudan bankanın gereksinimlerini kontrol edin.
Hollanda'da yerleşik olmayan Hollanda şirketi sahipleri için UBO tescili zorunlu mudur?
Evet. Bir Dutch BV, sahipleri Hollanda dışında ikamet etse bile UBO'larını tescil ettirmek zorundadır. Yükümlülük Hollanda şirketine aittir, bu nedenle sahiplerinin ikamet ettiği ülke tescil zorunluluğunu ortadan kaldırmaz. Şirket, mülkiyet ve kontrol yapısı üzerinden ilgili gerçek kişileri tespit etmelidir. KVK'nın kılavuzu, Hollanda tüzel kişileri için tescil şartlarını ortaya koymaktadır.
2026 yılında bir Dutch BV için kurumlar vergisi oranları nelerdir?
Kurumlar vergisi oranı 200.000 €'ya kadar olan kârlar için %19, bu tutarı aşan kârlar için ise %25,8'dir. Uygulanacak vergi, şirketin vergiye tabi kârına ve koşullarına bağlıdır. UBO tescili, şirketin tabi olacağı vergisel muameleyi belirlemez. Şirket için geçerli olan kuralları ve oranları kontrol etmek için Belastingdienst kurumlar vergisi bilgilerine başvurun.
Yabancı girişimciler için UBO tescili uzaktan tamamlanabilir mi?
Evet. Yeni kurulan bir Dutch BV için noter, KVK kaydının yanı sıra ilk UBO tescilini de yürütür. AB dışı kurucular, kurucunun Hollanda'ya seyahat etmesine gerek kalmadan Hollandalı noterin senedi düzenlediği tasdikli vekaletname yolunu kullanabilirler. Noter, ilgili mülkiyet yapısı ve ilgili ülkeler için gerekli olan belgeleri ve kimlik kontrollerini teyit edecektir.
2026 yılında yeni bir Hollanda şirketi için KVK kayıt ücreti nedir?
KVK kayıt ücreti 85,15 €'dur (2026, tek seferlik). Bu, yeni bir şirketin KVK'ya kaydı için alınan genel ücret olup, ayrı bir UBO bildirim ücreti değildir. Kuruluş sırasında ortaya çıkabilecek noterlik ve diğer mesleki masraflardan ayrıdır. Başvuru yapmadan önce güncel ücret ve başvuru detayları için KVK'nın kayıt bilgilerini inceleyin.
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Ruhsatlar ve siciller
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |