


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
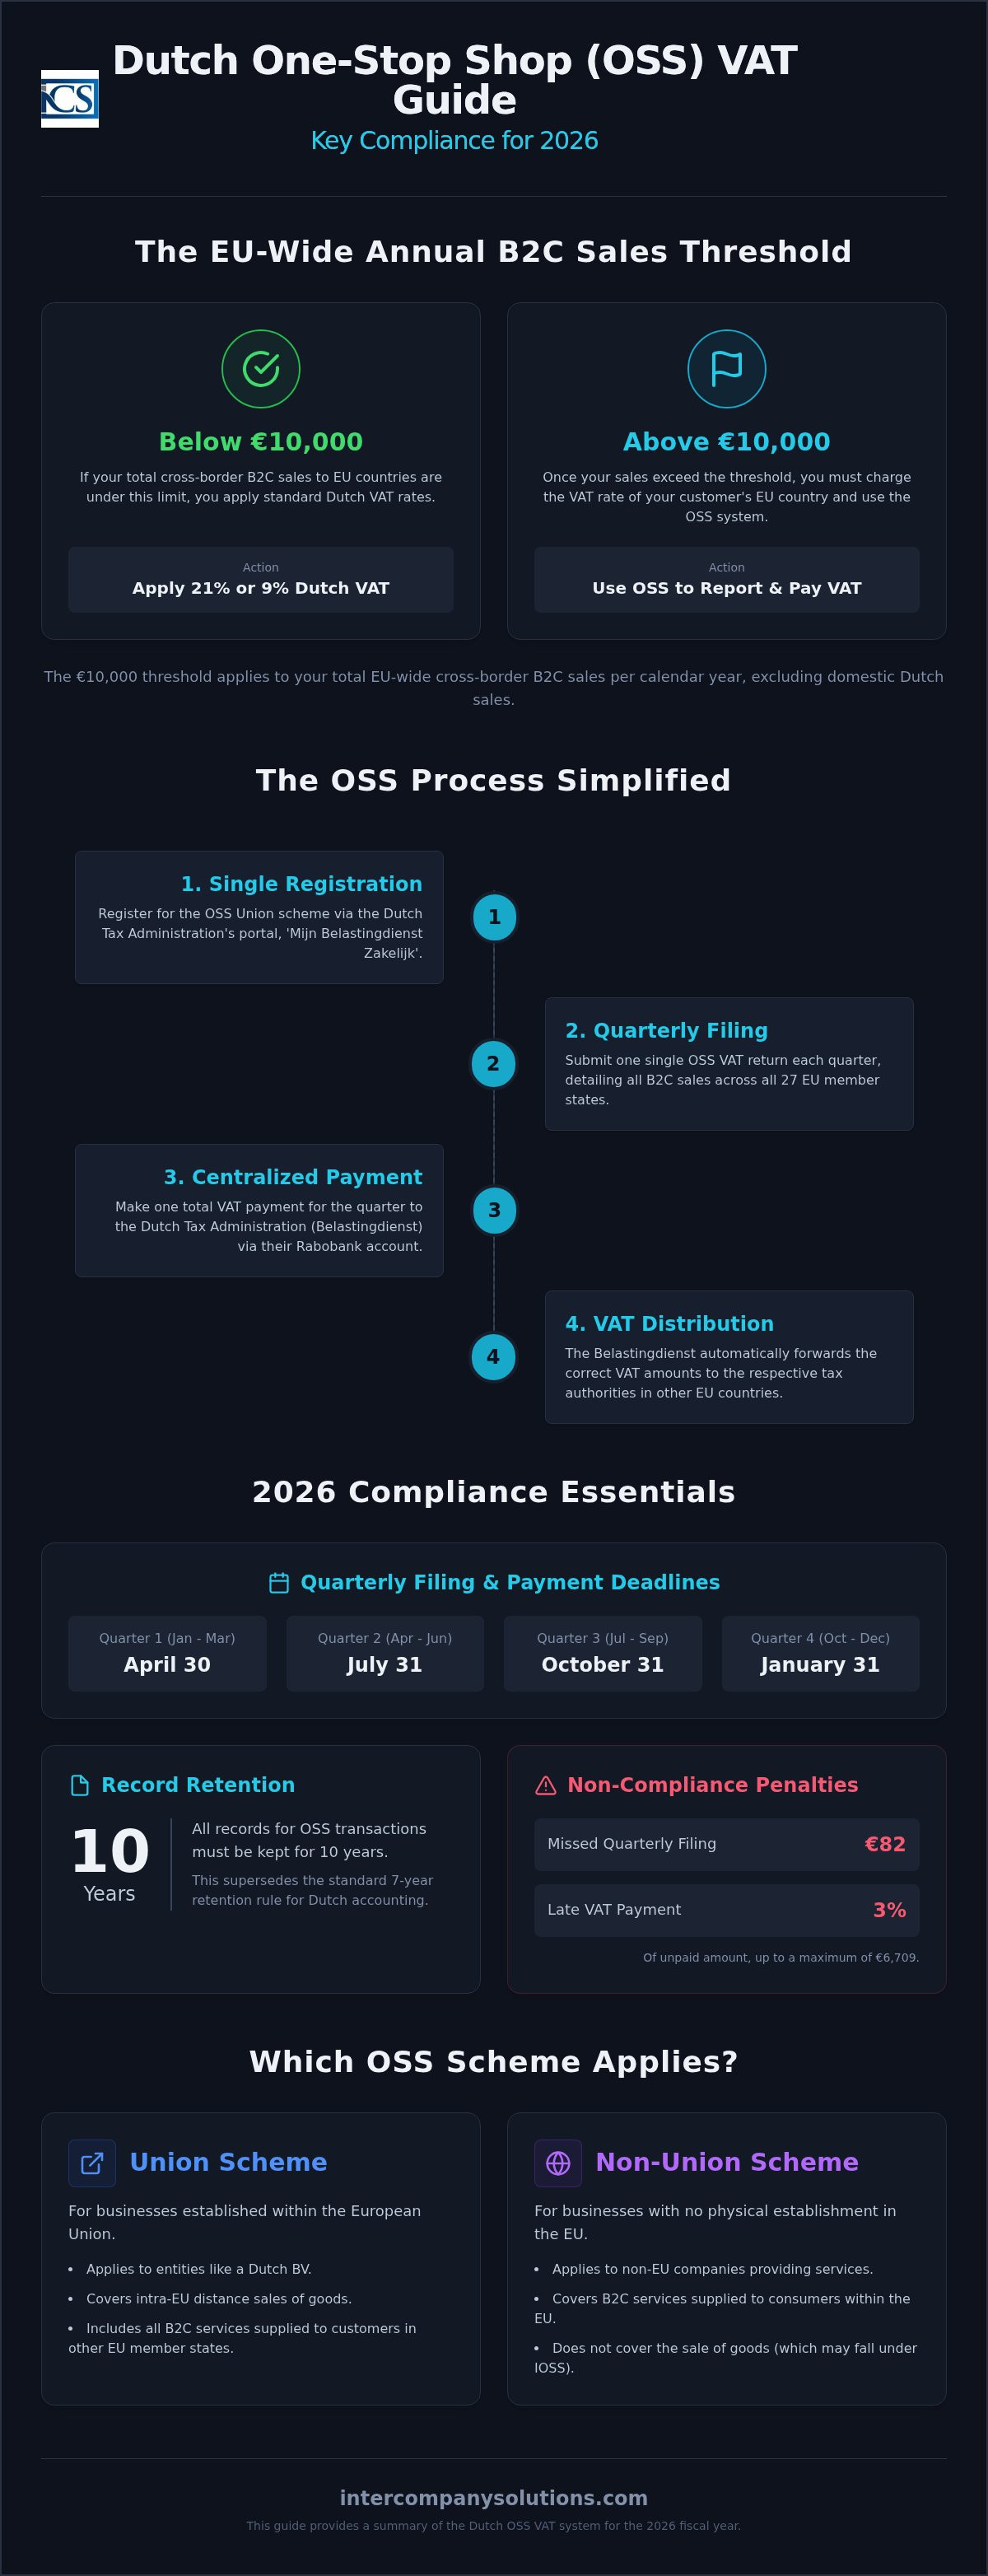
Sınır ötesi B2C satışlar için 10.000 € tutarındaki AB genelindeki eşik, 2026 yılında uluslararası girişimciler için kritik dönüm noktası olmayı sürdürmektedir. Satışlarınız bu sınırı aştığında, Hollanda OSS KDV beyan sistemi, her bir üye devlette ayrı ayrı kayıt yaptırma ihtiyacı olmaksızın uyum sağlamanın temel mekanizması haline gelir. Birden fazla vergi kimlik numarasını yönetmenin idari açıdan ağır bir yük olduğunu ve tek bir son tarihin dahi kaçırılması durumunda önemli riskler taşıdığını muhtemelen farkındasınızdır. Üç aylık bir beyannamenin kaçırılması artık 82 € tutarında sabit bir ceza ile sonuçlanırken, geciken ödemeler için ödenmemiş KDV tutarının %3'ü oranında ve azami 6.709 € ceza uygulanmaktadır.
Bu başvuru kılavuzu, Hollanda Tek Gişe (OSS) yükümlülüklerinizi mutlak bir hassasiyetle yönetmeniz için gereken teknik özellikleri sunmaktadır. Sınır ötesi operasyonlarınızın istikrarlı ve mevzuata uygun kalmasını sağlamak adına 2026 mali yılı için temel verileri bir araya getirdik. Bu kılavuzda üç aylık bildirim tarihlerinin dökümünü, 1 Nisan 2026 tarihinden itibaren geçerli olacak AB dışı iade taleplerine yönelik dijital zorunluluğu ve standart Hollanda muhasebe kurallarının yerine geçen 10 yıllık özel kayıt saklama gerekliliklerini bulabilirsiniz. Bu genel bakış, Hollanda Vergi Dairesi ile şeffaf bir ilişki yürütmenize yardımcı olmak amacıyla Birlik ve Birlik Dışı rejimler arasındaki usul farklılıklarını netleştirmektedir.
Key Takeaways
- Yerel Hollanda KDV oranlarından varış yeri esaslı raporlamaya geçiş yapmak için sınır ötesi B2C satışların AB genelindeki 10.000 € eşiğini ne zaman aştığını belirleyin.
- AB genelindeki vergi yükümlülüklerinizi 'Mijn Belastingdienst Zakelijk' portalı üzerinden tek bir üç aylık Hollanda OSS KDV beyanında konsolide edin.
- Cezalardan kaçınmak için tüm vergi ödemelerinin her raporlama çeyreğini takip eden ayın son gününe kadar Hollanda Vergi Dairesinin Rabobank hesabına ulaşmasını sağlayın.
- Standart 7 yıllık saklama kuralını aşan özel ispat standartlarını karşılamak amacıyla tüm OSS işlemleri için kapsamlı kayıtları 10 yıl boyunca muhafaza edin.
- Mevzuata uyumu sürdürmek için 1 Nisan 2026 tarihinden itibaren geçerli olan tüm KDV iade taleplerine yönelik zorunlu dijital başvuru gerekliliklerine uyum sağlayın.
Hollanda'da Tek Gişe (OSS) KDV Sistemini Anlamak
Tek Gişe (OSS) sistemi, sınır ötesi B2C işlemlerinde KDV'nin yönetilmesi için merkezi bir idari merkez işlevi görür. Bu ihtiyari sistem, uluslararası girişimcilerin 27 AB üye devletinin tamamındaki vergi beyanlarını tek bir portalda birleştirmelerine olanak tanır. Hollanda OSS KDV beyanı portalını kullanarak, müşterilerinizin ikamet ettiği her ülkenin vergi dairesine ayrı ayrı kayıt olma idari yükünden kurtulursunuz. Bu sistem, önceki Küçük Tek Gişe (MOSS) uygulamasından geliştirilmiş ve Temmuz 2021'de dijital hizmetlerin yanı sıra fiziki malların mesafeli satışlarını da kapsayacak şekilde genişletilmiştir. Bir Dutch BV için Belastingdienst, toplam KDV tutarını toplayarak ilgili payları diğer AB üyesi devletlere aktaran aracı makam olarak faaliyet gösterir.
The Union Scheme vs. the Non-Union Scheme
OSS, şirketinizin konumuna ve iş modeline bağlı olarak belirli rejimlere ayrılır. Birlik rejimi, Dutch BV gibi AB içinde yerleşik işletmeler için geçerlidir. Hollanda şirket kuruluşunu tamamladıysanız, AB içi tüm mesafeli mal satışları ve B2C hizmetleriniz için bu rejimi kullanırsınız. Buna karşılık Birlik Dışı rejim, AB tüketicilerine hizmet sunan ancak AB'de herhangi bir işyeri veya yerleşimi bulunmayan işletmeler için tasarlanmıştır. AB dışından değeri 150 €'yu aşmayan malları ithal edenler için ise İthalat Tek Gişesi (IOSS) benzer bir kolaylık sunar. Bu gibi durumlarda, Avrupa Birliği katma değer vergisi mevzuatına uyumu temin etmek amacıyla kayıt ve beyan süreçlerini genellikle Hollanda'da yerleşik bir aracı yönetir.
Key Advantages for International Entrepreneurs
Vergi yükümlülüklerinizi Hollanda portalı üzerinden merkezileştirmek çeşitli usule ilişkin avantajlar sunar. İlk olarak, birden fazla KDV kaydı zorunluluğunu ve çeşitli yargı alanlarındaki ilgili yerel muhasebe ücretlerini ortadan kaldırarak idari maliyetleri önemli ölçüde azaltır. İkinci olarak, tek bir dilde yalnızca Hollanda vergi dairesiyle iletişim kurarsınız, bu da her türlü sorunun çözümünü kolaylaştırır. Son olarak, ödeme işlemleri basitleştirilmiştir. 1 Mayıs 2026'dan bu yana ana bankası olarak Rabobank'ı kullanan Belastingdienst'e tek bir toplam ödeme yaparsınız. Bu tek transfer, ilgili çeyreğe ait AB genelindeki B2C KDV yükümlülüğünüzün tamamını kapsayarak Hollanda OSS KDV beyanınızın verimli ve güvenilir kalmasını sağlar. Bu yapı, merkezi olmayan vergi uyumunun getirdiği zorluklar olmadan operasyonlarınızı büyütmeye odaklanmanıza olanak tanır.
Son inceleme: Eylül 2026
Uygunluk Kriterleri ve 10.000 € Eşiği
Avrupa Birliği, sınır ötesi B2C uzaktan satışlar için takvim yılı başına 10.000 € tutarında birleşik bir eşik uygular. Bir Dutch BV işleten girişimciler için bu eşik, yerel oranları mı yoksa varış yeri bazlı oranları mı uygulayacağınızı belirler. AB genelindeki toplam yıllık satışlarınız 10.000 €'nun altında kalırsa, tüm AB müşterilerine standart %21 veya indirimli %9 Hollanda KDV oranlarını uygulamaya devam edersiniz. Cironuz bu sınırı aştığında, müşterinizin bulunduğu üye devlette geçerli olan KDV oranını tahsil etmeniz gerekir. Tek Gişe Sistemine (One-Stop Shop) kayıt olmak, bu geçişi yönetmenin en verimli yoludur. Bu olmadan, eşik aşıldığında satış yaptığınız her bir üye devlette KDV kaydı yaptırmanız yasal olarak zorunlu olacaktır.
Hollanda Kuruluşları İçin Eşiğin Hesaplanması
Bu limiti izlemek için gelir akışlarınızı doğru bir şekilde sınıflandırmak hayati önem taşır. 10.000 € hesaplaması, AB içindeki tüm B2C sınır ötesi mal satışlarını ve telekomünikasyon, yayıncılık ve elektronik (TBE) hizmetlerini içerir. Ancak, Hollanda içindeki yerel satışlar bu özel AB geneli eşik hesaplamasına dahil edilmez. Hollanda KDV düzenlemeleri kesin raporlamayı zorunlu kıldığından, yerel ve sınır ötesi B2C işlemleri için ayrı defterler tutmak uyum açısından standart bir gerekliliktir. Birden fazla kuruluş işletiyorsanız, eşiğin varış ülkesi başına değil, vergiye tabi kişi başına geçerli olduğunu unutmayın.
Gönüllü Kayıt Avantajları
Bazı girişimciler 10.000 € sınırına ulaşmadan önce sisteme kaydolmayı tercih eder. Bu proaktif yaklaşım, ilk günden itibaren tüm AB genelinde tutarlı bir fiyatlandırma stratejisi sağlar. Ayrıca, eşiğe ulaşıldığında yıl ortasında ödeme sistemlerinizi ayarlamanız gerekmeyeceğinden, Dutch BV kuruluşu sürecinin ilk aşamalarında muhasebe sürecini de basitleştirir. Yüksek büyüme projeksiyonlarına sahip işletmeler için, Hollanda OSS KDV beyanı prosedürlerinin erken benimsenmesi, yoğun satış dönemlerinde idari darboğazları önler. Bu eşiklerin sizin özel ürün kategorileriniz için nasıl geçerli olduğundan emin değilseniz, ayrıntılı bir değerlendirme için vergi uzmanlarımıza ulaşabilirsiniz.
Son inceleme: Eylül 2026
Adım Adım OSS KDV Beyanı ve Üç Aylık Son Tarihler
'Mijn Belastingdienst Zakelijk' portalına erişim, Hollanda OSS KDV beyanınız için ilk usul adımıdır. Giriş yapmak için DigiD veya 3. seviye eHerkenning belirtecine ihtiyacınız olacaktır. İçeri girdikten sonra, belirli AB üye devletine ve geçerli KDV oranına göre kategorize edilmiş tüm B2C satışlarının kapsamlı bir raporunu derlemeniz gerekir. Bu veriler, toplanan verginin tüketim ülkesine doğru şekilde tahsis edilmesini sağlayarak AB Tek Gişe (OSS) KDV Sistemi için temel oluşturur. Bu beyannameyi sunmak ve fonların Hollanda vergi dairesine ulaşmasını sağlamak için her takvim çeyreğinin bitimini takip eden tam bir ayınız vardır.
2026 Beyan Son Tarihleri ve Ödeme Prosedürleri
Uyum, Belastingdienst tarafından belirlenen katı üç aylık son tarihlere uyulmasına bağlıdır. 2026 mali yılı için bu tarihler şunlardır:
- Q1 (Ocak - Mart): 30 Nisan 2026
- Q2 (Nisan - Haziran): 31 Temmuz 2026
- Q3 (Temmuz - Eylül): 31 Ekim 2026
- Q4 (Ekim - Aralık): 31 Ocak 2027
Her bir münferit beyan için portal tarafından oluşturulan benzersiz ödeme referansını kullanmalısınız. Bu referans, vergi dairesinin ödemenizi beyannamenizle eşleştirebilmesinin tek yoludur. 1 Mayıs 2026'da kritik bir idari değişiklik gerçekleşmiştir: Belastingdienst ana bankası Rabobank'tır. Bu Rabobank hesabını yansıtacak şekilde kayıtlı tüm ödeme şablonlarını ve uluslararası transfer talimatlarını güncellemelisiniz. Önceki hesaplara gönderilen ödemeler gecikebilir veya iade edilebilir; bu da potansiyel olarak gecikme faizini veya cezaları tetikleyebilir. Bu ayrıntıların doğru olmasını sağlamak, uluslararası girişimcilere yönelik Muhasebe ve Vergi Hizmetlerimizin standart bir parçasıdır.
Önceki Beyannamelerdeki Hataların Düzeltilmesi
Daha önce sunulmuş bir beyannamede bir hata tespit ederseniz, OSS sistemi mevcut beyanınız içinde düzeltmeler yapılmasına izin verir. Geçmiş dönem için ayrı bir ikame beyanname vermezsiniz; bunun yerine düzeltmeyi bir sonraki üç aylık beyanınıza dahil edersiniz. Bu basitleştirilmiş düzeltme yöntemi, orijinal beyannamenin son teslim tarihinden itibaren üç yıla kadar kullanılabilir. Fazla ödemeler söz konusu olduğunda sistem, alacağı mevcut borcunuza mahsup eder. Önemli aşağı yönlü düzeltmeler için olası bir denetim sırasında değişikliği gerekçelendirmek amacıyla alacak dekontları veya iade kayıtları gibi şirket içi belgeleri saklamanız gerekir.
Son inceleme: Eylül 2026
Zorunlu Belgeleme ve 7 Yıllık Kayıt Saklama
Ticari delillerin muhafazası konusunda Hollanda'daki yasal gereklilikler katıdır. Hollanda kanunları, KDV ile ilgili tüm kayıtlar için en az 7 yıllık bir saklama süresi öngörmektedir. Bu süre, Belastingdienst'in Hollanda OSS KDV beyanı bildirimlerinizin doğruluğunu teyit etmek amacıyla geçmişe dönük denetimler gerçekleştirebilmesini sağlar. Taşınmaz mallarla ilgilenen şirketler için bu zorunluluk 10 yıla uzatılmaktadır. Bu belgeleri, talep üzerine derhal incelemeye olanak sağlayacak şekilde saklamalısınız. Yeterli belgelendirmenin sağlanamaması, OSS kaydınızın derhal iptal edilmesine yol açabilir; bu da faaliyet gösterdiğiniz her bir AB üyesi ülkede ayrı ayrı KDV kaydı yaptırmanızı gerektirir.
Saklanması Gereken Belirli Veri Unsurları
Sınır ötesi satışlara uygulanan KDV oranlarını gerekçelendirmek için müşterilerinizin konumlarına ilişkin belirli kanıtları toplamanız ve saklamanız gerekir. Vergi makamları genellikle fatura adresi, işlem sırasında kullanılan IP adresi veya ödeme için kullanılan banka hesabının ülke kodu gibi çelişkili olmayan en az iki kanıt unsuru arar. Ayrıca, her faturada uygulanan özel KDV oranı açıkça belirtilmelidir; bu oran ister Hollanda'nın standart %21'i veya indirimli %9'u, ister Almanya veya Fransa gibi başka bir AB üyesi ülkenin özel oranı olsun. Fiziki mal satıyorsanız, malların fiilen sınırı geçtiğini teyit etmek için irsaliye veya teslimat makbuzları gibi taşıma kanıtlarını da saklamalısınız. Ayrıca, müşterilerin vergi mükellefi olmayan kişi statüsünü teyit eden her türlü yazışmayı da saklamalısınız.
Dijital Kayıt Standartları
Dijital arşivler, tüm saklama süresi boyunca okunabilir ve erişilebilir kalmalıdır. Bir dosyayı yalnızca kaydetmek genellikle yetersizdir; bilgilerin bütünlüğünü korumak için verilerin orijinal formatında saklanması gerekir. Dutch BV için profesyonel muhasebe hizmetleri, dijital sistemlerinizin bu Hollanda standartlarını karşılamasını sağlayarak zaman içinde veri bozulmasını veya kaybını önler. Bu arşivlerin tutulması, Hollanda OSS KDV beyanı uyumluluğunun kritik bir bileşenidir. Bir şirketin tasfiyeye girmesi durumunda, bu kayıtların yasal sürenin kalan yılları boyunca saklanması sorumluluğu genellikle belirlenmiş bir yediemine, çoğu zaman da eski yöneticilerden birine aittir. Belastingdienst, şirketin faal olup olmamasına bakılmaksızın bu kayıtların hazır bulundurulmasını bekler.
Son inceleme: Eylül 2026
Uluslararası Girişimciler İçin Stratejik Uyum
Bir Dutch BV kurmak, AB dışındaki kurucuların Birlik OSS sisteminden yararlanmaları için birincil yöntemdir. Uzaktaki kurucular, tasdikli Vekaletname yolunu seçerek Hollanda'ya seyahat etmeden kuruluş senedini bir noter aracılığıyla tamamlayabilirler. Bu uzaktan süreç, vergi kayıtlarının derhal başlatılmasına olanak tanır. Hollanda OSS KDV beyanınızı daha geniş bir kurumsal yapıya entegre etmek, işletmenizin 200.000 €'ya kadar olan karlarda %19 ve bu eşiğin üzerinde %25,8 olan Kurumlar Vergisi (CIT) gerekliliklerine uyumlu kalmasını sağlar. Bir Dutch BV, yalnızca 0,01 € tutarında asgari sermaye gerektirir ve bu da onu uluslararası e-ticaret operasyonları için erişilebilir bir araç haline getirir.
Mali Temsilcinin Rolü
Uluslararası girişimciler, KDV yükümlülüklerini etkin bir şekilde yönetmek için sıklıkla bir mali temsilciye ihtiyaç duyarlar. Genel bir mali temsilci, tüm teslimatları ve hizmetleri için yabancı bir şirket adına hareket ederken, sınırlı mali temsil genellikle malların ithalatı ve sonraki teslimatlarla sınırlıdır. Bu temsil, Hollanda Ticaret Odası (KVK) ile olan etkileşimleri kolaylaştırır ve vergi makamlarıyla yapılan tüm iletişimlerin yerel uzmanlar tarafından yürütülmesini sağlar. Sınır ötesi ekipleri olan işletmeler için, KDV görevlerinizin yanı sıra sosyal güvenlik ve bordro vergisi yükümlülüklerini de yönetmek adına profesyonel Hollanda'da bordro hizmetlerinden yararlanmak esastır. Bu entegre yaklaşım, cezalar veya Hollanda OSS KDV beyanı sürecinizde gecikmelere yol açabilecek idari boşlukları önler.
2026 Yılı KDV Kayıt Süreleri
Pazara girişinizi planlamak, mevcut idari işlem sürelerinin anlaşılmasını gerektirir. Yabancı sermayeli kuruluşlar için KDV numarasının verilmesi genellikle 6 ila 8 hafta sürer. Bu adım zorunlu bir ön koşuldur; birincil KDV kaydınız aktif hale gelene kadar OSS sistemine başvuramazsınız. 2026 yılı için ilk KVK kayıt ücreti 85,15 € tutarında tek seferlik bir ödemedir. KDV numaranız temin edildikten sonra, AB genelindeki B2C satışlarınızı yönetmek için OSS başvurusu ile işleme devam edebilirsiniz. Kurumsal uyumu sürdürmek adına, hisselerin %25'inden fazlasına sahip olanlar için Nihai Gerçek Hak Sahibi (UBO) bilgilerindeki her türlü değişikliğin 7 gün içinde bildirilmesi gerektiğini de unutmamak gerekir.
Verimli bir vergi stratejisi, yalnızca üç aylık teslim tarihlerini karşılamanın ötesindedir. Kurumsal yapınızın Avrupa ticareti için güçlü bir araç olarak işlemesini sağlamakla ilgilidir. KDV raporlamanızı, yıl sonundan itibaren 12 ay içinde KVK'ya sunulması gereken yıllık hesaplarınızla uyumlu hale getirerek şeffaf ve güvenilir bir kurumsal profil sürdürürsünüz. Uyuma yönelik bu bütüncül yaklaşım, profesyonel çıkarlarınızı korur ve kayıtlarınızı zorunlu 7 yıllık saklama süresi boyunca erişilebilir kılarken Avrupa pazarında uzun vadeli büyümeyi kolaylaştırır.
Son inceleme: Eylül 2026
2026 İçin Avrupa KDV Stratejinizi Optimize Etme
Avrupa pazarında başarı, üç aylık raporlama döngüsüne ve Birlik düzenlemesi (Union scheme) tarafından belirlenen varış yeri esaslı KDV ilkelerine sıkı sıkıya bağlı kalmayı gerektirir. 10.000 Avro tutarındaki eşiği takip ederek ve yasal 7 yıllık süre boyunca dijital kayıtları muhafaza ederek, Dutch BV'nizin uluslararası ticaret için mevzuata uygun bir geçiş kapısı olarak kalmasını sağlarsınız. 1 Mayıs 2026 tarihinde Belastingdienst'in birincil ana bankası olarak Rabobank'a geçiş yapılması, ödeme iş akışlarınızda hassas idari güncellemelerin yapılması gerektiğini vurgulamaktadır. Bu teknik gereksinimlerin doğru şekilde yönetilmesi, ceza riskini önler ve işletmenizin Hollanda vergi makamları nezdinde şeffaf bir konumda kalmasını temin eder.
2015 yılından bu yana, uzaktan şirket kuruluşu ve sürekli vergi uyumu konularında dünya çapında 2.000'den fazla kurucuya destek verdik. Ekibimiz, Hollanda OSS KDV beyanı işlemlerinizin hatasız bir şekilde yürütülmesini sağlamak amacıyla uyum hizmetlerinde %100 memnuniyet garantisi sunmaktadır. Tüm 27 AB üye ülkesinde operasyonlarınızı büyütmek için gereken usuli netliği sağlayarak, Hollanda'daki proaktif kolaylaştırıcınız olarak hareket etmeye kararlıyız. Siz asıl işinizi büyütmeye odaklanırken, profesyonel çıkarlarınız deneyimli ellerdedir.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
AB dışı bir şirket Hollanda'da OSS için kayıt yaptırabilir mi?
AB dışı bir şirket, AB'nin hiçbir yerinde bir iş yeri bulunmuyorsa Hollanda'da Birlik Dışı (Non-Union) düzenlemesine kaydolabilir. Şirket bir Dutch BV kurmayı tercih ederse, bunun yerine Birlik (Union) düzenlemesini kullanacaktır. Bu süreç, AB'deki tüketicilere sunulan hizmetlerin merkezi olarak raporlanmasına olanak tanır. Kayıt için öncelikle bir Hollanda KDV numarası gereklidir. Yabancı mülkiyetli kuruluşlar, OSS başvurusunu kesinleştirmeden önce KDV numarasının tahsis edilmesi için genellikle 6-8 hafta bekler.
Bir OSS KDV beyanı son teslim tarihini kaçırırsam ne olur?
Son teslim tarihinin kaçırılması, Hollanda Vergi İdaresi tarafından derhal mali yaptırımların uygulanmasına yol açar. Geç beyan için 82 Avro tutarında sabit bir ceza uygulanır. Geç ödemeler, asgari 50 Avro ve azami 6.709 Avro olmak üzere ödenmemiş tutarın %3'ü oranında ceza ile sonuçlanır. Tüm fonların raporlama çeyreğini takip eden ayın son gününe kadar Belastingdienst'in Rabobank hesabına ulaşmasını sağlamalısınız. Sürekli uyumsuzluk, sistemden çıkarılmaya yol açabilir.
OSS beyannamesi aracılığıyla giderlere ilişkin KDV talep edilebilir mi?
Bir OSS beyannamesi aracılığıyla ticari giderlere ait indirilecek KDV'yi indiremezsiniz. OSS portalı, yalnızca diğer AB üye ülkelerindeki tüketicilerden tahsil edilen hesaplanan KDV'nin bildirilmesi ve ödenmesi içindir. Hollanda'daki ticari giderler üzerinden ödenen KDV'yi geri almak için normal bir Hollanda KDV beyannamesi vermelisiniz. Kayıtlı olmadığınız diğer AB ülkelerinde KDV ödediyseniz, resmi portal üzerinden ayrı bir dijital iade talebi sunmanız gerekir.
OSS kullanıyorsam yine de normal bir Hollanda KDV beyannamesi vermem gerekir mi?
İşletmeniz Hollanda içinde yurt içi satışlar gerçekleştiriyorsa veya indirilecek KDV'yi geri alması gerekiyorsa, normal Hollanda KDV beyannamelerini vermeye devam etmelisiniz. Hollanda OSS KDV beyanı sistemi yalnızca sınır ötesi B2C işlemlerini kapsar. Dutch BV'nizin yurt içi satışı ve indirilebilir KDV'ye tabi gideri yoksa yalnızca OSS beyannamesi verebilirsiniz, ancak bu nadir görülen bir durumdur. Çoğu aktif işletme, Hollanda vergi düzenlemelerine ve kurumlar vergisi raporlamasına tam uyum sağlamak için her iki beyannameyi de düzenli olarak vermektedir.
Diğer AB ülkeleri için doğru KDV oranını nasıl belirlerim?
Tüketicinizin bulunduğu üye devletin KDV oranını uygulamalısınız. Bu oranlar AB genelinde değişiklik göstermekte olup standart oranlar %17 ile %27 arasında değişmektedir. Avrupa Komisyonu, bu rakamların doğrulanması için bir veri tabanı sağlamaktadır. Hollanda kuruluşları için standart KDV oranı %21, indirimli oran ise %9'dur. Hollanda portalı üzerinden bildirmeden önce, satış noktasında doğru yabancı oranın uygulanmasını sağlamak sizin sorumluluğunuzdadır.
E-ticaret satıcıları için OSS ile IOSS arasındaki fark nedir?
Temel fark malların menşeinde yatmaktadır. OSS düzenlemesi, halihazırda AB içinde bulunan malların B2C satışlarını veya AB kuruluşları tarafından sağlanan hizmetleri kapsar. İthalat Tek Gişe Sistemi (IOSS), özellikle değeri 150 Avro'yu aşmayan ve AB dışından ithal edilen mallar için KDV'nin toplanmasını ve ödenmesini kolaylaştırır. Her iki sistem de ticareti basitleştirmeyi amaçlar; ancak IOSS, ithalat sürecini yönetmek için AB dışındaki birçok satıcı adına bir aracı gerektirir.
AB'deki B2B satışlar için OSS düzenlemesini kullanabilir miyim?
OSS düzenlemesi B2B işlemleri için geçerli değildir. Yalnızca İşletmeden Tüketiciye (B2C) mal ve hizmet satışları için tasarlanmıştır. AB içi B2B satışlar genellikle, alıcı işletmenin KDV'yi kendi ülkesinde beyan ettiği ters tevkifat mekanizmasını takip eder. Ticari müşterilerinizin üç aylık OSS beyannameniz aracılığıyla işleme alınmak yerine B2B muamelesine uygunluklarını sağlamak için KDV kimlik numaralarını VIES sistemi üzerinden doğrulamanız gerekir.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Ruhsatlar ve siciller
- RVO - Uluslararası düzeyde iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |