


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Yabancı şirketler genellikle belirli bir ciro eşiğine ulaşana kadar vergi yükümlülüklerini erteleyebileceklerini varsayar; ancak Hollanda'da mukim olmayan kuruluşlar için kayıt eşiği tam olarak 0 €'dur. Bu durum, yabancı şirketler için Hollanda KDV kaydının vergiye tabi faaliyetlerin başladığı andan itibaren zorunlu olduğu anlamına gelir. Bu gerekliliklerin karşılanması, Heerlen'deki Belastingdienst'e fiziki posta yoluyla bildirimde bulunma zorunluluğu ve vergi daireleriyle yaşanabilecek olası dil engelleri nedeniyle genellikle karmaşık bir hal almaktadır.
Yurt dışından %100 mevzuata uyum sağlamak, titizlik ve Hollanda vergi hukukunun net bir şekilde anlaşılmasını gerektirir. Bu kılavuz; mukim olmayan işletmeler için 2026 yılı yasal gerekliliklerini, başvuru prosedürlerini ve beyanname verme yükümlülüklerini ayrıntılarıyla açıklayan teknik bir kaynak niteliğindedir. Rehberde btw-id numaranızı alma, 85,15 € tutarındaki KVK kayıt ücreti ve uzaktan beyan süreçlerinin yönetimi hakkında özel bilgileri bulabilirsiniz. Bu adımların takip edilmesi, bir yandan idari para cezası riskini önlerken diğer yandan gerekli vergi numaralarını temin etmenizi sağlar.
Önemli Noktalar
- 0 € eşiği mukim olmayan tüm işletmeler için geçerli olduğundan, yabancı kuruluşların faaliyetlerine başlamadan önce Hollanda KDV kaydı yaptırması zorunludur.
- Başarılı başvurular, menşe ülkenizden alınmış ve altı aydan eski olmayan tasdikli bir ticaret sicil özeti de dahil olmak üzere belirli belgeleri gerektirir.
- Bu kılavuz, fiziki posta gereksinimlerinin nasıl yönetileceği de dahil olmak üzere, yabancı şirketler için Hollanda KDV kaydına ilişkin adım adım süreci ana hatlarıyla açıklamaktadır.
- Mevzuata uyum, katı son tarihlere riayet ederek üç aylık beyannamelerin verilmesini ve ticari defter ve belgelerin yasal olarak yedi ila on yıllık süre boyunca saklanmasını kapsar.
- Profesyonel muhasebe ve vergi hizmetleri, uzaktan başvuru sürecinizi kolaylaştırabilir ve en güncel Hollanda vergi mevzuatına %100 uyumu temin edebilir.
Hollanda'da Zorunlu KDV Kaydı Kriterleri
Hollanda vergi idaresi, mukim olmayan işletmeler için katı kurallar uygulamaktadır. Hollanda'da kurulu şirketler ciroya dayalı belirli muafiyetlerden yararlanabilse de, yabancı şirketler için Hollanda KDV kaydı, vergiye tabi gelirin ilk avrosundan itibaren zorunludur. Mukim olmayan kuruluşlar için herhangi bir asgari ciro eşiği bulunmamaktadır. Ülke içinde vergiye tabi herhangi bir işleme başlamadan önce kaydınızı tamamlamanız gerekmektedir. Bu, en başından itibaren Hollanda KDV sistemine genel bakış ile uyumlu olmanızı sağlar; bu da Hollanda'da bir iş kurarken hayati bir uyum adımıdır.
İşlemleriniz KDV yükümlülüğünün Hollandalı ticari müşterinize geçtiği "Ters İntikal" mekanizması kapsamına girse bile, çoğu zaman yine de bir KDV numarasına ihtiyacınız olur. Bu, periyodik beyannamelerinizde usulüne uygun bildirimde bulunmak ve lojistik veya mesleki ücretler gibi Hollanda'daki maliyetler üzerinden ödenen KDV'yi geri talep etmek için gereklidir. Şirketiniz, Rotterdam gibi Hollanda limanları üzerinden Avrupa Birliği'ne giren mallar için kayıtlı ithalatçı olarak hareket ediyorsa, KDV kaydı zorunludur. Bu süreç genellikle gümrükleme için gerekli olan bir EORI numarası alınmasıyla bağlantılıdır. AB dışı şirketler, bir KDV numarası almanın, erteleme lisanslarının kullanımı yoluyla tedarik zincirlerini optimize etmeye yönelik ilk adım olduğunu sıklıkla görmektedir.
Yabancı Girişimciler İçin Vergiye Tabi Faaliyetler
Belirli iş modelleri, Hollanda KDV numarası için derhal bir gereklilik doğurur. Tedarikçinin bir Hollanda kuruluşu olmadığı durumlarda Hollanda içinde mal alıp satıyorsanız, vergiye tabi bir teslim gerçekleştiriyorsunuz demektir. Bir diğer yaygın tetikleyici ise Hollanda'daki depolarda veya sipariş karşılama merkezlerinde stok bulundurmaktır. Örneğin, bir Hollanda tesisinde envanter depolayan ve Amazon FBA kullanan satıcılar, toplam satış hacimlerine bakılmaksızın KDV kaydı yaptırmalıdır. Ayrıca, şirketiniz Hollanda topraklarında konferanslar, sergiler veya çalıştaylar gibi giriş ücreti alınan etkinlikler düzenliyorsa, ifa yeri Hollanda olduğundan yerel bir kayıt zorunlu hale gelir.
E-ticaret ve OSS Eşiği
Hollandalı tüketicilere mesafeli satış yapan işletmeler için bulunduğunuz yere ve lojistik yapınıza bağlı olarak farklı kurallar geçerlidir. B2C satışlar için AB genelinde 10.000 Avro tutarında bir eşik bulunmaktadır. Kendi ülkeniz hariç tüm AB ülkelerine yaptığınız toplam satışlar bu tutarı aştığında, KDV'yi müşterinin ülkesinde beyan etmeniz gerekir. Bunu Tek Durak Noktası (OSS) sistemi üzerinden veya münferit yerel kayıtlar aracılığıyla yönetebilirsiniz. Bununla birlikte, bir Hollanda sipariş karşılama merkezini kullanan AB dışı bir satıcıysanız, derhal yerel bir KDV numarası almanız gerekir. OSS sistemi sınırlar ötesi satışlar için raporlamayı basitleştirir, ancak bir Hollanda deposunda fiziki envanter bulunduruyorsanız yabancı şirketler için yerel Hollanda KDV kaydı ihtiyacının yerini almaz.
Mukim Olmayan KDV Başvuru Sahipleri İçin Temel Belgeler
Hollanda vergi dairesi, yurt dışından gelen başvuruları işleme alırken yüksek düzeyde belgesel hassasiyet talep etmektedir. Yabancı şirketler için Hollanda KDV kaydını başlatmak amacıyla 'Yabancı şirketler için kayıt formu' (Opgaaf Startende Onderneming Buitenland) belgesini sunmanız gerekir. Bu belge, beklenen cironuz, Hollanda'daki faaliyetlerinizin niteliği ve şirketinizin küresel yapısı hakkında veri toplamaktadır. Bu aşamadaki doğruluk hayati önem taşır; Belastingdienst, beyanname verme sıklığınızı ve mali bir temsilciye ihtiyacınız olup olmadığını belirlemek için bu ayrıntıları kullanır.
Ana formun yanı sıra çeşitli destekleyici belgeler sunmanız gerekmektedir. Bunlar arasında, menşe ülkenizin ticaret sicilinden alınmış ve altı aydan eski olmaması gereken asıl veya tasdikli bir sicil özeti yer almaktadır. Ayrıca, kurulduğunuz ülkede kayıtlı bir işletme olduğunuzu kanıtlamak için yerel vergi dairenizden bir KDV mükellefiyeti belgesi sunmanız gerekir. Yetkililer, yabancı kuruluşlar için KDV kayıt sürecini doğrulamak amacıyla sıklıkla planlanan ticari faaliyetlerin kanıtını talep eder. Bu kanıtlar tipik olarak Hollandalı müşterilerle yapılmış imzalı sözleşmelerden, proforma faturalardan veya malların Hollanda'ya hareketini gösteren taşıma belgelerinden oluşur.
AB ve AB Dışı Kuruluşlar İçin Gereksinimler
Belgelendirme aşaması, eksik tasdikler nedeniyle yabancı şirketler için Hollanda KDV kaydında en sık karşılaşılan başarısızlık noktasıdır. Şirketiniz Avrupa Birliği dışında kurulmuşsa, Intercompany Solutions gibi bir hizmet sağlayıcıyla çalışmayı seçmeniz durumunda tasdikli bir Vekaletname sunmanız gerekecektir. Bu, başvuruyu sizin adınıza yönetmemize olanak tanır. AB üyesi olmayan ülkelerden gelen belgelerin genellikle bir Apostil taşıması veya konsolosluk tasdikinden geçmesi gerekir. Şirket belgeleriniz Felemenkçe, İngilizce, Almanca veya Fransızca dillerinde değilse, yeminli bir tercüman tarafından yapılmış bir çeviri sunmalısınız. Ayrıca şirkette %25'ten fazla mülkiyete veya kontrole sahip olan Nihai Gerçek Faydalanıcıyı (UBO) da beyan etmeniz gerekmektedir.
Banka Hesabı ve Fiziki Adres Kuralları
Bir KDV numarası almak için her zaman bir Hollanda banka hesabına ihtiyacınız olmasa da, vergi makamları KDV iadelerini gerçekleştirmek için genellikle bir hesap talep eder. Yerel bir IBAN olmadan Belastingdienst'ten alacak tahsil etmek uzun bir süreç olabilir. Ayrıca kayıtlı bir merkez adresi ile bir iş yeri (daimi temsilcilik) arasında da ayrım yapmalısınız. Kayıtlı merkez adresi mevzuata uyum amaçlı bir tebligat adresidir; iş yeri ise beşeri ve teknik kaynaklara sahip fiziki bir mekanı kapsar. Bir iş yeri kullanmak, Kurumlar Vergisi (CIT) açısından statünüzü değiştirebilir. Bu durum, Hollanda'daki kârlarınızı 200.000 €'ya kadar %19 ve bu eşiğin üzerinde %25,8 Kurumlar Vergisi oranlarına tabi kılabilir. İlgili belgelerinizin tasdik durumu konusunda emin değilseniz, belge incelemesi için iletişime geçebilirsiniz.
Yabancı Kuruluşlar İçin Adım Adım KDV Başvuru Süreci
Yabancı şirketler için Hollanda KDV kaydı süreci, Belastingdienst portalından resmi 'Registration form Foreign companies' belgesinin temin edilmesiyle başlar. Bu belge, şirketinizin hukuki yapısı ve Hollanda topraklarında yürütmeyi planladığı faaliyetler hakkında kesin veriler talep eden kapsamlı bir soru formudur. Faaliyetin ilk yılı için gerçekçi ciro tahminleri sunmalı ve çalışan istihdam edip etmeyeceğinizi belirtmelisiniz. Personel istihdam etmeyi planlıyorsanız, bu form aynı zamanda bordro vergisi yükümlülükleri için bir ön bildirim niteliği taşır.
Formu doldurduktan sonra, önceki bölümde belirtilen tasdikli şirket belgelerini bir araya getirmelisiniz. Hollanda vergi dairesi şu anda yerleşik olmayan işletmelerin ilk kayıtları için dijital başvuruları kabul etmemektedir. Fiziki bir başvuru paketi hazırlamanız ve bunu Heerlen'deki Vergi İdaresi'ne (Belastingdienst/Klantgegevens) taahhütlü posta ile göndermeniz gerekmektedir. Taahhütlü posta kullanmak, bu hassas belgelerin teslimatını takip etmek ve gecikmeler yaşanması durumunda başvuru kanıtı sunmak açısından zorunludur.
Yetkililer başvurunuzu işleme aldıktan sonra iki farklı numara düzenleyecektir. İlki, faturalarınızda ve şirket web sitenizde göstermeniz gereken KDV kimlik numaranızdır (btw-id). İkincisi ise ciro vergisi numaranızdır (omzetbelastingnummer). Bu ikinci numara yalnızca dönemsel vergi beyannameleriniz ve Belastingdienst ile yapılacak doğrudan iletişimler için kullanılır. Bu numaraların alınması, yabancı şirketler için Hollanda KDV kaydınızın aktif olduğunu ve ülkede vergiye tabi ticari faaliyet yürütmeye yetkili olduğunuzu teyit eder.
Zaman Çizelgesi ve KVK Kaydı
Bir KDV başvurusunun standart işlem süresi, şirket yapınızın karmaşıklığına ve Heerlen vergi dairesindeki mevcut iş yüküne bağlı olarak genellikle iki ila sekiz hafta arasında değişir. Yerel bir BV kurarak Hollanda'da bir iş kuruyorsanız, KDV kaydınız genellikle Ticaret Odası (KVK) randevunuzun ardından otomatik olarak başlatılır. 2026 yılı için KVK kayıt ücreti 85,15 €'dur. Yerel bir şubesi bulunmayan tamamen yerleşik olmayan kuruluşlar için her zaman KVK kaydı gerekmez; ancak yine de vergi dairelerine doğrudan başvuru yolunu izlemeleri gerekir.
Vekaletname ile Uzaktan Başvuru
Tasdikli bir Vekaletname (POA) kullanarak Hollanda'da fiziksel olarak bulunmanıza gerek kalmadan tüm başvuru sürecini yönetebilirsiniz. Bu belge, başvuru formlarını imzalaması ve vergi daireleriyle yapılacak sonraki tüm yazışmaları yürütmesi için bir uzmanı yetkilendirir. 2026 yılı için Belastingdienst, vekaletnamenin belirli tasdik standartlarını karşılamasını şart koşmaktadır. AB dışındaki girişimciler, belgenin Hollandalı yetkililer tarafından tanınmasını sağlamak için kendi ülkelerinde noter tasdiki ve apostil yaptırmalıdır. Bu uzaktan başvuru yolu, hızlı ve verimli bir şekilde varlık göstermek isteyen uluslararası şirketler için standart prosedürdür.
Yasal Beyan Yükümlülükleri ve Kayıt Saklama Kuralları
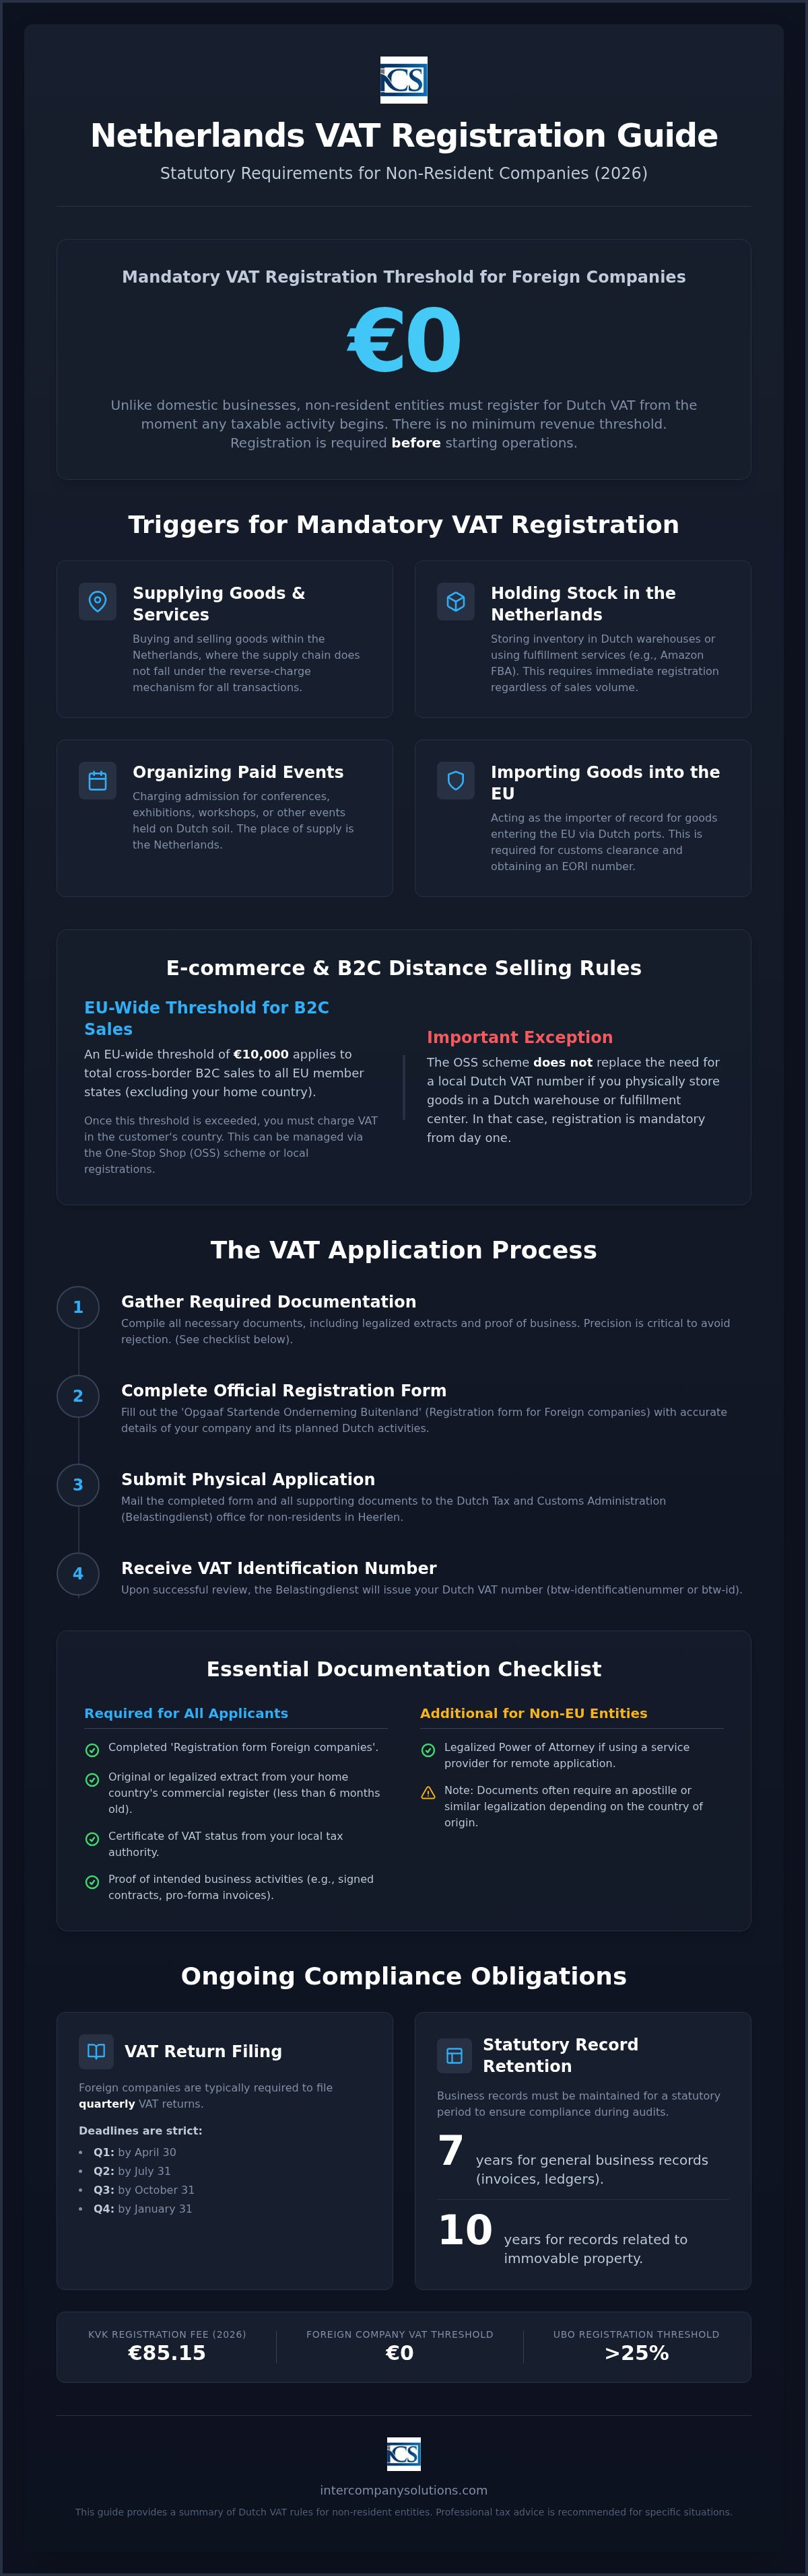
Yabancı şirketler için Hollanda KDV kaydı aktif hale geldiğinde, Belastingdienst belirli bir beyan sıklığı belirler. Mukim olmayan işletmelerin çoğu beyannamelerini üç aylık dönemler halinde verir. Yüksek işlem hacmine sahip tacirlerin veya ödeme geçmişi düzenli olmayan şirketlerin aylık olarak beyanda bulunması gerekebilir. Son tarihler kesindir. Hem dijital beyannamenin hem de ödemenin tamamının, dönemi takip eden ayın son gününe kadar Hollanda vergi dairesine ulaşmış olması gerekir. 2026 yılındaki üç aylık beyan sahipleri için 1. Çeyrek son tarihi 30 Mayıs 2026 iken, 2. Çeyrek son tarihi 31 Ağustos 2026'ya denk gelmektedir.
Mevzuata uyum, yalnızca beyanname vermenin ötesine geçerek ticari kayıtların muhafaza edilmesini de kapsar. Eksiksiz bir muhasebe kaydını en az 7 yıl boyunca saklamanız gerekir. Bu arşiv; tüm faturaları, banka hesap özetlerini ve sözleşmeleri içerir. Şirketiniz taşınmaz mallarla ilgileniyorsa, kanun 10 yıllık bir saklama süresi şart koşar. Bu 10 yıllık kural, AB genelindeki B2C satışlar için Tek Durak Noktası (OSS) sistemini kullanan işletmeler için de geçerlidir. Bu kayıtların saklanması, olası denetimlere hazırlıklı olmanızı ve her türlü KDV iadesi talebini kanıtlayabilmenizi sağlar.
2026 Yılında KDV Oranları ve Raporlama
Çoğu mal ve hizmet %21 standart KDV oranına tabidir. Gıda, kitap ve belirli ilaçlar gibi özel kalemlere %9 oranında indirimli KDV uygulanır. AB sınırları ötesinde B2B işlemler gerçekleştiriyorsanız, topluluk içi edinimleri ve sevkiyatları bildirmek için AT Satış Listeleri sunmakla da yükümlüsünüz. Faaliyetleriniz bir daimi işyeri teşkil ediyorsa, Hollanda'daki kârınız Kurumlar Vergisine tabi olacaktır. Kurumlar vergisi oranları kârın ilk 200.000 €'luk kısmı için %19 ve bu sınırın üzerindeki tutarlar için %25,8 olarak uygulanmaya devam etmektedir.
Elektronik Beyan Gereksinimleri
Hollanda vergi dairesi, tüm bildirimler için 'Mijn Belastingdienst Zakelijk' portalının kullanılmasını zorunlu tutar. Güvenli giriş kimlik bilgilerine ihtiyacınız olacaktır; bu durum birçok yabancı tüzel kişi için tescil sırasında Belastingdienst tarafından sağlanan özel kimlik bilgilerini kapsar. Geç bildirimler veya ödeme gecikmeleri otomatik cezaları tetikler. Bu idari para cezaları, vergi sisteminin bütünlüğünü korumak adına sıkı bir şekilde uygulanır. Yabancı şirketler için Hollanda KDV kaydınızın otomatik bir beyan süreciyle desteklenmesini sağlamak, bu gereksiz maliyetleri önlemenin en etkili yoludur.
Uluslararası Girişimciler İçin Özel KDV Uyumluluk Hizmetleri
Intercompany Solutions, Hollanda'da vergi mevcudiyeti gerektiren işletmeler için uçtan uca idari süreçleri yönetir. Malları AB'ye gecikme olmaksızın ithal etmenizi sağlayan hem KDV hem de EORI numaraları için ilk başvuruyu gerçekleştiriyoruz. Ekibimiz, işletmeniz ile Hollanda vergi daireleri arasında bir köprü görevi görerek, mukim olmayan başvuru sahiplerini sıklıkla zorlayan fiziksel posta gereksinimlerini ve dil engellerini yönetir. 10 saate kadar özel uyum desteği içeren birinci sınıf sekretarya paketleri sunuyoruz. Bu, profesyonel menfaatlerinizin yerel mevzuat ortamının inceliklerini anlayan uzmanlar tarafından yönetilmesini sağlar.
Uzmanlığımız, uluslararası personel için uygulanan %30 vergi iadesi kararı gibi karmaşık iş ve vergi mevzuatlarına kadar uzanmaktadır. Bu karar, işverenlerin ülke dışı maliyetler için vergiden muaf bir ödenek sağlamasına olanak tanıyarak Hollanda'yı küresel yetenekler için cazip bir merkez haline getirir. Bu özel hizmetleri entegre ederek, Hollanda'daki mevcudiyetinizin her yönünün yürürlükteki yasalara tam uyumlu kalmasını sağlarken yalın bir operasyon yürütebilirsiniz. Bu başvuruların doğru şekilde ele alınması, en başından itibaren geçerli bir vergi statüsünün sürdürülmesi açısından esastır.
Uzaktan Şirket Kuruluşu ve Vergi Yapılandırması
Uzmanlarımız, 3 ila 5 iş günü içinde uzaktan bir Dutch BV kurabilir. Bu hız, vergi numaralarına başvurmadan önce tüzel bir mevcudiyet oluşturması gereken işletmeler için esastır. Ticaret Odası (KVK) ve Belastingdienst ile yapılan tüm yazışmaları sizin adınıza yönetiyoruz. Bu süreçte, %25'in üzerinde mülkiyet veya kontrol eşiğine sahip tüm paydaşları açıkça belirleyerek UBO sicili gerekliliklerine tam uyum sağlıyoruz. Bu proaktif yaklaşım, sonraki başvuru aşamasında yaşanabilecek idari gecikmeleri önler.
Kapsamlı Muhasebe Çözümleri
Bir Hollanda tüzel kişiliğini sürdürmek, finansal raporlamaya ve yasal sürelere sürekli dikkat gösterilmesini gerektirir. Uluslararası girişimcilerin ihtiyaçlarına göre uyarlanmış bordro hizmetleri ve muhasebe desteği sağlıyoruz. Hizmetlerimiz, yıllık hesapların hazırlanmasını ve Kurumlar Vergisi (CIT) beyannamelerinin yönetimini kapsar. 2026 yılı için Kurumlar Vergisi oranı, 200.000 Avro'ya kadar olan karlar için %19 ve bu tutarı aşan karlar için %25,8'dir. Ayrıca Hollanda vergi avantajları ve 100'den fazla çifte vergilendirmeyi önleme anlaşmasından oluşan kapsamlı ağın faydaları konusunda stratejik danışmanlık sunuyoruz. Bu yasal çerçevelerden yararlanmak, 7 yıllık kayıt saklama şartlarına %100 uyum sağlarken şirketinizin mali durumunu önemli ölçüde optimize edebilir.
Son inceleme: Ağustos 2026
2026'da Hollanda Vergi Mevcudiyetinizi Oluşturma
Hollanda pazarında başarı, ilk günden itibaren mevzuata eksiksiz uyuma bağlıdır. Mukim olmayan işletmelerin sıfır avro eşiğine uyması ve Heerlen'deki vergi dairesine yönelik belirli fiziksel posta gereksinimlerini yönetmesi gerektiğini gördünüz. btw-id numaranızı erkenden temin ederek ve kayıtları yasal yedi ila on yıl boyunca saklayarak, şirketinizi idari cezalardan korur ve büyüme için istikrarlı bir temel sağlarsınız. Yabancı şirketler için Hollanda KDV kaydı, doğru yönetildiğinde tüm Avrupa Birliği'nin kapılarını açan usule ilişkin bir aşamadır.
Intercompany Solutions, Hollanda'nın 1 numaralı uzman şirket kuruluşu firmasıdır. 2026 vergi parametrelerinde doğrudan uzmanlık sunuyor ve hizmetlerimizde %100 Memnuniyet Garantisi veriyoruz. İster UBO eşiğini yönetiyor ister uzaktan beyan süreci kuruyor olun, ekibimiz Hollanda pazarına girişinizi hassasiyet ve hızla kolaylaştırmaya hazırdır.
Uluslararası genişlemenizi desteklemeyi ve işletmenizin tüm Hollanda yasal yükümlülüklerine tam uyumlu kalmasını sağlamayı sabırsızlıkla bekliyoruz.
Sıkça Sorulan Sorular
Hollanda'da fiziksel ofisi bulunmayan şirketler için Hollanda KDV numarası zorunlu mudur?
Evet, fiziksel bir ofisinizin bulunup bulunmadığına bakılmaksızın, Hollanda'da vergiye tabi faaliyetlerde bulunuyorsanız Hollanda KDV numarası zorunludur. Yaygın tetikleyiciler arasında bir sipariş karşılama merkezinde stok bulundurmak veya kayıtlı ithalatçı olarak hareket etmek yer alır. Bu yükümlülükleri yerine getirmek için yerel bir şubeye ihtiyacınız yoktur. Vergi daireleri, tamamen kendi ülkenizden faaliyet gösterirken mevzuata uyumlu kalmanızı sağlayacak şekilde özellikle bu senaryolar için mukim olmayan KDV numarası düzenler.
2026 yılında yabancı işletmeler için KDV tescil eşiği nedir?
2026 yılı için yabancı şirketlerin Hollanda KDV kaydında eşik 0 Avro'dur. Bu durum, yerel girişimcilere sunulan Küçük İşletmeler Programı'ndan (KOR) farklıdır. Hollanda topraklarında mal satmaya veya hizmet sunmaya başlamadan önce KDV kimlik numaranız için başvuruda bulunmalısınız. İlk vergilendirilebilir işleminizden önce kayıt yaptırmamak, Belastingdienst tarafından geriye dönük tarhiyatlara ve idari para cezalarına yol açabilir.
Mukim olmayan bir şirket Hollanda'da uzaktan KDV kaydı yaptırabilir mi?
Profesyonel bir hizmet sağlayıcıya tasdikli bir Vekaletname sunarak Hollanda KDV'sine uzaktan kaydolabilirsiniz. Bu belge noter onaylı olmalı ve AB dışındaki kurucular için Apostil ile tasdik edilmelidir. Bu yol, Hollanda'ya fiziksel ziyaret ihtiyacını ortadan kaldırır. Vekaletname işleme alındıktan sonra, temsilciniz Heerlen'deki vergi dairesi aracılığıyla tüm başvuruyu sizin adınıza yönetebilir.
Hollanda KDV başvurusu için hangi kurumsal belgeler gereklidir?
Doldurulmuş bir 'Registration form Foreign companies' ve kendi ülkenizin ticaret sicilinden alınmış altı aydan eski olmayan orijinal bir sicil özeti gerekecektir. Ayrıca, yerel vergi dairenizden alınmış bir KDV mükellefiyet belgesi ibraz edilmelidir. İmzalı sözleşmeler veya nakliye belgeleri gibi amaçlanan ticari faaliyete ilişkin kanıtlar da zorunludur. Belgeleriniz Felemenkçe, İngilizce, Almanca veya Fransızca dillerinde değilse, yeminli bir tercüman tarafından yapılmış tercümelerini de eklemelisiniz.
Yabancı şirketler için KDV kayıt süreci ne kadar sürer?
Yabancı şirketler için Hollanda KDV kaydının standart işlem süresi iki ila sekiz hafta arasındadır. Bu süre, kurumsal yapınızın karmaşıklığına ve vergi dairesindeki mevcut başvuru yoğunluğuna bağlıdır. İlk başvuru sırasında eksiksiz ve doğru şekilde tasdik edilmiş belgelerin sunulması, gecikmeleri önlemenin en etkili yoludur. Onaylandıktan sonra, btw-id ve ciro vergisi numaranızı posta yoluyla alacaksınız.
Hollanda'da geciken KDV beyannamelerinin cezaları nelerdir?
Hollanda vergi mevzuatı, geç beyanlar veya geciken ödemeler için katı cezalar öngörmektedir. Geciken beyannameler için uygulanan idari para cezaları otomatik olarak düzenlenir ve KDV için yaklaşık 68 Avro'dan başlar; ancak bu tutar mükerrer ihlallerde önemli ölçüde artabilir. Ödenmesi gereken tutarı zamanında ödemezseniz, ödenmemiş verginin %3'ü oranında, en az 50 Avro ve en fazla 5.514 Avro olmak üzere ayrı bir ceza uygulanır.
Hollanda KDV kaydı ile birlikte bir EORI numarası otomatik olarak verilir mi?
KDV kaydınızın yanında otomatik olarak bir EORI numarası verilmez. Bu tanımlayıcıyı almak için Hollanda Gümrük idaresine ayrı bir başvuru yapmanız gerekir. Süreçler birbirinden farklı olsa da kayıtlı ithalatçı olarak faaliyet gösteren işletmeler için genellikle koordineli olarak yürütülür. Her iki numaraya da sahip olmak, malların Hollanda limanlarından gümrükten çekilmesi ve şirketinizin nakit akışını iyileştiren belirli KDV tecil lisanslarından yararlanmak için gereklidir.
Kaynaklar
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- ICS Payroll - Hollanda bordro hizmetleri
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |