
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
%30 kuralı başvurusu, işveren ile çalışan arasında ortak bir süreçtir; bir çalışanın bağımsız olarak düzenleyebileceği bir vergi formu değildir. Personel için %30 kuralına nasıl başvurulacağını anlamak, uygunluğun erkenden kontrol edilmesi ve başvurunun işe başlama tarihi ile bordro kurulumuyla koordine edilmesi anlamına gelir.
Uygunluk, çalışanın koşullarına ve maaşına bağlıdır ve son başvuru tarihi, kararın ne zaman yürürlüğe gireceğini etkileyebilir. İşverenler ilgili koşulları kontrol etmeli, başvurunun her bir bölümünü kimin toplayacağı konusunda mutabık kalmalı ve sunmadan önce bilgileri istihdam ve bordro kayıtlarıyla karşılaştırmalıdır. Onayın ardından bordro, kararın şartlarına ve yürürlük tarihine uygun şekilde yürütülmelidir. Aşağıdaki adımlar bu kontrolleri, ortak başvuruyu ve sonrasında saklanması gereken kayıtları kapsamaktadır.
Önemli Noktalar
- Bir başvuru hazırlamadan önce çalışanın işe alım veya transfer koşullarını, ikamet geçmişini ve geçerli maaş kriterini kontrol edin.
- İşveren ve çalışan, doğru kişisel, istihdam ve bordro bilgilerini kullanarak birlikte başvuruda bulunur.
- İşe başlama tarihini ve başvuru zamanlamasını koordine edin, çünkü son başvuru tarihi kararın ne zaman yürürlüğe gireceğini etkileyebilir.
- Onayın ardından, bordro talimatlarını kararla uyumlu hale getirin ve başvuru ile destekleyici kayıtları düzenli bir şekilde saklayın.
- Bordro uygulamasını değiştirmeden önce çalışanın durumundaki değişiklikleri güncel Belastingdienst kılavuzuna göre gözden geçirin.
İçindekiler
Hollanda %30 kuralının uluslararası personel için anlamı
Resmi olarak %30 düzenlemesi olarak bilinen Hollanda %30 kuralı, yurt dışından Hollanda'ya işe alınan veya transfer edilen belirli çalışanlara yönelik bir vergi düzenlemesidir. Çalışanın ve işverenin koşulları karşılaması ve Hollanda Vergi İdaresinin başvuruyu onaylaması durumunda işveren, nitelikli ekstrateritoryal giderler için bordro üzerinden bir ödenek sağlayabilir. %30 düzenlemesine ilişkin Belastingdienst rehberi resmi koşulları belirlemektedir. Düzenlemenin Hollanda vergi sistemindeki yerine ilişkin daha kapsamlı arka plan bilgisi için bu %30 kuralı genel bakışına göz atın.
Kural, uluslararası her işe alım için otomatik olarak geçerli değildir. Uygunluk; çalışanın koşullarına, istihdam düzenlemesine ve geçerli gereksinimlere bağlıdır. Onay alınması da çalışanın tüm maaşını vergiden muaf kılmaz. Bu düzenleme, çalışanın durumuna uygulanan kural ve sınırlara tabi olmak üzere, bir ödeneğin vergisel muamelesini kapsar.
%30 kuralı neleri kapsar ve neleri kapsamaz
Koşulların karşılandığı durumlarda bu düzenleme, işverenin ekstrateritoryal giderlere yönelik bir ödeneği yürürlükteki kurallar çerçevesinde vergiden muaf olarak değerlendirmesine olanak tanır. Bu, çalışan tarafından ayrı olarak talep edilen kişisel bir vergi indirimi değil, bir bordro geri ödeme mekanizmasıdır. Uygulama, başvuru ve onayı takip eder ve ardından bordroda hayata geçirilmelidir. Uygunluk, maaş ve bireysel koşullar değişkenlik gösterdiğinden, ortaya çıkan net ücret çalışanlar arasında farklılık gösterebilir.
İşverenler, uygunluğu ve önerilen bordro uygulamasını değerlendirmeden önce belirli bir net maaş vaadinde bulunmamalıdır. Karar ve kararın şartları, ödeneğin nasıl işleme alınacağını belirler.
Kimler başvurur: işveren ve çalışan sorumlulukları
İşveren ve çalışan, başvuruyu Hollanda Vergi İdaresine ortaklaşa sunar. İşveren süreci koordine eder ve işe başlama tarihi ile maaş bilgileri de dahil olmak üzere doğru istihdam ve bordro ayrıntılarını sağlar. Çalışan ise eksiksiz kişisel bilgilerini ve önceki ikametgah ve iş geçmişinin ayrıntılarını temin eder. Bu ayrıntılar, ilgili koşulların karşılanıp karşılanmadığının tespit edilmesine yardımcı olur.
İşverenler açısından süreç, başvuruyu yalnızca çalışana ait bir vergi talebi olarak görmek yerine, bordro ile bağlantılı ortak bir sorumluluk olarak ele almakla başlar. Her bir kalemi kimin toplayacağı konusunda anlaşın, ardından sunumdan önce bilgilerin tutarlı olduğunu kontrol edin. Sonrasında uygunluk gereksinimlerini değerlendirin ve başvuruyu hazırlayın.
%30 kuralı, göçmenlik izninden ayrıdır. Hollanda'da yaşama veya çalışma hakkı tanımaz ve vergi düzenlemesine uygunluk, çalışanın gerekli ikamet veya çalışma iznine sahip olduğunu göstermez. Bu gereksinimler bireyin vatandaşlığına ve göçmenlik statüsüne bağlıdır. İşverenler bunları IND'nin çalışma ve ikamet bilgilerini kullanarak ayrı olarak değerlendirmelidir.
%30 kuralı başvurusuna başlamadan önce personelin uygunluğunu kontrol edin
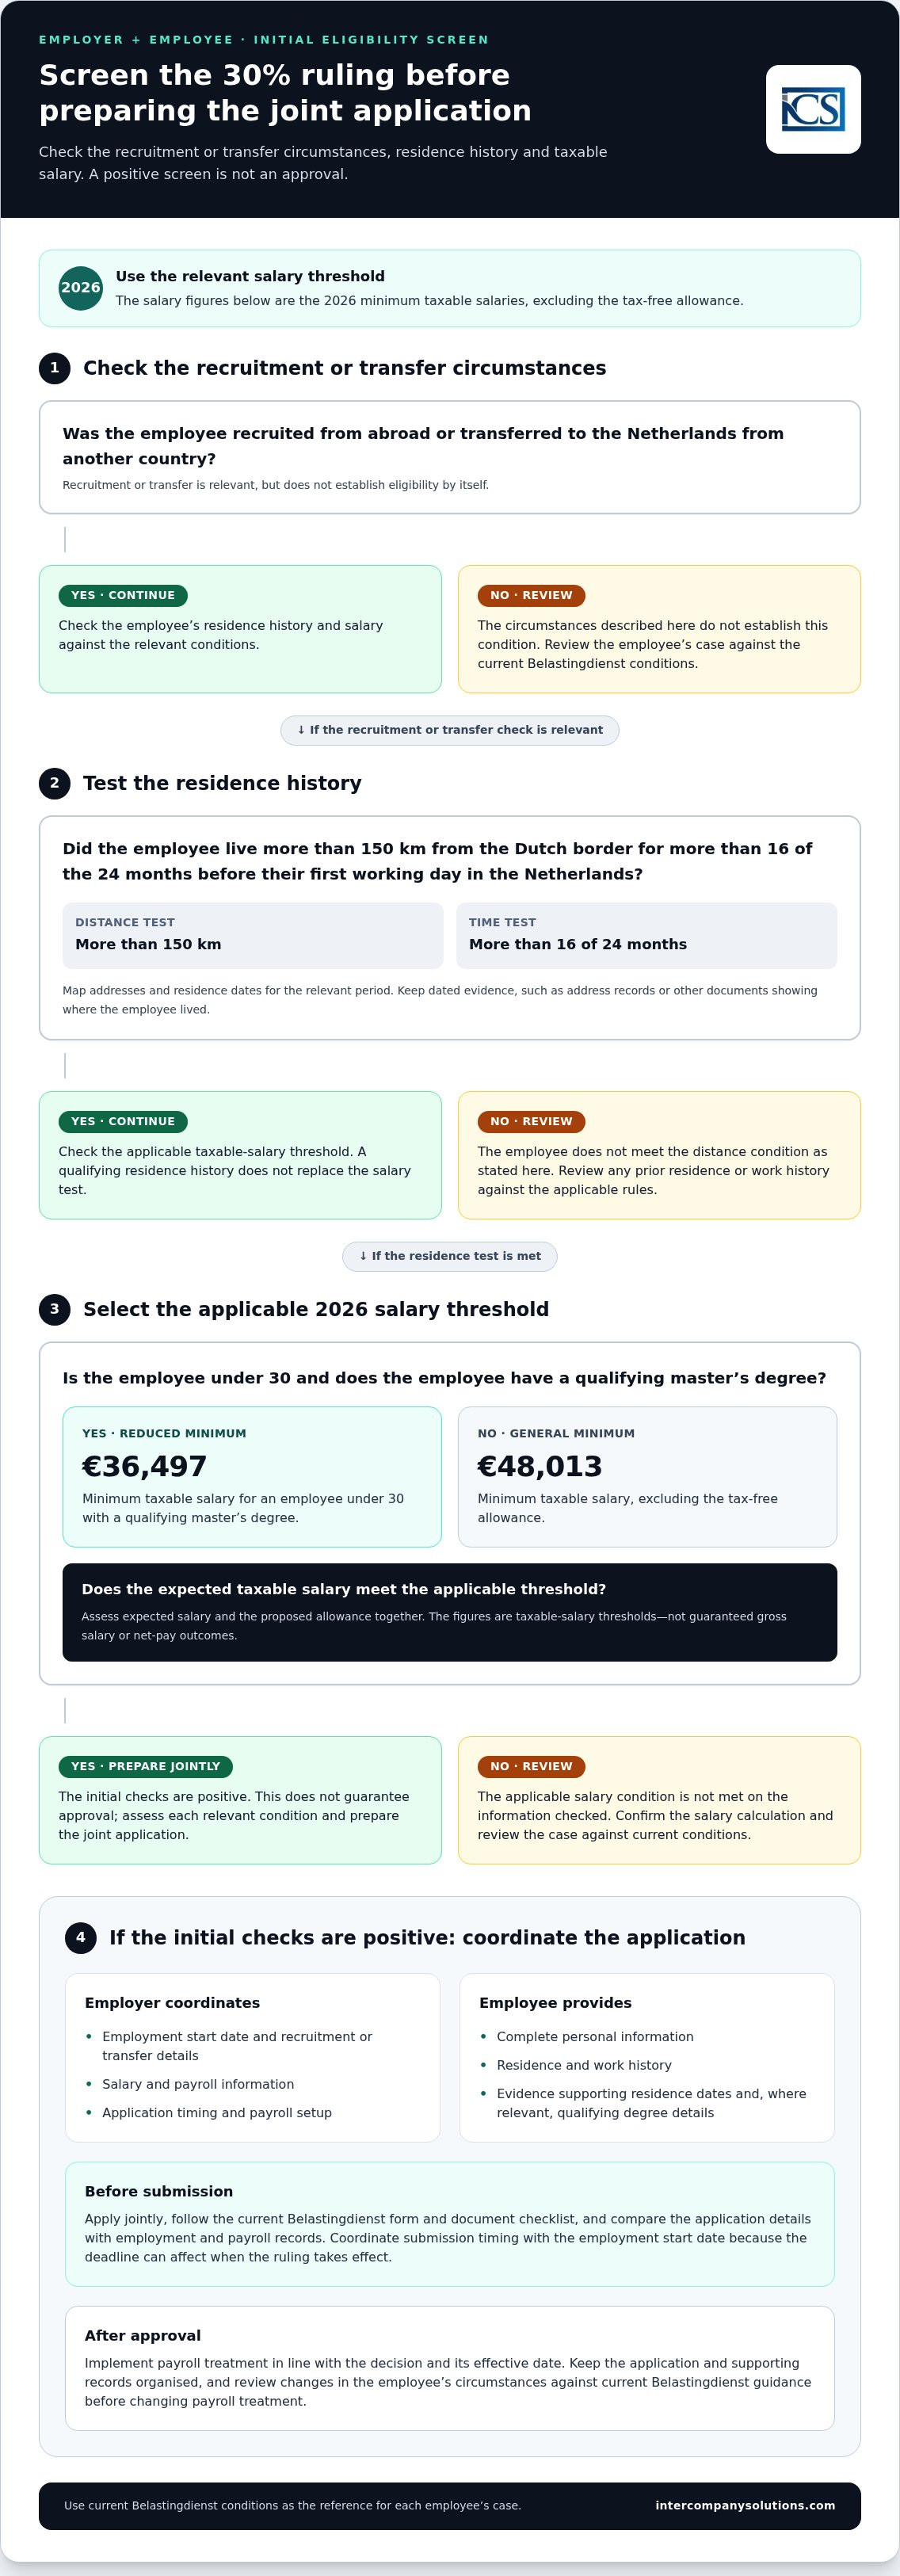
Ortak başvuruyu hazırlamadan önce her çalışanı resmi koşullara göre değerlendirin. Yurt dışından işe alım veya Hollanda'ya transfer önemlidir, ancak bu durumlardan hiçbiri tek başına uygunluğu sağlamaz. Çalışanın ikamet geçmişi ve vergiye tabi maaşı da değerlendirilmelidir. %30 düzenlemesi için Belastingdienst'in koşullarını referans noktası olarak kullanın ve her kriteri ayrı ayrı değerlendirin.
İstihdam geçmişi, işe alım ve ikamet koşulları
Bu düzenleme, yurt dışından işe alınan veya başka bir ülkeden Hollanda'ya transfer edilen çalışanlara yöneliktir. Mesafe şartı uyarınca çalışanın, Hollanda'daki ilk çalışma gününden önceki 24 ayın 16'sından fazlasında Hollanda sınırına 150 kilometreden daha uzak bir mesafede yaşamış olması gerekir. Yalnızca Hollanda'ya taşınmış olmak bu şartın karşılanıp karşılanmadığını tek başına belirlemez.
Çalışandan ilgili dönemdeki adreslerini ve ikamet tarihlerini listelemesini isteyin. Adres kayıtları veya çalışanın nerede yaşadığını gösteren diğer belgeler gibi bu geçmişi destekleyen tarihli kanıtları muhafaza edin. Zaman çizelgesini, Hollanda sınırına olan mesafe de dahil olmak üzere resmi kriterle karşılaştırın. Çalışan daha önce Hollanda'da yaşamış veya çalışmışsa, yalnızca en son adresine güvenmek yerine tüm geçmişini yürürlükteki kurallara göre inceleyin.
Maaş kriterleri ve ek inceleme gerektiren durumlar
2026 yılı için, vergiden muaf ödenek hariç asgari vergiye tabi maaş €48,013 tutarındadır. Nitelikli bir yüksek lisans derecesine sahip 30 yaş altı bir çalışan için indirimli asgari tutar €36,497'dir. Bunlar vergiye tabi maaş eşikleridir; garanti edilen bir brüt maaş veya net ücret sonucu değildir. Çalışanın beklenen maaşını ve geçerli ödeneği birlikte değerlendirin, ardından ortaya çıkan vergiye tabi maaşı ilgili eşikle karşılaştırın.
İndirimli eşiği uygulamadan önce çalışanın yaşını ve nitelikli diploma kanıtını doğrulayın. Maaş kriterini karşılamak tek başına yeterli değildir: işe alım veya transfer koşulları ile ikamet şartı da değerlendirilmelidir. Benzer şekilde, şartlara uygun bir ikamet geçmişi maaş gereksiniminin yerini almaz. Başvuru yapılmadan önce eksikliklerin işveren ve çalışan tarafından giderilebilmesi için her bir kontrolün dayanağını kaydedin.
Bu kontroller, işverenlerin uygunluk sağlayan tek bir unsuru onayın garantisi olarak görmeden durumu değerlendirmesine yardımcı olur. Uygunluk incelemesini bordro hazırlığı ile koordine etmek için başvuru sürecini ekibimizle görüşün.
Personel için %30 kararına adım adım nasıl başvurulur
İlk uygunluk kontrolleri tamamlandıktan sonra, işveren ve çalışan ortak başvuruyu hazırlayabilir. Başvuru formu ve belge kontrol listesi dahil olmak üzere, %30 düzenlemesine ilişkin güncel Belastingdienst talimatlarını izleyin. Gerekli ekler duruma göre değişebileceğinden, nelerin sunulması gerektiğini belirlemek için formu kullanın.
Başvuru bilgilerini ve destekleyici kanıtları hazırlayın
İşe başlama tarihi, işe alım veya transfer bilgileri ve maaş ayrıntılarının yanı sıra çalışanın kişisel bilgilerini ve ikamet geçmişini toplayın. İşveren bunları sözleşme ve bordro kayıtlarıyla karşılaştırmalıdır. Çalışan, kişisel bilgilerin ve tarihlerin doğruluğunu kontrol etmelidir. Gerekli kanıtları belirlemek için güncel formu kullanın ve bunları başvuruyu dahili olarak incelemek için yararlı olan destekleyici kayıtlardan ayırt edin.
Ortaklaşa başvurun ve başvuruyu takip edin
Hem işveren hem de çalışan, Belastingdienst tarafından belirlenen süreci kullanarak birlikte başvurur. Kararın o günden itibaren geçerli olması için başvurunun, çalışanın ilk iş gününden itibaren dört ay içinde yapılması gerekir. Daha geç sunulması durumunda karar, genel olarak başvurunun yapıldığı ayı takip eden ayın ilk gününden itibaren geçerli olur. Formu göndermeden önce başvuru kanalı ve yürürlük tarihi koşullarına ilişkin güncel resmi talimatları kontrol edin.
Başvuruyu koordine etmesi ve durumunu takip etmesi için bir kişi görevlendirin. Doldurulan başvurunun, başvuru onayının ve yazışmaların bir kopyasını çalışanın bordro dosyasında saklayın. Vergi Dairesi ek bilgi talep ederse, talebi kaydedin ve belirtilen süre içinde yanıt verin.
Başvuru sonrası: kararlar ve bordro uygulaması
Kararı alıp incelemeden önce bordroda kararı uygulamayın. Onaylanması halinde, kararı ve yürürlük tarihini kaydedin, ardından bordro birimine onaylanan şartları yansıtan net yazılı talimatlar verin. Başvuru henüz beklemedeyse, neyin uygulanabileceği kararla teyit edilene kadar mevcut bordro uygulamasını sürdürün. Reddedilirse kararı inceleyin ve bordronun geçerli uygulamayı yansıtmasını sağlayın. Kuruluşun kayıt saklama politikasına uygun olarak, kararı ve ilgili yazışmaları çalışanın kayıtlarıyla birlikte saklayın.
İşverenlerin önleyebileceği yaygın başvuru hataları
Başvuruyu göndermeden önce isimlerin, istihdam tarihlerinin, maaş bilgilerinin ve ikamet ayrıntılarının başvuru ve destekleyici belgeler arasında birbiriyle eşleştiğini kontrol edin. İlk çalışma gününden itibaren dört aylık son başvuru tarihini takip edin ve başvuru sorumluluğunu netleştirin. İstihdam veya uygunluktaki değişiklikleri güncel Belastingdienst kılavuzuna göre inceleyin. Mevcut bir kararın değişen koşulları otomatik olarak kapsadığını varsaymayın.
%30 kararını bordro üzerinden yönetin ve sonraki adımları planlayın
Onay, başvuru sürecinden devam eden bordro yönetimine geçişi temsil eder. Kararı çalışanın özlük dosyasıyla birlikte saklayın ve bordro birimine kararın şartlarına ve yürürlük tarihine dayanan net bir talimat verin. Bordro birimi bu ayrıntıları başvurudan veya beklenen bir sonuçtan çıkarmamalıdır.
İşveren ve bordro arasında net bir devir süreci oluşturun
Başvurunun ve kararın saklanması, bordronun güncellenmesi ve daha sonraki değişikliklere yanıt verilmesi konusunda sorumluluk atayın. Çalışanın, onaylanan düzenlemenin bordroda neleri değiştirdiğini ve neleri değiştirmediğini anladığından emin olun: Onay, tüm ücretin vergiden muaf olduğu anlamına gelmez ve her durumda aynı net sonuç ortaya çıkmayabilir.
Her bordro güncellemesinden önce kararı, çalışanın sözleşmesi ve güncel bordro verileriyle karşılaştırın. İstihdam ayrıntıları değişirse veya çalışan farklı bir pozisyona ya da işverene geçerse, durumu %30 düzenlemesine ilişkin güncel Belastingdienst kılavuzuna göre inceleyin. İlk kararın değişen koşulları otomatik olarak kapsadığını varsaymayın. Nelerin incelendiğine ve bordro değişikliğinin neden yapıldığına dair tarihli bir kayıt tutun.
Uzman bordro desteğinin faydalı olabileceği durumlar
Kararın maaş işlemleri, özlük kayıtları ve bordro vergileriyle koordine edilmesi, bordro uygulamasının onaylanan şartlarla uyumlu kalmasına yardımcı olur. Intercompany Solutions, %30 kararı başvuruları ve ilgili bordro yönetimi de dahil olmak üzere bordro ve personel desteği sağlar. Uygunluk ve onay resmi koşullara ve Vergi Dairesinin kararına tabi olmaya devam ederken, bu destek idari devir teslimin düzenlenmesine yardımcı olabilir.
İşverenler Hollanda bordro hizmetleri bilgilerini inceleyebilir ve başvuru kayıtlarının, karar takibinin ve bordro güncellemelerinin birlikte nasıl yönetileceğine karar verebilir. Çalışanın dosyası için bir sorumlu atayın, onaylanan yürürlük tarihini kaydedin ve bordro biriminin kararı tebliğ edildiği şekliyle uyguladığını teyit edin. Çalışanın koşulları değişirse, başka düzenlemeler yapmadan önce uygulamayı gözden geçirin.
Ruling sürecini net bir bordro takvimine oturtun
Sağlam bir başvuru; çalışanın durumunun, ikamet geçmişinin ve maaşının güncel şartlara göre ayrı ayrı kontrol edilmesiyle başlar. İşveren ve çalışan ortaklaşa başvurur, ardından bordro işlemlerini yönlendirmek için Vergi Dairesinin kararını esas alır. Onay otomatik değildir; bu nedenle başvuru ayrıntılarını, kararı ve bordro talimatlarını birbiriyle uyumlu tutun.
Planlama, başvuru yapıldıktan sonraki idari yönetim için sorumluluk belirlemeyi de kapsar. Intercompany Solutions, iş sözleşmeleri, bordro vergileri ve sosyal güvenlik idaresi de dahil olmak üzere bordro ve personel desteğinin yanı sıra %30 ruling başvurularını da yürütür. Güncel uygunluk şartları ve başvuru rehberi için Belastingdienst'in %30 düzenlemesine ilişkin bilgilerine başvurun.
Net bir görev dağılımı, doğru kayıtlar ve onaylanan karara dayalı bordro güncellemeleri sayesinde işverenler her adımı tutarlı bir şekilde yönetebilir.
Sıkça Sorulan Sorular
Bir çalışan, işvereni olmadan %30 ruling için başvurabilir mi?
Hayır. Belastingdienst'in %30 düzenlemesine ilişkin kılavuzunda açıklandığı üzere, çalışan ve işveren Hollanda Vergi Dairesine ortaklaşa başvurmalıdır. Çalışan doğru kişisel bilgileri ve ikamet geçmişi ayrıntılarını sağlarken, işveren istihdam ve bordro bilgilerini ve başvuru sürecini koordine eder. Bir çalışan kendi bilgilerini hazırlayabilir ancak işverenden bağımsız olarak kararı alamaz. Her iki taraf da başvurmadan önce güncel formu ve talimatları incelemelidir.
Bir işverenin %30 ruling başvurusunda bulunmak için ne kadar süresi vardır?
Kararın çalışanın ilk iş gününden itibaren geçerli olması için ortak başvurunun bu tarihten itibaren dört ay içinde yapılması gerekir. İşveren ve çalışan, istihdam başladıktan hemen sonra formu ve destekleyici bilgileri koordine etmelidir. Belastingdienst'in güncel başvuru kılavuzu son başvuru tarihini ve yürürlük tarihi kurallarını belirler. İlk çalışma gününün ve başvuru onayının kaydını saklayın.
%30 ruling başvurusu için hangi belgeler gereklidir?
Çalışanın durumuna göre gerekli kanıtları belirlemek için güncel Belastingdienst başvuru formunu ve kontrol listesini kullanın. Başvuru; doğru kimlik, istihdam, maaş, işe alım veya transfer ve ikamet geçmişi bilgilerini gerektirir. Başvuruyu göndermeden önce isimleri ve tarihleri iş sözleşmesi ve bordro kayıtlarıyla karşılaştırarak kontrol edin. Sunulacak belgeler için resmi formun talimatlarını izleyin.
%30 ruling başvurusu geç yapılırsa ne olur?
Ortak başvuru, çalışanın ilk iş gününden itibaren dört aydan daha uzun bir süre sonra yapılırsa karar, istihdam başlangıç tarihi yerine genellikle başvuruyu takip eden ayın ilk gününden itibaren geçerli olur. Bu durum, düzenlemenin uygulandığı süreyi kısaltabilir. İlgili durum için Belastingdienst'in yürürlük tarihi kılavuzunu kontrol edin ve bordronun kararda belirtilen tarihi takip ettiğinden emin olun.
Her uluslararası çalışan Hollanda %30 ruling uygulamasından yararlanabilir mi?
Hayır. Yalnızca uluslararası işe alım yapılmış olması uygunluk sağlamaz. Çalışan; işe alım veya transfer koşulları, ikamet geçmişi ve vergiye tabi maaş kriteri de dahil olmak üzere geçerli resmi koşulları karşılamalıdır. Şartları sağlayan bir yüksek lisans derecesine sahip 30 yaşın altındaki bir çalışan da dahil olmak üzere belirli durumlarda farklı maaş kriterleri uygulanabilir. Başvurmadan önce güncel Belastingdienst uygunluk kılavuzunu inceleyin ve her bir koşulu ayrı ayrı değerlendirin.
%30 ruling bir çalışana Hollanda'da çalışma izni verir mi?
Hayır. Karar, şartları karşılayan çalışanlara yönelik bir ödeneğin vergisel muamelesiyle ilgilidir; bir oturma veya çalışma izni değildir. Göçmenlik şartları çalışanın uyruğuna ve durumuna bağlıdır. AB, AEA ve İsviçre vatandaşları, AB dışı vatandaşlardan farklı çalışma izni şartlarına tabi olabilir. İşverenler, bu gereklilikleri IND'nin Hollanda'da çalışmaya ilişkin bilgilerini kullanarak ayrı olarak değerlendirmelidir.
Son inceleme: Ekim 2026
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- IND - Nitelikli göçmen
- IND - Start-up oturma izni
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |