


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda merkezli bir holding şirketini sürdürmek, nitelikli uluslararası temettüler ve sermaye kazançları üzerindeki kurumlar vergisini yasal olarak ortadan kaldırabilir. Bu yasal mekanizma, şirketler grupları içinde çifte vergilendirmeyi önlemek amacıyla özel olarak tasarlanmış olup Hollanda maliye politikasının temel taşlarından biridir. Uluslararası girişimciler için Hollanda iştirak kazancı istisnası, yapının %5 nominal ödenmiş sermaye eşiğine uyması kaydıyla mali verimliliğe giden net bir yol sunar. Yalnızca bir vergi boşluğu olarak işlev görmek yerine, ekonomik varlığı ve şeffaflığı ödüllendiren kesin bir yasal çerçevedir.
Özellikle AB suiistimalle mücadele direktiflerinin ve %24,5 faiz indirimi sınırının getirilmesiyle birlikte, uluslararası vergi uyumunu yönetmek giderek daha karmaşık hale gelmektedir. Bu kılavuz, %19 ve %25,8 kurumlar vergisi dilimlerinin uygulanması da dahil olmak üzere, 2026 yılı için geçerli kurallara ilişkin teknik bir genel bakış sunmaktadır. "Saik" ve "varlık" testlerine yönelik yasal gereklilikleri inceleyecek, istisnanın çeşitli getiriler için nasıl geçerli olduğunu açıklayacak ve uzaktan bir Dutch BV kurmak için tasdikli Vekaletname yöntemini detaylandıracağız. Intercompany Solutions, bu kuruluş işlemlerini kolaylaştırır ve holding şirketinizin en başından itibaren tüm Belastingdienst standartlarını karşılamasını sağlamak için sürekli muhasebe ve vergi hizmetleri sunar.
Key Takeaways
- Hollanda iştirak kazancı istisnasının, nitelikli karları kurumlar vergisinden muaf tutarak temettüler ve sermaye kazançları üzerindeki çifte vergilendirmeyi nasıl önlediğini öğrenin.
- 2026 yılında vergiden muaf statüyü korumak için gereken %5 asgari hisse sahipliği eşiğini ve özel varlık ile saik testlerini anlayın.
- 100'den fazla vergi anlaşmasına erişim ve 200.000 €'ya kadar olan karlar için uygulanan %19 kurumlar vergisi oranı da dahil olmak üzere, bir Hollanda holdinginin yapısal avantajlarını keşfedin.
- Uluslararası kurucuların seyahat etmeksizin 3 ila 5 iş günü içinde bir şirket kurmasına imkan tanıyan, uzaktan Dutch BV kuruluşu için tasdikli Vekaletname yolunu izleyin.
- 7 yıllık kayıt saklama kuralına uyarak ve yıl sonundan itibaren 12 ay içinde yıllık hesapları KVK bünyesine sunarak uzun vadeli uyumu sağlayın.
Hollanda İştirak Kazançları İstisnası Mekanizmasını Anlamak
Hollanda iştirak kazançları istisnası (deelnemingsvrijstelling), Hollanda kurumlar vergisi sisteminin temel bir yapısal unsuru olarak hizmet eder. Temel amacı, kurum karlarının bir grup bünyesinde yalnızca bir kez vergilendirilmesini sağlamaktır. Bu istisna olmasaydı, bir ana şirket bağlı ortaklık düzeyinde zaten vergilendirilmiş olan aynı gelir üzerinden vergi ödemek zorunda kalır ve bu durum uluslararası genişlemeyi caydıran engelleyici bir vergi yükü yaratırdı. Hollanda, bu vergilendirme katmanını ortadan kaldırarak küresel holding yapıları için tercih edilen bir yargı alanı olmaya devam etmektedir. Girişimciler, uzun vadeli büyümeyi destekleyen bir vergi ortamından yararlanarak bu holdingleri kurmak için sıklıkla Dutch BV şirket kuruluşu yolunu tercih etmektedir.
Çifte Kurumlar Vergisinin Ortadan Kaldırılması
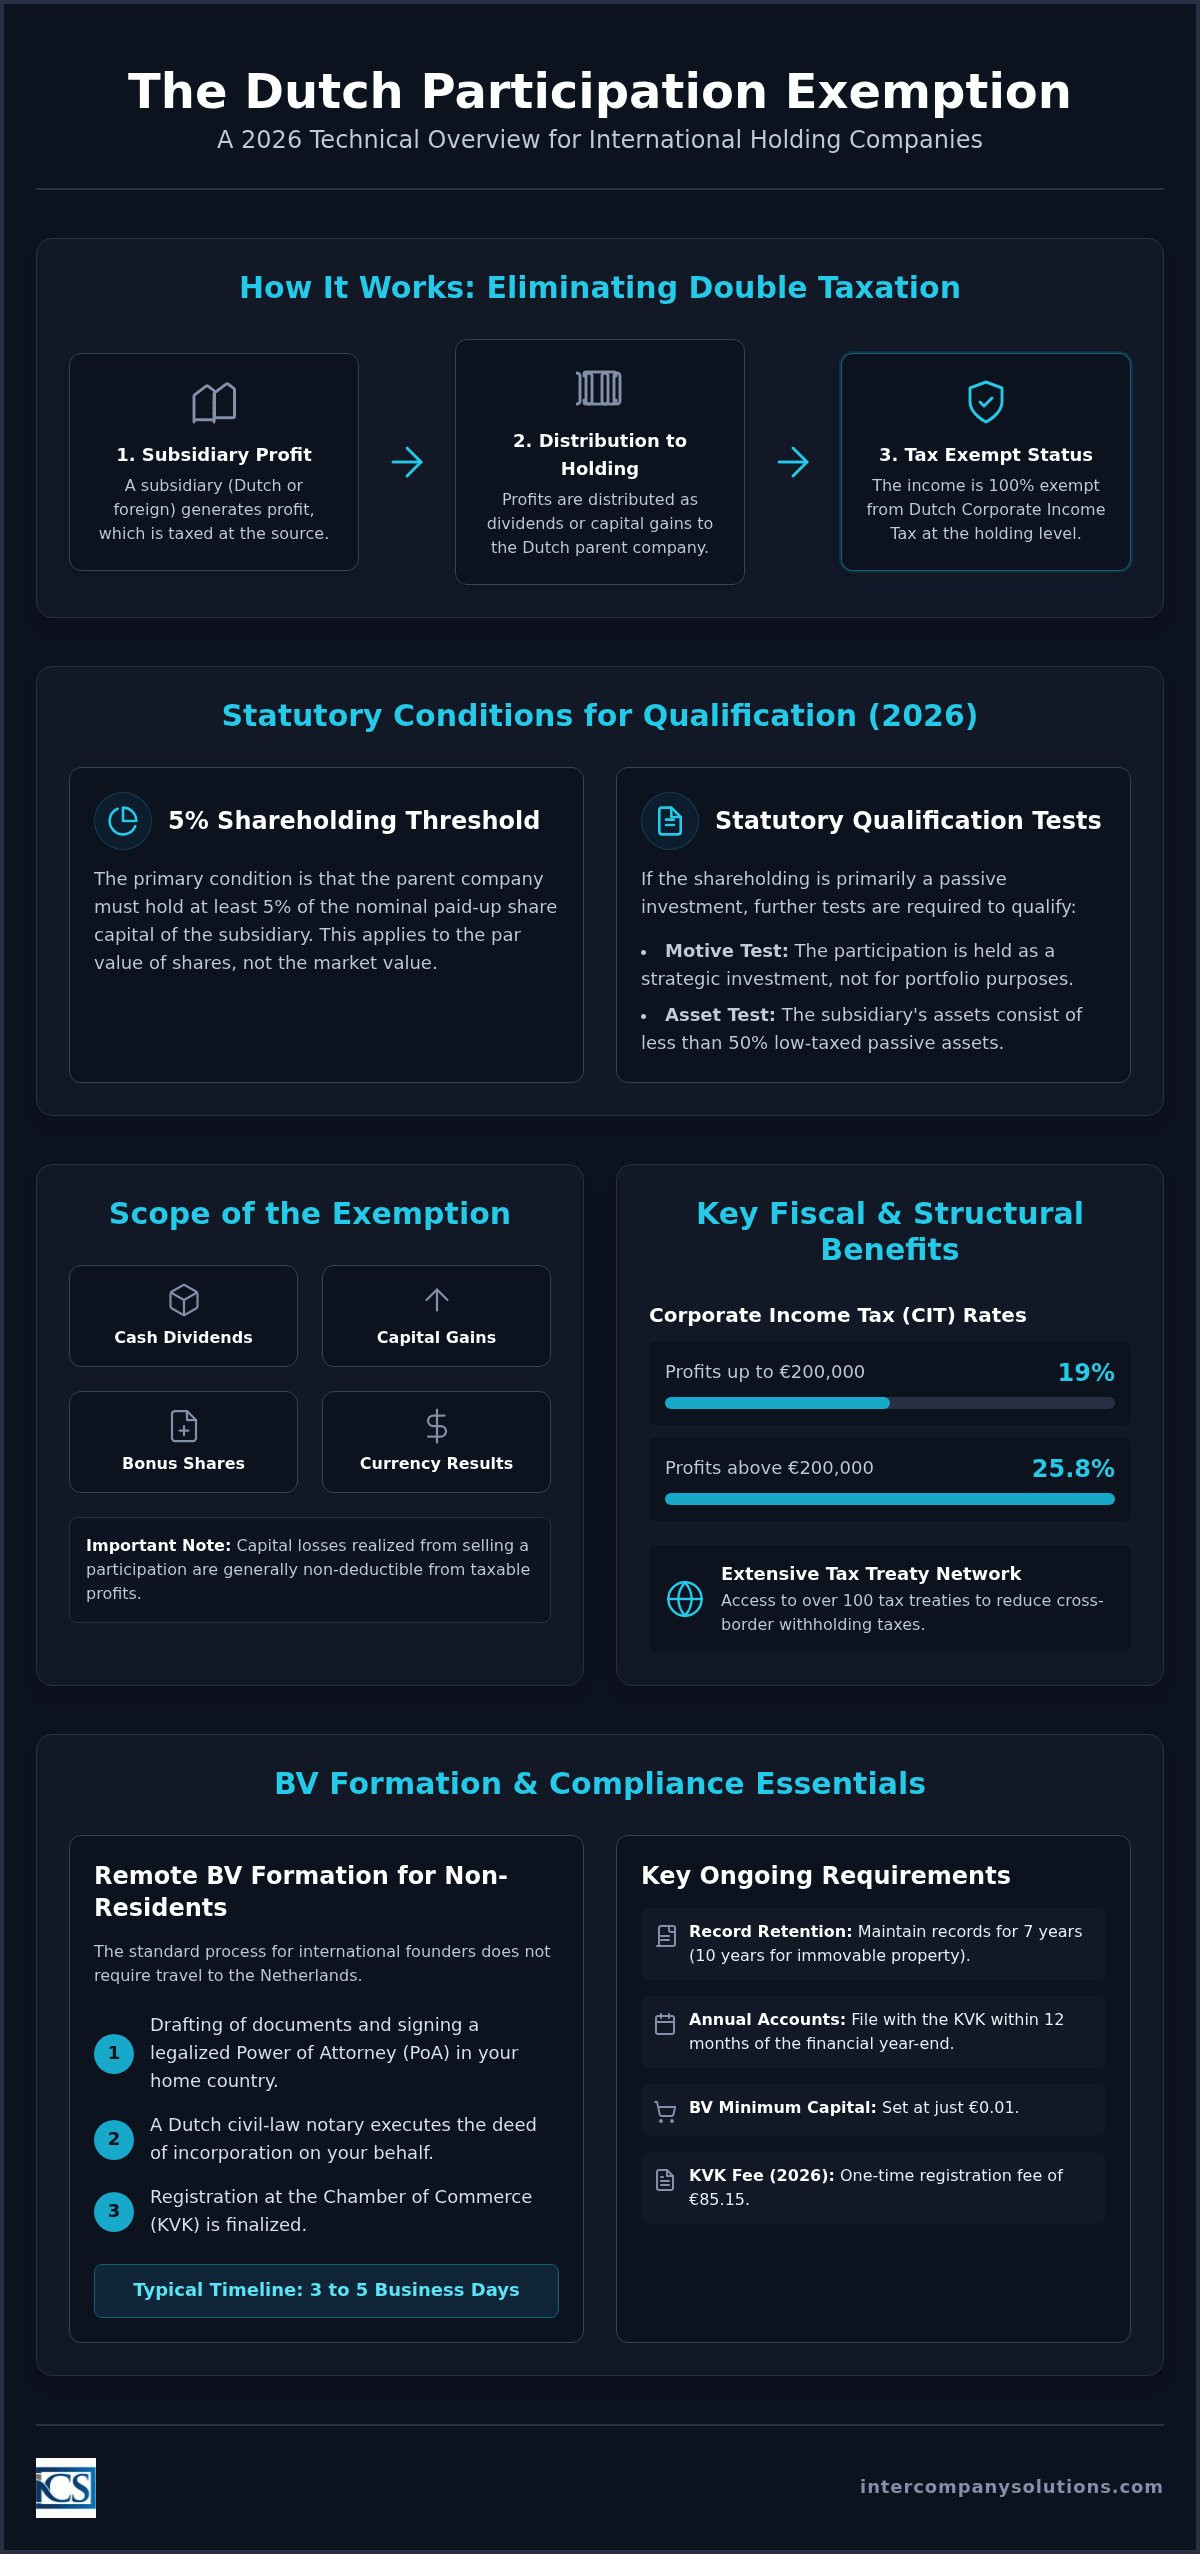
İstisna, Hollanda mukimi bir ana şirketin bir bağlı ortaklıktan kar payı elde etmesi durumunda uygulanır. Bağlı ortaklık kazançları üzerinden kurumlar vergisine tabi tutulmuşsa, bu karlar Hollanda holdingine dağıtıldığında vergiden muaf kalır. Bu kural, bağlı ortaklığın Hollanda'da veya yurt dışında bulunup bulunmadığına bakılmaksızın geçerlidir. Yurt içi senaryolarda, bir Dutch BV zincirinin aynı gelir akışı üzerinden birden fazla kez kurumlar vergisi (200.000 Avro'ya kadar olan karlar için %19 ve bu tutarın üzerindeki karlar için %25,8) ödemesini önler. Uluslararası alanda ise yasal koşulların karşılanması kaydıyla, Hollanda tüzel kişilerinin yabancı karları yerel vergi sürtüşmesi olmaksızın ülkeye geri getirmesine imkan tanır. Sınır ötesi ticaretle uğraşan işletmeler için bu nötrlük esastır; çünkü sermayenin yeniden yatırım amacıyla ana şirkete serbestçe akmasını sağlar.
Temettüler ve Sermaye Kazançlarının Vergilendirilmesi
İstisnanın kapsamı geniştir ve kurumlar vergisinden korunan çeşitli gelir türlerini kapsar:
- Nakit Temettüler: Bağlı ortaklıktan yapılan düzenli kar dağıtımları.
- Bedelsiz Hisseler: Ana şirkete ihraç edilen ilave hisseler.
- Sermaye Kazançları: İştirakin satılması sonucunda elde edilen karlar.
- Kur Farkı Sonuçları: İştirake ilişkin döviz kuru dalgalanmalarından kaynaklanan karlar veya zararlar.
Bu %100'lük istisna, Hollanda holdinginin yatırımlarının tam değerini elde etmesini sağlar. Ancak, bu yasal avantaj belirli bir sınırlamayla birlikte gelir: sermaye zararları genel olarak indirilemez. Bir ana şirket hisselerini zararına satarsa, bu zarar diğer vergiye tabi karları dengelemek için kullanılamaz. Bağlı ortaklığın resmi olarak tasfiye edildiği durumlarda, katı şartlar altında indirilebilen tasfiye zararları için bir istisna mevcuttur. Doğru kayıtların tutulması bu hesaplamalar için hayati önem taşır; Hollanda mevzuatı tüzel kişilerin kurumsal belgeleri en az 7 yıl boyunca saklamasını gerektirir. Muhasebe ve Vergi Hizmetlerimiz, her bir dağıtımın Hollanda iştirak kazançları istisnası kuralları kapsamında doğru şekilde sınıflandırılmasını sağlamak için kurucuların bu iştirakleri takip etmelerine yardımcı olur.
2026 Yılında Nitelikli İştirakler İçin Yasal Koşullar
Hollanda iştirak kazançları istisnasından yararlanabilmek için bir ana şirketin bir dizi kümülatif ve alternatif şartı yerine getirmesi gerekir. Bu kurallar, istisnanın pasif yatırım araçları yerine gerçek ticari iştiraklere uygulanmasını sağlar. Bağlı ortaklığın sermayesi hisselere bölünmüş olmalıdır; bu durum Dutch BV ve NV'nin yanı sıra benzer yasal kriterleri karşılayan yabancı kuruluşları da kapsar. Bu koşullar karşılanmazsa, dağıtımlar 200.000 Avro'ya kadar olan karlar için %19 ve bu tutarın üzerindeki karlar için %25,8 olan standart kurumlar vergisi oranlarında vergilendirilir.
%5 Hissedarlık Eşiği
Ana şirket, bağlı ortaklığın nominal ödenmiş sermayesinin en az %5'ine sahip olmalıdır. Bu eşik, hisselerin piyasa değerinden ziyade nominal değerine uygulanır. Asgari sermayenin 0,01 Avro olduğu bir Dutch BV kuruluşu bağlamında, bu %5 kuralı çoğunluk hissesine sahip kurucular için oldukça açıktır. Bu gereklilik, nominal sermayenin %5'ini temsil etmeleri kaydıyla, sınırlı oy hakkına sahip olanlar da dahil olmak üzere çeşitli hisse sınıflarını da kapsar. Daha küçük paylar genellikle uygun görülmezken, ilişkili bir kuruluşun da aynı bağlı ortaklıkta hisseye sahip olması durumunda belirli toplulaştırma kuralları uygulanabilir ve bu sayede grubun eşiği toplu olarak karşılamasına olanak tanınır.
Üç Alternatif Nitelik Testi
Bir iştirak portföy yatırımı olarak kabul edilirse, yani öncelikle pasif getiriler için elde tutuluyorsa, Hollanda iştirak kazançları istisnasından yararlanabilmek için üç testten birini geçmelidir. Bu testler, Hollanda'nın vergilendirilmemiş pasif gelir için bir aracı olarak kullanılmasını engeller. Uluslararası yapınızın bu özel gereklilikleri karşılayıp karşılamadığından emin değilseniz, vergi uzmanlarımızdan teknik bir değerlendirme talep edebilirsiniz.
- Gaye Testi: Ana şirket, iştirakin yalnızca pasif bir portföy yatırımı olarak elde tutulmadığını kanıtlamalıdır. Holding şirketi bağlı ortaklığın yönetiminde veya politika belirleme süreçlerinde aktif bir rol oynuyorsa, genellikle bu şartı karşılar.
- Varlık Testi: Bu test, bağlı ortaklığın varlıklarının %50'sinden azının düşük vergilendirilmiş pasif yatırımlardan oluştuğunu doğrular. Bağlı ortaklık aktif bir ticari şirket ise, ana şirketin gayesine bakılmaksızın genellikle bu testi geçer.
- Vergiye Tabi Olma Testi: İlk iki testi geçemeyen pasif iştirakler için, bağlı ortaklığın kendi yargı alanında gerçekçi bir kar vergisine tabi olması gerekir. Hollanda standartlarına göre, bu verginin Hollanda kurumlar vergisi kurallarına benzer bir matrah üzerinden en az %10 olması gerekir.
Temettülerin vergiden muaf statüsünü korumak için bu testlere uyum zorunludur. Ayrıca şirketler, 2026 yılında şirketin FAVÖK'ünün (EBITDA) %24,5'i ile sınırlandırılan faiz indirimi tavanını izlemelidir. Bu tavan, temettüler muaf tutulabilirken, bu tür iştiraklerin finansmanının düzenleyici sınırlar dahilinde kalmasını sağlar.
Son inceleme: Ağustos 2026
Hollanda Holding Şirketi Yapısının Stratejik Avantajları
Hollanda holding yapısı, yaklaşık 100 çifte vergilendirmeyi önleme anlaşmasından oluşan bir ağ ile desteklenen, küresel varlık yönetimi için istikrarlı bir çerçeve sunar. Bu anlaşmalar, Hollanda'ya aktarılan temettüler, faizler ve telif hakları üzerindeki stopaj vergilerini önemli ölçüde azaltır veya tamamen ortadan kaldırır. Diğer birçok yargı alanının aksine, Hollanda 2006 yılında hisse ihracındaki sermaye vergisini kaldırmıştır. Bu politika, bir şirketler grubu kuran girişimciler için giriş maliyetini düşürür. Çeşitlendirilmiş gelir akışlarına sahip kuruluşlar için, 200.000 Avro'ya kadar olan karlar üzerinden alınan %19'luk 2026 kurumlar vergisi oranı, grup operasyonlarını yönetmek adına rekabetçi bir ortam sunar. Ayrıca, alıcının belirlenmiş bir düşük vergili yargı alanında yer almaması koşuluyla, Hollanda'dan yurt dışına yapılan faiz ve telif ödemeleri üzerinden alınan Hollanda stopaj vergisi genel olarak uygulanmaz.
Uluslararası Ticaret İçin Vergi Verimliliği
Uluslararası karları ilave vergi yükümlülüklerine maruz kalmadan ana şirket düzeyinde toplamak, bu yapının başlıca avantajlarından biridir. Gerçek bir kişinin doğrudan mülkiyeti, genellikle bağlı ortaklığın bulunduğu ülkede derhal temettü stopaj vergilerini tetikler. Bir Hollanda holding şirketi, bu fonları vergiden muaf olarak tahsil etmek için Hollanda iştirak kazançları istisnasını kullanarak bundan kaçınır. Bu mekanizma, küresel kazançların sorunsuz bir şekilde ülkeye geri getirilmesini ve yeniden yatırıma dönüştürülmesini kolaylaştırır. Uzaktan kurulum yapmak isteyen girişimciler için Hollanda şirket kuruluşu süreci, tasdikli bir Vekaletname aracılığıyla tamamlanabilir. Bu durum, yabancı kurucuların fiziksel olarak seyahat etmelerine gerek kalmadan mevzuata uygun bir holding yapısı kurmalarına olanak tanır.
İnovasyon ve Ar-Ge Teşvikleri
Hollanda, holding yapısını tamamlayan özel mali teşvikler yoluyla yüksek değerli ticari faaliyetleri aktif olarak teşvik etmektedir. İnovasyon Kutusu (Innovation Box), şirketlerin nitelikli fikri mülkiyetten elde edilen karlar üzerinde %9'luk indirimli kurumlar vergisi oranından yararlanmalarını sağlar. Bu durum, Hollanda iştirak kazançları istisnası ile birleştirildiğinde işlevsel bir bağ oluşturur; bir teknoloji bağlı ortaklığının satışından elde edilen sermaye kazançları ana şirket düzeyinde vergiden muaf kalır. Ayrıca, %30 vergi iadesi düzenlemesi (30% ruling), işverenlerin bölge dışı masraflar için vergiden muaf bir ödenek sağlamasına izin vererek holdinglerin uluslararası yetenekleri çekmesine yardımcı olur. Ülkenin bu standartlara olan bağlılığı, 2025 Küresel İnovasyon Endeksi'ndeki 8. sıradaki konumuna da yansımaktadır. Bu faktörler, Rabobank'ın 1 Mayıs 2026'dan bu yana Belastingdienst kasa bankası olarak hizmet vermesiyle birleştiğinde, uluslararası holdingler için güvenilir bir finansal altyapı sunmaktadır.
Vergiden Muaf Tüzel Kişiler için İdari ve Uyumluluk Gereksinimleri
Bir Hollanda holding şirketinin sürdürülmesi, yerel raporlama standartlarına sıkı sıkıya uyulmasını gerektirir. Dutch participation exemption (Hollanda iştirak kazancı istisnası), şartları karşılayan gelirler üzerindeki vergi yükümlülüğünü ortadan kaldırsa da bu gelirin doğru şekilde bildirilmesi zorunluluğunu ortadan kaldırmaz. Yöneticiler, yıllık finansal tabloların mali yıl sonundan itibaren 12 ay içinde KVK nezdinde dosyalanmasını sağlamalıdır. Bu son tarihe uyulmaması, iflas durumunda yöneticilerin şahsi sorumluluğuna yol açabilir. Ayrıca, iştirak verileri ve işlem geçmişi de dahil olmak üzere tüm kurumsal kayıtlar en az 7 yıl süreyle saklanmalıdır. Taşınmaz mülkler için bu süre 10 yıla uzamaktadır. Belastingdienst ana bankasının 1 Mayıs 2026 tarihinden bu yana Rabobank olduğunu ve bunun vergi ödemeleri ile iadelerinin işlenme şeklini etkilediğini unutmamak da son derece önemlidir.
Kurumlar Vergisi (CIT) Beyannamesi Yükümlülükleri
Dutch participation exemption avantajından yararlanan tüzel kişiler de yıllık kurumlar vergisi beyannamesi vermek zorundadır. Bu beyanname, istisna kapsamındaki temettülerin ve sermaye kazançlarının vergi matrahına sehven dahil edilmesini önlemek adına bunları ayrıntılı şekilde belirtmelidir. 2026 yılı için kurumlar vergisi oranları, 200.000 Avro'ya kadar olan karlar için %19 ve bu eşiği aşan karlar için %25,8'dir. Tüm gelirler istisna kapsamında olsa dahi beyanname verilmesi, şirketin mali durumunun resmi bir beyanı niteliğini taşır. Doğru muhasebeleştirme, belirli iştiraklerin niteliği konusunda vergi daireleriyle yaşanabilecek ihtilafları önlemenin tek yoludur. Bu düzeydeki denetim, Hollanda'da iş kuran tüm girişimciler için Hollanda kurumsal sisteminin bütünlüğünü temin eder.
UBO ve Şeffaflık Uyumluluğu
Tüm Dutch BV ve NV kuruluşları, Nihai Gerçek Hak Sahiplerini (UBO'lar) KVK tarafından tutulan ulusal sicile kaydettirmelidir. Bir UBO, hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasını elinde bulunduran herhangi bir gerçek kişi olarak tanımlanır. UBO bilgilerindeki her türlü değişiklik, uyumluluğun devamı için 7 gün içinde bildirilmelidir. Şeffaflık, Hollanda makamları için bir önceliktir ve UBO veya KVK dosyalama standartlarına uyulmaması, önemli para cezalarına veya adli yaptırımlara yol açabilir. Bu düzenlemeler, meşru uluslararası holdingler için net ve istikrarlı bir ortam sağlarken kurumsal yapıların kötüye kullanılmasını önlemek amacıyla tasarlanmıştır.
Yurt Dışından Vergi Açısından Verimli Bir Dutch BV Kurulumu
Uluslararası girişimciler, Hollanda'ya bizzat seyahat etme zorunluluğu olmaksızın bir Hollanda holding şirketi kurabilirler. Bu uzaktan kurulum, küresel kar yönetiminde Dutch participation exemption uygulamasından yararlanmayı planlayan kurucular için özellikle avantajlıdır. Dutch BV, esnekliği ve sadece 0,01 Avro olan asgari sermaye gereksinimi nedeniyle bu yapılar için birincil araç olmayı sürdürmektedir. Gerekli belgeler tamamlanıp yasallaştırıldıktan sonra, Hollanda Ticaret Odası (KVK) nezdindeki kuruluş süreci genellikle 3 ila 5 iş günü sürer. Intercompany Solutions, Hollanda mali sistemine sorunsuz bir geçiş sağlamak için tüm yasal gereksinimlerin karşılanmasını temin ederek kuruluş sürecinin tamamını yönetir.
Yasallaştırılmış Vekaletname (PoA) Yolu
AB dışından kurucular için standart prosedür, yasallaştırılmış Vekaletname yoludur. Bu süreç, Hollandalı bir noterin kurucu adına kuruluş senedini imzalamasına imkan tanır. Prosedür, Şirket Esas Sözleşmesi taslağının ve Vekaletname belgesinin hazırlanmasıyla başlar. Kurucu daha sonra bu belgeleri kendi ülkesinde yerel bir noterin huzurunda imzalamalıdır. İmzalanan bu belgelerin Hollanda makamları tarafından tanınması için, kurucunun ikamet ettiği ülkeye bağlı olarak genellikle Apostil veya bir Hollanda büyükelçiliği aracılığıyla yasallaştırılması gerekir. KVK kaydı ve sonraki KDV başvuruları için Hollanda'da yerel bir iş adresi zorunludur. Bu adres, tüm yasal ve vergisel yazışmaların kabul edildiği şirketin resmi merkezi olarak hizmet verir.
Holding Şirketleri için Kuruluş Sonrası Adımlar
Noterin senedi onaylaması ve şirketin KVK nezdinde tescil edilmesinin ardından (2026'da tek seferlik 85,15 Avro ücrete tabidir), birkaç idari adım izlenir. Bir KDV numarası başvurusu önceliklidir; yabancı mülkiyetli kuruluşlar için bu süreç genellikle 6 ila 8 hafta sürer. Bir holding şirketi her zaman KDV'ye tabi faaliyetlerde bulunmasa da, grup içi işlemler ve idari uyumluluk için genellikle KDV kaydı gereklidir. Bir kurumsal banka hesabı açmak bir sonraki kritik adımdır. Uluslararası girişimciler genellikle katı "Müşterini Tanı" (KYC) protokolleriyle karşılaşırken, Intercompany Solutions bankacılık başvuruları için gerekli iş planlarının ve belgelerin hazırlanmasında destek sunar.
Hollanda'da iş kuranlar için bu oluşum adımlarını uzun vadeli vergi planlamasıyla uyumlu hale getirmek esastır. Bu, 200.000 Avro'ya kadar olan karlar üzerindeki %19 kurumlar vergisi oranına hazırlık yapmayı ve 1 Mayıs 2026'dan bu yana Belastingdienst ana bankası olarak hizmet veren Rabobank'ın şirketin finansal iş akışlarına doğru şekilde entegre edilmesini içerir. Kurucular bu yapılandırılmış yaklaşımı izleyerek, holding şirketlerinin tam uyumlu olmasını ve uluslararası iştiraklerine Dutch participation exemption uygulamasını uygulamaya hazır hale gelmesini sağlayabilirler.
Son inceleme: Ağustos 2026
2026 İçin Vergi Açısından Verimli Bir Holding Stratejisinin Uygulanması
Hollanda'da bir holding şirketi kurmak, uluslararası vergi planlaması için güçlü bir temel oluşturur. İşletmeniz, %5 ortaklık payı eşiğini ve amaç ya da varlık testlerini karşılayarak, kurum karları üzerindeki çifte vergilendirmeyi ortadan kaldırmak için Dutch participation exemption avantajından eksiksiz şekilde yararlanabilir. Bu yasal menfaat, temettülerin ve sermaye kazançlarının azami verimlilikle ana merkeze aktarılmasını sağlayarak, 200.000 Avro'ya kadar olan karlar için uygulanan %19 kurumlar vergisi oranı kapsamında yeniden yatırıma imkan tanır.
Intercompany Solutions, 2015 yılından bu yana yabancı girişimcilik alanında uzmanlaşmış olup 3 ila 5 iş günü içinde uzaktan kuruluş işlemlerini kolaylaştırmaktadır. Ekibimiz, kayıtlarınızın zorunlu 7 yıllık saklama süresini ve KVK bildirim gereksinimlerini karşılamasını sağlamak amacıyla tam KDV ve muhasebe uyumluluk desteği sunar. 1 Mayıs 2026 tarihinden bu yana Belastingdienst ana banka olarak Rabobank'ı kullanmaktadır; finansal operasyonlarınızı bu güncel standartlarla senkronize etmenize yardımcı oluyoruz.
Hollanda pazarında istikrarlı ve mevzuata uygun bir varlık oluşturmanıza yardımcı olmayı sabırsızlıkla bekliyoruz.
Son inceleme: Ağustos 2026
Sıkça Sorulan Sorular
Hollanda iştirak kazancı istisnası yabancı bağlı şirketler için geçerli midir?
Evet, Hollanda iştirak kazancı istisnası, yasal gereksinimleri karşılamaları kaydıyla hem yerli hem de yabancı bağlı şirketler için geçerlidir. Bağlı şirketin mukim olduğu ülkede gerçekçi bir kar vergisine tabi olması veya amaç ve varlık testlerini geçmesi gerekir. Bu esneklik, Hollanda'yı uluslararası holdingler için küresel bir merkez haline getirmektedir. İstisnanın geçerli kalmasını sağlamak için bağlı şirketin yasal biçiminin bir Dutch BV veya NV ile karşılaştırılabilir olduğunun doğrulanması esastır.
İstisnadan yararlanmak için gereken asgari pay sahipliği oranı nedir?
İstisnadan yararlanmak için ana şirketin, bağlı şirketin nominal ödenmiş sermayesinin en az %5'ine sahip olması gerekir. Bu şart, hisselerin nominal değerine ve belirli durumlarda oy haklarına uygulanır. Asgari 0,01 Avro sermaye ile kurulabilen bir Dutch BV için bu eşiği karşılamak çoğu kurucu açısından genellikle kolaydır. Grup şirketlerine yönelik belirli konsolidasyon kuralları geçerli olmadıkça, daha düşük paylar kural olarak bu kapsama girmez.
Bir bağlı şirketin satışından doğan sermaye zararları Hollanda'da vergiden indirilebilir mi?
Şartları karşılayan bir iştirakin satışından veya elden çıkarılmasından kaynaklanan sermaye zararları, kural olarak Hollanda'da vergiden indirilemez. Bu durum, sermaye kazançlarının kurumlar vergisinden %100 muaf tutulmasının doğal bir sonucudur. Bununla birlikte, tasfiye zararları için önemli bir istisna mevcuttur. Bir bağlı şirket resmi olarak feshedilir ve tasfiye edilirse, ortaya çıkan zarar katı koşullar altında indirilebilir. Bu tür talepleri desteklemek için uygun belgeler en az 7 yıl süreyle saklanmalıdır.
'Amaç testi' Hollanda holding şirketimi nasıl etkiler?
Amaç testi, bir iştirakin pasif bir portföy yatırımı olarak tutulup tutulmadığını belirler. Holding şirketinin birincil amacı normal bir banka mevduatına veya borsa yatırımına benzer bir getiri elde etmekse, istisna reddedilebilir. Ancak holding şirketi, bağlı şirketi aktif olarak yönetiyorsa veya ticari politikasında rol oynuyorsa testi geçer. Bu durum, yapının yalnızca vergi odaklı pasif bir sahiplikten ziyade gerçek bir ekonomik faaliyeti yansıtmasını sağlar.
Bağlı şirketim düşük vergili bir yargı alanında bulunuyorsa iştirak kazancı istisnasından yararlanabilir miyim?
Düşük vergili bir yargı alanındaki bağlı şirketiniz varlık testini geçtiği takdirde istisnadan yine de yararlanabilirsiniz. Bu test, bağlı şirket varlıklarının %50'sinden daha azının düşük oranda vergilendirilmiş pasif yatırımlardan oluşmasını gerektirir. Bağlı şirket aktif bir ticaret veya üretim şirketi ise, yerel vergi oranı Hollanda iştirak kazancı istisnası açısından genellikle önemsizdir. Varlık testini geçemezse, bağlı şirketin yerel olarak en az %10 oranında gerçekçi bir vergiye tabi olması gerekir.
İştirak kazancı istisnası için gereken asgari bir elde tutma süresi var mıdır?
İstisnadan yararlanmak için kanunen zorunlu kılınan asgari bir elde tutma süresi bulunmamaktadır. Temettü dağıtıldığı veya sermaye kazancı elde edildiği tarihte nominal sermayenin en az %5'ine sahip olduğunuz sürece istisna uygulanır. Bu durum, kurumsal yeniden yapılandırmalar veya varlık satışları için önemli bir esneklik sağlar. Ancak, hisselerin ne kadar süreyle elde tutulduğuna bakılmaksızın, amaç veya varlık testleri gibi diğer yasal koşulları yine de karşılamanız gerekir.
Vergi istisnasından yararlanmak için Hollanda'da fiziki bir ofise ihtiyacım var mı?
Tahsis edilmiş fiziki bir ofise ihtiyacınız yoktur, ancak Hollanda'da kayıtlı bir iş adresinizin olması gerekir. Bu adres, KVK kaydı ve KDV başvuruları için zorunludur. Vergi makamlarının holdingin mukimliğini tanımasını sağlamak için şirketin yeterli ekonomik varlık (substance) sergilemesi gerekir. Bu genellikle yerel yöneticilerin bulunmasını ve temel yönetim kararlarının ülke içinde alınmasını içerir. Intercompany Solutions, kurucuların mevzuata uyumu sağlarken yasallaştırılmış Vekaletname yoluyla bu yapıları uzaktan kurmalarına yardımcı olur.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |