


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
ATAD 3 teklifinin Haziran 2025'te resmi olarak geri çekilmesi, AB suistimalle mücadele standartlarının gevşetildiği anlamına gelmemektedir; aksine DAC6 çerçevesi kapsamında daha titiz bir raporlamaya doğru bir geçişe işaret etmiştir. Birçok uluslararası yatırımcı, bu değişikliklere uyum sağlamadıkları takdirde yapılarının Hollanda'nın 95 çifte vergilendirmeyi önleme anlaşmasından oluşan ağına erişimini kaybedebileceğinden endişe duymaktadır. Hollanda holding şirketi substance requirements kriterlerinin uzaktan yönetime veya mukim olmayan yöneticilere sahip kuruluşlara nasıl uygulanacağı konusunda belirsizlik hissetmek anlaşılabilir bir durumdur. Uyumluluğu sürdürmek artık statik bir uygulama değil, aktif ekonomik gerçekliğin ve belgelenmiş yönetişimin bir zorunluluğudur.
Bu rehber, Hollanda holding şirketlerinin 2026 yılında vergi anlaşması avantajlarını ve mevzuata uyumluluğu güvence altına alması için gereken ekonomik varlık (economic substance) kriterlerinin profesyonel bir analizini sunmaktadır. 2026 yılı için FAVÖK'ün (EBITDA) %24,5'i seviyesinde kalan güncellenmiş faiz indirimi sınırını ve yöneticilerin en az %50'sinin Hollanda'da ikamet etmesi zorunluluğunu ana hatlarıyla açıklıyoruz. Bu çerçeve, Dutch BV şirketinizin küresel operasyonlar için sağlam bir araç olarak kalmasını sağlarken, vergi ödemelerinin 1 Mayıs 2026'dan bu yana Belastingdienst resmi ana bankası olan Rabobank aracılığıyla yönetilmesini temin eder.
Temel Çıkarımlar
- Uluslararası vergi anlaşması avantajlarını güvence altına almak için kanuni yöneticiler arasında %50 Hollanda mukimliği zorunluluğu da dahil olmak üzere asgari Hollanda holding şirketi substance requirements kriterlerini belirleyin.
- En son Hollanda suistimalle mücadele ve kazanç sıyırma (earnings stripping) düzenlemelerine uyumluluğu sürdürmek için şirket yapınıza FAVÖK'ün %24,5'i oranındaki 2026 faiz indirimi sınırını uygulayın.
- Mukim olmayan kurucuların fiziksel seyahat olmaksızın kuruluş sürecini tamamlamasına olanak tanıyan yasallaştırılmış Vekaletname (Power of Attorney) yolunu kullanarak uzaktan bir Dutch BV kurun.
- Yıl sonundan itibaren 12 ay içinde KVK nezdinde yıllık hesapları dosyalayarak ve vergi ödemelerini Rabobank ana banka hesaplarına yönlendirerek uzun vadeli yasal statüyü koruyun.
- Geri çekilen ATAD 3 teklifinden, sınır ötesi düzenlemeler için mevcut DAC6 çerçevesi kapsamında zorunlu kılınan gelişmiş raporlama yükümlülüklerine geçişi yönetin.
Hollanda Holding Şirketleri İçin Ekonomik Varlığın (Economic Substance) Tanımlanması
Hollanda vergi bağlamında ekonomik varlık (economic substance), bir tüzel kişiliğin Hollanda sınırları içerisindeki gerçek ekonomik mevcudiyetini ve faaliyetini ifade eder. Bu, bir şirketin nerede kurulduğu sorusunun çok ötesine geçer. Amsterdam'da kayıtlı olan ancak tamamen Singapur'dan yönetilen bir BV, Hollanda ekonomik gerçekliği olmaksızın Hollanda hukuki formunu taşır ve bu ayrım Belastingdienst için son derece önemlidir.
Hollanda vergi hukuku, kuruluş kurgusu (incorporation fiction) yerine etkin yönetim merkezi ilkesine göre işler. Kuruluş kurgusu kapsamında bir BV'nin, Hollanda kanunlarına göre kurulmuş olması sebebiyle Hollanda vergi mukimi olduğu varsayılır. Ancak Belastingdienst ve Hollanda mahkemeleri, fiili vergi mukimliğini değerlendirirken bu varsayımın ötesine bakar. Bir şirketin merkezi yönetimi ve kontrolü Hollanda dışında yürütülüyorsa, kuruluş yerine bakılmaksızın kuruluş anlaşma amaçları doğrultusunda yabancı vergi mukimi olarak değerlendirilebilir. Bu ayrım teorik değildir; holding yapınızın Hollanda vergi anlaşması ağına hukuki olarak erişip erişemeyeceğini belirler.
Uluslararası Vergi Hukukunda Varlık (Substance) Şartının Amacı
Varlık şartı, karşılık gelen bir ekonomik faaliyet olmaksızın kârı düşük vergili yargı bölgelerine kaydıran düzenlemeleri hedefleyen OECD öncülüğündeki çerçeve olan Matrah Aşındırma ve Kâr Aktarımı (BEPS) ile mücadeleye yönelik uluslararası çabaya dayanmaktadır. 95 çifte vergilendirmeyi önleme anlaşmasından oluşan geniş bir ağa sahip bir yargı bölgesi olarak Hollanda, bu anlaşmaları kullanan kuruluşların Hollanda topraklarıyla gerçek bir bağı olmasını sağlama konusunda özel bir yükümlülüğe sahiptir. Bu bağ olmaksızın anlaşma ağı, Hollanda Maliye Bakanlığı'nın aktif olarak engellemeye çalıştığı anlaşma alışverişi (treaty shopping) için bir kanal haline gelir. Gerçek ekonomik mevcudiyetten yoksun kuruluşlar, bir dizi olumsuz sonucu tetikleyen bir tanımlama olan posta kutusu veya aracı şirketler olarak sınıflandırılma riskiyle karşı karşıya kalır.
Yetersiz Varlığın (Substance) Sonuçları
Hollanda holding şirketi iktisadi mevcudiyet gereksinimlerinin karşılanamaması, somut ve ölçülebilir riskler doğurur:
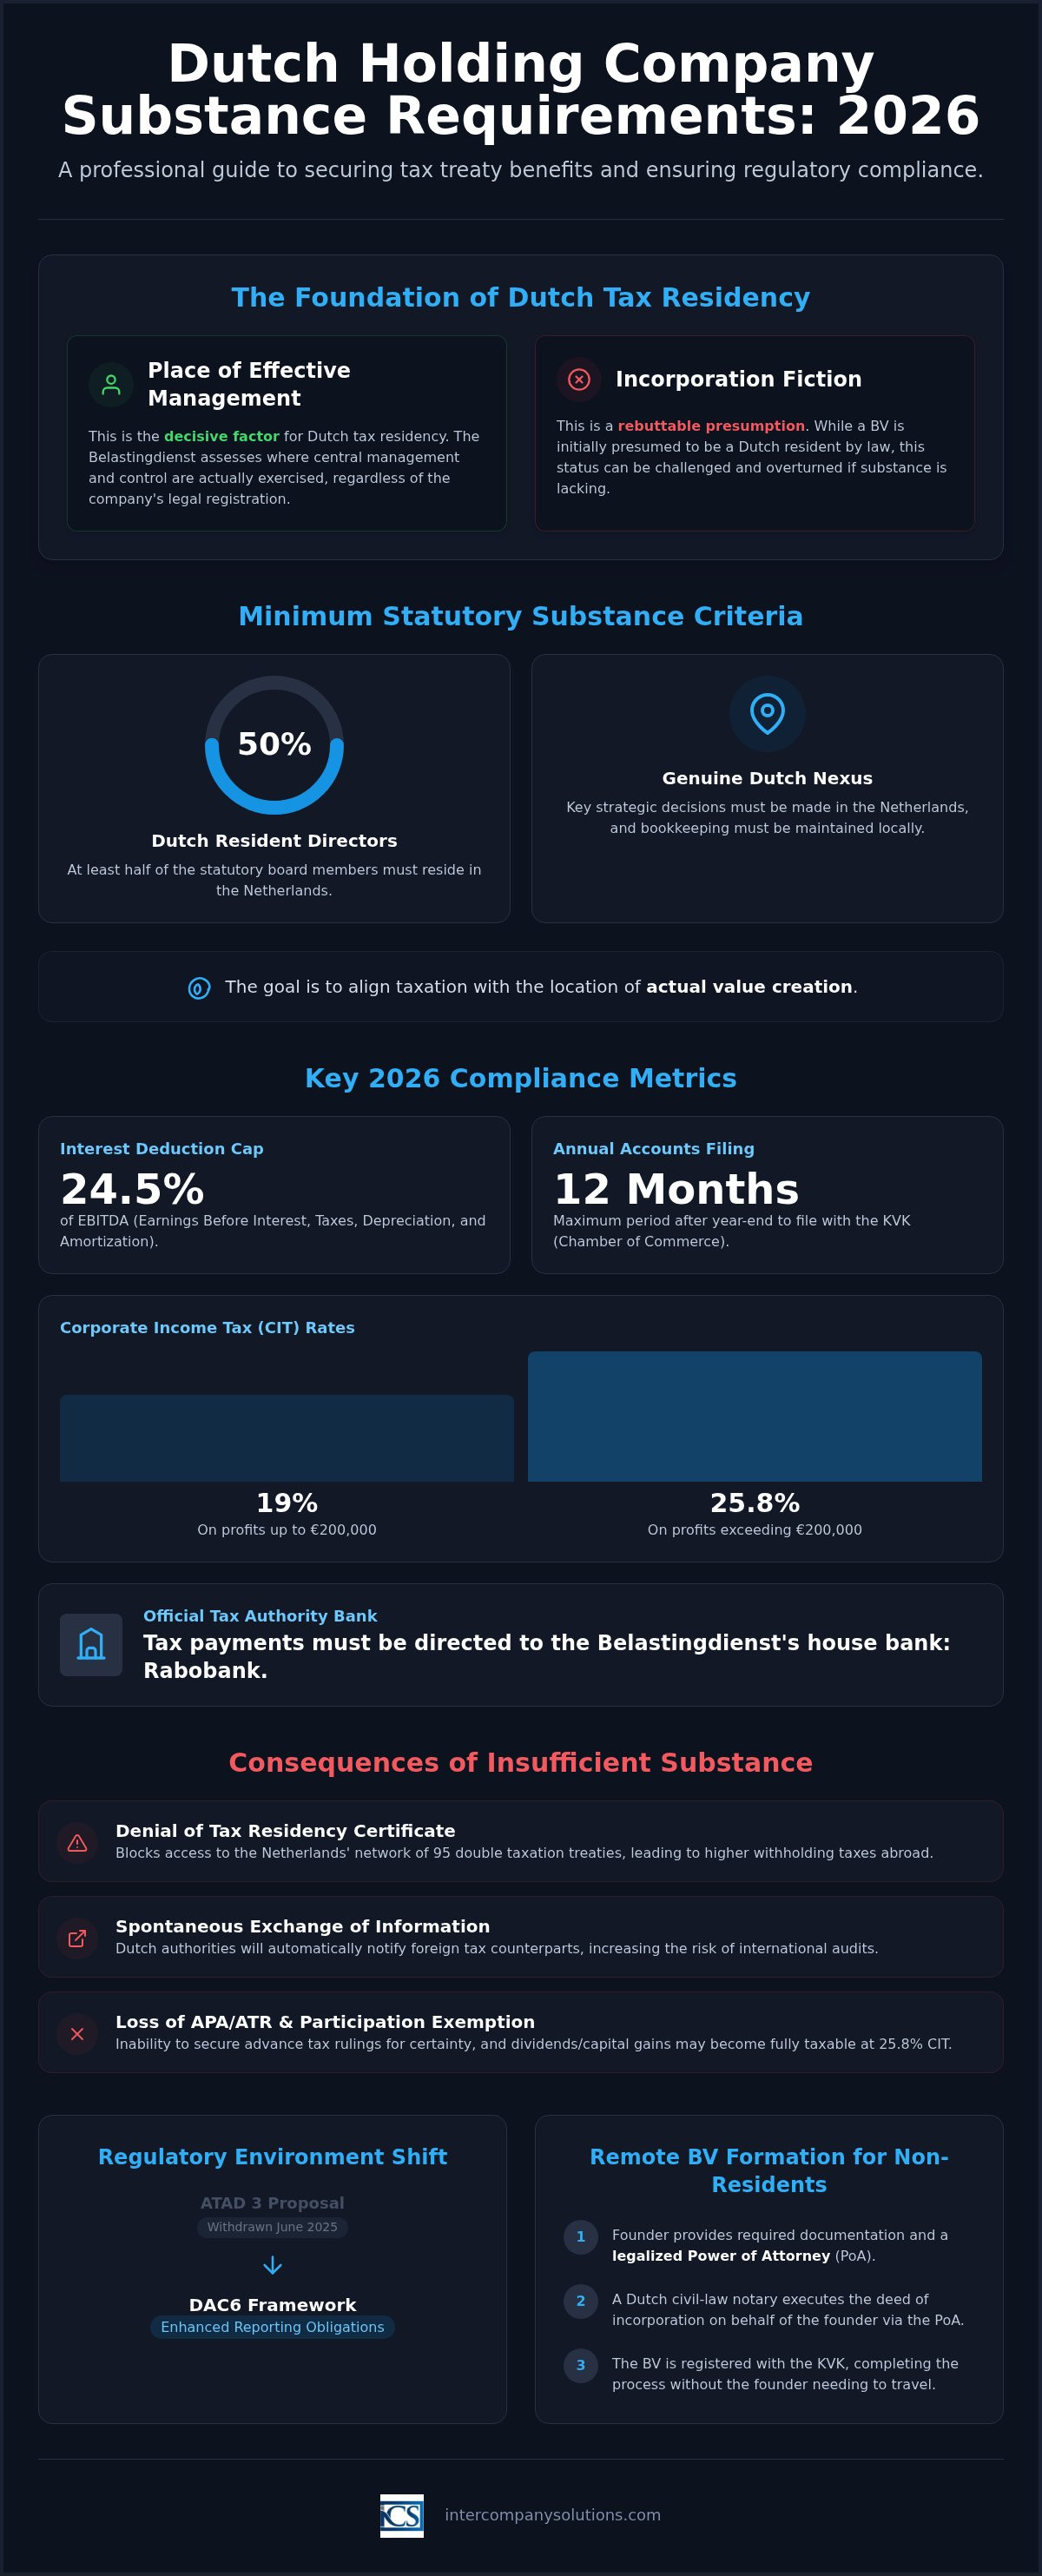
- Mukimlik belgesinin reddedilmesi: Belastingdienst, kâr payları, faiz ve gayrimaddi hak bedelleri üzerinden indirimli stopaj vergisi oranları gibi çifte vergilendirmeyi önleme anlaşması avantajlarından yararlanmak için zorunlu olan temel belge niteliğindeki mukimlik belgesini düzenlemeyi reddedebilir.
- Kendiliğinden bilgi değişimi: Hollanda vergi makamları, bu yetki alanlarında vergiden kaçınmak amacıyla kullanılabilecek yapıları tespit ettiklerinde yabancı muhataplarıyla bilgi paylaşmakla yükümlüdür; bu durum yurt dışındaki denetim riskini artırır.
- APA ve ATR erişiminin kaybı: Transfer fiyatlandırması ve vergisel muamele konusunda kesinlik sağlayan Peşin Fiyatlandırma Anlaşmaları ve Peşin Vergi İkrazları, yeterli iktisadi mevcudiyet ortaya koyamayan kuruluşlar için geçerli değildir. Bu durum, uluslararası gruplar açısından kilit bir risk yönetimi aracını ortadan kaldırır.
- İştirak kazancı istisnasının reddedilmesi: Hollanda iştirak kazancı istisnası, şartları karşılayan kâr paylarını ve sermaye kazançlarını kurumlar vergisinden muaf tutar. Bir holding yapısının kötüye kullanım amaçlı olduğu değerlendirildiğinde veya gerçek bir iktisadi mevcudiyetten yoksun olduğunda, Belastingdienst istisnanın uygulanmasına itiraz edebilir ve söz konusu gelirleri %25,8'lik standart kurumlar vergisi oranına tabi tutabilir.
Bu sonuçlar, iktisadi mevcudiyetin isteğe bağlı bir iyileştirmeden ziyade neden bir ön koşul olduğunu pekiştirmektedir. Aşağıdaki bölümler, Hollanda makamlarının uygulamada tam olarak ne talep ettiğini ortaya koymaktadır.
Vergi Mukimliği İçin Asgari Yasal İktisadi Mevcudiyet Kriterleri
Hollanda vergi makamlarının gerekliliklerini karşılamak için bir holding şirketi, yönetim ve kontrolünün kesin olarak Hollanda topraklarında yerleşik olduğunu kanıtlamalıdır. Bu kriterler, vergilendirmenin değer yaratımının gerçekleştiği yerle uyumlu hale getirilmesine odaklanan OECD'nin BEPS Eylem 5'i ile uyumludur. Hollanda holding şirketi iktisadi mevcudiyet gereksinimlerinin karşılanması, bir kuruluşa vergi mukimliği belgesi düzenlenmesi için zorunludur; bu belge, Hollanda'nın 95 çifte vergilendirmeyi önleme anlaşmasından oluşan ağına erişimin anahtarı niteliğindedir. Bu tanınma olmaksızın, kâr payı ödemeleri ve sermaye kazançları, normalde azaltılabilecek olan stopaj vergilerine tabi olabilir.
Yönetim ve Kurumsal Yönetim Gereksinimleri
Temel bir gereksinim, kanuni yönetim kurulu üyelerinin en az %50'sinin Hollanda'da mukim olmasıdır. Bu yöneticiler, şirketin risklerini ve varlıklarını yönetmek için gereken mesleki uzmanlığa ve karar alma yetkisine sahip olmalıdır. Pasif figürler olarak görev yapamazlar; şirketin idaresine fiilen katılmalı ve şirketi bağlayıcı hukuki ehliyete sahip olmalıdırlar. Kilit yönetim kararları Hollanda sınırları içinde, tipik olarak Hollanda'daki ofiste düzenlenen yönetim kurulu toplantılarında alınmalıdır. Bu kararlar yerel yönetim kurulu karar tutanaklarında ve idari kayıtlarda belgelenmelidir. Bir şirketin bu kurumsal yönetim standartlarını karşılayamaması halinde, yabancı vergi mukimi veya paravan şirket olarak yeniden sınıflandırılma riski doğar ve bu durum yabancı vergi daireleriyle zorunlu bilgi değişimini tetikler.
Operasyonel ve Altyapı Gereksinimleri
Şirket, ticari faaliyetleriyle orantılı bir ofis alanı aracılığıyla Hollanda'da fiziki bir mevcudiyet sürdürmelidir. Bu alan, fiili ticari operasyonlar ve kurumsal kayıtların saklanması için kullanılmalıdır. Yalnızca bir posta adresine sahip olmak yeterli değildir; ofis, bir holding şirketinin idari işlevlerini yürütebilecek şekilde donatılmış olmalıdır. Tüm defter tutma ve muhasebe işlemleri Hollanda içinde gerçekleştirilmeli ve muhafaza edilmelidir. Kayıtlar en az 7 yıl, şirketin taşınmaz mülk sahibi olması durumunda ise 10 yıl süreyle saklanmalıdır.
Finansal entegrasyon, yerel bir banka hesabının kullanılmasıyla ortaya konur. Belastingdienst'e göre Rabobank, 1 Mayıs 2026 tarihinden bu yana ana banka olarak hizmet vermektedir. Kurumsal işlemler ve vergi ödemeleri için yerel bir hesabın kullanılması, Hollanda'daki ekonomik faaliyetin net bir denetim izini sağlar. Bu süreci başlatan girişimciler için Dutch BV Şirket Kuruluşu hizmetlerimiz, bu operasyonel temellerin en başından itibaren doğru kurulmasını sağlar. Yönetici mukimliği veya mesleki nitelikler hakkında özel sorularınız varsa yapınızın profesyonel bir değerlendirmesi için uyum uzmanlarımıza danışabilirsiniz.
Kötüye Kullanımla Mücadele Düzenlemeleri ve ATAD 3'ün Etkisi
2026 yılındaki mevzuat ortamı, kurumsal şeffaflığa yönelik titiz bir yaklaşımla belirlenmektedir. Vergi Kaçınmasını Önleme Direktifi 3 (ATAD 3) için yapılan ilk teklif Haziran 2025'te resmi olarak geri çekilmiş olsa da, arkasındaki politika hedefleri Avrupa Birliği için temel bir öncelik olmaya devam etmektedir. Bu hedefler artık AB Vergi Kaçınmasını Önleme Direktifi (ATAD) ve DAC6 çerçevesindeki değişikliklere entegre edilmektedir. Ekonomik gerçekliğin sürdürülmesi, bu raporlama ortamında yüksek riskli veya paravan kuruluş olarak sınıflandırılmaya karşı temel güvencedir.
2026 yılında mevzuata uyum, katı finansal oranlara riayet edilmesini gerektirir. Belastingdienst'e göre faiz indirimi üst sınırı, FAVÖK'ün (EBITDA) %24,5'i veya hangisi daha yüksekse 1 milyon € tutarında bir eşiktir. Genellikle kazanç sıyırma (earnings stripping) kuralı olarak adlandırılan bu kısıtlama, holding yapılarında aşırı borçlanmayı önler. Bu kural tüm Dutch BV'ler için geçerlidir; şirketler arası kredileri veya grup finansmanı düzenlemelerini yapılandırırken kritik bir faktördür.
Holding şirketi tarafından elde edilen karlar, 200.000 €'ya kadar %19 ve bu tutarın üzerinde %25,8 oranında Hollanda Kurumlar Vergisine tabidir. Bu oranlar 2023'ten bu yana sabit kalmıştır. Substance gereksinimlerinin karşılanmasını sağlamak, bu karları, aksi takdirde şirketin mukimlik statüsüne itiraz edebilecek yabancı vergi daireleri tarafından yeniden tarhiyata tabi tutulmaktan korur. Usulüne uygun belgelendirme, şirketin Hollanda ile gerçek bir ekonomik bağı olan işlevsel bir ticari birim olduğuna dair gerekli kanıtı sağlar.
Hollanda iştirak kazancı istisnasından yararlanmak, uluslararası holding yapıları için genellikle birincil hedeftir. İstisnadan yararlanabilmek için holding şirketinin genellikle bir bağlı ortaklığın nominal ödenmiş sermayesinin en az %5'ine sahip olması gerekir. İstisna temettülere ve sermaye kazançlarına uygulansa da geçerliliği holding şirketinin ekonomik faaliyetine bağlıdır. AB dışındaki ana şirketler, ana-yavru şirket direktifi ilkeleri kapsamında temettü stopajı muafiyeti talep ederken kötüye kullanımı önleme testlerini karşılamak adına daha yüksek düzeyde yerel varlık sergilemelidir.
Son inceleme: Eylül 2026
Pratik Uygulama: Hollanda'da Gerçek Varlık Oluşturma
Hollanda holding şirketi substance gereksinimlerini karşılayan bir holding şirketi kurmak, kuruluş aşamasında başlar. Mukim olmayan kurucular için, tüzel kişiliğin en başından itibaren Belastingdienst ve KVK tarafından tanınmasını sağlamak amacıyla süreç usul açısından titizlikle yürütülmelidir. Bir BV yalnızca 0,01 € tutarında bir asgari sermaye gerektirir ve bu da yapıyı erişilebilir kılar; ancak yönetim ve yerel varlığa ilişkin yasal yükümlülükler katı kalmaya devam eder. Şirketin gayrifaal bir kayıttan ziyade işlevsel bir ticari birim olduğunu kanıtlamanız gerekir.
AB Dışı Kurucular İçin Uzaktan Kuruluş
Uzaktan Dutch BV kuruluşu için standart yol, tasdikli Vekaletname (POA) yöntemidir. Bu, Hollandalı bir noterin kuruluş senedini sizin adınıza düzenlemesine olanak tanır; yani kuruluş için Hollanda'ya seyahat etmeniz gerekmez. Kimliğinizin ve adres belgenizin tasdikli bir kopyası da dahil olmak üzere yüksek kaliteli belgeler sunmalısınız. Noter senedi düzenledikten sonra şirket Kamer van Koophandel (KVK) nezdinde tescil edilir. 2026 yılında 85,15 € tutarında tek seferlik bir KVK tescil ücreti uygulanmaktadır. Tescil sürecini tamamlamak için bu ücretin derhal ödenmesi gerekir. Dijital görüntülü kuruluş mevcuttur ancak Hollanda bankaları ve vergi dairesi tarafından sıklıkla talep edilen belirli tasdik şartları nedeniyle mukim olmayan kurucular için varsayılan yöntem değildir.
İdari Substance Oluşturulması
Kuruluş tamamlandıktan sonra odak noktası sürekli yönetim ve yerel entegrasyona kayar. Yönetim kurulunuzu, yöneticilerin en az %50'si Hollanda'da mukim olacak şekilde yapılandırmalısınız. Bu kişilerin şirketin mali ve hukuki işlerini yürütebilecek mesleki yeterliliğe sahip olması gerekir. İdari substance ayrıca tüm muhasebe ve şirket kayıtlarının yerel olarak tutulmasını gerektirir. Kayıtlar 7 yıl, şirketin taşınmaz mülkü varsa 10 yıl süreyle saklanmalıdır. Holding şirketiniz Hollanda'da personel istihdam ediyorsa, sosyal güvenlik ve ücret vergisi yükümlülüklerini doğru şekilde yerine getirmek için bordro ve personel prosedürlerini entegre etmelisiniz. Uyum gereklilikleri aynı zamanda UBO sicilini de kapsar. %25'ten fazla paya sahip Nihai Gerçek Faydalanıcılardaki her türlü değişiklik 7 gün içinde KVK'ya bildirilmelidir. Bu düzeyde aktif bir yönetimin sürdürülmesi, şirketinizin pasif bir paravan olarak görülmemesini sağlayarak iştirak kazancı istisnasına erişiminizi korur.
Uzun Vadeli Uyum ve Mevzuat Raporlamasının Sürdürülmesi
Bir BV için operasyonel istikrar, Hollanda mevzuat takvimine sürekli uyuma dayanır. İlk kurulum tamamlandıktan sonra odak noktası, tüzel kişiliğin Belastingdienst ve Kamer van Koophandel (KVK) nezdindeki durumunu geçerli kılan yıllık yükümlülüklere kayar. Hollanda holding şirketi iktisadi mevcudiyet gerekliliklerine uzun vadeli uyum, yalnızca vergi avantajlarını korumakla ilgili değildir; idari cezalardan ve olası denetimlerden kaçınmak için usule ilişkin bir zorunluluktur. Şirketin mali ve kurumsal yönetim kayıtlarının, Hollanda'daki devam eden ekonomik gerçekliğini doğru bir şekilde yansıtmasını sağlamalısınız.
Şirket statüsünü korumak için yıllık mali tablolar, mali yıl sonundan itibaren 12 ay içinde KVK'ya sunulmalıdır. Bu son tarihe uyulmaması, iflas durumunda yöneticilerin şahsi sorumluluğuna yol açabilir. Vergilendirme konusunda, Kurumlar Vergisi (CIT) beyannameleri yıllık olarak verilmelidir. Karlar, 200.000 Avro'ya kadar %19 ve bu eşiğin üzerinde %25,8 oranında vergilendirilir. 1 Mayıs 2026'dan itibaren tüm vergi ödemeleri, Belastingdienst tarafından kullanılan Rabobank hesaplarına yönlendirilmelidir. Ayrıca, aşırı şirket içi finansmandan kaynaklanan beklenmedik vergi kayıplarını önlemek için, 2026 vergi yılı için EBITDA'nın %24,5'i olarak belirlenen faiz indirimi sınırını takip etmelisiniz.
UBO ve Şeffaflık Gereklilikleri
Şeffaflık, Hollanda kurumsal ortamının temel taşı olmaya devam etmektedir. Hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan her birey için UBO sicilinde doğru bir kayıt tutmanız gerekmektedir. Bu bilgilerdeki herhangi bir değişiklik, değişikliğin gerçekleşmesinden itibaren 7 gün içinde KVK'ya bildirilmelidir. 2026 yılında UBO siciline erişim, gizlilik ile kara para aklamayı önleme denetimi ihtiyacını dengelemek amacıyla düzenlenmiş kalmaya devam etmektedir. Güncel bir sicil tutmak, şirket sekreterliği görevlerinizin kritik bir bileşenidir ve banka hesabı incelemeleri sırasında ya da yeni ticari sözleşmelere girerken sıklıkla denetlenir.
Yıllık Uyumluluk Kontrol Listesi
Yapılandırılmış bir inceleme süreci, holding şirketinizin bütünlüğünü korumaya yardımcı olur. Bu kontrol listesi, kurumsal yönetiminizin güçlü kalmasını sağlar:
- Yönetim Kurulu Karar Tutanakları: Önemli stratejik kararların yerel olarak alındığını belgeleyerek, yönetim kurulu toplantı tutanaklarının fiziki olarak Hollanda'da hazırlandığını ve imzalandığını doğrulayın.
- Mukimlik Takibi: Kanuni direktörlerinizin en az %50'sinin yıl boyunca birincil ikametgahlarını Hollanda'da sürdürdüklerini teyit edin.
- Banka Faaliyeti: Şirketin iktisadi bağını güçlendirecek şekilde, yerel banka hesabının düzenli ticari işlemlerle aktif kalmasını sağlayın.
- Kayıtların Saklanması: Tüm idari kayıtları 7 yıl, şirket taşınmaz mülk sahibi ise 10 yıl boyunca saklayın.
İdari kurulum hakkında daha fazla ayrıntı arıyorsanız, Hollanda'da bir iş kurma kılavuzumuz yerel uyumluluk standartlarına ilişkin daha fazla bilgi sunmaktadır. Bu maddelerin düzenli denetimleri, iştirak kazancı istisnanızı koruyacak ve Hollanda holding şirketi iktisadi mevcudiyet gerekliliklerinizin tutarlı bir şekilde karşılanmasını sağlayacaktır.
Son inceleme: Eylül 2026
2026'da Hollanda'daki Kurumsal Geleceğinizi Güvence Altına Almak
Hollanda'da güçlü bir kurumsal varlık oluşturmak, detaylara titizlikle dikkat edilmesini gerektiren stratejik bir adımdır. 2026'daki başarı, yalnızca yasal bir şirket kuruluşunun ötesine geçerek aktif yerel yönetişim sergileme ve gerçek bir iktisadi gerçeklik ortaya koyma yeteneğinize bağlıdır. Hollanda holding şirketi iktisadi mevcudiyet gerekliliklerini karşılamak, tüzel kişiliğinizin vergi anlaşması avantajlarından ve iştirak kazancı istisnasından yararlanmaya devam etmesini sağlayarak uluslararası yatırımlarınızı gereksiz incelemelerden korur. %50 mukimlik oranına sahip bir yönetim kurulu bulundurarak ve %24,5 EBITDA faiz indirimi sınırına uyarak, mevzuata uygunluk açısından güvenilir bir temel inşa edersiniz.
85,15 € KVK harcı ve %19 ile %25,8'lik 2026 CIT oranları da dahil olmak üzere bir BV için gereken şartları yönetmek, yapılandırılmış bir uyumluluk çerçeveniz olduğunda son derece kolaylaşır. Güvenilir kurumsal yönetim, yalnızca yıllık mali tabloları sunmaktan daha fazlasını içerir; Hollanda'da mukim direktörler ve aktif yerel bankacılık aracılığıyla yerel ekonomik entegrasyona bağlılık gerektirir. Ekibimiz, uzaktan şirket kuruluşunuzun sadece 3-5 iş günü içinde tamamlanmasını sağlayarak uluslararası girişimcilere özel destek sunmaktadır. Biz profesyonel detayları yönetirken sizin büyümeye odaklanmanızı sağlayan %100 Memnuniyet Garantisi ile usule ilişkin uzmanlığımızın arkasındayız.
Tam uyumlu bir holding yapısına geçiş yapmak, küresel ticari operasyonlarınızın uzun vadeli istikrarına yapılan bir yatırımdır. Girişiminizin hak ettiği hassasiyet ve profesyonel standartlarla Hollanda pazarına girişinizi kolaylaştırmayı sabırsızlıkla bekliyoruz.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
2026 yılında bir Dutch holding BV için asgari esas sermaye nedir?
Bir Dutch BV için asgari esas sermaye €0,01'dir. Bu eşik, girişimcilerin pazara girişini kolaylaştırmak amacıyla getirilmiş olup önceki €18.000 şartının yerini almıştır. Daha yüksek bir tutar seçebilseniz de uluslararası kurucuların çoğu finansal esnekliği korumak için sembolik bir meblağı tercih etmektedir. Bu sermaye, standart kuruluş süreci sırasında kuruluş senedi noter tarafından düzenlendikten sonra yatırılmalıdır.
Hollanda holding şirketlerinin ekonomik varlık (substance) için fiziki bir ofis alanına ihtiyacı var mıdır?
Evet, bir Hollanda holding şirketinin ticari faaliyetleriyle orantılı bir ofis alanı aracılığıyla fiziki bir mevcudiyete sahip olması gerekir. Bu alan, yönetim kurulunun stratejik kararlar aldığı ve şirketin idari kayıtlarının tutulduğu yer olarak hizmet verir. Gerçek bir ofisin bulunması, tüzel kişiliğin yalnızca bir posta kutusu şirketi olmadığını kanıtlamaya yardımcı olur; bu da Hollanda holding şirketi ekonomik varlık (substance) gerekliliklerinin karşılanması ve vergi mukimliği belgelerinin temin edilmesi açısından hayati önem taşır.
2026 yılında Hollanda holding şirketleri için kurumlar vergisi oranları nelerdir?
2026 vergi yılı için Kurumlar Vergisi (CIT) oranı, vergiye tabi kârın ilk €200.000'lik kısmı için %19'dur. Bu eşiği aşan kârlar %25,8 oranına tabidir. Bu oranlar, operasyonel kuruluşlar veya holding yapıları olmalarına bakılmaksızın tüm BV'ler için geçerlidir. Ayrıca, belirli koşullar altında temettüleri ve sermaye kazançlarını bu vergilerden tamamen muaf tutabilen iştirak kazancı istisnasından (participation exemption) yararlanmak da mümkündür.
Hollanda'da mukim olmayan bir kişi bir Hollanda holding şirketinin tek yöneticisi olabilir mi?
Hukuki olarak, mukim olmayan bir kişi tek yönetici olabilir; ancak bu düzenleme genellikle Hollanda holding şirketi ekonomik varlık (substance) gereklilikleri ile çelişir. Hollanda vergi mukimi olarak kabul edilmek için, kanuni yöneticilerin en az %50'sinin Hollanda'da ikamet etmesi gerekir. Tek yönetici sizseniz ve yurt dışında ikamet ediyorsanız, Belastingdienst fiili yönetim merkezinin Hollanda dışında olduğuna karar verebilir ve bu durum potansiyel olarak uluslararası vergi anlaşması avantajlarının reddedilmesiyle sonuçlanabilir.
2026 yılında Hollanda kuruluşları için faiz indirimi sınırı nedir?
Net faiz giderlerinin indirilebilirliği, şirketin FAVÖK'ünün (EBITDA) %24,5'i veya €1 milyon eşiğinden yüksek olanı ile sınırlandırılmıştır. Kazanç sıyırma kuralı (earnings stripping rule) olarak bilinen bu kural, hem grup içi hem de harici finansman düzenlemeleri için geçerlidir. Bu üst sınırın takip edilmesi, iştiraklerini finanse etmek için borçlanmaya dayanan holding şirketleri için kritik öneme sahiptir; zira bu limitlerin aşılması ciddi vergi sızıntısına ve grup için net getirilerin azalmasına yol açabilir.
Bir Hollanda holding şirketini uzaktan tescil ettirmek ne kadar sürer?
Bir Dutch BV'nin uzaktan kuruluşu genellikle 3 ila 5 iş günü sürer. Bu süre, tasdikli kimlik belgesi ve adres teyidi gibi gerekli tüm belgelerin noter tarafından teslim alınıp doğrulanmasıyla başlar. Süreç, noter onaylı bir Vekaletname (Power of Attorney) aracılığıyla yürütülür ve noterin fiziki varlığınız olmadan kuruluş senedini imzalamasına olanak tanır. Kuruluşun ardından, KVK ve vergi dairelerine kayıt nihai adımlar olarak gerçekleştirilir.
Ekonomik varlık (substance) gereklilikleri için bir Hollanda banka hesabı zorunlu mudur?
Tek bir kanunla açıkça zorunlu kılınmamış olsa da, bir Hollanda banka hesabına sahip olmak ekonomik varlığı (substance) kanıtlamak adına pratik bir gerekliliktir. Şirketin mali işlerinin Hollanda içinde yönetildiğine dair kanıt sağlar. 1 Mayıs 2026'dan itibaren Belastingdienst ana bankası olarak Rabobank'ı kullandığından, yerel bir hesaba sahip olmak vergi ödemelerinin etkin bir şekilde yapılmasını sağlar ve anlaşma ile uyum amaçları doğrultusunda kuruluşunuzun Hollanda yetki alanı ile olan bağını güçlendirir.
Hollanda holding şirketim ATAD 3 ekonomik varlık (substance) testini geçemezse ne olur?
Orijinal ATAD 3 teklifi Haziran 2025'te resmi olarak geri çekilmiş olsa da hedefleri artık genişletilmiş DAC6 raporlaması ve mevcut suiistimali önleme kuralları aracılığıyla uygulanmaktadır. Şirketiniz yeterli ekonomik varlığa (substance) sahip değilse, yüksek riskli bir paravan şirket (shell entity) olarak sınıflandırılabilir. Bu durum, mukimlik belgelerinin reddedilmesine, vergi anlaşması avantajlarının kaybedilmesine ve yabancı vergi makamlarıyla kendiliğinden bilgi değişimine yol açabilir. Belgelenmiş ekonomik gerçekliğin sürdürülmesi bu riskleri azaltmanın tek yoludur.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigorta
- De Nederlandsche Bank - Denetim
- AFM - Ruhsatlar ve siciller
- RVO - Uluslararası düzeyde iş yapmak
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |