


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
%15 yasal Hollanda kâr payı stopaj vergisi, ticari faaliyetin yalnızca sabit bir maliyeti olmayıp, çifte vergilendirmeyi önlemek için katı usul kurallarına uyulmasını gerektiren yönetilebilir bir değişkendir. Birçok yabancı girişimci için vergi anlaşması uygulamalarının karmaşıklığı ve kâr erozyonu endişesi, genellikle bir Dutch BV şirketinin operasyonel avantajlarını gölgede bırakmaktadır. Hollanda küresel ticareti kolaylaştırırken, ekonomik varlığın (substance) tevsik edilmesi ve beyanname verme sürelerine uyulmasının getirdiği idari yükün kurumsal uyum stratejiniz açısından önemli bir öncelik olmaya devam ettiğini muhtemelen fark ediyorsunuzdur.
Bu kılavuz, iştirak kazancı istisnasının ve anlaşmaya dayalı indirimlerin eksiksiz uygulanmasına odaklanarak 2026 vergi ortamının profesyonel bir analizini sunmaktadır. Nitelikli AB ve anlaşmaya taraf mukim hissedarlar için %0 oranını güvence altına almak adına gereken özel şartları açıklarken, düşük vergili yargı bölgelerine uygulanan %25,8 oranındaki şartlı stopaj vergisine de değinmekteyiz. Bu yol haritasını takip ederek, bir aylık beyan süresi ve Belastingdienst Rabobank hesabına ödemelerin intikal ettirilmesine ilişkin teknik gereksinimler hakkında netlik kazanacaksınız. Böylece kâr dağıtımlarınızın verimli kalması ve en güncel Hollanda mevzuat standartlarına tam uyum sağlaması temin edilir.
Temel Çıkarımlar
- 2026 yılı için geçerli olan %15 standart oranı ve bunun kurum kâr dağıtımlarında nasıl bir ön vergi işlevi gördüğünü tespit edin.
- İştirak kazancı istisnasının veya geçerli uluslararası vergi anlaşmalarının özel gereksinimlerini karşılayarak Hollanda kâr payı stopaj vergisinde %0 oranı için başvuruda bulunun.
- Kâr dağıtım stratejinizi, 200.000 € tutarına kadar olan kârlar için %19 ve daha yüksek marjlar için %25,8 olan 2026 kurumlar vergisi dilimleriyle uyumlu hale getirin.
- Belastingdienst elektronik raporlama standartlarına uyum sağlamak için zorunlu vergi beyanlarını bir aylık yasal süre içinde gerçekleştirin.
- Yalnızca 0,01 € asgari sermaye ile uzaktan BV kuruluşu için tasdikli Vekâletname (Power of Attorney) yönteminden yararlanın.
Table of Contents
Hollanda Kâr Payı Stopaj Vergisi (WHT) Çerçevesini Anlamak
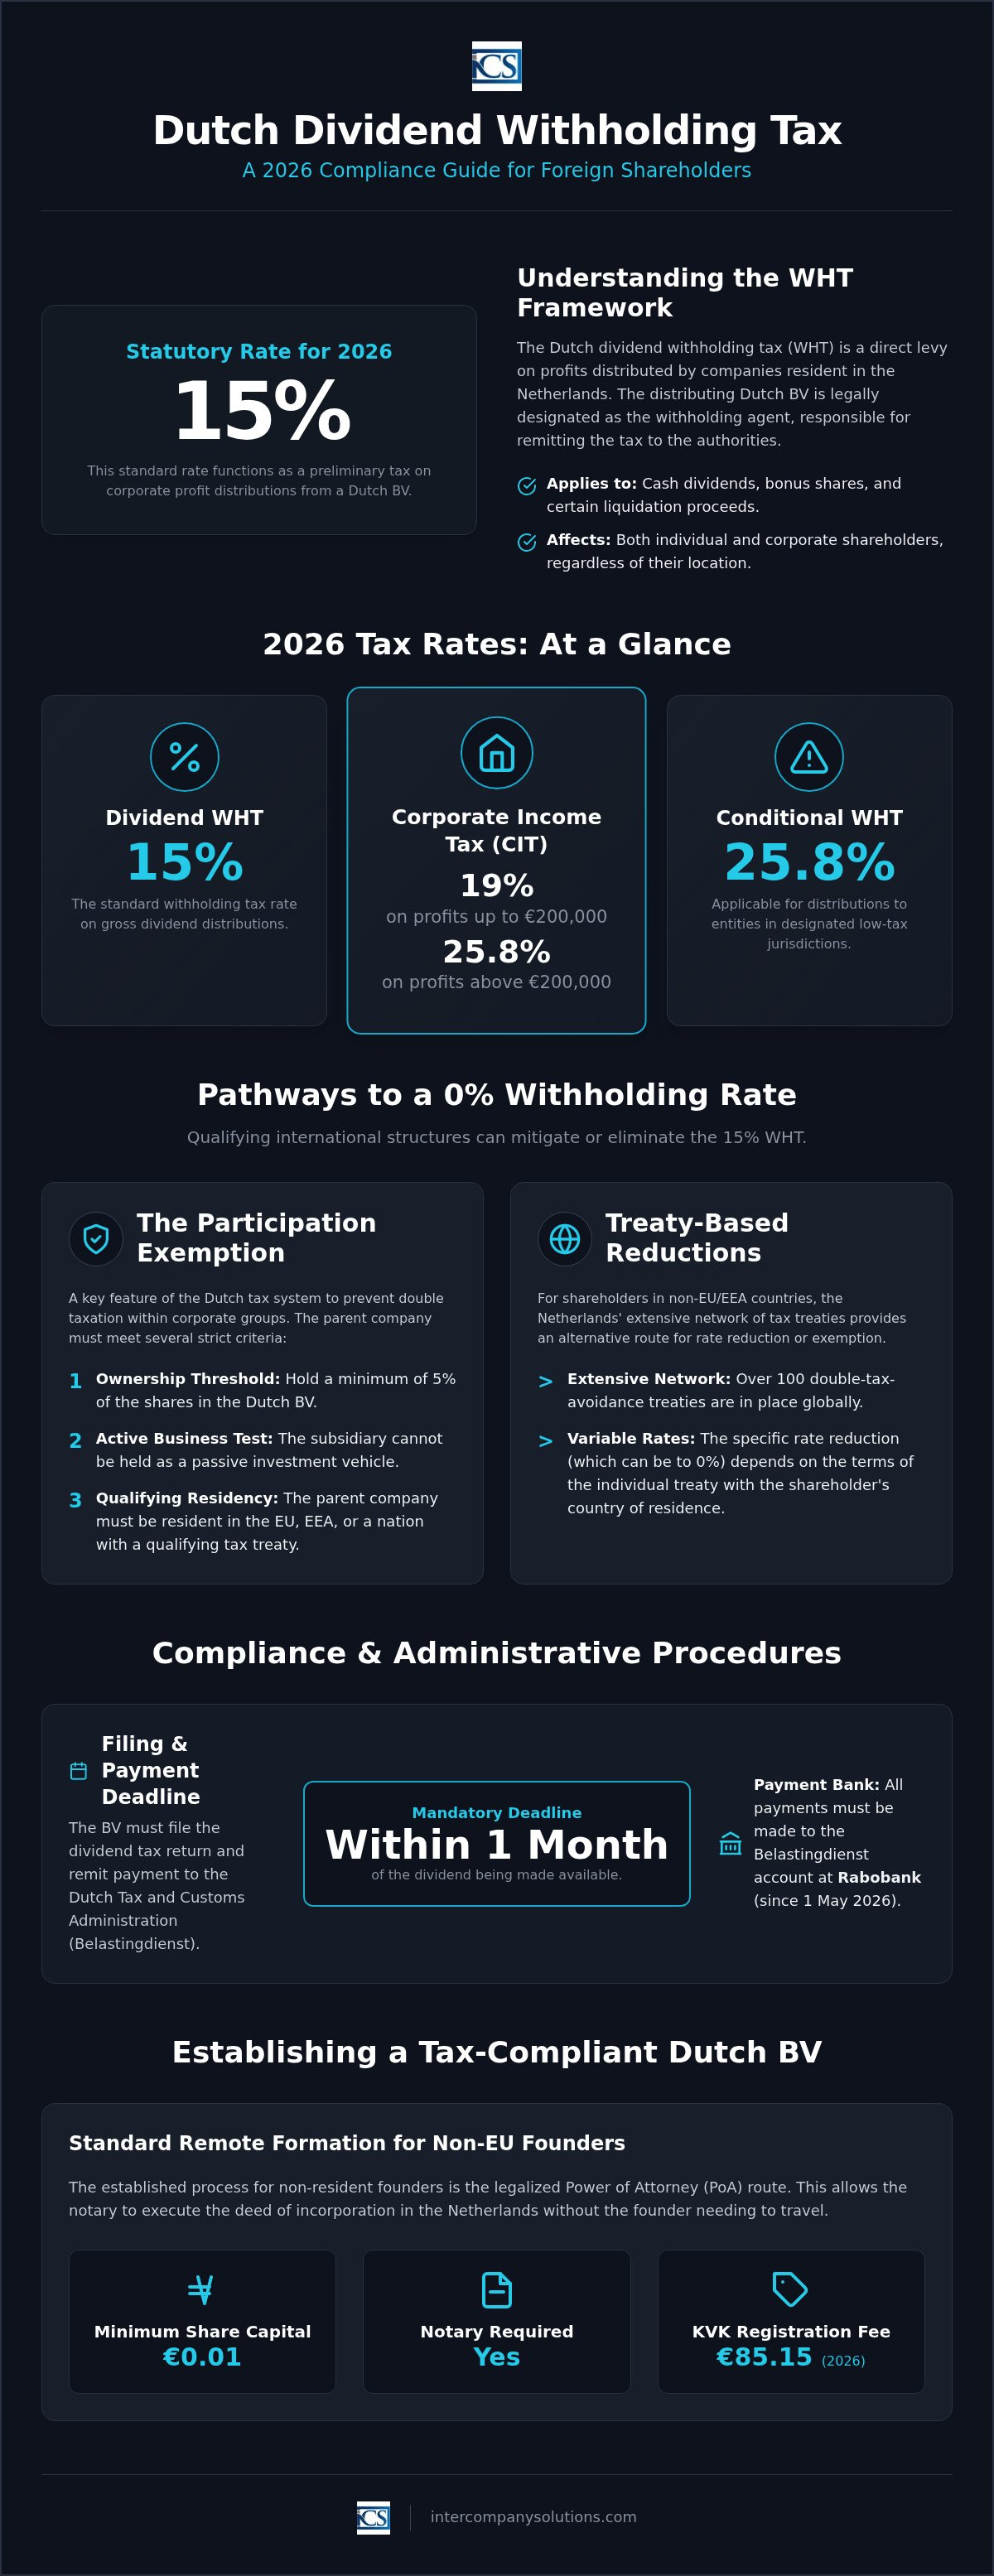
Hollanda temettü stopaj vergisi, Hollanda'da mukim şirketler tarafından gerçekleştirilen kâr dağıtımları üzerinden alınan doğrudan bir vergidir. 2026 vergi yılı için yasal oran %15 olarak belirlenmiştir. Bu vergi, söz konusu tutarı genellikle gelir vergilerinden mahsup edebilen Hollanda mukimleri için bir ön vergi niteliğindedir; ancak yabancı yatırımcılar için bir anlaşma indirim sağlamadığı sürece sıklıkla nihai bir vergiyi teşkil eder. Bu verginin kapsamı nakit temettüler, kâr yedeklerinden ihraç edilen bedelsiz hisseler ve şirketin ortalama ödenmiş sermayesini aşan tasfiye gelirleri de dahil olmak üzere çeşitli dağıtım türlerini kapsar.
Daha geniş kapsamlı Dutch Corporate Tax Framework dahilinde, dağıtımı yapan Dutch BV vergi sorumlusu yasal statüsüne sahiptir. Bu durum, tevkifat sürecinin idari doğruluğundan hissedarın değil, şirketin sorumlu olduğu anlamına gelir. Vergi, dağıtımı yapan kuruluşun vergi amaçları doğrultusunda Hollanda mukimi kabul edilmesi kaydıyla, yerleşim yerlerine bakılmaksızın hem gerçek kişi hem de tüzel kişi hissedarlara yapılan dağıtımlara uygulanır. Kuruluşunuzun en başından itibaren uygun şekilde yapılandırılmasını sağlamak esastır ve uzmanlarımız, gelecekteki kâr dağıtımları için mevzuata uygun bir temel oluşturmak üzere sıklıkla Netherlands company formation konusunda destek sağlamaktadır.
Matrah ve Ödeme Sorumluluğu
Doğru tutarın hesaplanması, herhangi bir kesintiden önceki brüt temettü tutarının tespit edilmesini gerektirir. Bir dağıtım onaylandığında, BV brüt tutarın %15'ini tevkif etmeli ve bunu Belastingdienst'e aktarmalıdır. Bu yükümlülük, hissedarlara piyasa değerinin altında bir bedelle devredilen varlıklar gibi gayrinakdi dağıtımları da kapsar. Bu durumlarda aradaki fark "varsayılan temettü" olarak işlem görür ve aynı %15'lik orana tabi tutulur. Şirket, temettünün ödenebilir hale geldiği tarihten itibaren bir ay içinde temettü vergisi beyannamesini vermeli ve ödemeyi tamamlamalıdır. 1 Mayıs 2026 tarihinden itibaren bu tür tüm ödemeler Belastingdienst ana bankası olan Rabobank'a yönlendirilmelidir.
Vergi Mukimliği ve Tevkifat Yükümlülükleri
Hollanda'nın kuruluş yeri ilkesini uygulaması nedeniyle bir Dutch BV kural olarak varsayılan biçimde tevkifat yükümlülüklerine tabidir. Hollanda kanunlarına göre kurulan her şirket vergi mukimi kabul edilir. Yabancı hissedarlar açısından bu durum, net dağıtım alınmasıyla sonuçlanır. %15'lik oran standart olmakla birlikte, birçok uluslararası yatırımcı çifte vergilendirmeyi önleme anlaşmalarının veya Hollanda iştirak kazançları istisnasının uygulanması yoluyla bu oranı düşürmektedir. Uyumluluğu sağlamak için belastingdienst.nl üzerinden ilgili ülkeye özgü oranları teyit etmelisiniz. Hissedarın Hollanda mukimi bir şirket olması halinde, kesilen vergi genellikle 200.000 €'ya kadar olan kârlar için %19 ve kalan kısım için %25,8 olan kendi kurumlar vergisi borcundan mahsup edilebilir.
Exemptions and Reductions for International Holding Structures
Yasal %15'lik oran standart olarak kalmaya devam ederken, Hollanda vergi sistemi şartları karşılayan uluslararası yapılar için önemli kolaylıklar sağlamaktadır. Dutch dividend tax basics konusunu anlamak, %0 yerel stopaj oranı uygulamayı hedefleyen yabancı yatırımcılar için hayati önem taşır. Bu istisna genellikle AB, AEA veya Hollanda ile nitelikli bir vergi anlaşması bulunan bir ülkede mukim tüzel kişi hissedarlara temettü ödendiğinde geçerlidir. Temel amaç, şirketler grubu içinde vergilendirmenin kademeli etkisini önlemek ve kârın yalnızca nihai alıcı düzeyinde bir kez vergilendirilmesini sağlamaktır.
The Participation Exemption Checklist
İştirak kazançları istisnası, Hollanda'nın küresel bir holding merkezi olarak cazibesinin temel taşlarından biridir. Bu istisnadan sınır ötesi bir bağlamda yararlanmak için ana şirketin birkaç katı kriteri karşılaması gerekir. Ana şirket, Dutch BV nezdinde en az %5 hisseye sahip olmalıdır. Ayrıca bağlı ortaklık, pasif bir yatırım olarak elde tutulamaz; ideal olarak aktif bir operasyonel işletme olmalıdır. Belgelendirme, mevzuata uyumun kritik bir bileşenidir. Bir vergi incelemesi sırasında Belastingdienst'e aşağıdaki kayıtları sunmanız gerekir:
- %5 sahiplik eşiğini kanıtlayan güncel pay defterleri.
- Ana şirketin kendi mukimlik bölgesindeki aktif ticari faaliyetlerinin kanıtı.
- Holding yapısının ticari gerekçesine ilişkin belgeler.
Vergi Anlaşmalarına Dayalı Oran İndirimleri
AB üyesi olmayan ülkelerde mukim hissedarlar için, 100'den fazla Hollanda çifte vergilendirmeyi önleme anlaşmasından oluşan geniş ağ, indirim için alternatif bir yol sunar. Bu anlaşmalar genellikle Hollanda temettü stopaj vergisini %5 veya %10'a, önemli iştirakleri içeren belirli durumlarda ise %0'a düşürür. Şirketiniz %15'lik tam oranı halihazırda ödemişse, Hollanda Vergi Dairesi aracılığıyla bir iade süreci başlatabilirsiniz. 2026 yılı itibarıyla, Çok Taraflı Araç'ın (MLI) etkisi daha belirgin hale gelmiştir. Yapıların anlaşma avantajlarından yararlanabilmesi için artık "Temel Amaç Testi"ni geçmesi gerekmektedir. Bu durum, düzenlemenin yapay olmadığını ve gerçek bir ticari işleve hizmet ettiğini güvence altına alır.
Kötüye kullanımı önleme hükümlerinin uygulanmasını engellemek için bu ekonomik varlık şartlarını yerine getirmek zorunludur. Şu anda yeni bir girişim planlıyorsanız, danışmanlarımız kuruluşunuzun en başından itibaren mevzuata uyumlu şekilde yapılandırılmasını sağlamak amacıyla Hollanda'da şirket kuruluşu konusunda yardımcı olabilir. Bu anlaşmaların kendi yargı alanınız için nasıl uygulandığına dair özel bir analize ihtiyaç duyuyorsanız, profesyonel bir değerlendirme için vergi departmanımızla iletişime geçebilirsiniz.
2026 Yılında Hollanda Kurumlar Vergisi (CIT) ile Etkileşim
2026 yılındaki kurumlar vergisi (CIT) ortamı, kâr dağıtımları için mevcut havuzu doğrudan belirler. Bir Dutch BV için birincil vergi yükümlülüğü iki dilim üzerinden hesaplanır. 200.000 €'ya kadar olan vergiye tabi kârlar üzerinden %19, bu eşiği aşan tutarlar üzerinden ise %25,8 vergi ödersiniz. Temettüler CIT sonrasında kalan net kârdan ödendiği için, kâr dağıtım stratejinizin bu oranları hesaba katması gerekir. Etkin vergi planlaması, likiditeyi korumak adına Hollanda temettü stopaj vergisinin bu kurumsal yükümlülüklerle birlikte yönetilmesini sağlar. Doğru raporlama, Belastingdienst kaynaklı faiz veya cezaların birikmesini önler.
Vergiye Tabi Kârın Hesaplanması ve İndirimler
Net kârınızı belirlemek, indirilebilir giderlerin kesin bir şekilde hesaplanmasını gerektirir. 2026 yılı için mevzuata uyum, şirketin EBITDA'sının %24,5'i olarak belirlenen faiz indirimi sınırına uyulmasını içerir. Ancak 1 milyon € tutarında bir eşik geçerlidir; faiz tutarı EBITDA yüzdesini aşsa bile bu tutara kadar olan faizleri her zaman indirebilirsiniz. Bu kural, aşırı borçlanmayı önler ve vergi matrahının istikrarlı kalmasını sağlar. Hem CIT hem de stopaj vergisi beyanlarını desteklemek için faturalar, banka hesap özetleri ve sözleşmeler dahil tüm mali kayıtları en az 7 yıl boyunca saklamalısınız. Bu belgeler, denetimler sırasında vergiye tabi kâr rakamına ulaşırken kullanılan giderleri tevsik etmek için hayati önem taşır. Kayıtlarınız taşınmaz mülkleri kapsıyorsa, saklama süresi 10 yıla uzar.
Mali Birlik ve Temettü Dağıtımları
Bir mali birlik (fiscale eenheid) kurmak, Hollandalı bir ana şirket ile bağlı ortaklıkları arasındaki sermaye hareketini kolaylaştırabilir. Şirketler CIT amaçları doğrultusunda bir mali birlik oluşturduğunda, vergi dairesi onları tek bir vergi mükellefi olarak değerlendirir. Bu yapının kâr hareketleri üzerinde doğrudan bir etkisi vardır. Aynı mali grup içindeki kuruluşlar arasındaki grup içi temettü akışları vergi açısından genellikle dikkate alınmaz. Bu durum, grup içinde yapılan dağıtımlar için Hollanda temettü stopaj vergisinin fiilen ortadan kalkmasıyla sonuçlanır. Şirket içi hazine yönetimini basitleştiren usuli bir avantajdır.
Bu karmaşık etkileşimleri yönetmek, düzenli bir muhasebe tutulmasını gerektirir. Bu standartların sürdürülmesine ilişkin daha fazla ayrıntıyı Dutch BV için Muhasebe kılavuzumuzda bulabilirsiniz. CIT raporlamanızı dağıtım takviminizle uyumlu hale getirerek idari hata riskini azaltırsınız. Bu uyum, Dutch BV şirketinin Belastingdienst Rabobank hesabına karşı yükümlülüklerini yerine getirmesini sağlarken grubun genel vergi pozisyonunun verimliliğini de en üst düzeye çıkarır.
Uyum Son Tarihleri ve İdari Prosedürler
Hollanda Vergi İdaresi tarafından belirlenen katı takvime uymak, kurumsal itibarınızı korumak için elzemdir. Temettü hissedarların tasarrufuna sunulduktan sonra, dağıtımı yapan BV tam olarak bir ay içinde bir Hollanda temettü stopaj vergisi beyannamesi vermeli ve ödemeyi gerçekleştirmelidir. Bu son tarih müzakereye kapalıdır. Bu sürenin kaçırılması, idari para cezalarına ve Belastingdienst tarafından faiz işletilmesine yol açar. Tüm bildirimler, şirket temsilciniz için geçerli dijital kimlik bilgilerini gerektiren resmi vergi portalı üzerinden elektronik olarak tamamlanmalıdır.
Vergiye özel bildirimlerin ötesinde, BV Ticaret Odası (KVK) nezdinde genel kurumsal uyumunu sürdürmelidir. Yıllık mali tablolar, mali yıl sonundan itibaren 12 ay içinde KVK'ya sunulmalıdır. Bunun yapılmaması ekonomik bir suç olarak kabul edilir ve yönetici sorumluluğuna yol açabilir. Bu idari katmanlar, şirketin mali durumunun kamuoyu ve düzenleyici kurumlar nezdinde şeffaf olmasını sağlar. Uygun belgelendirme, ayrıca iştirak istisnası veya vergi anlaşmaları kapsamında talep ettiğiniz her türlü muafiyetin geçerliliğini de destekler.
Bankacılık ve Ödeme Lojistiği
2026 yılı için kritik bir güncelleme, Belastingdienst'in birincil bankacılık ortağını içermektedir. 1 Mayıs 2026 tarihinden itibaren Hollanda Vergi İdaresi'nin resmi ana bankası Rabobank'tır. Bir Hollanda temettü stopaj vergisi ödemesi için uluslararası banka havalesi başlatıyorsanız, kayıtlarınızın bu değişikliği yansıtacak şekilde güncellendiğinden emin olmalısınız. Önceki yıllara ait güncel olmayan bankacılık bilgilerinin kullanılması, ödemelerin reddedilmesine ve olası geç bildirim cezalarına neden olacaktır. Ödeme referansınızın, elektronik beyanname sürecinde sağlanan doğru tarhiyat numarasını içerdiğinden emin olun.
Yeni kurulan kuruluşlar için, 85,15 € tutarındaki ilk KVK kayıt ücretinin yönetilmesi, idari sürecin ilk adımıdır. Bu tek seferlik ücret, yıllık uyum maliyetlerinden ayrıdır ancak şirketin kaydını etkinleştirmek için gereklidir. Ekibimiz, onaylı Vekaletname yoluyla Hollanda şirket kuruluşu sırasında bu lojistik süreçleri sıklıkla yürütmektedir. Bu, yerleşik olmayan kurucuların uluslararası seyahat ihtiyacı olmadan tüm ilk gereksinimleri karşılamasını sağlar.
UBO Bildirimi ve Şeffaflık
Nihai Gerçek Hak Sahipleri (UBO'lar) konusundaki şeffaflık, vergi anlaşması avantajlarından yararlanma uygunluğunuzla doğrudan bağlantılıdır. Hisse veya oy haklarının %25'inden fazlasına sahip olan UBO'lardaki her türlü değişikliği, değişikliğin ardından 7 gün içinde KVK'ya bildirmelisiniz. Belastingdienst, alıcının bir aracı kuruluş değil, gerçek lehdar olduğunu doğrulamak için UBO verilerini temettü vergisi beyannameleriyle çapraz kontrol eder. Bu sicilin güncel tutulmaması, bir vergi incelemesini veya %0 stopaj oranının reddedilmesini tetikleyebilir.
Sahiplik ve personele ilişkin net kayıtların tutulması, Hollanda'da bordro hizmetleri gibi diğer idari alanlar için de hayati öneme sahiptir. Doğru UBO ve çalışan verileri, şirketin tüm düzenleyici alanlarda uyumlu kalmasını sağlar. Uyuma yönelik bu entegre yaklaşım, yatırımınızı korur ve gelecekteki kâr dağıtımlarını kolaylaştırır.
Uzaktan Vergi Uyumlu Bir Hollanda Kuruluşu Oluşturma
Uyumlu bir temel oluşturmak, verimli kâr dağıtımına yönelik ilk adımdır. Yerleşik olmayan kurucular için standart yaklaşım, onaylı Vekaletname (PoA) yoludur. Bu yöntem, kurucunun fiziksel varlığı olmaksızın noterin Hollanda'da kuruluş senedini imzalamasına olanak tanır. Bir Dutch BV yalnızca 0,01 € tutarında asgari hisse sermayesi gerektirir ve bu da onu çeşitli iş ölçekleri için erişilebilir bir yapı haline getirir. Dutch BV kuruluşu için profesyonel bir temsilciyle çalıştığınızda, uzaktan şirket kuruluşu için tipik süre 3-5 iş günüdür. Bu hız, kuruluşun gelecekteki Hollanda temettü stopaj vergisi uyumuna hazır olmasını sağlamak için gereken ayrıntılara gösterilen titiz özenden ödün vermez.
Uzaktan Şirket Kuruluşu Adımları
Süreç, yasal geçerliliği sağlamak için mantıksal bir sırayı takip eder. İlk olarak, gerekli kimlik belgelerini onaylatmalı ve kendi ülkenizde PoA'yı imzalamalısınız. Bu belgeler daha sonra ikinci adım için Hollanda'ya gönderilir: kuruluş senedinin noter onaylı icrası. Bir eenmanszaak veya VOF'un aksine, bir BV'nin kuruluşu kesinlikle bir noter gerektirir. Son olarak kuruluş, KVK ve vergi dairelerine tescil edilir. Bu tescil, tek seferlik 85,15 € tutarındaki KVK ücretini ve KDV ile Kurumlar Vergisi (CIT) numaralarınızın düzenlenmesini tetikler. Bu yapılandırılmış yaklaşım, işletmenizin yerleşik bir vergi mükellefinin idari görevlerine hazırlanırken tüm giriş gereksinimlerini karşılamasını sağlar.
Süregelen Uyum Desteği
Kuruluşunuzun vergi uyumlu durumunu sürdürmek, tutarlı bir idari gözetim gerektirir. Üç aylık KDV beyannamelerini yönetmeniz ve 200.000 €'ya kadar %19, üzerindeki tutarlar için %25,8 olan 2026 oranlarına göre yıllık Kurumlar Vergisi (CIT) beyannamelerini hazırlamanız gerekecektir. Şirket kâr dağıtmaya hazır olduğunda, dağıtım tarihinden itibaren bir ay içinde Hollanda temettü stopaj vergisi beyannamesini vermelisiniz. Cezalardan kaçınmak için tüm ödemeler Belastingdienst Rabobank hesabına aktarılmalıdır.
Yasal gereklilikleri karşılamak için tüm mali kayıtlar en az 7 yıl saklanmalıdır. BV'niz taşınmaz mülke sahipse, bu saklama süresi 10 yıla uzatılır. Bu kayıtların düzenli tutulması, gelecekteki incelemeler sırasında iştirak istisnalarını veya anlaşmaya dayalı oran indirimlerini gerekçelendirmek için hayati önem taşır. Bu uyum alışkanlıklarını baştan itibaren entegre ederek, şirketin uluslararası hissedarlara asgari vergi sürtünmesiyle kâr dağıtma kabiliyetini korursunuz.
Son inceleme: Eylül 2026
2026 Yılı Hollanda Dağıtım Stratejinizi Güvence Altına Alma
Hollanda temettü stopaj vergisi sürecini verimli bir şekilde yönetmek, kurumsal yapınız ile en güncel yasal düzenleme gereksinimleri arasında hassas bir koordinasyon gerektirir. 100'den fazla vergi anlaşmasından oluşan ağı ve yerel iştirak istisnasını kullanarak kârınızı gereksiz aşınmalardan koruyabilirsiniz. Başarılı uyum, bir aylık beyanname verme süresine uymayı ve tüm ödemelerin Belastingdienst'in Rabobank hesabına zamanında ulaşmasını sağlamayı içerir. Bu usule ilişkin adımlar, kuruluşunuzun itibarını korumak ve idari para cezalarından kaçınmak için hayati önem taşır.
Intercompany Solutions, onaylı Vekaletname aracılığıyla 3-5 iş günü içinde uzaktan BV kuruluşu sunarak küresel girişimciler için proaktif bir ortak olarak hareket eder. Dünya çapında 2.000'den fazla başarılı şirket kuruluşuyla, CIT bildirimleri ve periyodik temettü vergisi beyannameleri için uzman muhasebe desteği sağlıyoruz. Bu profesyonel gözetim, kuruluşunuzun faaliyetinin ilk gününden itibaren ekonomik varlık (substance) ve şeffaflık konusundaki 2026 standartlarını karşılamasını sağlar.
Büyümenizi kolaylaştırmaya ve Hollanda'da istikrarlı, uyumlu bir mevcudiyet kurmanıza yardımcı olmaya hazırız.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
2026 yılı için Hollanda temettü stopaj vergisi oranı nedir?
2026 yılı için bir Hollanda şirketi tarafından yapılan kâr dağıtımları üzerindeki yasal Hollanda temettü stopaj vergisi oranı %15'tir. Bu oran; nakit temettülere, bedelsiz hisselere ve ortalama ödenmiş sermayeyi aşan tasfiye gelirlerine uygulanır. BV stopaj sorumlusu olarak hareket etse de, vergi teknik olarak geliri elde edenden alınan bir kesintidir. Hollanda'da mukim olanlar için bu, nihai gelir veya kurumlar vergisi tarhiyatına mahsup edilen bir ön vergidir.
Yabancı girişimciler %0 temettü vergisi oranı için başvurabilir mi?
Yabancı girişimciler, iştirak kazancı istisnası veya belirli bir vergi anlaşmasının şartlarını karşılamaları halinde sıklıkla %0 oranından yararlanabilirler. Bu durum genellikle AB, AEA veya bir anlaşma ülkesinde mukim olan ve hisselerin en az %5'ine sahip tüzel kişi hissedarlar için geçerlidir. Bu indirimden yararlanabilmek için yapının yapay olmadığını ve holding şirketinin kendi yargı bölgesinde gerçek bir ekonomik varlığa sahip olduğunu kanıtlamanız gerekir.
İştirak kazancı istisnası bir Dutch BV için nasıl işler?
İştirak kazancı istisnası, bağlı ortaklık düzeyinde halihazırda vergilendirilmiş kârların ana Dutch BV'ye dağıtıldığında tekrar vergilendirilmemesini sağlar. Bu istisnadan yararlanabilmek için ana şirketin, bağlı ortaklığın sermayesinin en az %5'ine sahip olması gerekir. Ayrıca bağlı ortaklığın, pasif bir yatırım aracı olmak yerine aktif bir operasyonel işletme olması şarttır. Bu mekanizma, vergi açısından verimli bir uluslararası holding yapısının sürdürülmesi ve çoklu vergi katmanlarının kademeli etkisinden kaçınılması için esastır.
Hollanda temettü vergisini ödemek için son tarih nedir?
Hollanda temettü stopaj vergisi beyannamesinin verilmesi ve verginin ödenmesi için yasal son tarih, dağıtım tarihinden itibaren bir aydır. 1 Mayıs 2026 tarihinden itibaren tüm vergi ödemeleri, Belastingdienst için ana banka olarak hizmet veren Rabobank'a yapılmalıdır. Bu sürenin kaçırılması, idari para cezalarına ve faiz tahakkukuna yol açar. Elektronik beyanın ve banka transferinin son tarihten önce tamamlanmasını sağlamak için muhasebe ekibinizle koordinasyon sağlamanız hayati önem taşır.
Vergi beyannamelerimi vermek için Hollanda'ya seyahat etmem gerekir mi?
Vergi beyannamelerinizi yönetmek veya şirketinizi kurmak için Hollanda'ya seyahat etmeniz gerekmez. BTW, kurumlar vergisi ve temettüler dahil olmak üzere tüm vergi beyannameleri, vergi dairesinin portalı üzerinden elektronik olarak sunulur. İlk kuruluş için, siz yurt dışındayken noterin işlemi tamamlamasına olanak tanıyan tasdikli vekaletname yolunu kullanıyoruz. Bu uzaktan yürütülen süreç, standart bir Dutch BV için genellikle 3 ila 5 iş günü sürer.
Vergi anlaşmaları %15 stopaj vergisini nasıl etkiler?
Vergi anlaşmaları, şartları karşılayan uluslararası yatırımcılar için standart %15'lik stopaj oranını sıklıkla %10, %5 ve hatta %0'a indirir. Hollanda, çifte vergilendirmenin önlenmesine öncelik veren yaklaşık 100 çifte vergilendirmeyi önleme anlaşmasından oluşan bir ağa sahiptir. Bununla birlikte, Çok Taraflı Araç (Multilateral Instrument) uygulamasından bu yana, Temel Amaç Testi'ni (Principal Purpose Test) karşılamanız gerekir. Bu test, yatırım yapısının ana nedeninin yalnızca bir vergi avantajı elde etmek olmadığını teyit eder ve belgelenmiş ticari gerekçe gerektirir.
Bir Dutch BV vergi uyumu için hangi kayıtları saklamak zorundadır?
Bir Dutch BV, vergi uyumunu sağlamak amacıyla mali kayıtlarını yasal olarak 7 yıl süreyle saklamakla yükümlüdür. Bu kayıtlar arasında banka hesap özetleri, faturalar, sözleşmeler ve Hollanda temettü stopaj vergisini hesaplamak için kullanılan pay defterleri yer alır. Şirketiniz gayrimenkule sahipse veya gayrimenkul yönetiyorsa, saklama zorunluluğu 10 yıla uzar. Düzenli dijital veya fiziksel arşivlerin tutulması, Belastingdienst tarafından yapılabilecek olası bir denetim sırasında durumunuzu desteklemek için esastır.
2026 yılında bir Dutch BV için kurumlar vergisi dilimi nedir?
2026 yılı kurumlar vergisi dilimleri, şirketin vergiye tabi kârına bağlı olarak iki basamağa ayrılmıştır. 200.000 € eşiğine kadar olan kârlar için %19 ödersiniz. Bu 200.000 € sınırını aşan tutarlar için vergi oranı %25,8'e yükselir. Bu oranlar; işletme giderleri ve mali yıl için şirketin FAVÖK'ünün (EBITDA) şu anda %24,5'i olarak belirlenmiş olan faiz indirimi sınırı dikkate alındıktan sonraki net kâra uygulanır.
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- ICS Payroll - Hollanda bordro hizmetleri
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için BTW
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Dünya Çapında Vergi Özetleri - Hollanda
- ICLG - Kurumsal Yönetim Hukuku ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |