

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Birçok uluslararası girişimci, daha yüksek bir kâr marjının otomatik olarak vergi yükümlülüğünde doğrusal bir artışa yol açtığını varsayar; ancak Hollanda mali sistemi, genişlemenin ilk aşamalarında büyümeyi desteklemek üzere tasarlanmış kademeli bir yapı üzerinde işler. Hollanda kurumlar vergisi oranını anlamak, küresel vergi pozisyonunu optimize ederken aynı zamanda uyumluluğu sürdürmek isteyen yabancı sermayeli her BV için temel önem taşır. Muhtemelen sınır ötesi raporlama baskısını yönetiyorsunuz ve katı beyan sürelerinin kaçırılmasıyla ilişkili mali cezalardan kaçınmak istiyorsunuz. Bu, yerel Belastingdienst gerekliliklerine aşina olmayanlar için yaygın bir zorluktur.
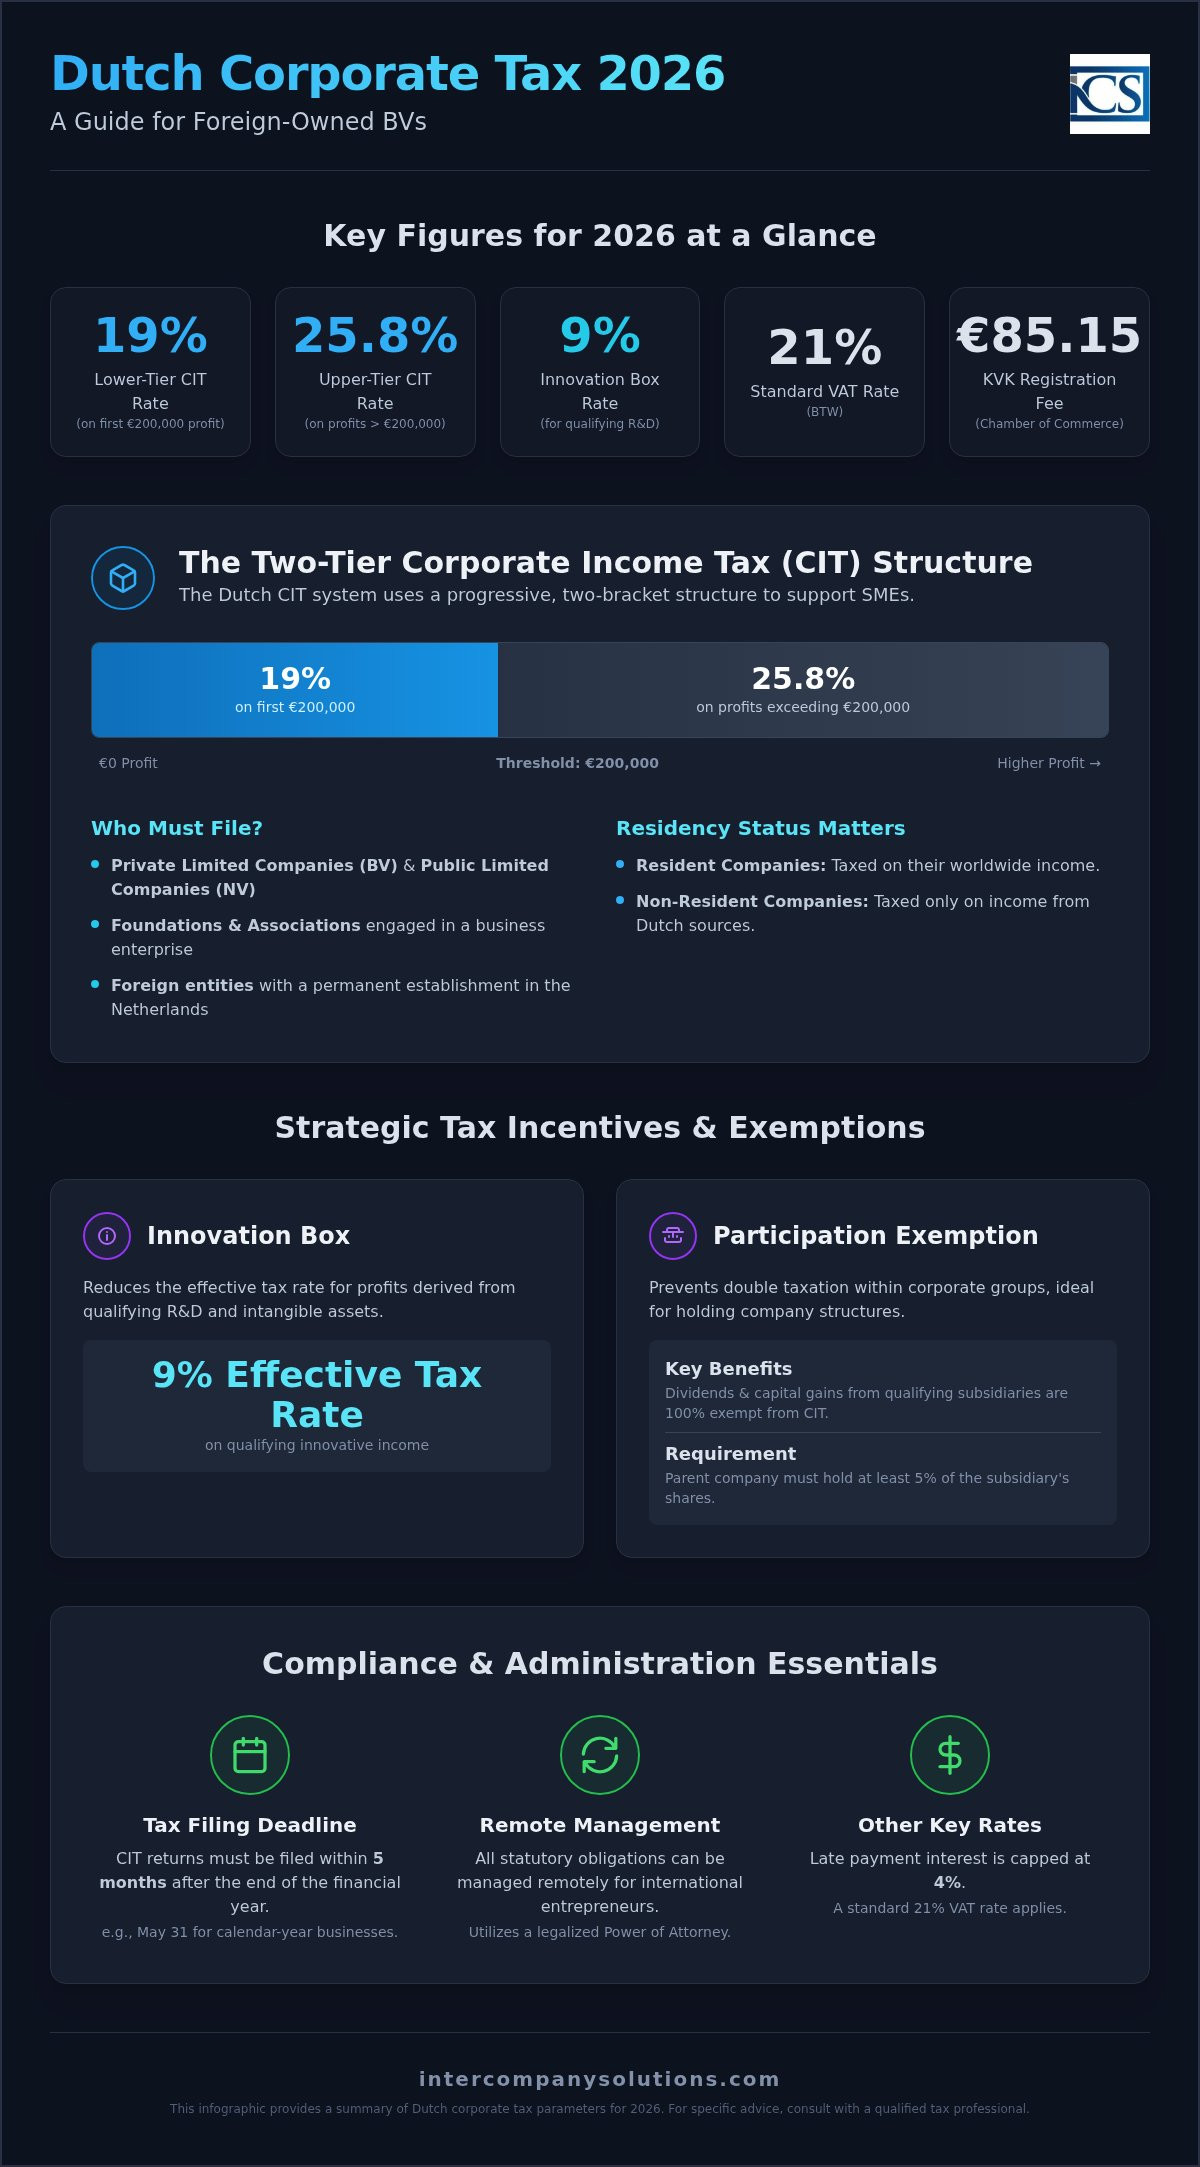
Bu makale; 2026 vergi dilimleri, eşikleri ve zorunlu uyum adımlarının kesin bir dökümünü sunmaktadır. %19'luk oranın kârın ilk €200.000'lik kısmına nasıl uygulandığını ve %25,8'lik dilimin ne zaman yürürlüğe girdiğini netleştireceğiz. Muhasebe ve Vergi Hizmetleri ekibimiz bu kılavuzu, %9'luk Innovation Box teşvikini ve iştirak kazancı istisnası kurallarını kapsayacak şekilde yapılandırmıştır. Vergi beyanları için güvenilir bir takvim ve 2026 yılı için €85,15 tutarındaki KVK kayıt ücretine dair net bir bakış açısı elde ederek işletmenizin en başından itibaren mevzuata tam uyumla faaliyet göstermesini sağlayacaksınız.
Key Takeaways
- 2026 yılı Hollanda kurumlar vergisi oranı, vergiye tabi kârın ilk €200.000'lik kısmı için %19 ve bu eşiği aşan kârlar için %25,8'dir.
- Şartları karşılayan yenilikçi ticari faaliyetler, Innovation Box aracılığıyla %9 oranında indirimli bir efektif vergi oranından yararlanabilirken, iştirak kazancı istisnası holding yapıları için çifte vergilendirmeyi önler.
- Kurumlar vergisi beyannameleri, mali yılın bitiminden sonraki beş ay içinde verilmelidir; bu da takvim yılı esaslı işletmeler için 31 Mayıs son teslim tarihine tekabül eder.
- Uluslararası girişimciler, şirket kuruluşu ve devam eden vergi uyumu için yasallaştırılmış Vekaletname (Power of Attorney) yolunu kullanarak tüm yasal yükümlülükleri uzaktan yönetebilirler.
- İşletmeler, kâr vergilerinin ötesinde, standart %21 KDV oranını ve 2026 mali yılı için €85,15 tutarındaki zorunlu KVK kayıt ücretini hesaba katmalıdır.
Understanding the Two-Tier Dutch Corporate Income Tax (CIT) Structure
Hollanda, şirketler tarafından elde edilen vergiye tabi kârlar üzerinden bir kurumlar vergisi uygular. Bu Hollanda Kurumlar Vergisi Sistemi, sabit bir yüzdeden ziyade iki kademeli, basamaklı bir yapı üzerinde işler. Özellikle yerel ekonominin belkemiğini oluşturan küçük ve orta ölçekli işletmeler (KOBİ'ler) için rekabetçi bir mali ortam sağlamak üzere tasarlanmıştır. Hükümet, başlangıç kâr dilimlerine daha düşük bir oran uygulayarak işletmeleri kazançlarını daha fazla büyüme ve inovasyona yeniden yatırmaya teşvik eder.
Vergiye tabi kârınızı hesaplamak, indirilebilir ticari giderlerin toplam brüt gelirinizden düşülmesinden ibaret basit bir süreçtir. Kavram basit olsa da, yerleşik ve yerleşik olmayan mükellefiyet statüsü arasındaki ayrım uyum açısından hayati önem taşır. Hollanda'da kurulmuş veya fiilen buradan yönetilen şirketler olan yerleşik şirketler, dünya genelindeki gelirleri üzerinden vergilendirilir. Yerleşik olmayan şirketler ise yalnızca yerel bir daimi iş yeri veya Hollanda gayrimenkulleri gibi Hollanda kaynaklı kazançlar üzerinden vergi yükümlülüğüyle karşı karşıya kalır. Şirketinizin mükellefiyet durumunu anlamak, toplam vergi yükümlülüğünüzü belirlemenin ilk adımıdır.
Corporate Tax Brackets and Thresholds for 2026
2026 mali yılı için Hollanda kurumlar vergisi oranı, önceki yılın parametreleriyle tutarlılığını korumaktadır. €200.000 eşiğine kadar olan kârlar %19 vergi oranına tabidir. Bu €200.000 limitini aşan her türlü kâr ise %25,8'lik standart orandan vergilendirilir. Bu oranların kademeli olarak uygulandığını anlamak önemlidir. Bu durum, son derece kârlı bir şirketin dahi kârının ilk €200.000'lik kısmı için daha düşük olan %19'luk oranı ödediği, daha yüksek olan %25,8'lik oranın ise yalnızca bu tutarı aşan kısma uygulandığı anlamına gelir. Yerel belediye veya eyalet düzeyinde kurumlar vergisinin bulunmaması, uluslararası kurucular için hesaplamayı basitleştirir.
Taxable Entities: Who Must File?
Kurumlar vergisi beyannamesi verme yükümlülüğü öncelikli olarak halka açık anonim şirketler (NV) ve limited şirketler (BV) üzerindedir. Eğer Hollanda'da bir iş kurmayı düşünüyorsanız, esnekliği nedeniyle yabancı yatırımcılar için en yaygın tercih BV yapısıdır. Bununla birlikte, vergi yükümlülüğü yalnızca bu şirket türleriyle sınırlı değildir. Vakıflar ve dernekler de piyasada rekabet eden ticari bir işletme yürütüyorlarsa beyanname vermek zorundadır. Daimi bir iş yerine veya tayin edilmiş bir Hollanda temsilcisine sahip yabancı kuruluşlar da benzer şekilde kurumlar vergisine tabidir. Muhasebe ve Vergi Hizmetleri ekibimiz, her tüzel kişiliğin %4 ile sınırlandırılmış gecikme faizine maruz kalmadan yıllık beyan gerekliliklerini yerine getirmesini sağlamak için müvekkillerine bu tanımlar arasında yol gösterir.
Dutch BV'ler için Stratejik Vergi Teşvikleri ve Muafiyetleri
Hollanda vergi mevzuatı, uluslararası grup yapıları ve yenilikçi işletmeler için efektif vergi yükünü azaltmaya yönelik özel rejimler sunmaktadır. Bu teşvikler otomatik olarak uygulanmaz; proaktif bir yönetim ve yıllık vergi beyannameleriniz dahilinde eksiksiz belgelendirme gerektirir. Standart Hollanda kurumlar vergisi oranı genel ticari kazançlara uygulanırken, bu muafiyetler şartları sağlayan kuruluşlar için nihai vergi yükümlülüğünü önemli ölçüde değiştirebilir. Hollanda'daki varlığınızı sürdürmenin toplam maliyetini anlamak adına bu hususların, 2026 yılı için 85,15 Avro tutarındaki KVK kayıt ücreti gibi diğer idari masraflarla birlikte değerlendirilmesi esastır.
İştirak Kazancı İstisnası Çerçevesi
İştirak kazancı istisnası, birçok girişimcinin holding şirketi yapıları için Hollanda'yı tercih etmesinin başlıca nedenidir. Bu rejim, şartları karşılayan bağlı ortaklıklardan elde edilen tüm temettüler ve sermaye kazançları üzerindeki kurumlar vergisini tamamen ortadan kaldırır. Bu istisnadan yararlanabilmek için Hollandalı bir ana şirketin bağlı ortaklıkta en az %5 oranında hisseye sahip olması gerekir. Ayrıca bağlı ortaklık, tamamen pasif bir portföy yatırımı olarak elde tutulamaz. Bu çerçeve, kuruluşun uluslararası yatırımlar veya grup genişlemesi için bir geçiş kapısı işlevi gördüğü durumlarda Dutch BV kuruluşu sürecinin temel bir bileşenidir. Şirketler grubu içinde çifte vergilendirmeyi etkin bir şekilde önleyerek, bağlı ortaklık düzeyinde vergilendirilen kârların holding düzeyinde yeniden vergilendirilmemesini sağlar.
İnovasyon Kutusu ve Ar-Ge Teşvikleri
Teknik araştırma ve geliştirme faaliyetlerinde bulunan şirketler İnovasyon Kutusu uygulamasından yararlanabilir. Patentli varlıklardan veya geliştirilen yazılımlardan elde edilen şartlara uygun gelirler, standart %19 veya %25,8 dilimleri yerine yalnızca %9 efektif vergi oranıyla vergilendirilir. Bu avantajdan yararlanabilmek için öncelikle Hollanda Girişim Ajansı'ndan (RVO) bir Ar-Ge beyanı (WBSO) alınması zorunludur. Söz konusu teşvik; özellikle donanım, tıp teknolojisi veya tescilli yazılım çözümleri geliştiren işletmeler için büyük önem taşır. %9'luk oran, geliştirme maliyetleri amorti edildikten sonra yenilikçi varlıktan elde edilen net kâra uygulanır.
Bu faaliyetlerin usulüne uygun şekilde belgelenmesi yasal uyumluluk açısından kritik öneme sahiptir. Hollanda vergi makamları, Ar-Ge faaliyetleri ile elde edilen gelir arasında net bir illiyet bağı kurulmasını şart koşar. İş modeliniz fikri mülkiyete dayanıyorsa, bu teşviklerin doğru yönetilmesi küresel vergi pozisyonunuzun optimize kalmasını temin eder. Kendi yapınız için hangi teşviklerin geçerli olduğunu belirleme konusunda yardıma ihtiyaç duyarsanız, uygunluk durumunuzun ayrıntılı değerlendirmesi için vergi uzmanlarımıza danışabilirsiniz. Gerekli tüm beyanların yıllık kurumlar vergisi beyannamenizle birlikte eksiksiz ve doğru şekilde sunulmasını sağlıyoruz.
İdari Gereklilikler ve Uyumluluk Son Tarihleri
Hollanda'da bir şirketin idamesi, idari protokollere titizlikle uyulmasını gerektirir. Yasal uyumluluk, yıl boyunca vergilendirilebilir tüm işlemlerin eksiksiz kaydedilmesini temin etmek amacıyla Dutch BV kuruluşları için sistematik muhasebe süreçleriyle başlar. Hollanda mali yılı kural olarak takvim yılını takip eder ve 1 Ocak ile 31 Aralık tarihleri arasını kapsar. Tüm sermaye şirketleri için Belastingdienst portalı üzerinden elektronik bildirimde bulunmak ihtiyari değil, zorunlu bir gerekliliktir. Dijital portal, verilerin güvenle iletilmesini sağlamak adına genellikle vergi temsilciniz tarafından yönetilen güvenli bir giriş altyapısı gerektirir. Bu yükümlülüklere uyulmaması veya belirlenen son tarihlerin kaçırılması, standart idari para cezalarına ve vadesi geçmiş Hollanda kurumlar vergisi oranı borçları üzerinden gecikme faizi uygulanmasına yol açar.
Standart Beyan Takvimi
Kurumlar Vergisi (CIT) beyannamesini vermek için standart son tarih, mali yılı takip eden yılın 1 Haziran tarihidir. Bu beş aylık süre temel kural teşkil etmekle birlikte, birçok uluslararası girişimci süre uzatımı sistemini kullanmaktadır. Başvurunun asıl son tarih olan 1 Haziran'dan önce yapılması kaydıyla, 11 aya kadar standart ek süre talebinde bulunabilirsiniz. Bu 11 aylık süre uzatımı, Hollanda'daki beyan sürecini uluslararası raporlama takvimleriyle uyumlu hale getirdiğinden birden fazla yetki alanında faaliyet yürüten şirketler için özellikle avantajlıdır. Vergi beyannamesinin yanı sıra, yıllık finansal tabloların Ticaret Odası'nda (KVK) yayımlanması işlemlerinin de tamamlanması gerekir. Yöneticilerin şahsi hukuki sorumluluk riskleriyle karşılaşmaması adına bu işlemin mali yıl kapanışından itibaren 12 ay içinde sonuçlandırılması zorunludur.
7 Yıllık Yasal Kayıt Saklama Kuralı
Hollanda mevzuatı, kayıtların saklanması hususunda katı bir yaklaşımı zorunlu kılar. Faturalar, banka hesap özetleri ve sözleşmeler dahil olmak üzere tüm ticari kayıtlar en az 7 yıl süreyle muhafaza edilmelidir. BV'niz bünyesinde taşınmaz mülk bulunuyorsa, bu saklama süresi 10 yıla çıkmaktadır. Uzaktan yönetim için dijital arşivlemeye izin verilmekte ve bu yöntem sıklıkla tercih edilmekte olsa da, verilerin bütünlüğü ve erişilebilirliği güvence altına alınmalıdır. Kayıtlar, bir denetmen tarafından talep edilmesi durumunda makul bir süre zarfında okunabilir formatta ibraz edilebilecek biçimde arşivlenmelidir. Belastingdienst, saklama süresi boyunca bu kayıtlar üzerinde dilediği zaman vergi incelemesi yapma yetkisine sahiptir. Bu kayıtların düzenli tutulması, önceki yıllarda doğru Hollanda kurumlar vergisi oranı uygulandığının tevsik edilmesine yardımcı olarak resmi denetim süreçlerinde yasal bir güvence teşkil eder.
2026 Yılı KDV ve Yerel İdari Masraflar
Bir Dutch BV işletmek, yıllık kurumlar vergisinin ötesine geçen mali yükümlülükleri içerir. Hollanda kurumlar vergisi oranı kârlılık açısından birincil bir öneme sahip olsa da, dolaylı vergiler ve resmi tescil harçları yerel makamlarla en sık yaşanan etkileşimleri oluşturur. Bu maliyetler hükümet tarafından belirlenir ve idari genel giderleri yansıtacak şekilde yıllık olarak güncellenir. 2026 mali yılı için Ticaret Odası (KVK) tek seferlik tescil harcı 85,15 €'dur. İş modeliniz personel istihdam etmeyi içeriyorsa, aylık olarak beyan edilen ücret vergisi kesintilerini ve sosyal güvenlik primlerini yönetmek amacıyla Hollanda'da bordro hizmetleri uygulamanız da gerekmektedir.
KDV Oranları ve Tescili
Katma Değer Vergisi (KDV) veya Felemenkçe adıyla BTW, neredeyse tüm yurt içi ve AB içi işlemlere uygulanan bir tüketim vergisidir. 2026 yılı için standart KDV oranı %21 olarak kalmakta olup ticari malların ve profesyonel hizmetlerin büyük çoğunluğunu kapsamaktadır. Gıda ürünleri, kitaplar ve tıbbi malzemeler gibi belirli kategorilere %9 oranında indirimli oran uygulanır. Uluslararası girişimciler için fiili beyan süreci, Belastingdienst portalı üzerinden üçer aylık dönemler halinde sunulan beyannameleri kapsar. BV şirketiniz AB içinde sınır ötesi ticaret gerçekleştiriyorsa, her iki tarafın da geçerli KDV kimlik numaralarına sahip olması koşuluyla KDV yükümlülüğünün müşteriye devredildiği ters vergilendirme (reverse charge) mekanizmasından yararlanabilirsiniz. Vergi makamları bu beyanları genellikle yıllık kurumlar vergisi beyannamenizle çapraz kontrole tabi tuttuğundan, KDV kayıtlarının eksiksiz tutulması esastır.
Ticaret Odası (KVK) ve UBO Maliyetleri
KVK tescili her yeni kuruluş için ilk adımdır. İlk 85,15 € tutarındaki harcın ardından, KOBİ'ler üzerindeki idari yükü azaltmak amacıyla kaldırılmış olan yıllık katkı payları artık şirketler tarafından ödenmemektedir. Bununla birlikte, tescilinizin faal tutulması Nihai Gerçek Faydalanıcıların (UBO) zorunlu olarak açıklanmasını gerektirir. UBO sicili, BV bünyesindeki hisselerin, oy haklarının veya mülkiyet menfaatinin %25'inden fazlasına sahip olan her gerçek kişinin tespit edilmesini zorunlu kılar. Bu şeffaflık, Hollanda Kara Para Aklamayı Önleme (AML) mevzuatı kapsamında yasal bir zorunluluktur. Mukim olmayan yöneticiler, UBO bilgilerinin güncel tutulmasını sağlamalıdır; zira bu verilerin güncellenmemesi idari para cezalarına ve şirket banka hesaplarının dondurulması riskine yol açabilir. Bu yerel maliyetler Hollanda kurumlar vergisi oranı tutarlarından daha düşük olsa da şirketinizin yasal statüsünü koruması açısından kritik öneme sahiptir.
Hollanda Vergi Uyumluluğunu Uzaktan Yönetmek
Yabancı girişimciler, Hollanda'da ikamet etmeksizin tam mali uyumluluk sağlayabilirler. Hollanda hukuk sistemi, bir Hollanda noterine fiziki ziyarette bulunmaksızın uzaktan BV kuruluşuna izin veren tasdikli Vekaletname (PoA) yöntemiyle bunu kolaylaştırmaktadır. Şirketiniz tescil edildikten sonra dijital muhasebe araçları, vergi yükümlülüklerinizi gerçek zamanlı olarak izlemeniz için birincil arayüzünüz haline gelir. Bu sistemler, indirilebilir giderleri ve brüt geliri takip etmenizi sağlayarak Hollanda kurumlar vergisi oranı kapsamındaki yükümlülüklerinizin net bir öngörüsünü sunar. Bu uzaktan çalışma modeli, hem KDV hem de kurumlar vergisi için elektronik beyanları kabul eden Belastingdienst bünyesindeki güçlü dijital altyapı ile desteklenmektedir.
Yurt dışından faaliyet göstermek, idari son tarihlere karşı disiplinli bir yaklaşım gerektirir. Şirketiniz fiziksel olarak orada bulunmasanız dahi yerel işletmelerle aynı 7 yıllık kayıt saklama kurallarına tabidir. Dijital depolama çözümleri, faturalar ve banka hesap özetleri de dahil olmak üzere tüm mali verilerin bütünlüğünü ve erişilebilirliğini güvence altına almalıdır. Bulut tabanlı bir muhasebe sisteminin kullanılması, vergi temsilcinizin gerekli belgelere anında erişmesini sağlayarak üç aylık KDV ve yıllık kurumlar vergisi beyannamelerinizin doğru ve zamanında sunulmasını temin eder.
Kurumsal Hizmet Sağlayıcının Rolü
Bir kurumsal hizmet sağlayıcı, uluslararası merkez ofisiniz ile Hollanda Vergi ve Gümrük İdaresi arasında temel bir bağlantı işlevi görür. Temel beyan işlemlerinin ötesinde, BV şirketinizin kapsamlı Hollanda vergi anlaşması ağına erişim için bir gereklilik olabilen zorunlu yerel substance şartlarını korumasını sağlarız. Bu süreç, yerel bir iş adresi yönetimini ve kilit yönetim kararlarının usulüne uygun şekilde belgelenmesini kapsar. Hollanda'da şirket kurma aşamasından düzenli uyum yönetimine geçiş, bir RSIN numarası alma ve zorunlu UBO tescilini gerçekleştirme gibi çeşitli teknik adımları içerir. Tüm yerel düzenlemelerin ilk günden itibaren eksiksiz yerine getirilmesi amacıyla, özellikle AB dışından gelen kurucular için profesyonel temsil şiddetle tavsiye edilir.
Uluslararası Kurucular İçin Sonraki Adımlar
- Öngörülen kârınızın %19'luk dilimde mi kalacağını yoksa %25,8'lik Hollanda kurumlar vergisi oranı eşiğine mi ulaşacağını belirlemek için bir ön vergi değerlendirmesi yapın.
- UBO ve yönetici tescili için, özellikle şirket üzerinde %25'ten fazla paya sahip her gerçek kişi için gerekli kimlik belgelerini toplayın.
- Ticari kayıtlara yönelik 7 yıllık yasal saklama kuralına uygun bir dijital kayıt saklama sistemi kurun.
- Tasdikli Vekaletname yöntemiyle uzaktan şirket kuruluşu sürecini başlatmak için bir uzmanla iletişime geçin.
Özel vergi durumunuzu görüşmek için bir danışmanlık randevusu almak üzere Intercompany Solutions ile iletişime geçin.
Son güncelleme: Ağustos 2026
2026 Yılı İçin Hollanda'daki Mali Durumunuzu Güvence Altına Almak
2026 mali yılı, Hollanda kurumlar vergisi oranının 200.000 €'ya kadar olan karlar için %19 ve bu eşiği aşan karlar için %25,8 seviyesinde kalmasıyla uluslararası işletmeler için istikrarlı bir ortam sunmaktadır. Bu iki kademeli sistemi başarıyla yönetmek, vergi planlamasının 85,15 € tutarındaki KVK kayıt ücreti ve 7 yıllık kayıt saklama kuralı gibi zorunlu idari gerekliliklerle entegre edilmesini gerektirir. Kurucular, iştirak kazancı istisnası veya Innovation Box gibi teşviklerden yararlanarak, uzun vadeli büyümeyi teşvik ederken çifte vergilendirmeyi etkili bir şekilde önleyecek biçimde küresel operasyonlarını yapılandırabilirler.
Uzmanlarımız, kapsamlı KDV ve kurumlar vergisi beyanname hizmetleri sunarak Hollanda pazarına güvenilir bir köprü görevi görür. Mesleki çıkarlarınızın deneyimli ellerde kalması için yerel vergi düzenlemelerinin ve ekonomik varlık (substance) gereksinimlerinin inceliklerini yönetiyoruz. Bu sayede, biz her beyanname verme süresine titizlikle uyulmasını sağlarken, siz şirketinizin büyümesine odaklanabilirsiniz. Dünya çapındaki kurucular için pazara giriş sürecini verimli hale getirerek, Vekaletname yoluyla uzaktan şirket kuruluşunu yönetiyoruz.
Hollanda'ya girişinizi kolaylaştırmayı ve Avrupa pazarındaki başarınızı desteklemeyi sabırsızlıkla bekliyoruz.
Son inceleme: Ağustos 2026
Sıkça Sorulan Sorular
2026 yılı için Hollanda kurumlar vergisi oranı nedir?
2026 yılı için Hollanda kurumlar vergisi oranı, vergiye tabi karın ilk 200.000 €'luk kısmı için %19 ve bu eşiği aşan tutarlar için %25,8'dir. Bu kademeli yapı, daha küçük ölçekli şirketlerin ilk kazançları üzerinden daha düşük bir oran ödemesini sağlar. Hollanda'da yerel kurumlar vergisi bulunmadığından, bu ulusal oranlar Hollanda'daki kuruluşunuzun toplam gelir vergisi yükümlülüğünü temsil eder.
Hollanda'da kurumlar vergisi beyannamesi verme son tarihi ne zamandır?
Kurumlar vergisi beyannamelerinin mali yılın bitiminden itibaren beş ay içinde verilmesi gerekmektedir. Takvim yılını takip eden işletmeler için son tarih 31 Mayıs'tır. Son tarihi bir sonraki yılın nisan ayına erteleyen 11 aya kadar standart bir ek süre talep etmek mümkündür. Beyannamenin zamanında verilmemesi veya ek süre talebinde bulunulmaması, Belastingdienst tarafından idari para cezaları uygulanmasına yol açacaktır.
Yabancı sermayeli bir Dutch BV %19'luk vergi oranından yararlanabilir mi?
Yabancı sermayeli bir Dutch BV, yerli sermayeli bir şirketle aynı muameleyi görür ve %19'luk düşük vergi diliminden tam olarak yararlanabilir. Hollanda kurumlar vergisi oranı, hissedarların uyruğuna veya mukimliğine bakılmaksızın şirketin kârına uygulanır. Bu eşit muamele, rekabetçi bir vergi konumunu korurken Avrupa pazarına erişmek isteyen uluslararası girişimciler için BV'yi cazip bir araç haline getirmektedir.
Hollanda vergi hukukunda iştirak kazancı istisnası nedir?
İştirak kazancı istisnası, bir bağlı ortaklıktan elde edilen temettüleri ve sermaye kazançlarını vergiden muaf tutarak çifte vergilendirmeyi önleyen bir hükümdür. Bu istisnadan yararlanabilmek için Hollanda'daki ana şirketin bağlı ortaklığın hisselerinin en az %5'ine sahip olması gerekir. Ayrıca, bağlı ortaklık tamamen pasif bir portföy yatırımı olarak elde tutulmamalıdır. Bu kural, uluslararası holding yapıları için kilit bir özellik olup bağlı ortaklık düzeyinde halihazırda vergilendirilmiş karların tekrar vergilendirilmemesini sağlar.
Kurumlar vergisini ödemek için Hollanda banka hesabına ihtiyacım var mı?
Kurumlar verginizi ödemek için kesin olarak bir Hollanda banka hesabına ihtiyacınız yoktur, ancak SEPA uyumlu bir hesaba sahip olmak son derece pratiktir. Hollanda vergi makamları, belirli referans numaralarıyla banka havalesi yoluyla yapılan ödemeleri tercih eder. Uluslararası transferler mümkün olsa da gecikmelere veya mutabakat sorunlarına yol açabilir. Çoğu şirket, yerel veya AB merkezli bir ticari hesabın, yerel bankacılık standartlarına uyumu sağlarken KDV ve kurumlar vergisi ödemelerini basitleştirdiğini görmektedir.
Hollanda vergi beyannamesi verme süresini kaçırırsam ne olur?
Vergi beyannamesi verme süresinin kaçırılması, standart idari para cezalarına ve gecikme faizi uygulanmasına yol açar. Geç ödenen kurumlar vergisi ödemelerine uygulanan faiz oranı şu anda azami %4 ile sınırlandırılmıştır. 1 Haziran tarihine kadar beyanname veremeyeceğinizi fark ederseniz, bu tarih geçmeden önce ek süre talep etmeniz hayati önem taşır. Sürekli uyumsuzluk, Hollanda Vergi ve Gümrük İdaresi tarafından daha kapsamlı denetimlerin başlatılmasına veya daha yüksek cezaların uygulanmasına neden olabilir.
2026 yılında bir BV kurmak için gereken asgari bir sermaye var mıdır?
2026 yılında bir Dutch BV kurmak için gereken yüksek bir yasal asgari sermaye şartı bulunmamaktadır. Birçok kurucu 100 € veya 1.000 € gibi daha pratik bir tutarı tercih etse de, 0,01 € kadar düşük bir sermaye ile bir şirket kurabilirsiniz. Bu esneklik, halen 45.000 € asgari sermaye gerektiren NV'ye kıyasla BV yapısını daha erişilebilir kılmak amacıyla getirilmiştir.
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- ICS Payroll - Hollanda bordro hizmetleri
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |