

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Yıllık hesapların Ticaret Odası'na (KVK) sunulmasına ilişkin 12 aylık nihai son tarihin kaçırılması yalnızca küçük bir para cezası meselesi değildir; şirketinizin iflasla karşı karşıya kalması durumunda müdürün kişisel sorumluluğuna yol açabilir. Uluslararası girişimciler için, faaliyetleri ölçeklendirirken uyumluluğu sürdürme baskısı oldukça yoğundur. Muhtemelen Hollanda idari gerekliliklerinin katı olduğunu farkındasınızdır ve geciken bildirimler nedeniyle ağır cezalarla karşılaşma korkusu haklı bir endişedir. Yatırımınızı korumak ve Hollanda Vergi ve Gümrük İdaresi nezdinde sorunsuz bir sicile sahip olmak için 2026 yılına ait belirli Dutch BV vergi beyannamesi son tarihlerini anlamak esastır.
Bu rehber; kurumlar vergisi, KDV ve yıllık hesap bildirimlerine ilişkin yasal son tarihlerin kesin bir kronolojik kontrol listesini sunmaktadır. Kurumlar vergisi beyannameniz için standart beş aylık bir ek süre başvurusunun nasıl yapılacağı da dahil olmak üzere, hazırlama ve sunma tarihleri arasındaki farkı öğreneceksiniz. Ayrıca Standart İş Raporlaması (SBR) aracılığıyla zorunlu dijital bildirim gerekliliklerini ve 7 yıllık kayıt saklama yasalarını da ana hatlarıyla açıklıyoruz. Bu yapılandırılmış yolu takip ederek, 200.000 € tutarına kadar olan karlar için uygulanan %19 kurumlar vergisi oranından 2026 yılına ait 85,15 € tutarındaki KVK tescil protokollerine kadar, BV'nizin tüm yasal eşikleri karşılamasını sağlayabilirsiniz.
Key Takeaways
- Hollanda Vergi Dairesi, Ticaret Odası ve şirket içi kurumsal yönetim gerekliliklerini içeren üç ayaklı uyumluluk yapısını anlayın.
- Kurumlar vergisi için standart 31 Mayıs son tarihi ve KVK bildirimleri için 12 aylık kesin sınır da dahil olmak üzere, 2026 yılına ait belirli Dutch BV vergi beyannamesi son tarihlerini tespit edin.
- Müdürleri kişisel sorumluluktan korumak ve SBR dijital uyumluluğunu sağlamak için yıllık hesapların hazırlanması, onaylanması ve sunulmasına ilişkin zorunlu sıralamayı öğrenin.
- Yerleşik olmayan girişimciler için geçerli olan iki aylık özel son tarihleri dikkate alarak KDV için kesin bir raporlama takvimi oluşturun.
- Genel ticari idare için 7 yıllık ve taşınmaz mallarla ilgili belgeler için 10 yıllık bir saklama süresi gerektiren yasal kayıt saklama standartlarını koruyun.
Dutch BV'ler İçin Yasal Raporlama Yükümlülükleri
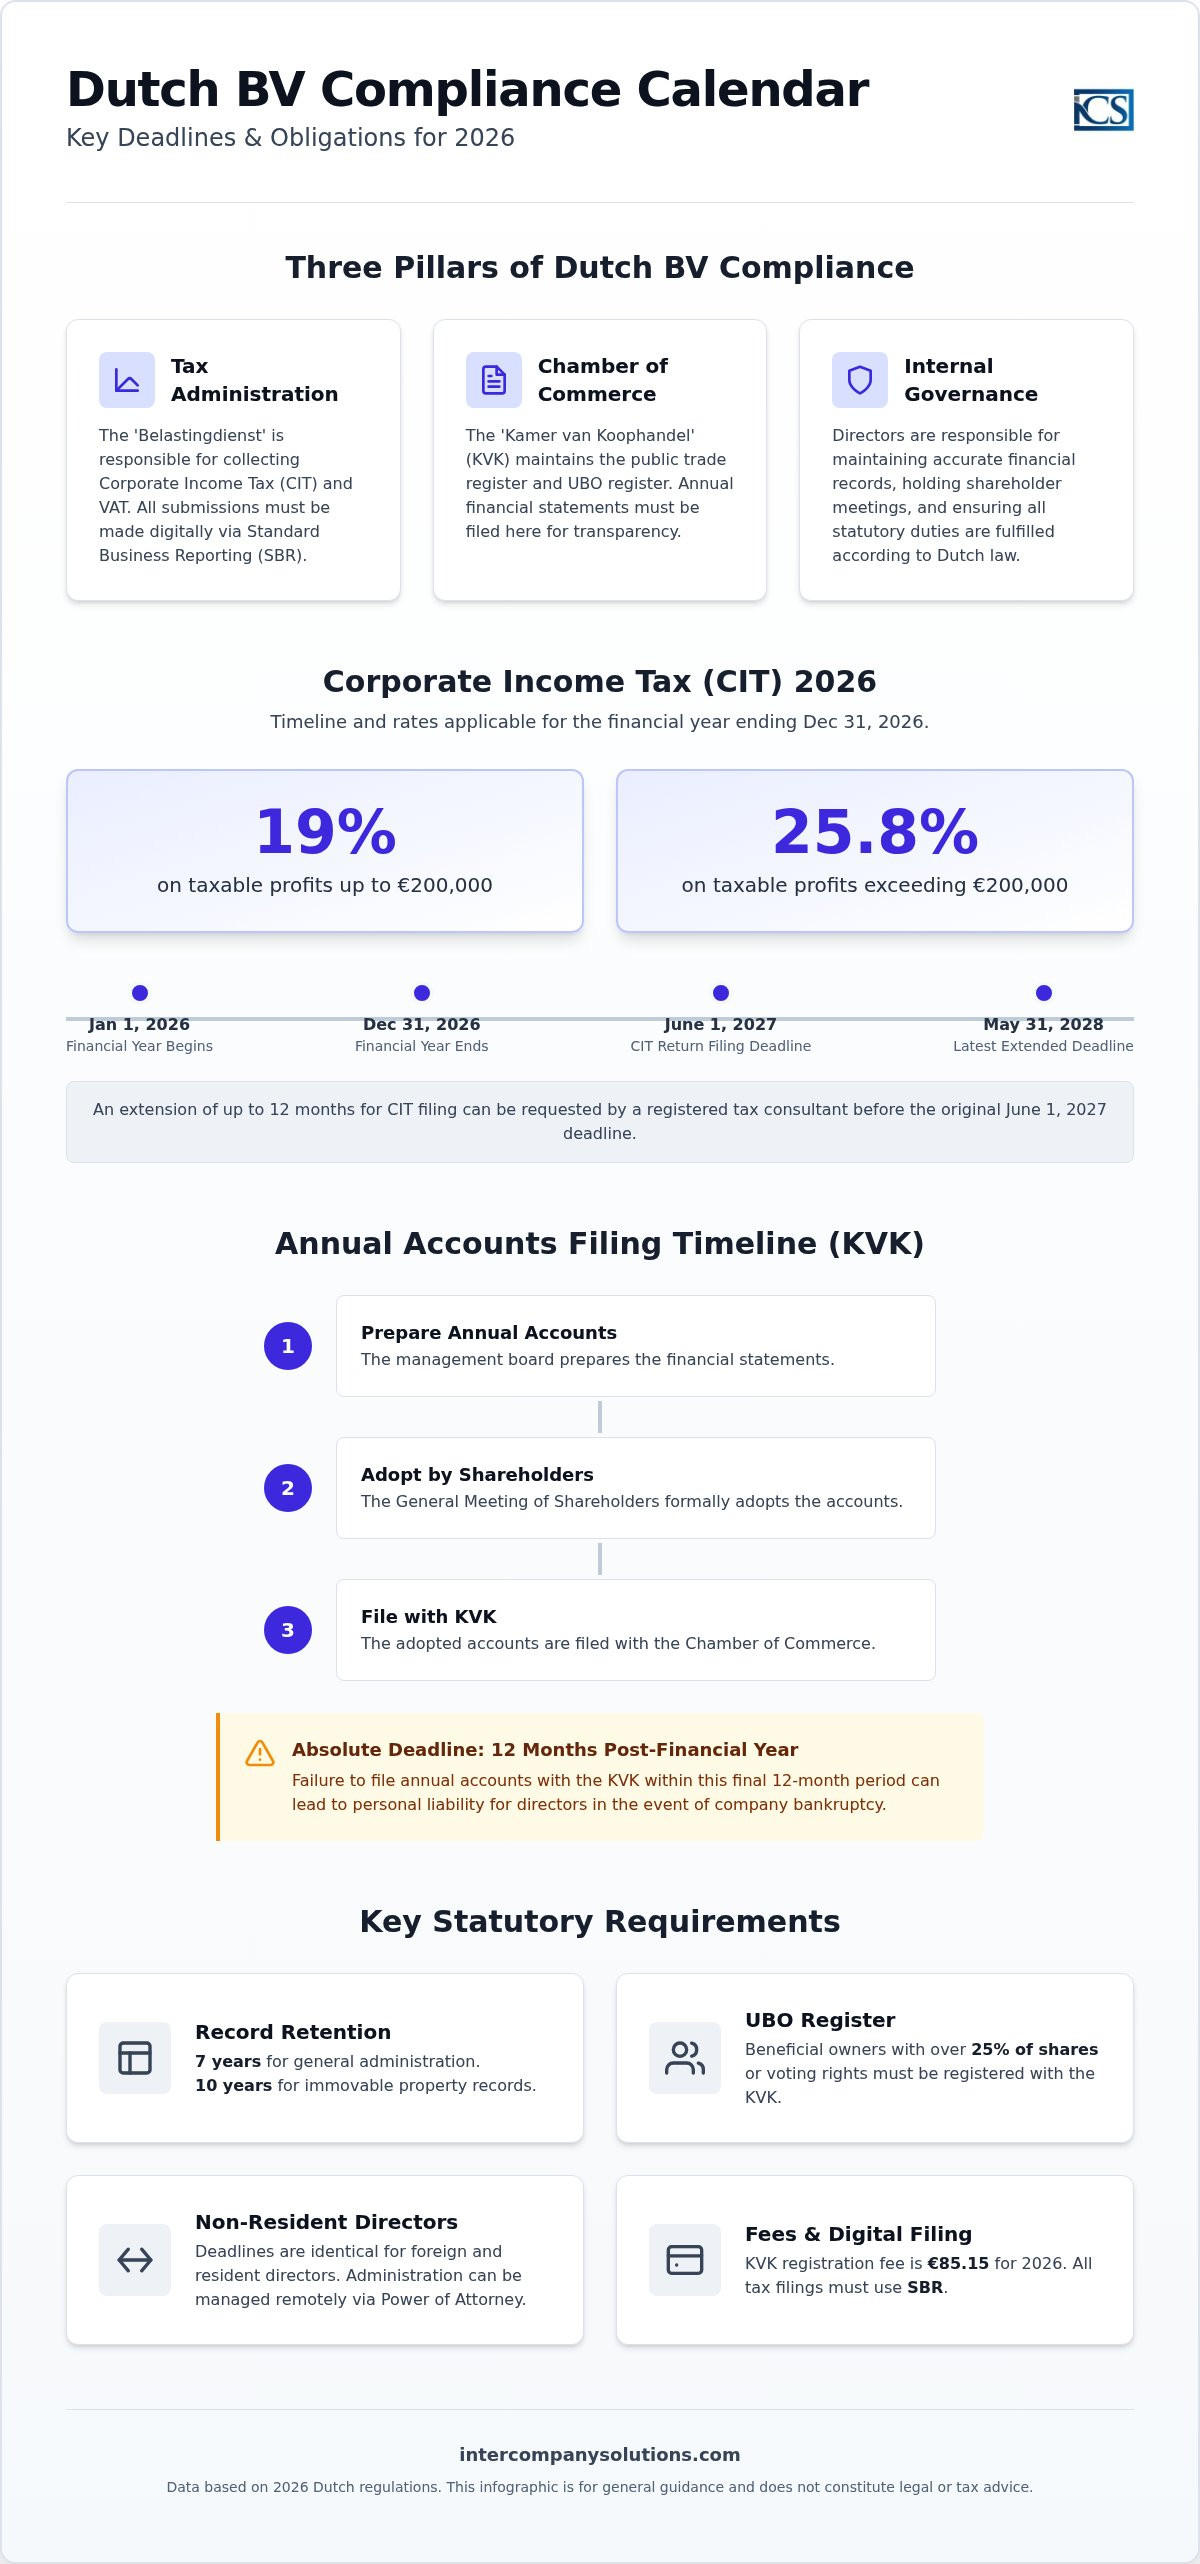
Bir Dutch BV, sahiplerinden ayrı olarak kendi hak ve yükümlülüklerini taşıdığı anlamına gelen ayrı bir tüzel kişilik olarak faaliyet gösterir. Bu yasal yapı, şirketin kendi mali kayıtlarını tutmasını ve katı raporlama standartlarına uymasını gerektirir. Bir BV için yasal uyum üç temel sütun etrafında yapılandırılmıştır: Vergi Dairesi (Belastingdienst), Ticaret Odası (KVK) ve iç kurumsal yönetim. Her sütunun, şirketin Hollanda yasal çerçevesinde iyi durumda kalmasını sağlayan belirli gereksinimleri vardır.
Yabancı yöneticiler, Hollanda'da ikamet edenlerle tamamen aynı Dutch BV vergi beyan tarihlerine tabidir. Bu bildirimlerin zamanlaması veya doğruluğu konusunda uluslararası şirket sahipleri için hiçbir taviz tanınmaz. İşlerini yurt dışından yürüten girişimciler için tasdikli Vekaletname yolu, idari işleri yönetmenin standart yöntemidir. Bu süreç, Dutch BV Şirket Kuruluşu ve devam eden sekreterlik yönetiminin uzaktan yürütülmesine olanak tanıyarak yöneticinin ülkede fiziksel olarak bulunmasını gerektirmeden tüm yasal yükümlülüklerin yerine getirilmesini sağlar.
Hollanda Vergi Dairesinin (Belastingdienst) Rolü
Belastingdienst, Kurumlar Vergisi (CIT) ve Katma Değer Vergisi'nin (KDV) toplanmasından sorumlu makamdır. Hollanda'daki kurumlar vergisi sistemi son derece dijitalleşmiş olup tüm BV'lerin beyannamelerini Standart İş Raporlaması (SBR) aracılığıyla vermesini gerektirir. Bu, basitçe bir kağıt form veya standart bir PDF gönderemeyeceğiniz anlamına gelir; beyanlar uyumlu bir yazılım aracılığıyla veya kayıtlı bir vergi danışmanı vasıtasıyla sunulmalıdır. Vergi Dairesi genellikle yılın başında geçici tarhiyatlar düzenler. Bunlar önceki yılki performansınıza veya beklenen kârınıza dayanır ve devletin vergileri dönem sonunda tek bir toplu ödeme yerine taksitler halinde toplamasına yardımcı olur.
Ticaret Odasının (KVK) Rolü
KVK, tüm aktif işletmelerin kamuya açık bir veri tabanı olan Hollanda ticaret sicilini tutar. Ayrıca şirketin hisselerinin veya oy haklarının %25'inden fazlasına sahip olan herkesin kaydedilmesi gereken UBO sicilini de yönetir. 2026 yılında kurulan veya değişiklik kaydeden tüzel kişiler için zorunlu KVK tescil ücreti 85,15 €'dur. BV'nin birincil görevlerinden biri, finansal tabloların yıllık olarak KVK'ya sunulmasıdır. Bu belgeler kamuya açıktır ve şirketin mali sağlığı konusunda şeffaflık sağlar. Bu bildirim için geçerli olan son 12 aylık süreyi kaçırırsanız şirket borçlarından şahsen sorumlu olma riskiyle karşı karşıya kalırsınız; bu da yıl boyunca Dutch BV vergi beyan tarihlerini takip etmeyi hayati hale getirir.
Kurumlar Vergisi (CIT) Beyan Tarihleri 2026
Dutch BV'lerin çoğunluğu için mali yıl standart takvim yılını takip eder; 1 Ocak'ta başlar ve 31 Aralık'ta sona erer. Mevcut yasal çerçeveye göre, CIT beyannameleri mali yılı takip eden yılın en geç 1 Haziran tarihine kadar verilmelidir. 2026 raporlama dönemi için bu, bildiriminizin 1 Haziran 2027 tarihine kadar Belastingdienst'e ulaşması gerektiği anlamına gelir. Bu Dutch BV vergi beyan tarihlerine uymak, gecikme faizi ve idari para cezalarının birikmesini önlediğinden kurumsal yönetimin kritik bir bileşenidir.
Uluslararası girişimciler, hesaplarını kesinleştirmek için daha fazla zamana ihtiyaç duyanlar adına uzatmaların mevcut olduğunu bilmelidir. Bir BV, kayıtlı bir vergi danışmanıyla çalışarak 12 aya kadar beyan ertelemesi talep edebilir. Bu uzatma, karmaşık küresel operasyonlar için önemli bir esneklik sağlar; ancak talep, asıl son tarih olan 1 Haziran'dan önce sunulmalıdır. 2026 vergi yılı için kurumlar vergisi oranları, 200.000 €'ya kadar olan vergiye tabi kârlar için %19 olarak belirlenmiştir. Bu 200.000 € eşiğini aşan kârlar ise %25,8 oranına tabidir.
Geçici ve Kesin CIT Tarhiyatları
Hollanda Vergi Dairesi genellikle mali yılın başlarında geçici bir tarhiyat düzenler. Bu tarhiyat, şirketin önceki yıllardaki performansına veya öngörülen kârına dayalı bir tahmindir. Bu tutarı yıl boyunca taksitler halinde ödersiniz. Yıl sona erdikten sonra asıl CIT beyannamesi verildiğinde, Belastingdienst verileri işler ve nihai bir tarhiyat düzenler. Gerçek kârınız tahmin edilenden yüksekse aradaki farkı ödersiniz. CIT tarhiyatları için faiz oranının 2026 yılı için %5 olduğunu ve vadesi gelen vergi ödenmemişse mali yılın bitiminden altı ay sonra faiz işlemeye başladığını belirtmek önemlidir.
Fonksiyonel Yabancı Para Birimi Rejimi
Esas olarak Euro dışındaki bir para birimiyle iş yapan uluslararası BV'ler, fonksiyonel yabancı para birimi rejimine başvurabilir. Bu durum, şirketin vergiye tabi kârını USD veya GBP gibi bir para biriminde hesaplamasına ve CIT beyannamelerini bu para biriminde vermesine olanak tanır. Bu rejimi kullanmak için, geçiş yapmak istediğiniz mali yıl başlamadan önce Hollanda vergi makamlarına resmi bir başvuruda bulunmanız gerekir. Onaylandıktan sonra şirket, bu raporlama para birimini en az on yıl süreyle sürdürmelidir. Bu istikrar, döviz kuru dalgalanmalarının vergisel muamelesinde tutarlılık sağlar ve yabancı ana şirketler için mali raporlamayı basitleştirir.
Bu bildirimlerin doğru bir şekilde hazırlanması, Hollanda düzenlemelerine tam uyum sağlamanıza yardımcı olan Muhasebe ve Vergi Hizmetlerimizin temel bir parçasıdır.
Yıllık Finansal Tablolar ve KVK Bildirim Takvimi
Bir Dutch BV'nin idari döngüsü, yıllık finansal tablolarının yayımlanmasıyla sona erer. Önceki bölümlerde Belastingdienst için geçerli Dutch BV vergi beyan tarihleri ayrıntılı olarak açıklanmış olsa da Ticaret Odası (KVK) ayrı bir yasal takvime göre faaliyet gösterir. Mali yılı 31 Aralık'ta sona eren bir BV için yönetim kurulu, finansal tabloları beş ay içinde, yani bir sonraki yılın 31 Mayıs tarihine kadar hazırlamalıdır. Belirli koşullarda hissedarlar tarafından hazırlık için beş aylık ek bir uzatma verilebilir. Bununla birlikte, yıllık hesapların KVK'ya ulaşması için nihai kesin son tarih, mali yılın bitiminden sonraki 12 aydır. 2026 raporlama dönemi için bu kesin son tarih 31 Aralık 2027'dir.
Hazırlama ve Onaylama Gereksinimleri
Yıllık finansal tabloların hazırlanmasında birincil sorumluluk yönetim kuruluna aittir. Tüm yöneticiler bu tabloları imzalamalıdır; bir imza eksikse nedeni belgelerde açıkça belirtilmelidir. Hazırlandıktan sonra yönetim kurulu hesapları hissedarlara sunar. Resmi onaylama genellikle hissedarların rakamları inceleyip onayladığı Yıllık Genel Kurul Toplantısı (AGM) sırasında gerçekleşir. Hissedarlar hesapları hazırlandıktan sonraki iki ay içinde onaylamalıdır. Şirket ana sözleşmesi izin veriyorsa hissedarlar hesapları fiziksel bir toplantı yapmaksızın yazılı kararlar yoluyla da onaylayabilirler. Onaylanmanın ardından BV, hesapları sekiz gün içinde KVK'ya bildirmelidir.
Şirket Büyüklüğüne Göre Yayımlama Gereksinimleri
Yayımlanması gereken bilgilerin kapsamı şirketin sınıflandırmasına bağlıdır. Bir BV kuran uluslararası girişimcilerin çoğu mikro veya küçük işletme kategorisine girer. Mikro işletmelerin yalnızca özet bir bilanço yayımlaması gerekirken, küçük işletmelerin bir bilanço ve sınırlı açıklayıcı notlar sunması gerekir. Her iki kategori de kayıtlı bir muhasebeci tarafından tam bir denetim gerektirmez. Buna karşılık, orta ve büyük ölçekli işletmeler zorunlu bir denetime tabi tutulmalı ve daha kapsamlı bir yönetim kurulu faaliyet raporu ile kâr ve zarar tablosu yayımlamalıdır. Bu Dutch BV vergi beyan tarihleri ve yayımlama tarihlerinin takip edilmesi, 12 aylık bildirim süresinin kaçırılması durumunda doğabilecek şahsi sorumluluktan kaçınmak için hayati öneme sahiptir. Sekreterlik Hizmetlerimiz, yöneticilere bu takvimi titizlikle yönetmelerinde yardımcı olur.
KDV Raporlaması ve AB Uyumluluk Gereksinimleri
KDV uyumluluğu, Belastingdienst tarafından belirlenen Dutch BV vergi beyannamesi verme sürelerine sıkı sıkıya uyulmasını gerektiren sürekli bir yükümlülüktür. KDV veya Omzetbelasting (BTW), çoğu mal ve hizmet üzerinden tahsil edilen dolaylı bir vergidir. Bir Dutch BV için varsayılan raporlama sıklığı üç aylıktır. Gıda ve belirli ilaçlar gibi özel kalemler için indirimli %9 oranı uygulansa da çoğu işlemde standart %21 oranını uygularsınız. 1 Ocak 2026 itibarıyla kısa süreli konaklamalara uygulanan KDV oranı %9'dan standart %21 oranına yükselmiştir. BV'niz e-ticaretle ilgileniyorsa ve AB genelindeki tüketicilere satış yapıyorsa, birden fazla üye devlette vergi tahsilatını kolaylaştırmak için One-Stop-Shop (OSS) kaydına ihtiyaç duyabilirsiniz.
2026 Üç Aylık KDV Beyanname Takvimi
KDV beyannamelerinin son tarihleri, işletmenizin mukim veya mukim olmayan olarak sınıflandırılmasına bağlıdır. Standart Hollanda kuralları, ilgili çeyreği takip eden ayın son gününe kadar beyanname verilmesini gerektirir. Bununla birlikte, mukim olmayan girişimciler için Belastingdienst, beyannamenin ve ödemenin ulaşması için iki aylık bir süre tanır. Bu Dutch BV vergi beyannamesi verme süreleri hakkında bilgi sahibi olmak hayati önem taşır; 2026 itibarıyla geç KDV ödemesi için azami ceza 6.709 €'ya ulaşmıştır.
Mukim olmayan girişimciler için 2026 takvimi şu şekildedir:
- 1. Çeyrek (Oca-Mar): 31 Mayıs 2026
- 2. Çeyrek (Nis-Haz): 31 Ağustos 2026
- 3. Çeyrek (Tem-Eyl): 30 Kasım 2026
- 4. Çeyrek (Eki-Ara): 28 Şubat 2027
Topluluk İçi İşlemler ve EORI
BV'niz diğer AB ülkelerindeki işletmelere mal veya hizmet satıyorsa, ICP beyannamesi olarak bilinen bir AT Satış Listesi (EC Sales List) sunmanız gerekir. Bu rapor, müşterilerin KDV numaralarını ve işlem tutarlarını ayrıntılı olarak gösterir. AB dışından yapılan ithalatlarda, gümrükleme işlemleri için bir İktisadi İşletmeciler Kayıt ve Kimlik Belirleme (EORI) numarası zorunludur. Sürecin en başından itibaren doğru kurulmasını sağlamak amacıyla yabancı şirketler için KDV kaydı hakkında daha fazla ayrıntı bulabilirsiniz.
One-Stop-Shop (OSS) kaydı, e-ticaret kuruluşları için usuli bir avantajdır. Hollanda'da verilen tek bir beyanname ile tüm AB uzaktan satışları için KDV beyanında bulunmanıza ve ödeme yapmanıza olanak tanır. Bu durum, ilgili eşikler dahilinde kalmanız kaydıyla, müşterilerinizin ikamet ettiği her bir üye devlette KDV kaydı yaptırma zorunluluğunu ortadan kaldırır.
Yabancı Yöneticiler İçin 2026 Uyumluluk Kontrol Listesi
Yurt dışından bir Hollanda tüzel kişiliğini yönetmek, idari görevlere yapılandırılmış bir yaklaşım gerektirir. Yabancı yöneticiler, şirketin UBO (Nihai Gerçek Kişi) sicilinin güncel ve doğru kalmasını sağlamalıdır. Hisse veya oy haklarının %25'inden fazlasına sahip olan her gerçek kişi tescil edilmelidir. Mülkiyet değişiklikleri sırasında UBO sicilinin güncellenmemesi idari para cezalarına veya cezai yaptırımlara yol açabilir. Yöneticiler ayrıca kâr projeksiyonlarının 2026 yılı kurumlar vergisi (CIT) eşikleriyle uyumlu olduğunu doğrulamalıdır. 200.000 Avro sınırının altında kalmak %19'luk oranı sağlarken, bu tutarın üzerindeki kârlar %25,8'lik dilimi devreye sokar. Dutch BV vergi beyan tarihlerine uymak uyumluluğun temelidir, ancak üst düzey kurumsal yönetim bu proaktif kontrolleri gerektirir; IntegraSense'in mesleki uygulamaları ve yönetişim standartlarını nasıl desteklediği hakkında daha fazlasını okuyun.
Olağan Genel Kurul (AGM) toplantısının takvime bağlanması bir diğer kritik adımdır. Raporlama takvimlerine ilişkin önceki bölümde belirtildiği üzere, mali tablolar hazırlandıktan sonra iki ay içinde kabul edilmelidir. Genel Kurul, yöneticilere mali yıl boyunca yürüttükleri yönetim faaliyetleri için sorumluluktan ibra sağlayarak bu kabul için resmi merci işlevi görür. Birden fazla uluslararası hissedarı olan şirketler için bu süreç, nihai mali tablolardaki tüm imzaların eksiksiz toplanmasını sağlama zamanıdır.
İdari Kayıt Tutma
Hollanda Vergi Dairesi, hem dijital hem de fiziki dosyalar için geçerli olan katı kayıt tutma şartları uygulamaktadır. Tüm ticari kayıt ve belgeleri en az yedi yıl boyunca muhafaza etmeniz zorunludur. Bu zorunluluk faturaları, banka hesap özetlerini, sözleşmeleri ve ticari yazışmaları kapsar. BV'nizin Hollanda'da taşınmaz mülkü bulunuyorsa, ilgili belgelere yönelik saklama süresi on yıla uzar. %30 kuralı (30% ruling) kapsamında uluslararası personel istihdam ediyorsanız, yurt dışından işe alım kanıtı ve bordro hesaplamaları gibi ilgili tüm belgeleri Bordro ve Personel kayıtlarınızın bir parçası olarak saklamanız gerekmektedir. Bu dosyalar, talep edilmesi halinde Belastingdienst tarafından incelenmek üzere hazır bulundurulmalıdır.
Uyumluluk İçin Sonraki Adımlar
Geçerli bir KVK iş adresine sahip olmak tüm BV'ler için yasal bir zorunluluktur. Tebligat süreçlerinde sorun yaşamamak adına, şirketiniz taşınırsa veya tebligat adresini değiştirirse ticaret sicilini derhal güncellemelisiniz. Yıl boyunca değişen Dutch BV vergi beyan tarihlerini takip etmenin en güvenilir yolu ruhsatlı bir muhasebeciyle çalışmaktır. Profesyonel bir aracı, beyannamelerin SBR uyumlu yazılımlar aracılığıyla sunulmasını sağlayarak teknik hata veya gecikmeli bildirim cezası riskini azaltır. Beyanlar konusunda yardım almak veya mevcut durumunuzu gözden geçirmek için bir kurum uzmanıyla görüşmek üzere Intercompany Solutions ile iletişime geçin.
Son inceleme: Ağustos 2026
2026 Yılında Dutch BV'nizin Mali Durumunu Güvenceye Alma
Bir Dutch BV varlığını sürdürmek, idari cezalardan ve olası yönetici sorumluluğundan kaçınmak için takvime sürekli dikkat gösterilmesini gerektirir. Gördüğünüz üzere temel Dutch BV vergi beyan tarihleri, 1 Haziran kurumlar vergisi beyanını ve üç aylık KDV beyannamelerini içerir. Bu beyanların doğruluğu, özellikle 200.000 Avro'ya kadar olan vergiye tabi kârlar için %19'luk kurumlar vergisi oranını uygularken kritik önem taşır. 2015 yılından bu yana uzmanlarımız uzaktan uyumluluğa odaklanarak dünya çapında 2.000'den fazla kurucunun yasal yükümlülüklerini titizlikle yönetmesine yardımcı olmuştur.
UBO kaydı, kayıtların muhafazası ve yıllık hesapların onaylanması süreçlerinde yapılandırılmış bir kontrol listesini takip etmek, işletmenizin Avrupa pazarında güvenilir bir ortak olarak kalmasını sağlar. Bu prosedürler, siz faaliyetlerinizi büyütmeye odaklanırken mesleki çıkarlarınızı korur. Kurumsal sekreterlik ve muhasebe hizmetlerinin entegre edilmesi, Genel Kuruldan nihai KVK tescil ve ilanına kadar her aşamanın ayrıntılara özen gösterilerek yürütülmesini temin eder.
Küresel hedeflerinizi destekleyen ve mevzuata tam uyum sağlayan sağlam bir idari yapı kurmanızda size yardımcı olmaya hazırız.
Son inceleme: Ağustos 2026
Sıkça Sorulan Sorular
Bir Dutch BV vergi beyannamesi verme son tarihini kaçırmanın cezaları nelerdir?
Bir Dutch BV vergi beyannamesi verme son tarihini kaçırmak, idari para cezaları ve faiz masrafları ile sonuçlanır. Kurumlar Vergisi için Belastingdienst, mali yılın sona ermesinden altı ay sonra başlamak üzere ödenmemiş tutar üzerinden %5 oranında faiz uygular. Geç BTW ödemeleri, 2026 itibarıyla azami 6.709 € seviyesine ulaşabilen önemli ölçüde daha yüksek cezalara tabidir. Uyumsuzluğun tekrarlanması, vergi kaçakçılığı şüphesi durumunda daha yoğun denetimleri ve hatta cezai kovuşturmayı tetikleyebilir.
Dutch BV yıllık hesaplarımı yurt dışından uzaktan sunabilir miyim?
Yıllık hesaplarınızı zorunlu Standart İş Raporlaması (SBR) sistemi aracılığıyla uzaktan sunabilirsiniz. Bu dijital altyapı, belirli bir yazılımı veya Hollanda'da kayıtlı bir vergi aracısının yardımını gerektirir. Yönetim kurulunuzun hesapları onaylamış olması kaydıyla, fiziki mevcudiyet gerekli değildir. Bu uzaktan araçların kullanılması, uluslararası yöneticilerin idari işlemler için ülkeye seyahat etmeksizin Dutch BV vergi beyannamesi verme son tarihlerine ve Ticaret Odası nezdindeki yayımlama yükümlülüklerine uymalarına yardımcı olur.
Tüm limited şirketler için Hollandalı bir denetçi zorunlu mudur?
Mikro veya küçük ölçekli limited şirketler için Hollandalı bir denetçi zorunlu değildir. Yabancı mülkiyetindeki BV'lerin çoğu bu kategorilere girmekte olup yalnızca kısaltılmış bir bilanço ve sınırlı dipnot yayımlamaları gerekir. Kayıtlı bir muhasebeci tarafından yapılacak denetim, yalnızca şirketinizin iki yıl üst üste şu üç kriterden en az ikisini karşılaması durumunda zorunludur: 7,5 milyon €'yu aşan varlıklar, 15 milyon €'nun üzerinde net ciro veya 50'den fazla çalışan.
Kurumlar vergisi beyannamem için nasıl erteleme başvurusunda bulunabilirim?
Kurumlar Vergisi ertelemesi için standart 1 Haziran son tarihinden önce Belastingdienst'e bir talep sunarak başvuruda bulunursunuz. Bireysel girişimciler genellikle beş aylık bir erteleme alabilirler. Bununla birlikte, profesyonel bir vergi danışmanıyla çalışmak, şirketinizin 12 aya kadar ilave süre sağlayabilen toplu bir erteleme programına katılmasına imkan tanır. Bu ek süre, nihayetinde tüm yasal gereklilikleri karşılamanızı sağlarken karmaşık uluslararası hesapları neticelendirmek açısından faydalıdır.
Hollanda ticari belgeleri için yasal saklama süresi nedir?
Genel ticari belgeler için yasal saklama süresi yedi yıldır. Bu süre; tüm defterikebir hesaplarını, faturaları, banka hesap özetlerini ve sözleşmeleri kapsar. BV'niz Hollanda'da ofis alanı veya arsa gibi bir taşınmaza sahipse, bu özel kayıtları en az on yıl boyunca saklamanız gerekir. Bu belgeler, tüm saklama süresi boyunca Hollanda vergi makamlarının incelemesine erişilebilir kalacak bir formatta saklanmalıdır.
Gayri faal bir Dutch BV'nin halen beyanname verme yükümlülükleri var mıdır?
Gayri faal bir Dutch BV, herhangi bir ticari faaliyeti olmasa dahi birincil beyanname verme yükümlülüklerini yerine getirmek zorundadır. Her yıl yıllık Kurumlar Vergisi beyannamesi vermeniz ve Ticaret Odası nezdinde finansal tablolar yayımlamanız zorunludur. Bu raporlar sıfır ciro gösterecek olsa da, bunları sunmamak şirketler hukukunun ihlali anlamına gelir. Bu durum, idari para cezalarına ve şirket yöneticileri için potansiyel kişisel sorumluluğa yol açabilir.
UBO sicili nedir ve kimler listelenmelidir?
UBO sicili, bir şirketin Nihai Gerçek Sahiplerini tanımlayan kamuya açık bir veri tabanıdır. BV'deki hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan herhangi bir gerçek kişiyi listelemeniz gerekir. Bu gereklilik, kara para aklamayı önlemeyi ve kurumsal şeffaflığı sağlamayı amaçlar. Ticaret Odası mülkiyet yapısındaki veya kontroldeki her türlü değişikliğin derhal bildirilmesini şart koştuğundan, bu bilgileri güncel tutmaktan yöneticiler sorumludur.
2026 yılında KVK kayıt ücreti ne kadardır?
Ticaret Odası'nda yeni bir kuruluş için zorunlu kayıt ücreti 2026 takvim yılı için 85,15 €'dur. Bu, BV'nizi ticaret siciline ilk kez kaydettirdiğinizde ödenmesi gereken tek seferlik bir ödemedir. Finansal tabloların yıllık olarak sunulması ücretsiz olmakla birlikte, SBR uyumlu yazılım maliyetlerini ve belgelerinizi KVK ile Belastingdienst'e göndermek için gereken dijital güvenlik sertifikalarını bütçelemelisiniz.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |