


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Tarihi 18.000 EUR şartından mevcut esnek modele geçiş, uluslararası girişimcilerin Hollanda'ya yaklaşımını köklü bir şekilde değiştirmiştir. Günümüzde yasal Dutch BV hisse sermayesi gereksinimleri yalnızca 0,01 EUR tutarında nominal bir asgariye izin vermekte ve daha önce Hollanda pazarını tanımlayan yüksek finansal giriş engelini fiilen ortadan kaldırmaktadır. Bu düşük giriş noktasının esneklik sağlamakla birlikte, UBO bildirimi ve sermaye taahhüdü yöntemlerine ilişkin titizlikle yönetilmesi gereken belirli idari yükümlülükler getirdiğinin muhtemelen farkındasınızdır.
Bu rehber, 2026 yılında bir Dutch BV kurmaya yönelik kesin yasal asgari sermayeyi, hisse ihracı protokollerini ve uyum yükümlülüklerini ayrıntılı olarak açıklamaktadır. Tasdikli Vekaletname yoluyla mevzuata uygun bir sermaye yapısının nasıl korunacağını keşfederken, nakdi ve ayni katkılar arasındaki farkı öğreneceksiniz. Dutch BV Company Formation sürecinizin en başından itibaren tüm yasal düzenleme beklentilerini karşılamasını sağlamak amacıyla, 85,15 EUR KVK tescil ücreti ve yüzde 24,5 oranındaki faiz indirimi sınırı da dahil olmak üzere 2026 yasal standartlarını inceliyoruz. Bu usul adımlarını takip ederek, fiziksel seyahate veya aşırı başlangıç likiditesine ihtiyaç duymadan Hollanda'da güçlü bir varlık tesis edebilirsiniz.
Key Takeaways
- Modern Dutch BV hisse sermayesi gereksinimlerinin kurucular için başlangıçtaki mali yükü önemli ölçüde azaltarak asgari 0,01 EUR tutarına izin verdiğini teyit edin.
- Varlıkların Hollanda Medeni Kanunu standartları uyarınca doğru bir şekilde değerlenmesini sağlamak için nakdi ve ayni katkılar arasındaki usule ilişkin farkları anlayın.
- Hisselerin %25'inden fazlasına sahip olan Nihai Gerçek Kişi Sahiplerini (UBO'lar) zorunlu yedi günlük bildirim süresi içinde tescil ettirerek yasal uyumu güvence altına alın.
- Şirketinizi, sınırlı hissedar sorumluluğundan ve 200.000 EUR'ya kadar olan karlar üzerinden %19 oranındaki 2026 kurumlar vergisi oranından yararlanacak şekilde yapılandırın.
- Uluslararası seyahat gereksinimi olmaksızın tam kuruluşa imkan tanıyan tasdikli bir Vekaletname aracılığıyla şirketinizi uzaktan kurun.
İçindekiler
Hollanda Özel Limited Şirketleri İçin Yasal Asgari Sermaye
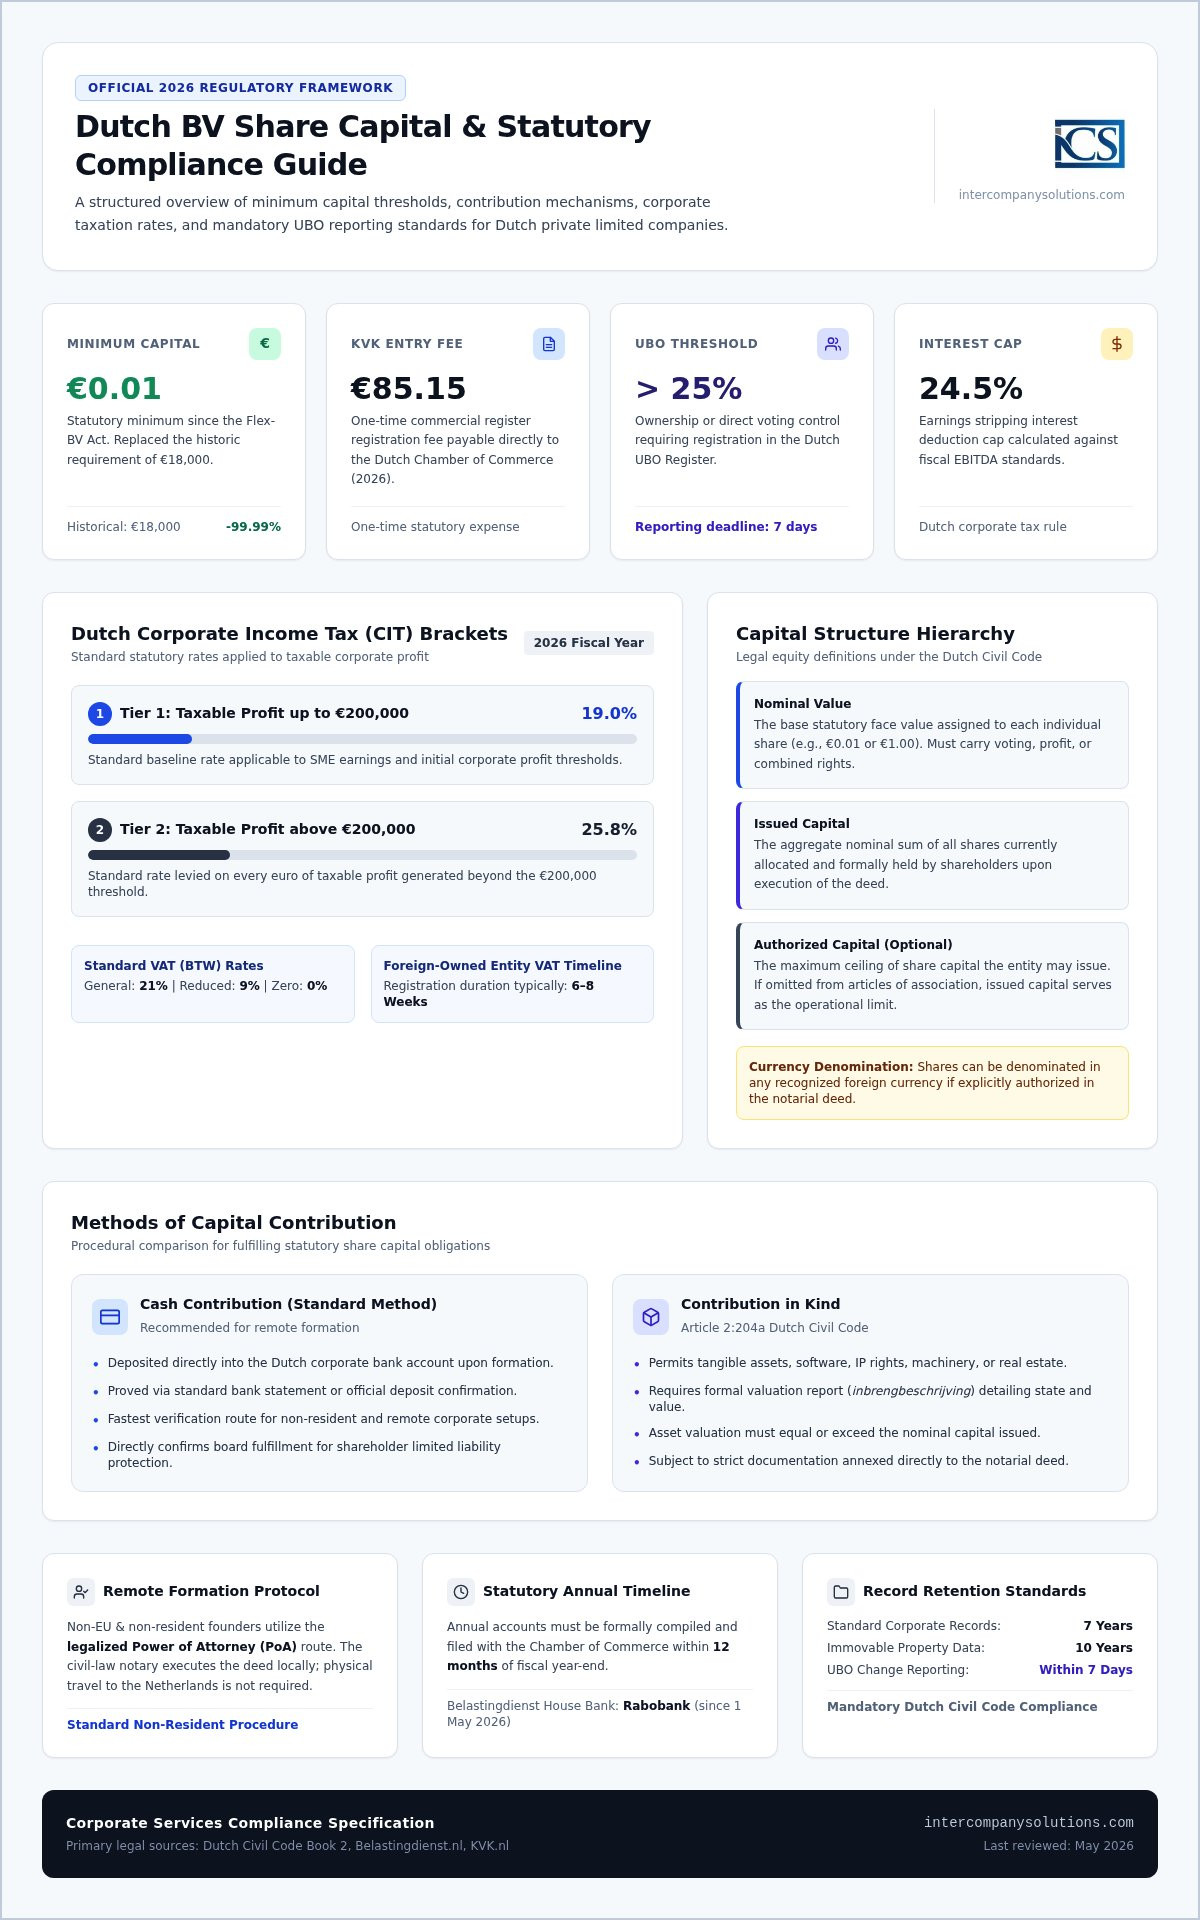
Hollanda özel limited şirketi (BV), esnek bir sermaye rejimine tabidir. 1 Ekim 2012 tarihinde Flex-BV Yasası'nın yürürlüğe girmesinden bu yana, geçmişteki 18.000 EUR şartının yerini sembolik bir asgari tutar almıştır. Güncel Dutch BV hisse sermayesi gereksinimleri, bir şirketin 0,01 EUR gibi düşük bir ödenmiş sermaye ile kurulabileceğini öngörmektedir. Bu yasal değişiklik, önemli bir peşin likidite ihtiyacını ortadan kaldırarak uluslararası girişimciler için pazara giriş engellerini azaltmak ve küçük ve orta ölçekli işletmelerin büyümesini teşvik etmek amacıyla tasarlanmıştır.
Kurucular; oy hakkı, kâr payı hakkı veya her ikisini birden sağlayan en az bir hisse ihraç etmelidir. Hisse sermayesinin ötesinde kurucular, 2026 yılı için 85,15 EUR olarak belirlenen tek seferlik KVK kayıt ücretini de hesaba katmalıdır. Bu kolaylaştırılmış yaklaşım, yasal yapının Avrupa pazarına yalın bir girişi desteklemesini sağlayarak Dutch BV Şirket Kuruluşu hizmetlerinin temel bir parçasını oluşturmaktadır.
0,01 EUR Asgari Sermaye Kuralı
0,01 EUR tutarındaki asgari sermaye yasal olarak yeterli olsa da kurucular, operasyonel ihtiyaçlarına uygun bir sermaye yapısına karar vermelidir. Uygulamada birçok girişimci, her biri 1,00 EUR değerinde hisselere bölünmüş 100 EUR veya 1.000 EUR gibi daha yüksek bir nominal tutarı tercih etmektedir. Bu tercih, 0,01 EUR tutarındaki bir sermayelendirmeyi profesyonel iktisadi mevcudiyet (substance) açısından yetersiz görebilecek ticari bankalar ve kredi kuruluşları ile ilişkilerin daha sorunsuz yürütülmesini genellikle kolaylaştırır. Seçilen tutar ne olursa olsun, kuruluş sürecini tamamlamak için sermayenin kuruluş anında şirketin hesabına tamamen ödenmiş olması gerekir.
Para Birimi ve İtibari Değer Standartları
Hollanda Medeni Kanunu, sermayenin hangi para birimi üzerinden belirleneceği konusunda önemli bir esneklik tanımaktadır. Hisselerin Euro cinsinden ihraç edilmesi zorunlu değildir; esas sözleşmede açıkça yetki verilmiş olması kaydıyla, uluslararası alanda tanınan herhangi bir para birimi cinsinden belirlenebilirler. Yabancı bir para birimi seçildiğinde şirket, kayıtlarını Hollanda muhasebe standartlarına uyumlu kalacak şekilde tutmalıdır. Girişimciler ayrıca şu terimleri birbirinden ayırt etmelidir:
- Nominal Değer: Tek bir hisseye atanan itibari değer (örneğin 0,01 EUR).
- Çıkarılmış Sermaye: Halihazırda hissedarların mülkiyetinde bulunan tüm hisselerin toplam nominal değeri.
- Kayıtlı Sermaye: Şirketin esas sözleşmesine göre ihraç etmesine izin verilen azami hisse tutarı.
Bir BV için kayıtlı sermaye tavanı belirlemek isteğe bağlıdır. Kuruluş senedinde belirtilmemişse, çıkarılmış hisse sermayesi üst sınır olarak kabul edilir ve bu durum, kurucular tarafından belirli kısıtlamalar talep edilmedikçe gelecekteki özkaynak yönetimini basitleştirir.
Sermaye Taahhüdü ve Hisse İhracı Yöntemleri
Hisselerin resmi ihracı, bir Hollanda noteri tarafından düzenlenen resmi bir senet aracılığıyla gerçekleştirilir. Bu hukuki belge, Dutch BV hisse sermayesi gereksinimlerinin nasıl karşılandığını kayıt altına alarak şirketin temelini oluşturur. Kurucular, sermaye yükümlülüklerini yerine getirmek için iki temel yöntem arasında seçim yapabilirler: nakdi sermaye taahhüdü veya ayni sermaye taahhüdü. Her iki yöntem de yasal olarak geçerli olsa da, özellikle süreci uzaktan yöneten mukim olmayan girişimciler için usul adımları önemli ölçüde farklılık gösterir.
Nakdi Sermaye Taahhütleri ve Banka Gereksinimleri
Nakdi ödemeler, idari kolaylıkları nedeniyle uzaktan kuruluşlarda standart tercihtir. Noter senedi düzenleyip şirketi Ticaret Odası'na (KVK) tescil ettirdikten sonra yöneticiler, çıkarılmış sermayenin ticari bir banka hesabına yatırılmasını sağlamalıdır. Rabobank'ın 1 Mayıs 2026'dan bu yana Hollanda Vergi Dairesi'nin (Belastingdienst) resmi ana bankası olduğunu bilmekte fayda vardır. Tasdikli Vekaletname yolunu kullanan kurucular için sermaye ödemesinin tevsik edilmesi, genellikle şirketin iç kayıtlarına bir banka transfer onayı veya dekont sunulmasını içerir. Bu durum, yönetim kurulunun hisselerin tamamen ödendiğini teyit edebilmesini sağlar; bu da kuruluşun sınırlı sorumluluk statüsünün korunması için bir ön koşuldur.
Ayni Sermaye Taahhüdü Protokolleri
BV şirketlerine ekipman, yazılım veya gayrimenkul gibi varlıkları ayni sermaye olarak koymak isteyen kurucular, Hollanda Medeni Kanunu'nun 2:204a Maddesi kapsamındaki özel protokollere uymalıdır. Bu yöntem, tüm kurucular ve yöneticiler tarafından imzalanması gereken ve inbrengbeschrijving olarak bilinen varlıkların yazılı bir açıklamasını gerektirir. Açıklama, sermaye koyma tarihinden önceki altı aydan daha eski olmayan bir referans tarihi ile birlikte varlıkların değerini ve kullanılan değerleme yöntemlerini içermelidir. Halka açık bir şirket (NV) bu süreç için bir denetçi raporu gerektirirken, bir BV bunu gerektirmez. Bu durum süreci hızlandırır, ancak yine de gerekli belgelerin hazırlanması için ek süre ayrılmalıdır. Belirli varlıklarınızın değerlemesi konusunda emin değilseniz, varlık açıklamanızın noter standartlarını karşıladığından emin olmak için bir uzmanla görüşebilirsiniz.
Sermayenin Sorumluluk ve Vergilendirme Üzerindeki Mali Etkileri
Bir Dutch BV şirketinin sermayelendirilmesi, şirketin yalnızca başlangıç likiditesini belirlemekle kalmaz; tüzel kişilik ile sahipleri arasındaki mali sınırı da çizer. Dutch BV hisse sermayesi gereksinimleri 0,01 EUR tutarında bir başlangıç noktasına izin verse de bu tercih, alacaklılar nezdinde işletmenin algılanan mali gücünü etkiler. Seçtiğiniz sermaye yapısı, mali yükümlülüklerinizi ve kişisel mali korumanızın kapsamını belirlemek üzere Hollanda vergi mevzuatı ile birlikte işler.
2026 mali yılı için Hollanda, 200.000 EUR tutarına kadar olan vergiye tabi kârlar üzerinden %19 oranında Kurumlar Vergisi (CIT) uygulamaktadır. Bu eşiği aşan kârlar %25,8 oranında vergilendirilir. Bu genel oranların yanı sıra Hollanda vergi makamları, katı faiz indirimi kısıtlamaları uygulamaktadır. 2026 yılı için net borçlanma maliyetleri, şirketin vergiye göre düzeltilmiş FAVÖK'ünün (EBITDA) %24,5'i ile sınırlandırılmıştır. Bu eşikler, özellikle önemli düzeyde şirketler arası finansmana sahip kuruluşlar için sermayenin doğru tahsis edilmesini vergi verimliliği açısından zorunlu kılmaktadır.
Kişisel Sorumluluğun Sınırlandırılması
Bir BV, sahiplerinden bağımsız olarak kendi hak ve borçlarına sahip bir tüzel kişiliktir. Hissedarlar, taahhüt ettikleri hisselerin bedeli dışında şirketin borçlarından şahsen sorumlu tutulamazlar. Bu koruma, kişisel varlıklarınızı şirket alacaklılarına karşı koruyan bağımsız tüzel kişilik ilkesine dayanır. Bu kalkan mutlak değildir. Bir yöneticinin ağır ihmalle hareket etmesi veya hileli işlemlerde bulunması durumunda, "tüzel kişilik perdesi" aralanabilir. Kanıtlanmış kusurlu yönetim durumlarında yöneticiler, şirketin iflasındaki açık için kişisel sorumlulukla karşı karşıya kalırlar. Hisse sermayesinin tamamen ödendiğine dair açık bir kaydın tutulması, bu sınırlı sorumluluk statüsünün güvence altına alınmasında temel bir adımdır.
Hissedarlar İçin Vergisel Hususlar
Hisselerinizi yapılandırma şekliniz, iştirak kazancı istisnası (participation exemption) yoluyla önemli vergi avantajlarının da kapısını açabilir. Hollanda mevzuatına göre, ana şirketin hisselerin en az %5'ine sahip olması ve belirli iktisadi mevcudiyet şartlarını karşılaması kaydıyla, bir bağlı ortaklıktan elde edilen kâr payları ve sermaye kazançları, ana şirket düzeyinde CIT'den %100 muaftır. Mukim olmayan hissedarlar için Hollanda genellikle %15 oranında kâr payı stopaj vergisi uygular; ancak bu oran çifte vergilendirmeyi önleme anlaşmaları aracılığıyla sıklıkla düşürülür veya tamamen kaldırılır. Bu karmaşık süreçlerin yönetilmesi özenli bir kayıt düzeni gerektirir. Bu standartların sürdürülmesine ilişkin daha fazla ayrıntıyı Dutch BV uyumluluğu için muhasebe rehberimizde bulabilirsiniz. Başlangıçtan itibaren profesyonel bir sermaye yapısı oluşturmak, kuruluşunuzun tüm 2026 raporlama standartlarını karşılarken bu istisnalardan yararlanmaya devam etmesini sağlar.
Sermaye Tahsisi ve UBO Kaydı için Uyum Gereksinimleri
Şeffaf bir kurumsal yapının sürdürülmesi, Dutch BV sermaye gereksinimlerinin yerine getirilmesinin hemen ardından başlayan yasal bir yükümlülüktür. Hollanda Ticaret Odası (KVK), tüm limited şirketler için zorunlu olan Nihai Gerçek Kişi Hak Sahibi (UBO) sicilini denetler. Bu sicil, tüzel kişiliğin nihai olarak sahibi olan veya kontrolünü elinde bulunduran gerçek kişileri tespit ederek kurumsal hesap verebilirlik ve mali şeffaflığa ilişkin Avrupa standartlarını destekler.
UBO Sicili ve Şeffaflık Standartları
Bir UBO, şirketteki hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına (>%25) karşılık gelen UBO eşiği temelinde belirlenir. Bu standart, hem doğrudan pay sahipliği hem de ana şirketler veya vakıflar aracılığıyla dolaylı mülkiyet için geçerlidir. Tüzel kişiliği kurarken, bu kişilerin kimliğini ve başlangıç sermayesinin kaynağını doğrulayan belgeler sunmanız gerekir. Sonraki UBO değişikliklerinin 7 gün içinde KVK Ticaret Siciline bildirilmesi, tüzel kişiliğin Hollanda kanunlarına uyumlu kalmasını sağlar. Belirli kişisel veriler kamuya karşı korunurken, yetkili makamlar ve finansal kuruluşlar zorunlu doğrulama amaçları doğrultusunda bu kayıtlara erişimi sürdürür.
Yıllık Raporlama ve Sermayenin Korunması
Kuruluş sonrası uyum, hissedarların sınırlı sorumluluğunu korumak adına özenli bir idari yönetim gerektirir. Yöneticiler, idari para cezalarından veya iflas durumunda olası yönetici sorumluluğundan kaçınmak için yıllık finansal tabloların yıl sonundan itibaren 12 ay içinde KVK nezdinde dosyalanmasını sağlamalıdır. Bu finansal tablolar, şirketin yasal sermayesini koruduğunu ve herhangi bir kâr payı dağıtımı yapılmadan önce zorunlu bilanço testlerine uyduğunu teyit eder. Veri yönetimi açısından, tüm Hollanda işletmeleri için kayıtların 7 yıl (taşınmaz mallar için 10 yıl) saklanması zorunludur. Doğru kayıt tutma, 1 Mayıs 2026'dan itibaren Belastingdienst ana bankasının Rabobank olması nedeniyle vergi makamlarıyla olan tüm etkileşimler için hayati önem taşır.
Hollanda'da Uzaktan BV Kuruluşunun Kolaylaştırılması
Mukim olmayan girişimciler için, Dutch BV share capital requirements koşullarını karşılama ve kuruluşu tamamlama süreci Hollanda'da fiziksel olarak bulunmayı gerektirmez. Çoğu uluslararası kurucu, kuruluş sürecini kendi ülkelerinden yönetmek için tasdikli Vekaletname (POA) yolunu tercih eder. Bu yöntem, Hollandalı bir noterin kurucu adına kuruluş senedini imzalamasına olanak tanır ve genellikle tüm tescil 3 ila 5 iş günü içinde tamamlanır. Intercompany Solutions, 2026 yasal standartlarına uyumu sağlamak için girişimcilere her yasal adımda rehberlik ederek Dutch BV kuruluşu desteğinde uzmanlaşmıştır.
Tasdikli Vekaletname Süreci
Vekaletname süreci, noter veya kuruluş temsilcisi tarafından bir senet taslağı ve vekaletname belgesinin hazırlanmasıyla başlar. Bu belgeyi ikamet ettiğiniz ülkedeki yerel bir noter veya yetkili makam huzurunda imzalamanız gerekir. Yargı alanınıza bağlı olarak, imzalanan belgenin Hollandalı noter tarafından tanınması için genellikle bir apostil veya Hollanda büyükelçiliği tarafından tasdik edilmesi gerekir. Noterin kimliğinizi doğrulamak ve kara para aklamayı önleme gereksinimlerini karşılamak için kullanacağı geçerli bir pasaport gibi yüksek kaliteli kimlik belgeleri sunmanız gerekecektir. Senet imzalandıktan sonra kuruluş temsilcisi, şirketin tescil numarasını almak üzere Hollanda Ticaret Odası ile koordinasyonu sağlar. Dijital görüntülü kuruluş şu anda mukim olmayanların başvuruları için varsayılan yöntem olmadığından, bu uzaktan yöntem AB dışı kurucular için standart yoldur.
Kuruluş Sonrası İdari Adımlar
KVK kaydı tamamlandıktan sonra odak noktası operasyonel hazırlığa kayar. BV'niz uluslararası ticaret yapmayı planlıyorsa bir KDV numarası ve bir EORI numarası için başvurmalısınız. Yabancı mülkiyetli kuruluşlar için Belastingdienst, gerekli anketin sunulmasının ardından KDV başvurularını genellikle 6 ila 8 hafta içinde işleme alır. Çalışan istihdam etmeyi planlıyorsanız Hollanda iş ve vergi mevzuatına uygun yerel bir bordro sistemi kurmanız gerekir. Bu aşama, kurumsal yapınızı uzun vadeli ticari hedeflerinizle uyumlu hale getirmek açısından kritik öneme sahiptir. Bu başlangıç aşamaları hakkında daha fazla ayrıntıyı Hollanda'da iş kurma rehberimizde bulabilirsiniz. Bu adımlar, şirketinizin yalnızca yasal olarak tescil edilmesini değil, aynı zamanda Dutch BV share capital requirements ve uyum standartlarını korurken AB genelinde iş yapabilecek tam donanıma sahip olmasını da sağlar.
Son inceleme: Eylül 2026
Hollanda Kurumsal Yapınızın Stratejik Uygulaması
Hollanda'da bir şirket kurmak, mevcut yasal ortamın net bir şekilde anlaşılmasını gerektirir. 0,01 EUR asgari sermaye kuralı önemli bir esneklik sağlar, ancak sınırlı sorumluluk statünüzü korumak için bunu sıkı UBO kaydı ve yıllık raporlama standartlarıyla dengelemeniz gerekir. Tasdikli Vekaletname yolundan yararlanmak, uluslararası seyahate gerek kalmadan bu yasal gereksinimleri etkin bir şekilde yönetmenize olanak tanır.
Intercompany Solutions, Dutch BV share capital requirements ve kurumsal uyumun uçtan uca yönetimi konusunda uzmanlaşarak dünya genelinde 2.000'den fazla kurucuya destek sağlamıştır. Hollanda vergi hukuku ve idari prosedürler konusundaki uzmanlığımız, 3 ila 5 iş günlük hızlandırılmış bir kuruluş takvimini destekler. Tüzel kişiliğinizin ilk tescilden uzun vadeli vergi uyumuna kadar tüm 2026 standartlarını karşılamasını sağlayarak Avrupa'daki operasyonlarınız için sağlam bir temel oluşturuyoruz.
Profesyonel çıkarlarınızın hak ettiği hassasiyet ve güvenilirlikle Hollanda pazarına girişinizi kolaylaştırmayı dört gözle bekliyoruz.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
Bir Dutch BV için mutlak asgari sermaye tutarı nedir?
Bir Dutch BV için mutlak asgari sermaye 0,01 €'dur. Bu nominal gereksinim, girişimciler için kuruluş sürecini basitleştirmek amacıyla Flex-BV Yasası ile getirilmiştir. Bankalar nezdindeki mesleki itibarınızı artırmak için daha yüksek bir tutar seçebilseniz de kanun yalnızca bu sembolik senti zorunlu kılar. Yasal Dutch BV share capital requirements standartlarını karşılamak için ihraç edilen tüm payların kuruluş aşamasında tamamen ödenmiş olması gerekir.
Sermayeyi Euro dışındaki bir para biriminde yatırabilir miyim?
Evet, sermayenizi uluslararası alanda tanınan herhangi bir para biriminde belirleyebilir ve yatırabilirsiniz. Şirketin noter tasdikli kuruluş senedinde söz konusu para biriminin açıkça belirtilmesi şartıyla bu esnekliğe Hollanda Medeni Kanunu kapsamında izin verilmektedir. Yabancı bir para birimi seçmek uluslararası ticaret için avantajlı olabilir; ancak şirketin mali kayıtlarını yine de Hollanda muhasebe ve raporlama standartlarına uygun bir şekilde tutması gerekir.
Sermayemi tescil ettirmek için Hollanda'ya seyahat etmem gerekir mi?
Sermayenizi tescil ettirmek veya şirketinizi kurmak için Hollanda'ya seyahat etmeniz gerekmez. Mukim olmayan çoğu kurucu, tasdikli Vekaletname yolunu kullanır. Bu süreçte gerekli belgeleri kendi ülkenizde imzalar ve yerel bir noter veya büyükelçilik tarafından tasdik ettirirsiniz. Ardından Hollandalı noter, kuruluş senedini uzaktan imzalar ve tescil işlemini genellikle 3 ila 5 iş günü içinde tamamlar.
2026 yılında yeni bir BV için KVK kayıt ücretleri ne kadardır?
Hollanda Ticaret Siciline yeni bir kuruluşun kaydedilmesi için uygulanan standart tek seferlik ücret 2026 yılı için 85,15 €'dur. Bu ücret, kuruluş sürecinde doğrudan Ticaret Odasına (KVK) ödenir. Kurucuların mukim olup olmadığına bakılmaksızın tüm yeni BV şirketleri için geçerli olan zorunlu bir idari masraftır. Bu tutar, noterlik hizmetleri veya şirket kuruluşu desteğiyle ilişkili her türlü profesyonel ücretten ayrıdır.
Hissedarlık amaçları doğrultusunda Nihai Gerçek Kişi Hak Sahibi (UBO) nasıl tanımlanır?
Nihai Gerçek Kişi Hak Sahibi (UBO), şirkette doğrudan veya dolaylı olarak %25'ten fazla paya sahip olan herhangi bir gerçek kişi olarak tanımlanır. Buna hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasını elinde bulunduran kişiler dahildir. Tüm BV kuruluşları UBO'larını KVK siciline kaydettirmek zorundadır. Sürekli uyumu sağlamak için bu statüdeki veya hissedarlık yapısındaki tüm değişiklikler 7 takvim günü içinde Ticaret Odasına bildirilmelidir.
Hollanda'da hisse ihracı üzerinden alınan bir sermaye vergisi var mıdır?
Hollanda'da hisse ihracı üzerinden alınan bir sermaye vergisi bulunmamaktadır. kapitaalsbelasting olarak da bilinen Hollanda sermaye vergisi, resmi olarak 1 Ocak 2006 tarihinde yürürlükten kaldırılmıştır. Bu durum, Dutch BV share capital requirements koşullarını karşılamak amacıyla fon veya varlık koymanın belirli bir ihraç vergisini doğurmadığı anlamına gelir. Bu politika, kuruluş aşamasında ek vergi yükümlülüklerine katlanmaksızın şirketlerine daha yüksek tutarlarda sermaye koymak isteyen girişimciler için önemli bir avantaj olmaya devam etmektedir.
Şirket sermayesi ile ilgili kayıtları ne kadar süreyle saklamalıyım?
Tüm ticari yönetim ve muhasebe kayıtlarını en az 7 yıl süreyle saklamanız gerekir. Bu yasal gereklilik; sermaye tahsisi, hisse ihraçları ve genel finansal işlemlerle ilgili belgeler için geçerlidir. Şirketinizin taşınmaz mallarda payı bulunuyorsa, bu özel belgelere ilişkin saklama süresi 10 yıla uzar. Bu kayıtların tutulması, 1 Mayıs 2026 itibarıyla işlem bankası olarak Rabobank'ı kullanan Belastingdienst ile uyum için esastır.
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- Belastingdienst - Kurumlar vergisi oranları
- ICS Payroll - Hollanda bordro hizmetleri
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal güvenlik
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanun ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |