


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Bir Dutch BV holding yapısı, bir işletmeyi otomatik olarak daha güvenli veya vergisel açıdan daha verimli hale getirmez. En iyi sonucu mülkiyet, ticari faaliyetler ve varlıklar her şirket için net bir amaç doğrultusunda, bilinçli bir şekilde tahsis edildiğinde verir.
Tipik bir yapılanmada, bir holding BV bir veya daha fazla işletme BV'sinde hisse sahibiyken, işletme BV'si günlük ticari faaliyetleri yürütür. Bu ayrım kârların nerede tutulacağını ve hangi şirketin operasyonel sözleşmelere taraf olacağını etkileyebilir; ancak aynı zamanda ek muhasebe ve raporlama sorumlulukları da doğurur.
Bu makale iki BV'nin birbiriyle ilişkisini, yapının neler sunabileceğini ve neleri garanti edemeyeceğini açıklamaktadır. Varlık ayrımını ve iştirak kazancı istisnasını (participation exemption) kapsamanın yanı sıra, dikkate alınması gereken kuruluş, vergi ve raporlama kararlarını da ele alır. Amaç, net bir amaç olmaksızın şirketler eklemek yerine, bir holding yapısının işletmenize hizmet edip etmediğini değerlendirmenize yardımcı olmaktır.
Önemli Çıkarımlar
- Bir Dutch BV holding yapısı, hisse sahipliğini günlük ticari faaliyetlerden ayırır; ancak holding BV ayrı bir hukuki form değil, bir roldür.
- Hangi BV'nin hangi rolü üstleneceğine karar vermeden önce hisselerin kime ait olduğunu, her bir faaliyeti kimin yürüttüğünü ve kilit varlıkları kimin elinde tuttuğunu haritalandırın.
- Olası risk ayrıştırmasını ve büyüme esnekliğini, birden fazla BV'nin getirdiği ek yönetim, maliyet ve kurumsal yönetim sorumluluklarına karşı tartın.
- Ayrı BV'ler; taleplere, iflasa veya yönetici sorumluluğuna karşı korumayı garanti etmez.
- >%25 UBO eşiği ve UBO değişikliklerinin 7 gün içinde bildirilmesi de dahil olmak üzere, her bir BV'de mevzuata uyumu planlayın.
İçindekiler
Dutch BV Holding Yapısı Nedir?
Bir Dutch BV holding yapısı genellikle bir işletme BV'sinde hisse sahibi olan bir holding BV'den oluşurken, işletme BV'si ticari faaliyetleri yürütür. "Holding BV", şirketin rolünü tanımlar, ayrı bir Hollanda hukuki formunu değil. Her iki kuruluş da BV, yani kapalı limited şirkettir. Hollanda Ticaret Odası'nın bir BV kurma kılavuzu, bu yapılanmadaki her bir şirket için kullanılan hukuki formu açıklamaktadır.
Yaygın bir yapılanmada iki BV bulunur; ancak uygun mülkiyet düzenlemesi kurucunun planlarına bağlıdır. Bir holding birden fazla işletme şirketinde hisse sahibi olabilir veya birden fazla hissedarın her biri hisselerini kendi holding BV'si aracılığıyla elinde tutabilir. İşe, hisselerin kime ait olduğunu işi yürüten şirketten ayırt ederek başlayın.
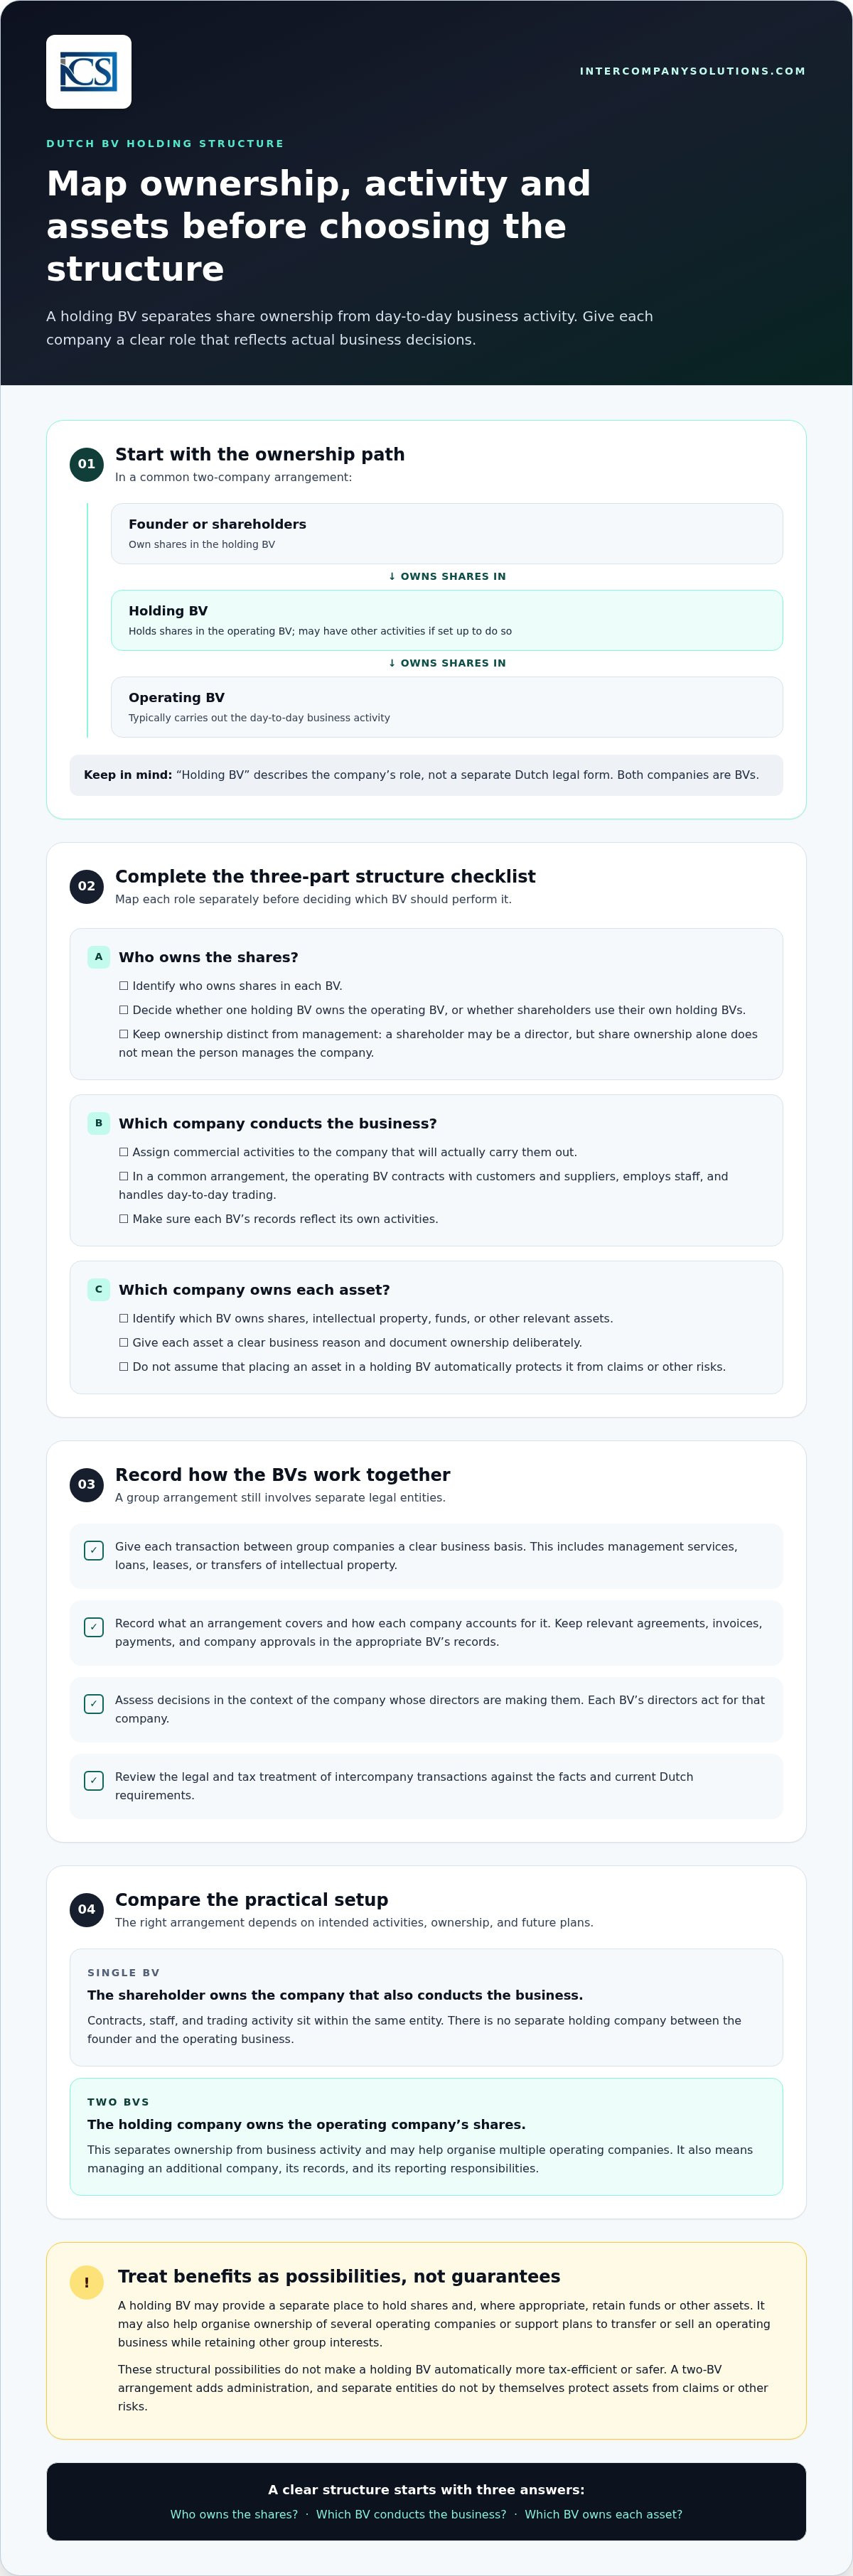
Temel mülkiyet: Kurucu veya hissedarlar → Holding BV → İşletme BV
Holding BV ve İşletme BV Birbiriyle Nasıl İlişkilidir?
Holding BV, işletme BV'sinin hissedarıdır. Kurucu, tek başına veya diğer hissedarlarla birlikte holding BV'de hisse sahibidir. Yaygın bir yapılanmada işletme BV'si müşterilerle ve tedarikçilerle sözleşmeler yapar, personel istihdam eder ve günlük ticareti yürütür. Holding BV'nin rolü mülkiyettir; ancak bu yönde kurulmuşsa ayrı faaliyetler de yürütebilir.
Mülkiyet ve yönetim farklı rollerdir. Bir kurucu; hissedar, yönetici veya her ikisi birden olabilir; ancak hissedar olmak tek başına o kişinin şirketi yönettiği anlamına gelmez. Her BV ayrı bir tüzel kişiliktir; dolayısıyla yöneticileri o şirket adına hareket eder ve kayıtları kendi faaliyetlerini yansıtmalıdır.
Tek BV'li Yapılanmanın Farkı Nedir?
Tek bir BV ile hissedar, aynı zamanda işi yürüten şirketin hisselerine sahiptir. Sözleşmeler, personel ve ticari faaliyet aynı tüzel kişilik bünyesinde yer alır. Kurucu ile faaliyet gösteren işletme arasında ayrı bir holding şirketi bulunmaz.
İki BV ile holding şirketi işletme şirketinin hisselerine sahip olur ve bu da mülkiyet ile ticari faaliyet için ayrı tüzel kişilikler oluşturur. Bu durum daha bilinçli bir mülkiyet planını destekleyebilir; ancak aynı zamanda ek bir şirketi ve onun kayıtlarını yönetmek anlamına da gelir. Bir holding yapısı her kurucu için gerekli değildir; bu karar hedeflenen faaliyetlere, mülkiyete ve gelecekteki planlara bağlıdır.
Hollanda Holding Yapıları Uygulamada Nasıl Çalışır?
Üç unsuru ayrı ayrı haritalandırın: hisselerin kime ait olduğu, işi hangi şirketin yürüttüğü ve her bir varlığın hangi şirkete ait olduğu. Bu roller farklı BV'lerde yer alabilir; ancak yapılanma fiili ticari kararları yansıtmalı ve net bir şekilde kaydedilmelidir. Her BV, mülkiyet ve hukuki ilişkiler açısından bir tüzel kişiyi gerçek kişiyle eşdeğer kabul eden Hollanda Medeni Kanunu uyarınca ayrı bir tüzel kişiliktir Hollanda Medeni Kanunu, 2. Kitap, Madde 5.
Hisseler, Ticari Faaliyetler ve Varlıklar Nerede Yer Alır?
Varsayımsal bir yazılım işletmesini ele alalım. Kurucusu bir holding BV'sinde hisse sahibidir ve bu holding BV de bir işletme BV'sinin hisselerine sahiptir. İşletme BV'si abonelik satar, müşteri sözleşmeleri imzalar ve geliştirme ekibini istihdam eder. Holding BV ise hisselere sahiptir ve ayrıca net bir ticari gerekçenin bulunduğu durumlarda fikri mülkiyet veya birikmiş fonlar gibi belirli varlıkları da elinde tutabilir.
Bu örnek yalnızca açıklama amaçlıdır; hukuki veya vergisel tavsiye niteliği taşımaz. Varlık sahipliğine bilinçli olarak karar verin ve bunu belgelendirin. Bir varlığı bir holding BV'sine yerleştirmek, onu taleplerden veya diğer risklerden otomatik olarak korumaz. Hukuki ve mali durum, varlığın nasıl devredildiği ve her bir şirketin nasıl yönetildiği de dahil olmak üzere somut olgulara bağlıdır.
İlişkili BV'ler İlişkilerini Nasıl Belgelemelidir?
Grup şirketleri arasındaki işlemler, gayriresmi para veya mal hareketleri olarak değerlendirilmek yerine net bir ticari temele dayanmalıdır. Bir BV diğerine yönetim hizmeti sağlıyorsa, fon ödünç veriyorsa, bir varlık kiralıyorsa veya fikri mülkiyet devrediyorsa, düzenlemenin neleri kapsadığını ve her şirketin bunu nasıl muhasebeleştirdiğini kayıt altına alın. Hollanda kurumlar vergisi kanunu, ilişkili kuruluşlar arasındaki işlemlere ilişkin kurallar içermektedir; uygulanacak muamele somut olgulara bağlıdır Dutch Corporate Income Tax Act.
Her BV için ayrı muhasebe kayıtları tutun. İlgili sözleşmeleri, faturaları, ödemeleri ve şirket onaylarını uygun kuruluşun kayıtlarına işleyin. Şirketler arası bir işleme geçmeden önce, bunun hukuki ve vergisel muamelesini mevcut Hollanda gereklilikleri doğrultusunda inceleyin. İlişkili şirketler arasındaki bir devir, yine de ayrı tüzel kişilikler arasındaki bir işlemdir.
Yöneticiler, kararları yönettikleri şirket bağlamında değerlendirmelidir. Hollanda Medeni Kanunu Kitap 2 Madde 9, yöneticilerin yönettikleri tüzel kişiliğe karşı sorumluluklarını düzenler (Dutch Civil Code, Book 2). Net kayıtlar, bir kararın neden alındığını ve düzenlemeye hangi şirketin taraf olduğunu göstermeye yardımcı olur.
Önerilen bir grup yapısı için mülkiyet şemasının, faaliyetlerin ve hedeflenen varlık devirlerinin erken bir aşamada gözden geçirilmesi, belgeler hazırlanmadan önce çözülmesi gereken hususları belirleyebilir. Planlarınız ışığında Dutch BV yapınızı görüşebilirsiniz.
Dutch Holding BV Avantajları ve Sınırları: Yapının Garanti Etmediği Hususlar
Bir holding BV, hisseleri elde tutmak ve uygun olduğunda fonları veya diğer varlıkları muhafaza etmek için ayrı bir yapı sağlayabilir. Ayrıca birden fazla işletme şirketinin mülkiyetini organize etmeyi kolaylaştırabilir. Bunlar yapısal olasılıklardır; otomatik finansal veya vergisel avantajlar değildir. Yapıyı, getireceği ek yönetim yükü ve fiili planlarınız doğrultusunda değerlendirin.
Bir Holding BV Ne Zaman Yararlı Olabilir?
Şunları planlıyorsanız bir holding yapılanmasını değerlendirmeye değer olabilir:
- Kârı başka bir ticari faaliyete yeniden yatırmak veya fonları şirketler grubu bünyesinde tutmak.
- Tek bir ana şirket aracılığıyla birden fazla işletme şirketine sahip olmak.
- Diğer grup menfaatlerini korurken, faaliyette bulunan bir işletmenin olası bir devri veya satışı için hazırlık yapmak.
Bu senaryolar, bir holdingin doğru tercih olduğunu kesinleştirmez. Bir şirkette tutulan kârlar geçerli hukuki ve vergisel kurallara tabi olmaya devam eder; ayrıca BV'ler arasında para veya varlık aktarımı uygun muamele ve belgelendirme gerektirir. Vergisel sonuç; ilgili şirketlere, mülkiyet yapısına ve işlemlere bağlıdır.
Hollanda iştirak istisnası, bir bağlı ortaklıktan elde edilen nitelikli temettülerin veya kazançların holding düzeyinde kurum kârı olarak yeniden vergilendirilmesini önleyebilir. Bu istisna belirli şartlara tabidir ve tüm grup kârlarını vergiden muaf kılmaz. İştirak istisnasına ilişkin Belastingdienst rehberliğini, sahip olunan spesifik hisse payı ve somut koşullar çerçevesinde inceleyin.
Getiriler, Götürüler ve Yaygın Yanılgılar Nelerdir?
İki BV, yönetilmesi gereken iki ayrı kuruluş anlamına gelir. Her birinin kendi kayıtlarına, muhasebesine, yönetişimine ve zorunlu bildirimlerine ihtiyacı vardır. Ek iş yükünü ve profesyonel yönetim gereksinimini, mülkiyeti faaliyetlerden ayırma amacıyla tartın.
| Tek BV | Holding ve işletme BV'leri |
|---|---|
| Mülkiyet ve ticari faaliyet tek bir kuruluşta yer alır. | Bir BV hisselere sahiptir; diğeri işletme faaliyetini yürütür. |
| Yönetilecek daha az kuruluş vardır. | Her BV için ayrı yönetim ve yönetişim gereklidir. |
| Grup varlıklarını veya hisselerini elde tutmak için ayrı bir şirket yoktur. | Hukuki ve ticari açıdan uygun olduğunda varlıklar ayrı olarak tutulabilir. |
Ayrım; alacak taleplerine, iflasa veya yönetici sorumluluğuna karşı bir garanti değildir. Her BV ayrı bir tüzel kişiliktir, ancak bu yapı her türlü hukuki veya mali riski ortadan kaldırmaz. Ayrıca her kurucunun iki BV'ye ihtiyacı yoktur ve bir holding otomatik olarak vergiyi azaltmaz veya iştirak istisnasından yararlanma hakkı sağlamaz. Yapıyı seçmeden önce mülkiyet planlarını, faaliyetleri, riski ve devam eden yönetim süreçlerini gözden geçirin.
Bir Hollanda Holding Yapısının Planlarınıza Uygun Olup Olmadığını Nasıl Değerlendirebilirsiniz
Her şirketi net bir ticari amaçla eşleştirin. Bir Dutch BV holding yapısı belirli bir sahiplik veya büyüme planına uygun olabilir, ancak ek tüzel kişilik beraberinde ayrı bir idari yük de getirir. Karar vermeden önce bu çerçeveyi kullanın:
- Ortaklık yapısını haritalandırın. Önerilen her bir hissedarı, hedeflenen sahiplik oranlarını ve her bir BV'nin yöneticisi olarak kimin hareket edeceğini belirleyin.
- Faaliyetleri ayırın. Planlanan ticari faaliyetleri listeleyin ve hangi şirketin müşteri ve tedarikçi sözleşmeleri akdedeceğine ve personel istihdam edeceğine karar verin.
- Varlıkları bilinçli bir şekilde konumlandırın. Fikri mülkiyetin, ekipmanların, fonların ve diğer varlıkların nerede yer alacağını değerlendirin ve bu düzenlemenin ticari gerekçesini belgelendirin.
- Büyüme planını test edin. Mevcut planları olasılıklardan ayırt edin. Birden fazla faaliyet, dış yatırımcılar, bir işletme satışı veya karların yeniden yatırılmasını bekliyor musunuz? Bu planların şu anda ayrı tüzel kişilikleri haklı çıkarıp çıkarmadığını değerlendirin.
- İdari yükü amaçla karşılaştırın. Tek bir BV, yönetilecek daha az tüzel kişilik anlamına gelir. Bir holding ve işletme BV'si, sahipliği ticari faaliyetten ayırır; ancak her şirketin kendi yönetişimi ve kayıtları vardır.
Kuruluştan Önce Yapıyı Netleştirin
Her BV için önerilen hissedarları, yöneticileri, sahiplik oranlarını, faaliyetleri, sözleşmeleri, personeli ve varlıkları yazın. Hangi kararların kesinleştiğini ve hangilerinin gelecekteki olasılıklar olduğunu belirleyin. Olası bir satış veya yeni girişim planlama açısından önem taşıyabilir, ancak tek başına spekülatif bir plan başlangıçta başka bir şirket eklemeyi haklı çıkarmayabilir.
| Husus | Tek BV | Holding ve işletme BV'leri |
|---|---|---|
| Sahiplik | Hissedarlar işletme şirketine doğrudan sahiptir. | Holding BV'si işletme BV'sinin hisselerine sahiptir. |
| Ticari faaliyet | Aynı BV işletmenin sahibidir ve faaliyeti yürütür. | İşletme BV'si faaliyeti yürütür; holding BV'si ise hisselerine sahiptir. |
| İdare | Tek bir şirketin kayıtları ve yönetişimi. | Her BV için ayrı kayıtlar ve yönetişim. |
Kuruluş Yolunu Planlayın
Bir Dutch BV noter senedi gerektirir. AB dışı kurucular için standart uzaktan yöntem tasdikli bir Vekaletnamedir: noter senedi düzenler ve kurucunun seyahat etmesi gerekmez. Uygun süreç, kuruculara ve önerilen hissedarlık yapısına bağlıdır. KVK'nın bir BV kurmaya ilişkin rehberi resmi kuruluş bilgilerini sunmaktadır.
BV asgari sermayesi 0,01 €'dur. Bu durum, diğer kuruluş gerekliliklerini ortadan kaldırmaz veya şirketin faaliyetleri, sahipliği ve yönetişimine ilişkin planlamanın yerini almaz. Daha fazla kuruluş bağlamı için bu Dutch BV kuruluş kılavuzuna bakın.
Dutch Holding BV Uyumluluğu ve Pratik Sonraki Adımlar
Bir holding yapısı ayrı şirketleri içerir, bu nedenle uyum süreci grup tek bir tüzel kişilikmiş gibi ele alınmak yerine her BV için ayrı ayrı organize edilmelidir. Holding ve işletme BV'lerinin her biri kendi faaliyetlerini, işlemlerini ve kararlarını yansıtan kayıtlara ihtiyaç duyar. Vergi muamelesi ve beyanname verme yükümlülükleri şirkete ve koşullarına bağlıdır.
BV'ler İçin Hangi Süregelen Yükümlülükler Geçerlidir?
Her BV için ayrı defter tutma ve yönetişim kayıtları tutun. Her şirket ayrıca geçerli vergi beyanlarını ve yıllık mali tablolarını ele almalıdır. Aşağıdaki sorumluluklar için planlama yapın:
| Alan | Pratik gereklilik |
|---|---|
| Defter tutma | Her BV için kendi işlemlerini ve faaliyetlerini yansıtan kayıtlar tutun. |
| Kurumlar vergisi | Her BV'nin vergi durumunu ve beyanname yükümlülüklerini ayrı ayrı değerlendirin. |
| Yıllık mali tablolar | Yıl sonundan itibaren 12 ay içinde KVK'ya sunulan yıllık mali tablolar. |
| UBO bilgileri | UBO eşiği >%25; UBO değişiklikleri 7 gün içinde bildirilir. |
CIT, 200.000 €'ya kadar %19 ve üzerindeki tutarlar için %25,8'dir. Bu oranlar vergiye tabi karlar için geçerlidir, ancak her BV'nin vergi durumu ve yükümlülükleri kendi koşullarına bağlıdır. Güncel resmi bilgiler için Belastingdienst kurumlar vergisi rehberine başvurun.
Her şirketin sahiplik ve kontrol düzenlemeleri için UBO eşiğini ve bildirim süresini dikkate alın. KVK, UBO kaydı ve değişiklikleri hakkında rehberlik sağlamaktadır. Yıllık mali tabloların sunulması konusunda KVK'nın yıllık mali tablolar rehberine başvurun.
Kurucular Yapı Planlamasından Kuruluma Nasıl Geçebilir?
Kuruluş belgelerini hazırlamadan önce önerilen hissedarları ve sahiplik durumunu, her BV'nin hedeflenen faaliyetlerini ve sözleşmelerin, personelin ve varlıkların nerede yer alacağını belirleyin. Şirketlerin aralarındaki işlemleri nasıl belgeleyeceğine ve her şirketin muhasebe ve yönetişim kayıtlarını kimin tutacağına karar verin. Bu, notere ve vergi danışmanlarına incelenecek net bir yapı sunar.
Her BV için beyan sorumluluklarını ve vade tarihlerini kaydeden bir uyum takvimi tutun. Özellikle sahiplik, faaliyetler veya grup içi düzenlemeler değiştiğinde takvimi güncel resmi rehberlere göre gözden geçirin.
Yapılanmayı Bilinçli Bir Ticari Karar Haline Getirin
Bir Dutch BV holding yapılanması, hisse sahipliğini ticari faaliyetlerden ayırır; ancak bu ayrım yalnızca net bir amaca hizmet ettiğinde faydalıdır. Hangi şirketin hisselere ve varlıklara sahip olacağına, hangisinin ticari faaliyette bulunacağına ve yeniden yatırım, ek faaliyetler veya satış gibi planların ilave idari yükü haklı çıkarıp çıkarmadığına karar verin.
Sınırları göz önünde bulundurun. Ayrı BV'ler alacak taleplerine veya yönetici sorumluluğuna karşı koruma garantisi vermez ve vergisel muamele ilgili şirketlere ve işlemlere bağlıdır. Bir holding, kârları otomatik olarak vergiden muaf kılmaz veya genel vergi yükünü azaltmaz.
Intercompany Solutions, uluslararası girişimcileri Dutch BV kuruluşu ile devam eden muhasebe ve uyumluluk desteği konularında destekler. Ücretsiz bir ilk danışma, sahiplik planlarınızın, faaliyetlerinizin ve raporlama sorumluluklarınızın birbiriyle nasıl örtüştüğünü ele almak için pratik bir başlangıç noktasıdır.
Dutch BV yapınızı bugün ekibimizle görüşün.
Kuruluş öncesinde temel soruları çözüme kavuşturun; böylece planlarınıza uygun bir düzenleme seçebilir ve bunun getirdiği sorumlulukları açık bir şekilde yönetebilirsiniz.
Son inceleme: Ekim 2026
Sıkça Sorulan Sorular
Bir holding BV ile bir işletme BV'si arasındaki fark nedir?
Bir holding BV, öncelikli olarak bir veya daha fazla şirketteki hisselere sahiptir. Bir işletme BV'si ise genellikle müşterilerle sözleşme akdetmek, ürün veya hizmet satmak ve personel istihdam etmek gibi ticari faaliyetleri yürütür. İşletmenin bunu gerektiren haklı bir nedeni olduğunda bu roller farklı şekilde düzenlenebilir. Kurucu bir hissedar, bir yönetici veya her ikisi birden olabilir; ancak sahiplik ve yönetim birbirinden farklı rollerdir.
Bir Dutch holding BV her işletme için gerekli midir?
Hayır. Bir kurucu, sahiplik ve ticari faaliyetlerin aynı şirkette bulunduğu tek bir BV aracılığıyla faaliyet gösterebilir. Bir holding BV; sahiplik planının birden fazla işletme şirketini, yeniden yatırımı veya olası bir satışı kapsadığı durumlarda faydalı olabilir; ancak aynı zamanda idari ve kurumsal yönetim iş yükü de getirir. İkinci bir tüzel kişiliğin amacını, getirdiği süregelen sorumluluklarla karşılaştırın. Uygun yapılanma, kurucunun koşullarına ve planlarına bağlıdır.
Bir holding BV ticari varlıkları otomatik olarak korur mu?
Hayır. Varlıkları ayrı bir BV bünyesinde tutmak, sahipliği işletme şirketinin faaliyetlerinden ayırabilir; ancak alacak taleplerine, iflasa veya yönetici sorumluluğuna karşı koruma garantisi vermez. Hukuki ve mali etki; varlıkların nasıl sahiplenildiği, devredildiği ve yönetildiği dahil olmak üzere somut olgulara bağlıdır. Her devri ayrı şirketler arasındaki bir işlem olarak ele alın, bunun ticari gerekçesini belgeleyin ve harekete geçmeden önce sonuçlarını inceleyin.
Bir Dutch holding yapılanması kurumlar vergisini otomatik olarak azaltır mı?
Hayır. Bir holding yapılanması vergiyi otomatik olarak azaltmaz veya kârları vergiden muaf kılmaz. İştirak kazancı istisnası (participation exemption), bir bağlı ortaklıktan elde edilen nitelikli temettülere veya kazançlara uygulanabilir; ancak uygunluk koşullarına tabidir. Diğer vergisel sonuçlar ilgili şirketlere, ortaklık yapısına ve işlemlere bağlıdır. Bir vergi sonucuna güvenmeden önce mevcut Hollanda vergi kuralları çerçevesinde somut düzenlemeyi değerlendirin. Yapılanmanın kendisi bir vergi avantajı garantisi değildir.
AB dışından bir kurucu uzaktan bir Dutch holding BV kurabilir mi?
Evet. AB dışından bir kurucu, yasallaştırılmış bir Vekaletnameye dayanan standart uzaktan kuruluş yöntemini genellikle kullanabilir. Bu yöntem kapsamında noter resmi senedi tanzim eder ve kurucunun seyahat etmesi gerekmez. Bir Dutch BV bir noter gerektirir ve kuruluş süreci öngörülen ortaklık yapısına ve belgelere bağlıdır. İki şirketli bir yapı kurarken hem holding hem de işletme BV'si için planlama yapın; zira her biri ayrı bir tüzel kişiliktir.
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- Belastingdienst - Kurumlar vergisi oranları
- BOIP - Benelüks'te marka tescili
- WIPO - Madrid Sistemi
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |