


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Bir Dutch BV sözleşmeli işler için kullanılabilir, ancak tek başına bağımsız yüklenici niteliği taşıdığınızı tesis etmez. Hollanda hükümetinin sahte serbest meslek sahipliğine ilişkin rehberinde açıklandığı üzere bu durum, yalnızca seçtiğiniz yasal forma değil, çalışma ilişkisine bağlıdır.
Bir BV seçeneğini değerlendiriyorsanız, bunu bir şahıs şirketi veya daha basit başka bir işletme formuyla da karşılaştırıyor olabilirsiniz. Doğru seçim; sorumluluk, beklenen kâr, işletmeden nasıl gelir elde etmeyi planladığınız ve yönetmeye hazır olduğunuz idari süreçler gibi faktörlere bağlıdır.
Bu rehber, bağımsız yükleniciler için bir Dutch BV'nin nasıl kullanılabileceğini, diğer Hollanda yasal formlarıyla nasıl karşılaştırıldığını ve bir BV işletmenin hangi sorumlulukları beraberinde getirdiğini açıklamaktadır. Ayrıca, bir BV'nin sözleşmeli faaliyetlerinize ve planlarınıza uygun olup olmadığını değerlendirebilmeniz için karar vermeden önce çözülmesi gereken hukuki, vergisel ve pratik hususları özetlemektedir.
Önemli Çıkarımlar
- Bağımsız yükleniciler için bir Dutch BV bir şirket yapısıdır, bağımsız yüklenici statüsünün kanıtı değildir; fiili çalışma ilişkisi geçerliliğini korur.
- Sözleşmeleri, faturalandırmayı, hizmet sunumunu ve şirket kayıtlarını, sözleşmenin tarafının BV olduğu esasıyla tutarlı tutun.
- Noter nezdinde kuruluş, idari süreçler ve ticari durumunuzu göz önünde bulundurarak BV'yi bir eenmanszaak ile karşılaştırın.
- Bir BV'nin sözleşmeli işinize uygun olup olmadığına karar vermeden önce kuruluş adımlarını ve devam eden şirket yükümlülüklerini planlayın.
- AB dışındaki kurucular için standart uzaktan kuruluş yolu, noterin kurucunun seyahat etmesine gerek kalmadan resmi senedi tanzim edebilmesi amacıyla yasallaştırılmış bir Vekaletname kullanır.
İçindekiler
- Bağımsız bir yüklenici için Dutch BV ne anlama gelir
- Bağımsız hizmetler sunarken Dutch BV nasıl çalışır
- Dutch BV veya şahıs şirketi: Seçim yapmadan önce yapıları karşılaştırın
- Bir yüklenicinin BV kuruluşu öncesinde ve sonrasında planlaması gerekenler
- Dutch BV konusunda karar vermek ve bir sonraki adımı atmak
Bağımsız bir yüklenici için Dutch BV ne anlama gelir
Bir Dutch BV, sahibinden ayrı olarak kendi adına ticari faaliyet yürütebilen bir özel limited şirket ve tüzel kişiliktir. "Bağımsız yüklenici", bir şirket türünü değil, belirli bir ilişkideki bir kişinin çalışma statüsünü tanımlar. Bir BV yasal bir yapıdır; yüklenici statüsü ise işin fiilen nasıl düzenlendiğine ve yürütüldüğüne bağlıdır. Bu ayrım, bağımsız yükleniciler için bir Dutch BV değerlendirilirken esastır. Hollanda hükümetinin özel limited şirket hakkındaki rehberi, BV'nin yasal formunu açıklamaktadır.
Bir BV'nin bağımsız yüklenici statüsüyle ilişkisi
Süreçte üç rol yer alabilir: BV tüzel kişiliktir, sahibi hisseleri elinde bulundurur ve bir kişi sözleşmeye bağlı hizmetleri yerine getirir. Bir birey hem BV'nin sahibi hem de işi yapan kişi olabilir, ancak bu roller birbirinden ayrı kalır. Bir müşteri BV ile sözleşme yapabilirken, birey hizmeti BV adına sunabilir.
Tek başına evrak işleri, ilişkinin gerçekten bağımsız olup olmadığını belirlemez. Müşteri ilişkisi ve çalışma uygulamaları yürürlükteki kurallar çerçevesinde değerlendirilmelidir. Hollanda hükümetinin sahte serbest meslek sahipliğine ilişkin rehberi, bir kimsenin bağımsız olarak mı yoksa çalışan olarak mı çalıştığı değerlendirilirken fiili ilişkinin esas alındığını açıklamaktadır. Bir BV kurmak, tek başına bu ilişkinin mahiyetini değiştirmez.
Örneğin, bir danışman BV adına bir hizmet sözleşmesi imzalayabilir, müşteriye BV üzerinden fatura kesebilir ve projeyi şahsen yürütebilir. Bu düzenlemeler, işin gerçekte nasıl organize edildiğini yansıtmalıdır. Çalışma ilişkisi bir istihdama işaret ediyorsa, sözleşmeyi veya faturaları bir BV üzerinden yürütmek tek başına bunu bağımsız yüklenicilik haline getirmez.
Yüklenicilerin bir şirket aracılığıyla faaliyet göstermeyi değerlendirdiği durumlar
Bir yüklenici, işi büyüdükçe veya ticari düzenlemeler bir şirket yapısını daha pratik hale getirdikçe bir BV kurmayı değerlendirebilir. Ayrıca sözleşmeleri, geliri ve ticari yönetimi bireyin şahsi işlerinden ayrı olarak yürütmek için resmi bir çerçeve sağlayabilir. Bunlar yapıyı değerlendirme nedenleridir; uygun olacağının veya vergiyi azaltacağının garantisi değildir.
Çalışmaları ara sıra yapılan projelerden sürekli bir müşteri portföyüne genişleyen bir danışmanı ele alalım. Danışman, bir BV seçmeden önce sözleşmeleri kimin imzalayacağını, hizmetlerin nasıl sunulacağını ve şirketin devam eden idari yönetiminin iş planına uyup uymadığını gözden geçirebilir. Bu hususları daha basit yasal formlarla karşılaştırın ve somut koşullarınıza ilişkin vergi ve hukuksal sonuçlar hakkında danışmanlık alın. Doğru seçim, bir sözleşmede kullanılan ifadeden daha fazlasına bağlıdır.
Bağımsız hizmetler sunarken Dutch BV nasıl çalışır
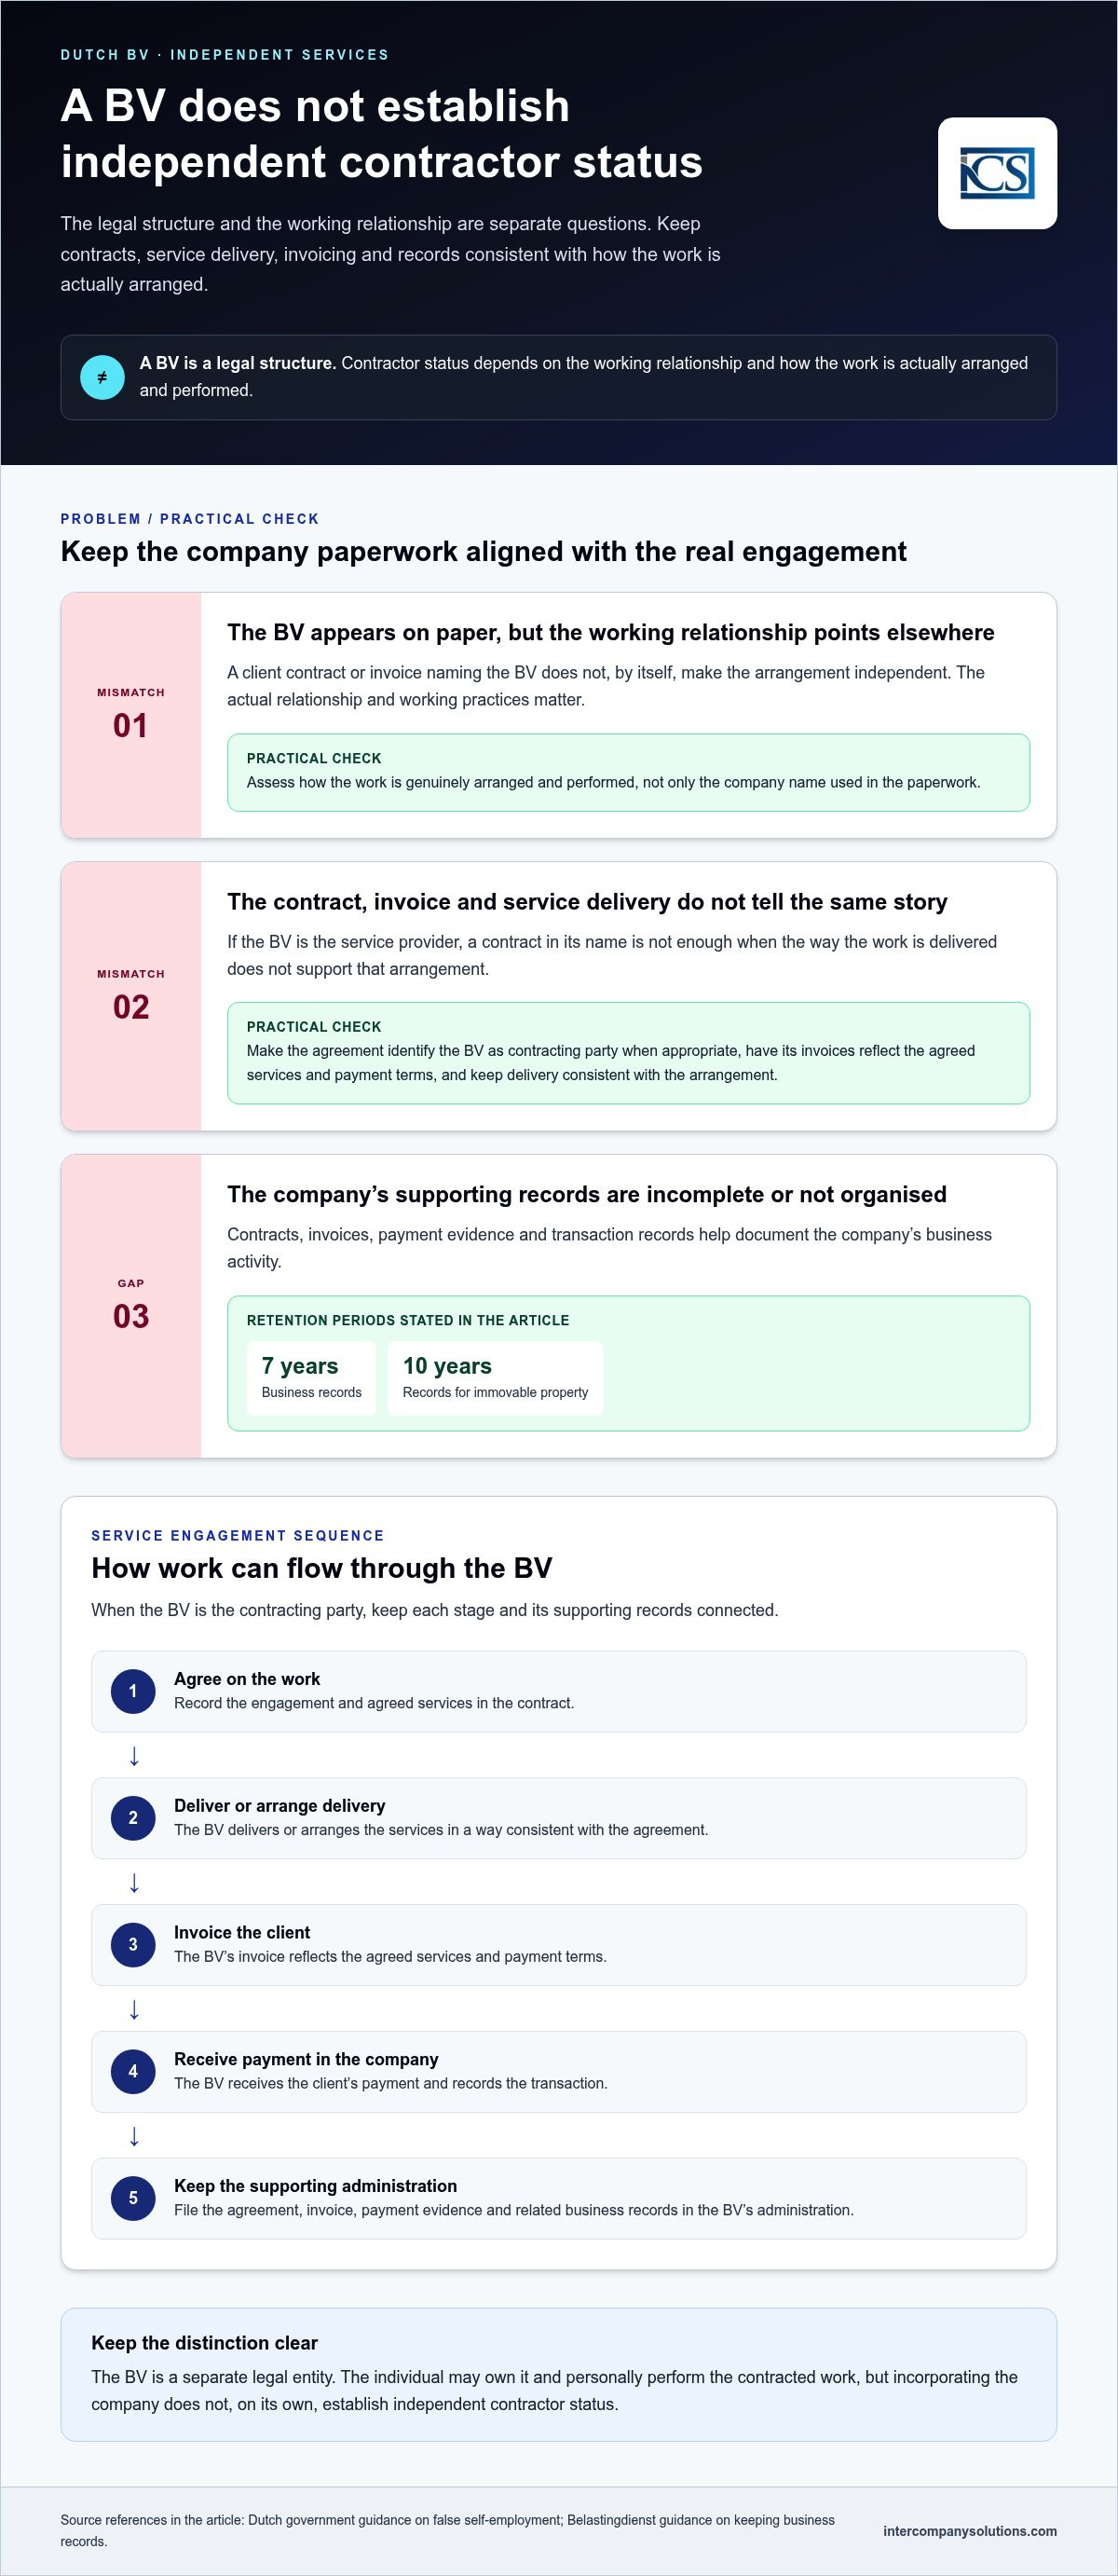
Bir BV aracılığıyla yürütülen hizmet sözleşmesi net bir sıralamaya sahip olmalıdır: Taraflar iş üzerinde mutabık kalır, BV hizmeti sunar veya sunulmasını sağlar, BV müşteriye fatura keser ve ödeme şirket tarafından tahsil edilir. Ardından BV; sözleşmeyi, faturayı, ödemeyi ve ilgili ticari işlemleri yasal kayıtlarında tutar. Hollanda özel limited şirketi (BV) ayrı bir tüzel kişiliktir, ancak yalnızca sözleşme ve fiili düzenlemeler bu durumu desteklediğinde sözleşmenin tarafı olur. Bu sıralama, bağımsız yükleniciler için bir Dutch BV'nin ilgili işe uygun olup olmadığına karar vermede esastır.
Bir BV'nin yasal formu, işi yapan kişinin bağımsız yüklenici mi yoksa çalışan mı olduğunu belirlemez. Hollanda Vergi Dairesi, çalışma ilişkisini yalnızca sözleşmedeki nitelemeye veya bir şirketin varlığına göre değil, olgulara ve koşullara göre değerlendirir. Sahte serbest meslek sahipliği hakkındaki rehberi bu ayrımı açıklamaktadır. Dolayısıyla, bağımsız yükleniciler için bir Dutch BV kurmak tek başına bağımsız statü sağlamaz.
Sözleşmeler, faturalar ve ticari kayıtlar
Evrakları fiilen yapılan işle uyumlu hale getirin. Hizmet sağlayıcı BV ise, sözleşme BV'yi sözleşmenin tarafı olarak tanımlamalı ve faturaları kararlaştırılan hizmetleri ve ödeme koşullarını yansıtmalıdır. İşin sunuluş biçimi de bu düzenlemeyle tutarlı olmalıdır. Gerçek çalışma uygulamaları aksini gösteriyorsa, sözleşmede BV'nin adının geçmesi yeterli değildir. Bu uyum, bağımsız yükleniciler için bir Dutch BV işletmenin pratik bir parçasıdır.
Sözleşmeler, faturalar, ödeme kanıtları ve işlem kayıtları dahil olmak üzere şirketin tevsik edici kayıtlarını düzenli tutun. Hollanda vergi dairesi kuralları, ticari kayıtların geçerli süre boyunca saklanmasını gerektirir: kayıtlar 7 yıl saklanır (taşınmaz mallar için 10 yıl). Saklama kurallarının kapsamı için ticari kayıtların tutulmasına ilişkin Belastingdienst rehberine bakın.
BV yapısının yüklenicinin şahsından farkı
Şirket, ticari gelirini kendi adına elde eder ve yükümlülüklerini kendi adına yerine getirir. Sahibi, sözleşmeye konu işi bizzat yürüten ve işletmeyi yöneten kişi olsa dahi, ayrı bir kişidir. Bu ayrım sözleşmeler, muhasebe ve şirket sahibinin nasıl menfaat veya ücret temin edeceğine ilişkin kararlar açısından önemlidir. Bu, şirket sahibinin olası her türlü sorumluluktan korunduğu anlamına gelmez; hukuki durum koşullara bağlıdır.
Vergilendirme muamelesi şirketin durumuna ve şirket sahibinin koşullarına bağlıdır, bu nedenle genel bir makale bireysel bir yüklenici için geçerli doğru muameleyi belirleyemez. Güncel Belastingdienst ticari vergi rehberini inceleyin ve durumunuzu dikkate alan bir danışmanlık alın. Bir BV kurmanın ve işletmenin pratik sonuçları konusunda destek almak için durumunuzu Hollandalı bir kurumsal hizmetler uzmanıyla görüşebilirsiniz.
Dutch BV veya şahıs şirketi: Seçim yapmadan önce yapıları karşılaştırın
Tek başına çalışan bir yüklenici için temel tercih genellikle bir eenmanszaak aracılığıyla bireysel olarak faaliyet göstermek ile ayrı bir tüzel kişilik olarak bir BV kurmak arasındadır. Pratik fark, işin arkasındaki yapıdır: Bir eenmanszaak bireye bağlıyken, bir BV kendi yasal kimliği ve formaliteleri olan bir şirkettir. Her iki seçenek de tek başına bağımsız yüklenici statüsü tesis etmez.
| Faktör | Eenmanszaak | BV |
|---|---|---|
| Yasal form | İşletmeyi bir birey yürütür. | İşletmeyi ayrı bir tüzel kişilik yürütür. |
| Noter | Bu yasal formu kurmak için gerekli değildir. | Şirketin kuruluşu için zorunludur. |
| İdari yönetim | Ticari kayıtlar ve vergi yükümlülükleri yine de geçerlidir. | İlgili vergi yükümlülüklerine ek olarak şirket kayıtları ve kurumsal bildirim yükümlülükleri geçerlidir. |
| Yüklenici karar faktörleri | Daha basit bir yapının tercih edildiği tek kişilik faaliyetler için uygun olabilir. | Sahibinin şirket formalitelerini yönetebilmesi kaydıyla, ayrı bir şirket yapısı gerektiren planlara uygun olabilir. |
Bunlar yapısal ayrımlardır, genel geçer bir tavsiye niteliğinde değildir. Bir BV, bazı durumlarda hissedarın sorumluluğunu sınırlandırabilir ancak bu koruma mutlak değildir. Karar vermeden önce Hollanda hükümetinin BV ve şahıs şirketi hakkındaki açıklamalarını inceleyin. KVK yasal yapı rehberi de seçimi iş planlarınız ve sorumluluklarınız çerçevesinde şekillendirmenize yardımcı olur.
Tek çalışan bir yüklenici için BV ve eenmanszaak karşılaştırması
Bir eenmanszaak noter gerektirmez; bir BV ise gerektirir. BV ayrıca, kendi muhasebesini tutmak ve Ticaret Odası'na yıllık finansal tablolar sunmak da dahil olmak üzere şirket düzeyinde formalitelere sahiptir. Eenmanszaak yapısında işletme ile sahibi arasında ayrı bir tüzel kişilik bulunmazken, bir BV'nin yasal olarak ayrı bir varlık olması olası her türlü kişisel sorumluluğu ortadan kaldırmaz. Bir yüklenici olarak, müşteri sözleşmelerini kimin imzalayacağını, işin nasıl gelişebileceğini ve ek şirket yönetiminin idare edilebilir olup olmadığını göz önünde bulundurun.
Yüklenicilerin bilmesi gereken diğer Hollanda yasal formları hangileridir?
Başkalarıyla birlikte çalışmayı planlıyorsanız, ortaklık biçimlerini de karşılaştırın. Bir VOF genel ortaklıktır (kollektif şirket), bir CV yönetici ve komanditer ortakları ayırır (komandit şirket) ve bir maatschap genellikle birlikte çalışan serbest meslek sahipleri tarafından kullanılır. Eenmanszaak, VOF, CV ve maatschap noter gerektirmez; bir BV ise gerektirir. Uygun form, katılımcıların nasıl birlikte çalışmayı ve sorumlulukları nasıl dağıtmayı planladıklarına bağlıdır.
Kısacası, bir eenmanszaak işletmeyi doğrudan bireye bağlarken, bir BV onu ek formaliteleri olan ayrı bir şirket yapısına yerleştirir. Doğru seçim, vergi tasarrufu veya otomatik koruma vaadine değil; sözleşmelerinize, iş planlarınıza ve sürdürülebilir yönetim kapasitenize bağlıdır.
Bir yüklenicinin BV kuruluşu öncesinde ve sonrasında planlaması gerekenler
Kuruluşu ve devam eden idari süreçleri tek bir süreç olarak planlayın. Bir BV noter senedi gerektirir ve tescil yalnızca başlangıç noktasıdır. Devam etmeden önce, bir BV'nin sözleşme düzenlemelerinize uyup uymadığına karar verin, önerilen şirketi ve kilit kişilerini belirleyin ve sözleşmelerin, faturalandırmanın, vergi yükümlülüklerinin ve kayıt tutmanın nasıl yönetileceğini değerlendirin.
Uluslararası yükleniciler için hazırlık ve uzaktan kuruluş
- Şirket detaylarını belirleyin. Şirket, faaliyetleri ve ilgili kişiler hakkında gereken bilgileri hazırlayın. Noter, ilgili ayrıntıları kuruluş senedini hazırlamak için kullanır.
- Kuruluşu organize edin. Bir noter, BV'nin senedini düzenlemelidir. BV asgari sermayesi 0,01 Avro'dur. Bu, KVK tescil ücretinden ayrıdır: KVK tescil ücreti 85,15 Avro'dur (2026, tek seferlik). Hollanda hükümetinin BV rehberine ve KVK ücret bilgilerine bakın.
- AB dışı bir kurucuysanız uzaktan süreci planlayın. Standart uzaktan yöntem, onaylı bir Vekaletnamedir. Senet noter tarafından düzenlendiğinden, kurucu bu adım için Hollanda'ya seyahat etmez. Süreç hakkında genel bir bakış için uzaktan Dutch BV kuruluşu rehberini okuyun.
- Tescili ve vergi yapılandırmasını tamamlayın. Kuruluştan sonra şirketin tescilinin ve ilgili vergi konularının ele alındığından emin olun. BTW kaydının gerekip gerekmediği, işletmenin faaliyetlerine ve koşullarına bağlıdır.
Bir yüklenicinin öngörmesi gereken periyodik idari işlemler
BV ticari faaliyetlerine başladığında, şirket işlemlerini ve destekleyici belgeleri düzenli tutun. Sözleşmelerin, faturaların, ödemelerin, giderlerin ve diğer ticari faaliyetlerin kayıtlarını muhafaza edin. Kayıtlar 7 yıl (taşınmaz mallar için 10 yıl) saklanır. Belastingdienst, kayıt saklama gerekliliklerini açıklamaktadır.
KDV kaydının geçerli olduğu durumlarda, hizmet ve işlem için doğru KDV uygulamasını kullanın. Standart oranlar %21/%9/%0 olup, geçerli oran mal veya hizmetlere ve koşullara bağlıdır. Yabancı mülkiyetindeki kuruluşlar için KDV kaydı genellikle 6-8 hafta sürer. Durumunuzla ilgili kurallar için Belastingdienst KDV kılavuzunu inceleyin.
BV ayrıca yıllık mali tabloları hazırlamalı ve sunmalıdır. Yıllık mali tablolar yıl sonundan itibaren 12 ay içinde KVK nezdinde dosyalanır. Mülkiyet bilgilerini de güncel tutun: UBO eşiği >%25; UBO değişiklikleri 7 gün içinde bildirilir. Geçerli tescil gereklilikleri için KVK'nın UBO kılavuzunu kontrol edin.
Kayıtları yalnızca yıl sonunda toplamak yerine, şirketin yıl boyunca vergi ve bildirim yükümlülüklerini yerine getirmesini sağlayan bir muhasebe süreci oluşturun.
Bir Dutch BV'ye karar vermek ve sonraki adımı atmak
Resmi işlemlerini yönetmeye hazır olmaları kaydıyla, iş planları ve ticari anlaşmaları ayrı bir şirket yapısı gerektiren bir yüklenici için bir BV uygun olabilir. Bu, otomatik olarak doğru seçim olduğu anlamına gelmez. Yapıyı fiili müşteri ilişkilerinizle, hizmetleri sunma biçiminizle ve işletmenizin sürdürebileceği idari yükle karşılaştırın.
Bağımsız yükleniciler için pratik bir karar kontrol listesi
Seçim yapmadan önce şu noktaları gözden geçirin:
- İş planları: Ayrı bir şirket yapısı beklenen faaliyetlerinizi ve gelişiminizi destekliyor mu?
- Ticari düzenlemeler: Hedeflenen düzenlemenin bu olduğu durumlarda, sözleşmeleriniz ve çalışma uygulamalarınız BV'yi hizmet sağlayıcı olarak yansıtıyor mu?
- Süregelen idari işlemler: Şirket kayıtlarını tutabilir ve periyodik bildirim ve vergi yükümlülüklerini yerine getirebilir misiniz?
- Danışmanlık ihtiyaçları: Hukuki form seçimini vergi uygulamasından ve yüklenici statünüzün değerlendirilmesinden ayrı olarak ele aldınız mı?
Bunlar birbiriyle ilişkili ancak farklı kararlardır. Bir BV, çalışma ilişkisinin bağımsız mı yoksa istihdam mı olduğunu belirlemez. Hollanda hükümetinin sahte serbest meslek kılavuzu, fiili çalışma ilişkisinin neden önemli olduğunu açıklamaktadır. Hukuki form karşılaştırması için bir işletme yapısı seçmeye ilişkin KVK kılavuzuna başvurun. Güncel kuralları ilgili Hollanda makamlarından kontrol edin ve koşullarınıza bağlı sorular için vergi veya hukuk danışmanlığı alın.
Karardan kuruluşa nasıl geçilir
Değerlendirmeniz bir BV'ye işaret ediyorsa, sonraki adım noter senedi ve tescil dahil olmak üzere şirket bilgilerini ve kuruluş sürecini hazırlamaktır. Uluslararası kurucular, kendi durumları için geçerli olan ek adımları da planlamalıdır. Devam etmeden önce hem kuruluşun resmi işlemlerini hem de süregelen idari süreçleri anladığınızda verilen karar daha sağlam olur.
Intercompany Solutions, Dutch BV kuruluşu konusunda uluslararası girişimcileri desteklemektedir. Hollanda'da iş kurma rehberi, daha geniş kapsamlı kurulum süreci hakkında ilave bağlam sağlar.
Yüklenicilik faaliyetiniz için Dutch BV kuruluşunu görüşmek üzere ücretsiz bir ön danışmanlık randevusu alın.
Son inceleme: Ekim 2026
Kapsamlı bir karar verin ve sonraki adımlarınızı planlayın
Bağımsız yükleniciler için bir Dutch BV, bir şirket yapısıdır; yüklenici statüsünün bir tespiti değildir. Fiili müşteri ilişkileriniz ve çalışma uygulamalarınız önemini korumaya devam eder. Bir BV seçmeden önce bunu bir eenmanszaak ile karşılaştırın, şirket yapısının sözleşmelerinize ve iş planlarınıza uygun olup olmadığını değerlendirin ve süregelen idari süreçlerini yönetip yönetemeyeceğinizi ölçün.
Bir BV, kuruluş aşamasında resmi işlemleri ve tescil sonrasında devam eden sorumlulukları içerir. Ayrı bir tüzel kişilik aracılığıyla faaliyet göstermenin potansiyel faydaları, bu yükümlülüklere karşı tartılmalı; vergi ve yüklenici statüsü soruları ayrı olarak değerlendirilmelidir. İlerlemeden önce Hollanda hükümet makamlarının güncel kılavuzlarını kontrol edin ve durumunuza uygun danışmanlık alın.
Intercompany Solutions, uzaktan kuruluş desteği de dahil olmak üzere Dutch BV kuruluşu konusunda uluslararası girişimcileri desteklemektedir. Ücretsiz bir ön danışmanlık, kuruluş sürecini ve planlarınız için pratik değerlendirmeleri görüşmenize yardımcı olabilir.
Doğru hazırlıkla, yüklenicilik işinizle uyumlu bir yapı seçebilir ve net bir şekilde ilerleyebilirsiniz.
Sıkça Sorulan Sorular
Bir bağımsız yüklenici bir Dutch BV aracılığıyla çalışabilir mi?
Evet. Sözleşme ve fiili ticari düzenlemeler BV'nin hizmet sağlayıcı olarak hareket etmesini desteklediğinde, bir yüklenici bir Dutch BV aracılığıyla hizmet sunabilir. Birey hizmetleri onun adına yerine getirirken, BV işi kararlaştırabilir, müşteriye fatura kesebilir ve ödemeyi alabilir. Şirket yapısı, çalışma ilişkisinin gerçekten bağımsız olup olmadığını kesinleştirmez. Bu ilişkinin somut gerçekleri Hollanda kuralları uyarınca geçerliliğini korur.
Bir serbest çalışan için Dutch BV bir eenmanszaak'tan daha mı iyidir?
Mutlaka öyle olması gerekmez. BV ayrı bir tüzel kişiliktir ve kuruluşu için bir noter gerekir; eenmanszaak ise bir şahıs tarafından işletilir ve noter gerektirmez. BV ayrıca şirket düzeyinde idari ve bildirim sorumluluklarına sahiptir. Yapıları müşteri anlaşmalarınız, iş planlarınız, beklenen idari yükünüz ve vergi durumunuza göre karşılaştırın. Hiçbir yapı her serbest çalışan için otomatik olarak daha uygun veya vergisel açıdan daha verimli değildir.
Bir Dutch BV kurmak beni bağımsız yüklenici yapar mı?
Hayır. Bir BV kurmak bir şirket meydana getirir ancak bir müşteri için işi yapan kişinin statüsünü belirlemez. Hollanda Vergi Dairesi, bir kişinin bağımsız olarak mı yoksa çalışan olarak mı çalıştığını değerlendirirken fiili çalışma ilişkisini dikkate alır. Sözleşme hükümleri ve faturalar ticari düzenleme açısından önemlidir ancak işin fiilen nasıl organize edildiğini ve yürütüldüğünü geçersiz kılmaz.
Bir Dutch BV kurmak için notere ihtiyacım var mı?
Evet. Bir Dutch BV, noterin düzenleyip imzaladığı bir noter senedi ile kurulmalıdır. Bu, noter gerektirmeyen bir eenmanszaak'tan farklıdır. Noter, kurulması önerilen şirket ve ortakları hakkındaki bilgileri kullanarak kuruluş senedini hazırlar. BV kuruluş gerekliliklerine ilişkin güncel ayrıntılar için Hollanda hükümetinin Business.gov.nl kılavuzuna ve ilgili noter sürecine başvurun.
AB dışından bir yüklenici Hollanda'ya seyahat etmeden bir Dutch BV kurabilir mi?
Evet. AB dışından bir kurucu için standart uzaktan yöntem, kurucunun bu işlem için Hollanda'ya seyahat etmesine gerek kalmadan noterin senedi onaylamasına izin veren yasallaştırılmış bir Vekaletname sunmaktır. Kurucunun yine de kuruluş süreci için gerekli bilgi ve belgeleri sağlaması gerekir. Gereklilikler kurucunun durumuna bağlı olarak değişebilir, bu nedenle devam etmeden önce geçerli süreci teyit edin.
Bir Dutch BV'nin süregelen yükümlülükleri nelerdir?
Bir BV, şirket kayıtlarını tutmalı ve geçerli vergi ve bildirim yükümlülüklerini yerine getirmelidir. Kayıtlar 7 yıl (taşınmaz mallar için 10 yıl) saklanır. Yıllık mali tablolar yıl sonundan itibaren 12 ay içinde KVK nezdinde dosyalanır. KDV yükümlülükleri şirketin faaliyetlerine ve durumuna bağlıdır. UBO eşiği >%25; UBO değişiklikleri 7 gün içinde bildirilir. Şirketiniz için geçerli olan gereklilikler için güncel KVK ve Belastingdienst kılavuzlarını kontrol edin.
Sources
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Kapalı limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Girişimciler için KDV (btw)
- Avrupa Komisyonu - KDV kuralları ve oranları
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Hukuku ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |