


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Yıllık hesaplarınızı ibraz etmek için son tarih olan 31 Aralık'ı kaçırmanın anında idari para cezalarına ve hatta şirket yöneticileri için kişisel sorumluluğa yol açabileceğini biliyor muydunuz? Uluslararası girişimciler için, Dutch BV şirketi finansal raporlama gerekliliklerinin karmaşık ağı, standart bir idari görevden ziyade genellikle büyümenin önünde bir engel gibi hissettirir. Zorunlu dijital raporlamaya geçiş veya Hollanda vergi sisteminin incelikleri göz korkutucu görünüyorsa yalnız değilsiniz.
Odak noktanızın Belastingdienst tarafından gönderilen karmaşık hukuki jargonu çözmek değil, işinizi büyütmek olması gerektiğini anlıyoruz. Bu rehber; 2026 yılında karşılamanız gereken yasal bildirim sürelerinin, muhasebe standartlarının ve vergi yükümlülüklerinin kapsamlı bir teknik dökümünü sunmaktadır. Dutch BV şirketinizin resmi makamlar nezdinde kusursuz bir konumda kalmasını sağlayacak adım adım bir takvimin yanı sıra; mikro, küçük ve orta ölçekli kuruluşlar için güncellenmiş büyüklük sınıflandırmalarını net bir şekilde anlayacaksınız. %19'luk kurumlar vergisi dilimini kavramaktan yeniden yürürlüğe konan UBO sicili uygulamasını yönetmeye kadar, tam uyumluluğa ve profesyonel iç huzuruna giden yolu basitleştirdik.
Key Takeaways
- İdari cezalardan kaçınmak için hem Ticaret Odası (KVK) hem de Vergi Dairesi için geçerli olan kritik ikili bildirim sürelerini öğrenin.
- Kuruluş büyüklüğünüzün (mikro, küçük veya orta) belirli Dutch BV şirketi finansal raporlama gerekliliklerini ve denetim yükümlülüklerini doğrudan nasıl belirlediğini anlayın.
- 200.000 Avro'ya kadar olan karlara %19, bu eşiği aşan tutarlara ise %25,8 oranını uygulayarak 2026 kurumlar vergisi yapısını yönetin.
- Zorunlu UBO sicili güncellemelerini yerine getirerek ve yedi yıllık finansal kayıt saklama kuralına uyarak kurumsal şeffaflığı koruyun.
- Uluslararası kurucuların yasallaştırılmış bir Vekaletname aracılığıyla tüm defter tutma, vergi beyanı ve sekretarya görevlerini uzaktan nasıl yönetebileceğini keşfedin.
The Regulatory Framework for Dutch BV Financial Reporting
Hollanda'da kurulan her Besloten Vennootschap (BV), Hollanda Medeni Kanunu'nun 2. Kitabında belirtilen katı yasal standartlara tabidir. Bu düzenlemeler, tüzel kişilerin hissedarlar, alacaklılar ve kamuoyu nezdinde şeffaflık sağlamasını güvence altına alır. Dutch BV şirketi finansal raporlama gerekliliklerini anlamak, uyumluluğun isteğe bağlı olmadığını kavramakla başlar. Bu, her yönetici için zorunlu bir idari temeldir. Şirketiniz gayri faal olsa veya şu anda hiç ciro üretmese bile, yasal olarak yıllık hesapları hazırlamak ve ibraz etmekle yükümlüsünüzdür.
Hollanda'daki standart mali yıllar, 1 Ocak'tan 31 Aralık'a kadar devam ederek takvim yılı ile uyumludur. Bununla birlikte kurucular, Hollanda'da şirket kuruluşu sürecinde bir "özel hesap dönemi" belirleme esnekliğine sahiptir. Bu genellikle bir ana şirketin raporlama döngüsüne uyum sağlamak veya faaliyetlerin kısmi ilk yılını hesaba katmak amacıyla yapılır. Seçilen döngü ne olursa olsun, iki ayrı resmi kuruma bildirim yapılmasını gerektiren ikili raporlama sistemi aynı kalır.
The Role of the Kamer van Koophandel (KVK)
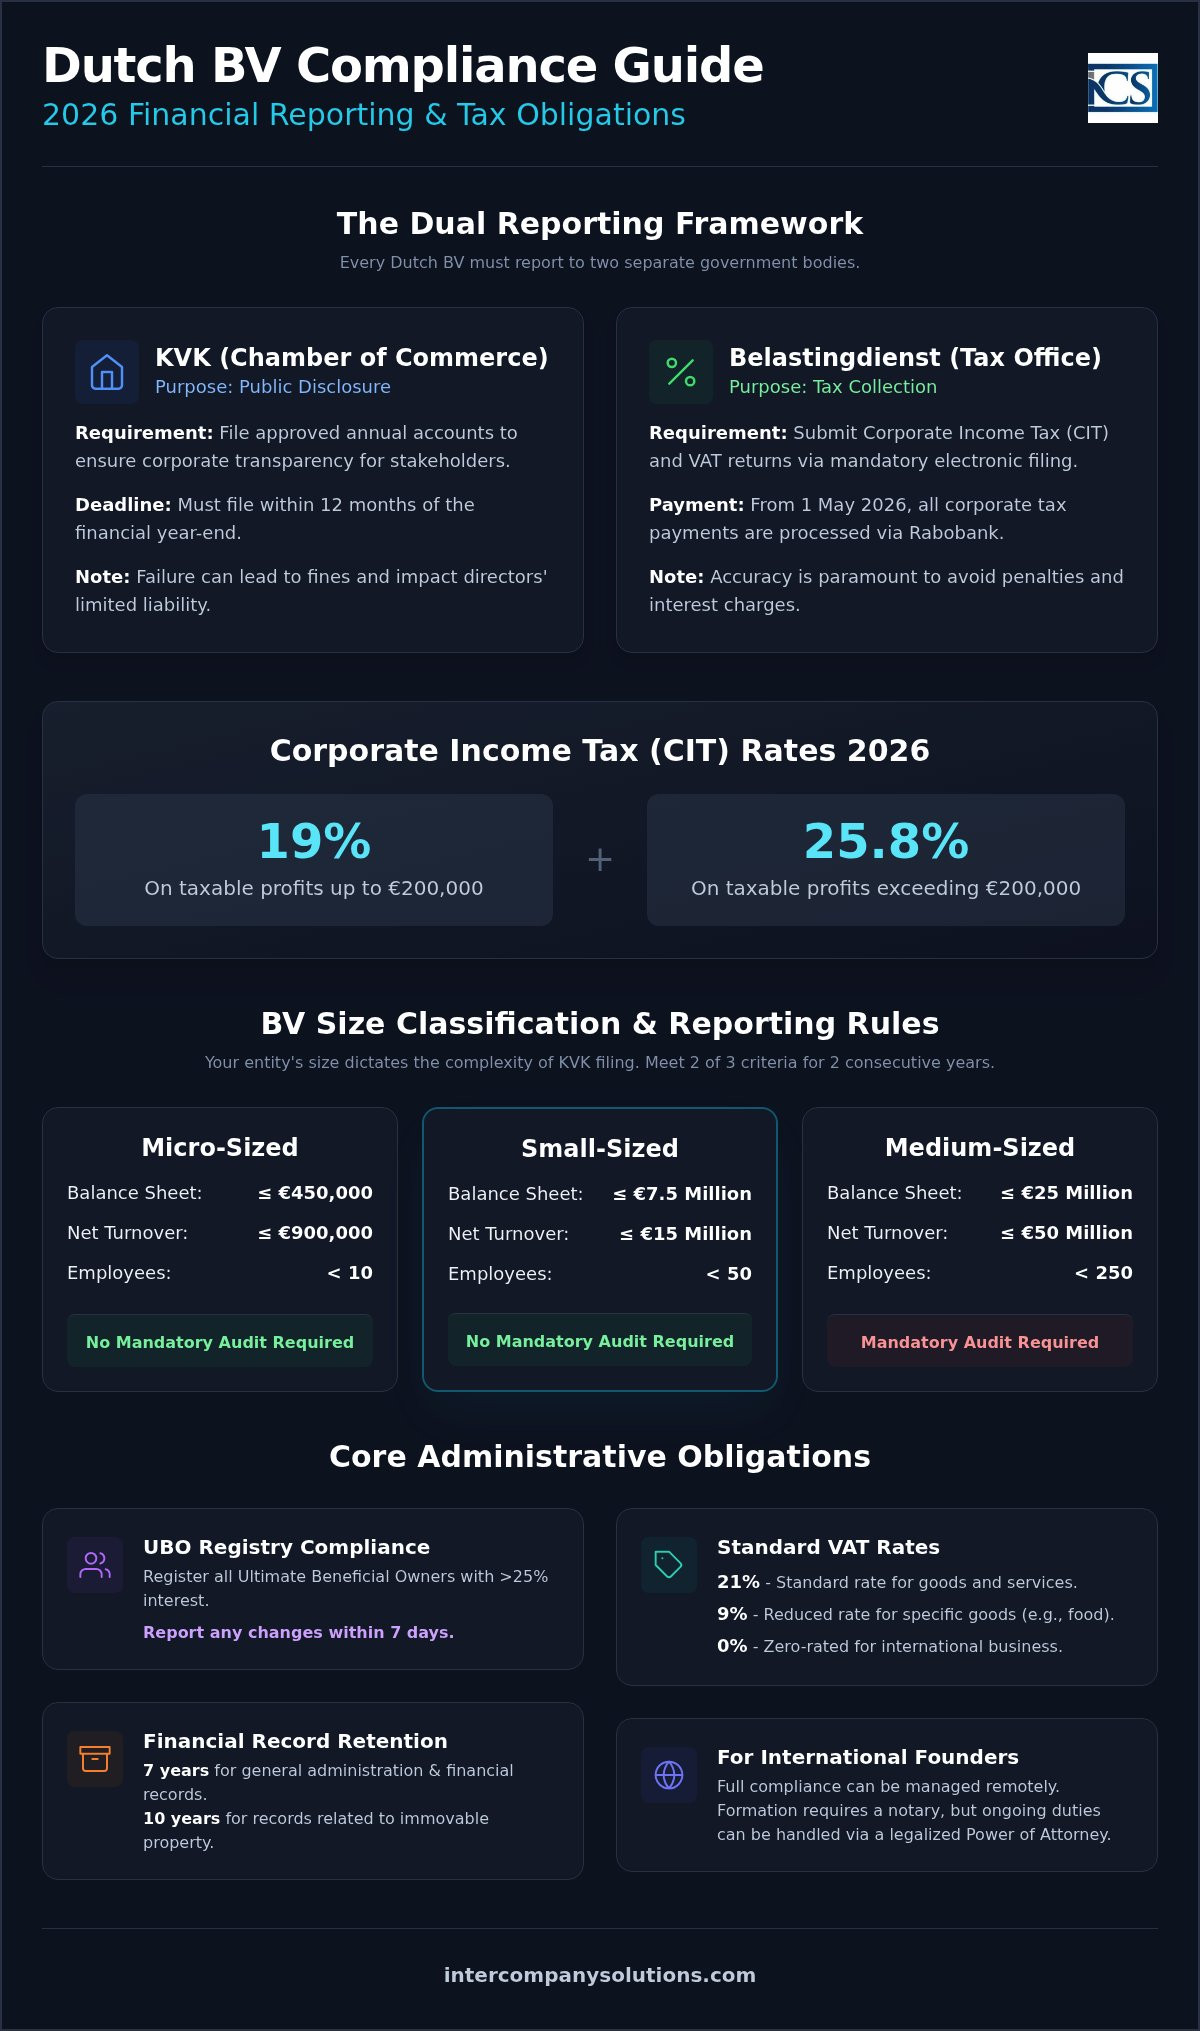
Ticaret Odası veya KVK, şirket verileri için merkezi saklama mercii olarak görev yapar. Finansal raporlamadaki birincil amacı kamuyu aydınlatmadır. KVK, belirli finansal ayrıntıları erişilebilir kılarak paydaşları korur ve Hollanda iş ekosistemindeki güveni sürdürür. 2026 mali yılı için ilk kayıt ücreti 85,15 Avro'dur. Yöneticiler, onaylanan yıllık hesapların mali yıl bitiminden itibaren 12 ay içinde KVK'ya ibraz edilmesini sağlamalıdır. Bu sürenin kaçırılması, anında para cezalarına yol açabilir ve yöneticilerin sınırlı sorumluluk statüsünü olumsuz etkileyebilir.
The Role of the Belastingdienst
KVK şeffaflığa odaklanırken, Belastingdienst (Hollanda Vergi Dairesi) gelire odaklanır. Bu makam, Kurumlar Vergisi (CIT) ve Katma Değer Vergisi (KDV) tahsilatını yürütür. Dutch BV şirketi finansal raporlama gereklilikleriniz, zorunlu elektronik bildirim sistemleri aracılığıyla ayrıntılı vergi beyannamelerinin sunulmasını içerir. Doğruluk son derece önemlidir. 1 Mayıs 2026 itibarıyla Rabobank, Hollanda hükümetinin resmi bankası olarak hizmet vermekte ve kurumlar vergisiyle ilgili tüm ödemeleri kolaylaştırmaktadır. Bu geçiş, dahili defter tutma işlemlerinizin eksiksiz tutulması kaydıyla, BV'niz ile devlet arasındaki finansal etkileşimi kolaylaştırır.
Classification of Dutch BVs and Annual Account Requirements
Tüm Dutch BV'ler Ticaret Odası nezdinde eşit muamele görmez. Dutch BV şirket finansal raporlama gereksinimlerinizin kapsamı tamamen kuruluşunuzun sınıflandırmasına bağlıdır. Bu kademeli sistem, daha küçük işletmelerin idari maliyetler altında ezilmemesini sağlarken, daha büyük şirketlerin piyasa istikrarı için gerekli şeffaflığı sunmasını temin eder. Yeni bir girişim başlatan çoğu yabancı girişimci, faaliyetlerinin ilk yıllarında şirketlerinin "Mikro" veya "Küçük" olarak kategorize edildiğini görecektir.
Kategorinizi belirlemek için Hollanda makamları üç özel metriğe bakar. Belirli bir sınıflandırmaya tabi tutulabilmek için iki ardışık mali yıl boyunca aşağıdaki kriterlerden en az ikisini karşılamanız gerekir. Bu "iki yıl kuralı" hayati önem taşır. Olağanüstü büyüme veya beklenmedik kayıplarla geçen tek bir yılın yasal yükümlülüklerinizi anında değiştirmesini önleyerek dahili muhasebe süreçleriniz için istikrar sağlar.
Kuruluş Büyüklük Kategorinizin Belirlenmesi
2026 raporlama dönemi için eşikler şu şekilde kalmaktadır:
- Mikro ölçekli: Bilanço toplamı 450.000 € veya daha az; net ciro 900.000 € veya daha az; 10'dan az çalışan.
- Küçük ölçekli: Bilanço toplamı 7,5 milyon € veya daha az; net ciro 15 milyon € veya daha az; 50'den az çalışan.
- Orta ölçekli: Bilanço toplamı 25 milyon € veya daha az; net ciro 50 milyon € veya daha az; 250'den az çalışan.
- Büyük ölçekli: Orta ölçekli bir şirkete ait kriterlerin en az ikisini aşanlar.
Muafiyetler ve Denetim Gereksinimleri
Sınıflandırma, Hollanda yıllık finansal tablo bildirimi sürecinizin karmaşıklığını belirler. Mikro ve Küçük kuruluşlar önemli kolaylıklardan yararlanır. Yeminli bir denetçi (RA veya AA) tarafından zorunlu bir dış denetime tabi tutulmaları gerekmez. Bunun yerine, KVK'ye basitleştirilmiş bir bilanço ve sınırlı dipnotlar sunabilirler. Bu hafifletilmiş yükümlülük, Hollanda'nın uluslararası girişimler ve e-ticaret faaliyetleri için cazip kalmasının temel nedenlerinden biridir.
Orta ve Büyük ölçekli kuruluşlar çok daha katı kurallarla karşı karşıyadır. Hesaplarını tasdik etmek üzere kayıtlı bir Hollandalı denetçi atamaları gerekir. Bu şirketlerin ayrıca kamuya açık kayıtlar için kapsamlı bir faaliyet raporu ve tam bir gelir tablosu sunmaları zorunludur. Şirketinizin hangi konumda olduğundan emin değilseniz veya bu belgelerin hazırlanmasında yardıma ihtiyacınız varsa, teknik bir inceleme için uyumluluk ekibimizle iletişime geçebilirsiniz. Bu eşikleri erkenden anlamak, cironuz arttıkça uyumluluk şoklarıyla karşılaşmadan gelecekteki büyümenizi planlamanıza yardımcı olur.
Kurumlar Vergisi (CIT) ve KDV Beyan Yükümlülükleri
Bir Dutch BV'nin vergi yükümlülüklerini yönetmek, hem yıllık hem de periyodik raporlamaya proaktif bir yaklaşım gerektirir. Kurumlar Vergisi (CIT), kuruluşunuzun dünya çapındaki vergiye tabi kârı üzerinden alınır. 2026 mali yılı için Hollanda vergi sistemi iki kademeli bir tarife yapısıyla işlemektedir. 200.000 €'ya kadar olan vergiye tabi kârlar üzerinden %19 oranında vergi ödersiniz. Bu eşiği aşan kârlar ise %25,8 oranında vergilendirilir. Bu oranlar, her yöneticinin doğru vergi karşılığı ayırmasını sağlamak için izlemesi gereken Dutch BV şirket finansal raporlama gereksinimlerinin temel bir bileşenidir.
2026 yılı için kritik bir teknik ayrıntı, faiz indirimi kısıtlamasını içermektedir. Hollanda hükümeti, aşırı borç finansmanını önlemek amacıyla faiz indirimlerini kuruluşun FAVÖK'ünün (faiz, amortisman ve vergi öncesi kâr) %24,5'i ile sınırlandırmaktadır. Bu üst sınır, önemli grup içi kredileri veya harici finansmanı bulunan BV'ler için hayati bir husustur. Faiz giderleriniz bu yüzdeyi aşarsa, aşan kısım vergiye tabi kârınızdan indirilemez ve potansiyel olarak efektif vergi oranınızı artırır. Beklenmeyen vergi yükümlülüklerinden kaçınmak için mali yılın başlarında borç-özkaynak oranlarınızı gözden geçirmenizi öneririz.
KDV Kaydı ve Uyumluluk
Katma Değer Vergisi (KDV) veya BTW, düzenli dikkat gerektiren bir işlem vergisidir. Çoğu BV, standart %21 KDV oranına tabidir. Bununla birlikte, gıda ve kitap gibi belirli mallara %9 oranında indirimli oran uygulanırken, ihracat ve belirli uluslararası hizmetler için %0 oranı kullanılır. Hollanda şirket kuruluşu sürecinizi yakın zamanda tamamladıysanız, KDV numaranızın Belastingdienst tarafından verilmesi için 6 ila 8 haftalık bir bekleme süresi öngörünüz. Numara aktif hale geldikten sonra KDV beyannamelerini elektronik ortamda vermeniz gerekir. Üç aylık beyan standart olmakla birlikte, cironuz yüksekse aylık beyannameleri veya KDV yükümlülüğünüz minimum düzeydeyse yıllık beyannameleri tercih edebilirsiniz.
CIT Beyan Son Tarihleri ve Ek Süreler
Kurumlar Vergisi (CIT) beyannamenizi vermek için standart son tarih, mali yılı takip eden yılın 1 Haziran tarihidir. Takvim yılını takip eden bir şirket için 2025 beyannamenizin en geç 1 Haziran 2026 tarihine kadar verilmesi gerekir. Belastingdienst, önceki performansınıza veya tahmini rakamlara dayanarak genellikle yılın başlarında geçici vergi tahakkukları düzenler. Faiz masraflarından kaçınmak için bunların zamanında ödenmesi şarttır. Hesaplarınızı kesinleştirmek için daha fazla zamana ihtiyacınız varsa, vergi aracıları 12 aya kadar ek beyan süresi uzatımı talep edebilir. Bu uzatma, uyumsuzluk cezaları riskine girmeden karmaşık uluslararası vergi pozisyonlarının doğru bir şekilde bildirilmesini sağlamak için gerekli hareket alanını sağlar.
İdari Bakım: UBO Sicili ve Kayıtların Saklanması
Hollanda'da mevzuata uyum, yalnızca KVK veya Belastingdienst'e bildirdiğiniz rakamlardan ibaret değildir. Aynı zamanda temel verileri ve kurumsal yapınızın şeffaflığını da kapsar. 2026'da Dutch BV şirketi finansal raporlama gerekliliklerini yerine getirmek, titiz bir kayıt tutma sürecini ve Nihai Gerçek Hak Sahibi (UBO) sicilinin proaktif yönetimini gerektirir. Bu idari görevler, finansal tablolarınızın üzerine inşa edildiği temeli oluşturur. Bunlar olmadan yıllık beyanlarınız gerekli yasal geçerlilikten ve bütünlükten yoksun kalır.
Etkili idari bakım, şirketinizi gereksiz incelemelerden korur. Fonların kaynağını veya bir işlemin geçerliliğini kanıtlamanız istendiğinde, kanıtların hazır bulunmasını sağlar. Uluslararası girişimciler için bu, yerel operasyonlar ile küresel yönetim arasındaki boşluğu dolduran dijital sistemlerin kurulması anlamına gelir. Bu yapı yalnızca bir yükümlülük değildir; sınırlı sorumluluk statünüz için bir güvencedir.
UBO Sicili Raporlama Gereklilikleri
UBO sicili, kara para aklamayı önlemek ve kurumsal hesap verebilirliği sağlamak amacıyla tasarlanmıştır. UBO, Dutch BV şirketinizdeki hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına nihai olarak sahip olan veya bunları kontrol eden herhangi bir gerçek kişidir. Hiçbir gerçek kişi bu eşiği karşılamıyorsa, bunun yerine genellikle üst düzey bir yönetici olan bir "sözde UBO" kaydedilmelidir. Bu kayıt kamuya açık bir kayıttır, ancak son yıllarda erişim yalnızca meşru menfaati olan taraflarla sınırlandırılmıştır.
Hollanda makamları güncellemeler konusunda özellikle katıdır. UBO statüsündeki veya kişisel bilgilerdeki herhangi bir değişikliği, değişikliğin yürürlüğe girmesinden itibaren tam yedi gün içinde KVK'ya bildirmelisiniz. Bu, diğer birçok idari süreye kıyasla çok daha kısa bir süredir. Uyum sağlanmaması, ağır idari para cezalarına ve ciddi durumlarda şirket yöneticileri için cezai yaptırımlara yol açabilir. Sicilin güncel kalmasını sağlamak için sahiplik yapınızı üç ayda bir gözden geçirmenizi öneririz.
Yasal Kayıt Tutma Standartları
Sağlam bir belge kaydı tutmak yasal bir zorunluluktur. Faturalar, banka hesap özetleri ve sözleşmeler de dahil olmak üzere tüm birincil belgeleri en az yedi yıl boyunca saklamanız gerekmektedir. Bu süre, Belastingdienst'in denetimler gerçekleştirebilmesini veya geçmiş vergi beyanlarını doğrulayabilmesini sağlar. Bununla birlikte, BV şirketiniz gayrimenkule sahipse, kanun bu saklama zorunluluğunu bu özel kayıtlar için on yıla çıkarmaktadır. Bütünlük esastır. Veriler, tüm süre boyunca değiştirilemez ve okunabilir kalmalıdır.
Dijital depolama tamamen kabul edilebilirdir ve uzaktan çalışan kurucular için genellikle daha verimlidir. Elektronik olarak alınan faturalar, yasal geçerliliklerini korumak için orijinal formatlarında saklanmalıdır. Finansal kayıtların ötesinde, pay defterlerini ve genel kurul toplantı tutanaklarını da muhafaza etmelisiniz. Bu belgeler, defterlerinize yansıyan finansal kararlar için yasal dayanak sağlar. Bu sistemlerin nasıl yapılandırılacağına dair daha ayrıntılı bilgi için Dutch BV için Muhasebe: 2026'da Uyum ve Vergi Yükümlülükleri kılavuzumuza bakın.
Yabancı Sahipli Hollanda Şirketleri İçin Uyum Yönetimi
Hollanda'da mukim olmayan bir kurucu olarak iş yürütmek önemli stratejik avantajlar sunar, ancak yönetime yapılandırılmış bir yaklaşım gerektirir. Yasalara tam uyumu sürdürmek için ülkede fiziksel olarak bulunmanız gerekmez. Uzman acenteler, yerel teknik ortağınız olarak hareket ederek tüm Dutch BV şirketi finansal raporlama gerekliliklerini uzaktan yönetebilir. Bu yapılanma, kendi ülkelerinde kalmaya devam ederken Hollanda iş ekosisteminden yararlanmak isteyen girişimciler için özellikle etkilidir.
Bu uzaktan yönetimin temeli, tasdikli Vekaletname (PoA) yöntemidir. Bu yasal mekanizma, uluslararası seyahate gerek kalmadan Hollanda'da şirket kuruluşuna olanak tanır. Şirket kurulduktan sonra, genellikle 2 ila 5 gün içinde, odak noktası sürekli uyuma kayar. Profesyonel defter tutma hizmetlerinden yararlanarak, her KDV ve CIT beyanının Dutch GAAP (Genel Kabul Görmüş Muhasebe İlkeleri) ile mükemmel şekilde uyumlu olmasını sağlarsınız. Bu uyum, gelecekteki denetimler veya yatırım turları sırasında finansal tablolarınızın güvenilirliğini korumak için kritik öneme sahiptir.
Merkezi Muhasebenin Stratejik Faydaları
Muhasebe ve kurumsal sekreterlik hizmetlerinizi merkezileştirmek, tek bir muhataplık noktası yaratır. Defter tutma, bordro ve kurumsal bildirimlerinizi tek bir iş ortağı yürüttüğünde, kaçırılan son tarihler veya veri uyuşmazlığı riski önemli ölçüde düşer. Bu entegre yaklaşım, kurumlar vergisi (CIT) eşiklerinizin gerçek zamanlı olarak izlenmesini sağlar. Kârınız 200.000 € sınırına yaklaşırsa, danışmanlarınız %25,8'lik oran uygulanmadan önce vergi optimizasyonu stratejileri konusunda zamanında rehberlik sağlayabilir. Bordro ve kurumlar vergisi beyanlarınız arasındaki koordinasyon ayrıca sosyal güvenlik primlerinin ve ücret vergilerinin doğru şekilde kesilmesini ve bildirilmesini güvence altına alır.
Uzun vadeli istikrar odaklı şirket kurulumu hakkında daha fazla ayrıntı için Professional Guide to Dutch BV Formation rehberimize başvurun.
Dutch BV Sahipleri İçin Sonraki Adımlar
Hollanda pazarında başarı, erken hazırlığa bağlıdır. 2026 uyum durumunuzu güvence altına almak için şu üç somut adımı atmanızı öneririz:
- Şirket büyüklüğü değerlendirmesi yapın: Özel bildirim yükümlülüğünüzü belirleyeceğinden, Mikro veya Küçük kategorisine girip girmeyeceğinizi tespit etmek için öngörülen varlıklarınızı ve cironuzu inceleyin.
- Mevzuata uygun bir arşivleme sistemi uygulayın: Tüm faturaların ve banka hesap ekstrelerinin orijinal bütünlükleri içinde saklanmasını sağlayarak, 7 yıllık kayıt saklama kuralına uygun bir dijital arşiv oluşturun.
- Personel teşviklerini değerlendirin: Uluslararası yetenekleri işe almayı planlıyorsanız, Amplify Yourself, LLC gibi işe alım hizmetleri nitelikli sanal asistanlar bulmanıza yardımcı olabilir; bu sırada toplam vergi yükünüzü azaltmak ve işe alım sonuçlarını iyileştirmek için %30 kuralı konusunda bir uzmana danışabilirsiniz.
Bu adımları şimdiden atarak reaktif yönetimden proaktif büyümeye geçiş yaparsınız. İyi yönetilen bir BV yalnızca mevzuata uygun bir tüzel kişilik değildir; küresel mobiliteye ve genişlemeye hazır değerli bir varlıktır.
Proaktif Uyum ile Dutch BV'nizin Geleceğini Güvence Altına Almak
Bir Hollanda şirketini etkin bir şekilde yönetmek, raporlama yükümlülüklerinin işletmenizin büyüklüğüne göre nasıl ölçeklendiğini net bir şekilde anlamayı gerektirir. Mikro ölçekli şirketler için izin verilen basitleştirilmiş bildirimlerden orta ölçekli firmalara yönelik sıkı denetim standartlarına kadar, bu kademeleri önceden öngörmek uzun vadeli istikrar için şarttır. Yıllık finansal tablolarınızın KVK nezdinde dosyalandığından ve kurumlar vergisi beyannamelerinizin 1 Haziran son tarihinden önce Belastingdienst'e ulaştığından emin olmalısınız. Dutch B.V. şirketi finansal raporlama gereklilikleri konusunda uzmanlaşarak sınırlı sorumluluk statünüzü korur ve tüm paydaşlarla şeffaflığı sürdürürsünüz.
Dünya çapında 2.000'den fazla şirket kurucusuna hizmet veren Intercompany Solutions, işinizi uzaktan yönetmek için gereken A'dan Z'ye uyum desteğini sağlar. Uzmanlarımız, ilk kuruluştan devam eden defter tutma ve vergi beyanlarına kadar her şeyi yürütür; bu da şirketinizin yasal statüsünü eksiksiz bir şekilde korumasını sağlar. Uluslararası girişiminizi güvenle büyütmeye odaklanabilmeniz için idari süreçleri basitleştirmeye kararlıyız. Hollanda mevzuat ortamında kolaylıkla yol almanıza yardımcı olmayı sabırsızlıkla bekliyoruz.
Sıkça Sorulan Sorular
Yıllık hesapların KVK'ye sunulması için son tarih nedir?
Bir Dutch BV, yıllık hesaplarını mali yılın sona ermesinden itibaren 12 ay içinde Ticaret Odası'na (KVK) sunmalıdır. Standart bir takvim yılı için nihai son tarih 31 Aralık 2026'dır. Yöneticiler hesapları yıl sonundan itibaren beş ay içinde hazırlamak zorundadır; ancak hissedarlar beş aylık bir uzatma süresi tanıyabilir. Hesaplar onaylandıktan sonra, tam uyum sağlamak amacıyla sekiz gün içinde sunulmalıdır.
Bir Dutch BV'nin her yıl denetime ihtiyacı var mıdır?
Her Dutch BV için yasal denetim zorunlu değildir. Bu yükümlülük yalnızca art arda iki yıl boyunca "orta" veya "büyük" olarak sınıflandırılan şirketler için geçerlidir. Şirketiniz şu sınırlardan en az ikisini aşıyorsa bu eşiği karşılar: 7,5 milyon € bilanço toplamı, 15 milyon € net ciro veya ortalama 50 çalışan. Çoğu uluslararası yeni girişim mikro veya küçük kategorilerine girer ve bu nedenle muaftır.
2026 yılında bir Dutch BV için asgari sermaye tutarı nedir?
2026 yılında bir Dutch BV için asgari sermaye yalnızca 1 €'dur. Bu gereklilik, Hollanda'yı uluslararası girişimciler için daha erişilebilir kılmak amacıyla önceki 18.000 € eşiğinden önemli ölçüde düşürülmüştür. Bu sermayeyi, hisse başına 0,01 € gibi herhangi bir nominal değere sahip hisselere bölebilirsiniz. Bu esneklik, kurucuların sınırlı sorumluluk avantajından yararlanmaya devam ederken asgari bir başlangıç yatırımıyla kurumsal yapılarını oluşturmalarına olanak tanır.
Bir Hollanda şirketi finansal kayıtlarını ne kadar süre saklamalıdır?
Şirketinizin finansal kayıtlarını ve birincil belgelerini en az yedi yıl boyunca saklamanız gerekir. Buna ticari işlemlerinizle ilgili tüm faturalar, banka hesap özetleri, sözleşmeler ve dijital yazışmalar dahildir. Bununla birlikte, BV'niz taşınmaz mülke sahipse, bu belirli kayıtlara ilişkin saklama süresi on yıldır. Bu kayıtların tutulması, olası denetimleri kolaylaştırmak amacıyla dutch b.v. company financial reporting requirements kapsamında temel bir yükümlülüktür.
2026 yılında bir Dutch BV için kurumlar vergisi oranları nelerdir?
2026 mali yılı için Hollanda kurumlar vergisi (CIT) iki dilim halinde uygulanır. 200.000 €'ya kadar olan vergiye tabi karlar için %19 vergi oranı ödersiniz. Bu 200.000 € eşiğini aşan karlar ise %25,8 oranına tabidir. İkinci dilime geçtiğinizde vergi yükümlülüğünüz önemli ölçüde artarak genel net getirinizi etkileyeceğinden, yıl boyunca bu kar seviyelerini izlemek önemlidir.
Hollanda limited şirketinde kimler UBO olarak kabul edilir?
Nihai İntifa Hakkı Sahibi (UBO), bir şirketin hisselerinin veya oy haklarının nihai olarak %25'inden fazlasına sahip olan ya da bunları kontrol eden her gerçek kişidir. Bu durum, tüzel kişilikte %25 mülkiyet payına sahip kişiler için de geçerlidir. Hiçbir kişinin bu özel kriterleri karşılamaması halinde, üst düzey bir yönetici "sözde UBO" olarak tescil edilmelidir. Kurumsal şeffaflığı ve yasal uyumu sağlamak amacıyla tüm BV'ler bu bilgileri KVK nezdinde tescil ettirmelidir.
Dutch BV'min finansal raporlamasını uzaktan yönetebilir miyim?
Tüm dutch b.v. company financial reporting requirements süreçlerinizi uzman bir hizmet sağlayıcı aracılığıyla uzaktan yönetebilirsiniz. Onaylı bir Vekaletname (PoA) kullanarak kuruluş veya devam eden yönetim işlemleri için Hollanda'ya seyahat etmenize gerek kalmaz. Profesyonel temsilciler defter tutma, KDV beyannameleri ve yıllık hesap işlemlerinizi dijital olarak yürütebilir. Bu sayede uluslararası kurucular, dünyanın her yerinden faaliyet gösterirken mevzuata tam uyumlu bir Hollanda varlığı sürdürebilirler.
Hollanda şirketleri için faiz indirimi sınırı nedir?
Hollanda şirketleri için faiz indirimi sınırı, şirketin FAVÖK (EBITDA) tutarının %24,5'i olarak belirlenmiştir. Bu kural, aşırı borç finansmanını önlemek amacıyla vergiye tabi karınızdan indirebileceğiniz faiz tutarını sınırlandırır. Faiz giderleriniz bu oranı aşarsa, aşan kısım cari yılda indirilemez. Bu durum, özellikle operasyonlarını finanse etmek için grup içi kredilere veya dış borçlanmaya dayanan BV'ler açısından dikkatli bir finansal planlama gerektiren teknik bir gerekliliktir.
Sources
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal güvenlik
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Hukuku ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |