

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda tüzel kişiliklerinin yaklaşık %80'i 2024 başı itibarıyla Nihai Gerçek Kişi Faydalanıcılarını başarıyla tescil ettirmiş olup bu durum, günümüzde Belastingdienst tarafından uygulanan sıkı şeffaflık standartlarını vurgulamaktadır. Yabancı girişimciler için Hollanda kurumlar vergisi uyumunu sağlamak, idari hatalara veya kaçırılan sürelere yer bırakmayan kesin bir yasal gerekliliktir. Bir Dutch BV şirketini vergi daireleri nezdinde iyi durumda tutmak için gereken teknik dilden ve katı beyan takvimlerinden bunalmış hissetmek yaygın bir durumdur.
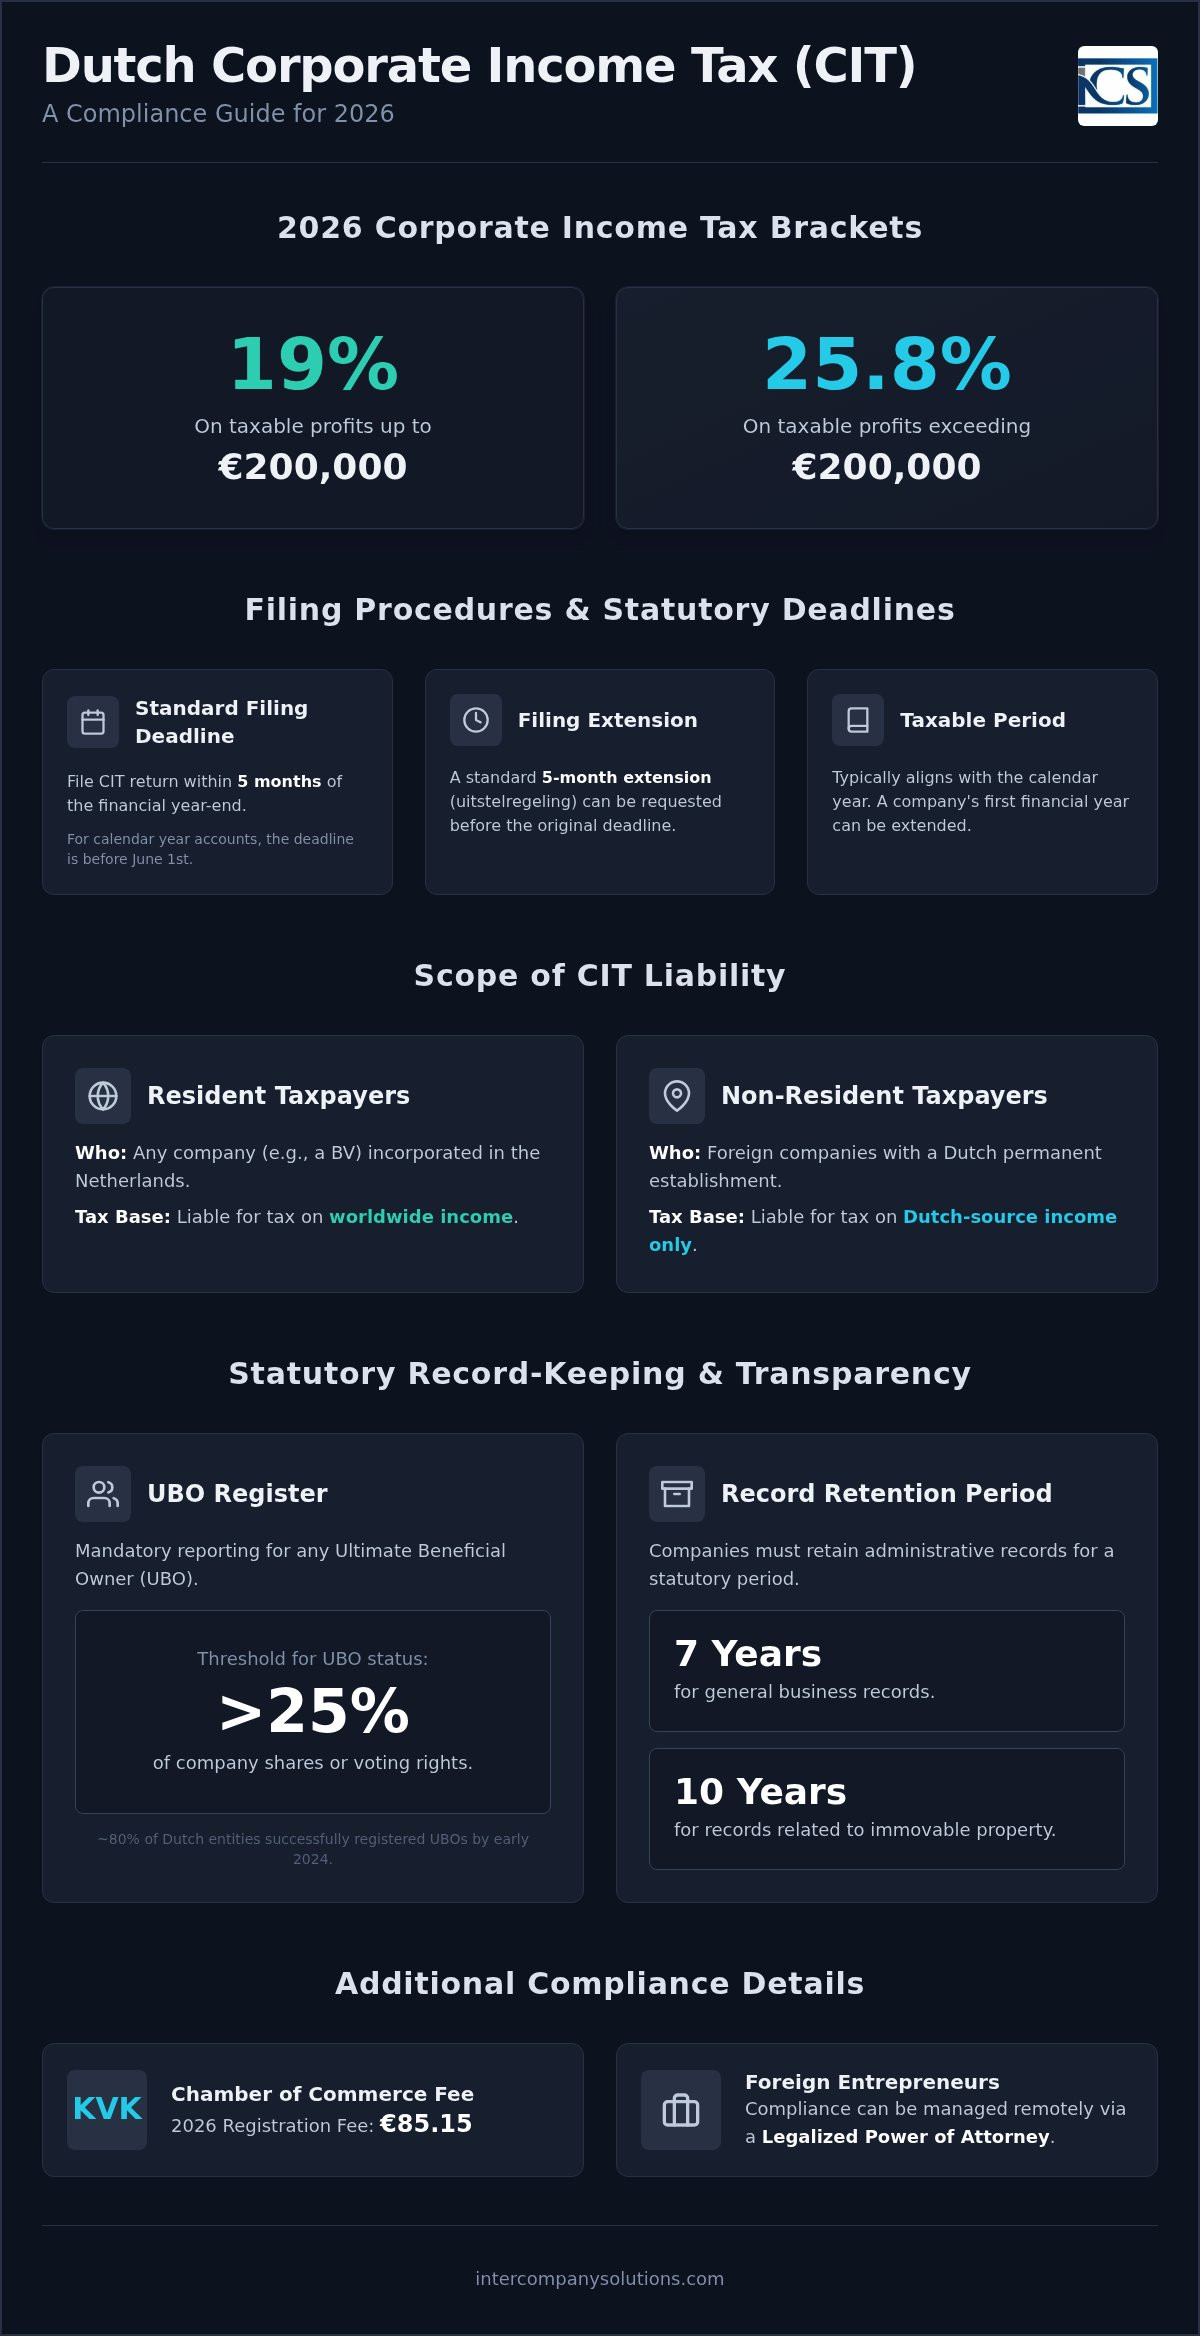
Hollanda vergi hukukunun karmaşıklığının, uluslararası ticari büyümenin önünde önemli bir engel teşkil edebileceğini anlıyoruz. Bu rehber, şirketinizin mali sorumluluklarını yönetmek için ihtiyaç duyduğunuz kesin verilere sahip olmanızı sağlayarak 2026 kurumlar vergisi gereksinimlerinin profesyonel ve adım adım dökümünü sunmaktadır. 200.000 €'ya kadar olan karlar için %19 ve bu eşiğin üzerindeki her tutar için %25,8 olarak belirlenmiş olan mevcut vergi dilimleri hakkında net bir anlayış kazanacaksınız.
Vergi oranlarının ötesinde, uymanız gereken temel beyan sürelerini ve zorunlu yedi yıllık kayıt saklama süresini detaylandıracağız. Ayrıca 85,15 € tutarındaki KVK tescil ücretlerini ve %25'in üzerinde mülkiyete sahip hissedarlar için belirli UBO bildirim eşiklerini de ele alıyoruz. Bu genel bakış, idari para cezalarından kaçınmanıza ve Hollanda devleti ile şeffaf bir ilişki sürdürmenize yardımcı olacak güvenilir bir yol haritası görevi görür.
Key Takeaways
- 200.000 €'ya kadar olan karlar için %19 ve kalan kısım için %25,8 oran uygulayan iki dilimli 2026 vergi sistemini anlayarak Hollanda kurumlar vergisi uyumunu doğru şekilde sağlayın.
- İdari para cezalarını ve gecikme faizlerini önlemek için, genellikle mali yıl sonundan itibaren beş ay içinde verilmesi gereken kritik beyan tarihlerini belirleyin.
- Zorunlu yedi yıllık saklama süresini veya taşınmaz mallarla ilgili kayıtlar için on yıllık süreyi karşılayan yasal kayıt tutma protokollerini uygulayın.
- Yerleşik olmayan direktörlerin, kurumsal uyum amacıyla tasdikli Vekaletname yolunu kullanarak Hollanda vergi yükümlülüklerini uzaktan nasıl yönetebileceklerini öğrenin.
- Şirketin hisselerinin veya oy haklarının %25'inden fazlasına sahip olan her gerçek kişi için geçerli olan UBO siciline ilişkin şeffaflık gereksinimlerini netleştirin.
Hollanda Kurumlar Vergisi Mükellefiyetinin Kapsamı
Hollanda kurumlar vergisi (CIT), kuruluşlara mukimlik statülerine ve ülke içindeki faaliyetlerinin niteliğine göre uygulanır. Uluslararası girişimcilerin çoğu için birincil ticari araç Besloten Vennootschap'tır (Dutch BV). Hollanda mevzuatına göre, Hollanda'da kurulan her Dutch BV otomatik olarak tam mükellef (mukim) sayılır. Bu statü, kuruluşun nereden elde edildiğine bakılmaksızın tüm dünya çapındaki geliri üzerinden vergiye tabi olmasını gerektirir. Bu durum, gelecekteki tüm mali yükümlülüklerin temelini oluşturduğundan, Hollanda'da şirket kuruluşu sürecinde dikkate alınması gereken kritik bir unsurdur.
Kuzey Amerika'da da şirket yöneten girişimciler, tüm 50 ABD eyaletinde ticari işletme aramalarını kolayca gerçekleştirmek ve unvan müsaitliğini doğrulamak için Secretary of State Directory hakkında daha fazla bilgi edinebilir.
İş yeri (daimi temsilcilik) bulunan veya Hollanda kaynaklı belirli gelirleri olan yabancı şirketler gibi dar mükellefler daha sınırlı bir kapsama tabidir. Yalnızca doğrudan Hollanda operasyonlarından elde edilen karlar üzerinden vergi öderler. Mukimliğin belirlenmesi, fiili yönetim merkezinin incelenmesini gerektirir. Temel ticari ve stratejik kararlar Hollanda sınırları içinde alınıyorsa, kuruluş vergisel açıdan genellikle tam mükellef olarak sınıflandırılır. Bu ayrımları kavramak, Hollanda kurumlar vergisi uyumunu (cit compliance netherlands) sürdürmek ve kuruluş tarihinden itibaren tüm yasal yükümlülüklerin yerine getirilmesini sağlamak için esastır. Hollanda kurumlar vergisi sistemi, çifte vergilendirmeyi önlemek adına yerel gereksinimler ile uluslararası anlaşmaları dengeleyerek bu değerlendirmeler için net bir çerçeve sunar.
Kurumlar Vergisine Tabi Kuruluşlar
Hollanda vergi mevzuatı, çeşitli hukuki formlar için kurumlar vergisi mükellefiyeti getirmektedir. En yaygın mükellefler kapalı limited şirketler (BVs) ve halka açık anonim şirketlerdir (NVs). Vakıflar (stichtingen) ve dernekler, ticari işletmelerle rekabet eden aktif ticari faaliyetlerde bulunmadıkları sürece genellikle muaftır. Bu tür durumlarda, faaliyetleri bir ticari işletme eşiğini aştığı anda kurumlar vergisi kaydı yaptırmak zorundadırlar. İş yeri olarak faaliyet gösteren yabancı şubeler de yerel faaliyetlerine atfedilebilen kar payı için Hollanda beyanname verme gereksinimlerine uymalıdır. Bu durum, yerel Dutch BV'ler ile ülkede fiziki varlığı bulunan uluslararası gruplar arasında adil bir rekabet ortamı sağlar.
Vergilendirme Dönemi
Şirketlerin çoğu vergilendirme dönemlerini 1 Ocak'tan 31 Aralık'a kadar süren standart takvim yılıyla uyumlu hale getirir. Ancak kanun, şirketin ana sözleşmesinde belirtilmesi halinde kıst/özel hesap dönemlerine izin verir. Yeni kurulan bir Dutch BV için ilk hesap dönemi uzatılabilir. Bu durum, Ekim 2025'te kurulan bir şirketin ilk raporlama döneminin 31 Aralık 2026'da sona erebileceği anlamına gelir. Bu uyum hayati önem taşır; çünkü kurumlar vergisi beyannamelerinin Ticaret Odası'na (KVK) sunulan yıllık finansal tablolarla birebir örtüşmesi gerekir. Muhasebe ve vergi beyannamesi arasındaki kusursuz koordinasyon, başarılı bir Hollanda kurumlar vergisi uyumunun temel bileşenidir. Belastingdienst tarafından başlatılabilecek denetimleri veya incelemeleri tetikleyebilecek tutarsızlıkları önler.
Beyanname Verme Prosedürleri ve Yasal Süreler
Hollanda kurumlar vergisi uyumunu sağlamak, yasal beyanname verme takvimine sıkı sıkıya bağlı kalmayı gerektirir. Hesap dönemi takvim yılıyla eşleşen bir Dutch BV için, kurumlar vergisi beyannamesi takip eden yılın 1 Haziran tarihinden önce verilmelidir. Şirketiniz, ana sözleşmeye ilişkin önceki bölümde ele alındığı üzere özel bir hesap dönemi kullanıyorsa, son tarih bu dönemin bitiminden tam beş ay sonrasıdır. Bu tarihlerin kaçırılması, gecikmenin devam etmesi halinde katlanabilecek otomatik idari para cezalarını tetikler.
Uitstelregeling aracılığıyla beyanname verme süresi için standart beş aylık bir erteleme talep edebilirsiniz. Bu imkan, özellikle yabancı bağlı ortaklıkların hesaplarını konsolide etmek veya mukim olmayan yöneticilerle koordinasyon sağlamak için ek süreye ihtiyaç duyan uluslararası girişimciler için oldukça faydalıdır. Çoğu profesyonel hizmet sağlayıcı, bu talebi müvekkilleri adına yöneterek nihai rakamlar doğrulanırken şirketin yasal durumunun kusursuz kalmasını sağlar. Bu rutin bir prosedürdür; ancak ilk beş aylık süre dolmadan önce başlatılması zorunludur.
Kurumlar Vergisi Beyanname Süreci
Doğru bir vergi beyannamesinin temeli, ticari yıllık bilançodur. Bununla birlikte, belirli mali ayarlamalar nedeniyle matrah (mali kar) çoğu zaman ticari kardan farklılık gösterir. Bunlar arasında belirli cezalar veya temsil giderlerinin bir kısmı gibi kanunen kabul edilmeyen giderlerin yanı sıra ticari varlıklara yönelik belirli amortisman kuralları yer alır. Beyannameyi Belastingdienst portalı üzerinden elektronik olarak veya onaylı yazılımlar aracılığıyla sunmanız gerekir. Bu süreç, kurumlar vergisi beyannamesi ve uyum prosedürlerinin ticari raporlamadan mali raporlamaya geçişte doğruluğu ön planda tutarak en güncel 2026 standartlarına göre yürütülmesini temin eder.
Geçici ve Nihai Tahakkuklar
Hollanda vergi dairesi, genellikle mali yılın başlarında önceki sonuçlara veya tahminlere dayanarak bir geçici tahakkuk (voorlopige aanslag) düzenler. Bu, işletmelerin yıl boyunca nakit akışlarını yönetmelerine yardımcı olan bir ön ödeme planı işlevi görür. Önceki yıllara kıyasla önemli ölçüde daha yüksek veya daha düşük kar bekliyorsanız, bu tahakkuku derhal düzeltmelisiniz. Bu adım, yıl sonunda büyük ve beklenmedik bir vergi borcunun çıkmasını önler ve gecikme faizini en aza indirir. Bu tahakkukların proaktif bir şekilde yönetilmesi, Hollanda kurumlar vergisi uyumunun kilit bir bileşenidir.
2026 Yüksek Mahkeme kararının ardından, geç ödenen kurumlar vergisi borçlarına uygulanan faiz oranı %4 ile sınırlandırılmıştır. Bu oran önceki yıllara göre daha düşük olsa da, verimli işletmelerin titiz raporlama sayesinde kaçındığı bir maliyet olmaya devam etmektedir. Belastingdienst sunduğunuz beyannameyi işleme aldığında, nihai tahakkuku (definitieve aanslag) düzenler. Vergi yükümlülüklerinizin hatalı hesaplandığını düşünüyorsanız, beyannamenizi incelemek veya altı haftalık yasal süre içinde resmi bir itiraz süreci başlatmak için muhasebe uzmanlarımıza danışabilirsiniz.
2026 Yılı Hollanda Kurumlar Vergisi Oranları ve Eşikleri
2026 yılı Hollanda kurumlar vergisi yapısı, uluslararası işletmeler için öngörülebilir bir ortam sunan istikrarlı iki dilimli sistemini korumaktadır. 200.000 Avro'ya kadar olan matrahlar için şirketler %19 oranında vergi öder. Kar bu 200.000 Avro eşiğini aştığında, bu tutarın üzerindeki kısım %25,8 oranında vergilendirilir. Bu oranlar, önceki bölümlerde açıklandığı üzere ticari hesaplarda gerekli ayarlamalar yapıldıktan sonra belirlenen mali kara uygulanır. Şirketinizin yıllık beyanname sürecinde doğru eşikleri uyguladığından emin olmak için düzenli kayıt tutulması şarttır.
Holding şirketleri sıklıkla iştirak kazancı istisnasından (deelnemingsvrijstelling) yararlanır. Bu kural, ana şirketin genellikle hisselerin en az %5'ine sahip olduğu nitelikli bir bağlı ortaklıktan elde edilen kar paylarının ve sermaye kazançlarının kurumlar vergisinden muaf tutulmasını sağlar. Bu durum kurumsal grup içinde çifte vergilendirmeyi önleyerek Hollanda'yı holding yapıları için stratejik bir merkez haline getirir. Bu istisnanın doğru uygulanması, çoklu kuruluş yapısına sahip gruplar için Hollanda kurumlar vergisi uyumunun temel taşıdır; çünkü genel efektif vergi oranını doğrudan etkiler.
Vergi Matrahının Hesaplanması
Nihai vergi tutarının belirlenmesi, vergi matrahının hassas bir şekilde hesaplanmasını gerektirir. Gelir elde etme amacıyla yapılmış olması kaydıyla işle ilgili giderlerin çoğunu indirebilirsiniz. Ancak kredi faizleri gibi belirli maliyetler özel sınırlama kurallarına tabidir. Şirketiniz zarara uğrarsa, Hollanda sistemi bir yıllık geçmişe mahsuba (önceki yılın karına) izin verir. Bu şekilde mahsup edilemeyen zararları ise süresiz olarak geleceğe devredebilirsiniz. Zararın devri süresiz olmakla birlikte, 1 milyon Avro'yu aşan karlara mahsup edilirken kısıtlamaların uygulandığını bilmek faydalıdır.
Birden fazla Dutch BV'ye sahip gruplar genellikle bir tam mükellef mali birlik (fiscale eenheid) oluşturabilir. Bu, ana şirketin ve bağlı ortaklıklarının tek bir mükellef olarak muamele görmesini sağlar. Başlıca faydası, aynı grup içindeki bir şirketin zararının bir diğerinin karına mahsup edilebilmesidir. Ayrıca, tüm birlik için yalnızca tek bir konsolide kurumlar vergisi beyannamesi verildiğinden idari yükü de basitleştirir. Bu düzenleme, tüm kuruluşların mali entegrasyon gereksinimlerini karşıladığından emin olmak için Hollanda'da iş kurma sürecinde dikkatli bir planlama yapılmasını gerektirir.
Teşvikler ve İstisnalar
Hollanda hükümeti, belirli ekonomik faaliyet türlerini teşvik etmek amacıyla çeşitli kolaylıklar sunmaktadır. İnovasyon Kutusu (Innovation Box), kendi geliştirdiği fikri mülkiyetten veya nitelikli Ar-Ge'den elde edilen karların standart oranlar yerine %9'luk efektif bir oran üzerinden vergilendirilmesine olanak tanıyan öne çıkan bir örnektir. Bu indirimli oran, geçerli patentlere veya Ar-Ge belgelerine sahip teknoloji odaklı girişimler için vergi yükünü önemli ölçüde hafifletir.
Ayrıca şirketler, enerji tasarruflu veya çevre dostu ekipmanlar için yatırım indirimlerinden faydalanabilir. Bu indirimler, kurumlar vergisi oranları uygulanmadan önce matrahtan düşülür. Temettülerdeki iştirak kazancı istisnasıyla birleştirildiğinde bu teşvikler, büyüme ve inovasyona öncelik veren girişimciler için rekabetçi bir mali çerçeve sunar. Bu kurallara uyulması, modern bir Dutch BV için Hollanda kurumlar vergisi uyumunun hayati bir parçasıdır.
Yasal Kayıt Tutma ve Şeffaflık Gereksinimleri
İdari bütünlük, mevzuata uygun bir Dutch BV'nin belkemiğidir. Belastingdienst, her an denetimlere hazır ve kolayca erişilebilir kapsamlı bir kayıt düzeni yürütmenizi şart koşar. Faturalar, banka ekstreleri ve sözleşmeler de dahil olmak üzere standart ticari kayıtlar için zorunlu saklama süresi yedi yıldır. Bununla birlikte, şirketiniz ticari mülklere sahipse veya bunları yönetiyorsa, taşınmaz mallara ilişkin kayıtları on yıl boyunca saklamanız gerekir. Bu ayrım, uzun vadeli cit compliance netherlands açısından hayati öneme sahiptir; çünkü bir inceleme sırasında bu belgelerin ibraz edilememesi, vergi ihtilaflarında ispat yükünün tersine dönmesine yol açabilir.
Dijital kayıtlar, özgün ve erişilebilir kalmaları koşuluyla yetkili makamlarca tamamen kabul edilmektedir. Bir vergi müfettişi tarafından talep edilmesi halinde verilerin makul bir süre içinde geri çağrılabileceğinden ve okunabileceğinden emin olmalısınız. Bulut tabanlı muhasebe çözümleri bunu kolaylaştırsa da, veri bütünlüğüne ilişkin nihai sorumluluk şirket yöneticilerine aittir. Dijital arşivlerinizi düzenli tutmak, Hollanda devletine şeffaflık ve güvenilirlik göstermenin pratik bir yoludur.
Bu sistemlerin güvenli ve dayanıklı kalmasını sağlamak amacıyla birçok uluslararası firma, profesyonel BT danışmanlığı ve yönetilen siber güvenlik hizmetleri için Insoft Services uzmanlığından yararlanmaktadır.
KVK Bildirimi ve Harçları
Her yıl bir Dutch BV, finansal tablolarını Ticaret Odası'na (KVK) sunmalıdır. 2026 dönemi için Ticaret Sicili kayıt harcı 85,15 €'dur. Şirketin yasal olarak iyi durumda kalmasını sağlamak amacıyla bu tabloları mali yılın bitiminden sonraki 12 ay içinde sunmalısınız. Açıklamanız gereken bilgi miktarı, şirketinizin büyüklük kategorisine bağlıdır. Mikro ve küçük ölçekli şirketlerin genellikle yalnızca özet bir bilanço ve sınırlı dipnotlar yayımlaması gerekir. Buna karşılık, orta ve büyük ölçekli kuruluşlar daha kapsamlı denetim ve kamuyu aydınlatma gereksinimleriyle karşı karşıyadır. Zamanında yapılan bildirim, iflas durumunda yöneticileri kişisel sorumluluktan korur ve kurumsal şeffaflığın temel bir parçasıdır.
UBO Sicili Uyumluluğu
Şeffaflık, UBO sicili aracılığıyla ortaklık yapısını da kapsar. Hisselerin veya oy haklarının %25'inden fazlasına sahip kişi olarak tanımlanan Nihai Gerçek Hak Sahibi (UBO) niteliğindeki her gerçek kişiyi kaydettirmeniz zorunludur. 2024 başı itibarıyla Hollanda'daki kuruluşların yaklaşık %80'i bu kaydı başarıyla tamamlamış olup, bu durum kurumsal şeffaflığa verilen yüksek önemi yansıtmaktadır. Hatalı veya eksik UBO verileri, idari para cezalarına ve kurumsal banka hesapları açılırken veya sürdürülürken önemli engellere yol açabilir. Bankalar bu verileri zorunlu KYC protokollerinin bir parçası olarak kullanır; bu da UBO doğruluğunu sorunsuz bir cit compliance netherlands süreci için bir ön koşul haline getirir. Sicilin güncel kalmasını sağlamak amacıyla ortaklık yapısındaki her türlü değişiklik sekiz gün içinde bildirilmelidir.
Yabancı Bir Girişimci Olarak Kurumlar Vergisi Uyumunu Yönetmek
Mukim olmayan bir yönetici olarak mevzuat ortamını yönetmek, kendine özgü lojistik zorluklar barındırır. Belastingdienst neredeyse tüm resmi yazışmaları Felemenkçe yürütür; bu da yabancı girişimcilerin süreye bağlı talepleri veya tahakkuk bildirimlerini yorumlamasını zorlaştırır. Hollanda'da kurumlar vergisi uyumunu sürdürmek için kayıtlı bir Hollanda iş adresine sahip olmanız gerekir. Bu adres, vergi tebligatları için resmi irtibat noktası işlevi görerek şirketinizin tüm yasal bildirimleri gecikmeksizin almasını sağlar. Uluslararası bir adrese güvenmek, genellikle sürelerin kaçırılmasına ve akabinde idari para cezalarına yol açar.
Yasallaştırılmış Vekaletname (PoA) yöntemini kullandığınız sürece, uzaktan yönetim uluslararası BV'ler için standart bir uygulamadır. Bu yasal çerçeve, yerel bir temsilcinin BTW kayıtlarından nihai kurumlar vergisi beyannamesine kadar mali işlerinizi yönetmesine olanak tanır. Her idari adım için fiziksel seyahat ihtiyacını ortadan kaldırarak siz küresel operasyonlara odaklanırken şirketinizin uyumlu kalmasını sağlar. Vekaletnamenin Hollanda bankaları ve vergi dairesi tarafından tanınması için usulüne uygun şekilde noter tasdikli ve yasallaştırılmış olması gerekir; bu süreç kuruluş aşamasında uzmanlarımız tarafından yürütülür.
Uzaktan Uyum Çözümleri
Dutch BV için profesyonel muhasebe hizmetlerinden yararlanmak, bu gereksinimleri karşılamanın en verimli yoludur. Bu uzmanlar yetkili temsilci olarak hareket eder ve vergi daireleriyle doğrudan iletişim kurmak için güvenli dijital portalları kullanır. Defter tutma işlemlerinizi bordro hizmetleri ile entegre ederek tüm ücret vergilerinin ve sosyal güvenlik primlerinin doğru hesaplanmasını ve yıl sonu kurumlar vergisi konsolidasyonuna hazır hale getirilmesini sağlarsınız. Bu bütüncül yaklaşım, vergi incelemelerinde yaygın bir tetikleyici olan farklı vergi kategorileri arasındaki veri tutarsızlıklarını önler.
Stratejik Uyum Planlaması
Uzun vadeli başarı, belirli vergi teşviklerinin ve uluslararası yükümlülüklerin planlanmasını gerektirir. Örneğin, uluslararası personelinizin, yüksek vasıflı göçmenlere bölge dışı maliyetler için vergiden muaf bir ödenek sağlamanıza olanak tanıyan %30 vergi iadesi düzenlemesine (30% ruling) uygun olup olmadığını belirlemelisiniz. Ayrıca, Hollanda ile kendi ülkeniz arasındaki çifte vergilendirmeyi önleme anlaşmalarından yararlanmak için sınır ötesi vergi yükümlülüklerinin yönetilmesi hayati önem taşır. Bu, aynı kârın iki yetki alanında birden vergilendirilmesini önler. Bilgili bir Hollanda şirket kuruluş acentesi seçmek, hem ilk kurulum hem de sağlıklı bir Hollanda işletmesi için gereken devam eden yasal izleme süreçlerinde size tek bir irtibat noktası sağlar.
Son inceleme: Ağustos 2026
Dutch BV'nizin Mali Geleceğini Güvence Altına Almak
Hollanda'nın yasal çerçevesine uymak, işletmenizin Belastingdienst nezdinde şeffaf ve güvenilir bir kuruluş olarak kalmasını sağlar. 2026 yılı %19 ve %25,8 vergi dilimlerini anlayarak ve beş aylık beyan süresine riayet ederek şirketinizi idari cezalardan ve gereksiz faiz yüklerinden korursunuz. Kayıtlarınızı zorunlu yedi veya on yıllık süreler boyunca saklamak, yalnızca yasal bir zorunluluk değil, aynı zamanda sizi gelecekteki olası incelemelere hazırlayan stratejik bir uygulamadır. Hollanda'da kurumlar vergisi uyumunu etkili bir şekilde yönetmek, bu teknik gereksinimlere karşı proaktif bir yaklaşım gerektirir.
Ekibimiz, uluslararası operasyonlarınız ile Hollanda vergi makamları arasında bir köprü görevi görerek her usul detayını verimli bir şekilde yürütür. UBO kayıtlarınızı, KVK bildirimlerinizi ve yıllık beyannamelerinizi uzaktan yönetmek için gereken uzmanlığı sunuyoruz. Bu sistematik yaklaşım, şirketinizin uzun vadeli istikrar için gereken her yasal ve mali standardı karşılamasını sağlarken sizin büyümeye odaklanmanıza imkan tanır.
Belastingdienst nezdinde yetkili bir vergi temsilcisi olarak Intercompany Solutions, 2015 yılından bu yana yabancı girişimci uyumu konusunda uzmanlaşmıştır. Mesleki çıkarlarınızın deneyimli ellerde olduğuna dair içinizi rahatlatmak adına kurumsal hizmetlerimizde %100 memnuniyet garantisi sunuyoruz. Hollanda pazarında mevzuata uyumlu ve müreffeh bir varlık oluşturmanıza yardımcı olmaya hazırız.
Son inceleme: Ağustos 2026
Sıkça Sorulan Sorular
Hollanda'da 2026 yılı kurumlar vergisi oranı nedir?
2026 yılı için kurumlar vergisi oranı, 200.000 Avro'ya kadar olan vergiye tabi kârlar için %19 ve bu eşiği aşan tutarlar için %25,8'dir. Bu oranlar, hem tam mükellef olan hem de Hollanda kaynaklı geliri bulunan dar mükellef vergi mükellefleri için geçerlidir. Beyannameniz sırasında doğru vergi diliminin uygulanmasını sağlamak amacıyla ticari yıllık hesaplarınıza zorunlu düzeltmeleri uyguladıktan sonra mali kârı hesaplamalısınız.
Hollanda kurumlar vergisi beyannamesi verme son tarihi ne zamandır?
Takvim yılını takip eden bir mali yıl için beyanname verme son tarihi, takip eden yılın 1 Haziran günüdür. BV'niz kıst mali yıl kullanıyorsa, dönemin sona ermesinden itibaren beş ay içinde beyanda bulunmanız gerekir. Karmaşık hesapları sonuçlandırırken veya uluslararası direktörlerle koordinasyon sağlarken Hollanda kurumlar vergisi uyumluluğunu sağlamak amacıyla kayıtlı bir vergi hizmet sağlayıcısı aracılığıyla standart beş aylık bir ek süre talep edebilirsiniz.
Hollanda kurumlar vergisi beyannamemi yurt dışından uzaktan verebilir miyim?
Evet, tasdikli Vekaletname yolundan yararlanarak kurumlar vergisi yükümlülüklerinizi tamamen yurt dışından yönetebilirsiniz. Bu yasal çerçeve, yerel bir temsilcinin sizin adınıza elektronik bildirimleri ve Belastingdienst ile yapılan yazışmaları yürütmesine olanak tanır. Yabancı girişimcilerin çoğu, idari amaçlarla Hollanda'ya sık sık fiziki seyahat ihtiyacı duymadan yasal görevlerini yerine getirmek için bu yöntemi kullanmaktadır.
Bir Dutch BV mali kayıtlarını ne kadar süreyle saklamalıdır?
Bir Dutch BV, genel idari kayıtlarını yasal olarak yedi yıllık bir süre boyunca saklamakla yükümlüdür. Bu, şirketin mali geçmişiyle ilgili tüm faturaları, sözleşmeleri ve banka hesap özetlerini içerir. Ofis binaları veya arazi gibi özellikle taşınmaz mallara ilişkin kayıtlar için zorunlu saklama süresi, yasal denetim gerekliliklerine uymak amacıyla on yıla uzatılır.
Hollanda'da geç kurumlar vergisi beyanının cezası nedir?
Belastingdienst, geç beyan için gecikme süresine bağlı olarak artabilen otomatik idari para cezaları uygular. Bu cezalara ek olarak, ödenmemiş vergi tutarı üzerinden vergi faizi tahakkuk ettirilir. 2026 tarihli bir kararın ardından bu faiz %4 ile sınırlandırılmıştır. Bu önlenebilir maliyetlerden kaçınmak ve resmi makamlar nezdinde temiz bir mali sicil sürdürmek için Hollanda'da kurumlar vergisine eksiksiz uyum esastır.
Bir Dutch BV'nin kurumlar vergisi uyumluluğu için yerel bir direktöre ihtiyacı var mıdır?
Bir Dutch BV, kurumlar vergisi yükümlülüklerini yerine getirmek için kesin olarak yerel bir direktöre ihtiyaç duymaz; ancak ülkede kayıtlı bir iş yeri adresi bulundurmalıdır. Bununla birlikte, fiili yönetim ve kontrolün bulunduğu yer, vergi mukimliğinin belirlenmesinde birincil faktördür. Tüm direktörler mukim değilse şirket, vergi dairesinden gelen Felemenkçe yazışmaları zamanında almasını ve yorumlamasını yine de sağlamalıdır.
2026 yılı KVK kayıt ücreti nedir?
Ticaret Odası (KVK) bünyesindeki Hollanda Ticaret Sicili için bir defaya mahsus kayıt ücreti 2026 dönemi için 85,15 Avro'dur. Bu ücret, BV veya NV'nizin ilk tescili sırasında ödenir. Bu tek seferlik bir maliyet olsa da, şirketinizin verilerinin kamu sicilinde şeffaf ve güncel kalmasını sağlayan finansal tabloların sunulmasına ilişkin yıllık gereksinimi de dikkate almalısınız.
Bir Dutch BV'nin UBO bilgilerini kaydettirmesi zorunlu mudur?
Evet, her Dutch BV, Nihai Hak Sahiplerini (UBO'lar) kamu siciline kaydettirmek zorundadır. UBO, şirketin hisselerinin veya oy haklarının %25'inden fazlasına nihai olarak sahip olan veya bunları kontrol eden herhangi bir gerçek kişidir. Doğru UBO verilerini muhafaza etmek kritik bir şeffaflık gereksinimidir; çünkü eksik veya güncel olmayan bilgiler idari para cezalarına ve kurumsal bankacılık hizmetlerinin sürdürülmesinde ciddi sorunlara yol açabilir.
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- ICS Payroll - Hollanda bordro hizmetleri
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Dünya Çapında Vergi Özetleri - Hollanda
- ICLG - Kurumsal Yönetim Kanun ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |