


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Bir Dutch BV'nin sürdürülmesi, yöneticilerin şahsi sorumluluğundan kaçınmak için KVK dosyalama son tarihlerine ve Belastingdienst vergi düzenlemelerine mutlak uyum gerektirir. Çoğu uluslararası kurucu, Hollanda vergi idaresinin usule ilişkin karmaşıklığının verimli uzaktan yönetim önünde önemli bir engel olduğunu görmektedir. Mevzuata uyumlu kalmanın kurumsal hayatın vazgeçilmez bir unsuru olduğunu muhtemelen kabul ediyorsunuzdur; yine de belirli eşikleri ve raporlama standartlarını uzaktan yönetmek zordur. Profesyonel muhasebe hizmetleri almak, siz temel büyümeye odaklanırken küresel ticari faaliyetler ile yerel yasal gereklilikler arasındaki köprüyü kurmaya yardımcı olur.
Bu rehber, 2026 yılında yabancı sermayeli Dutch BV'ler için zorunlu finansal raporlama, kurumlar vergisi eşikleri ve KDV uyumu konusunda pratik bir yol haritası sunmaktadır. Mali durumunuzu optimize etmek için iştirak kazancı istisnası gibi belirli teşviklerden yararlanırken yıllık hesaplarınızı vergi beyanlarıyla nasıl senkronize edeceğinizi öğreneceksiniz. 200.000 €'ya kadar olan karlar için %19 CIT oranı ve vergi dairesinin ana bankasının Rabobank'a geçişi gibi temel ayrıntıları ele alıyoruz. Bu genel bakış, şirketinizin finansal sağlığını korumak için gereken belirli gereklilikleri ana hatlarıyla belirterek sizi yapılandırılmış bir uyum yılına hazırlar.
Önemli Çıkarımlar
- Finansal kayıtların 7 yıl boyunca saklanmasına ilişkin yasal gereklilikleri ve yıl sonundan itibaren 12 ay içinde zorunlu KVK dosyalamasını öğrenin.
- 200.000 €'ya kadar olan karlar için %19 ve bu eşiği aşan karlar için %25,8 olan 2026 kurumlar vergisi oranlarını belirleyin.
- Yabancı sermayeli Dutch BV'ler için KDV uyumunu ve üç aylık raporlama döngülerini yönetmek amacıyla uzman muhasebe hizmetlerinden yararlanın.
- Hollanda'daki tüm aktif işverenler için zorunlu olan bordro vergisi bildirimlerini ve sosyal güvenlik yükümlülüklerini anlayın.
- Ödeme prosedürlerinizi, Belastingdienst'in 1 Mayıs 2026'da birincil ana bankası olarak Rabobank'a geçişiyle uyumlu olacak şekilde güncelleyin.
İçindekiler
Dutch BV Şirketleri İçin Yasal Muhasebe Yükümlülükleri
Bir Dutch Besloten Vennootschap (BV) işletmek, Hollanda Medeni Kanunu kapsamında tanımlanan belirli yasal sorumluluklar taşır. Her yöneticinin, şirketin mali durumunu herhangi bir anda doğru şekilde yansıtan bir defter tutma konusunda yasal bir yükümlülüğü vardır. Bu gereklilik yalnızca iç denetimle ilgili değildir. Şirketin hak ve yükümlülüklerinin derhal belirlenebilmesini sağlamak yasal bir zorunluluktur. Birçok kurucu günlük performansı takip etmek için yönetim muhasebesine odaklansa da yasal raporlama, Belastingdienst ve Hollanda Ticaret Odası (KVK) için birincil öneme sahiptir. Kayıtların doğru tutulması, yöneticilerin sınırlı sorumluluk statüsünü korur ve vergi makamları için açık bir denetim izi sağlar.
Hollanda Muhasebe Mevzuatı İçin Yasal Çerçeve
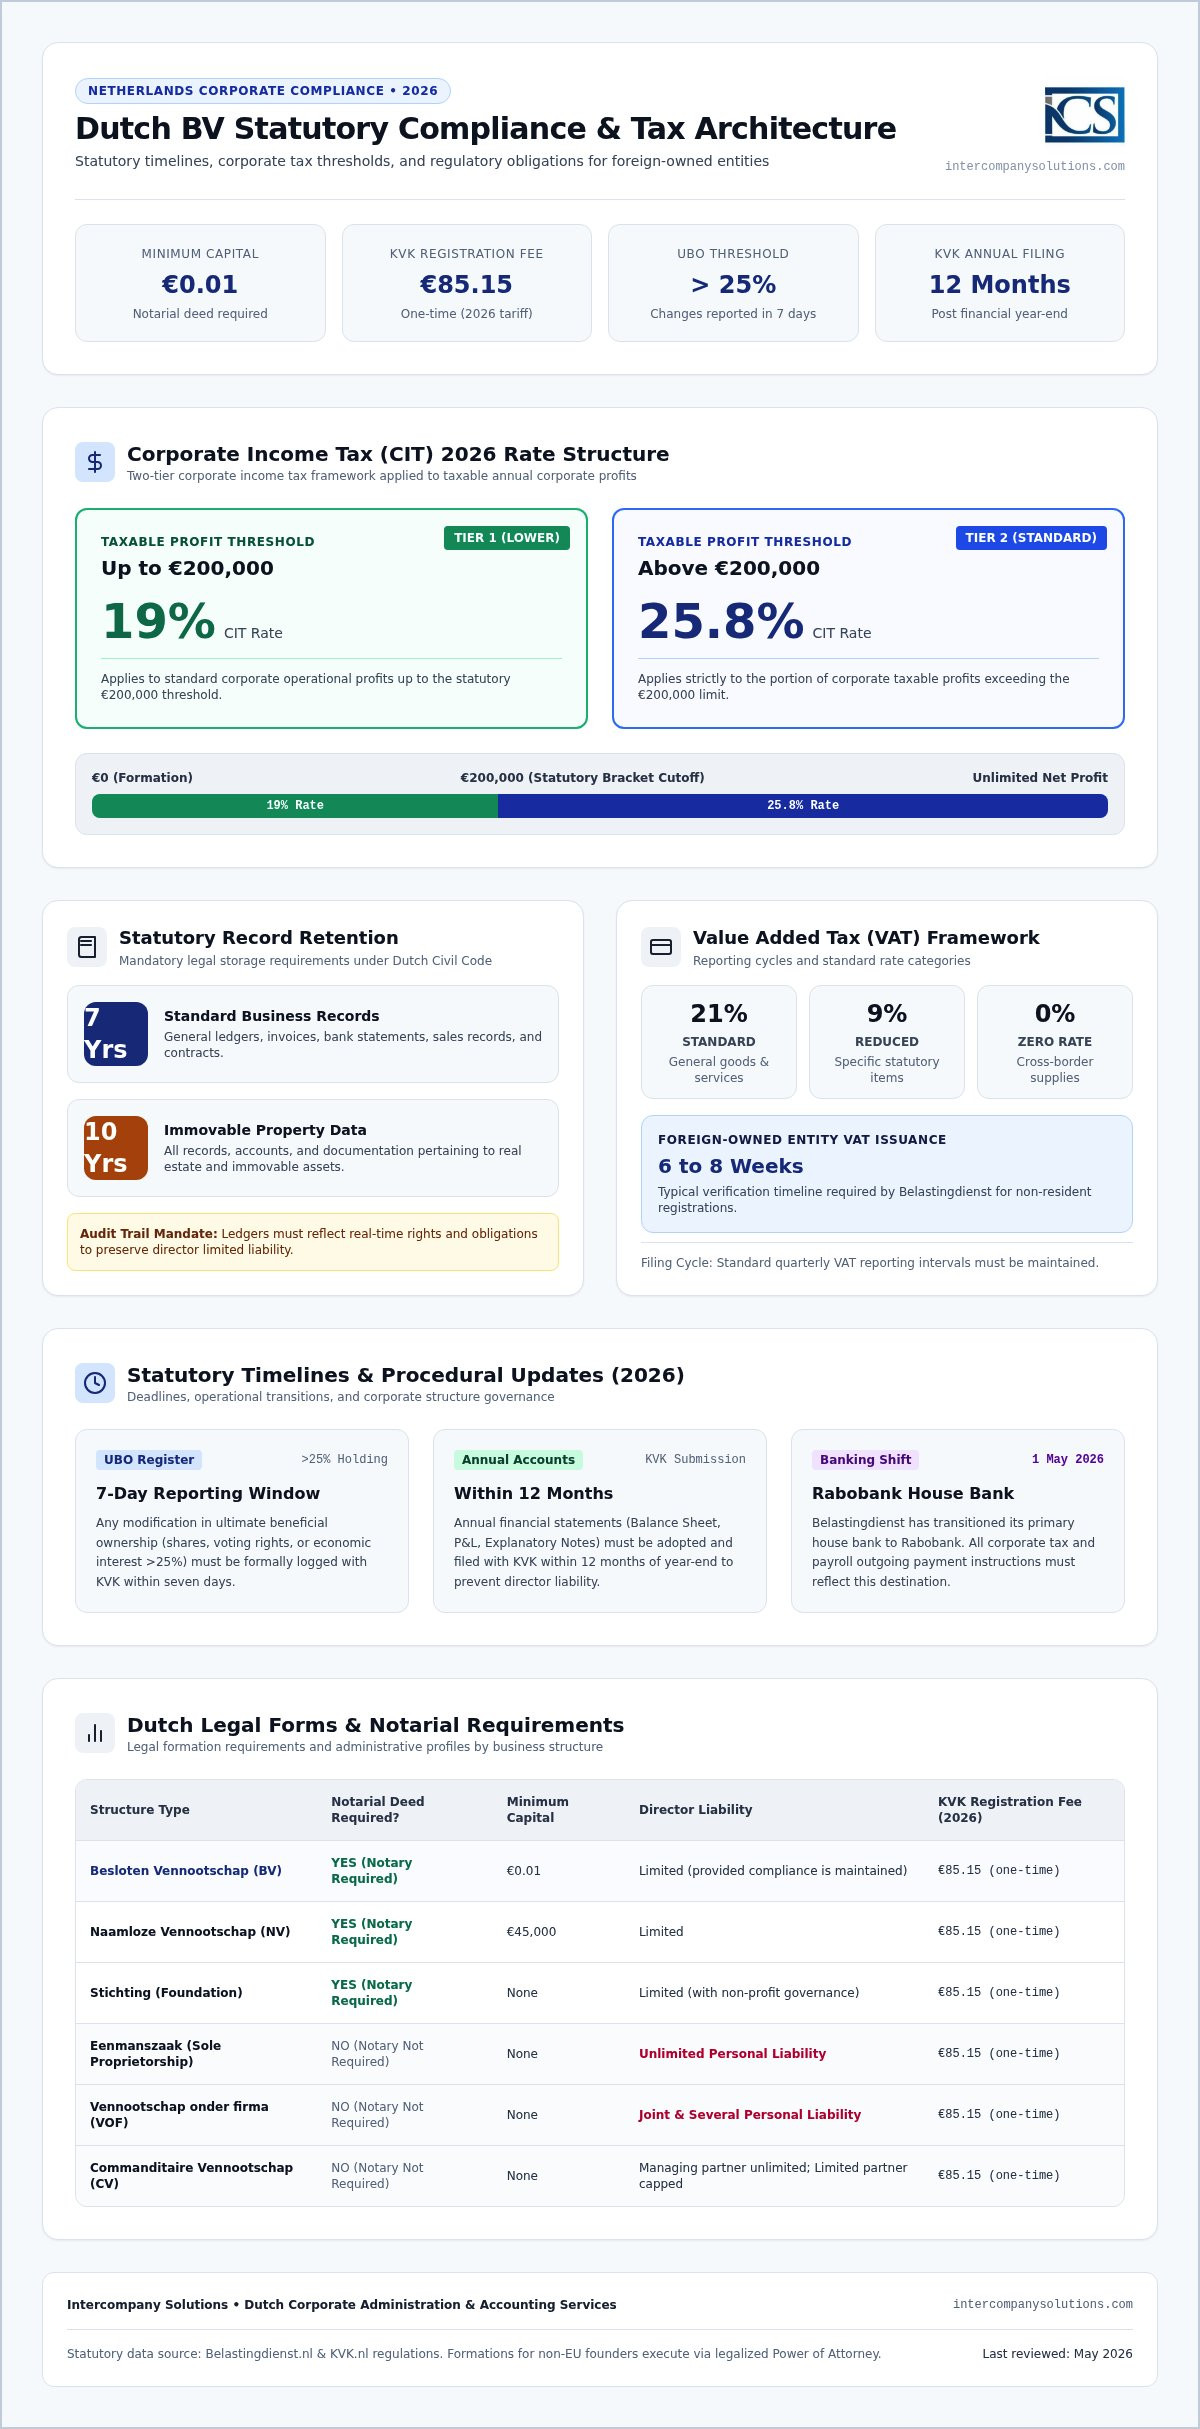
Hollanda yasal çerçevesi, tüm tüzel kişilerin ayrıntılı kayıtları en az yedi yıl boyunca saklamasını gerektirir. Taşınmaz mallar için bu saklama süresi on yıla uzar. Bu kayıtlar, üçüncü bir tarafın şirketin mali durumunu gecikmeksizin anlayabileceği şekilde erişilebilir ve düzenli olmalıdır. Yerleşik olmayan şirket sahipleri için kritik bir unsur, bir Hollanda ticari adresinin bulunması gerekliliğidir. Bu adres, vergi makamlarından ve KVK tarafından gönderilen yazışmalar için resmi tebligat adresi işlevi görür. Dahili süreçlerinizin yerel beklentilerle uyumlu olmasını sağlamak için hükümetin portalında ayrıntılı resmi yönetim kuralları bulabilirsiniz. Defterlerin titizlikle tutulması, Hollanda hukukunun temel bir şartı olan hak ve yükümlülüklerin derhal tespit edilmesine olanak tanır.
Zorunlu KVK Kaydı ve Güncelliğin Korunması
Şeffaflık, KVK aracılığıyla yönetilen Hollanda iş ortamının temel taşıdır. Dutch BV şirket kuruluşu üzerine, 2026 yılı için 85,15 € tutarında tek seferlik bir kayıt ücreti uygulanır. BV, yalnızca 0,01 € asgari sermaye gerektirir ve kuruluşu resmi bir noter senedi ile gerçekleştirilmelidir. İlk kurulumun ötesinde BV, doğru bir UBO (Nihai Gerçek Hak Sahibi) kaydı tutmalıdır. Hisselerin, oy haklarının veya mülkiyet menfaatinin %25'inden fazlasına sahip olan her kişi UBO olarak kabul edilir. Mevzuata uyum, UBO bilgilerindeki her türlü değişikliğin yedi gün içinde bildirilmesini gerektirir. Bu kamuya açıklama, şirket yapısının finansal kuruluşlar ve düzenleyici kurumlar nezdinde şeffaf kalmasını sağlar.
Bu yasal yükümlülüklerin yönetilmesi, defter tutmada metodik bir yaklaşım gerektirir. Profesyonel muhasebe hizmetlerinden yararlanmak, uluslararası iş uygulamaları ile Hollanda'ya özgü gereklilikler arasındaki köprüyü kurmaya yardımcı olur. Belastingdienst ana bankası 1 Mayıs 2026'da Rabobank'a geçtiğinden, ödeme ve raporlama sistemlerinizin en son idari değişikliklerle senkronize edilmesini sağlamak hayati önem taşır. Uzmanlaşmış muhasebe hizmetleri, cezaların birikmesini önler ve olası denetimler sırasında şirketinizin finansal geçmişinin kusursuz kalmasını sağlar. Bu proaktif yönetim, uluslararası kurucuların uzaktan faaliyet gösterirken mevzuata tam uyum sağlamalarına olanak tanır.
Finansal Raporlama ve Yıllık Hesap Standartları
Her Dutch BV, yasal şeffaflığı korumak için finansal tablolarını yıllık olarak hazırlamalı ve sunmalıdır. Bu süreç yalnızca dahili defter tutmaktan ibaret değildir; alacaklıların ve paydaşların şirketin mali sağlığını doğrulayabilmelerini sağlayan bir kamuya açıklama gerekliliğidir. Standart raporlama paketi bir bilanço, bir kâr ve zarar hesabı ile açıklayıcı dipnotlardan oluşur. Kamuyu aydınlatma gereklilikleri tüm kuruluşlar için aynı değildir. Mikro ve Küçükten Orta ve Büyüğe kadar değişen BV büyüklük kategorisine bağlı olarak önemli ölçüde farklılık gösterir. Yabancı mülkiyetindeki çoğu BV, basitleştirilmiş raporlama standartlarından yararlanan Mikro veya Küçük kategorilerine girer. Profesyonel muhasebe hizmetlerinden yararlanmak, bu belgelerin işletmenizin büyüklüğüne uygulanan özel eşiklere göre hazırlanmasını sağlar.
Yıllık Hesapların Hazırlanma Süreleri
Finansal tabloların KVK'ye sunulmasında zamanlama kritik bir faktördür. Kanun, yıllık hesapların mali yıl bitiminden itibaren 12 ay içinde KVK'ye sunulmasını zorunlu kılar. Bu sunumdan önce yönetim kurulu, yıllık genel kurul toplantısında hissedarların onayına sunmak üzere tabloları hazırlamalıdır. Hissedarlar genellikle mali yıl sona erdikten sonra bu hesapları onaylamak için belirlenmiş bir süreye sahiptir. Bu kesin sürelere uyulmaması ciddi sonuçlara yol açabilir. Geç bildirim ekonomik bir suç olarak sınıflandırılır ve yetkili makamlar tarafından önemli para cezaları kesilmesine neden olur. Belki de daha kritik olanı, zamanında bildirim yapılmaması, şirketin iflasla karşı karşıya kalması durumunda yöneticilerin şahsi sorumluluğuna yol açabilir. Bildirimler, belirli dijital protokoller veya kayıtlı bir aracının desteğini gerektiren kvk.nl portalı üzerinden sunulur.
Yerel Raporlamada Dutch GAAP ile IFRS Karşılaştırması
Çoğu küçük ve orta ölçekli Dutch BV, yerel raporlamaları için Hollanda Genel Kabul Görmüş Muhasebe İlkeleri'ni (Dutch GAAP) kullanır. Büyük uluslararası gruplar Uluslararası Finansal Raporlama Standartları'nı (IFRS) tercih edebilse de Dutch GAAP, yerel mevzuat ortamındaki pratik uygulaması nedeniyle sıklıkla tercih edilen seçenektir. Operasyonel gizliliği korumak amacıyla daha küçük kuruluşlar için sağlanan belirli muafiyetler mevcuttur. Örneğin, mikro işletmeler genellikle eksiksiz kâr ve zarar tablolarını yayımlamaktan muaftır. Bu mali görevlerin daha ayrıntılı dökümü için Dutch BV için Muhasebe: 2026 Yılı Uyum ve Vergi Yükümlülükleri kılavuzumuzu inceleyebilirsiniz.
Mevzuata uyum aynı zamanda sıkı bir veri yönetimini de içerir. Kayıtlar 7 yıl boyunca saklanmalıdır; ancak taşınmaz mallara ilişkin belgeler için bu süre 10 yıla çıkar. 1 Mayıs 2026'dan bu yana Belastingdienst ana bankası Rabobank olduğundan, ilgili tüm vergi ödemeleri veya iadeleri bu geçiş dikkate alınarak koordine edilmelidir. Bu standartları yurt dışından yönetmek, Hollanda hukuku ile uluslararası ticaretin kesişim noktasını anlayan bir ortak gerektirir. Ekibimiz, bu yasal bildirimleri etkin bir şekilde gerçekleştirmek için gereken muhasebe hizmetlerini sunarak uyumsuzluk veya ceza riski olmadan şirketinizin mali durumunu uzaktan yönetmenize imkan tanır.
Kurumlar Vergisi ve KDV Uyum Çerçevesi
Hollanda vergi sistemi, mukim şirketler için dünya çapındaki kazançların vergilendirilmesi ilkesine göre işler. Yabancı mülkiyetindeki bir BV için bu, belirli anlaşmalar veya muafiyetler geçerli olmadığı sürece dünya çapında elde edilen tüm gelirin Hollanda kurumlar vergisine tabi olduğu anlamına gelir. Bu beyannameleri yönetmek, Belastingdienst ticari vergi uyumu konusunda kesin bir kavrayış gerektirir. Vergi dairesi, 1 Mayıs 2026'dan itibaren birincil ana bankası olarak Rabobank'ı kullanmaktadır. Bu değişiklik, vergiyle ilgili giden ve gelen tüm işlemleri etkiler. Mevzuata uyum sağlamak yalnızca kârı hesaplamaktan ibaret değildir; faiz indirimi sınırı gibi vergi kaçınmasını önlemeye yönelik özel tedbirlere uyulmasını gerektirir. 2026 vergi yılı için bu tavan, şirketin FAVÖK'ünün (EBITDA) %24,5'i olarak belirlenmiştir.
2026 Yılı İçin Kurumlar Vergisi (CIT) Eşikleri
2026 yılı için Hollanda kurumlar vergisi yapısı iki ayrı dilime ayrılmış olmaya devam etmektedir. 200.000 €'ya kadar olan vergiye tabi kârlar %19 oranında vergilendirilir. Bu 200.000 € eşiğini aşan her türlü kâr, %25,8 gibi daha yüksek bir orana tabidir. Holding şirketleri sıklıkla iştirak kazancı istisnasından (participation exemption) yararlanır. Bu kural, nitelikli iştiraklerden elde edilen temettüleri ve sermaye kazançlarını kurumlar vergisinden (CIT) muaf tutarak çifte vergilendirmeyi önler. Bu muafiyetlerin doğru şekilde uygulanması, profesyonel muhasebe hizmetlerinin temel bir parçasıdır. Şirketlerin Hollanda vergi hukukunun yasal sınırları içinde kalarak sermayeyi verimli bir şekilde yeniden yatırıma dönüştürmelerine imkan tanır.
KDV Oranları ve EORI Başvuruları
Katma Değer Vergisi (KDV) veya BTW, yapılandırılmış bir raporlama döngüsünü takip eder. İşlem hacmine bağlı olarak yetkili makamlar aylık veya yıllık beyanları zorunlu kılabilse de çoğu Dutch BV beyannamelerini üç ayda bir verir. Hollanda'da standart KDV oranı %21 olup gıda ve kitap gibi belirli kategoriler için %9 indirimli oran uygulanır. Yabancı mülkiyetindeki kuruluşlar için bir KDV numarası almak genellikle 6 ila 8 hafta sürer. Bu süre, faaliyetlerine başlamayı planlayan işletmeler için hayati bir husustur. BV şirketiniz Avrupa Birliği dışındaki ülkelerle uluslararası ticaret yapıyorsa, bir EORI numarası da almanız gerekir. Bu kimlik numarası tüm gümrük beyannameleri için zorunludur ve mallarınızın idari gecikmeler olmadan sınırlardan geçmesini sağlar.
Bu çok katmanlı vergi gereksinimlerini yurt dışından yönetmek zorlayıcı olabilir. Uzmanlaşmış muhasebe hizmetlerimiz, KDV beyannamelerinizi kurumlar vergisi (CIT) yükümlülükleriyle senkronize etmek için gereken yerel uzmanlığı sağlar. Her beyannamenin doğru olmasını ve zamanında sunulmasını sağlayarak şirketinizi gereksiz incelemelerden korursunuz. Bu düzeydeki bir gözetim, uluslararası operasyonlarınızı büyütürken Hollanda vergi makamlarıyla sağlıklı bir ilişki sürdürmek için elzemdir.
Bordro Yönetimi ve Sosyal Güvenlik Yükümlülükleri
Bir Dutch BV aracılığıyla personel istihdam etmek, belirli iş hukuku kurallarına ve vergi düzenlemelerine uyulmasını gerektirir. Her çalışanın Hollanda medeni hukukuna uygun yazılı bir sözleşmesi bulunmalıdır. İlk maaş ödemesi yapılmadan önce şirketin Belastingdienst nezdinde işveren olarak kaydolması zorunludur. Bu kayıt, loonaangifte olarak bilinen aylık bordro vergisi beyannamelerinin verilmesini sağlar. Bu beyannameler, personelin mukim veya gayrimukim olup olmadığına bakılmaksızın tüm aktif işverenler için zorunludur. Bu beyannamelerin doğru şekilde yönetilmesi, ücret vergilerinin ve sosyal güvenlik primlerinin doğru hesaplanmasını temin eder.
Hollanda'da sosyal güvenlik kapsamlıdır. Primler; devlet emekliliği (AOW), maluliyet sigortası ve işsizlik ödeneği dahil olmak üzere temel korumaları kapsar. İşverenler, bu tutarları çalışanın brüt maaşından kesmekten ve işveren payını doğrudan vergi dairesine ödemekten sorumludur. 1 Mayıs 2026 tarihinden itibaren bu tür tüm ödemeler Rabobank aracılığıyla Belastingdienst'e yönlendirilmelidir. Bu aylık yükümlülüklerin yerine getirilmemesi, derhal para cezalarına ve faiz tahakkukuna yol açabilir. Bu ödemelerin proaktif bir şekilde yönetilmesi, mevzuata uygun bir kurumsal varlığı sürdürmenin standart bir parçasıdır.
Uluslararası BV'ler İçin Bordro ve Personel Temini
Uluslararası kurucular için yerel bir iş gücünü yurt dışından yönetmek lojistik zorluklar doğurur. Uzmanlaşmış Bordro ve Personel Temini hizmetlerinden yararlanmak, iş sözleşmelerini ve sosyal güvenlik yükümlülüklerini tek bir aylık fatura üzerinden yürütmenize olanak tanır. Bu; zorunlu emeklilik planı kayıtları konusunda desteği ve uzun süreli hastalık durumunda maaş ödeme zorunluluğu getiren Hollanda mevzuatı dikkate alındığında hayati önem taşıyan hastalık izni sigortasının teminini içerir. İşletmeniz yüksek nitelikli göçmenlere ihtiyaç duyuyorsa, IND tarafından belirlenen özel yüksek nitelikli göçmen şartlarının karşılanması konusunda rehberlik sağlıyoruz. Bu, uluslararası personelinizin Hollanda'da çalışmak için gereken yasal statüye sahip olmasını sağlar.
%30 Vergi Muafiyeti Kararı
%30'luk vergiden muaf ödenek, yurt dışından uzman yetenek istihdam eden Dutch BV'ler için önemli bir teşviktir. Şartları karşılayan uluslararası çalışanlar, belirli maaş eşiklerini ve uzmanlık kıtlığı kriterlerini karşılamaları koşuluyla brüt maaşlarının %30'unu vergiden muaf olarak alabilirler. Bu karar, işe alınan kişiye rekabetçi bir net maaş sunarken BV için toplam istihdam maliyetini düşürür. Başvuru süreci Belastingdienst aracılığıyla yürütülür ve çalışanın Hollanda dışından istihdam edildiğine dair eksiksiz belgeler gerektirir. Bu avantajları daha ayrıntılı incelemek için Hollanda'da Bordro Hizmetleri: 2026 Rehberi başlıklı yazımıza göz atın.
Uzman Muhasebe Hizmetlerini Seçme Kriterleri
Şirketinizin mali yönetimi için bir ortak seçmek, gayrimukim kurucular konusundaki özel deneyimlerinin değerlendirilmesini gerektirir. Yabancı sermayeli bir Dutch BV için standart defter tutma hizmetleri, yerel gereklilikler ile uluslararası ticari yapıların kesişimini yönetmekte genellikle yetersiz kalır. Zamana duyarlı sınır ötesi talepleri karşılamak adına 24 saat içinde yanıt garantisi sunan firmalara öncelik verin. Bu hız, farklı bir zaman diliminden bir işletmeyi yönetirken hiçbir KVK bildirim süresinin veya Belastingdienst talebinin yanıtsız kalmamasını sağlamak açısından hayati öneme sahiptir. Güvenilir bir ortak, küresel operasyonlarınız ile Hollanda vergi sisteminin titiz standartları arasında bir köprü vazifesi görür.
Uluslararası girişimciler için kritik bir ayırt edici unsur, ilk şirket kuruluşunu yasallaştırılmış bir Vekaletname (POA) aracılığıyla uzaktan yönetebilme olanağıdır. Bu yöntem, gayrimukim müdürler için standart prosedür olduğu üzere, kurucunun Hollanda'ya seyahat etmesine gerek kalmadan noterin kuruluş senedini imzalamasına imkan tanır. Hizmet sağlayıcınızın bu çerçevede çalışmaya yetkin olması, kuruluş aşamasından yasal uyum sürecine kesintisiz bir geçiş sağlamalıdır. Bu sürecin teknik gereklilikleri hakkında daha fazla bilgiyi Dutch BV Kuruluşu Profesyonel Rehberi: 2026'da Uzaktan Kurulum başlıklı yazımızdan edinebilirsiniz.
Uluslararası Girişimciler İçin Uzaktan Mevzuata Uyum
Modern idari iş akışları, belge teslimi ve mevzuata uyum takibi için dijital portallara dayanır. Bu teknoloji, Hollanda'da fiziksel olarak bulunmanıza gerek kalmadan faturaları yüklemenize, KDV yükümlülüklerini takip etmenize ve mali tabloları incelemenize imkan tanır. Faaliyetin ilk yılında, özel idari koordinasyon stratejinizin hayati bir bileşeni haline gelir. Bu, tüm KVK ve Belastingdienst yazışmalarının doğru şekilde işlenmesini ve arşivlenmesini temin eder. UBO eşiğinin >%25 olarak belirlendiği ve değişikliklerin 7 gün içinde bildirilmesinin zorunlu olduğu düşünüldüğünde, sahada proaktif bir kolaylaştırıcıya sahip olmak, önemli para cezalarına veya hukuki sorunlara yol açabilecek idari aksaklıkları önler.
Yabancı Sermayeli BV'ler İçin İdari Destek
Mali uyum, vergi beyannamelerinin ötesine geçerek banka hesabı desteğinin ve vergi kaydının koordinasyonunu da kapsar. Her idari adım, belastingdienst.nl adresinde yer alan güncel düzenlemelerle uyumlu olmalıdır. Örneğin, Belastingdienst anlaşmalı ana bankasının 1 Mayıs 2026'dan itibaren Rabobank olması, kurumlar vergisi (CIT) ve KDV ödemelerine ilişkin ödeme iş akışlarınızda titiz güncellemeler yapılmasını gerektirir. İster kurumlar vergisi dilimleri arasındaki geçişi yönetiyor olun, ister kayıtların zorunlu 7 yıl boyunca saklanmasını sağlıyor olun, hizmet sağlayıcı seçiminiz uzaktan operasyonlarınızın verimliliğini belirler. Uzman muhasebe hizmetleri almak, müdürler için tam dijital erişilebilirliği korurken işletmenizin raporlamalarında tam doğruluk sağlar.
Dutch BV'nizin Mali Geleceğini Güvence Altına Almak
2026 yılında mevzuata uygun bir Dutch BV yürütmek, yasal sürelere ve vergi eşiklerine karşı proaktif bir yaklaşım gerektirir. Artık yıllık finansal tabloların yıl sonundan itibaren 12 ay içinde KVK'ya sunulması zorunluluğunu ve 200.000 €'ya kadar %19, üzerindeki tutarlar için ise %25,8 olan kurumlar vergisi (CIT) oranlarını öğrenmiş durumdasınız. Belastingdienst anlaşmalı ana bankasını 1 Mayıs 2026 tarihinde Rabobank olarak değiştirdiğinden, ödeme protokollerinizi güncellemek sorunsuz mali operasyonlar için bir önceliktir. %24,5'lik EBITDA faiz indirimi üst sınırına ve zorunlu 7 yıllık kayıt saklama süresine uyulması, şirketinizin iyi durumunu korumasını daha da pekiştirir.
Profesyonel muhasebe hizmetleri, bu gereklilikleri yurt dışından yönetmek için gereken uzman gözetimini sağlar. 2015'ten bu yana, yasallaştırılmış Vekaletname yoluyla yabancı sermayeli BV'leri desteklemeye odaklanarak 1.000'den fazla girişimci için %100 memnuniyet sağladık. %30 vergi indirimi kuralı ve HSM gereklilikleri konusundaki uzmanlığımız, uluslararası personelinizin ve kurumsal yapınızın 2026 mali yılı için optimize kalmasını güvence altına alır. Küresel büyüme için gereken netliği sağlayarak, yerel düzenleyici ortamda uzman rehberiniz olarak hareket ediyoruz.
Hollanda pazarındaki sürdürülebilir başarınızı ve istikrarınızı kolaylaştırmayı dört gözle bekliyoruz.
Son inceleme: Ekim 2024
Sıkça Sorulan Sorular
Bir Dutch BV için gereken başlıca muhasebe hizmetleri nelerdir?
Bir Dutch BV için zorunlu mali görevler arasında genel defter tutulması, dönemsel KDV beyannamelerinin verilmesi ve yıllık kurumlar vergisi beyannamelerinin sunulması yer alır. Her BV, Ticaret Odasına sunulmak üzere bir bilanço ile gelir tablosundan oluşan mali tabloları hazırlamak zorundadır. Bu görevler, Hollanda Medeni Kanununa uyumu temin eder ve müdürleri kişisel sorumluluktan korurken Belastingdienst ve potansiyel yatırımcılara şeffaflık sağlar.
2026 yılında KVK kayıt ücreti ne kadardır?
Hollanda Ticaret Odası (KVK) tek seferlik kayıt ücreti 2026 yılında 85,15 €'dur. Dutch BV de dahil olmak üzere tüm yeni tüzel kişiler için bu ücret zorunludur ve kuruluş sırasında ödenmelidir. BV yalnızca 0,01 € tutarında asgari sermaye gerektirdiğinden, kayıt maliyeti ilk yasal giderlerin çok azından birini temsil eder. Bu ücret, şirketinizin resmi ticaret siciline kaydını ve benzersiz KVK numaranızın verilmesini kapsar.
2026 yılında Hollanda şirketleri için kurumlar vergisi oranı nedir?
2026 vergi yılı için Hollanda kurumlar vergisi (CIT) iki dilim halinde yapılandırılmıştır. 200.000 €'ya kadar olan vergiye tabi karlar için %19 oranı uygulanır. Bu 200.000 € eşiğini aşan her türlü kar %25,8 oranında vergilendirilir. Bu oranlar mukim şirketlerin dünya çapındaki karları için geçerlidir. Profesyonel muhasebe hizmetlerinden yararlanmak, vergi matrahınızın doğru hesaplanmasını sağlayarak geçerli olduğu durumlarda iştirak kazancı istisnası gibi yerel teşviklerden yararlanmanıza olanak tanır.
Hollanda şirketimin mali kayıtlarını ne kadar süreyle saklamalıyım?
Hollanda yasaları, şirketlerin mali kayıtlarını ve idari verilerini en az yedi yıl saklamalarını zorunlu kılar. Bu saklama süresi; gayrimenkul tapuları veya bakım faturaları gibi özellikle taşınmaz mallarla ilgili kayıtlar için on yıla uzatılır. Bu kayıtlar, Belastingdienst tarafından denetime imkan verecek şekilde saklanmalıdır. Düzenli bir arşiv tutmak, denetimler sırasında mevzuata uyumu kanıtlamak ve şirketin geçmiş mali durumunun doğrulanabilir kalmasını sağlamak için zorunludur.
Gayrimukim olarak Hollanda şirketimin muhasebesini uzaktan yönetebilir miyim?
Hollanda şirketinizin muhasebesini ve mevzuata uyumunu tamamen yurt dışından yönetebilirsiniz. AB dışındaki kurucular için süreç genellikle uzaktan şirket kuruluşu için yasallaştırılmış bir Vekaletname (POA) ile başlar. BV faaliyete geçtikten sonra dijital portallar ve uzmanlaşmış muhasebe hizmetleri faturaların, KDV beyannamelerinin ve yıllık raporların uzaktan iletilmesine olanak tanır. Bu yapı, KVK ve Belastingdienst'e karşı tüm yasal yükümlülüklerin yerine getirilmesini sağlarken Hollanda'da fiziksel olarak bulunma ihtiyacını ortadan kaldırır.
Yıllık finansal tabloların KVK'ya sunulması için son tarih nedir?
Yıllık finansal tablolar, mali yılın bitiminden itibaren 12 ay içinde KVK'ya sunulmalıdır. Sunumdan önce yönetim kurulu tabloları hazırlar ve ardından hissedarların bunları onaylaması gerekir. Bu sürenin kaçırılması ekonomik bir suç teşkil eder ve ciddi idari para cezalarına yol açabilir. Zamanında bildirim, şirketin yasal statüsünü koruyan ve iflas veya resmi ihtilaflar durumunda kişisel sorumluluğa karşı koruma sağlayan kritik bir müdürlük görevidir.
Hollanda vergi dairesi ödemeler için hangi bankayı kullanıyor?
Belastingdienst, 1 Mayıs 2026 tarihi itibarıyla tüm vergi işlemleri için birincil ana banka olarak Rabobank'ı kullanmaktadır. Bu değişiklik, hem giden iadeler hem de kurumlar vergisi, KDV ve bordro vergilerine yönelik gelen ödemeler için geçerlidir. Girişimciler, bu değişikliği yansıtacak şekilde ödeme sistemlerinin ve banka şablonlarının güncellendiğinden emin olmalıdır. Vergi beyannamelerinin işlenmesinde veya Hollanda vergi idaresinden hak kazanılan iadelerin alınmasında gecikmeleri önlemek için doğru bankacılık bilgileri gereklidir.
Sources
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (btw)
- Avrupa Komisyonu - KDV kuralları ve oranları
- IND - Yüksek nitelikli göçmen
- IND - Start-up oturma izni
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanun ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |