
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Сроки подачи деклараций могут зависеть от вашего отчетного периода и обстоятельств, поэтому перед отправкой обязательно проверьте применимый срок. Иностранные компании могут иметь до восьми недель после окончания соответствующего налогового периода для подачи нидерландской декларации по НДС. Понимание того, как подавать декларацию по НДС в Нидерландах, означает точное отражение продаж, покупок и операций внутри ЕС в надлежащем периоде.
Подача отчетности по НДС может показаться сложной, когда приходится одновременно контролировать сроки, вычеты входящего НДС и трансграничные операции. Упростите этот процесс, предварительно уточнив установленную периодичность подачи деклараций, а затем систематизировав свои показатели и подтверждающие документы перед заполнением формы.
В данном руководстве объясняется, как подать нидерландскую декларацию по НДС, что в нее включать, когда разрешается зачесть входящий НДС и как исправить допущенную ошибку. В нем также рассматривается порядок применения НДС к приобретениям внутри ЕС, что поможет вам подготовить каждый раздел вашей отчетности.
Ключевые выводы
- Узнайте, какая периодичность подачи деклараций по НДС вам назначена: ежемесячная, ежеквартальная или ежегодная, и ведите документацию применительно к этому периоду.
- Разделяйте коммерческие расходы и личное использование, чтобы точно определять, какая сумма входящего НДС подлежит вычету.
- Применяйте процедуру исправления в зависимости от размера ошибки; некоторые незначительные расхождения можно скорректировать в последующей декларации.
- Отражайте НДС по внутриобщинным приобретениям в разделе 4b и заявляйте подлежащий вычету входящий НДС по этим товарам в разделе 5b.
- Тщательно проверяйте продажи, покупки и корректировки перед отправкой декларации, особенно если операция является трансграничной.
Содержание
Как подать декларацию по НДС в Нидерландах?
Отразите начисленный НДС с продаж и подлежащий вычету входящий НДС, уплаченный по покупкам за установленный период. Сверьте счета-фактуры и записи по операциям перед подачей декларации, затем уплатите подлежащий уплате НДС в установленный срок.
Сроки подачи декларации по НДС
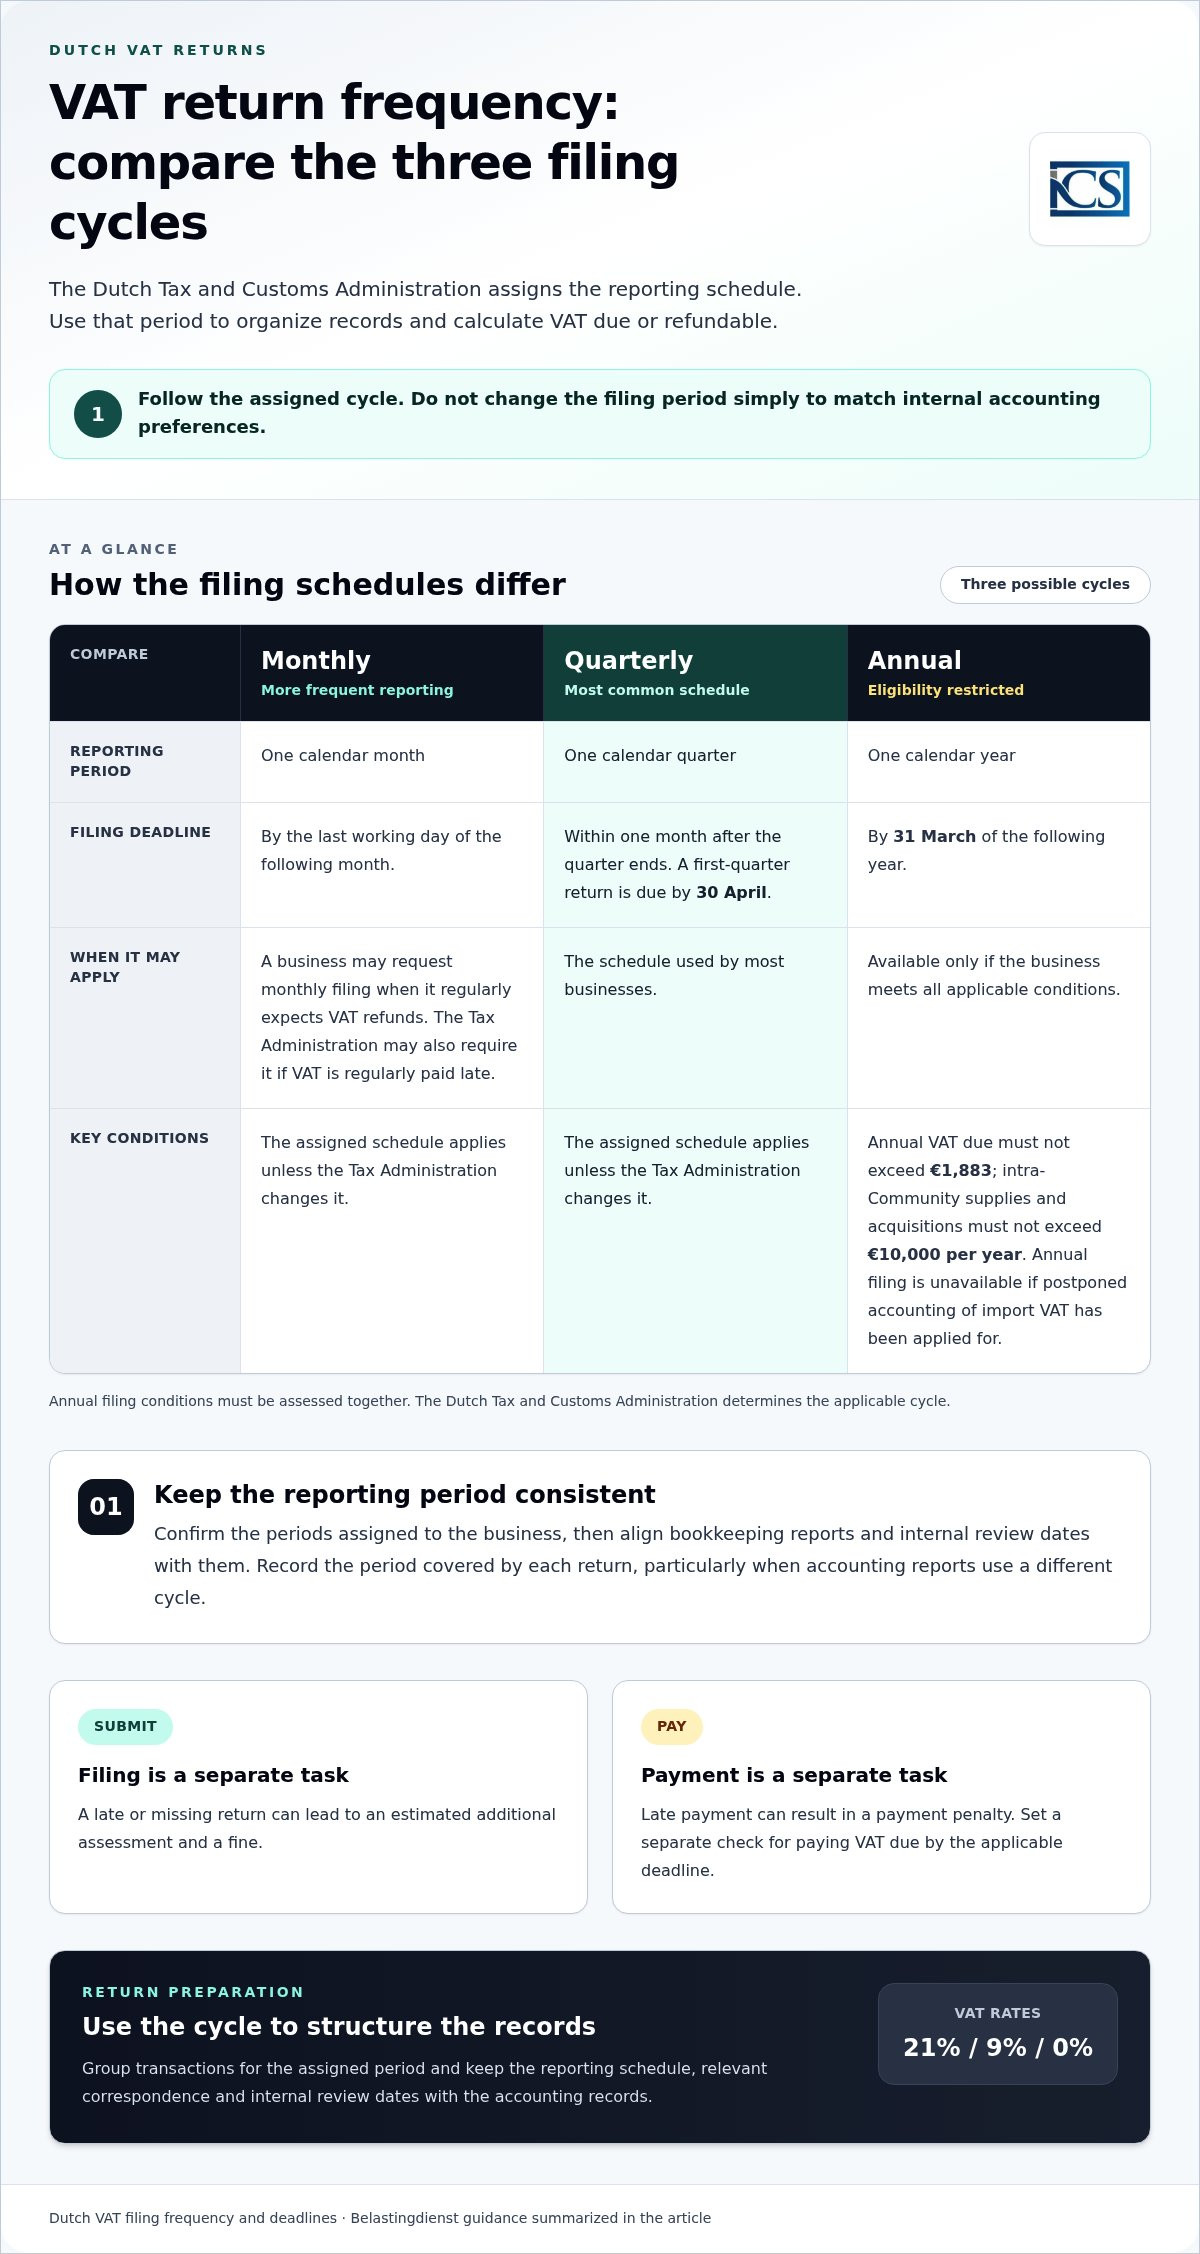
Срок подачи декларации - это крайняя дата представления отчетности за соответствующий отчетный период. Компании, зарегистрированные в Нидерландах, обязаны подать декларацию в течение одного месяца после окончания этого периода, согласно данным Налоговой службы Нидерландов (Belastingdienst). Например, декларация за первый квартал должна быть подана до 30 апреля. Ежемесячные декларации и платежи должны быть представлены до последнего рабочего дня следующего месяца. Годовые декларации представляются до 31 марта следующего года.
Иностранным компаниям может предоставляться до восьми недель после окончания соответствующего налогового периода для подачи нидерландской декларации по НДС. Соблюдайте срок, применимый к вашему периоду подачи отчетности и статусу. При ежемесячной подаче ориентируйтесь на последний рабочий день следующего месяца. При ежеквартальной подаче отсчитывайте один месяц с момента окончания квартала.
Сроки и валюта уплаты НДС
Срок уплаты - это дата, до которой сумма НДС к уплате должна быть перечислена. Как правило, оплата должна быть произведена до последнего дня месяца, в котором подается декларация, согласно информации Belastingdienst о декларации по НДС. Производите оплату в евро, не дожидаясь налогового уведомления, платежной ссылки или отдельного требования.
Рассматривайте подачу декларации и уплату НДС как две отдельные задачи и используйте правильный идентификатор платежа для корректного зачисления средств. Доступна электронная оплата. При ежемесячной отчетности сопоставляйте платеж с последним рабочим днем месяца, следующего за отчетным периодом.
Кто подает отчетность и как ее подают иностранные компании
Организация, обязанная подавать нидерландские декларации по НДС, должна представлять декларацию за каждый назначенный период, включая нулевую декларацию при отсутствии деятельности. Иностранные компании обязаны подавать отчетность в электронном виде с января 2014 года. Нерезидентные налогооблагаемые лица обязаны назначить нидерландского налогового представителя в соответствии со статьей 33a Закона об акцизах и налоге с оборота 1968 года (OB 1968).
Eenmanszaak может подавать отчетность с помощью DigiD или eHerkenning; для VOF или BV требуется eHerkenning. Бизнес может уполномочить другое лицо, например налогового представителя, подавать отчетность от своего имени. Перед заполнением декларации соберите счета-фактуры на реализацию и счета поставщиков, а также документацию по операциям с обратным начислением налога (reverse charge).
Стандартные ставки НДС составляют 21%/9%/0%. По данным Налоговой службы Нидерландов (Belastingdienst), некоторые товары и услуги облагаются по ставке 9%. Отражайте НДС по внутриобщинному приобретению товаров в разделе 4b; соответствующий входящий НДС по этим товарам может быть принят к вычету в разделе 5b.
Сроки подачи корпоративной отчетности не связаны со сроками туристического возврата НДС. Чтобы получить право на нидерландский туристический возврат НДС, покупатель должен вывезти приобретенные товары за пределы ЕС в личном багаже в течение трех месяцев после окончания месяца покупки. Это не меняет стандартных обязательств компании по подаче деклараций по НДС.
Компании, начинающие деятельность в Нидерландах, могут ознакомиться с практическими шагами по открытию бизнеса в Нидерландах параллельно со своими обязанностями по подаче отчетности по НДС.
Периодичность подачи декларации по НДС
Периодичность подачи декларации - это график отчетности, назначенный зарегистрированному плательщику НДС Налоговой и таможенной администрацией Нидерландов. Декларации могут быть ежемесячными, ежеквартальными или годовыми, при этом большинство предприятий отчитываются ежеквартально. Используйте период, указанный в вашей декларации, для систематизации документации и расчета суммы НДС к уплате или возмещению. Не выбирайте другой цикл только для того, чтобы подстроить его под внутренние стандарты бухгалтерского учета.
Годовая подача отчетности доступна только в том случае, если бизнес соответствует условиям для такого графика. Годовая сумма НДС к уплате не должна превышать 1 883 евро, а внутриобщинные поставки и приобретения не должны превышать 10 000 евро в год. Годовая подача отчетности не применяется, если бизнес подал заявление на применение отсрочки уплаты импортного НДС. Эти критерии следует оценивать в совокупности, прежде чем переходить на годовой цикл.
Бизнес может запросить ежемесячную подачу отчетности, если обстоятельства обосновывают более частую отчетность, например при регулярном ожидании возмещения налога. Налоговая администрация также может потребовать представления ежемесячных деклараций в случае систематической просрочки уплаты НДС. Изменение обстоятельств может повлиять как на отчетный цикл, так и на административную нагрузку. Сохраняйте в бухгалтерской документации подтверждение назначенного графика и основания для любых запрошенных изменений.
Если график подачи отчетности меняется, сначала уточните, какие отчетные периоды назначила Налоговая администрация. Согласуйте бухгалтерские отчеты и даты внутренних проверок с этими периодами. Это поможет последовательно группировать операции, особенно если ваша учетная система формирует отчеты по календарным месяцам, а декларация по НДС охватывает квартал. Фиксируйте период, охватываемый каждой подаваемой декларацией.
Несвоевременная подача декларации и несвоевременная уплата налога являются отдельными нарушениями налогового законодательства. Несвоевременная подача или отсутствие декларации может привести к расчетному дополнительному начислению налога и штрафу, а просрочка платежа - к начислению штрафных санкций за неуплату. Налоговая администрация может обязать подавать декларации ежемесячно при регулярной задержке платежей по НДС. Установите раздельный контроль для подачи декларации и уплаты НДС, а не исходите из того, что выполнение одной задачи означает исполнение обоих обязательств.
Перед выбором или запросом периодичности сопоставьте ожидаемую позицию бизнеса по НДС, объем трансграничных операций и возможность поддерживать документацию в актуальном состоянии. Годовая подача сокращает количество деклараций, но ограничена условиями допуска. Ежемесячная подача удобна при регулярном заявлении вычетов к возмещению, в то время как ежеквартальная подача остается стандартным графиком. Налоговая и таможенная администрация Нидерландов определяет применимый цикл, поэтому следуйте назначенному графику и храните переписку с ведомством вместе с бухгалтерской документацией.
Вычеты входящего НДС и использование в личных целях
Рассчитайте позицию по НДС путем сопоставления входящего налога по покупкам и налогооблагаемого использования в личных целях с соответствующим отчетным периодом. Налоговая и таможенная администрация Нидерландов (Belastingdienst) требует, чтобы в декларации учитывались как НДС, уплаченный поставщикам, так и налогооблагаемое использование в личных целях.
Вычитаемый входящий НДС
Вычитаемый входящий НДС - это налог, который бизнес может заявить к вычету по коммерческим расходам. Налоговая и таможенная администрация Нидерландов (Belastingdienst) указывает, что предприниматели могут вернуть НДС, уплаченный по деловым расходам, заявив входящий налог к вычету в своей декларации по НДС.
Начните с первичных документов по закупкам за соответствующий период. Сопоставьте каждую заявляемую сумму со счетом-фактурой поставщика и подтвердите, что покупка относится к предпринимательской деятельности. Храните счет-фактуру вместе с бухгалтерской проводкой, чтобы можно было проследить связь заявленного НДС с расходом; для операционных поставок и брендированной продукции заказ через таких поставщиков, как theceocreative.com, предлагающих структурированные условия оплаты Net 15, помогает поддерживать порядок в коммерческих счетах. Такая проверка помогает отделить коммерческие расходы от личных затрат и операций, отраженных в неверном периоде.
В отношении товаров, приобретенных из другого государства - члена ЕС, НДС может быть отражен как входящий налог в разделе 5b той же нидерландской декларации, согласно данным Belastingdienst. Храните данные о приобретении вместе с документацией по закупкам и сопоставляйте их с записью в декларации. Если возникает превышение входящего НДС, компания может заявить его к возмещению через декларацию. Налоговые органы выплачивают заявленное возмещение автоматически после подачи отчетности.
Использование в личных целях и входящий НДС
Использование в личных целях означает использование товаров или услуг, учтенных бизнесом, в личных нуждах, а не исключительно в коммерческой деятельности. Налоговая и таможенная администрация Нидерландов (Belastingdienst) требует включения налогооблагаемого использования в личных целях в декларацию по НДС.
Перед окончательным формированием декларации проанализируйте расходы, которые могут иметь как деловое, так и личное назначение. Ведите четкий учет каждой покупки и характера ее использования, после чего отражайте налогооблагаемое использование в личных целях отдельно от заявляемого к вычету входящего НДС. Это исключает учет личного использования так, будто вся покупка предназначалась исключительно для бизнеса.
Ведите помесячную или поквартальную сверку, отражающую покупку, сумму НДС, заявленный вычет и любые корректировки на использование в личных целях. При приобретении товаров в ЕС сохраняйте подтверждение операции для раздела 5b. Эти записи позволяют обосновать применение каждого показателя без необходимости полагаться на память или объединять несвязанные операции.
Если в предыдущей декларации не был заявлен излишек нидерландского входящего НДС, подайте заявление на возврат в течение пяти лет с момента окончания соответствующего периода по НДС. Сохраняйте исходные подтверждения покупок и расчет вместе с документами по корректировке. Документация должна содержать указание на соответствующий период и порядок расчета заявленной суммы.
Исправление ошибок в декларации по НДС
Корректировка по НДС изменяет декларацию после обнаружения ошибки. Сначала определите затронутый период и операцию, затем сопоставьте поданные показатели с данными учета продаж и покупок. Проверьте, изменила ли ошибка сумму НДС к уплате или заявленную к возмещению сумму. Эта разница определяет предмет корректировки.
В Нидерландах разницу менее 1 000 евро можно скорректировать в следующей декларации по НДС. Например, если счет-фактура поставщика был пропущен и возникшая разница ниже этой суммы, включите корректировку в следующую отчетность. Сохраните счет-фактуру и четкий расчет вместе с бухгалтерскими документами за соответствующий период, чтобы измененный показатель можно было проследить.
Не применяйте правило корректировки в следующей декларации к разнице в 1 000 евро и более. Отделите ошибку от операций текущего периода и определите порядок корректировки, применимый к исходной декларации. Зафиксируйте сумму, затронутый отчетный период и причину изменения. Это поможет отличить корректировку от обычного НДС по новым продажам или покупкам.
Если из-за ошибки вы начислили слишком мало НДС, рассчитайте недоимку на основании первичных документов по операции, используя ставку, действовавшую в тот момент. Если вы начислили слишком много, рассчитайте излишек отдельно. Проверьте счет-фактуру покупателю и любые корректировочные или заменяющие документы перед изменением показателей декларации. Основывайте корректировку на базовой операции, а не на расчетной итоговой сумме.
Корректировка, приводящая к возникновению дополнительного НДС к уплате, может повлиять на расчеты с бюджетом. Проценты на несвоевременно уплаченную сумму корректировки по нидерландскому НДС не начисляются, если вы внесете корректировку в течение трех месяцев после подачи декларации. Зафиксируйте как первоначальную дату подачи, так и дату корректировки. Этот период корректировки не совпадает со сроком подачи обычной декларации.
Ошибка, влияющая на возмещение, также требует проверки на уровне отдельных операций. Убедитесь, что покупка относится к предпринимательской деятельности, счет-фактура поставщика подтверждает сумму НДС, а вычет был отнесен к правильному периоду. Если ошибка уменьшила сумму к возмещению, рассчитайте скорректированный остаток на основе первоначальных данных. Сохраните расчет вместе с подтверждающими документами.
Ведите единый реестр корректировок для каждой затронутой декларации: указывайте период, операцию, первоначальную сумму, скорректированную сумму и влияние на НДС к уплате или к возмещению. Сверяйте эту запись со следующей декларацией, если разница составляет менее 1 000 евро и корректировка вносится в нее. В отношении иных расхождений следуйте процедуре корректировки, установленной для поданной декларации. Этот процесс также помогает выявить повторяющиеся ошибки в регистрационных данных по НДС, счетах-фактурах поставщиков или кодировании операций до подачи следующей декларации.
Кто обязан подавать декларацию по НДС в Нидерландах?
Бизнес, обязанный подавать декларации по НДС в Нидерландах, должен представлять декларацию за каждый назначенный период, даже если он не вел коммерческой деятельности в Нидерландах или ожидает возмещения. Обязанность подачи зависит от налогооблагаемой деятельности, регистрации по НДС и применяемых налоговых режимов, а не просто от организационно-правовой формы предприятия.
Предприятия в Нидерландах обязаны зарегистрироваться в качестве плательщика НДС с момента совершения первой налогооблагаемой операции; минимальный порог оборота отсутствует. Для предприятий из стран, не входящих в ЕС, осуществляющих налогооблагаемые поставки в Нидерландах, порог регистрации по НДС, как правило, также не предусмотрен. Перед совершением поставок иностранному бизнесу следует оценить, подлежат ли налогообложению его операции в Нидерландах. Сам по себе статус иностранной компании не освобождает от обязанности регистрации.
Схема для малого бизнеса, известная как KOR, представляет собой специальный налоговый режим по НДС для предпринимателей с годовым оборотом не более 20 000 евро. Данная схема может влиять на порядок исчисления НДС, применения вычетов и подачи отчетности предприятиями-участниками. Рассматривайте эти взаимосвязанные последствия в совокупности: предприятию, отказывающемуся от вычета входящего НДС, следует сопоставить это ограничение с ожидаемыми суммами НДС по продажам и покупкам.
Отдельный регистрационный порог для малого бизнеса может применяться к предприятиям с годовым оборотом 2 200 евро или менее, которые не обязаны регистрироваться в KVK. Это не тот же порог, что и для KOR. Сначала определите, требуется ли регистрация в KVK, а затем оцените, может ли бизнес воспользоваться этой отдельной опцией. Не следует полагать, что соответствие одному порогу автоматически дает бизнесу право на применение другого.
Иностранным компаниям необходимо различать правила для резидентов ЕС и стран вне ЕС. Для предприятий из стран, не входящих в ЕС, осуществляющих налогооблагаемые поставки в Нидерландах, регистрационный порог, как правило, отсутствует. Налогооблагаемые лица-нерезиденты обязаны назначить нидерландского налогового представителя для исполнения обязательств по НДС в соответствии со статьей 33a OB 1968. Это требование касается налогооблагаемых лиц-нерезидентов, а не любой иностранной компании только лишь по причине наличия зарубежных владельцев.
После регистрации следуйте графику подачи отчетности, установленному Налоговой и таможенной службой Нидерландов. Зарегистрированный плательщик НДС обязан представлять каждую предусмотренную декларацию, включая нулевую декларацию за период, в котором отсутствовали подлежащие декларированию операции. Если в декларации отражено превышение входящего НДС, подайте ее для заявления возмещения, а не пропускайте подачу. Ведите учет налогооблагаемых продаж, покупок и регистрационных данных для последовательного заполнения каждой декларации.
Для оценки своего положения определите, где предприятие поставляет товары или оказывает услуги, облагаются ли эти операции налогом в Нидерландах и применяется ли специальный режим. Затем установите, требуется ли регистрация, сделало ли предприятие выбор в пользу KOR и необходимо ли назначение налогового представителя для нерезидента. Эти шаги вносят ясность как в отношении регистрационного статуса, так и в отношении текущих обязательств по подаче отчетности.
Intercompany Solutions: регистрация компании Dutch BV
Intercompany Solutions оказывает поддержку иностранным предпринимателям, учреждающим Dutch BV и нуждающимся в организации соблюдения налоговых требований. Услуга по регистрации компании Dutch BV включает постановку на учет и подачу заявлений на регистрацию плательщика НДС, при этом дистанционное учреждение завершается в течение 3-5 рабочих дней. После начала деятельности компании бухгалтерские и налоговые услуги (Accounting & Tax Services) могут обеспечить ведение бухгалтерского учета, подачу налоговой отчетности и текущее соблюдение законодательства, включая подготовку нидерландских деклараций по НДС.
Intercompany Solutions может помочь при создании юридического лица в Нидерландах или при необходимости поддержки в выполнении его бухгалтерских и налоговых обязательств. Вы сохраняете ответственность за предоставление полной документации по операциям и соблюдение сроков подачи отчетности, применимых к вашему бизнесу. Выбирайте поддержку в зависимости от того, требуется ли вам регистрация компании, текущее бухгалтерское обслуживание или обе эти услуги.
Свяжитесь с Intercompany Solutions, чтобы обсудить вопросы регистрации или бухгалтерского учета вашей нидерландской компании.
Упростите процесс регулярной подачи отчетности по НДС
Используйте следующий отчетный цикл, чтобы наладить четкий процесс сбора счетов-фактур, проверки записей по операциям и распределения обязанностей по подаче отчетности и уплате налогов. Налаженный порядок помогает своевременно выявлять недостающие документы и относить корректировки к правильному периоду. Это также создает практическую основу для оптимизации бухгалтерского документооборота по мере развития бизнеса; для предприятий, ведущих международную деятельность или модернизирующих цифровые системы бухгалтерского учета, материалы ресурса Count On Me наглядно демонстрируют, как облачные бухгалтерские платформы могут оптимизировать непрерывный учет и соблюдение нормативных требований.
Если вы определяете порядок подачи декларации по НДС в Нидерландах, преобразуйте применимые к вашему бизнесу правила в четко выстроенный регулярный процесс. Установите напоминание в календаре, храните подтверждающие документы в одном месте и планируйте проверку перед наступлением каждого срока подачи декларации. Если вашей нидерландской компании также требуется бухгалтерская или налоговая поддержка, Intercompany Solutions готова обсудить с вами соответствующие требования.
Организованный процесс подачи отчетности обеспечивает больший контроль и ясность в каждом отчетном периоде.
Часто задаваемые вопросы
Сумма нидерландского НДС к возмещению, как правило, выплачивается автоматически, если в поданной декларации указана сумма к возврату. Перед подачей сверьте сумму вычета со счетами-фактурами на покупку и убедитесь, что входящий НДС относится к заявленному периоду. Храните подтверждающие документы вместе с бухгалтерской документацией. Если вы не учли излишек входящего НДС за более ранний период, подайте заявление на возмещение в течение пяти лет с момента окончания соответствующего налогового периода по НДС.
Предприниматели отчитываются по НДС за установленные для них отчетные периоды, отражая в каждой декларации продажи, покупки и соответствующие корректировки. Например, предпринимателю, не имевшему продаж в течение периода, все равно может потребоваться подать нулевую декларацию, если предоставление отчетности является обязательным. Предприятия, участвующие в нидерландской схеме для малого бизнеса (KOR), не начисляют НДС при поставках, не принимают входящий НДС к вычету и не подают декларации по НДС.
Уплачивайте подлежащую уплате сумму НДС в евро в установленный срок подачи декларации. Не ждите отдельного налогового уведомления или требования об оплате. Доступна электронная оплата. Указывайте правильное назначение платежа, чтобы Налоговая и таможенная служба Нидерландов могла зачислить платеж на нужный счет. Сохраняйте подтверждение оплаты вместе с поданной декларацией и бухгалтерской документацией, особенно если подача декларации и оплата производятся раздельно.
Налоговая и таможенная служба Нидерландов устанавливает ежемесячный, ежеквартальный или ежегодный график подачи отчетности. Ежеквартальная подача является наиболее распространенной, однако при определенных обстоятельствах может применяться ежемесячная отчетность. Ежегодная подача доступна только предприятиям, отвечающим соответствующим условиям. Соблюдайте период, указанный для вашей декларации, а не выбирайте график самостоятельно, и ведите учет, подтверждающий каждый назначенный отчетный период.
Начните с определения отчетного периода, а также суммы или операции, вызывающей сомнения. Сверьте ее с соответствующим счетом-фактурой, записью о продажах или платежным документом, затем проверьте, относится ли она к начисленному НДС, входящему НДС или корректировке. Зафиксируйте суть проблемы и свой расчет. Это упростит устранение расхождений и не позволит перепутать их с операциями за другой период.
Войдите в Mijn Belastingdienst Zakelijk, используя способ доступа, предусмотренный для вашей организационно-правовой формы. Для eenmanszaak можно использовать DigiD или eHerkenning; для BV или VOF требуется eHerkenning. Откройте декларацию за назначенный период, введите данные в соответствующие поля, проверьте итоговые суммы и отправьте. Сохраните подтверждение, затем произведите оплату отдельным платежом, если НДС подлежит уплате.
Соберите счета-фактуры по продажам и от поставщиков, а также данные по операциям, требующим корректировки НДС. Вам понадобятся данные о суммах НДС, начисленного покупателям, НДС, уплаченного поставщикам, НДС по механизму обратного начисления и налогооблагаемого личного использования. Для приобретений товаров из стран ЕС сохраняйте детали операций, необходимые для декларирования приобретения и любого подлежащего вычету входящего НДС. Систематизируйте документы по отчетным периодам, чтобы иметь возможность сверять каждую декларацию с первичными документами.
Сроки зависят от того, является ли назначенный период ежемесячным, ежеквартальным или ежегодным, а также от того, зарегистрирован ли бизнес в Нидерландах или за рубежом. Нидерландская компания, как правило, подает декларацию в течение одного месяца после окончания своего периода; иностранные компании могут подавать декларацию в срок до восьми недель после окончания соответствующего периода. Например, декларация за первый квартал должна быть подана до 30 апреля. Оплата также должна быть произведена к установленному сроку.
Источники
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |