
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
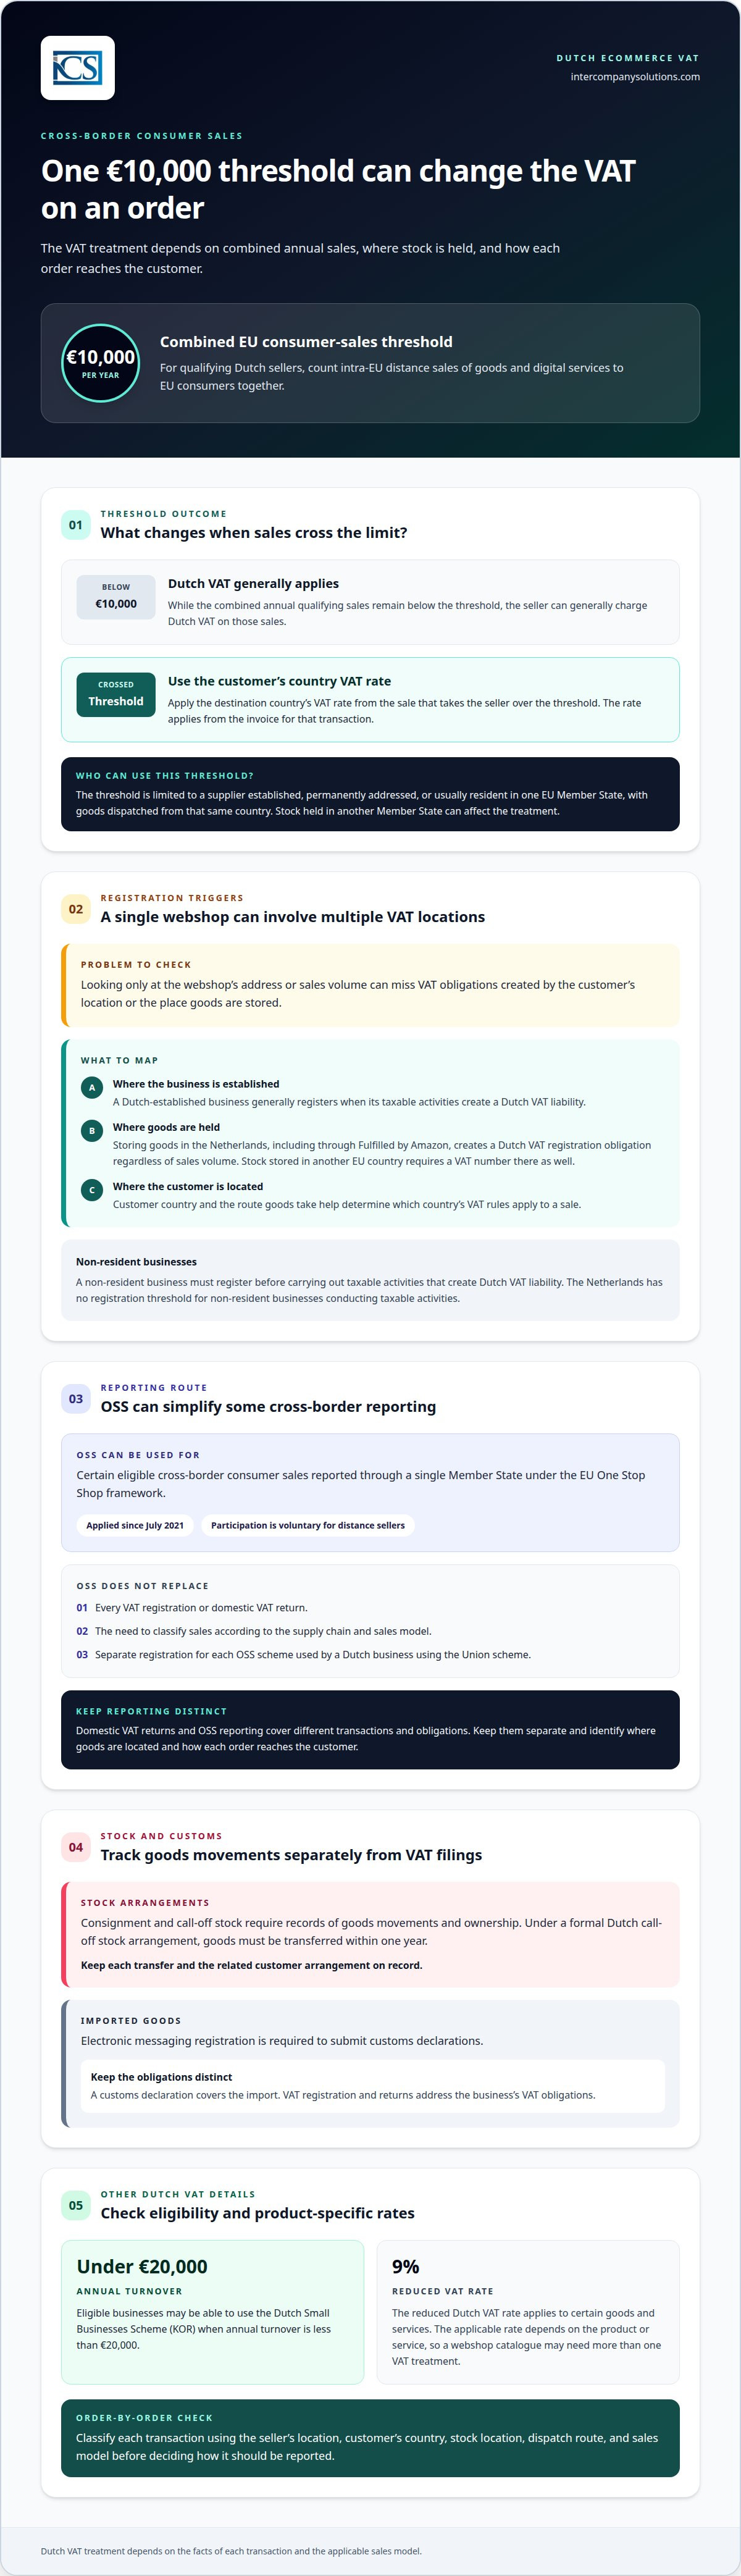
Один порог продаж в ЕС может изменить порядок обложения НДС для следующего заказа нидерландского интернет-магазина. Нидерландский продавец, как правило, может взимать нидерландский НДС до тех пор, пока его совокупный годовой объем внутриевропейских дистанционных продаж и цифровых услуг потребителям из ЕС остается ниже 10 000 евро. После преодоления этого порога он обязан начислять НДС по ставке страны покупателя, начиная с той продажи, которая привела к превышению. Соблюдение правил НДС в ЕС для нидерландской компании в сфере электронной коммерции также зависит от того, где хранятся запасы и как доставляются товары.
Это означает, что порядок исчисления НДС может различаться от заказа к заказу даже в рамках одного и того же интернет-магазина. Возвраты, продажи через маркетплейсы и выписки платежных систем создают дополнительный уровень сложности: каждый из этих элементов должен сверяться с показателями, заявленными в соответствующей налоговой декларации по НДС.
В этой статье объясняется, когда требуется регистрация плательщика НДС в Нидерландах, как системы OSS и IOSS применяются к различным моделям продаж, а также какие учетные записи и реквизиты счетов-фактур необходимо вести. В ней также показано, как сверять продажи, возмещения и возвраты, чтобы трансграничная отчетность отражала фактические операции.
Ключевые выводы
- Определите географию вашего бизнеса, клиентов и складских запасов, чтобы выявить, где может потребоваться регистрация в качестве плательщика НДС.
- Оцените, подходит ли система OSS для ваших трансграничных продаж конечным потребителям, ведя внутреннюю отчетность по НДС отдельно.
- Для соответствующих критериям импортных отправлений стоимостью менее 150 евро система IOSS позволяет объединить отчетность по НДС в ежемесячную декларацию.
- Храните налоговую документацию по НДС в течение 7 лет и сохраняйте реквизиты счетов-фактур, подтверждающие порядок налогообложения каждой продажи.
- Сверяйте данные интернет-магазина, маркетплейсов и платежных систем с суммами возмещений и возвратов перед подачей деклараций по НДС.
Содержание
- Регистрация плательщика НДС в Нидерландах для резидентов и нерезидентов
- Порог трансграничных дистанционных продаж в ЕС и система OSS
- Реквизиты счетов-фактур, момент возникновения налогового обязательства и хранение документации
- Ежемесячная отчетность и уплата НДС через IOSS
- Сверка продаж через интернет-магазин, маркетплейсы и платежные системы с декларациями по НДС
- Intercompany Solutions: Регистрация компаний Dutch BV
Регистрация плательщика НДС в Нидерландах для резидентов и компаний-нерезидентов
Регистрация в качестве плательщика НДС зависит от места учреждения продавца, местонахождения покупателя и места хранения товаров. Эти факторы также определяют, декларации по НДС и правила отчетности какой страны подлежат применению.
Предприятие электронной коммерции, учрежденное в Нидерландах, обычно регистрируется, когда его налогооблагаемая деятельность приводит к возникновению обязательств по уплате нидерландского НДС. Компания-нерезидент обязана зарегистрироваться до осуществления налогооблагаемой деятельности, создающей обязательство по уплате нидерландского НДС. В Нидерландах отсутствует регистрационный порог для компаний-нерезидентов, ведущих налогооблагаемую деятельность, поэтому незначительный объем продаж не освобождает от этой обязанности.
Для отвечающих критериям предприятий может применяться Нидерландская схема для малого бизнеса (KOR), если годовой оборот составляет менее 20 000 евро. Налоговая и таможенная администрация Нидерландов указывает, что пониженная ставка НДС в Нидерландах составляет 9% для определенных товаров и услуг. Применимая ставка зависит от вида товара или услуги, поэтому каталог интернет-магазина может требовать применения нескольких различных режимов обложения НДС.
Место хранения товарно-материальных запасов может создавать отдельное обязательство по регистрации. Предприятие, хранящее товары в Нидерландах, в том числе через Fulfilled by Amazon, обязано зарегистрироваться в качестве плательщика нидерландского НДС независимо от объема продаж. При хранении запасов в другой стране ЕС ему также требуется получить номер плательщика НДС в этой стране. Таким образом, компании электронной коммерции из ЕС может потребоваться несколько регистраций, даже если клиенты оформляют заказы через один интернет-магазин.
Соглашения о консигнации и поставках товаров до востребования (call-off stock) требуют тщательного отслеживания перемещения товаров и перехода права собственности. В рамках официального соглашения о поставках товаров до востребования в Нидерландах товары должны быть переданы в течение одного года. Фиксируйте каждое перемещение и соответствующее соглашение с клиентом, чтобы отличить квалифицируемое соглашение от обычного хранения запасов в Нидерландах.
Таможенные процедуры представляют собой отдельный административный этап для импортируемых товаров. Для подачи таможенных деклараций требуется регистрация в системе электронного обмена сообщениями. Не следует смешивать это с регистрацией по НДС: таможенная декларация оформляется на импорт, тогда как регистрация и декларации по НДС относятся к налоговым обязательствам бизнеса. Для компаний, координирующих международные цепочки поставок и перевозку грузов по Северной Америке, транспортно-экспедиторские компании, такие как dubointl.com, помогают эффективно перемещать грузы вместе с необходимой товаросопроводительной документацией.
Регистрация и отчетность в системе OSS
Система One Stop Shop (OSS) представляет собой механизм ЕС, позволяющий компаниям, отвечающим установленным критериям, отчитываться по определенным трансграничным продажам потребителям через одно государство-член. Она действует с июля 2021 года, и участие в ней является добровольным для предприятий дистанционной торговли. Нидерландская компания, использующая схему OSS Union, должна регистрироваться отдельно для каждой применяемой схемы OSS.
Система OSS может упростить отчетность, однако она не заменяет собой каждую регистрацию по НДС или внутреннюю налоговую декларацию. Возможность ее применения зависит от цепочки поставок и модели продаж. Прежде чем определять, какие продажи подлежат включению в декларацию OSS, установите, где находятся товары и каким образом каждый заказ доставляется клиенту.
НДС на цифровые продукты и услуги
Нидерландские компании электронной коммерции, реализующие цифровые продукты или услуги потребителям в ЕС, должны учитывать совокупный годовой порог в размере 10 000 евро для дистанционных продаж внутри ЕС и оказания цифровых услуг. Продавец из Нидерландов, соответствующий критериям, обычно может начислять нидерландский НДС до тех пор, пока совокупный объем таких продаж остается ниже порогового значения. После его превышения продавец обязан применять ставку НДС страны потребителя, начиная с операции, которая привела к превышению.
Порог применяется только к поставщикам, которые учреждены, имеют постоянный адрес или постоянное место жительства только в одном государстве-члене ЕС, при условии отправки товаров из этой же страны. В отношении цифровых продаж следует вести учет операций с конечными потребителями наряду с дистанционными продажами товаров. Это помогает своевременно определить момент, когда начинает действовать ставка НДС страны назначения, и установить целесообразность подачи отчетности через OSS.
После регистрации декларации по нидерландскому НДС должны подаваться в электронном виде через портал Belastingdienst. Компания-нерезидент, осуществляющая налогооблагаемую деятельность в Нидерландах, не обязана назначать фискального представителя для регистрации по НДС. Ведите учет для внутренних деклараций отдельно от отчетности по OSS, поскольку они охватывают разные операции и обязательства.
Порог для трансграничных дистанционных продаж в ЕС и система OSS
Для нидерландских продавцов, отвечающих критериям, общеевропейский порог определяет момент перехода от начисления нидерландского НДС к НДС страны назначения при продажах потребителям. Система OSS может упростить отчетность, однако сфера ее применения зависит от характера операции и структуры цепочки поставок.
Правила дистанционной торговли до июля 2021 года
До 1 июля 2021 года дистанционные продавцы, как правило, должны были регистрироваться в качестве плательщиков НДС в стране покупателя, если годовой объем продаж в этой стране превышал 35 000 евро, хотя в некоторых странах были установлены более высокие пороговые значения. Такая индивидуальная для каждой страны система означала, что интернет-продавец мог сталкиваться с различными требованиями к регистрации в разных странах ЕС. Понимание ранее действовавшего правила объясняет, почему текущий порядок предусматривает единый порог, а не отдельные национальные лимиты продаж для продавцов, отвечающих установленным критериям.
Общеевропейский порог для дистанционных продаж
Текущий порог составляет 10 000 евро в год для совокупного объема дистанционных продаж товаров внутри ЕС и цифровых услуг потребителям из ЕС квалифицированным поставщиком. Продавец из Нидерландов, показатели которого ниже этого значения, как правило, вправе начислять нидерландский НДС на такие продажи. Как только продавец превышает этот лимит, ставка НДС страны назначения применяется начиная со счета-фактуры по сделке, приведшей к превышению порога.
Данный порог доступен только поставщикам, которые учреждены, имеют постоянный адрес или постоянное место жительства в одном государстве-члене ЕС, при условии отправки товаров из этой же страны. Нидерландскому предприятию, хранящему запасы в другом государстве-члене, не следует исходить из того, что порог применяется к продажам, отправляемым оттуда. Место учреждения, местонахождение запасов, маршрут отправки и страна покупателя влияют на налоговую квалификацию сделки.
Трансграничные поставки и дистанционные продажи
Дистанционные продажи конечным потребителям и иные трансграничные поставки относятся к разным категориям. Например, интернет-магазин из Нидерландов, отправляющий товары частному лицу в другую страну ЕС, должен руководствоваться правилами дистанционных продаж. Продажи в сегменте B2B (между юридическими лицами) должны классифицироваться отдельно, исходя из статуса покупателя и деталей сделки. Это различие принципиально, поскольку система OSS охватывает не все продажи в ЕС и не снимает все обязательства по регистрации.
Система One Stop Shop (OSS) предоставляет возможность декларировать соответствующие установленным критериям трансграничные продажи потребителям через одно государство-член. Данный общеевропейский механизм действует с июля 2021 года, и участие в нем является добровольным для субъектов дистанционной торговли. Продавец из Нидерландов, использующий схему Union, ежеквартально подает декларацию OSS по соответствующим продажам во всех странах ЕС, участвующих в схеме.
Отчетность по OSS подается наряду с обычной национальной декларацией по нидерландскому НДС, не заменяя ее. Оборот внутри Нидерландов отражается во внутренней декларации, тогда как соответствующие трансграничные операции декларируются через OSS. Продавец обязан регистрироваться отдельно для каждой используемой схемы OSS. До распределения заказов по декларациям классифицируйте их по типу покупателя, стране назначения, местонахождению товара и маршруту доставки.
Для нидерландского продавца, приближающегося к пороговому значению, важно анализировать совокупные годовые объемы продаж товаров и цифровых услуг потребителям в ЕС в целом, а не только заказы по отдельным странам. Определите сделку, на которой оборот превышает 10 000 евро, и начисляйте НДС страны назначения начиная с этого счета-фактуры. Если товарные запасы хранятся в другом государстве-члене ЕС, оценивайте такие продажи отдельно, поскольку условия применения порога могут не подходить для подобной цепочки поставок.
Реквизиты счетов-фактур, момент возникновения налогового обязательства и хранение документации
Корректное выставление счетов-фактур связывает каждый заказ в сфере электронной коммерции с соответствующим режимом обложения НДС, оплатой и декларацией. Нидерландскому бизнесу, ведущему трансграничные продажи, необходимо сохранять объем сведений, достаточный для идентификации покупателя, сделки, применимой ставки и даты поставки. Другие страны ЕС могут требовать указания специфических реквизитов счета-фактуры, определенного языка или форматов отчетности, поэтому единый шаблон может подойти не для каждого государства-члена.
Для товаров, поставляемых в Нидерландах, моментом возникновения налогового обязательства считается дата доставки товаров либо дата выставления счета-фактуры, в зависимости от того, что наступило ранее. Для услуг это более ранняя из дат: выставление счета-фактуры или завершение оказания услуг. Эти даты определяют налоговый период по НДС для конкретной операции. Например, если интернет-магазин выставляет счет-фактуру до отгрузки, дата выставления счета-фактуры может определить момент возникновения налогового обязательства по товарам.
Сроки выставления счетов-фактур также имеют существенное значение. Счет-фактура в Нидерландах на оказание услуг обычно должен быть выставлен не позднее 15-го числа месяца, следующего за месяцем оказания услуги. Один счет-фактура может охватывать несколько услуг, оказанных одному и тому же получателю в течение не более одного календарного месяца. Если покупатель вносит предоплату, счет-фактура должен быть выставлен до наступления срока внесения этой предоплаты.
В Нидерландах для выставления электронных счетов-фактур требуется согласие получателя. Согласие может презюмироваться, если получатель принимает к обработке и оплачивает счет-фактуру без возражений. При пакетной отправке одному и тому же получателю общие реквизиты могут быть указаны один раз, если вся информация остается доступной для каждого отдельного счета-фактуры. Сохраняйте возможность индивидуальной идентификации каждого счета-фактуры, даже если система группирует общие данные.
В отношении документации по нидерландскому НДС применяется следующее правило хранения: документы хранятся 7 лет (10 лет для недвижимого имущества). Храните счета-фактуры вместе с подтверждениями заказов, кредит-нотами, платежными документами и подтверждениями доставки либо завершения оказания услуг. Такая аудиторская цепочка помогает обосновать, почему задекларированная сумма отличается от первоначального заказа при возврате товара, возмещении средств или корректировке.
Планы Нидерландов по обязательному внедрению электронных счетов-фактур и цифровой отчетности в сегменте B2B требуют внимания к готовности учетных систем. Правительство Нидерландов объявило о планах по введению обязательного электронного документооборота и цифровой отчетности, включая передачу данных по счетам-фактурам в режиме, близком к реальному времени, по подпадающим под действие нормам B2B-операциям внутри ЕС. Разграничивайте планируемые нормы и текущие процессы выставления счетов. Настройте системы ERP и платформы электронной коммерции на сохранение структурированных полей счетов-фактур, дат возникновения налоговых обязательств, данных клиентов, ставок НДС и связей с корректировочными документами.
Перед подачей отчетности убедитесь, что выгрузка из ERP сохраняет исходный номер счета-фактуры и связывает каждую кредит-ноту с исходным счетом-фактурой. Удостоверьтесь, что даты заказа, отгрузки и выставления счета-фактуры четко разграничены, а возвраты денежных средств зафиксированы в учете. Наличие прозрачной цепочки данных облегчает обоснование временных разниц и сверку итоговых сумм по счетам-фактурам с декларациями по НДС в разных странах.
Ежемесячная отчетность по НДС и уплата через IOSS
Для импорта, экспорта и поставок по схеме IOSS классифицируйте каждую операцию по месту отправления, месту назначения, клиенту и стоимости партии. НДС подлежит уплате при ввозе товаров в ЕС; IOSS может изменить момент взимания НДС для соответствующих критериям поставок, в то время как экспорт и внутренние продажи имеют собственный порядок отражения в отчетности.
Операции, отражаемые через OSS и IOSS
OSS и IOSS охватывают различные типы операций, поэтому нидерландский продавец не должен объединять эти показатели в одной декларации. Схема OSS Union охватывает соответствующие критериям трансграничные продажи потребителям, тогда как IOSS применяется к дистанционным продажам импортируемых товаров в партиях стоимостью до 150 евро. Сортировка заказов по месту отправки и месту назначения покупателя помогает распределить каждую продажу по правильному каналу отчетности.
Предприятие, использующее схему OSS Import, подает декларацию по НДС в рамках OSS ежемесячно. В рамках IOSS НДС, подлежащий уплате по соответствующим поставкам, может декларироваться ежемесячно и перечисляться единым платежом. Номер IOSS необходимо указывать в таможенных декларациях, подаваемых через DECO или DMS.
Для соответствующих поставок из-за пределов ЕС применение IOSS означает, что НДС не уплачивается при импорте. Без IOSS импортный НДС уплачивается в стране назначения. Если стоимость партии превышает 150 евро, IOSS не может применяться, а таможенные пошлины и импортный НДС подлежат уплате в месте ввоза товаров в ЕС.
Системы учета и отчетности по НДС
OSS не заменяет нидерландскую декларацию по НДС или ведение надлежащего бухгалтерского учета. Нидерландский продавец, использующий OSS, по-прежнему декларирует внутренний оборот через свою стандартную нидерландскую декларацию, тогда как подходящие трансграничные продажи потребителям вносятся в соответствующую декларацию OSS. Ведите итоговые показатели отчетности раздельно во избежание двойного отражения одной и той же продажи.
Настройте системы электронной коммерции и бухгалтерского учета таким образом, чтобы сохранять детальную информацию на уровне отдельных операций, необходимую для каждого канала отчетности. Фиксируйте категорию клиента, страны отправления и назначения, стоимость товаров, начисленный НДС, а также применение схем OSS или IOSS к операции. Связывайте возвраты средств и отмены с первоначальным заказом, чтобы обеспечить отслеживаемость каждой корректировки НДС.
Внутренние декларации по НДС в Нидерландах обычно подаются ежеквартально, хотя в зависимости от оборота или по запросу может применяться ежемесячная подача. Нидерландские компании также ежемесячно подают отчеты EC Sales Lists по внутриевропейским поставкам товаров и определенных услуг категории B2B. Эти отчеты составляются отдельно от деклараций OSS, поэтому B2B-операции следует классифицировать отдельно от заказов конечных потребителей.
Перед подачей ежемесячной декларации IOSS сверяйте подходящие заказы с таможенными декларациями и полученными платежами. Сопоставляйте номер IOSS, стоимость партии, пункт назначения и сумму НДС по каждой поставке. Ведите учет импорта и экспорта отдельно от продаж потребителям в ЕС, чтобы подтвердить порядок налогообложения и декларирования каждой операции.
Сверка продаж интернет-магазина, маркетплейса и платежного провайдера с декларациями по НДС
Перед каждой подачей декларации по НДС выполняйте сверку продаж по интернет-магазину, маркетплейсу и платежному провайдеру. Сопоставляйте общие суммы операций за один и тот же отчетный период, а затем учитывайте возвраты товаров и средств.
Продажи на маркетплейсах, возвраты средств и товаров
Выписки маркетплейсов, заказы интернет-магазина и расчеты платежных провайдеров фиксируют различные этапы продажи. Сопоставляйте каждый заказ с его оплатой, налоговым режимом по НДС и любыми последующими возвратами. Сумма выплаты может быть ниже валового объема продаж из-за включения возвратов или иных корректировок, поэтому сверяйте базовые операции, а не используйте итоговую сумму выплаты в качестве показателя НДС.
Отражайте каждый возврат товара или средств в привязке к исходному заказу и сохраняйте соответствующий кредитовый авизо (credit note). Например, если клиент возвращает одну позицию из составного заказа, корректируйте стоимость продажи и НДС именно по этой позиции, а не по всему заказу. Это позволяет сохранить отслеживаемость первоначальной продажи и ее корректировки в соответствующем налоговом периоде по НДС.
Начните с сопоставления номеров заказов в канале продаж, платежных документах и бухгалтерском регистре. Затем сравните валовые продажи, начисленный НДС, возвраты средств, отмены заказов и чистые расчеты. Выясняйте причины расхождений до подачи отчетности: дата проведения платежа может относиться к другому периоду, нежели дата счета или поставки, и эти даты не являются взаимозаменяемыми.
Обеспечьте идентификацию продаж на маркетплейсах по каналам и операциям. Это помогает разграничить продажи, декларируемые через маркетплейс, и прямые заказы интернет-магазина. Это также обеспечивает последовательный учет, если маркетплейс обрабатывает возврат средств уже после того, как первоначальная продажа была включена в декларацию по НДС.
OSS и локальные декларации по НДС
В рамках схемы OSS Union декларируются соответствующие критериям трансграничные продажи потребителям, в то время как нидерландская декларация по НДС охватывает внутренний оборот и иные операции, подлежащие включению в нее. Нидерландский продавец, использующий OSS, обязан при необходимости подавать обе формы отчетности. Раздельные реестры операций помогают избежать повторного декларирования трансграничных продаж или их исключения из соответствующей отчетности.
Нидерландские декларации по НДС обычно подаются ежеквартально, хотя ежемесячная подача может применяться в зависимости от оборота или по заявлению. Ежемесячные и квартальные декларации должны быть поданы не позднее последнего дня месяца, следующего за отчетным периодом. Сопоставляйте итоговые данные бухгалтерского учета с соответствующей декларацией перед ее отправкой и разделяйте показатели схемы OSS Union и итоги нидерландской декларации.
Если предприятие обнаруживает, что недоплата возникла из-за некорректной или неполной нидерландской декларации по НДС, оно обязано сообщить об ошибке в нидерландские налоговые органы в кратчайшие сроки. Несвоевременная подача может повлечь за собой штрафы. За неточные декларации может налагаться штраф в размере до 5 278 евро за ошибки по неосторожности или до 100% от суммы причитающегося НДС в случаях умышленного нарушения.
Используйте документ сверки на конец периода, чтобы продемонстрировать, как исходные данные трансформировались в показатели отчетности. Храните выписки маркетплейсов, платежные реестры, корректировки по возвратам и поданные декларации по НДС в едином архиве. Это упрощает обоснование различий между суммой заказа при оформлении, суммой фактического расчета и задекларированным объемом налогооблагаемых продаж.
Intercompany Solutions: Регистрация компании Dutch BV
Intercompany Solutions помогает иностранным предпринимателям зарегистрировать Dutch BV, включая регистрацию компании и постановку на учет по НДС. Это может стать практичным следующим шагом при создании структуры в Нидерландах и согласовании ее учреждения с требованиями комплаенса в сфере электронной коммерции.
После запуска бизнеса специализированный бухгалтерский учет в электронной коммерции позволяет систематизировать операции интернет-магазина, возвраты средств и отчетность по НДС. Создание Dutch BV не отменяет необходимости оценивать место хранения складских запасов, применимые схемы НДС или состав каждой декларации. Данные обязательства по-прежнему определяются спецификой продаж и цепочки поставок компании.
Для получения поддержки по вопросам регистрации Dutch BV или бухгалтерского учета в сфере электронной коммерции обратитесь в Intercompany Solutions.
Создайте систему контроля НДС, масштабируемую вместе с вашим бизнесом
При изменении каналов продаж, ассортимента продукции или мест хранения складских запасов проверяйте, соответствуют ли ваши процессы администрирования НДС текущей модели исполнения заказов. Подключение нового маркетплейса или открытие склада может повлиять на регистрационные требования, классификацию операций и состав документации, необходимой для обоснования декларации. Рассматривайте каждое операционное изменение как повод для аудита бухгалтерских процессов, не дожидаясь, пока расхождения в отчетности выявят пробелы.
Надежное соблюдение норм законодательства ЕС по НДС для нидерландской компании в сфере электронной коммерции строится на синхронизации налоговых решений с фактическими данными заказов. Intercompany Solutions оказывает комплексную поддержку бизнеса: регистрация Dutch BV, бухгалтерские и налоговые услуги, а также секретарские услуги. Данные услуги помогут как при учреждении юридического лица в Нидерландах, так и при текущем корпоративном и налоговом администрировании.
Определите практический следующий шаг, оценив текущие потребности вашей структуры: будь то регистрация компании или усиление постоянного администрирования. Четкие процессы создают для вашего бизнеса надежную основу для дальнейшего роста.
Часто задаваемые вопросы
Для бизнеса контроль НДС должен опираться на фактический маршрут каждого заказа. Продажа, отгруженная со склада в Нидерландах, может требовать иного пакета документов, чем поставка из фулфилмент-центра в другой стране. Используйте учетные данные заказа для синхронизации сведений о клиенте, месте отгрузки, счете-фактуре, оплате и любых последующих корректировках. Руководство по ведению учета НДС от Belastingdienst разъясняет требования к документации, которую обязаны хранить предприятия.
Схема OSS доступна предприятиям, совершающим операции, охватываемые одной из ее подсистем; право на применение зависит от места учреждения продавца и используемой модели поставок. Нидерландский продавец должен разграничивать продажи товаров со склада в Нидерландах и продажи запасов, размещенных в других юрисдикциях. Официальное руководство Европейской комиссии по схеме OSS описывает эти схемы и сферу их действия. Это разграничение помогает определить, применима ли OSS к трансграничным продажам компании конечным потребителям.
Схемы распространяются на установленные трансграничные операции с потребителями, а не на абсолютно каждую продажу, зафиксированную платформой электронной коммерции. Например, продавцу следует учитывать операции с товарами, отправленными с территории ЕС, отдельно от соответствующих поставок импортируемых товаров. Обзор OSS от Европейской комиссии содержит перечень категорий схем. Обеспечьте сохранение данных о стране отправления, пункте назначения и типе клиента по каждому заказу для обоснования классификации.
Для поставок в Нидерландах применяются ставки BTW 21%, 9% и 0% в зависимости от категории товара или характера операции. Belastingdienst указывает, что ставка 9% распространяется на определенные категории товаров и услуг. Используйте разъяснения налоговых органов по ставкам BTW для предварительной оценки категории перед заведением номенклатуры в учетной системе. Для трансграничных продаж необходимо также определять страну, законодательство о НДС которой подлежит применению к операции.
Регистрация обязательна, если совершение налогооблагаемых операций приводит к возникновению обязательств по уплате нидерландского BTW. Для подачи заявления необходимо заполнить соответствующую регистрационную форму; Belastingdienst предоставляет профильные разъяснения по регистрации плательщиков НДС. Компании-нерезиденту необходимо отделять облагаемые операции в Нидерландах от продаж, подлежащих налогообложению в других странах. После регистрации закрепите полученный номер BTW за юридическим лицом и последовательно указывайте его во всех счетах-фактурах и налоговой документации.
Назначенная периодичность определяет конкретный отчетный период, поэтому руководствуйтесь графиком, установленным непосредственно для вашей компании, не предполагая одинаковый цикл для всех продавцов. Нидерландские декларации, как правило, подаются в электронном виде, а руководство Belastingdienst по декларациям BTW регламентирует порядок их подачи и уплаты. Сверяйте декларацию с первичными учетными записями за этот период до отправки, включая корректировки, внесенные после первоначальной продажи.
При обработке потребительского заказа установите, где физически находятся товары до отправки и куда они доставляются. Эти параметры позволяют определить, законодательство какой страны по НДС применяется и требуется ли локальная регистрация либо подача декларации в рамках спецрежима. Нидерландский продавец должен также разделять в данных о продажах поставки конечным потребителям и поставки B2B. Руководство Европейской комиссии по OSS описывает основы регулирования соответствующих трансграничных операций с потребителями.
Сверяйте продажи на маркетплейсах с данными интернет-магазина, платежных сервисов, а также данными о возвратах средств и товаров перед подачей деклараций по НДС. Если товары хранятся в Нидерландах с использованием фулфилмент-сервисов (например, Fulfilled by Amazon), продавец обязан встать на учет по BTW в Нидерландах независимо от объема продаж; размещение запасов в другой стране ЕС также может повлечь за собой регистрационные требования в этой юрисдикции.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |