


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ведение полного бухгалтерского учета является основой для выполнения отчетных обязательств Dutch BV. Для международных владельцев соблюдение требований к бухгалтерскому учету Dutch BV может быть более сложным, когда документы поступают из-за границы. Повседневные операции формируют основу деклараций по НДС, годовой отчетности и налоговой отчетности, поэтому пробелы в документации могут повлиять сразу на несколько отчетов.
Четко выстроенный процесс упрощает выполнение этих обязательств. В данном руководстве объясняется, какие финансовые и электронные документы должна вести BV, как долго их необходимо хранить и как бухгалтерский учет помогает в подготовке деклараций по НДС и годовой отчетности. В нем также разграничиваются основные обязательства по подаче отчетности, что позволяет планировать их раздельно, а не относиться к ним как к единой задаче.
Здесь вы найдете практические шаги по систематизации документации в течение финансового года, удаленной координации данных и подготовке к периодическим срокам подачи. Налаженный рабочий процесс позволит вашей BV поддерживать учет в состоянии готовности к сдаче отчетов и сделает соблюдение требований законодательства более предсказуемым.
Ключевые выводы
- Разделяйте ведение бухгалтерского учета и подачу деклараций по НДС, деклараций по налогу на прибыль корпораций и годовой отчетности. Каждое из этих направлений представляет собой отдельную отчетную задачу.
- Систематизируйте счета-фактуры, банковские выписки, квитанции, договоры и соответствующие зарплатные ведомости, чтобы операции можно было отследить и проверить.
- Последовательно соблюдайте сроки хранения документов: 7 лет или 10 лет для недвижимого имущества.
- Используйте полные данные об операциях для подготовки и проверки деклараций по НДС, применяя соответствующую ставку НДС: 21%/9%/0%.
- Внедрите регулярные проверки в свой рабочий процесс, включая контроль порогового значения UBO >25% и требование сообщать об изменениях в отношении UBO в течение 7 дней.
Содержание
- Что включает бухгалтерский учет Dutch BV и чем он отличается от подачи отчетности
- Какие документы должна хранить Dutch BV и в течение какого срока
- Как бухгалтерский учет Dutch BV обеспечивает учет и подачу деклараций по НДС
- Практический процесс ведения бухгалтерского учета Dutch BV для регулярного соблюдения требований
- Ведение бухгалтерского учета Dutch BV иностранным учредителем
Что включает бухгалтерский учет Dutch BV и чем он отличается от подачи отчетности
Dutch BV - это закрытая компания с ограниченной ответственностью, или Besloten vennootschap. Ведение ее финансового учета - это постоянная обязанность, а не только задача по итогам года. Бухгалтерский учет означает регистрацию финансовых операций и сохранение подтверждающих их документов. Первичные учетные документы, лежащие в основе отчетности, входят в требования к ведению бухгалтерского учета Dutch BV наряду с отчетами, подаваемыми в государственные органы.
Какие обязанности входят в бухгалтерский учет?
Последовательно фиксируйте хозяйственные операции и систематизируйте документы, обосновывающие их. Например, исходящий счет фиксирует выручку к получению от клиента, в то время как соответствующая банковская проводка показывает, поступила ли оплата и когда именно. Входящий счет поставщика и подтверждение оплаты обосновывают признание коммерческих расходов. Сопоставление этих элементов позволяет без труда отследить происхождение каждой цифры.
Belastingdienst определяет систему коммерческого учета как основу для налоговых деклараций и требует от компаний обеспечивать доступность учетных записей для проверок. Ее инструкции распространяются на подтверждающие документы, включая электронные записи. Инструкции Belastingdienst по ведению коммерческого учета разъясняют обязательства по хранению документации. Бухгалтерский учет готовит и обосновывает отчетность, однако сам по себе он не означает подачу декларации по НДС или налогу на прибыль организаций от имени BV.
Взаимосвязь бухгалтерского учета и отчетности BV
Бухгалтерский учет фиксирует и систематизирует доказательную базу; отчетность использует эти данные для составления и подачи деклараций и годового отчета. Исходные операции должны быть точно отражены в учете до того, как отчетность будет сформирована и проверена.
В отношении НДС бухгалтерский учет предоставляет сведения о продажах и покупках, необходимые для составления декларации. В отношении налога на прибыль организаций данные счетов и подтверждающая документация служат базой для расчета налога. Годовая финансовая отчетность обобщает финансовое положение и результаты деятельности BV за финансовый год. Это отдельные задачи отчетности, хотя они и опираются на единую систему первичного учета.
Подача годовой финансовой отчетности в KVK в течение 12 месяцев после окончания финансового года - это установленный срок сдачи для BV. KVK разъясняет данное обязательство и процедуру в своем руководстве по подаче годовой финансовой отчетности. Полные и прослеживаемые учетные данные упрощают составление отчетности, выявление расхождений и анализ финансовых результатов компании. Они также помогают BV отвечать на запросы касательно показателей в декларациях или отчетах.
Какие документы должна хранить Dutch BV и в течение какого срока
Учетная система BV должна позволять отследить любую зарегистрированную операцию вплоть до подтверждающего ее документа или сведений. Требования распространяются на весь систематизированный массив данных, а не только на счета-фактуры или бумажные документы. Приведенные ниже категории представляют собой практические примеры для систематизации, а не исчерпывающий перечень, установленный законом.
Основные финансовые документы для систематизации
Группируйте документы по видам деятельности, к которым они относятся. Это облегчает проверку проводок, выявление расхождений и подготовку данных для отчетности.
- Продажи: счета клиентам, кредит-ноты и сопутствующая платежная информация.
- Закупки и расходы: счета поставщиков, квитанции и документы, подтверждающие коммерческую целесообразность расходов.
- Банковские операции: выписки и детализация транзакций, позволяющие сопоставить входящие и исходящие платежи с зарегистрированными позициями.
- Договоры: соглашения, обосновывающие или объясняющие операции, такие как регулярные услуги или крупные закупки.
- Операции по расчетам с персоналом: соответствующие ведомости по заработной плате и документы, подтверждающие суммы, начисленные сотрудникам.
По возможности сохраняйте прямую связь между подтверждающими документами и соответствующей операцией. Например, счет поставщика, запись об оплате и банковская транзакция должны четко идентифицироваться как составные части единого расхода. Цифровые записи, включая относящиеся к делу электронные письма и выгруженные банковские выписки, также могут являться частью учетной системы. Руководство Belastingdienst по ведению коммерческого учета разъясняет требования к ведению и хранению документации.
Сроки хранения документов для нидерландских компаний
Документы хранятся 7 лет (10 лет для недвижимого имущества). Belastingdienst устанавливает стандартный срок хранения коммерческой документации продолжительностью 7 лет и 10-летний срок для документов, относящихся к недвижимому имуществу. Более длительный срок распространяется исключительно на документацию по соответствующим объектам недвижимости, а не автоматически на все документы, имеющиеся у BV. Срок хранения начинается с момента, когда информация перестает быть актуальной.
Систематизируйте документы таким образом, чтобы к ним сохранялся быстрый доступ в течение всего применимого периода. Используйте понятные категории и единообразные имена файлов, а также сохраняйте связь между подтверждающими документами и бухгалтерскими проводками. Это позволит BV отвечать на вопросы по любой операции, не полагаясь на память и не тратя время на поиск в разрозненных файлах. Профессиональное бухгалтерское сопровождение также может помочь BV структурировать финансовую документацию и связанную с ней отчетность.
Как бухгалтерский учет Dutch BV обеспечивает учет и подачу деклараций по НДС
Отчетность по НДС строится на сопоставлении показателей декларации с исходными коммерческими операциями. Грамотно организованная главная книга объединяет данные о продажах и покупках со счетами, кредит-нотами и платежными документами. Это упрощает проверку корректности и единообразия учета операций перед составлением декларации по НДС для BV.
Какие данные бухгалтерского учета подтверждают отчетность по НДС?
При продаже сопоставляйте счет покупателю и любые последующие корректировки, такие как кредит-нота, с соответствующей бухгалтерской проводкой. При закупке связывайте счет поставщика с проводкой расхода и соответствующей информацией об оплате. Такие взаимосвязи помогают выявлять недостающие документы, повторные проводки или расхождения между данными учета и декларируемыми показателями.
Формируйте запись по каждой операции так, чтобы она четко объясняла, какие товары или услуги были поставлены либо приобретены и как именно была учтена сумма. Документы, необходимые для подтверждения конкретной операции, могут зависеть от ее обстоятельств, поэтому не следует рассматривать единичный пример как исчерпывающий перечень подтверждений. Belastingdienst разъясняет порядок подачи предприятиями деклараций по НДС и публикует указания по ставкам и освобождениям от НДС.
Как отражать различные ставки НДС в учете
Ставки НДС в Нидерландах составляют 21%/9%/0%. Этот перечень ставок сам по себе не определяет, какая ставка применяется к конкретному товару или услуге. Корректный порядок применения НДС зависит от условий сделки, поэтому перед отражением операции в учете и отчетности сверяйте применимую ставку и правила с актуальными инструкциями Belastingdienst.
В таблице приведены примеры документов, которые следует привязывать к операциям. Она не устанавливает ставку НДС для конкретной поставки; оценивайте каждую операцию исходя из ее фактических обстоятельств.
| Тип операции | Типовой подтверждающий документ | Порядок применения НДС для проверки |
|---|---|---|
| Продажа, осуществляемая BV | Счет покупателю и любая связанная кредит-нота | Проверьте применимый порядок обложения НДС для конкретной поставки. |
| Закупка, осуществляемая BV | Счет поставщика и связанный платежный документ | Проверьте указанную сумму НДС и порядок налогообложения для данной закупки. |
| Корректировка учтенной продажи или закупки | Кредит-нота или иной документ, поясняющий корректировку | Проверьте, как корректировка влияет на учетные записи и декларацию по НДС. |
Используйте последовательный процесс бухгалтерского учета в качестве практического инструмента контроля: каждый показатель НДС в системе учета должен прослеживаться до соответствующей операции и подтверждающего ее документа. Проверяйте правила налогообложения по официальным руководствам, а не исходите из предположения, что знакомая ставка или порядок предыдущей операции применяются автоматически.
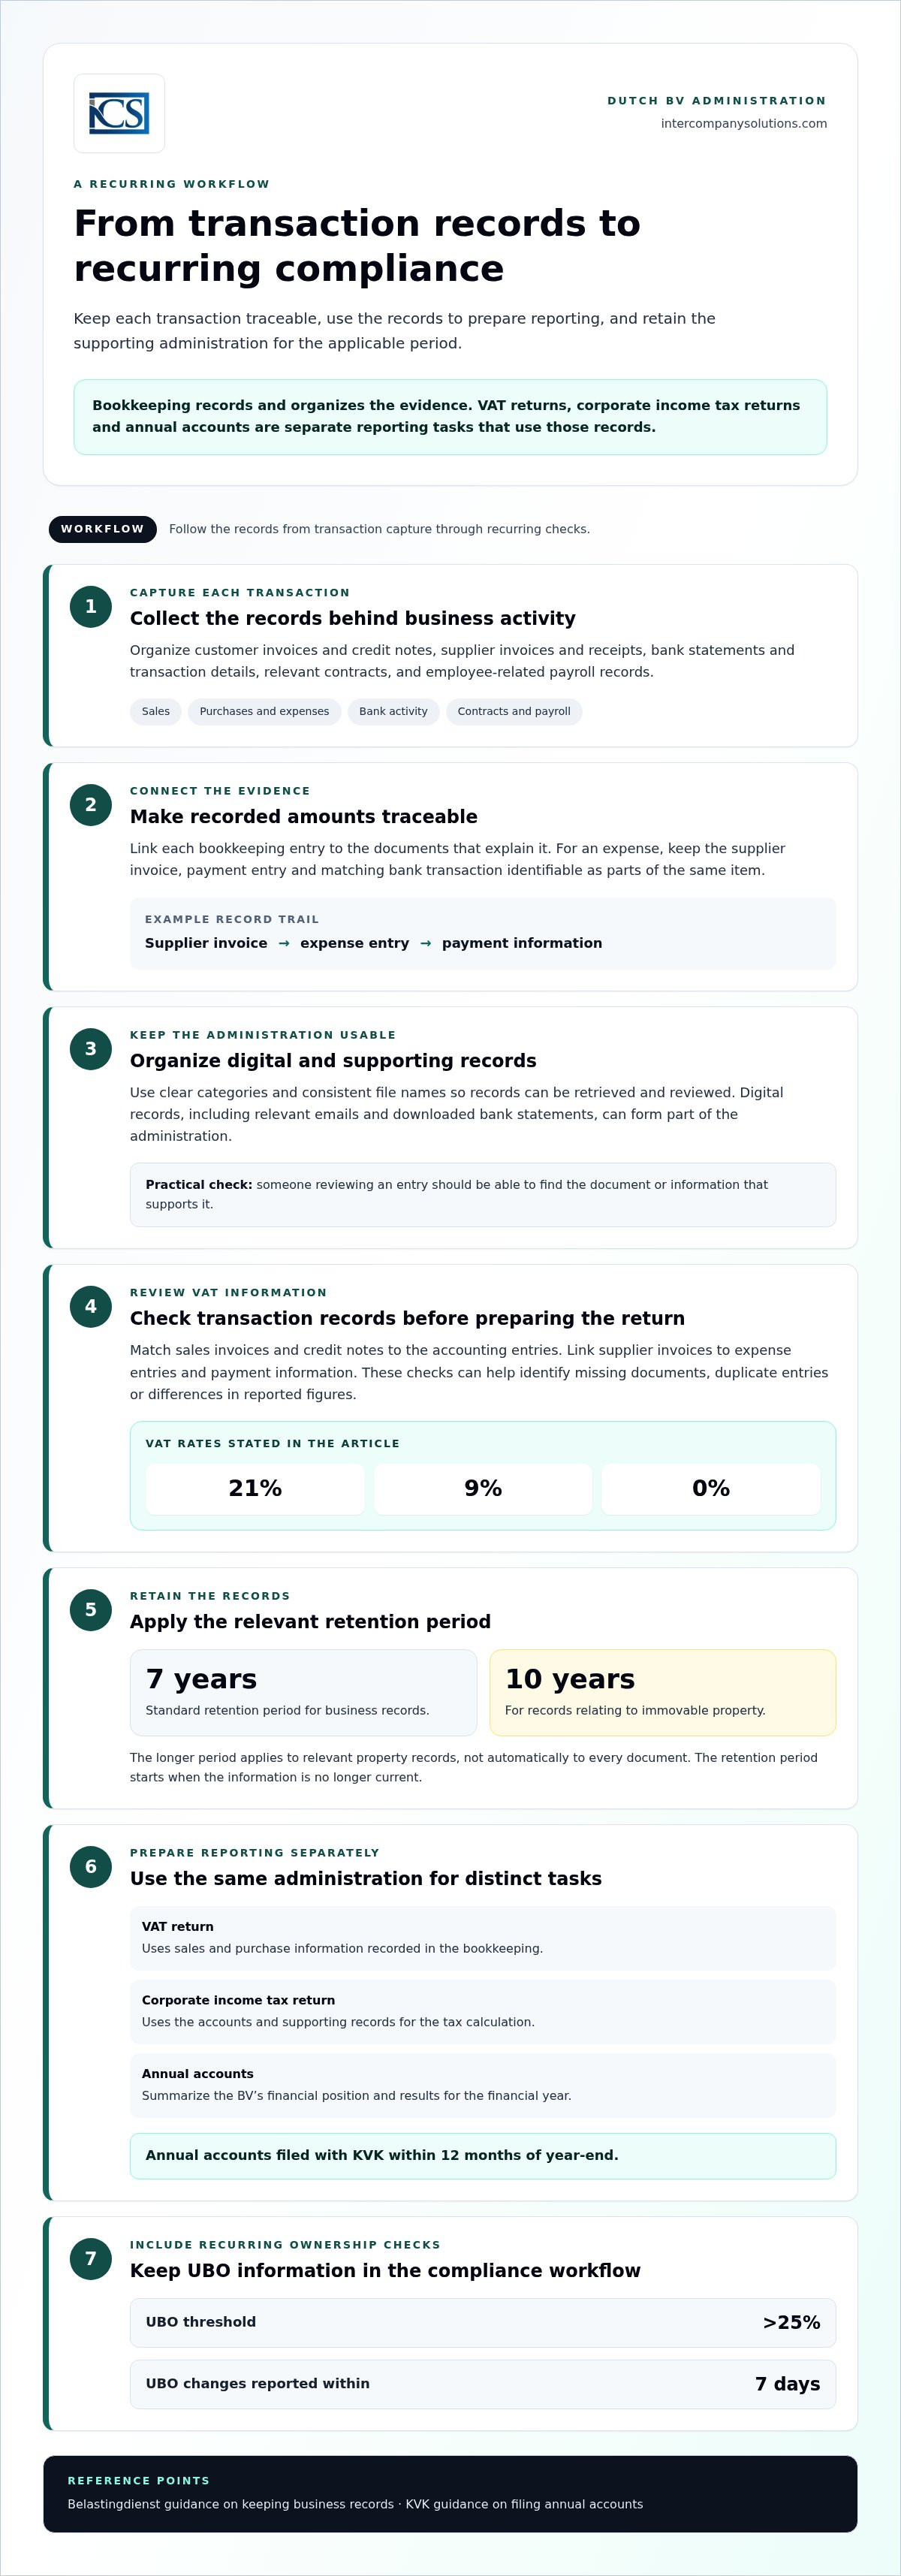
Практический рабочий процесс ведения бухгалтерского учета Dutch BV для регулярного соблюдения нормативных требований
Повторяемый процесс помогает поддерживать учетные записи транзакций в актуальном состоянии и упрощает подготовку отчетности на основе единой базы первичного учета. Приведенные ниже шаги представляют собой практический рабочий процесс, а не регламентированный график подачи отчетности. Установите периодичность сбора и проверки данных, соответствующую деятельности BV и ее потребностям в отчетности.
Регулярная процедура ведения учета
- Сбор и классификация документов. Собирайте счета на продажу и покупку, квитанции, договоры, банковские выписки и, при наличии, документы по заработной плате. Систематизируйте их по типу операций или отчетному периоду, чтобы их всегда можно было найти.
- Регистрация каждой операции. Вносите доходы, расходы и другие хозяйственные операции в систему бухгалтерского учета, привязывая проводки к подтверждающим первичным документам.
- Сверка банковских операций. Сравнивайте учтенные поступления и платежи с банковскими операциями. Выясняйте причины несоответствий, не оставляя расхождения без объяснения.
- Проверка на наличие пробелов и несоответствий. Проверяйте отсутствие недостающих документов, дублирующих записей или сумм, не совпадающих с первичными документами. Устранение этих расхождений в ходе регулярных проверок помогает избежать задержек при подготовке отчетности.
- Подготовка данных для отчетности. Используйте проверенные учетные данные для подготовки деклараций по НДС, отчетности по налогу на прибыль организаций и годовой финансовой отчетности. Это самостоятельные обязательства; выполнение одного из них не заменяет остальные.
Отслеживайте изменения UBO и годовую финансовую отчетность отдельно
Ведите информацию о структуре собственности и контроля в качестве отдельного контрольного пункта корпоративного комплаенса. Пороговое значение UBO составляет >25%. Об изменениях UBO необходимо сообщать в течение 7 дней. Руководство KVK по реестру UBO разъясняет порядок регистрации и внесения изменений. Это обновление не связано с текущим бухгалтерским учетом и подачей налоговых деклараций.
Годовая финансовая отчетность формируется в рамках отдельной процедуры закрытия финансового года. Применимый срок подачи годовой финансовой отчетности в KVK составляет 12 месяцев с момента окончания финансового года. Используйте дату окончания финансового года Dutch BV для планирования подготовки, утверждения и подачи, а также изучите руководство KVK по подаче годовой финансовой отчетности для ознакомления с процедурой. Контролируйте декларации по НДС, обновления данных UBO и годовую финансовую отчетность независимо друг от друга, поскольку каждое из этих действий имеет свою цель и основание.
Последовательный рабочий процесс помогает владельцам своевременно выявлять недостающую информацию и обеспечивать четкую взаимосвязь между первичными документами и отчетностью.
Ведение бухгалтерского учета Dutch BV иностранным учредителем
Управление Dutch BV из другой страны может усложнить сбор документов от сотрудников из разных юрисдикций, поддержание актуальности записей и координацию подготовки отчетности. Применяется стандартный порядок ведения документации, но владельцы могут самостоятельно определить организацию работы и распределение обязанностей. Четкое распределение обязанностей помогает избежать ситуаций, когда отсутствие данных обнаруживается только при наступлении срока сдачи налоговой декларации или годового отчета.
Что подготовить перед передачей бухгалтерского учета специалисту
Владельцы могут упорядочить процесс, собрав записи по операциям Dutch BV и предоставив соответствующие сведения о компании в едином формате. Практическая передача дел может включать:
- Счета-фактуры на реализацию и приобретение, квитанции и связанные с ними корректировочные счета;
- Банковские выписки или сведения об операциях за соответствующий период;
- Договоры или иные документы, обосновывающие существенные или регулярные хозяйственные операции;
- Необходимые данные по начислению заработной платы, если в Dutch BV есть наемные сотрудники; и
- Сведения о компании и данные предшествующей отчетности, необходимые для понимания структуры учета.
Используйте единообразные правила именования файлов и группируйте документы по периодам или типам операций. Передавайте новые данные регулярно в соответствии с согласованным рабочим графиком, не допуская накопления документов за несколько отчетных периодов. Это практические организационные меры, а не отдельные законодательно установленные сроки. Для более детального ознакомления с бухгалтерским учетом обратитесь к специализированному руководству по учету в Dutch BV, а также к официальным разъяснениям Belastingdienst по регистрации плательщиков BTW, где это применимо.
Когда может помочь профессиональная бухгалтерская поддержка
Владельцы могут вести текущий учет самостоятельно и обращаться за поддержкой к специалистам при необходимости проверки проводок, подготовки деклараций по BTW, подачи годовой налоговой отчетности или составления годовой финансовой отчетности. Это целесообразно, когда учет ведется дистанционно, обязанности распределены между несколькими лицами или когда владельцу требуется единый процесс для увязки первичных документов с задачами по подготовке отчетности. Объем услуг можно адаптировать с учетом объема работы, выполняемого компанией самостоятельно.
Intercompany Solutions предоставляет бухгалтерскую поддержку по ведению учета, декларациям по BTW, годовой налоговой отчетности и годовой финансовой отчетности. Бесплатная первичная консультация дает учредителям возможность обсудить порядок ведения учета и необходимый объем сопровождения.
Настройте систематический процесс бухгалтерского учета вашей BV
Надежный бухгалтерский учет начинается с полных и доступных данных. Обеспечьте систематизированное хранение первичных документов и соблюдайте установленный срок их хранения: 7 лет или 10 лет для операций с недвижимым имуществом. Используйте эти данные для подготовки и проверки отчетности по BTW, рассматривая налоговую отчетность и годовую финансовую отчетность как самостоятельные обязательства.
Установленный порядок действий эффективен независимо от того, ведете ли вы учет самостоятельно или координируете его из-за рубежа. Регулярно собирайте документы, сверяйте операции с банковскими выписками и устраняйте расхождения до начала формирования отчетности. Это обеспечивает полный контроль над документацией компании и создает структурированную основу для соблюдения комплаенс-требований.
Для получения поддержки по ведению бухгалтерского учета, декларациям по BTW, годовой налоговой отчетности и годовой финансовой отчетности запишитесь на бесплатную первичную консультацию в Intercompany Solutions.
Выстройте систематический процесс финансового учета и отчетности для вашей BV.
Frequently Asked Questions
Какие документы бухгалтерского учета должна хранить Dutch BV?
Dutch BV должна вести и хранить документацию, поясняющую ее финансовые операции, включая входящие и исходящие счета, квитанции, банковские данные, договоры и соответствующие документы по начислению заработной платы. Точный перечень документов зависит от деятельности компании, поэтому данные примеры представляют собой практические категории, а не исчерпывающий юридический список. Систематизированные первичные документы помогают отслеживать бухгалтерские проводки и обеспечивают точность отчетности. Актуальные требования приведены в руководстве Belastingdienst по ведению коммерческой документации.
Как долго Dutch BV должна хранить свои документы?
Срок хранения документов составляет 7 лет (10 лет для недвижимого имущества). 10-летний срок применяется к документам, относящимся к недвижимому имуществу, и не должен распространяться на все остальные документы BV. Срок хранения начинается с момента, когда информация перестает быть актуальной. Обеспечивайте систематизированное хранение и доступность документов на протяжении всего применимого периода. Belastingdienst разъясняет правила хранения и сферу их применения.
Обязана ли Dutch BV подавать годовую финансовую отчетность каждый год?
Да. BV обязана составлять и подавать годовую финансовую отчетность в Торговую палату Нидерландов, KVK, за каждый финансовый год. Подача годовой отчетности в KVK в течение 12 месяцев после окончания финансового года соответствует установленному сроку. Данные бухгалтерского учета служат основой для подготовки отчетности, однако эти первичные записи не тождественны подаваемой годовой отчетности. Подробные сведения о процедуре приведены в актуальном руководстве KVK по подаче годовой отчетности.
Какие ставки НДС должна отражать Dutch BV в бухгалтерском учете?
Ставки НДС в Нидерландах составляют 21%/9%/0%. Сам по себе этот перечень ставок не определяет, какая именно ставка применяется к конкретному товару или услуге. Правильный порядок применения НДС зависит от конкретной поставки и условий сделки, поэтому перед отражением операции в учете или включением ее в декларацию сверяйте каждый случай с актуальными разъяснениями Belastingdienst. Руководство Belastingdienst по ставкам НДС разъясняет размеры ставок и порядок их применения.
Как часто Dutch BV должна обновлять данные бухгалтерского учета?
BV следует вести бухгалтерский учет на регулярной основе для поддержания полноты записей и их готовности к проверке. В законе не закреплен единый график внесения записей в качестве жесткого срока. Следует отличать регулярный учет от сроков подачи деклараций по НДС и дат сдачи годовой отчетности, которые регулируются отдельными требованиями. Последовательный сбор документов и сверка проведенных операций с банковскими выписками помогают выявить недостающую информацию до подготовки отчетности.
Что происходит при изменении сведений об UBO компании Dutch BV?
Пороговое значение для признания UBO составляет >25%, а об изменениях сведений об UBO необходимо уведомлять в течение 7 дней. Эта обязанность по предоставлению сведений не зависит от текущего бухгалтерского учета и подачи годовой отчетности. BV должна отслеживать изменения в структуре собственности или контроля и хранить корпоративные документы соответствия отдельно от записей финансовых операций. С подробными сведениями о подаче данных и применимыми требованиями можно ознакомиться в актуальном руководстве KVK по реестру UBO.
Может ли иностранный учредитель управлять бухгалтерским учетом Dutch BV удаленно?
Да. Иностранный учредитель может координировать ведение бухгалтерского учета удаленно, организуя счета, банковские данные и другие первичные документы для регулярного обмена и проверки. Налаженный процесс помогает владельцу и специалисту, готовящему отчетность, своевременно выявлять недостающие сведения до наступления сроков сдачи. Профессиональная бухгалтерская поддержка помогает в ведении бухгалтерского учета, подаче деклараций по НДС, ежегодных налоговых деклараций и годовой отчетности, при этом BV сохраняет ответственность за надлежащее ведение учета и своевременную подачу отчетности.
Дата последней проверки: октябрь 2026 г.
Источники
- ICS Payroll - Услуги по расчету заработной платы в Нидерландах
- KVK - Регистрация в Торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Ведение бизнеса
- Belastingdienst - Ставки корпоративного подоходного налога
- Belastingdienst - Зарплатные налоги (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законодательство и нормативные акты в сфере корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |