
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Точная корпоративная налоговая отчетность зависит не только от заполнения декларации. Корпоративный налоговый бухгалтер в Нидерландах должен связывать бухгалтерский учет вашей компании, налоговые расчеты, подачу отчетности и операционный контекст, особенно когда структура владения или сделки носят трансграничный характер. Перед выбором поддержки уточните, какие задачи включены, какие документы вы должны предоставить, и кто проверяет и утверждает подаваемые декларации.
Начните с определения объема задач, который необходимо закрыть вашей компании. Декларация по корпоративному налогу на прибыль, декларации по НДС, бухгалтерский учет и годовая финансовая отчетность имеют разное назначение, даже если они опираются на одни и те же финансовые данные.
В этом руководстве объясняются роль и границы поддержки по корпоративному налоговому учету, сведения о компании и учетные документы, которые необходимо систематизировать, а также аспекты, которые следует учитывать при выборе бухгалтера. В нем также показано, как подача налоговой отчетности может встраиваться в более широкую поддержку по ведению бухгалтерского учета, чтобы вы могли планировать непрерывное соблюдение требований с более четким пониманием обязанностей вашей компании.
Key Takeaways
- Корпоративный налоговый бухгалтер может оказывать поддержку в расчете налогов и подаче деклараций, тогда как бухгалтерский учет, декларации по НДС и годовая отчетность выполняют отдельные функции.
- На 2026 год ставки корпоративного налога на прибыль (CIT) в Нидерландах составляют 19% на сумму до 200 000 евро и 25,8% на сумму свыше 200 000 евро; налогооблагаемая прибыль может отличаться от бухгалтерской прибыли.
- Сравнивайте штатную поддержку, автоматизированные программные решения и внешнее сопровождение по объему услуг, непрерывности процессов, ответственности за ведение документации и доступу к налоговой экспертизе.
- Систематизируйте финансовые документы, классифицируйте операции и предоставляйте актуальный контекст о деятельности компании. Документы подлежат хранению в течение 7 лет, или 10 лет в отношении недвижимого имущества.
- Определите перечень бухгалтерских и налоговых задач до начала работы и используйте первичную консультацию для обсуждения потребностей вашей компании и предлагаемого объема услуг.
Содержание
- Что входит в обязанности бухгалтера по корпоративному налогообложению в Нидерландах
- Обязанности по корпоративному налогу и отчетности в Нидерландах, которые координирует бухгалтер
- Как сравнить варианты бухгалтерского сопровождения по корпоративному налогу для голландской компании
- Документы и сведения, которые необходимо подготовить для вашего голландского налогового бухгалтера
- Сотрудничество с Intercompany Solutions по вопросам корпоративного налога в Нидерландах
Что входит в обязанности бухгалтера по корпоративному налогообложению в Нидерландах
Бухгалтер по корпоративному налогообложению помогает систематизировать налоговую документацию, рассчитать налогооблагаемую прибыль, подготовить декларации по налогу на прибыль корпораций и скоординировать связанную с этим отчетность. Бухгалтер по первичному учету в основном фиксирует и классифицирует операции. Эти функции могут пересекаться, однако налоговая работа использует первичные учетные данные для выполнения расчетов и соблюдения требований к подаче деклараций, тогда как ведение бухгалтерского учета обеспечивает актуальность и отслеживаемость финансовой информации.
Объем работ зависит от структуры компании, ее деятельности и потребностей в отчетности. Бухгалтер может подготовить расчеты и декларации на основе предоставленных сведений, однако директора по-прежнему несут ответственность за решения компании и предоставление полных и достоверных данных. Профессиональная поддержка не заменяет ответственности руководства за информацию и решения компании. Руководство Налоговой службы Нидерландов по налогу на прибыль корпораций разъясняет основы налоговой системы. Для получения более подробной информации см. статью Корпоративное налогообложение в Нидерландах.
Подача декларации по налогу на прибыль корпораций в сравнении с текущим бухгалтерским учетом
Налоговая декларация является лишь частью более широкого цикла финансового учета и отчетности. Бухгалтерский учет ведет учетную цепочку операций по продажам, покупкам и другим хозяйственным проводкам. Эти записи служат основой для налоговых расчетов и финансовой отчетности, однако отражение операции в учете не тождественно определению порядка ее налогообложения.
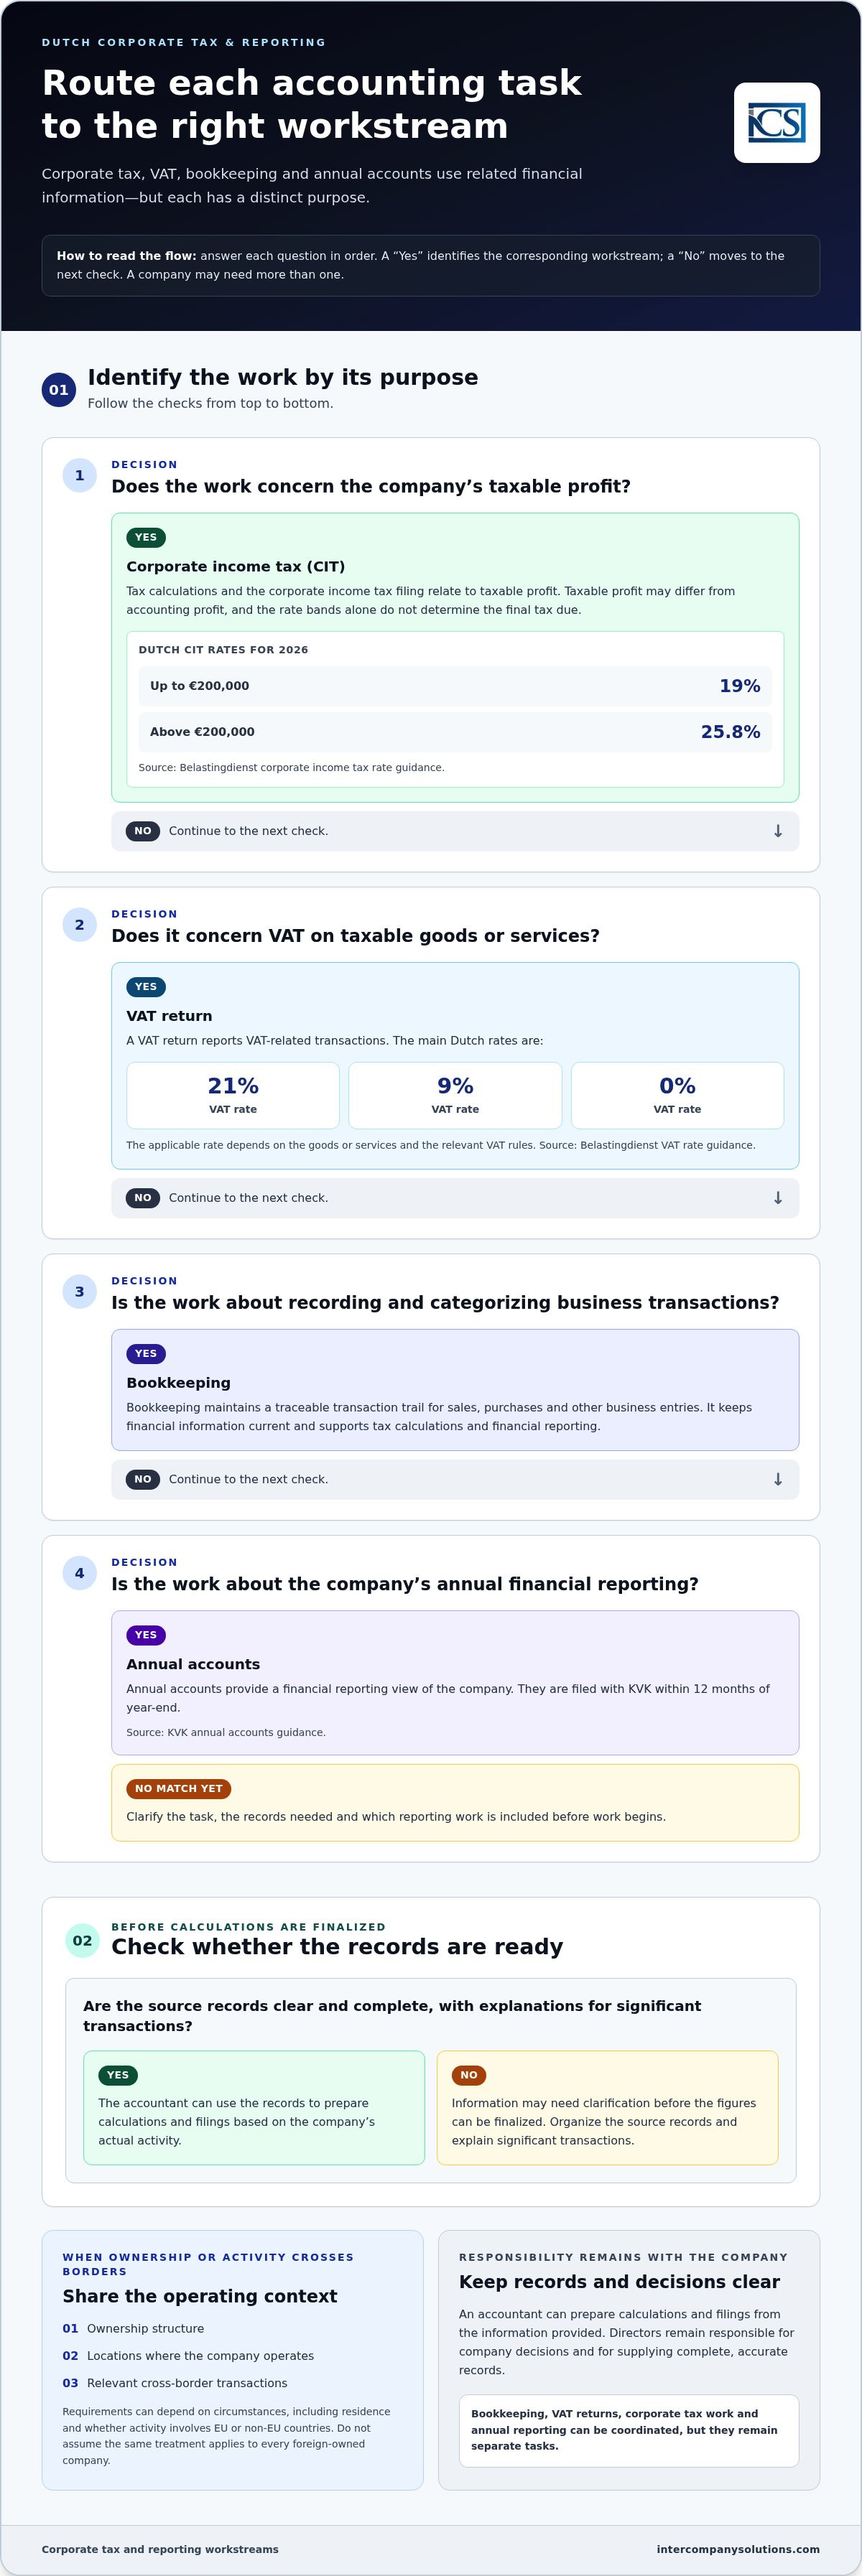
Налог на прибыль корпораций и BTW представляют собой раздельные обязательства. Налог на прибыль корпораций связан с налогооблагаемой прибылью компании; BTW относится к налогооблагаемым поставкам товаров или услуг и сумме BTW, начисленной или учтенной по соответствующим операциям. Расчеты, декларации и применимые правила различаются. Компании может потребоваться координация бухгалтерского учета, деклараций по BTW, работы по налогу на прибыль корпораций и годовой отчетности, но все это остается отдельными задачами. Бухгалтер может помочь связать их воедино и определить, какая информация требуется для каждой из них.
Когда международная структура владения влияет на рабочие отношения
Сам по себе факт иностранного владения не определяет каждое голландское налоговое обязательство. К важным деталям относятся сведения о том, кто владеет компанией, где она ведет деятельность, а также совершает ли она операции со связанными сторонами или трансграничные сделки. Эти факты помогают определить, какие документы и пояснения имеют значение. Требования могут различаться в зависимости от обстоятельств, включая то, является ли владелец или юридическое лицо резидентом или нерезидентом, и затрагивает ли деятельность страны ЕС или страны, не входящие в ЕС. Для компаний, сохраняющих структуры в нескольких юрисдикциях, например в ОАЭ, привлечение таких специалистов, как Account Dubai, гарантирует согласованность местного бухгалтерского учета, аудита и соблюдения налоговых требований с отчетностью группы в целом. Не следует исходить из предположения, что налоговый режим одной компании с иностранным участием автоматически применим к другой.
В начале сотрудничества предоставьте структуру владения, данные о местах ведения деятельности компании и четкое описание трансграничных операций. Это даст бухгалтеру контекст для оценки учетных данных и потребностей в отчетности без предположения о том, что все компании с иностранным участием подчиняются одним и тем же правилам. Учредители, планирующие свою структуру и этапы выхода на рынок, могут также ознакомиться с руководством по открытию бизнеса в Нидерландах, а затем использовать этот контекст компании для организации текущей бухгалтерской и налоговой работы.
Обязанности по корпоративному налогу и отчетности в Нидерландах, которые координирует бухгалтер
Работа голландской компании по налогам и отчетности опирается на одну и ту же базовую финансовую информацию, но каждое обязательство преследует собственную цель и имеет свой порядок подачи. Бухгалтер может скоординировать сбор документов и расчеты, необходимые для выполнения этих задач. При этом компания обязана поддерживать полноту своих данных и контролировать решения, влияющие на ее отчетность и налоговое положение.
Расчеты и подача деклараций по налогу на прибыль корпораций
На 2026 год ставки налога на прибыль корпораций в Нидерландах составляют 19% на сумму до 200 000 евро и 25,8% на сумму свыше 200 000 евро, как указано в руководстве Belastingdienst по ставкам налога на прибыль корпораций. Эти диапазоны ставок представляют собой лишь одну из составляющих расчета, а не окончательную оценку суммы налога, подлежащей уплате компанией.
Налогооблагаемая прибыль не всегда совпадает с бухгалтерской прибылью. Бухгалтерский учет фиксирует операции и служит основой для финансовой отчетности; затем в ходе налоговых расчетов к результатам деятельности компании применяется соответствующий налоговый режим. Для подготовки декларации на основе фактической деятельности бухгалтеру требуются четкие первичные документы и пояснения по существенным операциям. Если информация неполна, перед окончательным формированием декларации показатели могут потребовать уточнения.
Декларации по налогу на прибыль корпораций имеют свои требования к подаче. Поскольку срок подачи может зависеть от обстоятельств компании, руководствуйтесь актуальными инструкциями Belastingdienst по декларациям по налогу на прибыль корпораций, а не общей датой. Обеспечивайте соответствие между декларацией, подтверждающими расчетами и бухгалтерским учетом, чтобы показатели можно было сопоставить с учетными записями компании.
BTW и годовая отчетность в общей системе соблюдения нормативных требований
BTW существует отдельно от налога на прибыль корпораций. В декларации по BTW отражаются операции, облагаемые BTW, тогда как декларация по налогу на прибыль корпораций касается налогооблагаемой прибыли. Основные ставки BTW в Нидерландах составляют 21%, 9% и 0%; применимая ставка зависит от товаров или услуг и соответствующих правил по BTW. В руководстве Belastingdienst по ставкам BTW разъясняются ставки и порядок их применения. Не используйте ставку BTW для оценки налога на прибыль корпораций и не рассматривайте декларацию по BTW как часть декларации по налогу на прибыль корпораций.
Годовая финансовая отчетность представляет собой еще одно отдельное обязательство по представлению сведений. Годовая финансовая отчетность подается в KVK в течение 12 месяцев после окончания финансового года, как описано в руководстве KVK по годовой отчетности. Она отражает взгляд на компанию с точки зрения финансовой отчетности, тогда как налоговые декларации применяют налоговые правила к соответствующей финансовой информации. Координация бухгалтерского учета, BTW, налоговых расчетов и годовой отчетности помогает поддерживать согласованность данных во всех этих отдельных процессах.
Если обязанности вашей компании по подаче отчетности или учетные документы требуют комплексной оценки, вы можете обсудить ваши требования к бухгалтерскому учету и налогам с Intercompany Solutions.
Как сравнить варианты бухгалтерского сопровождения по корпоративному налогу для голландской компании
Оптимальная модель поддержки зависит от объема задач, стоящих перед вашей компанией, и доступных внутренних ресурсов. Для Dutch BV с ограниченным количеством операций может подойти иная схема взаимодействия, чем для компании с сотрудниками, трансграничной деятельностью или несколькими процессами отчетности, требующими координации. Программное обеспечение помогает систематизировать информацию, но оно не может заменить налоговое суждение с учетом конкретной ситуации или самостоятельно восполнить недостающий деловой контекст.
Используйте это сравнение, чтобы определить распределение задач и понять, где может потребоваться дополнительная поддержка. Варианты также можно комбинировать. Например, компания может вести бухгалтерский учет силами штатных специалистов, привлекая внешнюю поддержку для налогов и отчетности.
| Модель поддержки | Объем и непрерывность | Учетные документы и налоговая экспертиза |
|---|---|---|
| Штатные сотрудники | Могут непрерывно выполнять рутинные финансовые задачи с учетом загрузки персонала, распределения обязанностей и передачи дел. | Сотрудники компании ведут или координируют учет. Доступ к экспертным знаниям по налогам Нидерландов зависит от опыта команды и привлекаемых внешних консультаций. |
| Администрирование на базе ПО | Может поддерживать повторяющиеся рабочие процессы бухгалтерского учета и упорядочивать данные по операциям. Непрерывность зависит от корректного использования, регулярного ввода данных и доступа к системе. | Персонал компании несет ответственность за качество вводимой информации. Программное обеспечение может отмечать или обрабатывать данные, но не оценивает самостоятельно налоговый режим для каждой конкретной ситуации компании. |
| Внешнее бухгалтерское сопровождение | Может обеспечить согласованный объем периодической поддержки по бухгалтерскому учету, налогам или отчетности. Непрерывность зависит от согласованного рабочего процесса и своевременного обмена информацией. | Компания предоставляет полные учетные документы и соответствующие пояснения. Налоговая экспертиза доступна в рамках согласованного объема услуг, при этом директора сохраняют ответственность за решения и согласования компании. |
Соответствие поддержки структуре и деятельности компании
Оценивайте объем работы, а не полагайтесь только на организационно-правовую форму. Учитывайте объем транзакций, трансграничные продажи или закупки, операции со связанными сторонами, персонал и требования к отчетности. Простая Dutch BV с ограниченной деятельностью может обойтись более узким форматом поддержки. Более диверсифицированная деятельность может потребовать более тесной координации между бухгалтерским учетом, BTW, расчетом заработной платы, налоговыми расчетами и годовой отчетностью. Тип компании сам по себе не определяет конкретный налоговый результат и не гарантирует экономию.
Проверьте объем координации бухгалтерского и налогового учета
До начала работы распределите задачи и зоны ответственности. Бухгалтерский учет систематизирует первичные операции; декларации по BTW и ежегодная налоговая отчетность используют соответствующие финансовые данные для отдельных целей отчетности; годовая финансовая отчетность отражает финансовое положение и результаты деятельности компании. Согласуйте, кто предоставляет первичные документы, дает пояснения по нестандартным операциям, проверяет проекты расчетов, утверждает отчетность и отвечает на последующие вопросы. Четкое распределение обязанностей снижает риски упущений, особенно когда директора и финансовый персонал работают в разных локациях или часовых поясах.
Intercompany Solutions предоставляет бухгалтерскую и налоговую поддержку нидерландским юридическим лицам, включая компании с иностранным участием. Компания, выбирающая оптимальное решение, может обсудить свои требования к бухгалтерскому и налоговому учету, чтобы определить практический объем услуг, соответствующий ее деятельности и внутренним ресурсам. Убедитесь, что обязанности, порядок ведения документации и этапы проверки согласованы с самого начала.
Документы и информация для подготовки нидерландскому налоговому бухгалтеру
Подготавливайте документы в четкой последовательности, чтобы операции можно было легко отследить, а вопросы решить оперативно. Полные и своевременно предоставленные первичные документы способствуют качественному ведению учета и налоговой работы, однако никакой контрольный список не заменяет анализ фактической деятельности, структуры владения и обстоятельств вашей компании. Приведенные ниже категории документов служат практическими примерами, а не исчерпывающим перечнем, обязательным для каждого случая.
- Систематизируйте первичные документы. Соберите имеющиеся инвойсы, банковские выписки, документы по расходам и учетные записи по операциям компании. Храните документы в структурированных папках и обеспечьте легкую идентификацию соответствующего периода. Если банковский платеж покрывает несколько позиций, сохраняйте достаточно подтверждающих деталей, чтобы связать его с базовыми операциями.
- Категоризируйте операции и поясняйте нестандартные статьи. Сгруппируйте документы в соответствии с вашим процессом бухгалтерского учета, затем отметьте позиции, требующие пояснений, такие как крупные разовые расходы, платежи с участием акционера или операции со связанной компанией. Добавьте краткое фактическое описание сути операции и ее деловой цели. Четкие пояснения помогают бухгалтеру определить порядок отражения позиции в учете и понять, требуется ли дополнительная информация.
- Предоставляйте контекст и сведения об изменениях в компании. Обеспечьте актуальную картину деятельности компании, структуры владения, мест ведения деятельности и существенных изменений за отчетный период. Поясняйте появление новых направлений бизнеса, изменения в операционной модели или операции, выходящие за рамки обычной деятельности. Требуемая информация зависит от фактических обстоятельств компании, поэтому обсуждайте неясные или нестандартные вопросы, а не делайте предположений об их учете.
Сроки хранения документов и информация о структуре владения
Храните деловую документацию в течение 7 лет, или 10 лет для недвижимого имущества, в соответствии с требованиями Belastingdienst по срокам хранения документации. Хранение обеспечивает возможность обращения к первичным данным в будущем; это не означает, что каждый документ играет одинаковую роль в налоговом расчете.
Сведения о структуре владения также имеют значение. Для регистрации нидерландских UBO пороговое значение составляет >25%; об изменениях в данных UBO необходимо уведомлять в течение 7 дней, как указано в руководстве KVK по UBO. Эти обязанности касаются фактической информации о владении и контроле. Оценивайте, влияет ли изменение обстоятельств вашей компании на ее регистрационные данные, а не исходите из того, что каждое внутреннее изменение подлежит обязательной регистрации.
Если ваша компания зарегистрирована как BV, ее структура и корпоративное управление формируют контекст для анализа владения и операций. Учредители могут обратиться к руководству по учреждению Dutch BV для получения информации об особенностях создания компании этого типа.
Систематизированная документация дает бухгалтеру отправную точку для анализа фактов, имеющих отношение к отчетности вашей компании. Ведите список открытых вопросов параллельно с документами, особенно в тех случаях, когда деловая цель операции или связь с владельцами не очевидны исключительно из первичных документов.
Сотрудничество с Intercompany Solutions по нидерландскому корпоративному налогу
Работа по налогообложению и отчетности в Нидерландах взаимосвязана. Бухгалтерский учет обеспечивает фиксацию транзакций компании, что служит основой для налоговых расчетов и отчетов. Подача деклараций по НДС и ежегодных налоговых деклараций относится к отдельным обязательствам, в то время как годовая отчетность представляет финансовую информацию компании в требуемом формате. Координация этих задач помогает поддерживать согласованность информации на протяжении всего отчетного цикла.
Intercompany Solutions предоставляет бухгалтерскую и налоговую поддержку нидерландским юридическим лицам, включая компании с иностранным участием. Объем услуг может объединить бухгалтерский учет, подачу деклараций по НДС, ежегодных налоговых деклараций и составление годовой отчетности в единый скоординированный рабочий процесс. Необходимые задачи зависят от деятельности компании, существующих процессов и потребностей в отчетности. Начните с определения того, что уже ведется, и где требуется поддержка.
Что следует обсудить на первичной консультации
Бесплатная первичная консультация дает возможность объяснить ситуацию вашей компании и обсудить подходящий объем услуг. Подготовьте краткий обзор следующего:
- Деятельность компании: Опишите, чем занимается компания, где она ведет деятельность, а также любые существенные изменения в ее деятельности.
- Структура владения: Кратко изложите структуру владения и поясните любые соответствующие изменения или трансграничные связи.
- Операции и документация: Предоставьте общую картину объема транзакций, имеющихся записей и текущей организации документооборота.
- Текущие процессы: Поясните, кто в настоящее время ведет бухгалтерский учет, подает декларации по НДС, занимается налоговыми вопросами и годовой отчетностью, включая используемое программное обеспечение или внутренние процессы.
- Предстоящие требования к отчетности: Определите известные требования к отчетности или периоды, требующие внимания, не делая предположений о сроках, которые могут зависеть от обстоятельств компании.
Эта информация дает практическую основу для обсуждения и помогает определить, какие моменты требуют дополнительного рассмотрения. В случаях, когда решение зависит от деятельности компании, структуры владения или статуса налогоплательщика, оценивайте применимый налоговый режим на основе этих фактов, а не исходя из общих примеров.
Понятный следующий шаг для регулярной поддержки
После первоначального обсуждения определите рабочий объем и порядок обмена информацией. Согласуйте, какие документы будет предоставлять компания, как будут решаться вопросы по транзакциям, и какие декларации и задачи по отчетности включены в объем. Директорам следует продолжать участвовать в проверке информации о компании и принятии решений; бухгалтер ведет согласованную бухгалтерскую и налоговую работу на основе предоставленных документов.
Для иностранного учредителя выстроенный процесс может упростить интеграцию задач по соблюдению требований в Нидерландах с более широкой деятельностью компании. Аналогично, если ваше предприятие также ведет деятельность в таких юрисдикциях, как Новая Зеландия, сотрудничество с региональными специалистами по МСП, такими как Proledger, может помочь поддерживать непрерывный бухгалтерский учет и стандарты комплаенса. Держите наготове обзор компании и имеющиеся документы, определите текущие механизмы работы и составьте список вопросов, требующих индивидуального ответа для вашей компании. Это обеспечивает четкую основу для обсуждения постоянной поддержки, исключая предположение о том, что у каждого юридического лица в Нидерландах одинаковые требования.
Сформируйте четкий план обеспечения постоянного соответствия требованиям
По мере развития вашей компании ее операционная модель может меняться. Новые рынки, смена структуры владения или расширение штата могут повлиять на вопросы, требующие внимания. Запланируйте регулярный пересмотр этих изменений, чтобы корпоративное администрирование соответствовало текущим условиям.
Используйте следующее обсуждение, чтобы определить, что изменилось, какие изменения ожидаются в дальнейшем и где требуется ясность. Целенаправленный анализ поможет превратить эти приоритеты в практический план для деятельности компании в Нидерландах.
Определив следующий шаг, вы сможете двигаться вперед с четким планом по текущей организации деятельности вашей компании.
Часто задаваемые вопросы
Чем занимается бухгалтер по корпоративному налогообложению в Нидерландах?
Бухгалтер по корпоративному налогообложению помогает интерпретировать финансовую информацию компании для целей налогообложения и готовить соответствующие отчеты. Бухгалтер может выявлять операции, требующие уточнения, сверять показатели в учетных документах и систематизировать информацию для отчетности. Это отличается от простого ввода операций в бухгалтерскую программу. Директора продолжают нести ответственность за решения компании и обязаны гарантировать полноту и точность предоставляемой информации.
Нужен ли Dutch BV бухгалтер по корпоративному налогообложению?
Для Dutch BV необходим подход, позволяющий поддерживать учет и отчетность в порядке, однако ей не обязательно требуется тот же уровень внешней поддержки, что и другой компании. Оцените, кто сможет вести администрирование, анализировать налоговые вопросы и выполнять задачи по отчетности по мере изменения бизнеса. Например, наем персонала или новые трансграничные операции могут потребовать большей координации. Подходящий формат работы зависит от фактической деятельности BV и ее внутренних ресурсов.
Каковы ставки корпоративного налога на прибыль в Нидерландах в 2026 году?
Применяемые ставки на 2026 год составляют 19% для суммы до 200 000 евро и 25,8% для суммы свыше 200 000 евро. Ставка, применяемая к налогооблагаемой прибыли компании, зависит от соответствующих налоговых правил и обстоятельств компании; сами по себе базовые ставки не определяют окончательную сумму налога к уплате. Ознакомьтесь с актуальными разъяснениями Belastingdienst по корпоративному налогу на прибыль для получения подробной информации о порядке применения и отчетности.
Сколько стоят услуги бухгалтера по корпоративному налогообложению в Нидерландах?
Стоимость услуг зависит от согласованного объема работ и обстоятельств компании. Коммерческое предложение может различаться в зависимости от того, включает ли сопровождение подачу одной декларации или также регулярный бухгалтерский учет, работу с НДС и годовую отчетность. Состояние и организация существующей документации могут влиять на объем требуемой работы. Чтобы обсудить параметры сотрудничества, подготовьте краткий обзор деятельности вашей компании, текущей организации учета и задач, которые необходимо решить.
Может ли нидерландская компания с иностранным участием работать с бухгалтером удаленно?
Да. Нидерландская компания с иностранным участием может координировать ведение бухгалтерского учета удаленно, передавая деловую документацию и информацию о контексте деятельности своему бухгалтеру. Местонахождение владельца само по себе не определяет порядок налогообложения компании. Владение из стран ЕС или стран, не входящих в ЕС, может иметь значение для определенных обстоятельств, но это не заменяет анализ самой организации, ее операций и статуса участвующих сторон.
Как долго нидерландская компания должна хранить свою бухгалтерскую документацию?
Храните деловую документацию в течение 7 лет, либо 10 лет в отношении недвижимого имущества. Систематизируйте и сохраняйте ее таким образом, чтобы компания могла сопоставить учетные записи с подтверждающими документами. В разъяснениях Belastingdienst по хранению документации содержатся подробные сведения, в том числе о том, как эти правила применяются к конкретным видам документов.
Дата последней проверки: октябрь 2026 г.
Источники
- KVK - Регистрация в Торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательская деятельность
- Belastingdienst - Ставки корпоративного налога на прибыль
- ICS Payroll - Услуги по расчету заработной платы в Нидерландах
- Belastingdienst - Налоги на заработную плату (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты в сфере корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |