
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Os prazos de entrega podem depender do seu período de reporte e das circunstâncias, pelo que deve verificar o prazo aplicável antes da submissão. As empresas estrangeiras podem ter até oito semanas após o término do período fiscal relevante para submeter uma declaração de IVA dos Países Baixos. Saber como submeter uma declaração de IVA nos Países Baixos implica declarar vendas, compras e transações da UE com precisão no período correto.
A entrega da declaração de IVA pode parecer complicada quando é necessário gerir prazos, deduções de IVA suportado e transações transfronteiriças em simultâneo. Torne o processo mais simples confirmando primeiro a sua periodicidade de entrega e, em seguida, organizando os seus valores e documentos comprovativos antes de preencher a declaração.
Este guia explica como submeter uma declaração de IVA dos Países Baixos, o que incluir, quando pode deduzir o IVA suportado e como corrigir um erro. Também abrange o enquadramento em sede de IVA das aquisições da UE, ajudando-o a preparar cada parte da sua declaração.
Principais Conclusões
- Descubra se a periodicidade atribuída para a entrega da sua declaração de IVA é mensal, trimestral ou anual e organize os seus registos em função desse período.
- Separe as compras da empresa do uso privado para poder avaliar qual o IVA suportado elegível para dedução.
- Utilize o processo de correção aplicável à dimensão do erro; algumas diferenças menores podem ser ajustadas numa declaração posterior.
- Declare o IVA sobre aquisições intracomunitárias no quadro 4b e deduza o IVA suportado elegível relativo a esses bens no quadro 5b.
- Reveja as vendas, compras e ajustamentos da declaração antes de a submeter, especialmente quando uma transação for transfronteiriça.
Índice
Como apresentar a sua declaração de IVA nos Países Baixos?
Declare o IVA cobrado sobre as vendas e o IVA dedutível pago nas compras referentes ao período atribuído. Reconcilie as faturas e os registos de transações antes de submeter a declaração e, em seguida, pague o IVA devido dentro do prazo aplicável.
Prazos de Entrega da Declaração de IVA
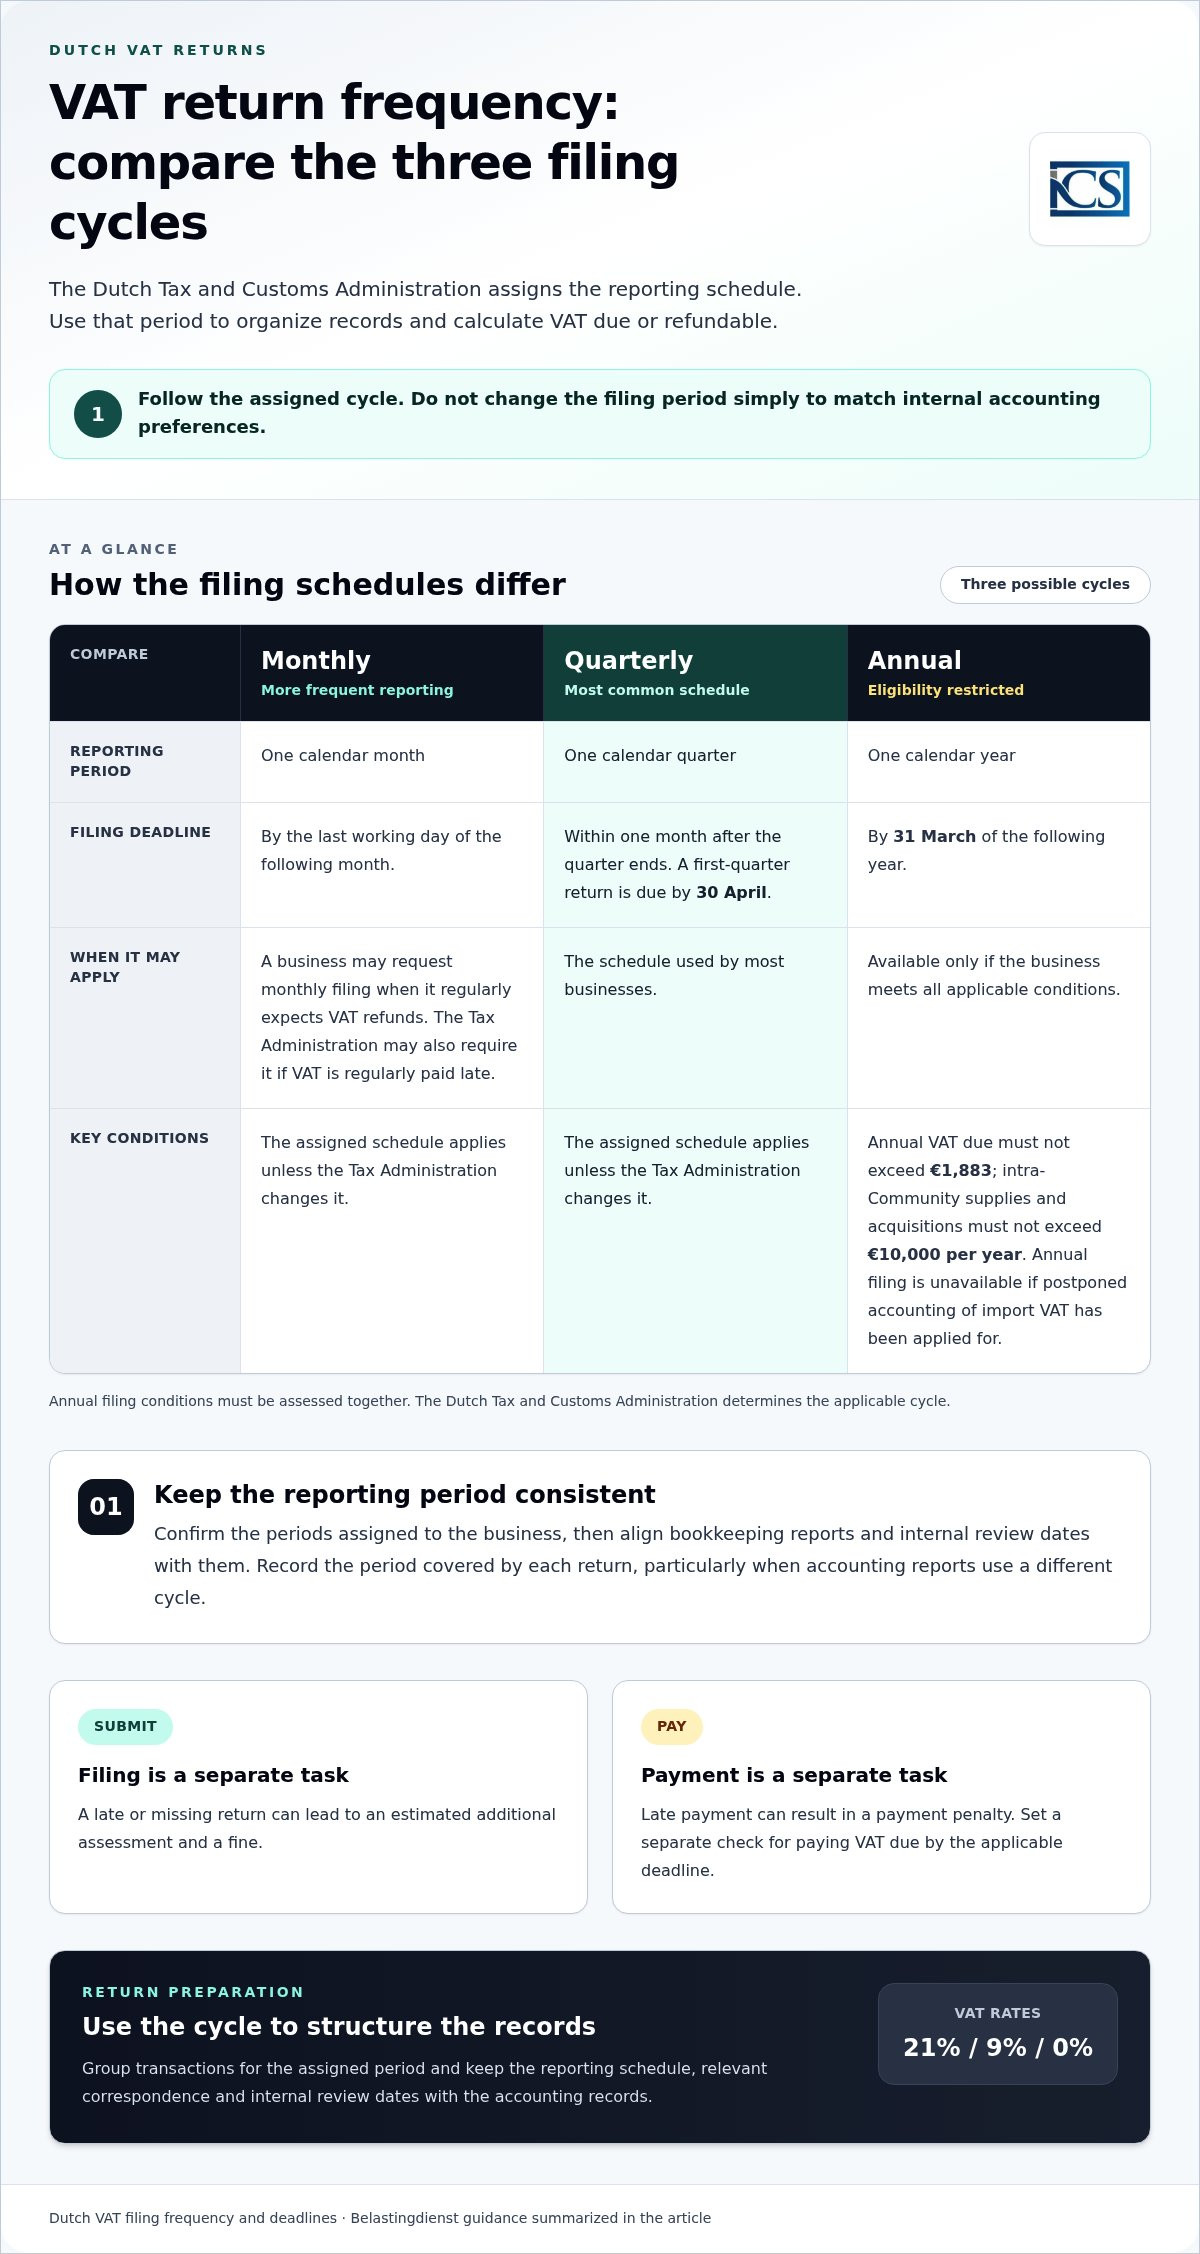
O prazo de entrega é a data-limite para a submissão de uma declaração relativa ao seu período de tributação. As empresas sediadas nos Países Baixos devem efetuar a entrega no prazo de um mês após o termo desse período, de acordo com a Administração Fiscal dos Países Baixos (Belastingdienst). Por exemplo, a declaração do primeiro trimestre deve ser entregue até 30 de abril. As declarações e os pagamentos mensais vencem no último dia útil do mês seguinte. As declarações anuais devem ser submetidas até 31 de março do ano seguinte.
As empresas estrangeiras podem dispor de até oito semanas após o termo do período fiscal relevante para submeter uma declaração de BTW neerlandesa. Cumpra o prazo aplicável ao seu período de declaração e estatuto. Para a entrega mensal, tenha em atenção o último dia útil do mês seguinte. Para a entrega trimestral, calcule um mês a partir do fim do trimestre.
Prazos de Pagamento do IVA e Moeda
O prazo de pagamento é a data até à qual o IVA devido deve ser pago. De modo geral, o pagamento deve ser efetuado até ao último dia do mês em que a declaração tem de ser entregue, de acordo com as informações sobre a declaração de IVA da Belastingdienst. Pague em euros, sem aguardar por uma liquidação, link de pagamento ou notificação separada.
Trate a submissão da declaração e o pagamento do IVA devido como tarefas distintas, e utilize a referência de pagamento correta para que o montante seja devidamente imputado. O pagamento eletrónico encontra-se disponível. Para uma declaração mensal, faça coincidir o pagamento com o último dia útil do mês seguinte ao período de tributação.
Quem Declara e Como Declaram as Empresas Estrangeiras
Uma empresa obrigada a submeter declarações de IVA nos Países Baixos deve apresentar uma para cada período atribuído, incluindo uma declaração nula se não tiver registado atividade. As empresas estrangeiras estão obrigadas à submissão eletrónica desde janeiro de 2014. Os sujeitos passivos não residentes devem nomear um representante fiscal neerlandês ao abrigo do Artigo 33a da OB 1968.
Uma eenmanszaak pode submeter a declaração através do DigiD ou do eHerkenning; uma VOF ou Dutch BV necessita do eHerkenning. Uma empresa pode autorizar um terceiro, como um representante fiscal, a proceder à entrega em seu nome. Antes de preencher a declaração, reúna as faturas de vendas e de fornecedores, juntamente com os registos de transações sujeitas a autoliquidação (reverse charge).
As taxas normais de IVA são de 21%/9%/0%. De acordo com a Administração Fiscal dos Países Baixos (Belastingdienst), determinados bens e serviços estão sujeitos a uma taxa de IVA de 9%. Declare o IVA sobre aquisições intracomunitárias de bens no campo 4b; o IVA suportado elegível relativo a esses bens pode ser deduzido no campo 5b.
Os prazos das declarações comerciais são distintos dos prazos de reembolso de IVA a turistas. Para ter direito a um reembolso de IVA turístico nos Países Baixos, o comprador deve transportar os produtos adquiridos para fora da UE na sua bagagem pessoal no prazo de três meses após o fim do mês da compra. Tal não altera as obrigações regulares de declaração de IVA de uma empresa.
As empresas que estejam a estabelecer operações nos Países Baixos podem consultar os passos práticos para iniciar uma empresa nos Países Baixos a par das suas obrigações de entrega de declarações de IVA.
Periodicidade de entrega da declaração de IVA
A periodicidade de entrega é o calendário de comunicação atribuído a uma empresa registada para efeitos de BTW pela Administração Aduaneira e Fiscal dos Países Baixos. As declarações podem ser mensais, trimestrais ou anuais, sendo que a maioria das empresas efetua a entrega trimestralmente. Utilize o período indicado na sua declaração para organizar os registos e calcular o IVA a pagar ou a reembolsar. Não selecione um ciclo diferente apenas para corresponder às preferências da sua contabilidade interna.
A entrega anual está disponível apenas quando a empresa cumpre as condições exigidas para essa periodicidade. O IVA anual devido não deve exceder 1.883 €, e as suas transmissões e aquisições intracomunitárias não devem ultrapassar 10.000 € por ano. A entrega anual não se encontra disponível se a empresa tiver solicitado o diferimento do pagamento do IVA na importação (postponed accounting). Estes critérios devem ser avaliados em conjunto antes de optar por um ciclo anual.
Uma empresa pode solicitar a periodicidade mensal quando a sua atividade justificar uma comunicação mais frequente, como em situações em que prevê reembolsos com regularidade. A Administração Fiscal pode igualmente exigir declarações mensais caso o IVA seja pago repetidamente com atraso. Uma alteração nas circunstâncias pode afetar tanto o ciclo de declaração como a carga administrativa. Conserve o calendário atribuído e o motivo de qualquer pedido de alteração nos seus registos contabilísticos.
Se o seu calendário de entrega sofrer alterações, confirme primeiro quais os períodos de declaração atribuídos pela Administração Fiscal. Harmonize os relatórios contabilísticos e as datas de revisão interna com esses períodos. Isto facilita o agrupamento coerente das transações, sobretudo se o seu sistema contabilístico gerar relatórios por mês civil mas a sua declaração de IVA abranger um trimestre. Registe o período coberto por cada declaração submetida.
O atraso na entrega e o atraso no pagamento constituem infrações de conformidade distintas. Uma declaração entregue fora de prazo ou em falta pode resultar numa liquidação oficiosa adicional por estimativa e numa coima, enquanto o atraso no pagamento pode originar sanções por mora. A Administração Fiscal pode impor a entrega mensal caso o IVA seja pago repetidamente fora de prazo. Estabeleça controlos separados para a submissão da declaração e para o pagamento do IVA, em vez de assumir que o cumprimento de uma tarefa significa a satisfação de ambas as obrigações.
Antes de selecionar ou requerer uma periodicidade, compare a posição expectável da empresa em termos de IVA, o volume de transações transfronteiriças e a capacidade de manter os registos atualizados. A entrega anual reduz o número de declarações, mas está limitada pelas condições de elegibilidade. A periodicidade mensal pode favorecer pedidos regulares de reembolso, enquanto a entrega trimestral permanece como o calendário mais comum. A Administração Aduaneira e Fiscal dos Países Baixos determina o ciclo aplicável; cumpra o calendário estabelecido e arquive as respetivas notificações junto dos registos contabilísticos.
Dedução do IVA suportado e utilização para fins privados
Apuramento da posição de IVA através do confronto do IVA suportado nas compras e da tributação da utilização para fins privados no período correspondente. A Administração Aduaneira e Fiscal dos Países Baixos (Belastingdienst) exige que a declaração contemple tanto o IVA pago a fornecedores como a utilização sujeita a imposto para fins privados.
IVA Suportado Dedutível
O IVA suportado dedutível é o imposto que uma empresa pode recuperar sobre os seus gastos de exploração. A Administração Aduaneira e Fiscal dos Países Baixos (Belastingdienst) refere que os empresários podem recuperar o IVA suportado em despesas de atividade económica exercendo o direito à dedução na respetiva declaração de IVA.
Inicie a verificação pelos registos de compras do período em causa. Confirme cada montante objeto de dedução com a correspondente fatura do fornecedor e verifique se a aquisição está relacionada com a atividade da empresa. Mantenha a fatura associada ao respetivo lançamento contabilístico para rastrear o IVA deduzido até ao gasto incorrido; para fornecimentos operacionais e artigos personalizados, a encomenda através de fornecedores como o theceocreative.com que disponibilizam prazos de pagamento Net 15 estruturados pode auxiliar na organização das faturas comerciais. Esta verificação ajuda a distinguir as compras operacionais de encargos pessoais e de transações lançadas no período incorreto.
No caso de bens adquiridos a outro Estado-Membro da UE, o IVA pode ser autoliquidado e deduzido no campo 5b da mesma declaração neerlandesa, segundo a Belastingdienst. Mantenha os dados da aquisição junto da documentação de compra e reconcilie-os com a inscrição na declaração. Caso exista excesso de IVA a favor do sujeito passivo, a empresa pode solicitar o seu reembolso através da declaração. A administração fiscal transfere o montante reembolsável de forma automática após a submissão.
Utilização Privada e IVA Suportado
Entende-se por utilização para fins privados a afetação de bens ou serviços registados pela empresa para uso pessoal e não exclusivamente para a atividade económica. A Administração Aduaneira e Fiscal dos Países Baixos (Belastingdienst) exige que a utilização para fins privados sujeita a imposto seja incluída na declaração de IVA.
Antes de fechar a declaração, reveja as despesas que possam ter simultaneamente uma utilização profissional e pessoal. Mantenha registos precisos de cada aquisição e da sua afetação e, em seguida, contabilize a utilização pessoal tributável em separado do IVA suportado deduzido. Este procedimento evita que se trate o uso pessoal como se toda a aquisição tivesse sido efetuada para fins empresariais.
Mantenha uma reconciliação de período a período que demonstre a aquisição, o montante de IVA, a dedução efetuada e qualquer regularização decorrente do uso privado. Para uma aquisição intracomunitária de bens, conserve o registo documental da transação que sustenta o preenchimento do campo 5b. Estes registos tornam mais simples demonstrar o enquadramento fiscal dado a cada verba sem depender de memória ou misturar transações não relacionadas.
Se uma declaração anterior tiver omitido um crédito de IVA neerlandês suportado, apresente um pedido de regularização no prazo de cinco anos a contar do período de imposto relevante. Guarde o documento comprovativo da compra original e o respetivo cálculo com os seus registos de retificação. A documentação deve especificar o período em causa e a forma como o valor reivindicado foi apurado.
Correção de erros na declaração de IVA
Uma correção de IVA retifica uma declaração após a identificação de um erro. Primeiro, identifique o período e a transação afetados e, em seguida, compare os valores declarados com os seus registos de vendas e compras. Verifique se o erro alterou o IVA a pagar ou o reembolso solicitado. Essa diferença determina o que a correção deve retificar.
Nos Países Baixos, uma diferença inferior a 1.000 € pode ser corrigida na declaração de IVA seguinte. Por exemplo, se uma fatura de fornecedor tiver sido omitida e a diferença resultante for inferior a esse montante, inclua o ajuste no envio seguinte. Mantenha a fatura e um cálculo claro com os registos contabilísticos do período, para que o valor revisto possa ser rastreado.
Não aplique a regra de ajuste na declaração seguinte a uma diferença igual ou superior a 1.000 €. Separe o erro das transações do período corrente e determine o procedimento de correção aplicável à declaração original. Registe o montante, o período de tributação afetado e o motivo da alteração. Isto ajuda a distinguir uma correção do IVA regular sobre novas vendas ou compras.
Se um erro implicar que liquidou IVA a menos, calcule o montante em falta a partir dos documentos da transação, utilizando a taxa aplicável no momento. Se liquidou a mais, calcule o excesso separadamente. Verifique a fatura do cliente e qualquer nota de crédito ou documento de substituição antes de alterar os valores da declaração. Baseie a correção na transação subjacente, e não num total estimado.
Uma correção que origine IVA adicional a pagar pode afetar o pagamento. Não são cobrados juros sobre uma correção de IVA neerlandês paga com atraso se a correção for efetuada no prazo de três meses após a submissão da declaração. Registe tanto a data de submissão original como a data de correção. Este período de correção é distinto do prazo para uma declaração regular.
Um erro que afete um reembolso também requer uma revisão ao nível da transação. Confirme se a compra respeita à atividade da empresa, se a fatura do fornecedor comprova o montante de IVA e se a dedução foi imputada ao período correto. Se o erro reduziu o reembolso, calcule o saldo corrigido a partir dos valores originais. Mantenha o cálculo junto dos respetivos documentos comprovativos.
Utilize um registo de correções consistente para cada declaração afetada: anote o período, a transação, o montante original, o montante corrigido e o efeito no IVA a pagar ou a reembolsar. Reconcilie esse registo com a declaração seguinte quando a diferença for inferior a 1.000 € e o ajuste for aí realizado. Para outras diferenças, siga o procedimento de correção aplicável à declaração submetida. Este processo também ajuda a identificar erros repetidos nos dados de registo de IVA, faturas de fornecedores ou classificação contabilística de transações antes de submeter uma nova declaração.
Quem deve submeter uma declaração de IVA nos Países Baixos?
Uma empresa obrigada a submeter declarações de IVA nos Países Baixos deve apresentar uma para cada período atribuído, mesmo que não tenha tido atividade comercial nos Países Baixos ou que preveja um reembolso. A obrigação declarativa depende das atividades tributáveis, do registo de IVA e de qualquer regime aplicável, e não apenas da forma jurídica da empresa.
As empresas nos Países Baixos devem registar-se para efeitos de IVA a partir da sua primeira atividade tributável, sem qualquer limiar mínimo de faturação. As empresas não pertencentes à UE que realizem operações tributáveis nos Países Baixos também não têm, geralmente, limiar de registo para efeitos de IVA. Antes de realizar transmissões de bens ou prestações de serviços, uma empresa estrangeira deve avaliar se as suas atividades nos Países Baixos são tributáveis. O estatuto de empresa estrangeira, por si só, não afasta a obrigação de registo.
O regime dos pequenos empresários, conhecido como KOR, é uma opção de IVA para empresários com um volume de negócios anual não superior a 20.000 €. O regime pode afetar a forma como as empresas aderentes gerem o IVA, as deduções e as declarações. Considere estas consequências conexas em conjunto: uma empresa que renuncie à dedução do IVA suportado deve comparar essa restrição com o IVA previsto sobre vendas e compras.
Um limiar de registo distinto para pequenas empresas pode aplicar-se a empresas com um volume de negócios anual igual ou inferior a 2.200 € que não estejam obrigadas a registar-se na KVK. Este não é o mesmo limiar que o do KOR. Primeiro, determine se o registo na KVK é obrigatório e, em seguida, avalie se a empresa pode utilizar esta opção separada. Não presuma que o cumprimento de um limiar qualifica automaticamente a empresa para o outro.
As empresas estrangeiras devem distinguir entre circunstâncias comunitárias (UE) e extracomunitárias (não UE). As empresas não pertencentes à UE que realizem operações tributáveis nos Países Baixos geralmente não dispõem de limiar de registo. Os sujeitos passivos não residentes devem nomear um representante fiscal neerlandês para as suas obrigações de IVA ao abrigo do Artigo 33a da OB 1968. Este requisito diz respeito a sujeitos passivos não residentes, e não a qualquer empresa estrangeira simplesmente por ter proprietários no estrangeiro.
Após o registo, siga o calendário de submissão atribuído pela Administração Tributária e Aduaneira dos Países Baixos. Uma empresa registada para efeitos de IVA deve submeter todas as declarações obrigatórias, incluindo uma declaração nula para um período sem atividade a declarar. Se a declaração apresentar excesso de IVA suportado, submeta-a para solicitar o reembolso em vez de omitir o envio. Mantenha registos das vendas tributáveis, compras e dados de registo para preencher cada declaração de forma consistente.
Para avaliar a sua situação, identifique onde a empresa fornece bens ou serviços, se essas atividades são tributáveis nos Países Baixos e se algum regime se aplica. Em seguida, determine se o registo é obrigatório, se a empresa optou pelo KOR e se é necessária a nomeação de um representante fiscal para não residentes. Estas etapas esclarecem tanto o estatuto de registo como as obrigações declarativas em curso.
Intercompany Solutions: Dutch BV Company Formation
A Intercompany Solutions presta apoio a empresários estrangeiros que estejam a constituir uma Dutch BV e necessitem de organizar o cumprimento fiscal correspondente. O seu serviço de Dutch BV Company Formation inclui o registo e os pedidos de IVA, com a constituição remota a ser concluída no prazo de 3 a 5 dias úteis. Quando a empresa estiver operacional, os serviços de contabilidade e fiscalidade podem prestar suporte na escrituração contabilística, declarações fiscais e cumprimento contínuo de obrigações, incluindo a preparação de declarações de IVA nos Países Baixos.
A Intercompany Solutions pode ajudar na constituição de uma entidade neerlandesa ou quando necessitar de apoio para as respetivas obrigações contabilísticas e fiscais. Continua a ser da sua responsabilidade facultar registos completos das transações e cumprir os prazos de submissão aplicáveis à sua empresa. Escolha o suporte consoante necessite da constituição da empresa, da contabilidade corrente ou de ambos.
Contacte a Intercompany Solutions para debater a constituição ou as necessidades contabilísticas da sua empresa neerlandesa.
Torne a sua próxima rotina de declaração de IVA mais fácil de gerir
Utilize o próximo ciclo de tributação para estabelecer um processo claro de recolha de faturas, revisão de registos de transações e atribuição de responsabilidades pela submissão e pelo pagamento. Uma rotina consistente ajuda a identificar documentos em falta atempadamente e a associar as correções ao período correto. Cria também uma base prática para melhorar o fluxo de trabalho contabilístico à medida que o negócio evolui; para empresas que gerem operações internacionais ou que pretendam modernizar os seus sistemas de contabilidade digital, os recursos da Count On Me destacam como as plataformas de contabilidade na nuvem podem simplificar a manutenção de registos e o cumprimento das obrigações correntes.
Se está a decidir como submeter uma declaração de IVA nos Países Baixos, transforme as regras aplicáveis à sua empresa num processo reproduzível. Defina um lembrete no calendário, mantenha os documentos comprovativos reunidos e agende uma revisão antes do termo do prazo de cada declaração. Se a sua empresa neerlandesa também necessitar de apoio contabilístico ou fiscal, a Intercompany Solutions pode analisar consigo os requisitos pertinentes.
Um processo de submissão organizado proporciona-lhe maior controlo e clareza em cada período de tributação.
Perguntas Frequentes
Um crédito de IVA holandês é geralmente reembolsado automaticamente quando uma declaração submetida apresenta um reembolso devido. Antes de submeter, concilie o crédito com as faturas de compra e verifique se o IVA suportado pertence ao período declarado. Mantenha os registos comprovativos com os seus documentos contabilísticos. Se tiver omitido excesso de IVA suportado de um período anterior, apresente um pedido de recuperação no prazo de cinco anos a contar desse período de IVA.
Os empresários declaram o IVA para os períodos de entrega atribuídos, contabilizando vendas, compras e ajustamentos relevantes em cada declaração. Por exemplo, um empresário sem vendas durante um período pode ainda assim ter de submeter uma declaração a zeros se a entrega for obrigatória. As empresas que participam no regime holandês de pequenas empresas, KOR, não cobram IVA sobre as entregas, não deduzem o IVA suportado nem submetem declarações de IVA.
Pague qualquer IVA devido em euros até ao prazo aplicável da declaração. Não aguarde por uma liquidação separada ou pedido de pagamento. O pagamento eletrónico está disponível. Inclua a referência de pagamento correta para que a Administração Tributária e Aduaneira holandesa possa imputar o pagamento à conta certa. Guarde o comprovativo de pagamento com a declaração submetida e os registos contabilísticos, especialmente se submeter e pagar separadamente.
A Administração Tributária e Aduaneira holandesa atribui um calendário de entrega mensal, trimestral ou anual. A entrega trimestral é a mais comum, mas a declaração mensal pode aplicar-se em circunstâncias específicas. A entrega anual está disponível apenas para empresas que cumpram as condições aplicáveis. Siga o período indicado para a sua declaração em vez de escolher um calendário por si próprio e mantenha registos que comprovem cada período de entrega atribuído.
Comece por identificar o período da declaração e o valor ou a transação sobre a qual tem dúvidas. Compare-o com a fatura subjacente, o registo de vendas ou a documentação de pagamento e, em seguida, verifique se se refere a IVA liquidado, IVA suportado ou a um ajustamento. Registe a questão e o seu cálculo. Isto facilita a resolução de discrepâncias sem as misturar com transações de outro período.
Inicie sessão no Mijn Belastingdienst Zakelijk utilizando o método de acesso correspondente à sua forma jurídica. Uma eenmanszaak pode utilizar o DigiD ou o eHerkenning; uma BV ou VOF necessita do eHerkenning. Abra a declaração relativa ao período atribuído, insira os valores nos campos relevantes, reveja os totais e submeta. Guarde a confirmação e, em seguida, efetue o pagamento separadamente se houver IVA devido.
Reúna faturas de vendas e de fornecedores, juntamente com registos de transações que exijam ajustamentos de IVA. Precisará de valores para o IVA cobrado a clientes, IVA pago a fornecedores, IVA sujeito a autoliquidação e uso privado tributável. Para aquisições de bens na UE, guarde os detalhes da transação necessários para declarar a aquisição e qualquer IVA suportado dedutível. Organize os documentos por período de tributação para poder conciliar cada declaração com os respetivos registos de origem.
Os prazos dependem de o período atribuído ser mensal, trimestral ou anual e de a empresa estar estabelecida nos Países Baixos ou no estrangeiro. Uma empresa sediada nos Países Baixos geralmente entrega a declaração no prazo de um mês após o termo do seu período; as empresas estrangeiras podem entregar até oito semanas após o termo do período relevante. Por exemplo, a declaração do primeiro trimestre deve ser entregue até 30 de abril. O pagamento também deve ser efetuado até ao prazo aplicável.
Fontes
- KVK - Registo no Registo Comercial holandês
- Business.gov.nl - Sociedade privada de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil holandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- RVO - Fazer negócios internacionalmente
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |