


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-29 · Last reviewed 2026-09-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Comprometer-se com operações nos Países Baixos antes de testar a procura pode gerar custos evitáveis e trabalho de conformidade. A decisão de expandir a atividade para os Países Baixos deve começar com provas de adequação ao mercado, e não com a constituição de uma empresa.
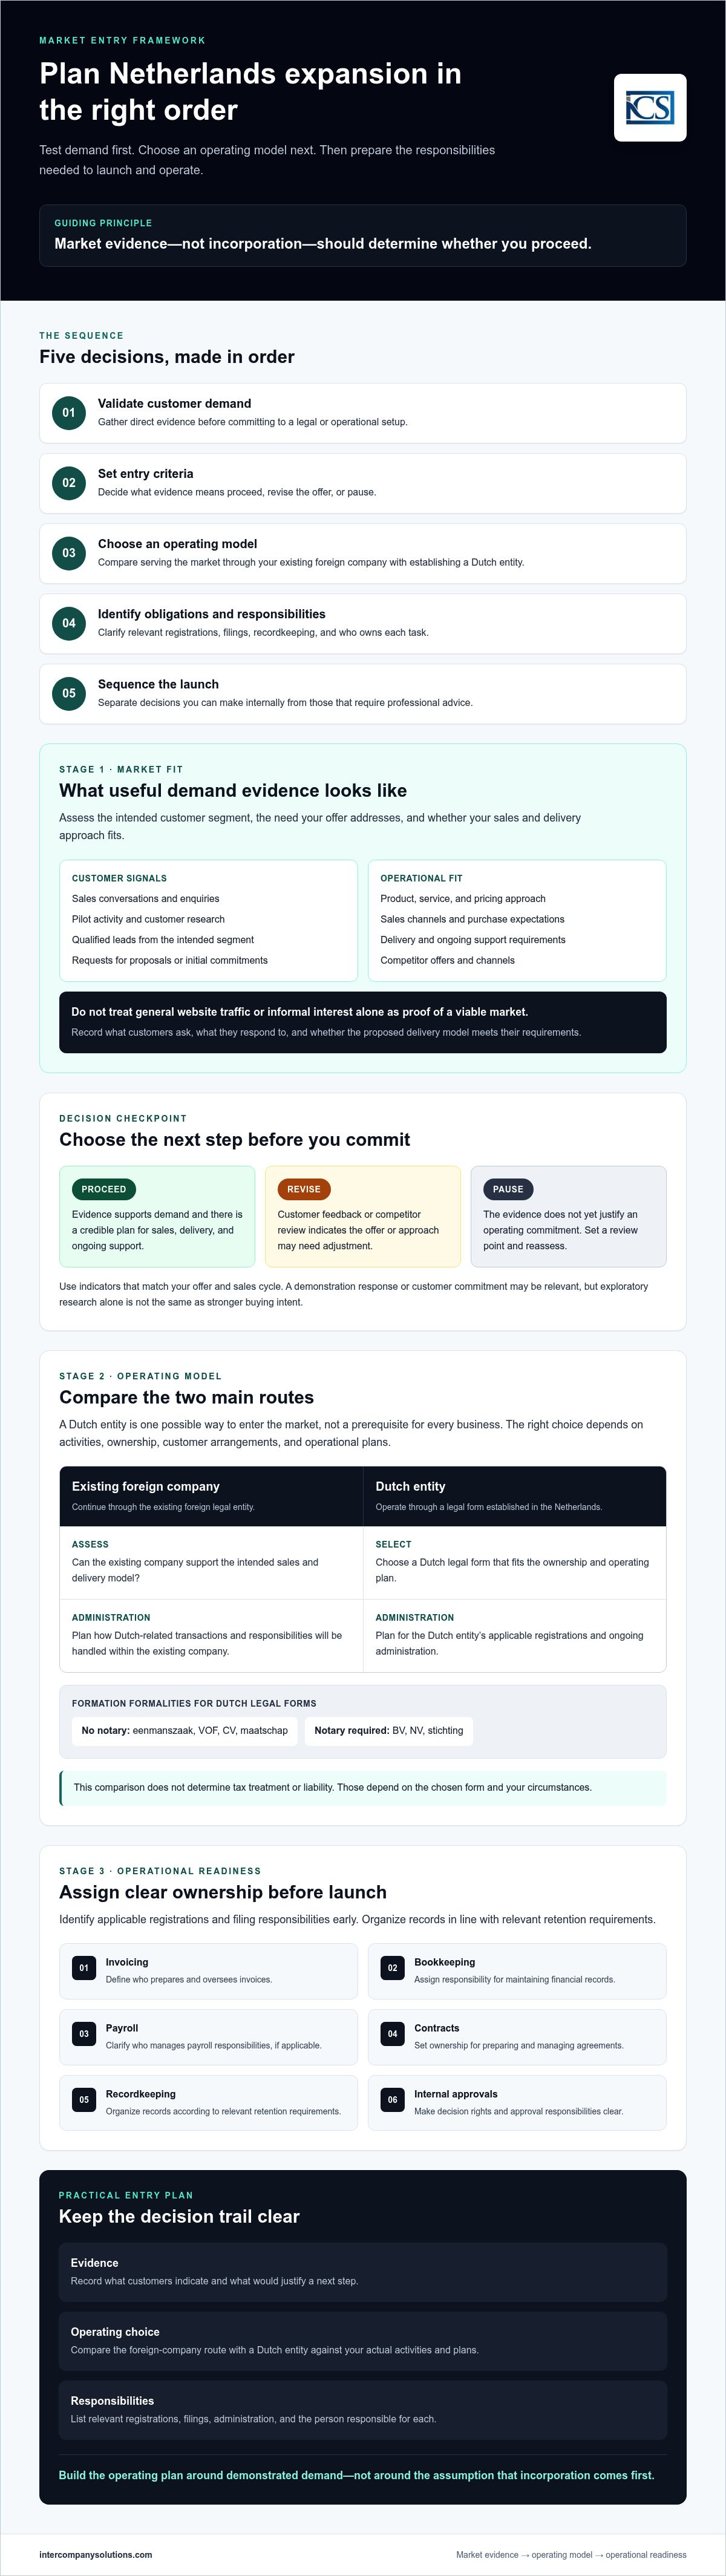
É compreensível ter dúvidas sobre qual modelo operacional se adequa aos seus planos, quais obrigações holandesas se aplicam e como gerir o negócio a partir do estrangeiro. Este guia estabelece uma estrutura em etapas para ajudá-lo a avaliar a procura antes de assumir compromissos significativos, comparar os principais modelos operacionais e identificar as decisões de conformidade relevantes para a sua situação. Explica também como sequenciar o estudo de mercado, a configuração e a administração contínua para que possa planear cada etapa. O caminho certo depende de fatores como as suas atividades comerciais, a titularidade e se pretende constituir uma entidade holandesa ou atender o mercado a partir do estrangeiro. Analise estas decisões por ordem para que possa construir um plano de entrada prático sem tratar a constituição da sociedade como o primeiro passo.
Principais Conclusões
- Valide a procura dos clientes antes de se comprometer com uma estrutura jurídica ou operacional.
- Compare a operação através da sua empresa estrangeira existente com a constituição de uma entidade holandesa e, em seguida, avalie qual modelo se adapta às suas circunstâncias.
- Identifique antecipadamente os registos aplicáveis e as obrigações declarativas, e organize os registos em conformidade com os requisitos de retenção pertinentes.
- Atribua responsabilidades claras pela faturação, contabilidade, processamento de salários, contratos, arquivo documental e aprovações internas antes do lançamento.
- Construa um plano de entrada sequenciado e identifique quais decisões pode tomar internamente e quais exigem aconselhamento profissional.
Índice
- Expanda o seu negócio para os Países Baixos testando primeiro a adequação ao mercado
- Escolha um modelo operacional nos Países Baixos antes da constituição
- Planeie os registos, a fiscalidade e a conformidade nos Países Baixos antes do lançamento
- Prepare as operações, a contratação de pessoal e a administração financeira nos Países Baixos
- Transforme o plano de expansão para os Países Baixos num lançamento sequenciado
Expanda o seu negócio para os Países Baixos testando primeiro a adequação ao mercado
Confirme a viabilidade comercial antes de se comprometer com uma estrutura jurídica ou operacional. A constituição de uma entidade neerlandesa pode estabelecer uma estrutura local, mas não demonstra que os clientes irão adquirir o seu produto ou serviço. Se pretende expandir o seu negócio para os Países Baixos, comece por testar a procura dos clientes e os requisitos práticos para servir esses clientes.
Utilize evidências das suas próprias conversas de vendas, consultas, atividades-piloto e pesquisas de clientes. Consulte a Economia dos Países Baixos para obter informações sobre setores e relações comerciais e, em seguida, avalie o que esse contexto significa para a sua oferta específica. A preparação para a entrada no mercado significa evidência de procura combinada com um plano operacional exequível.
Defina a oportunidade de mercado nos Países Baixos
Especifique quem tem maior probabilidade de comprar, que necessidade a sua oferta satisfaz e como irá alcançar esses clientes. Verifique se o seu produto, serviço, estratégia de preços e processo de vendas se adequam ao segmento-alvo. Considere os canais que pode utilizar, como os clientes esperam comprar e o que a entrega ou o suporte exigirão. O domínio linguístico e a acessibilidade internacional podem facilitar a comunicação, mas nenhum deles garante a procura.
Compare os seus pressupostos com evidências diretas. Por exemplo, registe quais os grupos de clientes que respondem aos contactos, que questões colocam e se o modelo de fornecimento proposto satisfaz os seus requisitos. Analise as ofertas e os canais dos concorrentes para identificar onde a sua proposta se distingue e onde poderá necessitar de ajustamentos.
Defina critérios de entrada mensuráveis
Decida antecipadamente quais as evidências que justificariam o passo seguinte. Possíveis indicadores incluem contactos qualificados (leads) do segmento de clientes pretendido, interesse reiterado após uma demonstração do produto, pedidos de propostas ou compromissos iniciais de clientes. Escolha métricas que correspondam ao seu ciclo de vendas e à sua oferta. O tráfego geral no website ou o interesse informal, por si só, não constituem prova de um mercado viável.
A investigação exploratória ajuda a formular e testar pressupostos. Os compromissos operacionais exigem evidências mais sólidas, tais como uma intenção clara de compra e um plano credível para vendas, fornecimento e suporte contínuo. Defina um ponto de avaliação e registe o que o levaria a avançar, a rever a oferta ou a fazer uma pausa.
Assim que tiver uma visão mais clara da procura, utilize as orientações sobre como iniciar uma empresa nos Países Baixos para analisar as questões práticas de constituição que se seguem. Mantenha a validação de mercado separada da constituição societária: tome a decisão operacional porque as evidências a sustentam, e não porque uma empresa já foi constituída.
Escolha um modelo operacional nos Países Baixos antes da constituição
Após avaliar a procura do mercado, decida como irá exercer a sua atividade antes de organizar uma estrutura neerlandesa. Pode continuar a operar através da sua sociedade estrangeira existente ou constituir uma entidade neerlandesa. Nenhuma das opções é automaticamente a mais correta. A escolha depende das suas atividades, estrutura societária, acordos com clientes e planos de gestão operacional. Uma entidade neerlandesa é uma forma possível de entrar no mercado, não um pré-requisito para todas as empresas.
Compare os principais modelos operacionais
Distinga o modelo operacional da forma jurídica. Uma sociedade estrangeira existente pode servir clientes neerlandeses sem criar uma entidade neerlandesa, mas as consequências dependem dos factos concretos. Uma entidade neerlandesa cria uma estrutura jurídica local com as suas próprias exigências de constituição e administração.
| Critério de decisão | Sociedade estrangeira existente | Entidade neerlandesa |
|---|---|---|
| Estrutura jurídica | A atividade continua através da sua pessoa coletiva estrangeira existente. | A atividade opera através de uma forma jurídica estabelecida nos Países Baixos. |
| Decisão de constituição | Avalie se a sociedade existente pode suportar o modelo de vendas e fornecimento pretendido. | Selecione uma forma jurídica neerlandesa que se adeque à estrutura de propriedade e ao plano operacional. |
| Administração | Confirme como as transações e responsabilidades relacionadas com os Países Baixos serão geridas dentro da sociedade existente. | Planeie os registos aplicáveis e a administração corrente da entidade neerlandesa. |
| Formalidades de constituição | Dependem da jurisdição e da estrutura da sociedade existente. | Eenmanszaak, VOF, CV e maatschap não exigem notário; BV, NV e stichting exigem. |
Esta comparação geral não determina o enquadramento fiscal nem a responsabilidade. Essas matérias dependem da forma escolhida e das suas circunstâncias. A visão geral das estruturas empresariais do Business.gov.nl é um ponto de partida útil para comparar formas jurídicas.
Decida se uma Dutch BV se adequa ao plano
Uma BV pode ser adequada para uma empresa que necessite de uma entidade jurídica neerlandesa, mas não é um requisito automático para a entrada no mercado. O capital social mínimo para uma Dutch BV é de 1 €. Considere a estrutura societária, o processo de tomada de decisões e as estruturas transfronteiriças antes de escolher esta forma. Se tiver selecionado uma BV, analise os requisitos de constituição de sociedades nos Países Baixos e confirme a via de constituição adequada às suas circunstâncias.
Quando a titularidade do capital, a residência fiscal ou os acordos transfronteiriços afetarem a decisão, procure aconselhamento jurídico ou fiscal qualificado. Também pode discutir as suas questões sobre a constituição de uma Dutch BV antes de se comprometer com uma estrutura.
Planeie os registos, a fiscalidade e a conformidade nos Países Baixos antes do lançamento
Após selecionar um modelo operacional, mapeie os respetivos registos e obrigações periódicas de acordo com as suas atividades comerciais efetivas. Os requisitos podem variar entre uma entidade neerlandesa e uma sociedade estrangeira, e o enquadramento em sede de IVA depende das transações e das circunstâncias. Utilize esta lista de verificação para atribuir responsabilidades antes de iniciar a atividade comercial.
- Identifique os registos aplicáveis. Verifique se a empresa necessita de registo de IVA nos Países Baixos e, se relevante para as suas atividades, de um número EORI. A Administração Fiscal Neerlandesa disponibiliza orientações sobre o IVA, enquanto a Câmara de Comércio (KVK) explica o registo comercial. Não presuma que todas as empresas em expansão têm as mesmas obrigações.
- Atribua a responsabilidade pelas declarações. Nomeie a pessoa ou o consultor responsável por cada declaração fiscal, registo e notificação de alteração. Registe quem prepara, revê e submete cada elemento.
- Organize os registos e as datas de reporte. Crie um processo para arquivar faturas, contratos, registos de transações e correspondência e, em seguida, adicione as datas de submissão relevantes a um calendário partilhado.
- Confirme as obrigações antes do lançamento. Verifique as regras aplicáveis à entidade, à atividade e às estruturas transfronteiriças em vez de confiar apenas numa lista de verificação genérica.
O registo para efeitos de IVA é independente dos outros registos e obrigações declarativas de uma sociedade. Para entidades detidas por entidades estrangeiras, o registo de IVA demora normalmente entre 6 e 8 semanas. Encare este prazo como uma estimativa de planeamento, e não como um prazo de processamento garantido ou prazo legal. As taxas de IVA são de 21%, 9% ou 0%, consoante os bens ou serviços e a transação. Consulte as orientações atuais sobre IVA da Administração Fiscal Neerlandesa para verificar o enquadramento específico.
Elabore um calendário de conformidade e um processo de arquivo documental
Defina com precisão os responsáveis pelas declarações. Para uma Dutch BV, registe o responsável pelas matérias de imposto sobre o rendimento das pessoas coletivas, contabilidade, contas anuais e quaisquer declarações de IVA aplicáveis. As taxas nominais de imposto sobre o rendimento das pessoas coletivas são de 19% até 200.000 € e de 25,8% acima desse valor. A sua aplicação depende do lucro tributável e das circunstâncias da sociedade; confirme as regras vigentes junto da Administração Fiscal Neerlandesa.
Para as entidades neerlandesas relevantes, mantenha a informação sobre a titularidade societária atualizada: o limiar de UBO é >25%, e as alterações de UBO têm de ser comunicadas no prazo de 7 dias. Consulte as orientações da KVK sobre o registo de UBO relativamente aos requisitos de comunicação aplicáveis. A documentação deve ser conservada durante 7 anos, ou 10 anos no caso de bens imóveis. As contas anuais são depositadas na KVK no prazo de 12 meses após o fecho do exercício. Adicione cada data aplicável ao calendário de conformidade e verifique a obrigação específica face às circunstâncias da sua entidade.
Prepare as operações holandesas, o quadro de pessoal e a administração financeira
Um plano de entrada viável necessita de uma definição clara de responsabilidades para as tarefas diárias, e não apenas de uma estrutura jurídica escolhida. Antes de iniciar a atividade comercial, decida quem emitirá faturas, manterá a contabilidade, gerenciará contratos, arquivará registros e aprovará pagamentos ou outros compromissos. Se a sua equipe estiver no exterior, documente como as informações serão transferidas e quem poderá agir quando a pessoa responsável estiver indisponível.
Planeje o quadro de pessoal e a conformidade trabalhista
Primeiro, determine se planeja contratar funcionários ou utilizar outro modelo de contratação. Esses arranjos não são automaticamente intercambiáveis; o enquadramento correto depende da relação de trabalho real e das regras aplicáveis. Os requisitos de contratação também podem diferir consoante o estatuto do trabalhador. Em particular, as considerações relativas à autorização de trabalho variam para cidadãos da UE, do EEE e da Suíça em comparação com pessoas de fora desses grupos. Consulte as orientações do governo holandês sobre a contratação de pessoal e, quando relevante, as informações de trabalho e residência do IND antes de acordar datas de início ou responsabilidades.
Defina quem coletará as informações dos funcionários, preparará os dados da folha de pagamento, revisará os pagamentos e manterá os registros associados. Se a contratação fizer parte do seu plano, consulte este guia sobre a folha de pagamento nos Países Baixos para aspectos a considerar no seu planejamento. A Intercompany Solutions também oferece serviços de folha de pagamento para entidades holandesas, incluindo a administração de folhas de pagamento e apoio ao quadro de pessoal.
Atribua a responsabilidade pela administração financeira
Torne cada processo explícito. Nomeie um responsável pela elaboração e um revisor para a contabilidade, declarações de IVA aplicáveis, entregas anuais e relatórios financeiros. Estabeleça prazos internos anteriores às datas de vencimento formais e crie um processo de aprovação para faturas, pagamentos a fornecedores e contratos. Responsabilidades claras reduzem o risco de falhas de transição quando a administração é gerida entre diferentes jurisdições.
Defina a forma como os documentos de suporte chegarão à pessoa responsável pela contabilidade, quem verifica os registros de transações e onde os registros finais são arquivados. Se os proprietários ou administradores trabalharem em países diferentes, defina quem pode aprovar compromissos e como as aprovações são documentadas. Confirme os deveres de reporte aplicáveis à entidade e às atividades selecionadas, em vez de presumir que todas as empresas possuem o mesmo calendário de obrigações declarativas.
Se a abertura de uma conta bancária holandesa fizer parte do seu plano, trate-a como uma frente de trabalho separada e confirme que documentação a instituição exige. A Intercompany Solutions oferece assistência na abertura de contas bancárias como parte do seu apoio a empreendedores que constituem uma empresa holandesa.
Transforme o plano de expansão para os Países Baixos num lançamento sequenciado
Transforme as decisões da sua avaliação de mercado, modelo operacional, análise de conformidade e plano de operações numa sequência. Isto ajuda-o a identificar o que pode ser decidido internamente e onde é necessário aconselhamento jurídico, fiscal ou regulamentar antes de alocar recursos. Um plano de lançamento deve atribuir um responsável e um prazo a cada decisão necessária.
Utilize uma lista de verificação de prontidão antes de se comprometer
Antes de passar do planeamento para o lançamento, confirme a quem pretende servir, como irá disponibilizar a sua oferta e quem tomará e aprovará as decisões essenciais. Verifique se alguém é responsável pelos registos iniciais, contabilidade, faturação, contratos e quaisquer acordos de contratação de pessoal. Identifique questões pendentes sobre a estrutura jurídica, impostos, IVA, emprego ou se a sua atividade específica é regulamentada. Não assuma requisitos de licenciamento sem verificar a atividade e as regras aplicáveis.
Siga um plano de ação sequenciado
- Valide a procura. Utilize o seu estudo de clientes e evidências de vendas para decidir se existe uma justificação comercial para avançar.
- Selecione um modelo operacional. Decida se vai operar através da sua empresa estrangeira existente ou constituir uma entidade neerlandesa. Se factos essenciais permanecerem incertos, revisite a avaliação de mercado e de modelo em vez de constituir uma empresa por defeito.
- Confirme os registos. Identifique quais os registos e obrigações declarativas que se aplicam à estrutura e às atividades comerciais escolhidas. Peça a um consultor qualificado para analisar questões que dependam de titularidade transfronteiriça, fiscalidade ou atividades regulamentadas.
- Atribua responsabilidades operacionais. Nomeie as pessoas responsáveis pela administração, registos financeiros, processos de pessoal, contratos e aprovações internas.
- Avalie a prontidão. Verifique se as decisões, documentos, responsabilidades e próximos passos estão definidos antes de iniciar as operações neerlandesas.
O calendário depende da estrutura que escolher, dos documentos exigidos, da complexidade societária e dos processos de terceiros. Estabeleça datas-limite internas, mas deixe margem para resolver questões pendentes em vez de tratar uma data de lançamento estimada como garantida. A Intercompany Solutions presta apoio na constituição remota de Dutch BV, ficando a constituição geralmente concluída no prazo de 3 a 5 dias úteis, dependendo do processo e das circunstâncias.
Se selecionou uma BV, o apoio à constituição de empresas neerlandesas pode ser um próximo passo relevante. Se ainda estiver a decidir como expandir o seu negócio para os Países Baixos, volte primeiro às evidências e às questões do modelo operacional. Para constituição, pedidos de IVA, contabilidade ou apoio em matéria de conformidade, pode contactar a Intercompany Solutions.
Tome a sua decisão de lançamento nos Países Baixos com um plano claro
Valide a procura antes de se comprometer com uma estrutura e, em seguida, escolha um modelo operacional que se adeque ao seu negócio. Confirme quais os registos e obrigações de conformidade aplicáveis e atribua uma responsabilidade clara pela administração, contratação de pessoal e registos financeiros. Se planeia expandir o seu negócio para os Países Baixos, tratar estas etapas como decisões faseadas pode ajudá-lo a identificar o que está pronto e onde necessita de aconselhamento especializado.
A Intercompany Solutions já apoiou mais de 2.000 fundadores em todo o mundo e presta serviços de constituição de empresas neerlandesas, pedidos de IVA, contabilidade, fiscalidade e processamento de salários para satisfazer as necessidades de uma empresa à medida que esta se estabelece e opera nos Países Baixos.
Com evidências, responsabilidades e próximos passos definidos, pode avançar a um ritmo que se adeque aos seus planos comerciais.
Última revisão: setembro de 2026
Perguntas Frequentes
Os Países Baixos são um mercado adequado para todas as empresas internacionais?
Não. A adequação depende da procura dos clientes, dos requisitos de entrega, da concorrência e dos recursos que pode mobilizar. Uma constituição societária neerlandesa, por si só, não comprova que os clientes pretendem a sua oferta. Teste as suas premissas com dados de mercado atuais, tais como consultas relevantes de clientes e conversações comerciais, antes de assumir compromissos operacionais substanciais. Se as atividades ou a estrutura propostas puderem ter consequências fiscais ou jurídicas, procure aconselhamento com base nas suas circunstâncias específicas.
Posso expandir o meu negócio para os Países Baixos sem constituir uma Dutch BV?
Sim, uma BV não é automaticamente exigida para todos os planos de entrada no mercado. O modelo adequado depende das suas atividades, estrutura societária, enquadramento fiscal e circunstâncias operacionais. Compare a continuidade através da sua empresa estrangeira existente com a constituição de uma entidade neerlandesa e avalie as implicações para o seu caso específico. Não confie numa regra universal: consultores jurídicos e fiscais qualificados podem ajudar a verificar como as opções se aplicam às suas operações transfronteiriças.
Quanto tempo demora a registar uma Dutch BV como fundador estrangeiro?
Não existe um prazo único aplicável a todos os fundadores estrangeiros. O prazo depende da prontidão dos documentos, da complexidade da estrutura de propriedade e do processo notarial aplicável à constituição. Fundadores de fora da UE recorrem habitualmente a uma procuração legalizada para a constituição à distância: o notário lavra a escritura e o fundador não precisa de viajar. Confirme os documentos necessários e o procedimento com o notário ou com um consultor de constituição qualificado antes de planear uma data de lançamento. O Business.gov.nl explica as estruturas societárias neerlandesas.
De que registos pode necessitar uma empresa de capital estrangeiro nos Países Baixos?
Os requisitos dependem da atividade comercial e do modelo operacional. O registo societário é distinto do registo de IVA ou de um pedido de EORI, e uma empresa não deve presumir que necessita dos três. Verifique junto da KVK se o registo comercial se aplica à sua estrutura e consulte as orientações de IVA da administração fiscal neerlandesa para empresários estrangeiros. Confirme qualquer exigência de EORI com as orientações aduaneiras oficiais relevantes.
Quanto tempo demora o registo de IVA neerlandês para uma entidade de capital estrangeiro?
O registo de IVA para entidades de capital estrangeiro demora habitualmente de 6 a 8 semanas. Trata-se de uma estimativa e não de um prazo garantido; o tempo pode depender do pedido e das circunstâncias da empresa. Consulte o processo atual e os requisitos aplicáveis nas orientações da administração fiscal neerlandesa para empresários estrangeiros. Considere o processo de registo no planeamento do seu lançamento e confirme se o registo de IVA se aplica às suas atividades.
O que devo providenciar antes de contratar trabalhadores nos Países Baixos?
Antes de contratar, planeie a documentação laboral, as responsabilidades de processamento salarial e as verificações de autorização de trabalho aplicáveis a cada trabalhador. Os requisitos variam consoante o estatuto: cidadãos da UE, do EEE e da Suíça recebem geralmente um tratamento distinto de cidadãos de outros países para efeitos de autorização de trabalho. Consulte as regras atuais nas orientações sobre autorizações de trabalho do Business.gov.nl e confirme casos individuais sempre que necessário. Não assuma que uma única regra de autorização se aplica a todos os trabalhadores; o estatuto e as circunstâncias do trabalhador são determinantes.
Que registos deve uma empresa neerlandesa conservar?
Os registos devem ser conservados durante 7 anos, ou 10 anos no caso de bens imóveis. O âmbito e a aplicação destes prazos dependem dos registos e das circunstâncias, pelo que deve confirmar os requisitos em vigor com base nas orientações da administração fiscal neerlandesa sobre a conservação de registos comerciais. Implemente um procedimento fiável para o arquivo e recuperação de documentos relevantes e designe um responsável pela sua gestão. Não alargue um prazo de conservação a outras categorias de registos sem consultar as orientações oficiais aplicáveis.
Sources
- ICS Payroll - Serviços de processamento salarial nos Países Baixos
- KVK - Inscrição no Registo Comercial neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandês, pessoas coletivas)
- Rijksoverheid - Empreendedorismo
- Belastingdienst - Impostos sobre salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- IND - Migrante altamente qualificado
- IND - Autorização de residência para startups
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Corporate Governance Laws and Regulations, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |