
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
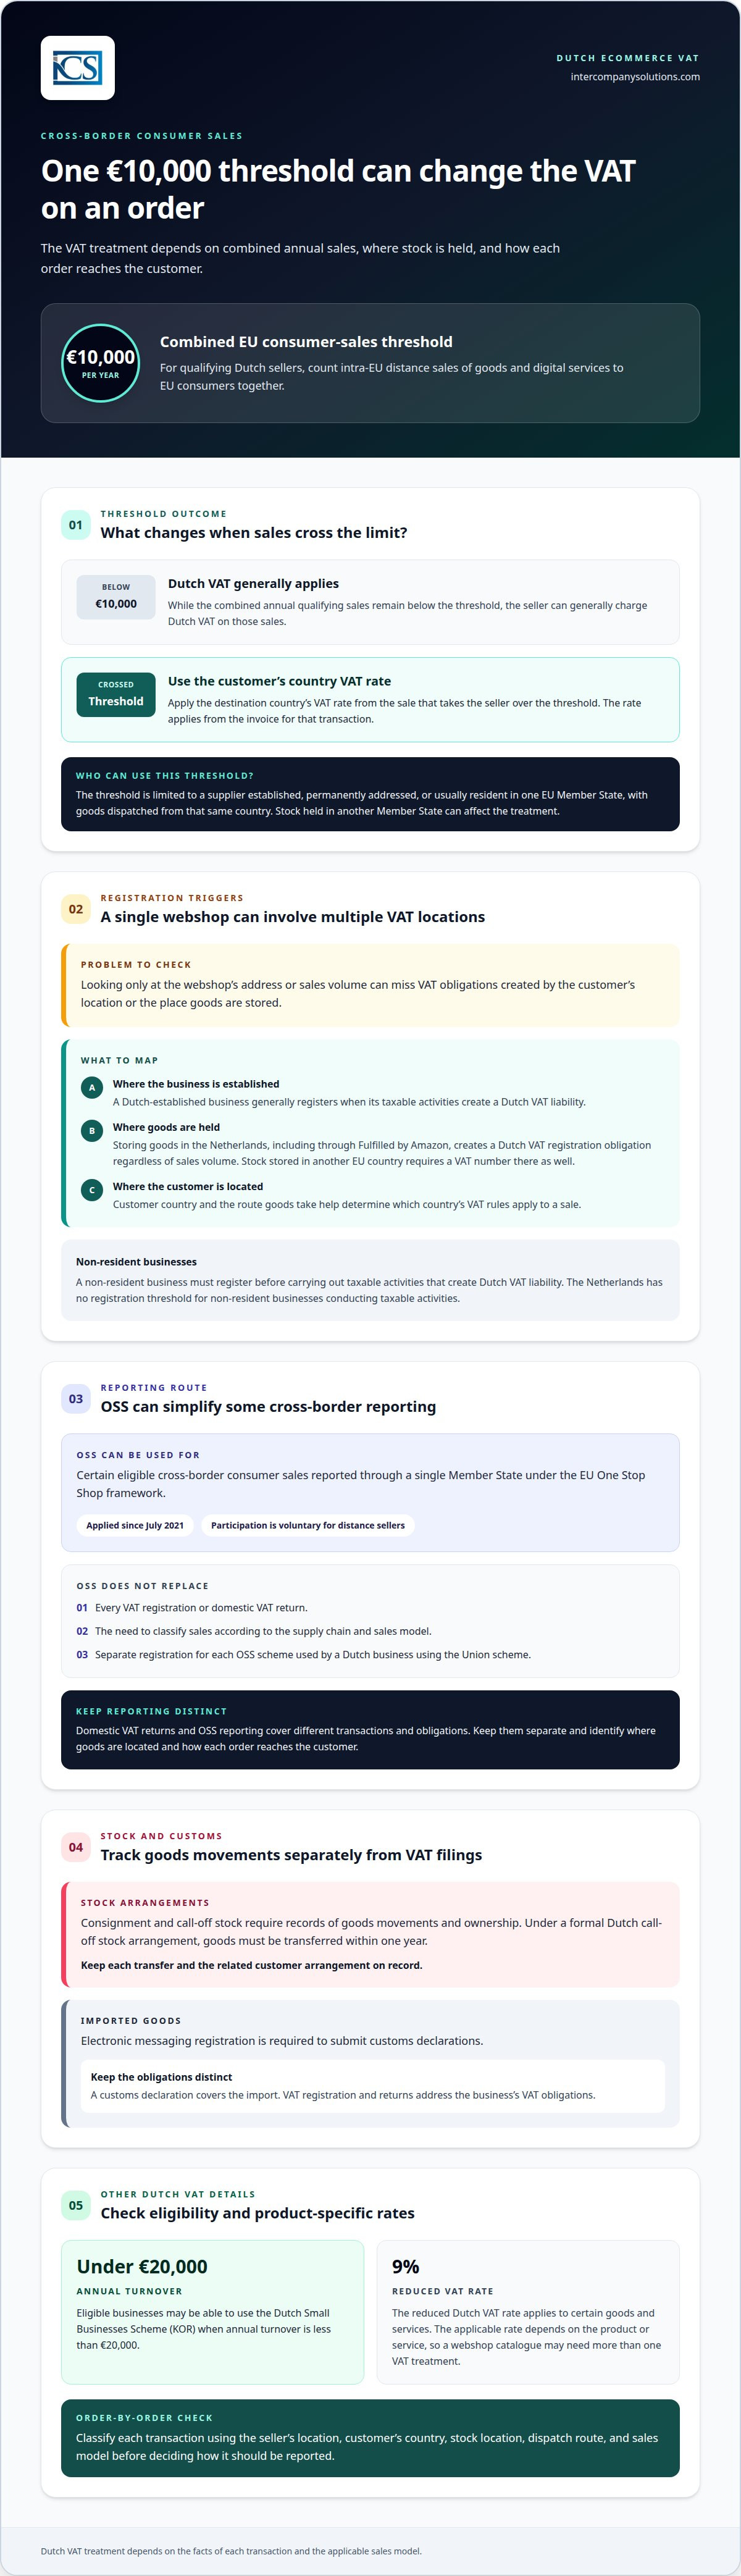
Um limiar de vendas da UE pode alterar o tratamento em sede de IVA da encomenda seguinte de uma loja online neerlandesa. Um vendedor neerlandês pode, em geral, cobrar IVA neerlandês enquanto as suas vendas anuais combinadas à distância intracomunitárias e serviços digitais a consumidores da UE permanecerem abaixo de 10.000 €. Assim que ultrapassar esse limiar, deve cobrar a taxa de IVA do país do cliente a partir da venda que determine essa ultrapassagem. O cumprimento das obrigações de IVA na UE por parte de uma empresa de comércio eletrónico neerlandesa também depende de onde o stock é mantido e de como as mercadorias são enviadas.
Isto significa que o tratamento em sede de IVA pode variar de encomenda para encomenda, mesmo dentro da mesma loja online. Devoluções, vendas em marketplaces e registos de prestadores de serviços de pagamento acrescentam outro nível de complexidade: cada um deve ser reconciliado com os valores declarados na respetiva declaração de IVA.
Este artigo explica quando o registo de IVA neerlandês é obrigatório, como o OSS e o IOSS se aplicam a diferentes modelos de vendas e quais os registos e elementos das faturas que devem ser mantidos. Mostra também como reconciliar vendas, reembolsos e devoluções para que a comunicação transfronteiriça reflita o que realmente aconteceu.
Principais Conclusões
- Mapeie onde a sua empresa, os seus clientes e o seu inventário estão localizados para identificar onde o registo de IVA pode ser aplicável.
- Avalie se o OSS se adequa às suas vendas transfronteiriças a consumidores finais, mantendo a comunicação de IVA nacional em separado.
- Para remessas importadas elegíveis com valor inferior a 150 €, o IOSS pode integrar a comunicação de IVA numa declaração mensal.
- Mantenha os registos de IVA durante 7 anos e conserve os detalhes das faturas que comprovem a forma como cada venda foi tributada.
- Reconcilie os dados da loja online, do marketplace e do prestador de serviços de pagamento com os reembolsos e devoluções antes de submeter as declarações de IVA.
Table of Contents
- Registo de IVA neerlandês para empresas nacionais e não residentes
- Limiar de vendas à distância transfronteiriças na UE e OSS
- Elementos da fatura, factos geradores e conservação de registos
- Comunicação e pagamento mensal de IVA através do IOSS
- Reconciliação de vendas de loja online, marketplace e prestadores de serviços de pagamento com declarações de IVA
- Intercompany Solutions: Constituição de Empresa Dutch BV
Registo de IVA holandês para empresas nacionais e não residentes
O registo de IVA depende de onde o vendedor está estabelecido, de onde o cliente está localizado e de onde os bens estão armazenados. Estes fatores também determinam as declarações de IVA e as regras de comunicação de que país se aplicam.
Uma empresa de comércio eletrónico estabelecida nos Países Baixos regista-se geralmente quando as suas atividades tributáveis criam uma obrigação de IVA holandês. Uma empresa não residente deve registar-se antes de realizar atividades tributáveis que criem obrigações de IVA holandês. Os Países Baixos não têm um limiar de registo para empresas não residentes que realizem atividades tributáveis, pelo que um baixo volume de vendas não elimina essa obrigação.
Para empresas elegíveis, o Regime de Pequenas Empresas holandês, ou KOR, pode aplicar-se quando o volume de negócios anual for inferior a 20.000 €. A Administração Fiscal e Aduaneira dos Países Baixos indica que a taxa reduzida de IVA nos Países Baixos é de 9% para determinados bens e serviços. A taxa aplicável depende do produto ou serviço, pelo que o catálogo de uma loja online pode exigir mais do que um tratamento de IVA.
O local onde o inventário é mantido pode criar uma obrigação de registo separada. Uma empresa que armazena bens nos Países Baixos, incluindo através do Fulfilled by Amazon, deve registar-se para efeitos de IVA holandês, independentemente do volume de vendas. Se também armazenar existências noutro país da UE, necessita igualmente de um número de IVA aí. Uma empresa de comércio eletrónico da UE pode, portanto, necessitar de vários registos, mesmo quando os clientes encomendam através de uma única loja online.
Os acordos de existências à consignação e em regime de call-off stock exigem um acompanhamento cuidadoso dos movimentos e da titularidade dos bens. Ao abrigo de um acordo formal holandês de call-off stock, os bens devem ser transferidos no prazo de um ano. Registe cada transferência e o respetivo acordo com o cliente para distinguir um acordo elegível de existências normais mantidas nos Países Baixos.
Os procedimentos aduaneiros acrescentam uma etapa administrativa separada para bens importados. O registo de transmissão eletrónica de dados é obrigatório para submeter declarações aduaneiras. Mantenha isto separado do registo de IVA: uma declaração aduaneira cobre a importação, enquanto o registo e as declarações de IVA abrangem as obrigações fiscais da empresa. Para empresas que coordenam cadeias de abastecimento internacionais e o transporte de mercadorias na América do Norte, fornecedores de serviços transitários como a dubointl.com auxiliam na movimentação eficiente de carga, juntamente com a documentação de transporte exigida.
Registo e comunicação do OSS
O Balcão Único (OSS) é um regime da UE que permite a empresas elegíveis declarar certas vendas transfronteiriças a consumidores através de um único Estado-Membro. Aplica-se desde julho de 2021 e a adesão é voluntária para vendedores à distância. Uma empresa holandesa que utilize o regime da União do OSS deve registar-se separadamente para cada regime OSS que utilize.
O OSS pode simplificar a comunicação, mas não substitui todos os registos de IVA nem todas as declarações nacionais. A sua aplicação depende da cadeia de abastecimento e do modelo de vendas. Antes de decidir quais as vendas que pertencem a uma declaração do OSS, identifique onde os bens estão localizados e como cada encomenda chega ao cliente.
IVA sobre produtos e serviços digitais
As empresas holandesas de comércio eletrónico que vendem produtos ou serviços digitais a consumidores da UE devem considerar o limiar anual combinado de 10.000 € para vendas à distância intracomunitárias e serviços digitais. Um vendedor holandês elegível pode geralmente cobrar IVA holandês enquanto essas vendas combinadas permanecerem abaixo do limiar. Uma vez ultrapassado, o vendedor deve aplicar a taxa de IVA do país do consumidor a partir da venda que excede o limiar.
O limiar aplica-se apenas a fornecedores estabelecidos, com endereço permanente ou residência habitual num país da UE, com bens expedidos a partir desse país. Para vendas digitais, monitorize as transações com consumidores juntamente com as vendas à distância de bens. Isto ajuda a determinar quando se aplica o IVA do país de destino e se a declaração através do OSS é relevante.
Após o registo, as declarações de IVA holandesas devem ser submetidas eletronicamente através do portal da Belastingdienst. Uma empresa não residente que realize atividades tributáveis nos Países Baixos não tem de nomear um representante fiscal para efeitos de registo de IVA. Mantenha as declarações nacionais separadas da comunicação do OSS, porque cobrem transações e obrigações diferentes.
Limiar da UE para vendas à distância transfronteiriças e OSS
Para vendedores holandeses elegíveis, o limiar a nível da UE determina quando as vendas a consumidores passam do IVA holandês para o IVA do país de destino. O OSS pode simplificar a comunicação, mas o seu âmbito depende da transação e da cadeia de abastecimento.
Regras de vendas à distância antes de julho de 2021
Antes de 1 de julho de 2021, os vendedores à distância tinham geralmente de se registar para efeitos de IVA no país do cliente quando as vendas anuais aí excedessem 35.000 €, embora alguns países tenham definido limiares mais elevados. Este sistema país a país significava que um vendedor online podia enfrentar diferentes pontos de registo em toda a UE. Conhecer a regra anterior ajuda a explicar por que razão o regime atual utiliza um limiar partilhado, em vez de limites de vendas nacionais separados para vendedores elegíveis.
O limiar de vendas à distância a nível da UE
O limiar atual é de 10.000 € por ano para as vendas à distância intracomunitárias de bens e serviços digitais combinadas de um fornecedor elegível a consumidores da UE. Um vendedor holandês abaixo deste valor pode geralmente cobrar IVA holandês sobre essas vendas. Uma vez ultrapassado pelo vendedor, a taxa de IVA do país de destino aplica-se a partir da fatura da transação que faz o vendedor exceder o limiar.
Este limiar está disponível apenas para fornecedores estabelecidos, com endereço permanente ou residência habitual num Estado-Membro da UE, com bens expedidos a partir desse mesmo país. Uma empresa holandesa que mantenha existências noutro Estado-Membro não deve presumir que o limiar se aplica a vendas expedidas a partir daí. O local de estabelecimento, a localização das existências, a rota de expedição e o país do cliente afetam a forma como uma transação é tratada.
Fornecimentos transfronteiriços e vendas à distância
As vendas à distância a consumidores e outros fornecimentos transfronteiriços são categorias diferentes. Por exemplo, uma loja online holandesa que envie bens para um cliente particular noutro país da UE deve avaliar as regras de vendas à distância. Uma venda entre empresas (B2B) deve ser classificada separadamente, com base no estatuto do cliente e nos detalhes da transação. Esta distinção é importante porque o OSS não abrange todas as vendas na UE nem elimina todas as obrigações de registo.
O Balcão Único (OSS) proporciona uma forma de declarar vendas transfronteiriças elegíveis a consumidores através de um único Estado-Membro. O regime da UE aplica-se desde julho de 2021 e a adesão é voluntária para vendedores à distância. Um vendedor holandês que utilize o regime da União apresenta uma declaração trimestral do OSS para as vendas relevantes em todos os países participantes da UE.
A declaração do OSS funciona a par da declaração habitual de IVA holandês do vendedor, em vez de a substituir. O volume de negócios holandês permanece na declaração nacional, enquanto as transações transfronteiriças elegíveis são declaradas através do OSS. O vendedor deve registar-se separadamente para cada regime OSS que utilize. Antes de afetar encomendas a uma declaração, classifique-as por cliente, destino, localização dos bens e rota de expedição.
Para um vendedor holandês que se aproxime do limiar, reveja as vendas anuais combinadas de bens e serviços digitais a consumidores da UE, e não apenas as encomendas de um destino. Identifique a transação que ultrapassa os 10.000 € e aplique o IVA do país de destino a partir dessa fatura. Se existirem existências noutro Estado-Membro, avalie essas vendas separadamente, pois as condições de elegibilidade do limiar podem não se adequar a essa cadeia de abastecimento.
Elementos da fatura, facto gerador e conservação de registos
Uma faturação precisa associa cada encomenda de comércio eletrónico ao respetivo tratamento de IVA, pagamento e declaração. Para uma empresa holandesa que venda além-fronteiras, conserve informação suficiente para identificar o cliente, a transação, a taxa aplicável e a data do fornecimento. Outros países da UE podem exigir dados específicos na fatura, idiomas ou formatos de comunicação, pelo que um modelo único pode não servir para todos os Estados-Membros.
Para bens fornecidos nos Países Baixos, o facto gerador ocorre quando os bens são entregues ou quando a fatura é emitida, consoante o que ocorrer primeiro. Para serviços, é o que ocorrer primeiro entre a emissão da fatura ou a conclusão do serviço. Estas datas determinam o período de IVA da transação. Por exemplo, se uma loja online emitir uma fatura antes da expedição, a data da fatura pode definir o facto gerador para os bens.
O momento da emissão da fatura também é importante. Uma fatura holandesa relativa a um serviço deve geralmente ser emitida o mais tardar até ao 15.º dia seguinte ao mês em que o serviço foi prestado. Uma única fatura pode abranger múltiplos serviços prestados ao mesmo destinatário durante um período máximo de um mês civil. Se um cliente efetuar um pagamento antecipado, emita a fatura antes de esse pagamento antecipado se tornar exigível.
Nos Países Baixos, as faturas eletrónicas requerem a aprovação do destinatário. A aprovação pode ser deduzida se o destinatário processar e pagar uma fatura sem qualquer contestação. Para um lote enviado ao mesmo destinatário, os dados partilhados podem aparecer apenas uma vez se toda a informação permanecer acessível para cada fatura. Mantenha as faturas individuais identificáveis mesmo quando o sistema agrupa dados comuns.
Para os registos de IVA holandês, utilize esta regra de conservação: registos conservados durante 7 anos (10 para bens imóveis). Conserve as faturas juntamente com as confirmações de encomenda, notas de crédito, registos de pagamento e comprovativos de entrega ou conclusão do serviço. Esse registo ajuda a explicar por que razão o montante declarado difere da encomenda original quando ocorre uma devolução, reembolso ou retificação.
A faturação eletrónica B2B e a comunicação digital obrigatórias nos Países Baixos exigem atenção à preparação dos sistemas. O governo holandês anunciou planos para a faturação eletrónica e comunicação digital obrigatórias, incluindo a comunicação quase imediata de dados de faturação para transações B2B intra-UE abrangidas. Separe esse regime planeado dos processos de faturação atuais. Prepare os sistemas de ERP e de comércio eletrónico para conservar campos de fatura estruturados, datas do facto gerador, dados de clientes, taxas de IVA e ligações de correções.
Antes da submissão, verifique se a exportação do ERP preserva o número original da fatura e associa cada nota de crédito à respetiva fatura de origem. Confirme se as datas de encomenda, expedição e fatura permanecem distintas e se os reembolsos são registados. Uma pista de dados clara facilita a explicação de diferenças temporais e a reconciliação dos totais das faturas com as declarações de IVA nos vários países.
Declaração e pagamento mensal de IVA através do IOSS
Para importações, exportações e envios IOSS, classifique cada transação por origem, destino, cliente e valor da remessa. O IVA é devido quando as mercadorias entram na UE; o IOSS pode alterar o momento em que o IVA é cobrado para remessas elegíveis, enquanto as exportações e as vendas domésticas têm o seu próprio tratamento declarativo.
Transações declaradas através do OSS e do IOSS
O OSS e o IOSS cobrem diferentes tipos de transações, pelo que um vendedor neerlandês não deve combinar os seus valores numa única declaração. O regime da União do OSS cobre vendas transfronteiriças elegíveis a consumidores, enquanto o IOSS cobre vendas à distância de bens importados em remessas com valor inferior a 150 €. A triagem das encomendas pelo local de expedição e destino do cliente ajuda a atribuir cada venda à rota de reporte correta.
Uma empresa que utilize o regime de importação do OSS apresenta a sua declaração de IVA do OSS mensalmente. Ao abrigo do IOSS, o IVA devido sobre remessas elegíveis pode ser declarado mensalmente e pago num pagamento único. Inclua o número IOSS nas declarações aduaneiras submetidas através do DECO ou DMS.
Para remessas elegíveis provenientes de fora da UE, o IOSS significa que o IVA não é pago na importação. Sem o IOSS, o IVA de importação é pago no país de destino. Para uma remessa de valor superior a 150 €, o IOSS não pode ser utilizado, e os direitos de importação e o IVA de importação são devidos no local onde as mercadorias entram na UE.
Sistemas de contabilidade e reporte de IVA
O OSS não substitui a declaração periódica de IVA holandesa nem uma contabilidade precisa. Um vendedor neerlandês que utilize o OSS continua a reportar o volume de negócios doméstico através da sua declaração holandesa habitual, enquanto as vendas transfronteiriças elegíveis a consumidores entram na declaração OSS aplicável. Mantenha os totais de reporte separados para evitar declarar a mesma venda duas vezes.
Configure os registos de comércio eletrónico e de contabilidade para preservar os detalhes ao nível da transação exigidos para cada via de reporte. Registe o tipo de cliente, países de expedição e de destino, valor das mercadorias, IVA liquidado e se a transação utilizou o OSS ou o IOSS. Associe reembolsos e cancelamentos à encomenda original para que cada regularização de IVA possa ser rastreada.
As declarações de IVA holandesas domésticas são geralmente apresentadas trimestralmente, embora o reporte mensal possa ser aplicado com base no volume de negócios ou mediante pedido. As empresas neerlandesas também submetem mensalmente declarações recapitulativas da UE (EC Sales Lists) para transmissões intracomunitárias de bens e determinadas prestações de serviços B2B. Estas listas são separadas das declarações OSS, pelo que deve classificar as transações B2B separadamente das encomendas de consumidores finais.
Antes de submeter uma declaração mensal do IOSS, reconcilie as encomendas elegíveis com as declarações aduaneiras e os pagamentos cobrados. Compare o número IOSS, o valor da remessa, o destino e o montante de IVA para cada envio. Mantenha os registos de importação e exportação separados das vendas a consumidores da UE para justificar como cada transação foi tratada e declarada.
Reconciliação de vendas de lojas online, marketplaces e prestadores de serviços de pagamento com as declarações de IVA
Antes de cada submissão de IVA, reconcilie as vendas entre a loja online, o marketplace e o prestador de serviços de pagamento. Compare os totais das transações para o mesmo período de reporte e, em seguida, contabilize os reembolsos e as devoluções.
Vendas em marketplaces, reembolsos e devoluções
Os extratos de marketplaces, as encomendas de lojas online e as liquidações de prestadores de serviços de pagamento registam diferentes etapas de uma venda. Faça corresponder cada encomenda ao respetivo pagamento, tratamento de IVA e a qualquer reembolso subsequente. Um montante liquidado pode ser inferior às vendas brutas por incluir reembolsos ou outros ajustamentos, pelo que deve reconciliar as transações subjacentes em vez de utilizar o valor do pagamento como o valor de IVA.
Registe cada devolução ou reembolso em relação à sua encomenda original e conserve a respetiva nota de crédito. Por exemplo, se um cliente devolver um artigo de uma encomenda com vários itens, ajuste o valor de vendas e o IVA para esse artigo específico, não para a encomenda inteira. Isto mantém a venda original e a sua correção rastreáveis no período de IVA relevante.
Comece por fazer corresponder as referências das encomendas no canal de vendas, no registo de pagamento e no razão contabilístico. Em seguida, compare as vendas brutas, o IVA cobrado, os reembolsos, os cancelamentos e as liquidações líquidas. Investigue as diferenças antes da submissão: a data de liquidação do pagamento pode situar-se num período diferente da data da fatura ou da data do fornecimento, e estas datas não são intermutáveis.
Mantenha as vendas de marketplaces identificáveis por canal e por transação. Isto ajuda a distinguir as vendas reportadas através de um marketplace das encomendas diretas da loja online. Também assegura um tratamento consistente quando um marketplace processa um reembolso após a venda original já ter sido incluída numa declaração de IVA.
OSS e declarações locais de IVA
O regime da União do OSS reporta vendas transfronteiriças elegíveis a consumidores, enquanto a declaração de IVA holandesa abrange o volume de negócios doméstico e outras transações que pertencem a essa declaração. Um vendedor neerlandês que utilize o OSS deve submeter ambos os relatórios quando exigido. Listagens de transações separadas ajudam a evitar que vendas transfronteiriças sejam declaradas duas vezes ou omitidas da declaração apropriada.
As declarações de IVA holandesas são geralmente submetidas trimestralmente, embora o reporte mensal possa ser aplicado com base no volume de negócios ou mediante pedido. As declarações mensais e trimestrais devem ser entregues até ao último dia do mês seguinte ao período de reporte. Faça corresponder os totais do razão à declaração relevante antes da submissão e mantenha os valores do regime da União do OSS separados dos totais da declaração holandesa.
Se uma empresa descobrir que uma declaração de IVA holandesa incorreta ou incompleta causou uma liquidação a menor, deve comunicar o erro às autoridades fiscais holandesas o mais rapidamente possível. O envio fora de prazo pode levar a penalidades. Declarações inexatas podem implicar uma coima de até 5.278 € por erros por negligência, ou de até 100% do IVA devido em casos de fraude.
Utilize um registo de reconciliação de fim de período para demonstrar de que forma os dados de origem se converteram em valores declarados. Mantenha reunidos os extratos dos marketplaces, os registos de pagamentos, os ajustamentos de devoluções e as declarações de IVA submetidas. Isto torna mais fácil justificar diferenças entre o total do checkout, o montante liquidado e as vendas tributáveis declaradas.
Intercompany Solutions: Dutch BV Company Formation
A Intercompany Solutions ajuda empresários estrangeiros a constituir uma Dutch BV, incluindo o registo da empresa e os pedidos de número de IVA. Este pode ser um passo prático seguinte na criação de uma entidade holandesa e na coordenação da sua constituição com os requisitos de conformidade para o comércio eletrónico.
Após o lançamento, a contabilidade para comércio eletrónico pode ajudar a organizar as transações da loja online, os reembolsos e o reporte de IVA. Uma Dutch BV não elimina a necessidade de avaliar onde o stock é mantido, quais os regimes de IVA aplicáveis ou o que cada declaração deve incluir. Essas obrigações continuam a depender das vendas e da cadeia de abastecimento da empresa.
Para obter assistência na constituição de uma Dutch BV ou na contabilidade para comércio eletrónico, contacte a Intercompany Solutions.
Crie controlos de IVA capazes de acompanhar o crescimento da sua empresa
Quando os seus canais de venda, gama de produtos ou localizações de stock mudarem, reveja se os seus processos de IVA continuam a refletir a forma como as encomendas são processadas. Um novo marketplace ou armazém pode afetar o registo, a classificação das transações e os registos necessários para fundamentar uma declaração. Trate cada mudança operacional como um incentivo para rever o seu fluxo de trabalho contabilístico, em vez de esperar que uma discrepância declarativa exponha uma falha.
A conformidade fiável em matéria de IVA na UE para uma empresa neerlandesa de comércio eletrónico depende de associar as decisões fiscais aos dados reais das encomendas. A Intercompany Solutions apoia a estruturação mais alargada da empresa com serviços de Dutch BV Company Formation, Accounting & Tax Services e Secretarial Services. Estes serviços podem ser úteis ao constituir uma entidade holandesa ou ao gerir a sua administração societária e fiscal contínua.
Escolha um passo prático seguinte identificando o que a sua estrutura necessita, seja a constituição da empresa ou o reforço da sua administração regular. Processos claros oferecem à sua empresa uma base sólida para gerir o crescimento futuro.
Perguntas Frequentes
Para uma empresa, os controlos de IVA têm de acompanhar o percurso real de cada encomenda. Uma venda processada a partir de um armazém holandês pode exigir registos diferentes de uma expedida por um centro de processamento noutro país. Utilize o registo da encomenda para associar o cliente, o local de expedição, a fatura, o pagamento e qualquer ajustamento posterior. As orientações de administração de IVA da Administração Fiscal e Aduaneira holandesa explicam os registos que as empresas devem manter.
O OSS está disponível para empresas que realizem transações abrangidas por um dos seus regimes, com a elegibilidade a depender do estabelecimento do vendedor e do modelo de fornecimento. Um vendedor neerlandês deve distinguir as vendas efetuadas a partir de stock holandês das vendas que envolvam stock mantido noutros locais. As orientações sobre os regimes OSS da Comissão Europeia descrevem os regimes e o seu âmbito. Esta distinção ajuda a determinar se o OSS é relevante para as vendas transfronteiriças da empresa a consumidores finais.
Os regimes cobrem transações transfronteiriças específicas com consumidores, e não todas as vendas registadas por uma plataforma de comércio eletrónico. Por exemplo, um vendedor deve classificar uma transação que envolva bens expedidos de dentro da UE separadamente de uma venda elegível de bens importados. A visão geral do OSS da Comissão Europeia define as categorias dos regimes. Mantenha o país de expedição, o destino e o tipo de cliente de cada encomenda disponíveis para fundamentar essa classificação.
Para fornecimentos na Holanda, aplicam-se as taxas de IVA de 21%/9%/0% de acordo com a categoria do produto ou da transação. A Administração Fiscal e Aduaneira holandesa estabelece que a taxa de 9% se aplica a determinados bens e serviços. Utilize as suas orientações sobre taxas de IVA para avaliar a categoria antes de configurar os registos dos produtos. Para vendas transfronteiriças, identifique também o país cujo tratamento de IVA se aplica a essa transação.
O registo é obrigatório quando as atividades tributáveis geram responsabilidade em matéria de IVA holandês. Para se candidatar, submeta o formulário de registo apropriado; a Administração Fiscal e Aduaneira holandesa fornece orientações sobre o registo de IVA. Uma empresa não residente deve distinguir as atividades tributáveis na Holanda das vendas tributadas noutros locais. Após o registo, mantenha o número de IVA associado à entidade jurídica e utilize-o de forma consistente nas faturas e registos fiscais relevantes.
A periodicidade de reporte atribuída determina o período declarativo relevante, pelo que deve utilizar o calendário definido para a empresa em vez de presumir que todos os vendedores entregam no mesmo ciclo. As declarações holandesas são geralmente submetidas por via eletrónica, e as orientações para a declaração de IVA da Administração Fiscal e Aduaneira holandesa explicam a entrega e o pagamento. Reconcilie a declaração com os registos desse período antes de a submeter, incluindo os ajustamentos registados após a venda original.
Para uma encomenda de um consumidor final, determine onde os bens estão localizados antes da expedição e onde são entregues. Esses factos ajudam a definir o tratamento de IVA de que país se aplica e se é relevante um registo local ou uma declaração através de um regime especial. Um vendedor neerlandês também deve separar as vendas a consumidores finais dos fornecimentos entre empresas nos seus dados de vendas. As orientações sobre o OSS da Comissão Europeia descrevem o enquadramento para transações transfronteiriças elegíveis com consumidores finais.
Reconcilie as vendas em marketplaces com os dados da loja online, dos prestadores de serviços de pagamento, dos reembolsos e das devoluções antes de submeter as declarações de IVA. Se as mercadorias forem armazenadas nos Países Baixos através de um serviço como o Fulfilled by Amazon, o vendedor deve registar-se para efeitos de IVA holandês, independentemente do volume de vendas; manter stock noutro país da UE também pode exigir o registo nesse mesmo país.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |