


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Os serviços neerlandeses de conformidade societária começam com a identificação das regras aplicáveis às atividades reais de uma empresa. Uma empresa neerlandesa não está automaticamente sujeita a todos os deveres de combate ao branqueamento de capitais. A Lei Neerlandesa de Prevenção do Branqueamento de Capitais e do Financiamento do Terrorismo (Wwft) estabelece obrigações para instituições e profissões designadas. A forma jurídica de uma empresa ou o seu registo neerlandês, por si só, não determinam se esta deve realizar verificações de clientes ou comunicar transações.
As verificações de KYC, as informações sobre o UBO e as comunicações de transações invulgares têm finalidades distintas. Os deveres aplicáveis dependem da função da empresa e das regras do respetivo setor. Este guia explica como avaliar se as suas atividades se enquadram no âmbito de aplicação da Wwft, o que a diligência devida baseada no risco e o escalonamento podem envolver, e como funcionam os requisitos neerlandeses de comunicação. Também descreve fontes oficiais a consultar e registos a manter, para que possa avaliar as suas obrigações sem assumir que as regras de outro país se aplicam nos Países Baixos.
Principais Conclusões
- Verifique se as suas atividades empresariais se enquadram no âmbito de aplicação da Wwft. O registo neerlandês, por si só, não sujeita todas as empresas aos deveres de combate ao branqueamento de capitais.
- Utilize um processo baseado no risco para identificar a diligência devida quanto ao cliente, as verificações e as etapas de escalonamento aplicáveis.
- Distinga as verificações de clientes e os deveres de comunicação no âmbito do combate ao branqueamento de capitais da administração societária geral, incluindo a manutenção de informações sobre o UBO.
- Aplique as orientações neerlandesas de conformidade societária às suas atividades específicas e consulte as fontes oficiais neerlandesas relevantes para conhecer os requisitos atuais.
- Mantenha registos datados de avaliações e decisões quando as regras aplicáveis à sua empresa assim o exigirem.
Índice
- Conformidade societária e prevenção ao branqueamento de capitais nos Países Baixos: quem tem obrigações?
- Como funcionam os controlos de AML nos Países Baixos: verificação de clientes, avaliação de risco e escalonamento
- Comparação dos requisitos holandeses de AML: entidades obrigadas, outras sociedades e informações sobre o UBO
- Como estruturar um processo prático de conformidade com a AML nos Países Baixos
- Apoio contínuo à conformidade nos Países Baixos: articule os controlos de AML com a administração da sociedade
Conformidade societária e prevenção ao branqueamento de capitais nos Países Baixos: quem tem obrigações?
A conformidade em matéria de prevenção ao branqueamento de capitais (AML) consiste na aplicação de medidas legalmente exigidas para ajudar a prevenir o branqueamento de capitais e o financiamento do terrorismo. Estas medidas podem incluir a verificação de clientes e a comunicação de transações invulgares sempre que a lei o exija. Nos Países Baixos, o enquadramento principal é a Lei de Prevenção do Branqueamento de Capitais e do Financiamento do Terrorismo (Wwft). Esta aplica-se a instituições e profissionais designados, não se aplicando automaticamente a todas as empresas holandesas. O conceito mais amplo de Prevenção ao Branqueamento de Capitais (AML) abrange medidas destinadas a dissuadir e detetar a utilização de sistemas financeiros para proventos de infrações penais.
Para uma Dutch BV, a simples constituição não determina se os deveres da Wwft são aplicáveis. A questão relevante é o que a empresa realmente faz e se essa atividade se enquadra no âmbito legal de aplicação. Avalie as obrigações de AML separadamente das responsabilidades jurídicas, fiscais e de reporte gerais da sociedade.
O que qualifica uma empresa como entidade obrigada nos Países Baixos?
A Wwft identifica as instituições e profissões sujeitas aos seus requisitos. Consoante a atividade e as condições aplicáveis, estas podem incluir bancos e outras instituições financeiras, determinados prestadores de serviços de criptoativos, contabilistas, consultores fiscais, gabinetes de administração e advogados ou notários que prestem serviços específicos. Compare os serviços reais da empresa com as categorias legais, em vez de se basear unicamente na sua forma jurídica, descrição comercial ou registo.
A supervisão depende do setor. Identifique o regulador competente e as respetivas orientações após a classificação da atividade da empresa. Se uma atividade estiver abrangida pela Wwft, a entidade poderá ter de aplicar diligência devida relativa à clientela, manter registos relevantes e comunicar transações invulgares à FIU-Nederland. O reporte nos Países Baixos baseia-se em transações invulgares e indicadores aplicáveis. A FIU-Nederland avalia as comunicações para determinar se as transações são suspeitas.
Qual é a diferença entre a conformidade de AML e a conformidade societária geral?
A conformidade societária geral abrange deveres como a manutenção de registos da sociedade, o cumprimento de obrigações fiscais, a realização da contabilidade e a elaboração do reporte anual. A conformidade de AML é mais restrita e baseada na atividade desenvolvida. Onde a Wwft for aplicável, esta pode exigir medidas focadas em clientes e transações, incluindo a diligência devida relativa à clientela e a comunicação de transações invulgares. Uma BV fora do âmbito da Wwft não deve presumir que tem esses deveres apenas por ser uma sociedade holandesa.
Os registos contabilísticos podem ajudar a clarificar a atividade da empresa, mas não cumprem automaticamente os requisitos específicos de AML. Um livro-razão ou uma fatura de cliente, por exemplo, não constituem por si só prova de que a diligência devida necessária foi concluída ou de que uma decisão de reporte foi ponderada. A contabilidade e a administração sustentam obrigações mais amplas da sociedade, mas permanecem distintas dos controlos exigidos nos termos da Wwft. Primeiro, estabeleça se a lei se aplica e, em seguida, identifique e documente as obrigações decorrentes.
Como funcionam os controlos de AML nos Países Baixos: verificação de clientes, avaliação de risco e escalonamento
Para uma entidade abrangida pelo âmbito da Wwft, os controlos devem seguir uma ordem clara: determinar quais as regras aplicáveis, avaliar os riscos relevantes, efetuar as verificações exigidas e registar as decisões. Esta não é uma exigência de triagem geral para todas as Dutch BV. As medidas concretas dependem da atividade regulamentada da entidade e dos requisitos legais aplicáveis.
O que envolve a diligência devida relativa à clientela
A diligência devida relativa à clientela (CDD) significa mais do que recolher um documento de identificação. Quando a Wwft o exigir, a entidade deve identificar o cliente e verificar essa identidade, obter informações relevantes sobre o beneficiário efetivo e compreender a finalidade e a natureza pretendida da relação de negócio. As regras aplicáveis podem também exigir um acompanhamento contínuo durante essa relação. A Wwft estabelece o quadro legal. Consulte a legislação holandesa em vigor e as orientações da autoridade de supervisão competente para conhecer os requisitos aplicáveis ao setor específico.
A profundidade das verificações deve refletir a avaliação de risco e as regras que regem a entidade. A diligência reforçada é exigida nas situações especificadas pelas normas aplicáveis. Não deve ser aplicada ou omitida com base apenas numa impressão informal. Uma lista de verificação genérica pode ajudar a organizar o trabalho, mas não substitui os procedimentos de uma entidade regulamentada nem a avaliação jurídica de um cliente ou de uma relação de negócio específica.
Como a avaliação de risco e o escalonamento se articulam
Uma avaliação de risco ajuda uma entidade obrigada a decidir quais as verificações e o acompanhamento adequados ao abrigo das suas obrigações legais. Registe a fundamentação da avaliação, as verificações concluídas e qualquer decisão de solicitar mais informações ou de escalonar uma preocupação. Reveja a avaliação quando houver alteração das informações relevantes, seguindo os procedimentos aplicáveis da entidade. Estes registos ajudam a explicar como uma decisão foi tomada, em vez de a deixar à mercê da memória ou de um julgamento não documentado.
O escalonamento é uma etapa de controlo, não uma conclusão de que um cliente ou transação seja de natureza criminosa. Os colaboradores devem remeter as preocupações através do processo designado pela entidade, para que um responsável com competência adequada possa avaliar os factos à luz dos indicadores aplicáveis e das regras de comunicação. Ao abrigo do enquadramento holandês, as entidades obrigadas comunicam transações invulgares, quando o dever de comunicação for aplicável, à Financial Intelligence Unit (FIU-Nederland). A FIU avalia as comunicações; uma suspeita interna, por si só, não determina que uma transação seja ilícita.
Apenas as entidades sujeitas ao respetivo dever ao abrigo da Wwft devem efetuar essas comunicações. Devem seguir as orientações oficiais de comunicação da FIU-Nederland e as restrições legais aplicáveis à divulgação de uma comunicação ou de informações relacionadas. A avaliação de risco, a verificação de clientes, o escalonamento interno e a comunicação externa são etapas interligadas, mas cada uma tem a sua própria base legal e âmbito de aplicação.
Comparação dos requisitos holandeses de AML: entidades obrigadas, outras sociedades e informações sobre o UBO
A principal distinção reside entre os deveres desencadeados por uma atividade regulamentada e os deveres que se aplicam a uma sociedade no âmbito da sua administração ordinária. O registo de UBO de uma BV, a contabilidade e a prestação anual de contas não substituem a diligência devida relativa à clientela ou a comunicação de transações nos termos da Wwft. As informações sobre o UBO, por si sós, não determinam se uma empresa é uma entidade obrigada.
| Empresa ou registo | O que pode ser aplicável | O que não determina |
|---|---|---|
| Empresa que exerce uma atividade abrangida pela Wwft | Diligência devida relativa à clientela, controlos baseados no risco, conservação de registos e comunicação de transações invulgares sempre que exigido pelas disposições aplicáveis da Wwft. | Os controlos exatos ou a autoridade de supervisão não são idênticos em todos os setores. Dependem da atividade e das regras aplicáveis. |
| Sociedade holandesa que não exerce uma atividade regulamentada pela Wwft | Deveres societários, fiscais, contabilísticos e de depósito gerais aplicáveis à sua forma jurídica e circunstâncias. | A simples constituição nos Países Baixos não cria deveres de verificação de clientes ou de comunicação de transações invulgares nos termos da Wwft. |
| Entidade obrigada a registar informações sobre o UBO | Registar os seus beneficiários efetivos finais conforme exigido. Para uma BV, o limiar de UBO é geralmente superior a 25% de participação no capital, direitos de voto ou interesse de propriedade, ou controlo por outros meios; comunicar alterações no prazo de 7 dias. | O registo, por si só, não qualifica a entidade como entidade obrigada nem substitui a diligência devida relativa à clientela por parte de uma entidade obrigada. |
Quais deveres podem aplicar-se às entidades obrigadas?
A Wwft define quais instituições e profissionais estão sujeitos aos seus requisitos. Se uma atividade se enquadrar nesse âmbito, as regras aplicáveis podem exigir diligência devida relativamente a clientes, medidas baseadas no risco, conservação de registos e a comunicação de transações invulgares à FIU-Nederland. A autoridade de supervisão competente e as orientações setoriais variam consoante a atividade. Utilize as informações oficiais de UBO da KVK para questões de registo e as orientações do supervisor competente para os controlos da Wwft. Não presuma que o procedimento de um setor se aplica a outro.
O que as informações de UBO estabelecem e não estabelecem
O registo de UBO é um dever de informação societária, enquanto a diligência devida relativamente a clientes é um controlo que uma entidade obrigada realiza relativamente a clientes nos termos das regras aplicáveis. O limiar de >25% diz respeito à identificação de um UBO no contexto de registo relevante; não é um teste geral para aferir se uma empresa tem deveres em matéria de AML. Esses deveres continuam a depender da atividade e do âmbito de aplicação da Wwft.
Mantenha os registos societários e os elementos de prova de AML distintos. A contabilidade e a prestação de contas anual apoiam a administração geral, mas não documentam verificações de clientes ou decisões de comunicação, a menos que o processo de AML aplicável exija e registe especificamente essas informações. Para uma visão geral separada dos registos societários e formalidades de submissão, consulte este guia sobre abrir uma empresa nos Países Baixos.
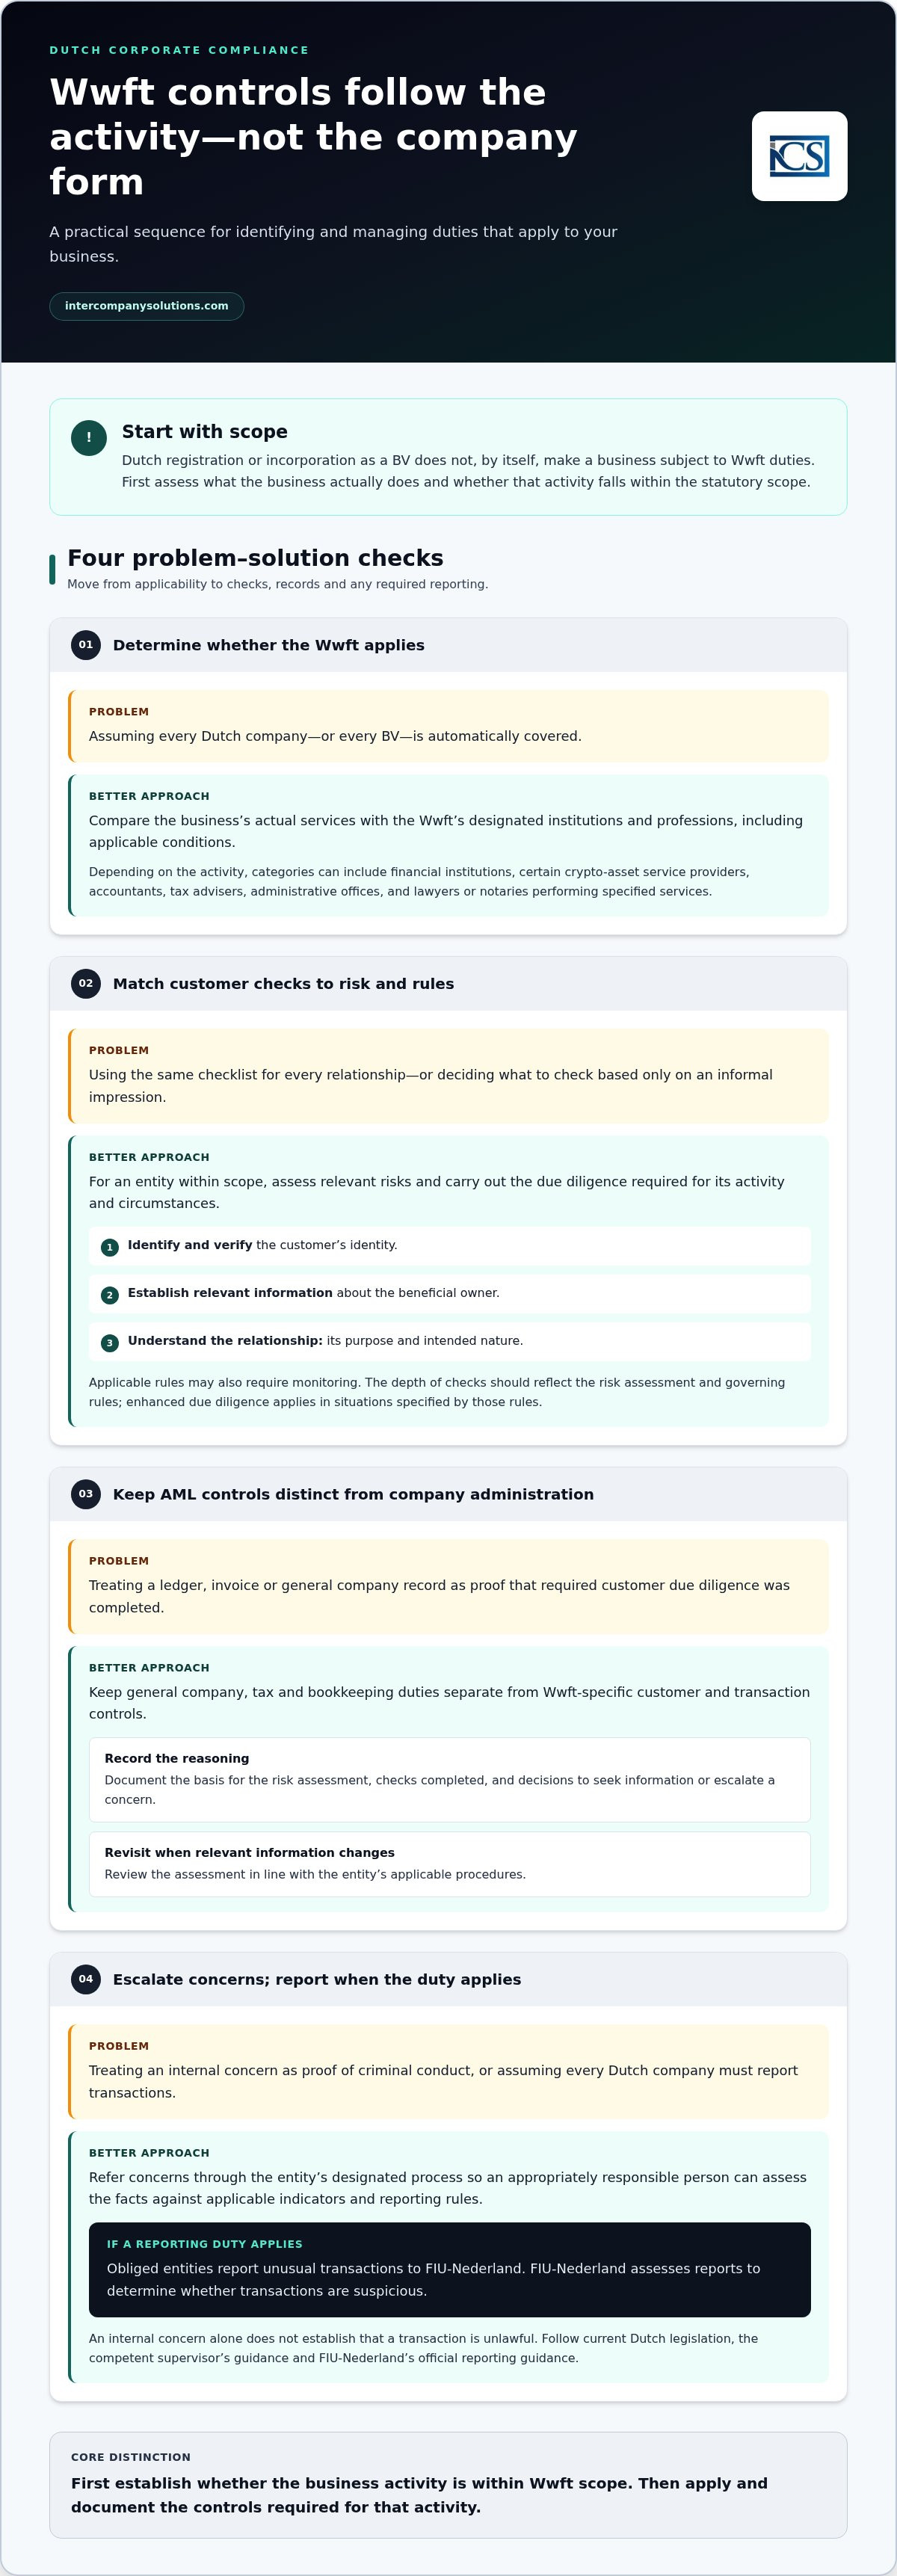
Como criar um processo prático de conformidade AML nos Países Baixos
Um processo viável começa com uma decisão sobre o âmbito de aplicação, e não com uma lista de verificação. A Wwft aplica-se a atividades e entidades específicas; portanto, compare primeiro o que a empresa realmente faz com os requisitos da lei. Se a empresa estiver dentro do âmbito, identifique os deveres aplicáveis a essa atividade, atribua a responsabilidade pela sua execução e mantenha registos comprovativos dos controlos e decisões. Se estiver fora do âmbito, não trate os procedimentos de AML como deveres automáticos para toda a empresa.
Uma análise de conformidade focada primeiro no âmbito
Mapeie os serviços prestados pela empresa, o modo como os presta e os tipos de clientes e transações envolvidos. Compare esse panorama com a Wwft e as orientações oficiais relevantes. Registe a fundamentação da conclusão, incluindo as disposições e orientações analisadas, a data da avaliação e quaisquer pressupostos. Isto cria um ponto de referência caso as atividades da empresa se alterem.
Reavalie a classificação quando a empresa introduzir um novo serviço, alterar a sua base de clientes ou modificar o seu modo de funcionamento. Estes são motivos práticos de revisão, não prazos legais de revisão. Se uma alteração puder enquadrar uma atividade no âmbito da Wwft, avalie as regras aplicáveis antes de se basear na conclusão anterior.
Documentação, responsabilidade e revisão contínua
Se a Wwft for aplicável, defina quem é responsável pelos controlos relevantes e de que forma os colaboradores devem comunicar preocupações. A estrutura deve adequar-se à empresa e aos seus deveres legais. Mantenha registos datados de avaliações de risco, verificações de clientes, procedimentos de reporte e decisões, sempre que as exigências aplicáveis o requeiram. Separe esses materiais dos registos de contabilidade de rotina e dos registos das contas anuais, dado que servem finalidades distintas. Os registos contabilísticos comuns não demonstram, por si só, que os controlos específicos de AML foram realizados.
Integre a revisão no processo sem criar um calendário fixo artificial. Um novo serviço, uma relação comercial invulgar ou uma alteração nas orientações aplicáveis podem justificar uma nova avaliação. Confirme os prazos de conservação de documentos, os prazos de comunicação e as restrições de confidencialidade face às regras e orientações aplicáveis à entidade. Para os procedimentos de comunicação, consulte a informação oficial da FIU-Nederland. Os deveres de comunicação aplicam-se apenas quando a lei os impõe à entidade.
Uma abordagem que prioriza o âmbito mantém a conformidade societária holandesa proporcional: mantenha os registos ordinários da empresa e adicione controlos de AML apenas quando as suas atividades os tornarem aplicáveis.
Apoio contínuo à conformidade holandesa: articular os controlos de AML com a administração da empresa
Os controlos de AML e a administração da empresa funcionam em conjunto, mas servem finalidades diferentes. Uma contabilidade precisa, o cumprimento das obrigações fiscais e os registos societários ajudam uma BV a cumprir as suas obrigações administrativas gerais e oferecem uma visão fiável das suas atividades. No entanto, não demonstram, por si só, que uma entidade obrigada realizou a diligência devida relativa à clientela, avaliou o risco ou comunicou uma transação invulgar quando a Wwft o exige.
Onde se enquadram a contabilidade e a administração
Mantenha os registos financeiros de rotina e os elementos comprovativos específicos de AML organizados para que cada um possa ser localizado para a finalidade a que se destina. Uma transação registada na contabilidade pode apoiar a análise de uma entidade obrigada, mas não substitui as verificações exigidas de clientes, a avaliação de risco ou as decisões de comunicação. Os deveres de uma entidade obrigada permanecem sob a responsabilidade dessa entidade, mesmo quando o trabalho contabilístico ou administrativo é apoiado por um prestador externo.
A prestação de contas anual, a contabilidade e as declarações fiscais seguem regras distintas do AML. Para os requisitos de submissão da empresa, consulte as orientações oficiais da KVK sobre a submissão de contas anuais. Os fundadores internacionais também podem consultar este guia sobre abrir uma empresa nos Países Baixos para obter informações mais amplas sobre administração de empresas. Nenhuma destas fontes determina se as atividades de uma BV se enquadram na Wwft; avalie essa questão separadamente face à lei e às orientações oficiais relevantes.
Próximos passos práticos para fundadores internacionais
Mantenha o processo contínuo focado em três questões: o que faz efetivamente a empresa, que regras oficiais se aplicam a essas atividades e que documentação comprovativa deve ser mantida? Se a empresa estiver dentro do âmbito da Wwft, atribua a responsabilidade pelos controlos aplicáveis e pelo reporte hierárquico, e conserve registos datados de avaliações e decisões onde tal seja exigido. Reveja a avaliação do âmbito caso os serviços, os clientes ou as estruturas operacionais se alterem. Não assuma que as contas de uma empresa ou o registo do UBO respondem à questão da aplicabilidade do AML.
A Intercompany Solutions presta apoio à contabilidade e à administração societária de entidades holandesas, incluindo contabilidade, obrigações fiscais e prestação de contas anual. Este apoio ajuda a manter os registos da empresa em dia, mas não substitui os deveres legais de uma entidade obrigada nem determina se as regras de AML são aplicáveis. Os fundadores internacionais podem debater as necessidades de administração da sua empresa holandesa e o modo como estas se articulam com responsabilidades de conformidade mais abrangentes.
Implemente um processo de conformidade claro
Comece por classificar o que a sua empresa holandesa realmente faz. Os deveres previstos na Wwft dependem de as suas atividades se enquadrarem no âmbito da lei, e não simplesmente do facto de se tratar de uma BV. Se as regras forem aplicáveis, identifique as verificações relevantes, os deveres de comunicação e as orientações oficiais; depois, documente as decisões e atribua responsabilidades.
Mantenha os controlos de AML distintos da administração de rotina da empresa. Uma contabilidade precisa, o cumprimento fiscal e os registos societários apoiam o bom funcionamento das operações, mas não substituem a diligência devida relativa à clientela ou outros deveres aplicáveis a uma entidade obrigada. Esta distinção é fundamental para aplicar adequadamente os serviços de conformidade societária holandesa, sem presumir que todas as empresas holandesas têm as mesmas obrigações de AML.
A Intercompany Solutions apoia empreendedores internacionais na constituição de empresas holandesas e na administração contínua dos negócios, incluindo contabilidade, obrigações fiscais e administração societária de entidades holandesas. Definido o âmbito das suas atividades, organize os registos relevantes e identifique que requisitos necessitam de atenção contínua.
Uma abordagem clara e baseada na atividade real proporciona uma base prática para gerir as responsabilidades da sua empresa. Contacte a Intercompany Solutions para abordar a contabilidade e a administração societária da sua entidade holandesa.
Perguntas Frequentes
Todas as empresas holandesas têm de cumprir as regras de combate ao branqueamento de capitais?
Não. A Lei Holandesa de Prevenção do Branqueamento de Capitais e do Financiamento do Terrorismo (Wwft) aplica-se a instituições e profissionais específicos com base nas suas atividades, e não a todas as empresas constituídas nos Países Baixos. As obrigações contabilísticas, fiscais e de prestação de contas anual de uma BV são distintas das obrigações decorrentes da Wwft. Para avaliar se as regras de AML são aplicáveis, compare os serviços reais da empresa com a Wwft.
Que empresas são consideradas entidades obrigadas segundo as regras de AML holandesas?
As entidades obrigadas são instituições e profissionais cujas atividades se enquadram no âmbito da Wwft. Consoante o serviço e as condições aplicáveis, os exemplos incluem bancos e outras instituições financeiras, determinados prestadores de serviços de criptoativos, contabilistas, consultores fiscais, gabinetes de administração e advogados ou notários que executem serviços específicos. O âmbito exato depende da categoria legal e da atividade exercida. Consulte a Wwft e as orientações de supervisão relevantes em vez de confiar no nome ou na forma jurídica da empresa.
O que significa a diligência devida relativa à clientela nos Países Baixos?
A diligência devida relativa à clientela (CDD) é o conjunto de verificações que uma entidade obrigada deve realizar quando a Wwft o exige. Pode incluir a identificação e verificação do cliente, a obtenção de informações relevantes sobre o beneficiário efetivo e a compreensão do propósito e da natureza pretendida da relação comercial. As medidas exigidas dependem das regras aplicáveis e da avaliação de risco. A recolha informal de um documento de identificação não cumpre necessariamente os requisitos legais de CDD.
As empresas holandesas têm de comunicar transações suspeitas?
Apenas as entidades sujeitas ao respetivo dever de comunicação da Wwft devem comunicar transações ao abrigo desse enquadramento. Nos Países Baixos, a obrigação de comunicação incide sobre transações invulgares, avaliadas de acordo com indicadores aplicáveis, e as comunicações são efetuadas à FIU-Nederland. A FIU analisa as comunicações para determinar se uma transação é suspeita. Uma empresa holandesa fora do âmbito legal relevante não adquire este dever de comunicação apenas por estar registada nos Países Baixos.
De que forma o registo de UBO se relaciona com a conformidade de combate ao branqueamento de capitais?
O registo de UBO e a diligência devida de AML relativa à clientela são requisitos relacionados, mas distintos. Para uma BV, o limiar de UBO é geralmente superior a 25% da propriedade, dos direitos de voto ou da participação no capital, ou o controlo através de outros meios. Este limiar diz respeito à identificação de um UBO no contexto de registo aplicável; não estabelece que a BV seja uma entidade obrigada nem substitui as verificações de clientes e os deveres de comunicação. Consulte as orientações sobre UBO da KVK para informações sobre o registo.
Uma empresa holandesa detida por estrangeiros pode estar sujeita aos requisitos holandeses de AML?
Sim. A titularidade estrangeira não isenta, por si só, uma empresa holandesa da Wwft, nem a torna automaticamente sujeita aos deveres de AML. A questão central continua a ser se as suas atividades reais se enquadram no âmbito da lei. Para os fundadores internacionais, o planeamento da conformidade deve começar pela classificação dessas atividades, passando pela verificação das normas holandesas aplicáveis e pela documentação dos controlos exigidos para a empresa.
Última revisão: outubro de 2026
Sources
- KVK - Registo no Registo Comercial Holandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Holandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- RVO - Fazer negócios internacionalmente
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |