


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A contabilidade completa é a base para cumprir as obrigações de reporte de uma Dutch BV. Para proprietários internacionais, os requisitos de contabilidade de uma Dutch BV podem ser mais difíceis de gerir quando os registos são recolhidos além-fronteiras. As transações quotidianas alimentam as declarações de IVA, as contas anuais e o reporte fiscal, pelo que falhas nos registos podem afetar várias declarações.
Um processo claro torna estas obrigações mais fáceis de gerir. Este guia explica quais os registos financeiros e digitais que uma BV deve manter, durante quanto tempo os deve conservar e de que forma a contabilidade apoia o reporte de IVA e o reporte anual. Também distingue as principais obrigações declarativas, para que possa planear cada uma separadamente, em vez de as tratar como uma única tarefa.
Encontrará passos práticos para organizar registos ao longo do exercício fiscal, coordenar informações remotamente e preparar-se para prazos recorrentes. Com um fluxo de trabalho consistente, a sua BV pode manter a sua administração pronta para o reporte e tornar a conformidade mais previsível.
Principais Conclusões
- Mantenha a contabilidade separada da submissão de declarações de IVA, declarações de imposto sobre o rendimento das pessoas coletivas e contas anuais. Cada uma é uma tarefa de reporte distinta.
- Organize faturas, registos bancários, recibos, contratos e registos de processamento de salários relevantes para que as transações possam ser rastreadas e revistas.
- Aplique o período de conservação de registos de forma consistente: 7 anos, ou 10 anos para bens imóveis.
- Utilize registos de transações completos para preparar e rever as declarações de IVA, aplicando a taxa de IVA relevante: 21%/9%/0%.
- Integre verificações recorrentes no seu fluxo de trabalho, incluindo o limiar de UBO >25% e a obrigação de comunicar alterações de UBO no prazo de 7 dias.
Índice
- O que a contabilidade de uma Dutch BV abrange e como difere do depósito de contas anuais
- Quais registos uma Dutch BV deve manter e durante quanto tempo deve conservá-los
- Como a contabilidade de uma Dutch BV apoia os registos e declarações de IVA
- Um fluxo de trabalho prático de contabilidade para o cumprimento recorrente de obrigações de uma Dutch BV
- Gerir a contabilidade de uma Dutch BV enquanto fundador internacional
O que a contabilidade de uma Dutch BV abrange e como difere do depósito de contas anuais
Uma Dutch BV é uma sociedade de responsabilidade limitada, ou Besloten vennootschap. A sua administração financeira é uma responsabilidade contínua, não apenas uma tarefa de fim de ano. A contabilidade consiste em registar as transações financeiras e conservar os documentos que as suportam. Os registos subjacentes aos relatórios fazem parte dos requisitos de contabilidade de uma Dutch BV, e não apenas os relatórios apresentados às autoridades.
Quais são as responsabilidades no âmbito da contabilidade?
Registe as transações comerciais de forma consistente e organize os documentos que as justificam. Por exemplo, uma fatura de venda regista a receita devida por um cliente, enquanto o respetivo movimento bancário mostra se e quando o pagamento foi recebido. Uma fatura de fornecedor e o comprovativo de pagamento suportam o registo de uma despesa comercial. A ligação entre estes elementos facilita o rastreio dos valores até à sua origem.
A Belastingdienst descreve a administração empresarial como a base para as declarações fiscais e exige que as empresas a mantenham disponível para inspeção. As suas orientações abrangem os registos comprovativos, incluindo os registos digitais. As orientações da Belastingdienst sobre a conservação de registos comerciais explicam a obrigação de retenção. A contabilidade prepara e apoia a prestação de informações, mas não submete, por si só, uma declaração de IVA ou de imposto sobre as sociedades em nome da BV.
Como a contabilidade se articula com o reporte da BV
A contabilidade regista e organiza os comprovativos; os relatórios utilizam esses registos para preparar e submeter declarações e contas anuais. As transações subjacentes devem ser registadas com exatidão antes que uma declaração possa ser preparada e revista.
Para efeitos de IVA, a contabilidade fornece as informações de vendas e compras utilizadas na preparação da declaração. Para efeitos de imposto sobre as sociedades, as contas e os registos comprovativos fornecem as informações necessárias para o cálculo do imposto. As contas anuais resumem a posição financeira e os resultados da BV no exercício financeiro. Trata-se de tarefas de reporte distintas, muito embora dependam da mesma administração subjacente.
O depósito das contas anuais junto da KVK no prazo de 12 meses após o fecho do exercício é o prazo de entrega aplicável a uma BV. A KVK explica a obrigação e o processo nas suas orientações sobre o depósito de contas anuais. Registos completos e rastreáveis facilitam a compilação das contas, a averiguação de discrepâncias e a compreensão do desempenho financeiro da empresa. Ajudam igualmente a BV a responder a questões sobre valores constantes de uma declaração ou relatório.
Quais registos uma Dutch BV deve manter e durante quanto tempo deve conservá-los
A administração de uma BV deve permitir rastrear uma transação registada até ao documento ou à informação que a suporta. Os requisitos aplicam-se a um conjunto organizado de registos, e não apenas a faturas ou documentos em papel. As categorias abaixo constituem exemplos práticos de organização, não uma lista estatutária exaustiva.
Principais documentos financeiros a organizar
Agrupe os registos de acordo com a atividade que suportam. Isto facilita a verificação de lançamentos, a investigação de discrepâncias e a preparação de informações para o reporte.
- Vendas: faturas a clientes, notas de crédito e respetivas informações de pagamento.
- Compras e despesas: faturas de fornecedores, recibos e documentos que justifiquem a finalidade empresarial de um custo.
- Movimentação bancária: extratos e detalhes de transações que ajudam a conciliar entradas e saídas de pagamentos com os itens registados.
- Contratos: acordos que fundamentam ou justificam transações, tais como serviços recorrentes ou compras significativas.
- Transações relativas a colaboradores: registos de processamento salarial pertinentes e documentos que justifiquem os montantes registados relativos ao pessoal.
Sempre que praticável, mantenha os registos comprovativos associados à respetiva transação. Por exemplo, uma fatura de fornecedor, o registo de pagamento e a transação bancária devem ser identificáveis como partes da mesma despesa. Os registos digitais, incluindo e-mails relevantes e extratos bancários descarregados, também podem fazer parte da administração. As orientações da Belastingdienst sobre a conservação de registos comerciais explicam os requisitos de administração e de retenção.
Prazos de conservação de registos para empresas neerlandesas
Registos conservados durante 7 anos (10 anos para bens imóveis). A Belastingdienst estabelece um prazo de conservação padrão de 7 anos para registos comerciais e um prazo de 10 anos para registos relativos a bens imóveis. O prazo mais longo aplica-se aos registos imobiliários pertinentes, e não automaticamente a todos os documentos detidos por uma BV. O período de retenção tem início quando a informação deixa de estar em vigor.
Organize os registos de modo a que permaneçam acessíveis ao longo de todo o período aplicável. Utilize categorias claras e nomes de ficheiros consistentes, e preserve a ligação entre os documentos comprovativos e os lançamentos contabilísticos. Isto ajuda a BV a responder a questões sobre uma transação sem depender da memória ou da pesquisa em ficheiros não relacionados. O apoio contabilístico profissional também pode ajudar uma BV a organizar os seus registos financeiros e o respetivo reporte.
Como a contabilidade de uma Dutch BV apoia os registos e declarações de IVA
O reporte de IVA depende da associação entre os números constantes de uma declaração e as transações comerciais subjacentes. Um razão bem organizado reúne vendas e compras com faturas, notas de crédito e registos de pagamento. Isto facilita a verificação da consistência dos registos das transações antes de a BV preparar a sua declaração de IVA.
Que registos contabilísticos ajudam a fundamentar o reporte de IVA?
No caso de uma venda, faça corresponder a fatura de venda e qualquer retificação posterior, como uma nota de crédito, ao lançamento contabilístico correspondente. No caso de uma compra, associe a fatura do fornecedor ao lançamento da despesa e às informações de pagamento relevantes. Estas correspondências podem ajudar a identificar documentos em falta, lançamentos duplicados ou discrepâncias entre a administração e os valores declarados.
Mantenha cada registo de transação suficientemente claro para explicar o que foi fornecido ou adquirido e como o valor foi lançado. Os documentos necessários para suportar uma transação específica podem depender das suas circunstâncias; logo, não considere um único exemplo como uma lista exaustiva de comprovativos. A Belastingdienst explica como as empresas submetem as declarações de IVA e fornece orientações sobre taxas e isenções de IVA.
Como gerir as diferentes taxas de IVA nos registos
As taxas de IVA neerlandesas são de 21%/9%/0%. Este conjunto de taxas não indica, por si só, que taxa se aplica a um produto ou serviço específico. O enquadramento correto do IVA depende da transação, pelo que deve verificar a taxa e o tratamento aplicáveis em função das orientações em vigor da Belastingdienst antes de a registar e declarar.
A tabela apresenta exemplos de registos a associar às transações. Não atribui uma taxa de IVA a um fornecimento específico; avalie cada transação com base nos seus próprios factos.
| Tipo de transação | Documento comprovativo habitual | Tratamento de IVA a verificar |
|---|---|---|
| Venda pela BV | Fatura de venda e qualquer nota de crédito associada | Verifique o enquadramento de IVA aplicável ao fornecimento específico. |
| Compra pela BV | Fatura do fornecedor e registo de pagamento correspondente | Verifique o IVA indicado e o enquadramento aplicável à compra. |
| Retificação de uma venda ou compra registada | Nota de crédito ou outro documento que justifique a retificação | Verifique como a retificação afeta os registos e a declaração de IVA. |
Utilize um processo contabilístico consistente como controlo prático: cada valor de IVA na administração deve ser rastreável até à transação relevante e ao respetivo documento comprovativo. Verifique o enquadramento com base nas orientações oficiais em vez de presumir que uma taxa habitual ou uma transação anterior se aplica automaticamente de novo.
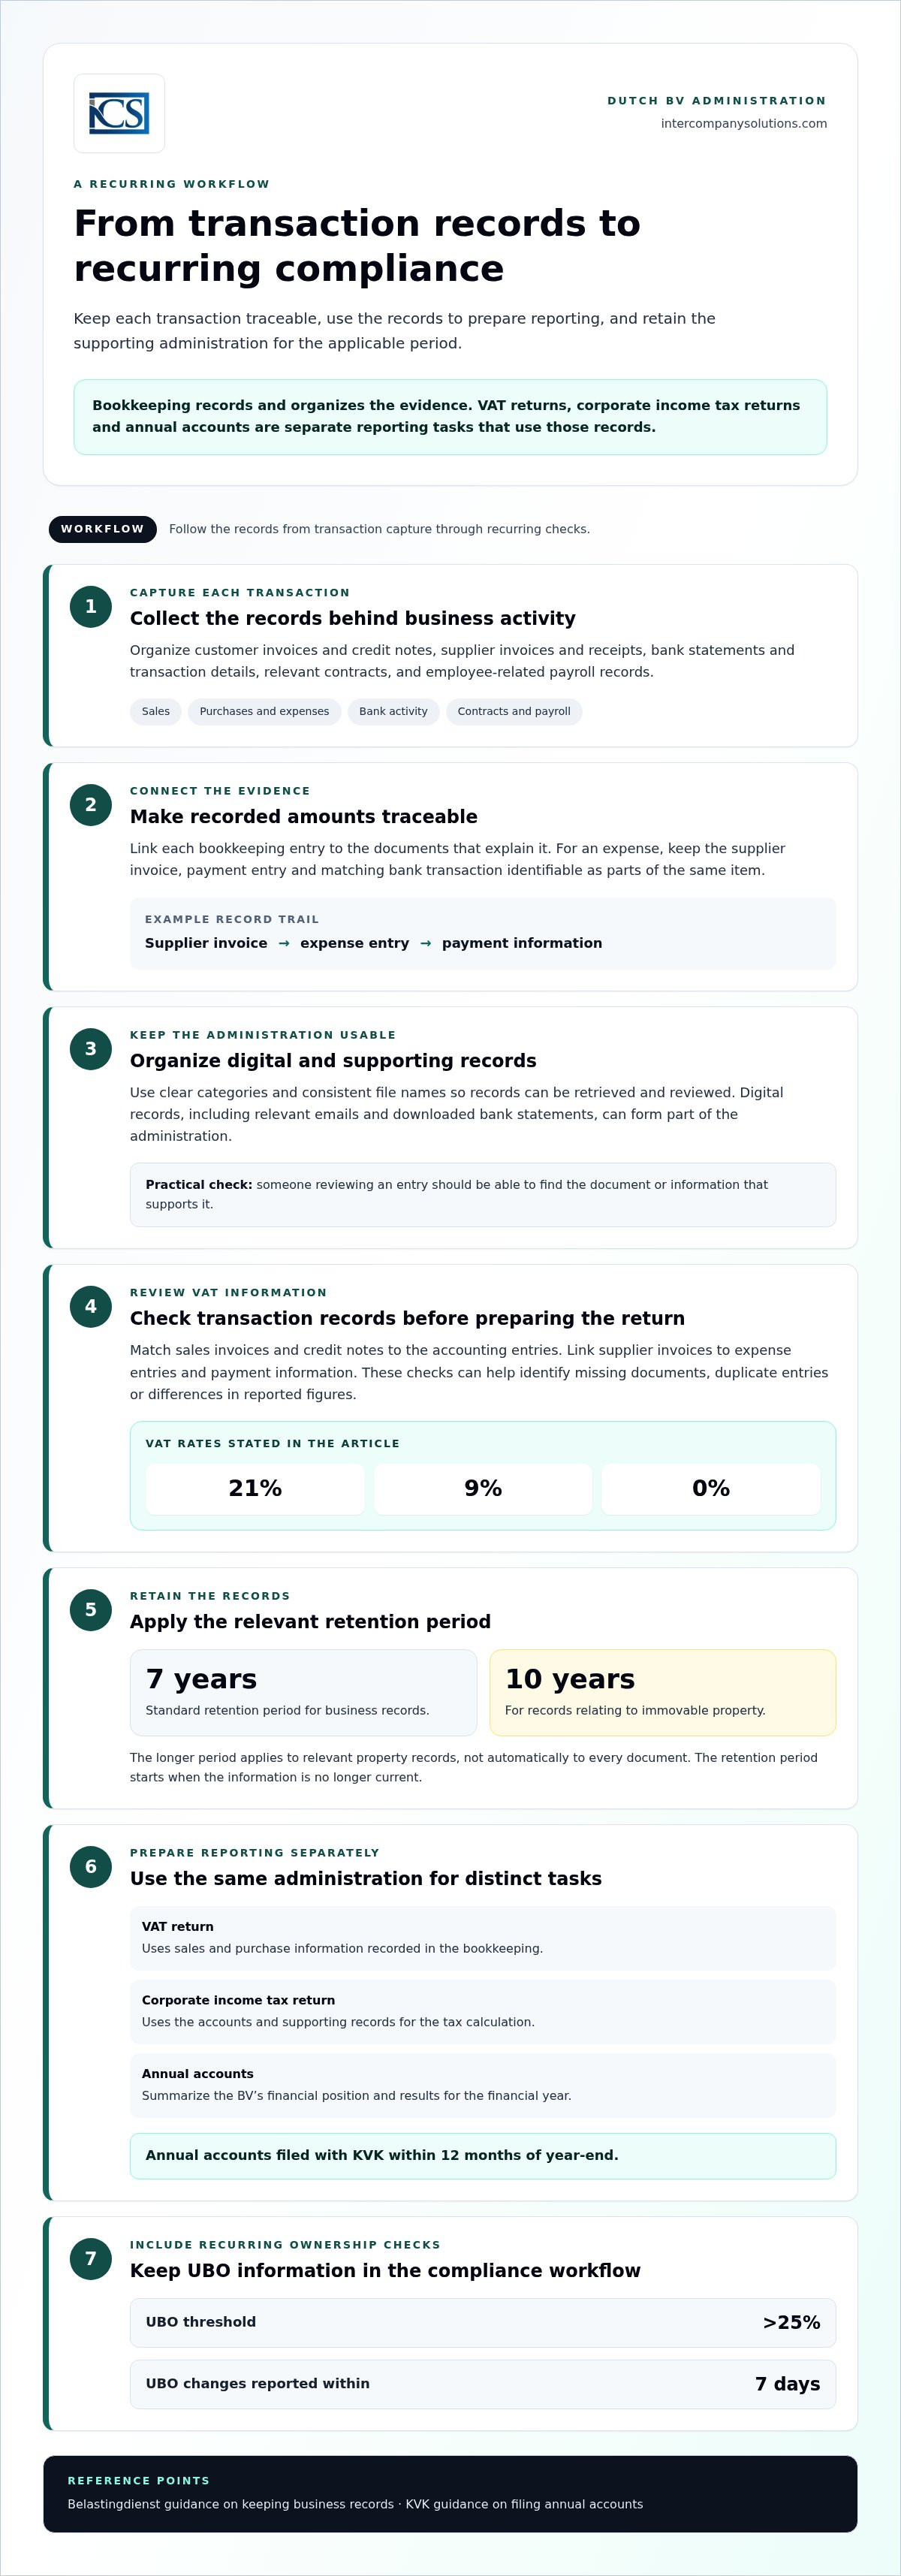
Um fluxo de trabalho prático de contabilidade de uma Dutch BV para conformidade recorrente
Um processo repetível ajuda a manter os registos de transações atualizados e facilita a preparação de relatórios a partir da mesma administração subjacente. Os passos abaixo constituem um fluxo de trabalho prático, não um calendário de entrega prescrito. Defina um ritmo de recolha e revisão adequado à atividade e às necessidades de reporte da BV.
Uma rotina repetível de manutenção de registos
- Recolher e classificar documentos. Reúna faturas de venda e de compra, recibos, contratos, extratos bancários e, quando relevante, documentos de processamento de salários. Arquive-os por tipo de transação ou período contabilístico para que possam ser facilmente localizados.
- Registar cada transação. Introduza receitas, despesas e outras transações comerciais no sistema de contabilidade, associando os lançamentos aos respetivos documentos comprovativos.
- Reconciliar a atividade bancária. Compare os recebimentos e pagamentos registados com as transações bancárias. Investigue itens não correspondidos em vez de deixar diferenças por explicar.
- Verificar a existência de lacunas e inconsistências. Verifique se existem documentos em falta, lançamentos duplicados ou montantes que não coincidam com os documentos de suporte. Resolver estas questões durante as revisões de rotina pode reduzir atrasos aquando da elaboração dos relatórios.
- Preparar as informações de reporte. Utilize os registos revistos para preparar declarações de IVA, o reporte de imposto sobre o rendimento das pessoas coletivas e as contas anuais. Estas são obrigações distintas; o cumprimento de uma não substitui as restantes.
Acompanhe as alterações de UBO e as contas anuais separadamente
Mantenha as informações de propriedade e controlo como um ponto de controlo de conformidade distinto da empresa. O limiar de UBO é >25%. As alterações de UBO devem ser comunicadas no prazo de 7 dias. As orientações do registo de UBO da KVK explicam o registo e as alterações. Esta atualização é independente da contabilidade de rotina e das declarações fiscais.
As contas anuais seguem um processo de encerramento do exercício separado. O prazo aplicável é o depósito das contas anuais na KVK no prazo de 12 meses após o encerramento do exercício. Utilize o encerramento do exercício financeiro da BV para planear a elaboração, aprovação e submissão, e consulte as orientações da KVK sobre o depósito de contas anuais para conhecer o processo. Acompanhe as declarações de IVA, as atualizações de UBO e as contas anuais de forma independente, pois cada uma tem uma finalidade e um facto gerador distintos.
Um fluxo de trabalho consistente ajuda os proprietários a identificar informações em falta atempadamente e a manter um percurso claro desde os documentos de suporte até aos relatórios.
Gestão da contabilidade de uma Dutch BV como fundador internacional
Gerir uma Dutch BV a partir de outro país pode tornar mais difícil a recolha de documentos de pessoas em diferentes locais, a manutenção dos registos atualizados e a coordenação da elaboração de relatórios. O mesmo processo de manutenção de registos aplica-se, mas os proprietários podem decidir como organizar o trabalho e quem trata de cada etapa. Uma divisão clara de responsabilidades ajuda a evitar que informações em falta surjam apenas no momento da entrega de uma declaração ou relatório anual.
O que preparar antes de entregar a contabilidade a um especialista
Os proprietários podem tornar o processo mais organizado recolhendo os registos de transações da BV e fornecendo os dados relevantes da empresa num formato coerente. Uma transição prática pode incluir:
- Faturas de venda e de compra, recibos e respetivas notas de crédito;
- Extratos bancários ou informações sobre transações do período;
- Contratos ou outros documentos que expliquem transações significativas ou recorrentes;
- Informações relevantes sobre processamento de salários, caso a BV tenha colaboradores; e
- Dados da empresa e registos de relatórios anteriores necessários para compreender a administração.
Utilize nomes de ficheiro previsíveis e agrupe os documentos por período ou tipo de transação. Envie novas informações regularmente de acordo com uma rotina de trabalho acordada, em vez de deixar acumular documentos ao longo de vários períodos de relato. Trata-se de medidas práticas de coordenação e não de prazos legais separados. Para uma explicação mais aprofundada dos registos contabilísticos, consulte um guia dedicado à contabilidade de uma Dutch BV juntamente com as orientações oficiais da Belastingdienst sobre o registo de IVA, quando relevante.
Quando o apoio contabilístico profissional pode ajudar
Os proprietários podem manter os registos de rotina internamente e procurar apoio especializado quando necessitarem de ajuda para rever lançamentos, preparar declarações de IVA, tratar de declarações fiscais anuais ou compilar o relato financeiro anual. Isto pode ser útil quando a administração é gerida além-fronteiras, a responsabilidade é dividida por várias pessoas ou o proprietário necessita de um processo único para associar os registos de transações às tarefas de reporte. O âmbito do apoio pode ser adaptado ao trabalho que a empresa mantém internamente.
A Intercompany Solutions presta apoio contabilístico para escrituração, declarações de IVA, declarações fiscais anuais e elaboração de relatórios anuais. Uma consulta inicial gratuita oferece aos fundadores a oportunidade de discutir o seu processo de manutenção de registos e o apoio de que necessitam.
Torne a contabilidade da sua BV num processo reproduzível
Uma contabilidade fiável começa com registos completos e acessíveis. Mantenha os documentos de suporte organizados e conserve-os durante o período obrigatório: 7 anos, ou 10 anos para bens imóveis. Utilize esses registos para elaborar e rever os relatórios de IVA, enquanto acompanha as declarações fiscais e as contas anuais como obrigações distintas.
Uma rotina consistente ajuda tanto se gerir a administração pessoalmente como se a coordenar a partir do estrangeiro. Recolha documentos regularmente, reconcilie as transações com a atividade bancária e verifique eventuais omissões antes da elaboração dos relatórios. Isto proporciona uma visão mais clara dos registos da empresa e uma base estruturada para decisões de conformidade.
Para obter apoio na contabilidade, declarações de IVA, declarações fiscais anuais e relatórios anuais, agende uma consulta inicial gratuita com a Intercompany Solutions.
Construa um processo reproduzível para a administração financeira e para a elaboração de relatórios da sua BV.
Perguntas Frequentes
Que registos contabilísticos deve manter uma Dutch BV?
Uma Dutch BV deve manter registos que expliquem as suas transações financeiras, incluindo faturas de venda e de compra, recibos, informações bancárias, contratos e documentos de folha de pagamento relevantes. Os registos específicos dependem das atividades da empresa, pelo que estes exemplos constituem categorias práticas e não uma lista jurídica exaustiva. Documentos de suporte organizados ajudam a rastrear os lançamentos contabilísticos e apoiam um reporte rigoroso. Consulte as orientações da Belastingdienst sobre registos empresariais para conhecer os requisitos atuais.
Durante quanto tempo deve uma Dutch BV conservar os seus registos?
Registos conservados durante 7 anos (10 para bens imóveis). O período de 10 anos aplica-se a registos relativos a bens imóveis e não deve ser generalizado a todos os outros registos da BV. O período de conservação começa quando a informação deixa de estar atualizada. Mantenha os registos organizados e recuperáveis durante todo o período aplicável. A Belastingdienst explica as regras de conservação e o seu âmbito.
Uma Dutch BV tem de apresentar contas anuais todos os anos?
Sim. Uma BV deve elaborar e depositar contas anuais junto da Câmara de Comércio neerlandesa, KVK, relativamente ao seu exercício financeiro. Contas anuais depositadas na KVK no prazo de 12 meses após o fecho do exercício cumprem o prazo de entrega. Os registos contabilísticos servem de base à elaboração das contas, mas esses registos não são o mesmo que as contas anuais depositadas. Consulte as atuais orientações da KVK sobre o depósito de contas anuais para detalhes sobre o processo.
Que taxas de IVA deve uma Dutch BV registar na sua contabilidade?
As taxas de IVA neerlandesas são 21%/9%/0%. Este conjunto de taxas não determina qual a taxa aplicável a um determinado produto ou serviço. O tratamento de IVA correto depende do fornecimento específico e das circunstâncias da transação, pelo que deve verificar cada caso com as orientações atuais da Belastingdienst antes de o registar ou incluir numa declaração. As orientações sobre taxas de IVA da Belastingdienst explicam as taxas e a sua aplicação.
Com que frequência precisa uma Dutch BV de atualizar a sua contabilidade?
Uma BV deve manter a sua contabilidade regularmente como uma forma prática de manter os registos completos e prontos para revisão. Não existe uma frequência contabilística única aqui indicada como prazo legal. Mantenha esta rotina distinta dos calendários de declaração de IVA e das datas de reporte anual, que seguem os seus próprios requisitos aplicáveis. Reunir documentos de forma consistente e confrontar as transações registadas com a atividade bancária pode ajudar a identificar informações em falta antes de preparar uma submissão.
O que acontece se as informações de UBO de uma Dutch BV forem alteradas?
O limiar de UBO é >25%, e as alterações de UBO devem ser comunicadas no prazo de 7 dias. Esta obrigação de comunicação é distinta da contabilidade de rotina e do depósito de contas anuais. Uma BV deve monitorizar alterações na titularidade ou no controlo e manter os registos de conformidade societária separados dos registos de transações financeiras. Consulte as atuais orientações da KVK sobre o registo de UBO para obter detalhes de comunicação e requisitos aplicáveis.
Pode um fundador internacional gerir a contabilidade de uma Dutch BV remotamente?
Sim. Um fundador internacional pode coordenar a contabilidade remotamente, organizando faturas, informações bancárias e outros documentos de suporte para intercâmbio e revisão consistentes. Um processo recorrente ajuda o titular e quem elabora as contas a identificar informações em falta a tempo do reporte. O apoio de contabilidade especializada pode auxiliar na contabilidade, declarações de IVA, declarações fiscais anuais e reporte anual, permanecendo a BV responsável por assegurar que os seus registos e submissões são geridos adequadamente.
Última revisão: outubro de 2026
Fontes
- ICS Payroll - Serviços neerlandeses de processamento de salários
- KVK - Inscrição no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Empreendedorismo
- Belastingdienst - Taxas de imposto sobre o rendimento das pessoas coletivas
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (btw) para empresários
- Comissão Europeia - Regras e taxas de IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |